
Маркетологи называют паевые инвестиционные фонды (ПИФы) отличным финансовым инструментом для новичков в инвестициях. Это действительно так, но при соблюдении важного условия — выбора хорошего фонда. У ПИФов удобный принцип работы: начинающий инвестор вкладывает небольшую сумму денег, а специалисты грамотно ею распоряжаются.
Но доверять свои финансы «кому попало» не хочется — ведь вложения не застрахованы и доход не гарантирован. Поэтому выбор паевого фонда становится непростой, но очень важной задачей. Как выбрать ПИФ — читайте ниже.
Изучить инвестиционную стратегию.
Начать знакомство с новым ПИФом лучше с изучения его стратегии. Часто эту информацию можно найти на сайте ПИФа.
Пример у АФК «Система»: «Инвестиции АФК «Система» направлены на развитие новых и инновационных отраслей экономики. Корпорация развивает активы благодаря многопрофильной экспертизе и управлению акционерным и привлеченным капиталом. Фокус на инвестициях в перспективный технологический сектор.
Доступ к уникальным инвестиционным возможностям в самых привлекательных отраслях российской экономики. Привлечение внешнего капитала под управление для расширения инвестиционного ресурса. Максимизация доходности (TSR) и снижение дисконта капитализации к чистой стоимости активов (NAV)».
Даже убрав всю воду, можно найти нужную информацию: на какой сектор направлена деятельность, за счет чего происходит рост активов и т.д. Кроме сайта, информацию можно получить в документе о правилах доверительного управления в разделе «Инвестиционная декларация».
Инвестиции в ПИФы: что важно знать новичкам?
Так вы будете примерно понимать, во что предпочитает вкладываться фонд. «Примерно» потому, что часто по инвестиционным декларациям получается так, что вкладываться можно во что угодно. В этом случае нужно познакомиться со структурой и бюджетом ПИФа.
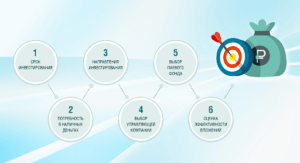
Как выбрать ПИФ-Проверить активы.
Следующий шаг — изучить данные по активам. В случаях, когда инвестиционная декларация (документ, который определяет цели фонда) не ставит рамок для управляющего, стоит проверить его честность самостоятельно. Узнать, что на самом деле входит в структуру, можно с помощью декларации о стоимости чистых активов ПИФа. Она находится в разделе «Отчетность» на сайте фонда.
Это отличный способ проверить правдивость рекламных обещаний.
Например, ПИФ может позиционировать себя как фонд недвижимости, но так ли это на самом деле? Находим на сайте информацию о структуре активов и проверяем фактическое управление счетами инвесторов.
Вознаграждение управляющей компании
Накладные расходы — это денежное вознаграждение управляющего, комиссионные взносы. Они являются обязательным условием любого фонда, но инвестор вправе выбрать вариант с минимальными расходами. С одной стороны, информация об этом открыта и указана на сайте. С другой стороны, и тут не обошлось без хитрого маркетинга.
Совет: Как выбрать ПИФ?
Например, расходы могут быть представлены как «не более 1%». Информативности в этом мало. Пример другой фразы, манипулятивной по своей природе: комиссия управляющего 1,5% от средней стоимости чистых активов за год. Кажется, что это совсем небольшая цифра, но по факту из-за таких выплат итоговый инвестиционный доход может снизиться на очень значительный процент.
Чтобы узнать реальный размер накладных, нужно найти документ под названием «Отчет о приросте (об уменьшении) стоимости имущества..» в разделе отчетности. В этом документе нас интересуют места, где указываются суммы вознаграждений и расходов.
Важно! Несмотря на то, что отчет месячный, он выпускается ежеквартально. Увидеть данные о расходах за прочие месяцы можно только в отчете за год, который издается в марте.
Как выбрать ПИФ
Эти практические рекомендации помогут подойти к выбору подходящего ПИФа осознанно.
1. Подумайте, на какой срок вы планируется вкладываться и к каким рискам готовы.
- Открытый фонд подойдет, если важно, чтобы в любой день вклад можно было бы вывести.
- Закрытый — если ближайшие 5 и более лет эти деньги не понадобятся.
2. Сравните фонды по следующим критериям:
- доходность за разные временные промежутки в течение последних нескольких лет;
- активы, в которые вкладываются;
- надбавки и скидки при финансовых операциях с паями;
- объем привлеченных средств и стоимости чистых активов.
3. Проверьте легальность и стабильность ПИФа.
- Важно знать, входит ли он в Госреестр ПИФов на сайте Банка России.
- На сайте НАУФОР можно найти более подробную информацию и сравнить фонды по настройкам фильтра.
ПИФ — хороший инвестиционный продукт, который облегчает задачу достижения финансовых целей. Просто нужно подобрать фонд под свои потребности и проверить его честность. Финансовых успехов!
Источник: goodservice.su
«Выбираем ПИФ и управляющую компанию»

Консультанты любят предостерегать частных инвесторов: не опирайтесь на доходность, выбирая инвестиционный фонд. И этим вводят инвесторов в недоумение: а как же еще выбирать-то? На самом деле выбор ПИФа — задача чуть менее сложная, чем выбор акций, а процесс предпочтения в условиях отсутствия систематизированной информации о ПИФах часто напоминает настоящий квест. Для удобства мы решили разбить этот квест на уровни. Внутри уровней можно пропускать некоторые ступени, но пройти все четыре придется обязательно.
Определяем склонность к риску
Это самое важное и одновременно наиболее сложное при выборе ПИФа. Трудность заключается в том, что никакой формулы, никакого способа для определения вашей собственной склонности к риску не существует. Есть лишь некоторые общие ориентиры.
К примеру, считается, что чем старше инвестор и больше сумма средств, которые он готов вложить в ПИФ, тем более консервативной должна быть стратегия. В любом случае, рисковать можно лишь четвертью своих денег, именно столько средств может быть вложено в ПИФ акций (но это, конечно, совсем не обязательно). По опыту российских УК примерно 15 % отечественных пайщиков склонны к высокому риску: такие люди пытаются либо спекулировать паями, либо выбирают разные «экстремальные» фонды, управляющие которых занимаются не столько составлением портфеля, сколько активным трейдингом.
Надо понимать, что и фонды смешанных инвестиций, и облигационные, бывает, приносят своим инвесторам убытки. Постарайтесь максимально честно ответить самому себе, насколько вообще вы готовы рисковать своими деньгами. Готовы ли, например, несколько месяцев подряд видеть, как сумма, отнесенная вами в ПИФ, тает на 15 — 20 % в месяц? Вполне возможно, что, взвесив все за и против, вы придете к выводу, что самый лучший инструмент — депозит. И это будет тоже правильно: значит, ПИФ просто не для вас.
Определяемся с ликвидностью фонда
Тут имеет значение, как вы собираетесь инвестировать в фонд. Возможные варианты:
- У вас на руках некая сумма, которая вам в принципе пока не нужна, и вы хотите пустить ее в рост. Тогда имеет смысл обратиться к интервальным ПИФам: их очевидный минус — низкая ликвидность (попросту говоря, невозможность забрать деньги когда угодно) вам будет не важна, зато доходность таких фондов за счет их большей гибкости в среднем выше, чем у открытых.
- Вы намерены следовать стратегии усреднения — каждый месяц относить в фонд определенную небольшую (а то и большую) сумму. Считается, что при такой стратегии средняя доходность вложений будет выше, чем при единовременном инвестировании в фонд просто потому, что слишком высок риск не угадать с моментом вхождения в рынок. В этом случае вам необходим открытый ПИФ.
Все это касается фондов акцийи смешанных инвестиций; фонды облигацийза редким исключением обычно открытые.
Выбираем Управляющую Компанию(УК)
Выбор УКмы выделили в отдельную тему по нескольким причинам. Во-первых, это банально сузит круг дальнейших поисков: среди фондов нескольких УК гораздо легче выбирать оптимальный вариант. Во-вторых, доверять деньги в управление стоит лишь надежным компаниям с хорошей репутацией. Западные книги по инвестированию советуют обращать внимание на УК с не менее чем пятилетней историей, для молодого пока еще российского рынка достаточно трехлетней. За это время у УК появляется история бизнеса, которую можно анализировать.
Следующий параметр — рейтинг. Рейтинги УКсоставляют Национальное рейтинговое агентство (НРА) и «Эксперт РА». Рейтинг указывает на надежность компании; при его присвоении учитывается много показателей: объем активов под управлением и их динамика, качество вложений, размер собственного капитала фирмы, динамика бизнеса, структура клиентской базы. «Для составления рейтинга мы также запрашиваем у УК биографические данные всех ее управляющих, которые принимают участие в управлении фондами, — рассказывает эксперт департамента рейтингов финансовых институтов «Эксперта РА» Мансур Нигматулин, — но мы никогда не знаем точно, предоставили ли нам данные действительно всех управляющих». Объясняется это просто: УК не обязаны и не горят желанием раскрывать сведения о своих управляющих (подробнее о раскрытии информации на рынке коллективных инвестицийсм. D’ №15 от 6 августа).
Кроме обычных рейтингов надежностиагентства также составляют рейтинги качества управления активами открытых ПИФов. НРА в таком рейтинге учитывает срок работы и объем СЧА открытых ПИФов, долю их совокупной СЧА в объеме активов УК, поведение фондов в сравнении с соответствующим бэнчмарком — индексом из линейки RUIF, а также коэффициент Шарпа по каждому открытому ПИФу. «Эксперт РА», в свою очередь, опирается на коэффициенты Шарпа, омега и альфа Йенсена. Соответственно, чем выше у УК всевозможные рейтинги, тем лучше.
Отдельно придется оценить финансовое состояниевыбранных компаний и размер получаемого ими вознаграждения (собственно, из него и складывается доход УК). При этом достаточно руководствоваться просто здравым смыслом. «Интересно проследить, сколько зарабатывает УК на своих профильных услугах: увеличивается ли объем выручки компании, хватает ли у нее средств на обеспечение текущей деятельности, оплату труда дорогостоящих специалистов, — поясняет главный эксперт «Интерфакс-ЦЭА» Станислав Мартюшев. — При этом важно понимать, что за цифры показаны в отчетности: «чистый» объем вознаграждения УК за управление активами либо значение, не очищенное от торговых оборотов, которые могут совершенно искажать реальный объем доходов компании. Если УК несет убытки, ее дальнейшая деятельность может быть под угрозой». Ежеквартальная финансовая документацияУК должна быть доступна на ее сайте; в идеале на интернет-ресурсе обязаны присутствовать финансовые отчеты за весь период существования УК.
Выбираем ПИФ
Начинаем, как и в случае с УК, со срока работы. Обычно финансовые консультанты уверяют, что, опять-таки как и в случае с УК, чем дольше работает фонд, тем лучше. Однако с фондами на самом деле может быть два подхода. Вариант первый — «классический»: выбирать фонды с самой большой или хотя бы с трех-, пятилетней историей.
Вариант второй — «экстремальный»: существуют инвесторы, которые принципиально ищут формирующиеся или только-только сформированные фонды и вкладывают деньги в них. Расчет заключается в следующем: для раскрутки новых фондов УК могут прибегать к самым разным средствам, и наиболее эффективные относятся к накручиванию доходности.
Делается это просто: в портфель покупаются на внебиржевом рынке у некой аффилированной компании бумаги по заниженной цене либо продаются по завышенной. Понятно, что аффилированная фирма при этом терпит убыток, но если ПИФ небольшой (а новые ПИФы обычно именно такие), то материнская для обеих компаний — и для УК, и для ее партнера по внебиржевому рынку — структура, решившая раскрутить новые ПИФы, может себе это позволить.
Еще один плюс новых фондов: туда могут быть приглашены «звездные» управляющие. В любом случае ранние пайщики могут оказаться в выигрыше. Главное — успеть «выскочить» из фонда, пока он не начал демонстрировать доходность хуже средней (а такое с «выстрелившими» поначалу ПИФами бывает очень часто, именно поэтому, кстати, консерваторы призывают выбирать ПИФы с длительной историей). Еще формирующиеся фонды можно искать на Investfunds.ru.
Теперь перед вами должно остаться несколько фондов выбранного типа. И вот здесь начинается самое сложное: придется оценить их качество. Первое, что тут можно сделать, — посмотреть на график стоимости пая. Лучший график — ровная линия, неуклонно движущаяся вверх.
Но идеал встречается крайне редко в основном у хорошо управляемых фондов облигацийи практически никогда — у фондов акций. Но всякое приближение к идеалу похвально. «Обязательно надо посмотреть, как фонд вел себя на падающем рынке; посмотреть графики стоимости пая, СЧА; необъяснимые резкие скачки СЧА — это негативный фактор», — делится Нигматулин.
Дальше графики стоимости пая выбранных фондов придется сравнить с бенчмарком, а также между собой. Сделать это сложно по двум причинам: сервисов, которые дают возможность это сделать, крайне мало, и, если вы отобрали шесть-семь и больше ПИФов и хотите сравнить их друг с другом, увы, придется скачивать данные и строить графики самостоятельно.
Во-вторых, для многих типов фондов крайне сложно подобрать бенчмарк. Традиционно для фондов акций берется индекс РТС, а для фондов облигаций — индекс RUX-Cbonds. Проблемы начинаются уже со смешанными фондами: для того чтобы оценить их качество, аналитики рассчитывают собственные индексы, которые в разных пропорциях учитывают индексы РТС и RUX-Cbonds.
И уж совсем тяжко с отраслевыми ПИФами и фондами акций второго эшелона: конечно, существуют отраслевые индексы и РТС-2, однако можно ли их брать в качестве бенчмарка — большой вопрос. «Обязательно надо учитывать, насколько состав фонда коррелирует с данным бенчмарком, — говорит Нигматулин. — Корреляция 60 % недостаточна, приемлемый уровень — 80 % . То есть в фонде акций, который сравнивается с индексом РТС, 80 % активов должны составлять акции из индекса РТС». Поэтому в случае со смешанными, а также отраслевыми ПИФами логичнее было бы соотносить их друг с другом. А отраслевые индексы смотреть как некий ориентир движения данной отрасли.
Что такое надежность инвестиционного продукта?
Существует ли «наиболее надежный» инвестиционный продукт и как инвестору оценить надежность?
Слушайте amp;amp;amp;amp;amp;amp;amp;amp;lt;a href=»https://music.yandex.ru/album/7708304/track/60721080″ _mce_href=»https://music.yandex.ru/album/7708304/track/60721080″amp;amp;amp;amp;amp;amp;amp;amp;gt;Что такое надежность инвестиционного продукта? , Цикл «Университет»amp;amp;amp;amp;amp;amp;amp;amp;lt;/aamp;amp;amp;amp;amp;amp;amp;amp;gt; на Яндекс.Музыке
Основные варианты активов, доступные для вложения денег большинству людей, – это банковский депозит и акции. Сравнивать надежность депозитов и акций бессмысленно. Критерии для оценки надежности одних неприменимы к другим.
Акция и депозит – это как «инь» и «ян». Депозит – это стабильность, предсказуемость, определенность со сроком вложения и в большинстве случаев доходность ниже инфляции. Акции – это очень «капризный» вид вложений, сочетающий непредсказуемость колебаний стоимости, неопределенность по времени вложений, риски банкротства отдельных компаний и (!) статистически доказанную максимальную доходность в долгосрочной перспективе.
Задача человека ─ грамотно сочетать эти активы, а не выбирать что-то одно. Их соотношение зависит от ряда факторов: возраста, стабильности доходов, целей и сроков вложений. Мы помогаем всем заинтересованным лицам определиться с этим сочетанием.
Когда соотношение акций и депозитов выбрано, надо определиться со способом инвестирования. С банковским депозитом все просто: обычно люди самостоятельно выбирают банк и параметры депозита (некомфортный фактор – это потери в случае досрочного прекращения).
Инвестировать в акции можно самостоятельно и с помощью ПИФа. У каждого способа есть свои плюсы и минусы .
Если Вы выбрали ПИФ как способ инвестирования в акции, то надежность будут определять два фактора:
– качество инвестиционных решений (выбор конкретных акций);
– надежность инфраструктуры, обслуживающей операции ПИФа.
Качество инвестиционных решений.
Управляющая компания – это наемный интеллект, и вам необходимо выяснить, насколько эффективно он работает. Некоторые компании не дают полного описания своего подхода к выбору акций. Зачастую это общие фразы и утверждения: «управление – это особое искусство», «у нас работают высокие профессионалы» и т. д.
Лучший дружеский совет, который можно дать нашим читателям: если компания не может объяснить свои подходы и принципы, не приводит обоснований своих инвестиционных решений, не проводит анализ своих ошибок и не рассказывает о том, что делает для повышения качества работы, то лучше выбрать индексный фонд и не зависеть от управляющего.
На сегодняшний день только индексные фонды можно действительно считать инвестиционным продуктом, который отвечает трем главным критериям:
- есть информация о результатах инвестирования в прошлом;
- есть информация о текущем составе активов;
- есть четкое понимание того, как будет действовать управляющий этого фонда в будущем.
Последнее условие является самым главным, так как во всех остальных (не индексных) фондах клиент, как правило, не знает, как будет действовать управляющий фондом. А статистика такого управления показывает, что на длительных временных интервалах (5 лет и более) 80% участников рынка показывают результат хуже индексных фондов. Именно поэтому в развитых странах индексные фонды являются наиболее популярными инвестиционными продуктами. Подробнее об индексных фондах и о том, как их выбирать, читайте в материале «Индексный фонд. Выбор и смысл».
В остальных случаях пайщику остается только ВЕРИТЬ в управляющего, который показал ранее хороший результат, а также внимательно следить за тем, не уволился ли он, не заболел ли, все ли в порядке у него с личной жизнью, не случилось ли чего с его «даром» управления.
Покупая телефон или автомобиль известного бренда, нужно ли вам знать лично их разработчиков или менеджмент? Нет. Люди убедились в надежности технологий этих и многих других компаний. Если клиент не знает технологий управляющей компании, надо обладать известным мужеством, чтобы доверить ей управление (даже если он лично знаком с сотрудниками и/или менеджментом).
Такая ситуация некомфортна для пайщика. Для компании она также некомфортна, так как бизнес находится в сильной зависимости от конкретных сотрудников, а находиться в зависимости никто не любит. Но у менеджмента порой не хватает квалификации для того, чтобы правильно выстроить процессы и технологии управления, структурировать задачи и обеспечить заменяемость персонала. Со стороны сотрудников, отвечающих за управление активами, такие идеи менеджмента, как правило, тоже не находят горячей поддержки (а порой просто саботируются): кому хочется перестать быть незаменимым?
Надежность инфраструктуры ПИФа
Законодательство о ПИФах надежно защищает инвесторов. Однако всегда можно придумать ситуацию, когда любая защита будет «взломана». Законодательство не может исключить злоупотребления, но должно сделать их экономически нецелесообразными и обеспечить их выявление на ранних стадиях.