
В процессе исследованиятемы «Банковские ПК как современный инструмент безналичных расчетов»можно сделать следующие выводы:
1. Банковские ПК имеют существенноезначение в методах оплаты, т. к. в критериях обострившейся конкуренции на рынке розничных услуг, платежные системы и банкистали уделять большеинтересаувеличениюкачественныххарактеристиксобственныхтоваров, стимулируя покупателейделатььприобретения с внедрением карт, в том числе методом предоставления овердрафта по счетам для расчетов с внедрением платежных карт.И банки отыскиваютновые пути покорениярынка, они пробуютзаинтриговатьпокупателя с тем, чтобы он пользовалсяПК как можно чаще.
В то же время сущностьПКсодержитсясовсем не в куске пластика, а в организации отлаженной системы безналичных платежей в рамках платежной сис .
Содержание
стр.
Введение 3
Глава 1. Теоретические аспекты пластиковых карт, 5
как платёжного средства 5
1.1. Принципы и формы безналичных расчетов 5
1. 2. Сущность и виды банковских платежных карт 7
Безналичные операции. Как заполнить платежное поручение. Пластиковые карты. Векселя — Занятие №5
1. 3. Нормативное регулирование 10
Глава 2. Анализ рынка банковских 12
пластиковых карт РФ 12
2. 1 Анализ развития рынка пластиковых карт в РФ 12
2. 3 Перспективы развития рынка 18
пластиковых карт 18
Глава 3. Проблема неразвитости банковских карт в РФ 21
Заключение 24
Список использованной литературы 25
Введение
Попытки потеснить наличные средства из обращения при помощиразных платежных инструментов имеют долгую историю, нолишь в конце 20 в. формированиемеждународных платежных систем на основепластиковых карточек принудилопрофессионаловсерьезнозаговорить о том, что наличные средства «уходят». Современное формированиерынкаденежных услуг, которые оказываются банками, характеризуется буйным внедрением электронных технологий и широким внедрением пластиковыхкарт.
Банковская система РФ подвержена массовому ажиотажу «карточного предпринимательства». Количество банков, которые эмитируютпластиковые карты различных международных и отечественных платежных систем,возрастает. Расширяется сеть торговыхкомпаний, которые реализуют свои продукты с использованием пластиковых карт, банки эффективновводят в сферу собственных услуг выдачу наличных валютных средств по пластиковым картам в обменных пунктахичерез банкоматы, растут объемы операций по банковским картам.
Благодаря собственномуосновному назначению банковские карточки перевоплотились в оченьдоходный вид услуг, который предлагаетсяфинансовой сферой.
В системе межбанковских расчетов также произошли суровыеконфигурации. Характер почти всех операций меняется в короткие периоды. При этом ситуация в разныхсекторахфинансового рынка может изменятьсянесколько раз на протяжении рабочего дня. Поэтому от быстроты совершения операций зависит окончательныйитог – приобретение прибыли.
Процесс развитиярынка банковских пластиковых карт в РФ переживает трудную начальную стадию. Массовое введениебанковской пластиковой карты, как инструмента платежных операций в банковской системе РФ, наблюдается только в последние несколько лет. При этом, уже сейчасможно говорить о сложившемся рынка банковских пластиковых карт в нашей стране, который наравне с обилиемпозитивных моментов имеет ряд серьезных проблем.[3]
Пластиковые карты как инструмент безналичных расчетов
Целью курсовой работы -изучение в практическом и теоретическом плане банковских пластиковых карт как средства безналичных расчётов.
Поставлены следующие задачи:
1. рассмотреть теоретические аспекты банковских пластиковых карт, как инструмента безналичных расчетов, виды пластиковых карт
2. изучить нормативное регулирование безналичных расчетов;
3. проанализировать современный рынок банковских пластиковых карт в РФ
4. рассмотреть проблему неразвитости инфраструктуры «пластикового» рынка
Фрагмент работы для ознакомления
11. По общему назначению:- для денежных операций;- информационные;- идентификационные.12. По категории клиентуры, на которую ориентируется эмитент:- стандартные карты;- серебряные карты;- золотые карты.
Обилие представленных платежных карт предоставляет возможность избрать лучший вариант, который станет лучшим образом подходить целям, которые преследуются при приобретении карточки. [10]1. 3. Нормативное регулированиеНа правовое регулирование БР ориентирован ряд нормативных актов разного уровня, банковского и гражданского законодательства.Гражданский кодекс РФ устанавливает формы расчетов и правовые базы расчетов, стабилизирует договорные основы реализации БР.Федеральный закон «О банках и банковской деятельности» регулирует правовое положение банков и других кредитных учреждений.Случаи применения иностранной валюты в качестве средства платежа при осуществлении БР предусмотрены Федеральным законом «О финансовом регулировании и контроле» [3]Формы, правила, стандарты и сроки реализации БР устанавливает Банк России в согласовании с Федеральным законом «О Центральном банке РФ».В настоящее время действуют следующие критерии БР, которые утверждены Банком РФ:- Положение ЦБР « О безналичных расчетах в РФ»;- Положение ЦБР « О порядке реализации БР физическими лицами в РФ».Банковское законодательство ( Закон «О Центральном Банке РФ», «О банках и банковской деятельности») — это акты особого, которые направлены на регулирование банковской деятельности, банковской системы.Гражданский кодекс – регулирует гражданские правоотношения, отношения по поводу происхождения обязательств, совершению сделок и т. п.В данной связи отметим, что банковское законодательство ориентировано на регулирование особенных общественных правоотношений – Закон «О банках и банковской деятельности», Закон «О ЦБР» имеют совсем другой ( в отличие от ГК РФ) объект правового регулирования.
То есть, банковское законодательство регулирует «управленческий» порядок совершения БР, тогда как гражданское устанавливает обязанности и права сторон по обязательствам, порядок совершения сделки и т. п.«Банковские нормы», которые регулируют выполнение БР не должны возражать гражданскому законодательству. [10]Глава 2. Анализ рынка банковских пластиковых карт РФ2. 1 Анализ развития рынка пластиковых карт в РФРазвитие рынка платежных карточек РФ является одним из важных факторов при решении задач по сокращению расчетов наличными средствами и развитию БР в области розничных платежей.
Для решения указанной задачи Банком России проводиться работа по формированию критериев для предстоящего совершенствования современных инструментов розничных платежей, которые способствуют развитую в РФ карточной промышленности.Развитие карточной промышленности гарантирует поднятие прозрачности денежных операций, прирост налоговых поступлений, значительно понижает издержки, которые связаны с обслуживанием наличного валютного оборота, ведет к увеличению размера привлеченных валютных средств в банковскую сферу и кредитных возможностей банков, а так же во многом содействует функциональному развитию смежных сфер деятельности, таковых как производственная, соц. и сфера занятости. [4]Среди платежных инструментов, которые используются на рынке розничных платежей, одно из главных позиций занимают платежные карты.Во многом благодаря универсальности платежной карты, которая отвечают нуждам розничного предпринимательства, можно решать разные задачи как в сфере розничных услуг, так и в общественной, экономической сферах. Поэтому кредитными организациями, которые развивают свои розничные банковские услуги, отдается предпочтение ( как в России, так и зарубежом) карточному направлению (рис.
1).Рис.1 — Количество эмитированных карт, млнВ январе 2012 года две треть россиян использует банковские ПК. Исследование показало, что по сопоставлению с июлем 2011 года количество держателей ПК в январе 2012 года осталось фактически тем же.
Уровень пользования ПК в 2011-2012 гг. представлен на рис 2.Январь 2012 Январь 2011294576510160000-635001905000Рисунок 2 — Уровень использования банковских ПК в 2011-2012 гг., % от всех опрошенных [9]На этот момент на рынке находятся карты как международных, так и русских платежных систем. Лидерские позиции при этом занимает visa international, которой принадлежит более пятидесяти процентов русского базара рынка РФ (рис.
3).Рис. 3 — Структура рынка ПК РФИз российских товаров выделяют Сберкарт, которая занимает примерно 6% рынка. В целом можно сказать, что карты российских систем существенно уступают международным картам по уровню распространения.Самые известные виды дебетовых карт – visa electron и cirrus/ maestro( mastercard) ( 31 и 33 соответственно).
Около 11% используют карту mastercard standard, а карты Сберкарт и visa classic используют лишь по 8% пользователей. Такое положение разъясняется низкими тарифами на обслуживание visa electron и cirrus/ maestro предпочтениями предприятий-работодалей (рис. 4).Рисунок 4 — Платежные системы дебетовых картСпрос на кредитные карты также вырастает.
Популярность представленного банковского продукта специалисты связывают с кредитным бумом. Население нуждается в заемных средствах, а приобретать их по карте и удобнее и легче. [11]Среди держателей кредитных карт большая часть использует карты visa classic ( 31%), 2-ая по репутации платежная система – mastercard standard и mastercard ( 18%).
Примерно одинаковые доли занимают карты american express( 10%), mastercard gold( 11%) и visa gold( 13%) (рис 5).Рисунок 5 — Платежные системы кредитовых картНа формирование рынка ПК оказывает воздействие культура потребления данных товаров. В отличии от европейских государств и США, в России большая часть потребителей пока еще употребляют карту для получения заработной платы ( 90%).
Доля респондентов, которые используют карту для оплаты услуг и товаров в магазинах, равна 10%, для хранения сбережений – 6% ( рис 6).Рисунок 6 — Цели применения банковских картНаиболее распространенными ПК являются зарплатные карточки, при помощи которых россияне получают заплату, пенсию, стипендию. 90% опрошенных держателей используют именно зарплатные карты.Каждый десятый россиянин, который пользуется ПК имеет также кредитную карту.
7% опрошенных являются держателями дебетовой карты без овердрафта и 2% — дебетовой карты с овердрафтом. Подобнее распространенность различных видов пластиковых карточек приставлена на рис.7.Рисунок 7 — Количество пользователей основными видами ПК, % пользователей ПК [1]Большинство держателей используют лишь одну ПК. Об этом сказали 85% опрошенных.
Каждый 10-й держатель ( 12%) пользуется двумя карточками. У 2 % опрошенных в обращении находиться 3 ПК, и у 1% — 4 или 5 ПК. Структура держателей карт по численности ПК в обращении представлена на рис.
8.Рисунок 8 — Структура держателей карт по численности ПК в использовании у респондента, % пользователей ПК Подобная структура держателей карт по числу ПК в обращении наблюдается по всем главным видам банковских карточек. Не менее 90% держателей определенного вида карт пользуются лишь одной картой.Подробнее конструкция держателей карт по численности карт в обращении среди пользователей разными видами карт представлена в таблице 1. [7]Таблица 1 — Структура пользователей ПК по количеству ПК в пользовании основными видами ПК, % пользователей ПК на 1 января 2012 г.Количество карт в обращенииЗарплатная картаКредитная картаДебетовая картаДебетовая карта с воз-можностью овердрафта1 карта11981021132 карты961203 карты20004 карты0400В настоящее время пластиковый бизнес — это более 1, 3 миллиардов выпушенных карт.
Ежегодный мировой кругооборот превосходит 3 трлн. долл. ПК принимаются более чем 20 млн. торгово-сервисных компаний. Около полумиллиона банковских отделений, которые предоставляют услуги, проводят операции с ПК, а количество банкоматов превысило 700 тыс.
Наряду с локальными системами всё более обширное формирование получают международные системы расчетов с внедрением ПК.Согласно сведениям ЦБ об операциях с картами, которые эмитированы русскими банками, по итогам 2012 г. количество банковских карт в РФ составило 126,4 млн штук. Размер эмиссии карт в предыдущие годы был значительно больше: так, в 2012 г. банки выпустили 14, 2 млн, в 2011 году — 19, 3 млн, в 2010 году — 23,7 млн карт.В 2012 г. банки эмитировали дебетовые (расчетные) карты в рамках зарплатных проектов — на их долю приходится более 90% всех банковских карт в РФ, в то время как на кредитные карты только 8%.
Значительная часть в общем объеме выпущенных в 2012 г. карт приходится на госбанки. В то же время в 2012 г. отмечается некое повышение доли функциональных карт. Если в 2012 г. по сопоставлению с годом раньше сравнительный рост численности банковских карт составил 7, 9%, то численность операций по картам возросла на 18, 9%. Сумма операций, которые были осуществлены физическими лицами с использованием банковских карт, возросла по сопоставлению с 2010 г. на 7, 9%, до 9, 87 трлн руб.
Список литературы
Список использованной литературы
1. Антонович О. А, Игнатов А.А. Банковские карты: понятие, виды, особенности // Банковский вестник. — 2013-№ 32 — С.53-55.
2. Березина М.П., Крупное Ю.С. Проблемы организации безналичных расчетов. Финансы. — 2010 г.;
3. Восходжова И.Н. Безналичные расчеты. — СПб.: — 2011 г.;
4. Воробьев И.И. Карточный бизнес — не карточный домик // Дело. — 2013 — № 9. — С.8-13.
5. Гучко А.А. Расчеты банковскими картами // Банковский вестник. — 2012 — № 2/259. — С.5-52.
6. Гусаров В.В. Стратегические направления развития рынка пластиковых карт // Банковский Вестник. — 2013 — № 4. — С.9-13.
7. Зубарев Г.А. Процессинговый центр как составляющая часть системы безналичных расчетов // Банковский Вестник. — 2012 — № 7. — С.32-33.
8. Ивасенко А.Г. Безналичные расчеты: сущность, проблемы и перспективы развития. — Н., 2010 г.;
9. Олехнович А.Е. Оценка эффективности функционирования электронных расчетов. — 2013 — № 2. — С.49-54.
10. Пластиковые карты: Практическая энциклопедия /А.А. Андреев, Е.Л. Быстрова и др.; Под ред.А. А. Андреева. — М.: Издательская группа «БДЦ-Пресс», 2012. — 576 с.
11. Пищик И.А. Состояние и перспективы развития платежной системы и безналичных расчетов // Банковский Вестник. — 2013 — № 17. — С.12-16.
12. Резников В.В. Безналичные формы расчетов. — М., 2012 г.;
* Категория работы носит оценочный характер в соответствии с качественными и количественными параметрами предоставляемого материала. Данный материал ни целиком, ни любая из его частей не является готовым научным трудом, выпускной квалификационной работой, научным докладом или иной работой, предусмотренной государственной системой научной аттестации или необходимой для прохождения промежуточной или итоговой аттестации. Данный материал представляет собой субъективный результат обработки, структурирования и форматирования собранной его автором информации и предназначен, прежде всего, для использования в качестве источника для самостоятельной подготовки работы указанной тематики.
Источник: referatbank.ru
Банковские пластиковые карточки как один из видов безналичных расчетов
Развитие денежного обращения проявляется, в первую очередь, в эволюции самих денег – денежной формы стоимости товаров. В условиях товарно-денежного обращения эта форма постоянно изменялась.
Процесс возникновения денег связан с процессом обмена товаров. Этот обмен вначале был редким, случайным, единичным явлением, напоминающим современный бартер. В этом случае обмениваемый товар находится в относительной форме стоимости, а противостоящий ему – в эквивалентной. По мере развития общественного разделения труда обмен становится более регулярным и один товар обменивается на несколько или даже все товары. Такая форма меновой стоимости считается полной или развернутой формой с несколькими эквивалентами.
Рост числа обмениваемых товаров затруднял процесс купли-продажи, так как не всегда покупатель и продавец могли найти друг друга на рынке. По мере развития товарных отношений из среды эквивалентов стал выделяться единый для всех рынков эквивалент. Он и стал деньгами.
Существуют две основные концепции происхождения денег: рационалистическая и эволюционная[1]. Согласно рационалистической концепции деньги это результат соглашения между людьми. Эволюционная концепция объясняет происхождение денег как продукт развития товарного производства и процесса обмена.
Роль денег долгое время выполняли драгоценные металлы: золото и серебро. Массовое использование бумажных денег началось в XVIII веке.
Бумажные деньги появились в ходе длительного процесса. Изначально их выпуск был связан с естественным стиранием металлических монет и преднамеренной их порчей государственной властью. Впоследствии бумажные деньги в качестве денежных знаков стали широко использоваться государством для покрытия своих расходов (бюджетных дефицитов). Причина обесценивания бумажных денег заключалась в том, что их количество не регулировалось и не ограничивалось реальными потребностями товарооборота.
Кредитные деньги возникли в период развитого капитализма. Они стали обслуживать не только обмен товаров, но и функционирование (движение) капитала. Активная эволюция денег как средства платежа в экономически развитых странах наблюдается на протяжении последних сорока лет, а с начала девяностых годов, и в России.
В современной экономике видами денег, выступающими как законное средство платежа, являются:
· наличные деньги – банкноты и металлические монеты;
· безналичные деньги – то есть средства на счетах в кредитно-банковских учреждениях.
В обращении РФ находятся банкноты достоинством в 5, 10, 50, 100, 500 и 1000 руб.
Наличные деньги – те, что находятся на руках у населения и обслуживают розничный товарооборот, а также личные платежно-расчетные операции. Таким образом, наличность – это металлические и бумажные деньги, которые передаются из рук в руки в натуральном виде. Наличность в монетной форме удобна в виде денежной мелочи, а также для использования в кассовых аппаратах и автоматах. Доля монетных денег в общей денежной массе постоянно снижается.
Бумажные деньги обслуживают денежное обращение в форме банкнот (банковских билетов, выпускаемых Центральным банком страны) и казначейских билетов (они выпускаются государственным казначейством). Обе формы представляют собой государственные бумажные деньги. Бумажные деньги, как и разменная монета, постепенно теряют свое значение.
Вторым видом денег являются безналичные деньги – это основная масса денежных средств на банковских счетах. Безналичные деньги также называют депозитными, или кредитными деньгами безналичного расчета. Они обслуживают оптовый товарооборот и платежно-расчетные операции между предприятиями, корпорациями и банками.
Поскольку оптовый товарооборот в 3-3,5 раза превышает розничный, то депозитные деньги доминируют в общей денежной массе в обращении. Внедрение в банковскую практику компьютерной техники и новейших средств связи сопровождается дальнейшим сокращением сферы использования наличных денег. Так, например, наличными деньгами получают заработную плату в Англии всего 10% занятых, во Франции – менее 10, в Германии – около 5, в США – 1%.
В развитых странах на практике в настоящее время четко проявилась общая тенденция к переводу денежных расчетов на систему безналичных платежей. Например, в США около 90% всей стоимости сделок и товарно-денежного оборота охватывают расчеты без использования наличных денег.
Наибольшее распространение среди средств безналичного денежного расчета имеют денежные чеки, а в последнее время – электронные деньги и их разновидность – пластиковые карточки. Чек – это денежный документ установленной формы, содержащий приказ владельца счета в кредитном учреждении о выплате его держателю указанной в чеке суммы. Основой чекового обращения служат депозитные вклады (отсюда и название – депозитные деньги). Таким образом, безналичные деньги на текущих счетах в банке с помощью чека легко превращаются в средство платежа.
Пластиковая карточка – это персонифицированный платежный инструмент, предоставляющий пользующемуся карточкой лицу возможность безналичной оплаты товаров и/или услуг, а также получения наличных средств в отделениях (филиалах) банков и банковских автоматах (банкоматах).
Кроме того, что банковская пластиковая карточка предоставляет круглосуточный доступ к банковскому счету, у ее держателя появляется целый ряд преимуществ перед наличными деньгами. К ним относятся (см. рис. 1):
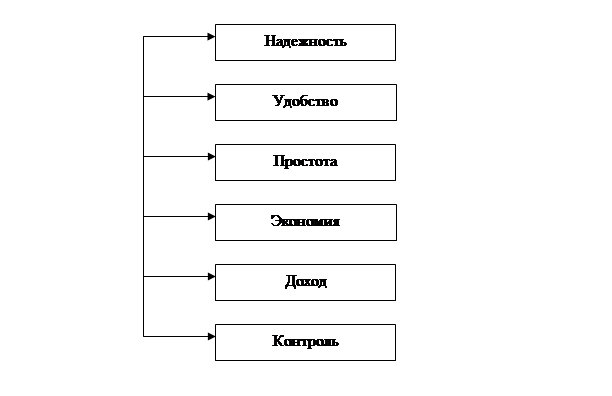
Рис. 1. Основные преимущества банковских пластиковых карт
Потеря банковской карточки не означает, что денежные средства пропали. Карточку могут украсть, вы можете ее потерять, она может сгореть при пожаре, но Ваши деньги все равно будут благополучно храниться на банковском счете. Если даже кто-либо и завладеет вашей карточкой, он не сможет воспользоваться Вашими денежными средствами вследствие надежной защиты.
У держателя карточки так же исчезают проблемы, связанные со сдачей при расчете за товары, услуги или работы. вам не смогут всучить фальшивые купюры, обсчитать и недодать сдачу, а ваш кошелек не будет распухать от банкнот маленького достоинства, к тому же не всегда стерильных.
При выезде за границу у держателя банковской карточки возникает гораздо меньше проблем, чем при вывозе наличных денег. Карточка является ключом доступа к денежным средствам на банковском счете, а значит, ее не надо ее декларировать. Так же отпадает необходимость обмена валюты на местную, так как при оплате товаров и услуг конвертация осуществляется автоматически.
При совершении валютно-обменных операций за пределами России снижаются связанные с этим расходы, так как конвертация осуществляется по более выгодному курсу, чем в обменных пунктах.
В отличие от наличных денег, которые представляют собой мёртвый груз, средства, размещённые на счёте в банке, которым пользуется держатель при проведении операций с использованием карточки, приносят дополнительный доход в виде процентов на остаток средств.
Имея карточку, весьма удобно контролировать семейный бюджет и вести домашнюю бухгалтерию. Держателю карточки не надо ломать голову, вспоминая, сколько и на что он потратил, так как всегда можно получить выписку со счета.
Пластиковая карточка представляет собой пластину стандартных размеров (85.6 мм 53.9 мм 0.76 мм), изготовленную из специальной, устойчивой к механическим и термическим воздействиям, пластмассы. Одна из основных функций пластиковой карточки – обеспечение идентификации использующего ее лица как субъекта платежной системы.
Для этого на пластиковую карточку наносятся логотипы банка-эмитента и платежной системы, обслуживающей карточку, имя держателя карточки, номер его счета, срок действия карточки и пр. Кроме этого, на карточке может присутствовать фотография держателя и его подпись. Алфавитно-цифровые данные – имя, номер счета и др. – могут быть эмбоссированы, т.е. нанесены рельефным шрифтом. Это дает возможность при ручной обработке принимаемых к оплате карточек быстро перенести данные на чек с помощью специального устройства – импринтера, осуществляющего «прокатывание карточки» (в точности так же, как получается второй экземпляр при использовании копировальной бумаги). Графические данные обеспечивают возможность визуальной идентификации карточки.
При выдаче карточки клиенту осуществляется ее персонализация – на нее заносятся данные, позволяющие идентифицировать карточку и ее держателя, а также осуществить проверку платежеспособности карточки при приеме ее к оплате или выдаче наличных денег. Процесс утверждения продажи или выдачи наличных по карточке называется авторизацией.
Для ее проведения точка обслуживания делает запрос платежной системе о подтверждении полномочий предъявителя карточки и его финансовых возможностей. Технология авторизации зависит от схемы платежной системы, типа карточки и технической оснащенности точки обслуживания. Традиционно авторизация проводится «вручную», когда продавец или кассир передает запрос по телефону оператору (голосовая авторизация), или автоматически, карточка помещается в POS-терминал или торговый терминал (POS – Point Of Sale), данные считываются с карточки, кассиром вводится сумма платежа, а держателем карточки со специальной клавиатуры – секретный ПИН-код (ПИН – Персональный Идентификационный Номер). После этого терминал осуществляет авторизацию либо устанавливая связь с базой данных платежной системы (on-line режим), либо осуществляя дополнительный обмен данными с самой карточкой (off-line авторизация). В случае выдачи наличных денег процедура носит аналогичный характер с той лишь особенностью, что деньги в автоматическом режиме выдаются специальным устройством – банкоматом, который и проводит авторизацию.
Графические данные обеспечивают возможность визуальной идентификации карточки. Карточки, обслуживание которых основано на таком принципе, могут с успехом использоваться в малых локальных системах – как клубные, магазинные карточки и т.п. Однако для использования в банковской платежной системе визуальной «обработки» оказывается явно недостаточно. Представляется целесообразным хранить данные на карточке в виде, обеспечивающем проведение процедуры автоматической авторизации. Эта задача может быть решена с использованием различных физических механизмов.
В карточках со штрих-кодом в качестве идентифицирующего элемента используется штриховой код, аналогичный коду, применяемому для маркировки товаров. Обычно кодовая полоска покрыта непрозрачным составом и считывание кода происходит в инфракрасных лучах. Карточки со штрих-кодом весьма дешевы и, по сравнению с другими типами карт, относительно просты в изготовлении. Последняя особенность обуславливает их слабую защищенность от подделки и делает поэтому малопригодными для использования в платежных системах.
Карточки с магнитной полосой являются на сегодняшний день наиболее распространенными – в обращении находится свыше двух миллиардов карт подобного типа. Магнитная полоса располагается на обратной стороне карты и, согласно стандарту ISO 7811, состоит из трех дорожек.
Из них первые две предназначены для хранения идентификационных данных, а на третью можно записывать информацию (например, текущее значение лимита дебетовой карточки). Однако из-за невысокой надежности многократно повторяемого процесса записи/считывания, запись на магнитную полосу, как правило, не практикуется, и такие карты используются только в режиме считывания информации.
Защищенность карт с магнитной полосой существенно выше, чем у карт со штрих-кодом. Однако и такой тип карт относительно уязвим для мошенничества. Тем не менее, развитая инфраструктура существующих платежных систем и, в первую очередь, мировых лидеров «карточного» бизнеса – компаний MasterCard/Europay является причиной интенсивного использования карточек с магнитной полосой и сегодня. Отметим, что для повышения защищенности карточек системы VISA и MasterCard/Europay используются дополнительные графические средства защиты: голограммы и нестандартные шрифты для эмбоссирования. На лицевой стороне карточки с магнитной полосой обычно указывается: логотип банка-эмитента, логотип платежной системы, номер карточки (первые 6 цифр – код банка, следующие 9 – банковский номер карточки, последняя цифра – контрольная, последние четыре цифры нанесены на голограмму), срок действия карточки, имя держателя карточки; на оборотной стороне – магнитная полоса, место для подписи.
В смарт-картах носителем информации является уже микросхема. У простейших из существующих смарт-карт – карт памяти – объем памяти может иметь величину от 32 байт до 16 килобайт.
Эта память может быть реализована или в виде ППЗУ (ЕРRОМ), которое допускает однократную запись и многократное считывание, или в виде ЭСППЗУ (EEPROM), допускающее и многократное считывание, и многократную запись. Карты памяти подразделяются на два типа: с незащищенной (полнодоступной) и защищенной памятью. В картах первого типа нет никаких ограничений на чтение и запись данных.
Доступность всей памяти делает их удобными для моделирования произвольных структур данных, что представляется важным в некоторых приложениях. Карты с защищенной памятью имеют область идентификационных данных и одну или несколько прикладных областей.
Идентификационная область карт допускает лишь однократную запись при персонализации, и в дальнейшем доступна только на считывание. Доступ к прикладным областям регламентируется и осуществляется по предъявлению соответствующего ключа.
Уровень защиты карт памяти выше, чем у магнитных карт, и они могут быть использованы в прикладных системах, в которых финансовые риски, связанные с мошенничеством, относительно невелики. Что же касается стоимости карт памяти, то они дороже, чем магнитные карты. Однако в последнее время цены на них значительно снизились в связи с усовершенствованием технологии и ростом объемов производства. Стоимость карты памяти непосредственно зависит от стоимости микросхемы, определяемой, в свою очередь, емкостью памяти.
Частным случаем карт памяти являются карты-счетчики, в которых значение, хранимое в памяти, может изменяться лишь на фиксированную величину. Подобные карты используются в специализированных приложениях с предоплатой (плата за использование телефона-автомата, оплата автостоянки и т.д.)
Карты с микропроцессором представляют собой по сути микрокомпьютеры и содержат все соответствующие основные аппаратные компоненты: центральный процессор, ОЗУ, ПЗУ, ППЗУ, ЭСППЗУ. Параметры наиболее мощных современных микропроцессорных карт сопоставимы с характеристиками персональных компьютеров начала восьмидесятых.
Операционная система, хранящаяся в ПЗУ микропроцессорной карты, принципиально ничем не отличается от операционной системы ПК и предоставляет большой набор сервисных операций и средств безопасности. Операционная система поддерживает файловую систему, базирующуюся в ЭСППЗУ (емкость которого обычно находится в диапазоне 1-8 Кбайта, но может достигать и 64 Кбайт) и обеспечивающую регламентацию доступа к данным.
При этом часть данных может быть доступна только внутренним программам карточки, что вместе со встроенными криптографическими средствами делает микропроцессорную карту высокозащищенным инструментом, который может быть использован в финансовых приложениях, предъявляющих повышенные требования к защите информации. Именно поэтому микропроцессорные карты (и смарт-карты вообще) рассматриваются в настоящее время как наиболее перспективный вид пластиковых карт.
Кроме того, смарт-карты являются наиболее перспективным типом пластиковых карт также и с точки зрения функциональных возможностей. Вычислительные возможности смарт-карт позволяют использовать, например, одну и ту же карту и в операциях с on-line авторизацией и как многовалютный электронный кошелек. Их широкое использование предполагается в системах VISA и Europay/MasterCard. В будущем, смарт-карты должны полностью вытеснить карты с магнитной полосой.
Принимающие карточку предприятия торговли/сервиса и отделения банков образуют сеть точек обслуживания карточки (или приемную сеть).
Для работы с пластиковыми карточками используют POS-терминалы и банкоматы.
POS-терминалы, или торговые терминалы, предназначены для обработки транзакций при финансовых расчетах с использованием пластиковых карточек с магнитной полосой и смарт-карт. Использование POS-терминалов позволяет автоматизировать операции по обслуживанию карточки и существенно уменьшить время обслуживания.
Возможности и комплектация POS-терминалов варьируются в широких пределах, однако типичный современный терминал снабжен устройствами чтения как смарт-карт, так и карт с магнитной полосой, энергонезависимой памятью, портами для подключения ПИН-клавиатуры (клавиатуры для набора ПИН-кода), принтера, соединения с ПК или с электронным кассовым аппаратом. Кроме того, обычно POS-терминал бывает оснащен модемом с возможностью автодозвона.
POS-терминал обладает «интеллектуальными» возможностями – его можно программировать. В качестве языков программирования используются ассемблер, а также диалекты C и Basic’а. Все это позволяет проводить не только on-line авторизацию карт с магнитной полосой и смарт-карт, но и использовать при работе со смарт-картами режим off-line с накоплением протоколов транзакций.
Последние во время сеансов связи передаются в процессинговый центр. Во время сеанса связи POS-терминал может также принимать и запоминать информацию, передаваемую ЭВМ процессингового центра. В основном это бывают стоп-листы, но подобным же образом может осуществляться и перепрограммирование POS-терминалов.
Стоимость POS-терминалов в зависимости от комплектации, возможностей, фирмы-производителя может меняться от нескольких сотен до нескольких тысяч долларов, однако обычно не превышает полутора-двух тысяч. Размеры и вес POS-терминала сопоставимы с аналогичными параметрами телефонного аппарата, а зачастую бывают и меньше.
Банкоматы – банковские автоматы для выдачи и инкассирования наличных денег при операциях с пластиковыми карточками. Кроме этого, банкомат позволяет держателю карточки получать информацию о текущем состоянии счета (в том числе и выписку на бумаге), а также, в принципе, проводить операции по перечислению средств с одного счета на другой. Очевидно, что банкомат снабжен устройством для чтения карты, а для интерактивного взаимодействия с держателем карточки – также дисплеем и клавиатурой. Банкомат оснащен персональной ЭВМ, которая обеспечивает управление банкоматом и контроль его состояния. Последнее весьма важно, поскольку банкомат является хранилищем наличных денег.
На сегодняшний день большинство моделей рассчитано на работу в on-line режиме с карточками с магнитной полосой, однако появились и устройства, способные работать со смарт-картами и в off-line режиме.
Для обеспечения коммуникационных функций банкоматы оснащаются платами X.25, а, в некоторых случаях, – модемами. Денежные купюры в банкомате размещаются в кассетах, которые, в свою очередь, находятся в специальном сейфе. Число кассет определяет количество номиналов купюр, выдаваемых банкоматом. Размеры кассет регулируются, что дает возможность заряжать банкомат практически любыми купюрами.
Банкоматы – стационарные устройства солидных габаритов и веса. Примерные размеры: высота – 1,5- 1,8 м., ширина и глубина – около 1 м., вес – около тонны. Более того, с целью пресечения возможных хищений их монтируют капитально. Банкоматы могут размещаться как в помещениях, так и непосредственно на улице и работать круглосуточно.
Особенностью продаж и выдач наличных по карточкам является то, что эти операции осуществляются магазинами и, соответственно, банками «в долг» – товары и наличные предоставляются клиентам сразу, а средства в их возмещение поступают на счета обслуживающих предприятий чаще всего через некоторое время (не более нескольких дней). Гарантом выполнения платежных обязательств, возникающих в процессе обслуживания пластиковых карточек, является выпустивший их банк-эмитент. Поэтому карточки на протяжении всего срока действия остаются собственностью банка, а клиенты (держатели карточек) получают их лишь в пользование. Характер гарантий банка-эмитента зависит от платежных полномочий, предоставляемых клиенту и фиксируемых классом карточки.
Характер лимитов и условия их использования могут быть весьма разнообразными. Однако в общих чертах все сводится к двум основным сценариям. Держатель дебетовой карточки должен заранее внести на свой счет в банке-эмитенте некоторую сумму. Ее размер и определяет лимит доступных средств. При осуществлении расчетов с использованием карточки синхронно уменьшается и лимит.
Контроль лимита осуществляется при проведении авторизации, которая при использовании дебетовой карточки является обязательной всегда. Для возобновления (или увеличения) лимита держателю карточки необходимо вновь внести средства на свой счет. Для обеспечения платежей держатель карточки может не вносить предварительно средства, а получить в банке-эмитенте кредит.
Подобная схема реализуется при оплате посредством кредитной карточки. В этом случае лимит связан с величиной предоставленного кредита, в рамках которого держатель карточки может расходовать средства. Кредит может быть как однократным, так и возобновляемым.
Возобновление кредита в зависимости от договора с держателем карточки происходит после погашения либо всей суммы задолженности, либо некоторой ее части. Как кредитная, так и дебетовая карточки могут быть также корпоративными. Корпоративные карточки предоставляются компанией своим сотрудникам для оплаты командировочных или других служебных расходов.
Корпоративные карточки компании связаны с каким-либо одним ее счетом. Карточки могут иметь разделенный и неразделенный лимиты. В первом случае каждому из держателей корпоративных карт устанавливается индивидуальный лимит. Второй вариант больше подходит небольшим компаниям и не предполагает разграничение лимита.
Корпоративные карточки позволяют компании детально отслеживать служебные расходы сотрудников. Семейные карточки в определенном смысле аналогичны корпоративным – право произведения платежей в рамках установленного лимита предоставляется членам семьи держателя карточки. При этом дополнительным пользователям предоставляются отдельные персонализированные карточки.
Банк-эмитент, выпуская карточки и гарантируя выполнение финансовых обязательств, связанных с использованием выпущенной им пластиковой карточки как платежного средства, сам не занимается деятельностью, обеспечивающей ее прием предприятиями торговли и сферы услуг. Эти задачи решает банк-эквайер, осуществляющий весь спектр операций по взаимодействию с точками обслуживания карточек:
обработку запросов на авторизацию,
перечисление на расчетные счета точек средств за товары и услуги, предоставленные по карточкам,
прием, сортировку и пересылку документов (бумажных и электронных), фиксирующих совершение сделок с использованием карточек,
распространение стоп-листов (перечней карточек, операции по которым по тем или иным причинам на сегодняшний день приостановлены) и другие услуги.
Кроме того, банк-эквайер может осуществлять выдачу наличных по карточкам, как в своих отделениях, так и через принадлежащие ему банкоматы. Банк может и совмещать выполнение функций эквайера и эмитента. Следует отметить, что основными, неотъемлемыми функциями банка-эквайера являются финансовые, связанные с выполнением расчетов и платежей точкам обслуживания.
Что же касается перечисленных выше технических атрибутов его деятельности, то они могут быть делегированы эквайером специализированным сервисным организациям – процессинговым центрам. Выполнение эквайерами своих функций влечет за собой расчеты с эмитентами. Каждый банк-эквайер осуществляет перечисление средств точкам обслуживания по платежам держателей карточек банков-эмитентов, входящих в данную платежную систему. Поэтому соответствующие средства (а также, возможно, средства, возмещающие выданную наличность) должны быть затем перечислены эквайеру этими эмитентами. Оперативное проведение взаиморасчетов между эквайерами и эмитентами обеспечивается наличием в платежной системе расчетного банка (одного или нескольких), в котором банки – члены системы открывают корреспондентские счета.
Источник: mydocx.ru