
Желание иметь собственную квартиру часто разбивается о реалии высокой цены на недвижимость, и молодые семьи вынуждены откладывать долгожданную покупку на неопределённый срок. Поскольку в нашей стране единожды выдаётся материнский капитал и прописано пять способов его использования, то актуальным становится погашение ипотеки материнским капиталом.
Как происходит данный процесс в рамках действующего законодательства и какие документы понадобятся, пришло время разобраться в нашей статье.

В чем взаимосвязь материнского капитала и ипотеки
Многие молодые семьи активно интересуются вопросом приобретения собственного жилья. Посредством привлечения средств, выданным государством в качестве материнского капитала. Согласно последним изменениям в программе финансирования, средства можно использовать на погашение ипотечного кредита не дожидаясь того момента, когда ребёнку исполнится 3 года. Каковы условия погашения и как осуществить все манипуляции правильно, рассмотрим далее.
ПФР Погашение ипотеки материнским капиталом
Источник: ipoteka51.ru
Как погасить ипотеку материнским капиталом

Admin

Рождение или усыновление ребенка, когда в семье уже есть первенец – волнительное событие. И у родителей, кроме еще одного чада, появляется право на весомый финансовый бонус от государства. И чаще всего эту крупную сумму мамы и папы пускают на погашение ипотеки.
Ниже подробно расскажем, как погасить ипотеку материнским капиталом и про важные нюансы, которые следует знать и учитывать родителям ребёнка.
- Порядок погашения ипотеки маткапиталом
- Общий порядок погашения ипотеки материнским капиталом
- Требования к жилищу, приобретаемому за счёт материнского капитала
- Правомерен ли отказ
- Что делать в случае отказа
Порядок погашения ипотеки маткапиталом
Потратить материнский капитал на ерунду и попросту глупо, и невозможно. Существует только несколько вариантов того, куда его можно использовать. Одним из них является расширение жилой площади.
Это вполне логично, ведь с появлением нового члена семьи потребность в увеличении квадратных метров обычно ощущается очень остро.
А так как далеко не у всех есть возможность сразу заплатить всю сумму за новое жильё, то молодым семьям нередко приходится взять ипотеку – займ у банка для этих целей. Вот на него-то и можно пустить маткапитал.
Общий порядок погашения ипотеки материнским капиталом
- Чтобы осуществить задуманное, нужно обращаться в ПФР для подачи заявления о распоряжении деньгами, имея пакет документов на руках. В их числе должны находиться бумаги, подтверждающие владение кем-то из родителей собственностью и наличие банковского займа на оную, со справкой, оговаривающей размер долгового остатка.
- После рассмотрения заявления и согласия с ним ПФР перечислит деньги материнского капитала в банк, а тот, вместе с остальной суммой, переведет продавцу жилища.
- Далее с тем, кто продал квартиру, счастливый покупатель больше не взаимодействует. Квартира считается принадлежащей родителям, использовавшим маткапитал, но находящейся в залоге.
Фактически ипотека – это залог недвижимости банку. А чтобы это учреждение прекратило держать руку на пульсе Вашей жизни, предстоит еще выплатить долг до конца.
Почему не нужно использовать материнский капитал
Какие нужны документы для погашения ипотеки маткапиталом
Итак, первый шаг к подобному распоряжению этими деньгами – документы. Если собрать их пакет неверно, ПФР не одобрит заявление. Поэтому подойти к вопросу подготовки бумаг следует весьма тщательно.
- Документ, удостоверяющий личность того, кто владеет сертификатом и желает им распорядиться. Это кто-либо из родителей или законный опекун.
- СНИЛС заявителя.
- Заявление установленного образца, которым податель информирует ПФР о распоряжении деньгами.
- Сам сертификат на маткапитал.
- Кредитный договор (чтобы подтвердить цель использования денег – улучшение жилищных условий этой семьи).
- Банковская справка, которая указывает остаток долга.
- Обязательство собственника (того, кто берет обязательства перед банком и распоряжается капиталом), заверенное у нотариуса, которое предписывает оформить жильё на всех членов семьи после погашения кредита.
- Дополнительные документы, которые могут потребовать в частных случаях. Например, если заявление подает не владелец материнского капитала, а кто-то другой, у него должно быть нотариально оформленная доверенность на это.
После принятия пакета документов ПФР отправляет заявление на рассмотрение. Сколько Вы будете собирать бумаги – зависит только от Вас, а вот ПФР имеет ограниченное время на принятие решения, максимально – до месяца, после чего еще месяц дается им на выплату средств.
Но точное время всех процедур неизвестно. У кого-то все происходит быстро, и уже через тройку недель их деньги перечисляются банку, а кто-то ждет все два месяца. В любом случае, планируя свои действия, лучше закладывать в ожидание максимум.
Если собственник изменил свое мнение, то в течении всего срока рассмотрения он имеет право отозвать заявление. Но после перечисления средств это становится невозможным. Потому изначально нужно хорошенько подумать, на что вы хотите их потратить.
Кстати, если залоговая квартира может быть впоследствии продана, пускать на нее выданные государством деньги не следует. Иначе при решении продать такую недвижимость придется получать разрешение опекунского совета.
Ну а оформлять квартиру на всех членов семьи после выплаты долга придется в любом случае. Нарушение этого обязательства является поводом для того, чтобы ПФР инициировал судебное разбирательство и отозвал выплату материнского капитала.
Требования к использованию материнского капитала под ипотеку
Не так давно использование материнского капитала регулировалось одним условием — можно было использовать только по достижению ребенком, за которого его получили, возраста трех лет. Но теперь этого ограничения не существует.
И даже имея на руках новорожденного, родители могут начать процесс погашения ипотеки этими средствами.
- Родители должны иметь сертификат, т.е., право на этот государственный бонус. Выдается он лишь единожды, за второго, третьего ребенка, ну и так далее. За какое именно чадо его получить – решают родители.
- Материнский капитал так и называется, потому что ранее выдавался только матери. Но правила изменились – теперь его может получить и отец-одиночка. Кредит на жилище с использованием этих денег папа ребенка тоже может оформить на себя, но лишь при условии, что с мамой малыша он состоит в официально зарегистрированном браке. Один из родителей тогда будет являться заемщиком, а второй – созаемщиком.
- Стоимость квартиры или дома должна равняться сумме капитала и займа. Получить лишние деньги на обустройство покупаемой жилплощади таким образом не получится.
- Лишение родительских прав = лишение на капитал мамы. Если ребенка, за которого получены финансы, отбирает орган опеки, деньги изымаются.
Требования к жилищу, приобретаемому за счёт материнского капитала
- Помещение должно быть изолированным. Неважно, что это будет – квартира, ее доля (если родители – собственники всех остальных долей), дом.
- Недвижимость должна подходить для круглогодичного жительства (можно купить и дачу, которая, по сути, будет пригодна только летом, но в любом случае у нее должен быть статус жилого дома, или ИЖС).
- Жилище должно подходить под все санитарные и технические нормы.
- Помещение обязательно должно находиться на территории РФ.
- А еще в такой недвижимости должна быть возможность зарегистрировать жителей. Т.е., потратить маткапитал на апартаменты не получится.
Способы использования материнского капитала под ипотеку
Казалось бы, в использовании денег за рождение ребенка ничего сложного. Написал заявление в ПФР, деньги перечислили покупателю, и просто платишь себе остаток по кредиту дальше и все.
Но не все так просто. Оказывается, существует 3 способа потратить эти финансы.
Нюансы и варианты использования маткапитала под ипотеку
Как первоначальный взнос. Далеко не все банки одобряют подобное решение заемщиков. Поди узнай – а вдруг заявитель без работы, или его доход существенно сокращен вследствие выхода в отпуск по уходу за ребенком?
Потому требования к таким заемщикам ужесточаются – более высокий процент, более краткий срок выплат и т. п. Но те банки, которые соглашаются на это, обычно дают два займа – на первоначальный взнос и на основной долг.
Причем проценты по первому набегут уже за время рассмотрения заявления в ПФР. А от заемщика потребуют хотя бы 5% суммы первого взноса заплатить своими, «живыми» деньгами.
Важно! Если из материнского капитала уже брались деньги на иные дозволенные нужды, то этот способ его использования уже невозможен.
Как погашение основного тела долга. Наиболее распространенная форма использования капитала мамы для оплаты ипотеки. И самая безопасная для банков, ведь сама ипотека уже оформлена. По заявлению владельца сертификата сумма госпомощи просто вносится на счет банка, погашается большая часть займа, вследствие чего уменьшается срок оставшихся выплат, но их сумма остается неизменной.
А вот чтобы вместо этого уменьшить обязательный ежемесячный платеж, заявитель должен отдельно обратиться в банк для пересчета.
Как оплата процентов за кредит. Оформление такой схемы – редкость. Она оправдана только в случае, если досрочное погашение точно не планируется.
Какой бы способ использования этих средств Вы не выбрали, учитывайте, что оплатить ими штрафы и пени невозможно.
Лучшие и надёжные банки
Ипотека – начинание, требующее больших вложений, да и сумма маткапитала не мала. Поэтому к выбору банка следует подойти весьма внимательно.
- Сбербанк «Приобретение готового жилья» и «Приобретение строящегося жилья»
- Раффайзенбанк «Квартира в новостройке», «На недвижимость под залог имеющегося жилья», «Квартира на вторичном рынке», и даже специальная «Ипотека с материнским капиталом».
- Альфа-банк «Кредит на квартиру» (на вторичную недвижимость), «Строящееся жильё».
- ВТБ «Новостройка», «Вторичное жильё».
Но, как нам уже известно, использовать средства маткапитала можно не только для первого взноса, но и для погашения уже ранее взятого займа.
Но бывает так, что проценты по кредиту становятся неподъемными. Например, именно так получается, если суммарный доход семьи из-за ухода мамы в отпуск по уходу за ребенком снижается. И платить обязательные взносы уже кажется невозможным.
Для таких случаев придумана программа рефинансирования – смены банковского учреждения ради более выгодных процентов.
Фактически банк, у которого Вы хотите выплачивать кредит в дальнейшем, погашает задолженность в другом аналогичном учреждении и оформляет займ у себя. И в каждом из вышеназванных банков имеется соответствующая программа.
Нюансы использования средств государственной помощи
- Если родители по какой-либо причине утратили права на материнский капитал, им может воспользоваться сам ребенок, за рождение которого его получили, но только по достижению им возраста 23 лет. Потратить эти деньги можно будет все так же на оговоренные законом цели. В том числе для того, чтобы погасить свою ипотеку.
- Если остаток долга полностью перекрывается материнским капиталом, то заявитель может затребовать возвращения ранее внесенных страховых выплат.
- С существенных трат по закону РФ гражданин имеет право получить налоговый вычет, т. е., возврат потраченной суммы (не всей, конечно, а только частично), в том числе и на покупку квартиры. Но на трату материнского капитала это правило не распространяется, так как фактически человек не несет убытка.
Причины отказа
И все же, несмотря на официальное разрешение использовать средства госпомощи для улучшения жилищных условий, ПФР одобряет данную процедуру не всем.
- Неполный пакет документов для подачи заявления, или же ошибки в оном;
- Лишение заявителя родительских прав на ребенка, с рождением которого был оформлен маткапитал;
- Совершение заявителем действия, расцененного судом как преступление против детской личности;
- Имеющиеся постоянные или временные ограничения использования материнского капитала для опекуна.
- Изъятие ребенка из семьи органами опеки.
Правомерен ли отказ
- Объявление причины. ПФР не имеет право умалчивать о том, почему Ваше заявление отклонено.
- Форма объявления. Устный отказ ничего не значит. Юридической силы у него нет. Решение ПФР должно поступать только письменно.
- Сама причина. Правомерным считается отказ только по одному из поводов, описанных выше. Если Фонд приводит какие-то иные – это незаконно.
Что делать в случае отказа
Причины отказа варьируются по сложности дальнейших действий. Например, в первом случае достаточно лишь исправить ошибку в заявлении (ПФР обязан указать ее) или дополнить пакет документов недостающими бумагами, после чего заново подать прошение.
А если речь идет о временном ограничении действий с материнским капиталом для опекуна, то достаточно дождаться истечения указанного срока.
Но вот с остальными причинами все совсем не так просто. Они являются серьезными, а значит, простым исправлением документов тут не обойтись.
Каждая из прочих причин для отказа влечет собой не только запрет на использование финансов капитала конкретно на ипотеку, но и лишает заявителя права на оный вообще.
Впрочем, если родители не согласны с отказом ПФР и считают его неправомерным, они могут обжаловать это решение в суде. А кроме судебного иска, также рекомендуется направить жалобу в стоящую выше ПФР инстанцию.
Еще можно попробовать привлечь и СМИ. Но к подобным действиям следует прибегать исключительно в случае полной уверенности в незаконности решения Фонда и своей правоте. В противном случае это больнее всего ударит по Вам.
Понравилась статья? Поделитесь с друзьями:
Похожие статьи:
- Куда лучше вложить деньги
- Куда лучше инвестировать 10000 долларов
- ТОП-8 вариантов, куда сейчас лучше вложить деньги, чтобы 100% сохранить их и они не пропали
Источник: p-business.ru
Как взять ипотеку с использованием материнского капитала: какие банки выдают и что для этого нужно
С появлением детей у большинства семей возникает острая потребность в приобретении либо расширении собственного жилья. Если у семьи совсем нет денег на квартиру, тогда для них самый оптимальный вариант покупки недвижимости – это ипотека с материнским капиталом. О том, как вложить материнский капитал в ипотеку, поговорим в этой статье.
Самое основное о материнском капитале
Для увеличения рождаемости наше государство с 01 января 2007 г. оказывает финансовую поддержку семьям с детьми. Данная поддержка осуществляется в соответствии с программой о материнском (семейном) капитале или МСК.
Размер выплаты и кто имеет право получить?
В 2007 г. материнский капитал был утвержден в сумме 250 тыс. руб. Затем ежегодно сумма увеличивалась в соответствии с уровнем инфляции. Однако, начиная с 2015 г., размер МСК не менялся и замер на отметке – 453 026 руб.
Утвержденная в 2007 г. программа материнского капитала была рассчитана на 10 лет до 2016 года включительно. Однако срок действия программы уже дважды продлевали. Теперь она действует до 31 декабря 2021 г.
Условия для получения сертификата на МСК:
- оба родителя или кто-то один должны быть гражданами России;
- ребенок, рождение которого дает семье право на МСК, должен быть гражданином России и появиться на свет позже 01 января 2007 г.;
- в семье уже есть хотя бы один ребенок;
- семья впервые использует право на МСК.
Сертификат получают преимущественно женщины. Однако в законе определены случаи, когда материнский капитал может быть выдан мужчине или даже детям.
На что можно потратить?
Закон строго ограничивает направления расходования средств маткапитала.
Попытки обналичить сертификат либо использовать его в целях, которые не указаны в законе, влекут за собой требование Пенсионного фонда РФ вернуть потраченные суммы и даже уголовную ответственность.
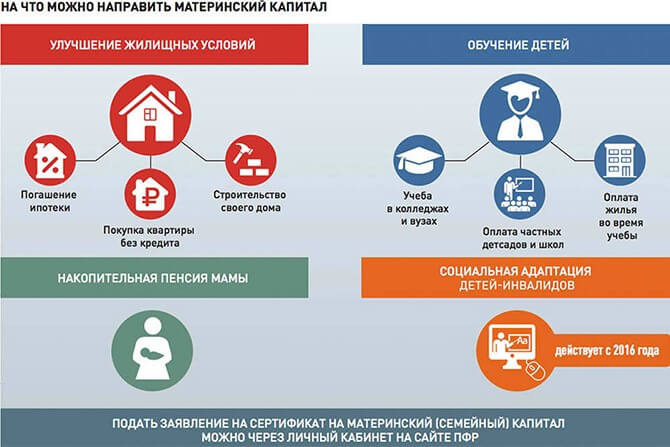
- Решить жилищный вопрос.
- Оплатить образование своим детям, в том числе дошкольное.
- Направить средства на формирование пенсии.
- Приобрести необходимые для детей-инвалидов товары и услуги.
- Ежемесячно, начиная с 01.01.2018 г., получать выплату, связанную с появлением в семье второго ребенка.
Чаще всего деньги направляются на приобретение жилья в ипотеку. Для этого можно:
- внести первоначальный взнос по ипотечному кредиту;
- погасить основной долг и проценты по уже оформленному ипотечному кредиту.
При этом сертификатом позволено воспользоваться сразу, как только вы его получите.
Важно! Закон требует обязательного оформления в общую долевую собственность жилья, на приобретение которого были потрачены средства МСК. Доли должны быть выделены на каждого члена семьи
Родители определяют величину доли для каждого ребенка и составляют обязательство, которое необходимо заверить у нотариуса. После покупки квартиры или полного погашения ипотеки данное обязательство необходимо выполнить.
Как именно будут выделены доли (соглашением об определении долей или договором дарения), родители определяют при составлении обязательства. Подписав все необходимые документы о наделении детей правом собственности на доли, они передаются в Росреестр для регистрации.
Рассмотрим, как внести средства МСК в счет погашения действующего ипотечного кредита и как оплатить первый взнос.
Гасим уже взятую ипотеку
Если квартира была куплена в ипотеку до того, как был получен сертификат, то закон все равно разрешает направить маткапитал на погашение кредитного обязательства. Соберите документы в соответствии со следующим перечнем.

Затем предоставьте их копии вместе с оригиналами в отделение Пенсионного фонда. Перевод денег в банк будет осуществлен в срок, не превышающий одного месяца и 10 рабочих дней, начиная с момента, когда было подано заявление, если, конечно, у ПФР не возникнет оснований для отказа.
Оплачиваем маткапиталом первоначальный взнос
Непременным условием для получения ипотеки является первоначальный взнос, размер которого должен составлять не менее 15 % от цены, планируемой к приобретению квартиры. Если у семьи нет достаточной суммы, то для уплаты первого взноса некоторые кредитные организации принимают МСК.
В данном случае банк либо увеличивает сумму кредита на размер маткапитала, либо выдает еще один заем равный соответствующей сумме. Эти деньги перечисляются продавцу квартиры как первый взнос.
Затем после регистрации ипотеки и права собственности на жилье заемщик обращается в ПФР с заявлением о перечислении в банк средств МСК. После перечисления денег банк пересчитает ежемесячный платеж и составит обновленный график платежей.
Какие банки выдают ипотеку с участием материнского капитала?
Не каждая кредитная организация охотно принимает средства МСК для уплаты первоначального взноса по ряду причин:
- наличие сертификата не гарантирует платежеспособность заемщика;
- в залоге у банка оказывается жилье, в том числе с несовершеннолетними собственниками. Если заемщик окажется неспособным погашать кредит, то с реализацией такой квартиры возникнут сложности.
Тем не менее количество кредитных организаций, принимающих средства МСК, ежегодно увеличивается. Для таких заемщиков разрабатываются специальные кредитные продукты. Условия кредитования различные, но наиболее выгодные предлагают крупные банки с государственным участием, в частности Сбербанк или ВТБ.
Условия предоставления ипотечных кредитов при покупке квартиры с использованием материнского капитала.
| Банк | Сбербанк | ВТБ | Открытие | Газпромбанк | Россельхозбанк |
| Ипотечная программа | Ипотека плюс материнский капитал | Новостройка/вторичное жилье | Квартира + Материнский капитал / Новостройка + Материнский капитал | Первичный и вторичный рынок | Молодая семья и материнский капитал |
| Ставка | от 8,9 % | от 9,1 % | от 8,7% | от 9 % | от 9,3 % |
| Срок | до 30 лет | ||||
| Минимальная сумма кредита | 300 тыс. руб. | 600 тыс. руб. | 500 тыс. руб. | 500 тыс. руб. | 100 тыс. руб. |
| Первоначальный взнос | от 15 % с учетом средств МСК | от 10 % с учетом средств МСК | от 10 % с учетом средств МСК | от 10 % (взнос может быть уменьшен на сумму МСК, но не менее чем до 5 %) | от 15 % с учетом средств МСК |
Порядок действий при оформлении ипотеки
Выбрав подходящий банк, можно приступать к первому шагу для получения кредита на покупку жилья, а именно одобрению ипотеки.
Шаг 1. Получить одобрение в банке.
Основное условие для одобрения ипотеки – это наличие и подтверждение стабильного дохода. Если женщина, на имя которой выдан сертификат, находится в декретном отпуске и не имеет официального заработка, то основным заемщиком по ипотеке может выступить супруг, а женщина автоматически станет созаемщиком по кредиту.
Стоит также учесть, что банк выдает кредит в сумме, не превышающей 85 % от стоимости жилья. Это значит, что, используя только средства МСК для оплаты первоначального взноса в размере 453 тыс. руб., приобретаемая квартира не должна быть дороже 3 млн. руб., потому что кредит может быть выдан на сумму не более 2 млн. 567 тыс. руб.
Первым делом необходимо рассчитать примерный ежемесячный платеж и оценить свои возможности по оплате кредита. Для этого очень удобно использовать ипотечные калькуляторы, которые есть на сайтах всех ведущих банков страны.

Если ежемесячный платеж вас не испугал, то можно смело направлять в банк заявку на ипотеку. Сделать это можно непосредственно в офисе кредитной организации либо направить заявку онлайн.
Перечень документов в разных банках может отличаться. Подробный список можно посмотреть на сайте конкретного банка. Ниже представлен стандартный пакет документов для подачи заявки на ипотеку Сбербанка.

Также потребуется предоставить:
- сертификат на МСК;
- все свидетельства о рождении на детей до 18 лет;
- свидетельство о заключении брака.
В течение недели банк примет решение об оформлении ипотеки. На практике решение выдается уже на второй день. В одобренной заявке содержится максимальная сумма кредита, максимальный срок и ставка процента по кредиту. Представитель кредитной организации обязательно позвонит и пригласит на собеседование, чтобы уточнить все условия заявки и, возможно, попросит предоставить дополнительные документы.
Заявка действительна в течение определенного времени, которое банк определяет самостоятельно. Как правило, срок действия заявки составляет не более 90 дней. За этот срок необходимо подобрать квартиру и собрать документы.
Шаг 2. Подобрать недвижимость и получить согласование.
Подобранная квартира должна понравиться не только покупателю, но и быть одобрена банком, который выделяет средства на ее покупку. Для этого необходимо направить следующие документы по квартире:
- заключение эксперта о стоимости квартиры;
- свидетельство о регистрации прав собственности;
- выписка из Росреестра о сделках с квартирой;
- если квартиру продает супружеская пара, то потребуется заверенное у нотариуса согласие второго супруга на продажу квартиры.
Банк проверит представленные документы и выдаст заключение в течение 3 – 5 дней. Получив одобрение, можно идти в банк для заключения сделки.
Шаг 3. Заключить сделку и пройти регистрацию в Росреестре.
На данном этапе порядок действий будет следующий:
- Подписание договора ипотечного кредитования. Предварительно можно ознакомиться с шаблоном договора и заранее уточнить у ипотечного менеджера все непонятные моменты. При подписании кредитного договора необходимо тщательно проверить всю ключевую информацию и особое внимание уделить графику погашения, в котором прописана сумма ежемесячного платежа.
- Заключение договора купли-продажи квартиры. Целесообразно сразу прописать в договоре размеры долей детей и родителей.
- Регистрация сделки в Росреестре. Для регистрации сделки в Росреестр передаются необходимые документы. При этом регистрируется не только смена собственника, но также и залог в пользу банка, то есть ипотека. Результат регистрации будет отражен в выписке из ЕГРН.
Шаг 4. Обратиться в ПФР.
Для того чтобы средства МСК были перечислены в банк, необходимо обратиться в ПФР для распоряжения средствами маткапитала. Список документов для предоставления:
- заявление владельца сертификата о распоряжении средствами МСК;
- сертификат МСК;
- паспорт и СНИЛС владельца сертификата МСК;
- свидетельство о браке;
- договор ипотечного кредитования.
В установленный срок ПФР принимает решение и перечисляет деньги в банк.
Шаг 5. Получить в банке обновленный график платежей.
Так как перечисление средств МСК займет около 1 – 2 месяцев, то за этот период придется оплачивать всю стоимость кредита. Как только деньги поступят, банк пересчитает ежемесячный платеж и подготовит обновленный график платежей.
Сроки оформления сделки
Итак, посчитаем примерный срок покупки квартиры в ипотеку с использованием средств МСК.
- Получение одобрения заявки на кредит – 2 дня.
- Поиск недвижимости и сбор документов – от 1 до 2 месяцев.
- Одобрение подобранной недвижимости банком – не дольше 5 дней.
- Оформление сделки – 2 дня.
- Регистрация сделки в Росреестре – от 3 до 9 дней.
- Заявление в ПФР и перечисление средств МСК в банк – не дольше месяца и 10 рабочих дней.
Итого потребуется около 3 – 4 месяцев, из которых больше всего времени придется потратить на поиск квартиры и сбор документов.
Заключение
Взять ипотеку под маткапитал – это отличная возможность для семей приобрести собственное уютное жилье. В своей квартире вам будет комфортно растить и воспитывать детей. При этом купить квартиру можно всего за 3 месяца со дня получения сертификата даже без денег на первоначальный взнос. Собственная квартира – это реальность, даже если у вас совсем нет накоплений!
Большинство людей опасаются брать ипотеку из-за высоких процентных ставок и переживают, что однажды не смогут расплатиться по кредиту. Для этого рекомендуется регулярно отслеживать процентные ставки по ипотеке в разных банках, чтобы вовремя воспользоваться возможностью рефинансирования уже оформленного кредита.
Это поможет сократить ежемесячный платеж и в целом уменьшить переплату по кредиту. Тем более что в последнее время наметилась устойчивая тенденция снижения ставок по ипотечным кредитам. Уже работает программа льготного ипотечного кредитования, но это уже совсем другая история…
Пишите в комментариях как быстро вам удалось купить квартиру в ипотеку с маткапиталом, в каком банке и под какой процент взяли кредит?
Источник: vsvoemdome.ru