
Перерасчет зарплаты за прошлый период — это коррекция заработка работника в случае изменения условий оплаты труда или обнаружении счетной ошибки. Пересчитать выплаты можно только в определенных ситуациях.
Попробуйте бесплатно систему КОНСУЛЬТАНТПЛЮС
Попробуйте бесплатно систему КОНСУЛЬТАНТПЛЮС
Что говорит законодательство
Условия оплаты труда каждого наемного работника определяются в трудовом или гражданско-праWowом договоре. Работодатель обязан производить выплаты, установленные в соглашении, в полном объеме и в оговоренный срок.
Если заработок был исчислен не в полном объеме или за работником числится переплата, то работодатель вправе произвести перерасчет. Причем недоплаченные деньги работодателю придется выплатить в любом случае. А вот переплату можно не взыскивать. Это решение принимает работодатель в индивидуальном порядке.
Законодательно установлены следующие основания для пересчета:
- счетная ошибка;
- вознаграждения, исчисляемые по итогам года;
- изменение условий труда по договору;
- повышение МРОТ;
- по решению суда;
- по решению комиссии по трудовым спорам;
- предписания инспекторов ГИТ;
- индексация заработка;
- простой, невыполнение норм труда или обязанностей;
- неотработанные авансы и отпуска.
Для каждого основания перерасчета предусмотрены свои особенности. За несоблюдение требований на перерасчет зарплаты за прошлые месяцы предусмотрена ответственность.
Как включить премии в базу среднего заработка полностью, без перерасчета на коэф.
Изменения в условиях оплаты труда
Размер и порядок оплаты труда относятся к существенным условиям трудового соглашения. И при любой корректировке договоренностей работодатель должен не только отразить изменения в договоре. Также требуется пересчет зарплаты.
Зачастую изменения заработка производится в связи с повышением уровня оплаты труда в компании, повышением МРОТ или изменением системы оплаты труда в организации полностью. Во всех случаях работники должны быть уведомлены о предстоящих изменениях и перерасчете зарплаты в установленном порядке.
Сокращение уровня заработной платы проводят гораздо реже. Но обстоятельства могут сложиться и таким образом. При ухудшении условий оплаты труда работников должны уведомить об изменении размеров вознаграждения не менее чем за два календарных месяца. Такой же срок предусмотрен и для сокращения. Например, когда работника переводят с полной ставки на 0,75 или полставки.
Коротко напомним, как оформить перерасчет заработной платы. Во-первых, требуется приказ или иное распоряжение руководителя об изменении условий оплаты труда. Затем новые правила и порядок расчета закрепляются в трудовом договоре с работником. К примеру, заключается дополнительное соглашение.
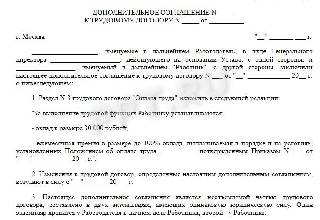
На основании правильно оформленной кадровой документации бухгалтер произведет перерасчет заработной платы сотрудника, условия оплаты труда которого изменились.
Годовая премия: как и за что выплачивается
Ошибки в зарплатных расчетах
От ошибок не застрахован никто. Бухгалтер расчетного стола — не исключение. Поэтому ошибки в исчислении заработка сотрудников — дело распространенное. Как исправлять выявленный недочет, зависит от результата ошибки.
Например, может возникнуть необходимость произвести перерасчет зарплаты, если обнаружена недоплата. Иными словами, работнику было выплачено по факту меньше, чем он заработал. Работодатель должен исправить недочет и перечислить деньги. Причем никакого дополнительного согласия от подчиненного на пересчет в большую сторону не требуется. Основанием для доплаты является приказ руководителя.
Если обнаружена переплата, то ситуация меняется кардинально. Работодатель может простить переплату подчиненному. Например, в счет поощрения за хорошую работу или по доброте своей душевной. Но также вправе и удержать излишек, издав приказ.
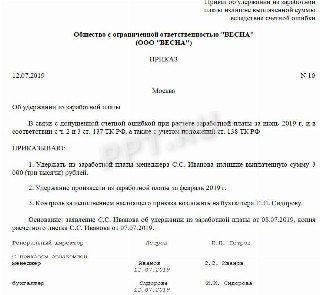
Требуется соблюсти ряд требований:
- Срок удержания не может превышать одного календарного месяца с момента ошибки.
- Работник должен оформить заявление на перерасчет заработной платы или письменное согласие на удержание.
- Допускается оформить возврат через кассу. То есть подчиненный возвращает излишек одной суммой сразу.
- Возможны частичные изъятия из заработка. Например, в размере 25% от зарплаты, до полного погашения переплаты. Определяется в заявлении работника на перерасчет зарплаты.
- Подчиненный вправе оспорить требования работодателя удержать переплату.
Согласие работника оформляется в виде документа.

Даже при письменном согласии подчиненного нельзя удержать из зарплаты сотрудника больше, чем установлено на законодательном уровне: перерасчет заработной платы ( статья ТК РФ № 137 ) не может превышать ограничений по максимальным размерам удержаний. Придется перенести часть изыскания на следующий месяц.
Счетной ошибкой следует считать арифметические недочеты при исчислении заработной платы. Также к ним относят и программные сбои при работе в специализированных бухгалтерских программах. А вот технические ошибки (например, ошибки при занесении данных в программу, использование в расчете неправильных данных), совершенные по вине работодателя, счетными не являются. Коррекция зарплаты по техническим ошибкам не производится.
Перерасчеты зарплаты по судебным решениям
Одно из оснований, по которым работодателю придется произвести перерасчет заработной платы за прошлый год, является решение суда или заключение иного уполномоченного органа. Например, решение государственной инспекции по труду или заключение комиссии по трудовым спорам.
Решение о пересчете заработка может быть принято как по инициативе работника, так и по требованию работодателя. Все зависит от обстоятельств. Например, если наниматель не выплатил заработок своевременно и в полном объеме, то подчиненный может добиться справедливости через суд.
Также и работодатель вправе потребовать удержать излишне перечисленные вознаграждения через суд. Например, если работник получил аванс, но не отработал его. Аналогичное обращение в суд может потребоваться, если работник отгулял отпуск за неотработанный полностью год.
Как выполнить пересчет
Единого порядка для пересчета не существует — все ситуации индивидуальны. Перечислим ключевые правила и рекомендации:
- Исправления допускается внести вручную. Или использовать для начисления специализированные бухгалтерские программы.
- Корректировку расчетов производите только на основании распорядительной документации.
- Если нужно произвести удержание из заработка, то обязательно получите согласие работника.
- Соблюдайте сроки пересчетов при выявлении ошибок. Исправить счетный недочет в начислении можно только в течение календарного месяца.
Удержать зарплату без письменного согласия подчиненного нельзя, вне зависимости от видов выплат и оснований к перечислению. Работник может оспорить любые действия нанимателя через суд.
Кадровое оформление
Все изменения в оплате должны быть задокументированы. В том числе и пересчеты. Оформление документов представим в сводной таблице.
Ошибка в расчетах
Приказ бухгалтерии произвести перерасчет заработной платы, подписанный руководителем.
Письменное согласие работника на удержание из заработка.
Заключение или решение судебного органа, комиссии по трудовым спорам или требование инспектора ГИТ.
Допускается оформить распоряжение об исполнении судебного решения.
Изменение условий оплаты труда
Приказ об изменении оплаты.
Дополнительное соглашение к трудовому договору.
Положение по оплате труда при изменении СОТ.
Уведомления работников об изменении оплаты (при уменьшении выплат).
Новое штатное расписание (при сокращении ставок).
Тарификационные списки и тарификации.
Приказ руководителя об увеличении МРОТ.
Дополнительное соглашение к трудовому договору.
Сроки и периоды давности для перерасчета
Пересчитать вознаграждения работников можно не всегда. Важно соблюдать сроки давности. Законодатели установили следующие ограничения:
- в отношении трудящихся допускается проводить пересчеты в течение всего срока действия трудового договора;
- если нужно произвести перерасчет заработной платы после увольнения, это допускается только в течение трех месяцев с момента расторжения трудового договора либо со дня, когда работник узнал о недоплате.
При нарушении трудовых прав у потерпевшей стороны есть всего три календарных месяца, чтобы обратиться в суд. Срок давности исчисляется с момента совершения правонарушения либо с момента, когда потерпевшая сторона узнала о нарушении прав.
Исковые сроки перерасчета заработной платы при недоплате по трудовым спорам могут быть увеличены, но только при уважительных причинах. Например, болезнь самого истца, несчастный случай, природный катаклизм либо заболевание близких родственников. Обстоятельства придется подтвердить документально.
Спорные вопросы и ситуации перерасчета зарплаты
Ответим на самые популярные вопросы о пересчете заработка.
1. Можно ли пересчитать доходы подчиненного за прошлые периоды?
Можно. Трудовое законодательство не ограничивает сроков пересчета. Но при наличии любых разногласий придется решать споры в судебном порядке.
2. Допускается ли перерасчет после увольнения?
Да, допускается. Работник вправе обратиться за пересчетом в течение трех месяцев с момента увольнения. Либо в течение трех месяцев со дня, в котором стало известно о недоплате.
3. Как пересчитать зарплату работающему пенсионеру?
По общим правилам. Для работающих пенсионеров не предусмотрено никаких исключений, ограничений и привилегий для перерасчета зарплаты.
4. Как быть с налогообложением?
Пересчитайте налоги и взносы в том расчетном периоде, в котором была выявлена ошибка либо осуществлен пересчет. При удержании суммы с подчиненного НДФЛ и страховые взносы подлежат уменьшению. Выявили недоплату — пересчитайте налоги, сборы и взносы в сторону увеличения.
5. Работодатель отказывается выплатить недоплату по зарплате, как быть работнику?
- обратитесь с письменным заявлением к работодателю;
- продублируйте заявление в профсоюзный комитет организации;
- если ответа или действий не последовало, обратитесь в трудовую инспекцию (лично, по почте, через интернет);
- обратитесь в суд с исковым заявлением о нарушении трудовых прав.
Работодатель несет административную ответственность за нарушение норм трудового законодательства. Размер штрафных санкций зависит от степени тяжести нарушения и срока давности проступка.
Источник: ppt.ru
Департамент общего аудита о перерасчете среднего заработка при выплате годовой премии
Системой премирования Организации предусмотрена выплата годовой премии частями – в декабре текущего года и в апреле следующего года. Так, годовая премия по итогам 2017 года была выплачена двумя платежами – в декабре 2017 года и в апреле 2018 года.
В январе, феврале, марте, апреле 2018 года сотрудники ходили в очередные отпуска (при расчете среднего заработка была учета первая часть премии, выплаченной в декабре 2017г).
Вопрос: Следует ли пересчитать отпускные сотрудникам за вышеуказанные периоды, в связи с выплатой второй части годового вознаграждения в апреле 2018г.?
Согласно статье 114 ТК РФ работникам предоставляются ежегодные отпуска с сохранением места работы (должности) и среднего заработка.
На основании статьи 139 ТК РФ для всех случаев определения размера средней заработной платы (среднего заработка), предусмотренных настоящим Кодексом, устанавливается единый порядок ее исчисления.
Особенности порядка исчисления средней заработной платы, установленного настоящей статьей, определяются Правительством Российской Федерации с учетом мнения Российской трехсторонней комиссии по регулированию социально-трудовых отношений
В соответствии с пунктом 15 Постановления Правительства РФ от 24.12.07 № 922 «Об особенностях порядка исчисления средней заработной платы» при определении среднего заработка вознаграждение по итогам работы за год, единовременное вознаграждение за выслугу лет (стаж работы), иные вознаграждения по итогам работы за год, начисленные за предшествующий событию календарный год, включается независимо от времени начисления вознаграждения.
Таким образом, премия подлежит включению в расчёт среднего заработка не зависимо от времени выплаты. Отсюда следует, что сумма среднего заработка, выплаченная в текущем периоде до выплаты премии , подлежит пересчёту.
Аналогичная позиция содержится в Письме Роструда от 03.05.07 № 1253-6-1:
«Вознаграждение по итогам работы за год, начисленное за предшествующий календарный год, учитывается в размере 1/12 за каждый месяц расчетного периода независимо от времени начисления вознаграждения, если расчетный период отработан полностью (п. 14 Положения).
Таким образом, при расчете среднего заработка для всех отпусков, предоставляемых в 2007 г ., учитывается вознаграждение по итогам работы за 2006 г . независимо от времени его начисления.
Если средний заработок был рассчитан без учета вознаграждения по итогам работы за год, то после его начисления следует произвести перерасчет среднего заработка с учетом вознаграждения по итогам работы за год с соответствующей доплатой.»
Таким образом, при выплате в апреле 2018г. 2-ой части премии по итогам работы за 2017г. Организации следует пересчитать выплаты по среднему заработку, начисленные и выплаченные в январе — апреле 2018г.
Отметим, что сроки произведения такого перерасчета законодательно не установлены.
По нашему мнению, такой перерасчет следует произвести в периоде выплаты анализируемой 2-ой части годовой премии.
Коллегия Налоговых Консультантов, 28 мая 2018 года
Ответы на самые интересные вопросы на нашем телеграм-канале knk_audit
Источник: www.mosnalogi.ru
Перерасчет выплат, определяемых исходя из среднего заработка, с учетом годовой премии (Полякова В.Э., Грищенкова А.В.)
Ситуация: В компании в мае 2013 г. была начислена и перечислена работникам премия по итогам работы за 2012 г. Данная премия предусмотрена системой оплаты труда, входит в фонд оплаты труда, начисляется на основании положения об оплате труда работников компании, утвержденного приказом руководителя компании (далее — положение), и рассчитывается пропорционально отработанному времени.
С января по май 2013 г. работникам организации проводились начисления за период нахождения в очередных отпусках и в командировках исходя из среднего заработка.
Вопрос: Нужно ли производить работникам перерасчет выплат, которые определялись исходя из среднего заработка, с учетом премии по итогам работы за 2012 г.? Если перерасчет нужен, то с какого периода его делать?
Ответ: В соответствии с законодательством премии по итогам года должны учитываться при расчете среднего заработка за период, включающий год, за который были начислены премии, независимо от времени их начисления. Следовательно, компании необходимо произвести перерасчет в отношении всех выплат, которые определялись исходя из среднего заработка за 2012 г. и были начислены с января 2013 г. Обоснуем данный вывод.
Учет сумм премий при расчете выплат, определяемых исходя из среднего заработка. В рассматриваемой ситуации с января по май 2013 г. работникам компании проводились начисления за период нахождения в очередных отпусках и в командировках.
Из положений ст. ст. 114 и 167 Трудового кодекса РФ следует, что при предоставлении работнику ежегодного отпуска или направлении его в служебную командировку ему гарантируется сохранение среднего заработка. В силу ст. 139 ТК РФ для всех случаев определения размера средней заработной платы (среднего заработка), предусмотренных Кодексом, устанавливается единый порядок ее исчисления.
Следовательно, размер выплат на период нахождения в отпусках и командировках определяется единообразно исходя из размера среднего заработка.
В ст. 139 ТК РФ закреплен общий принцип: для расчета средней заработной платы учитываются все предусмотренные системой оплаты труда виды выплат, применяемые у соответствующего работодателя, независимо от источников этих выплат.
Положением об исчислении заработной платы конкретизирован вид выплат, которые учитываются при расчете среднего заработка. В частности, согласно пп. «н» п. 2 данного Положения к выплатам, учитываемым при расчете заработной платы, относятся премии и вознаграждения, предусмотренные системой оплаты труда.
———————————
Положение об особенностях порядка исчисления средней заработной платы утверждено Постановлением Правительства РФ от 24 декабря 2007 г. N 922.
Из п. 3.1 внутрифирменного положения следует, что в структуру оплаты труда работников компании наряду с должностным окладом и другими выплатами включается премия по результатам достижения ключевых показателей эффективности за год.
Таким образом, премия, начисленная работникам компании по итогам года, включается в систему оплаты труда и должна учитываться при расчете средней заработной платы.
Порядок учета премий и вознаграждений при определении среднего заработка установлен в п. 15 Положения об исчислении заработной платы. В силу данной нормы вознаграждение по итогам работы за год, единовременное вознаграждение за выслугу лет (стаж работы), иные вознаграждения по итогам работы за год, начисленные за предшествующий событию календарный год, учитываются независимо от времени начисления вознаграждения. Судебные органы при определении размера среднего заработка также исходят из того, что значение имеет не день выплаты премии, но период, за который соответствующая премия начислена .
———————————
Определение Санкт-Петербургского городского суда от 15 февраля 2011 г. N 33-2091/2011, Кассационное определение Ярославского областного суда от 14 октября 2010 г. по делу N 33-5392. В указанных судебных актах речь идет о расчете среднего заработка при определении размера выплат, причитающихся работнику в связи с вынужденным прогулом или увольнением ввиду ликвидации организации. Вместе с тем в силу ст. ст. 178, 394 ТК РФ данные выплаты так же, как и выплаты, производимые работнику за период нахождения в очередных отпусках и в командировках, рассчитываются исходя из среднего заработка работника, т.е. в соответствии со ст. 139 ТК РФ и Положением об исчислении заработной платы.
Как следует из описания ситуации, премии были начислены работникам по итогам работы за 2012 г. Значит, премии по итогам года должны учитываться при расчете среднего заработка за 2012 г., несмотря на то что они были начислены в мае 2013 г.
Законодательно прямо не предусмотрена обязанность работодателя производить перерасчет сумм выплат, причитающихся работнику в связи с выплатой премии в таких случаях. Вместе с тем из приведенных положений законодательства следует, что средняя заработная плата должна быть рассчитана работодателем с учетом премии. В сложившейся ситуации выполнение этой обязанности невозможно без дополнительного перерасчета произведенных выплат.
К аналогичному выводу приходят органы исполнительной власти. Так, в Письме от 3 мая 2007 г. N 1253-6-1 Федеральная служба по труду и занятости разъяснила, что если средний заработок был рассчитан без учета вознаграждения по итогам работы за год, то после его начисления следует произвести перерасчет среднего заработка с учетом вознаграждения по итогам работы за год с соответствующей доплатой.
———————————
Указанное разъяснение было дано в соответствии с ранее дейстWowавшим Постановлением Правительства РФ от 11 апреля 2003 г. N 213 «Об особенностях порядка исчисления средней заработной платы». Вместе с тем данным нормативным актом были предусмотрены аналогичные правила учета премий по итогам года при расчете среднего заработка.
Таким образом, в связи с начислением премии за 2012 г. компании необходимо произвести перерасчет всех выплат, которые определялись исходя из среднего заработка.
Сроки перерасчета. В силу п. 4 Положения об исчислении заработной платы расчет среднего заработка работника производится исходя из фактически начисленной ему заработной платы и фактически отработанного им времени за 12 календарных месяцев, предшествующих периоду, в течение которого за работником сохраняется средняя заработная плата. Средний дневной заработок для оплаты отпусков и выплаты компенсации за неиспользованные отпуска исчисляется за последние 12 календарных месяцев.
Таким образом, базой для исчисления среднего заработка является заработная плата, в том числе премии, за предшествующие 12 календарных месяцев. Выплаты, начисляемые с января 2013 г., производились без учета премии за 2012 г. Следовательно, компания должна сделать перерасчет в отношении всех выплат, которые были начислены с января 2013 г.
Если вы не нашли на данной странице нужной вам информации, попробуйте воспользоваться поиском по сайту:
Источник: lexandbusiness.ru
Премия после увольнения
Компенсационные выплаты после увольнения работника представляют для него большой интерес. Работодатели часто отказываются выплачивать премию после ухода сотрудника. Далее мы попробуем разобраться, нужно ли выплачивать премию после увольнения или нет.
Можно ли выплатить премию после увольнения
В законах не прописано четко, что выплата премии после увольнения сотрудника обязательна. Многие работодатели нарочно говорят, что прямых указаний государства по поводу выплаты премии нет, тем самым лишая работников компенсации. Однако сотрудник, который не нарушал трудовой договор, может претендовать на выплату премии после увольнения.
Нормативно-праWowая база
Начисление премии происходит согласно статье 129 ТК РФ. В этом документе говорится, что если человек уволен, это не должно лишать его права на получение заслуженной компенсации.
Условия для начисления премии сотруднику после увольнения

- сотрудник должен работать в период начисления вознаграждения;
- соблюдение условий трудового договора;
- отсутствие в нормативном акте о премировании оговорки, что начисление премии после увольнения не осуществляется.
Начисление годовой премии
Годовая премия начисляется за полный календарный год. Когда бухгалтер рассчитывает вознаграждение, он должен учитывать много факторов: увольнение по собственному желанию или по соглашению сторон; время, отработанное по факту; стаж работника.
При увольнении по собственному желанию: если человек хорошо трудился, не имел замечаний и штрафов, годовое вознаграждение начисляется независимо от того, уволился он или нет. Поощрения рассчитываются по итогу деятельности компании в новом расчетном периоде. Сотрудник вправе обратиться в арбитражный суд по истечении трех месяцев после невыдачи причитающейся суммы.
При увольнении по соглашению сторон: этот вариант увольнения представляет собой мирное соглашение между увольняющимся работником и руководителем. Нужно оформить документ, в котором будут прописаны все выплаты: зарплата, стимулирующие надбавки, премия. Если работник уволился до того, как вышел приказ о годовой компенсации, нужно этот факт прописать в соглашении, а также указать порядок получения премии после увольнения и размер суммы.
Расчет и выдача премии после увольнения
Начисленная уволенному работнику премия попадет в расходы на оплату труда в месяце начисления (для включения в состав расходов важно, чтобы такая премия упоминалась в трудовом договоре или локальном акте). Издайте приказ формы Т-11, бухгалтерия начислит деньги, выдаст их работнику и отразит в бухучете:
- Начисление отражается в корреспонденции со счетом 76: Дт 20 (23, 25, 26, 44) Кт 76.
- Также делаем проводку по начислению НДФЛ с премии: Дт 76 Кт 68.
- Выплата отражается в проводке Дт 76 Кт 50 (51).
- С премии платятся страховые взносы на пенсионное, медицинское и социальное страхование — стандартными проводками на затраты, суммы разбиваются по соответствующим субсчетам счета 69: Дт 20 (23, 25, 26, 44) Кт 69.
Поощрения начисляются после того, как работник ознакомился под роспись с нормативным актом. Если он будет не согласен с суммой компенсации, ему придется написать руководителю организации заявление с причиной и характером претензии.
При каких условиях работодатель может отказать в выдаче премии
После увольнения работника выплата поощрения не обязательна. Руководитель может отказать в выплате компенсации. В такой ситуации дело может дойти до суда, и суд будет на стороне работодателя при условиях:
- примечание в трудовом договоре об ограничениях начисления поощрений уволенному сотруднику (хотя некоторые суды в этом случае принимают сторону работника);
- документально зафиксированные дисциплинарные взыскания, штрафы, нарушения трудовой дисциплины трудящимся за время работы, которые относятся к начислению компенсации;
- не выполнен объем работ, согласно которому причитаются премиальные;
- у работника, обратившегося в суд, нет документов, подтверждающих факт работы в организации;
- злостное нарушение трудового договора сотрудником.
Налогообложение вознаграждения после увольнения работника
Если компенсация была выплачена не как материальная помощь, а как премия, она относится к доходам работника. Тогда бухгалтерия обязана отнести эти денежные средства к фонду оплаты труда и сделать исполнение на отчисления НДФЛ, взносов в ПФР,ФСС, ФОМС. Премиальные облагаются такими начислениями:
- НДФЛ — 13%, если работник является резидентом РФ; если же компенсация выплачивается иностранному гражданину, то ставка составит 30%;
- ПФР-22%;
- ФСС- 2,9%;
- ФОМС- 5,1%.
Ошибка при выплате премии
При расчете уже выплаченного вознаграждения может обнаружиться ошибка, которая приводит к завышению или к занижению ее суммы. Ошибки бывают счетные или они связаны с неправильным применением правил начисления.
Если ошибка привела к занижению премии, ее можно исправить, начислив необходимую сумму поощрений. Если сумма выплаченной премии завышена, работодателю, который хочет вернуть излишне выплаченные деньги, нужно обращаться в суд. Решение суда будет положительным, если получится доказать, что была допущена счетная ошибка.
Если при начислении вознаграждения была допущенная любая иная ошибка, бывший сотрудник вправе не возвращать излишне выплаченную ему сумму.
Автор статьи: Александра Аверьянова
Начисляйте премии, зарплату, отпускные и больничные в облачном сервисе для малого бизнеса Контур.Бухгалтерия. Здесь вы можете легко вести учет, платить налоги, отправлять отчеты через интернет. Избавьтесь от авралов и рутины, ознакомьтесь со всеми возможностями сервиса бесплатно в течение 14 дней.
Источник: www.b-kontur.ru
Пересчёт среднего при выплате годовой премии
31.10.2019 издан Приказ на выплату годовой премии за 2018 год. Отпуск, командировки которые были в 2019 году, пересчитали. Подлежит ли пересчёту 2018 год, отпускные и командировки которые были в 2018 году?
07 ноября 2019, 11:54 , Александр, г. Южно-Сахалинск
Ответы юристов
Иван Агибалов
Юрист, г. Москва
рейтинг 9.8
Общаться в чате
Здесь все зависит от оснований по которым производили перерасчет.
Если Вы работаете в бюджетной организации это соответственно распоряжение соответствующего вышестоящего ведомства или органа, если же Вы работаете в организации не относящейся к бюджетной, такой перерасчет оформляется локальным актом самого работодателя к примеру положением, коллективным договором.
Уточните Вы работаете по трудовому договору и каким документом был утвержден порядок перерасчета?
В соответствии со статьей
ТК РФ Статья 135. Установление заработной платы
Заработная плата работнику устанавливается трудовым договором в соответствии с действующими у данного работодателя системами оплаты труда.
Системы оплаты труда, включая размеры тарифных ставок, окладов (должностных окладов), доплат и надбавок компенсационного характера, в том числе за работу в условиях, отклоняющихся от нормальных, системы доплат и надбавок стимулирующего характера и системы премирования, устанавливаются коллективными договорами, соглашениями, локальными нормативными актами в соответствии с трудовым законодательством и иными нормативными праWowыми актами, содержащими нормы трудового права.
ТК РФ Статья 8. Локальные нормативные акты, содержащие нормы трудового права
Работодатели, за исключением работодателей — физических лиц, не являющихся индивидуальными предпринимателями, принимают локальные нормативные акты, содержащие нормы трудового права (далее — локальные нормативные акты)
При этом работодатель обязан работников знакомить под роспись с локальными актами касающимися их трудовой деятельности.
ТК РФ Статья 22. Основные права и обязанности работодателя
Работодатель обязан:
знакомить работников под роспись с принимаемыми локальными нормативными актами, непосредственно связанными с их трудовой деятельностью;
Отпуск, командировки которые были в 2019 году, пересчитали. Подлежит ли пересчёту 2018 год, отпускные и командировки которые были в 2018 году?
В целом перерасчет заработной платы, отпускных, командировочных работникам возможен с учетом роста цен, уровня инфляции, что закрепляется коллективным договором в порядке статьи
ТК РФ Статья 41. Содержание и структура коллективного договора
Содержание и структура коллективного договора определяются сторонами.
В коллективный договор могут включаться обязательства работников и работодателя по следующим вопросам:механизм регулирования оплаты труда с учетом роста цен, уровня инфляции, выполнения показателей, определенных коллективным договором;
Следовательно если по определенным причинам это затронуло 2018 год, за этот период также возможен перерасчет.
Источник: pravoved.ru