
PL, чтобы понять, на каком этапе начинается серьёзная потеря средств и как можно вывести компанию в плюс.
Как посчитать pl?
Чтобы узнать этот показатель, нужно от доходов отнять расходы на ежедневную деятельность компании (операционные расходы). Если показатель минусовый — бизнес работает в убыток, если близок к нулю — «в ноль», а если плюсовый — значит, получает прибыль.
Что входит в PL состоит из нескольких частей: выручка, расходы, операционная прибыль, рентабельность. Налоги и вывод денег также показаны, но они не влияют на показатель операционной прибыли. Операционная прибыль — главное, на что нужно смотреть в отчете PL?
Как рассчитывается PNL
- Если сделка открыта в Лонг: нереализованный PNL = (Цена маркировки – Начальный курс покупки) * Размер позиции.
- Если сделка открыта в Шорт: нереализованный P/L = (Начальный курс продажи – Цена маркировки) * Размер позиции.
Что такое PL в банке?
PL (Profit and Loss ) – отчет/прогноз о финансовых результатах (или, как говорили до недавнего времени, о прибылях и убытках). В отчете отражаются доходы и расходы компании по методу начисления. … CF (Cash Flow) — отчет/прогноз о движении денежных средств.
Лекция 15. Коэффициент P/E
Что входит в чистую прибыль?
Чистая прибыль представляет собой комплексный показатель, включающий все виды полученных фирмой доходов с учетом произведенных расходов. Если издержки компании превышают совокупность выручки от продаж и дополнительных прочих доходов, то можно говорить об отсутствии чистой прибыли и убыточности деятельности компании.
Что такое выручка и валовая прибыль?
В сумму выручки включается любой доход: продажа активов, оборудования, сопутствующих товаров. Валовая прибыль не учитывает налоги. Валовая прибыль — это разница между выручкой фирмы за определенный период и себестоимостью товаров (услуг) компании.
Что такое управленческий учет своими словами?
Простыми словами управленческий учет — это сбор финансовой и производственной информации с последующим ее анализом для дальнейшего использования в принятии стратегических решений руководством компании. Показатели управленческого учета необходимы для планирования и достижения целей предприятия.
Какие данные нужны для управленческого учета?
Три в одном: что должна содержать управленческая отчетность Управленческая отчётность «верхнего уровня» должна обязательно содержать три отчёта: отчёт о доходах и расходах; отчёт о движении денежных средств; управленческий баланс.
Что отражается в отчете о прибылях и убытках?
21. Отчет о прибылях и убытках должен характеризовать финансовые результаты деятельности организации за отчетный период. 22. В отчете о прибылях и убытках доходы и расходы должны показываться с подразделением на обычные и прочие.
Какую информацию показывает отчет о прибылях и убытках?
Отчет о прибылях и убытках характеризует результаты деятельности организации за отчетный период и показывает, каким образом она получила прибыли и убытки (путем сопоставления доходов и расходов).
ПОНЯТНАЯ ЛЕКЦИЯ про P&L (+ шаблон для составления P&L )
Для чего необходимы данные бухгалтерского баланса?
Бухгалтерский баланс – важнейшая форма бухгалтерской отчетности (форма №1), по которой можно судить о финансовом состоянии предприятия, о том, каким имуществом оно обладает и сколько имеет долгов. Бухгалтерский баланс содержит данные по состоянию на определенную дату (как правило, конец года или квартала).
Что показывают финансовые результаты?
Финансовые результаты — это итоги хозяйственной деятельности компании и ее подразделений, выраженные в виде финансовых показателей, таких, как прибыль (убытки) и рентабельность. Финансовый результат деятельности предприятия служит своего рода показателем значимости данного предприятия в народном хозяйстве.
Как рассчитать прибыль от бизнеса?
Формула расчета «Прибыль = Выручка – Затраты» проста и неизменна для любого вида прибыли, но изменяющаяся величина затрат дает возможность проанализировать этот показатель с разных ракурсов.
Источник: toptitle.ru
P l что это такое – PL)
на предыдущую страницу — к структуре финансового цикла
Рассмотрим следующий рисунок 8.
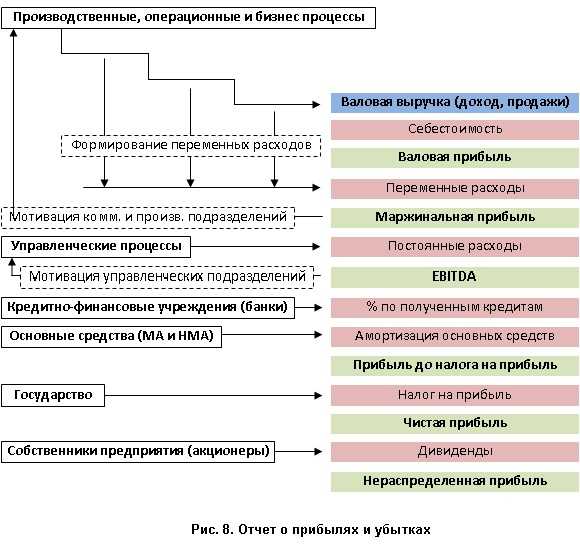
Здесь мы видим, что производство, предпродажная подготовка и непосредственно продажа продукции ставится во главу всех процессов предприятия, и, действительно, ведь если не будет продаж, то и не будет (даже потенциальной) положительной прибыли, ну а поскольку беззатратное существование предприятия не возможно, то со временем совокупные расходы сравняются с начальным капиталом и предприятие придется закрыть.
Сразу отметим, что с примерами реально действующих на практике форматов управленческих отчетов о прибылях и убытках (отчет PL)
Первоочередной целью финансового планирования является разработка финансовых отчетов, одним из которых является «Отчета о прибылях и убытках» (Profit and Loss report, PL прибыль и убытки приводятся без НДС. Налог на прибыль считается в два этапа: после предварительного расчета, выполняются корректировки, учитывающие в том числе задолженности прошлых периодов, и только после дополнительного расчета налога на прибыль в P; L? 2019
Отчет о прибылях и убытках (P L от своего бухгалтера или бухгалтера; однако они не анализируют данные, когда они их получают; они просто откладывают его в ящике.
Для большинства розничных продавцов, с которыми я работаю, они просто не знают, как читать или интерпретировать данные.
P L — это отчет о том, как вы выступали в течение определенного периода. Вместе эти документы составляют ваши финансовые отчеты.
Первая строка вашего P L — это расходы. В этом разделе учитываются все ваши расходы на запуск магазина. Обычно он разбивается на категории или ведра видов расходов.
Например, Стоимость проданных товаров (COGS) отражает стоимость инвентаря, которую вы должны внести. Этот раздел включает фрахт и любые скидки для знакомств, которые вы, возможно, получили от поставщик. В следующем разделе Операционные расходы (OPEX) это относится
Отчет о прибылях и убытках. PL отчет. В этом посте хотим описать этот кейс с помощью Power BI.
Итак, PL отчетом в “классическом” виде. Структура выручки — это выручка по разным типам автомобилей, структура расходов — себестоимость (по каждому типу), а так же операционные издержки (ФОТ, аренда, налоги, реклама продажи и прочие).
В отчете содержится несколько листов — первый является оглавлением. Вы можете покликать в отчете выше для перехода к каждому виду отчетности. Следующие 4 листа (Отчеты A, B, C, D) по своей сути одинаковые отчеты построенные на одном наборе данных, отражают разные возможности по визуализации в Power BI.
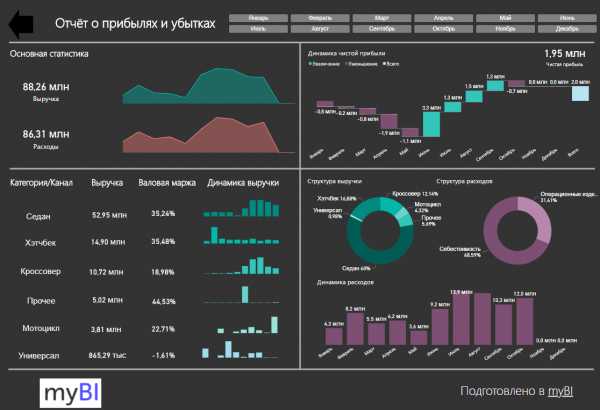
Наверно, это самая простая визуализация, которая сразу приходит в голову. В левой части отчета доходы, в правой расходы, посередине результат в виде прибыли. Круговые диаграммы доходов и расходов фильтруют графики динамики до каждым из них (попробуйте кликнуть на отчет). В структуру расходов можно углубиться, нажав на стрелку вниз над визуализацией, и посмотреть, какие именно операционные расходы мы несли, к примеру.
На пайчарт с доходами тоже можно покликать, чтобы посмотреть показатели по одной категории.
Кроме этого можно покликать на графики с динамикой, чтобы отфильтровать отчет по определенному месяцу.
А если требуется рассмотреть только какой-либо квартал — можно воспользоваться выпадающим слайсером наверху.
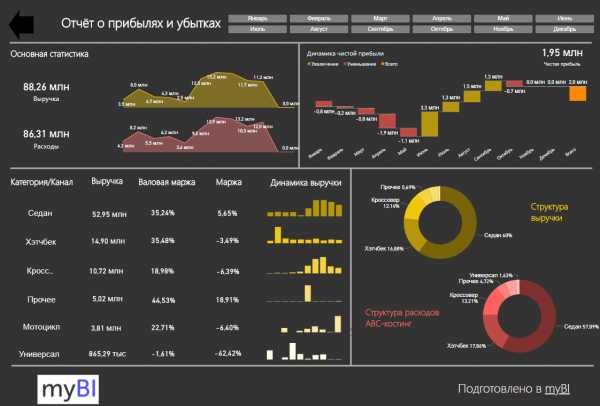
Он выглядит немного симпатичнее, хотя это, конечно, субъективный вопрос;) Главное, что он построен по другому принципу и решает уже другие задачи — в частности сравнение категорий по показателям выручки и валовой маржи.
Вы можете самостоятельно изучить функционал — на нем также можно пофильтровать отчет по какому-то параметру и провалиться в иерархию затрат.
Проблема этого отчета в том, что он показыват неполные данные по марже в прибыли в разрезе категорий. Наши затраты, как вы помните, состоят из себестоимости по каждой категории и операционных затрат, принадлежат всем категориям. В этом отчете данные по марже и прибыли в разрезе категорий отталкиваются от выручки по категории и себестоимости. Операционные расходы получаются неучтенными — они должны принадлежать всем (но в каких пропорциях?), а в этом отчете не принадлежат никому.
О том, как разбивать операционные (или “внутренние”) затраты между категориями (подразделениями/отделами/направлениями) можно написать отдельную большую статью — в разных организациях разные методы используются. В следующем отчете мы рассмотрели один из них.
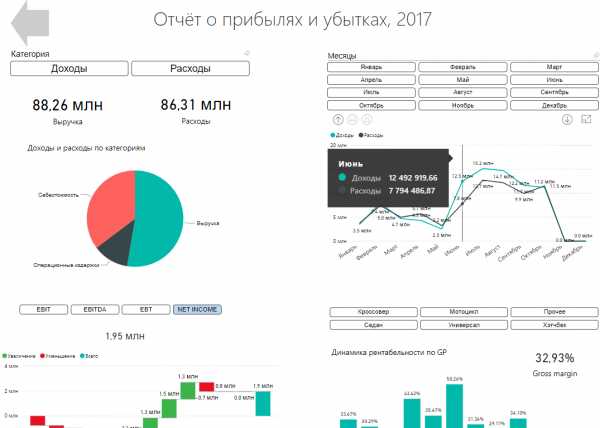
Он сильно похож на предыдущий по структуре, но за тем лишь исключением, что операционные издержки больше не присутствуют в отчете.
Retail practices. Финансовый отчет о прибыли и убытках
Финансово-экономический кризис внес свои корректировки, в развитие бизнеса, обнажив проблемы предприятий демонстрировавших ранее бурный рост за счет привлечения заемных средств. Деловые издания пестрят заголовками об уходе с розничного рынка Украины ведущих игроков. «Патерсон», «Детский Мир» «Домотехника», «Союз», «Арсен», «Окей» — либо меняют собственников, либо прекращают деятельность на территории Украины. Время безумного роста арендных ставок на коммерческую недвижимость прошло… Бизнес начал внимательно считать деньги и минимизировать затраты. В этом и заключается – позитивное влияние кризиса. «Пена» сошла, а рынок остался. Выжившие стали сильнее, мудрее, рассудительней.
Пришло понимание того, что каждое коммерческое предприятие должно генерировать стабильный финансовый поток. В этом состоит его основная цель и предназначение. Заработная плата, аренда, хозяйственные расходы должны возмещаться только за счет маржинального дохода. Бизнес в целом, и ритейл в частности, обязан покрывать свои операционные затраты и часть издержек головного офиса, возмещать владельцам амортизацию иначе его существование не целесообразно.
В этой публикации речь пойдет о ритейле. Для того чтобы проанализировать эффективность работы каждого отдельного магазина, я предлагаю использовать Финансовый отчет о прибыли и убытках компании (Profit-and-Loss Statement). Этот документ позволяет максимально эффективно управлять розничной сетью. Отчет состоит из 6 таблиц в формате Excel, умелое использование которых может значительно облегчить работу управляющему розничной сетью.
Таблица 1 «Бюджет»

Основные показатели в таб.1, на которые стоит обратить внимание:
- Продажи
- Маржа
- Операционные затраты и относительная величина Операционных затрат в общем объеме продаж
- Величина заработной платы и относительная величина Заработной платы в общем объеме продаж
- Величина затрат на Транспорт
- Аренда и относительная величина аренды в общем объеме продаж
В данных «Изменения» и «Динамика» рассчитываются увеличение/уменьшение продаж с аналогичным периодом предыдущего года.
Таблица № 2 «ПРОДАЖИ, МАРЖА и УБЫТКИ»
Самый увлекательный лист, с помощью которого менеджер может определить распределение продаж по группам товарам, маржинальный доход по каждой из групп, а также убытки, которые понесет предприятие от воровства.
Лист «ПРОДАЖИ, МАРЖА и УБЫТКИ» — самый трудный участок работы. Показатели данной таблицы очень тяжело спрогнозировать, а их влияние на Результат Нетто и EBITDA очень велико. На основании данной информации можно проводить анализ продаж с одного квадратного метра каждой группы товара и тем самым «чувствовать» эффективность каждого квадратного сантиметра и каждой полки магазина.

Лист № 3 «Денежные средства операционные»

В таблицу «Операционные денежные средства» необходимо внести все операционные затраты предприятия.
Ниже указаны основные статьи затрат любой розничной сети:
- Заработная плата
- Транспортные затраты
- Затраты на аренду
- Коммунальные затраты
- ИТ-затраты
- Маркетинговые услуги
- Материалы
- Страхование
- Оборудование
- Командировки
Таблица №4 «PL.
С помощью данных полученных в отчете Вы можете:
- Планировать жизнедеятельность магазина на этапе переговоров об аренде новых торговых точек. Анализируя предложенные арендные ставки и другие коммерческие условия договора аренды рассчитывается EBITDA магазина на следующий календарный год. Данные для объема продаж берутся исходя из планируемого распределения площадей под группы товаров и данных о продажах аналогичных действующих магазинов.
- Стимулировать работу персонала. Каждый директор ежемесячно вносит данные в Отчет PL действующего магазина с разными сценариями величины арендной ставки
- Рассчитывать «О» точки рентабельности каждого магазина сети.
- Проводить сравнительный анализ продаж и маржинального дохода прошлых и текущих периодов по месяцам и группам товаров. Анализировать тенденции и эффективность управленческих решений.
- Рассчитывать эффективное количество персонала и фонд заработной платы в течение всего года с помесячной разбивкой
* все значения в отчет должны быть внесены без учета НДС
Поделиться публикацией:
Подписывайтесь на наши новостные рассылки, а также на каналы Telegram , Vkontakte , Яндекс.Дзен чтобы первым быть в курсе главных новостей Retail.ru.
Добавьте «Retail.ru» в свои источники в Яндекс.Новости
Retail practices. Финансовый отчет о прибыли и убытках https://www.retail.ru
Финансово-экономический кризис внес свои корректировки, в развитие бизнеса, обнажив проблемы предприятий демонстрировавших ранее бурный рост за счет привлечения заемных средств. Деловые издания пестрят заголовками об уходе с розничного рынка Украины ведущих игроков. «Патерсон», «Детский Мир» «Домотехника», «Союз», «Арсен», «Окей» — либо меняют собственников, либо прекращают деятельность на территории Украины. Время безумного роста арендных ставок на коммерческую недвижимость прошло… Бизнес начал внимательно считать деньги и минимизировать затраты. В этом и заключается – позитивное влияние кризиса. «Пена» сошла, а рынок остался. Выжившие стали сильнее, мудрее, рассудительней.
Пришло понимание того, что каждое коммерческое предприятие должно генерировать стабильный финансовый поток. В этом состоит его основная цель и предназначение. Заработная плата, аренда, хозяйственные расходы должны возмещаться только за счет маржинального дохода. Бизнес в целом, и ритейл в частности, обязан покрывать свои операционные затраты и часть издержек головного офиса, возмещать владельцам амортизацию иначе его существование не целесообразно.
В этой публикации речь пойдет о ритейле. Для того чтобы проанализировать эффективность работы каждого отдельного магазина, я предлагаю использовать Финансовый отчет о прибыли и убытках компании (Profit-and-Loss Statement). Этот документ позволяет максимально эффективно управлять розничной сетью. Отчет состоит из 6 таблиц в формате Excel, умелое использование которых может значительно облегчить работу управляющему розничной сетью.
Таблица 1 «Бюджет»
Основные показатели в таб.1, на которые стоит обратить внимание:
- Продажи
- Маржа
- Операционные затраты и относительная величина Операционных затрат в общем объеме продаж
- Величина заработной платы и относительная величина Заработной платы в общем объеме продаж
- Величина затрат на Транспорт
- Аренда и относительная величина аренды в общем объеме продаж
В данных «Изменения» и «Динамика» рассчитываются увеличение/уменьшение продаж с аналогичным периодом предыдущего года.
Таблица № 2 «ПРОДАЖИ, МАРЖА и УБЫТКИ»
Самый увлекательный лист, с помощью которого менеджер может определить распределение продаж по группам товарам, маржинальный доход по каждой из групп, а также убытки, которые понесет предприятие от воровства.
Лист «ПРОДАЖИ, МАРЖА и УБЫТКИ» — самый трудный участок работы. Показатели данной таблицы очень тяжело спрогнозировать, а их влияние на Результат Нетто и EBITDA очень велико. На основании данной информации можно проводить анализ продаж с одного квадратного метра каждой группы товара и тем самым «чувствовать» эффективность каждого квадратного сантиметра и каждой полки магазина.
Лист № 3 «Денежные средства операционные»
В таблицу «Операционные денежные средства» необходимо внести все операционные затраты предприятия.
Ниже указаны основные статьи затрат любой розничной сети:
- Заработная плата
- Транспортные затраты
- Затраты на аренду
- Коммунальные затраты
- ИТ-затраты
- Маркетинговые услуги
- Материалы
- Страхование
- Оборудование
- Командировки
Таблица №4 «PL.
С помощью данных полученных в отчете Вы можете:
- Планировать жизнедеятельность магазина на этапе переговоров об аренде новых торговых точек. Анализируя предложенные арендные ставки и другие коммерческие условия договора аренды рассчитывается EBITDA магазина на следующий календарный год. Данные для объема продаж берутся исходя из планируемого распределения площадей под группы товаров и данных о продажах аналогичных действующих магазинов.
- Стимулировать работу персонала. Каждый директор ежемесячно вносит данные в Отчет PL действующего магазина с разными сценариями величины арендной ставки
- Рассчитывать «О» точки рентабельности каждого магазина сети.
- Проводить сравнительный анализ продаж и маржинального дохода прошлых и текущих периодов по месяцам и группам товаров. Анализировать тенденции и эффективность управленческих решений.
- Рассчитывать эффективное количество персонала и фонд заработной платы в течение всего года с помесячной разбивкой
* все значения в отчет должны быть внесены без учета НДС
финансовый, отчет, прибыль, убытки Retail practices. Финансовый отчет о прибыли и убытках
Источник: www.retail.ru