
Посчитать мультипликатор можно так: капитализацию компании (число акций в обращении, умноженные на цену) поделить на чистые активы. Чистые активы (капитал) — все активы компании минус все долги. Нам подходит значение меньше 1, но больше 0, когда капитализация меньше собственного капитала.
Чему равен мультипликатор?
Денежный мультипликатор — экономический коэффициент, равный отношению денежной массы к денежной базе и демонстрирующий теоретически возможную степень роста денежной массы за счёт кредитно-депозитных банковских операций.
Какой мультипликатор относится к рентабельности?
К ним относятся коэффициенты ROE (рентабельность собственного капитала), ROA (рентабельность активов), ROS (рентабельность выручки) и ROIC (рентабельность инвестированного капитала).
Как найти мультипликатор Макроэкономика?
m = ∆Y/ ∆A, где m – мультипликатор автономных расходов; ∆Y — изменение равновесного ВНП; ∆A -изменение автономных расходов, независимых от динамики дохода. Мультипликатор показывает, во сколько раз суммарный прирост (сокращение) совокупного дохода превосходит первоначальный прирост (сокращение) автономных расходов.
The Book Value and Price-to-Book Ratio (P/B Ratio) Explained: From Definition to Formulas & Examples
Как рассчитать P BV?
Как рассчитать P/BV (P/B) P = Qs * Ps, где P – капитализация компании; Qs – количество акций компании в обращении; Ps – рыночная стоимость одной акции компании.
Как рассчитать мультипликатор цена выручка?
Коэффициент Цена/Выручка (Price/Sales Ratio, P/S) оценивает компанию по объему продаж и дает представление о том, сколько инвестор платит за 1 рубль (доллар) ее выручки. Рассчитывается данный показатель как: P/S = Рыночная стоимость компании/Объем продаж
Что такое P E простыми словами?
P/E — это соотношение цены и прибыли. Это отношение текущей цены акции компании к годовой прибыли на одну бумагу. По сути, отношение цены к прибыли указывает на сумму в долларах, которую инвестор рассчитывает вложить в компанию, чтобы получать $1 из прибыли. Поэтому P/E иногда называют ценовым мультипликатором.
Что показывает мультипликатор налогов?
Что такое формула мультипликатора налога? Термин «налоговый мультипликатор» относится к мультипликатору, который является мерой изменения, наблюдаемого в валовом внутреннем продукте (ВВП) экономики в результате изменения налогов, введенных ее правительством.
Как найти простой мультипликатор?
Мультипликатор автономных расходов (простой мультипликатор) – это коэффициент, показывающий, во сколько возрастет равновесный ВВП при увеличении автономных расходов: μa = ∆Y/ ∆A.
Как найти функцию сбережения?
Функция потребления выглядит следующим образом: С(у) = С0 + MPC*Yv, где С0 – автономное потребление (не зависит от дохода); Yv – располагаемый доход.
Что показывает коэффициент P BV?
Коэффициент Р/BV (Price to Book Value, P/B (Price to Book), Цена/Балансовая стоимость) — показывает отношение рыночной цены акции к балансовой стоимости. Инвесторы с помощью P/B сравнивают рыночную стоимость компании с балансовой, таким образом они хотят понять, сколько они платят за чистые активы компании.
Коэффициент p/b или p/bv. Как считать и применять данный мультипликатор? Инвестиции для начинающих.
Что показывает мультипликатор P BV?
Можно сказать, что P/BV показывает, сколько стоит на рынке один рубль акционерной (балансовой) стоимости компании. Предполагается, что чем меньше P/BV, тем больший потенциал роста имеют акции. Но у этого мультипликатора есть один большой недостаток — он не учитывает будущих доходов компании.
Как рассчитать мультипликатор P E?
Соответственно, мультипликатор P/E будет рассчитан по формуле: 100 руб. (цена закрытия) / 10 руб. (прибыль на акцию) = 10 (мультипликатор P/E).
Как считать P B?
Балансовая стоимость (Book Value Ratio) — под ней понимаются чистые активы компании (капитал), то есть активы (Total Assets) минус обязательства (Total Liabilities, Total Debs). Таким образом, мы считаем P/BV = Рыночная капитализация / Капитал = 3834902 млн руб. / (5732382 — 1658856) млн руб.
Какой должен быть P E?
Это невысокий показатель, учитывая, что средний P/E по российским компаниям на текущий момент равен 8, а, например, по американским компаниям средний P/E сейчас равен 25. Чем ниже показатель P/E – тем лучше. Низкое значение коэффициента говорит о том, что акции компании недооценены.
Как оценивать P E?
Чтобы рассчитать значение Р/Е, разделите рыночную капитализацию компании на ее чистую прибыль. Вы увидите, какую прибыль создает компания на 1 акцию. Если P/E = 3,3 (5423 млрд /1620 млрд), то при покупке компании в настоящий момент срок окупаемости составит 3,3 года при условии, что норма прибыли не изменится.
Что такое мультипликатор в инвестициях?
Мультипликатор — это коэффициент, выражающий соотношение между приростом дохода и вызывающим этот прирост увеличением объема инвестиций. Он показывает зависимость прироста национального дохода от прироста инвестиций.
Источник: toptitle.ru
Как заработать на акциях. Урок 3. Price to Book. Bank of America


Мультипликатор P/B (аналог. P/BV, P/B ratio – Price Book Value, перевод: Цена / Балансовая стоимость) – показывает отношение рыночной стоимости акции к текущей стоимости чистых активов (собственный капитал). Чистые активы определяются как то, что останется у собственников компании после погашения своих обязательств. Используется для оценки недооцененности акций компании.
Поиск недооцененных акций для их покупки как стратегия была предложена Д. Грэхемом и Д. Доддом и называется стоимостным инвестированием (value investiment). Расчет финансовых мультипликаторов активно использовался Питером Линчем (управляющим инвестиционным фондом Fidelity Magellan Fund). Он говорил, что нельзя инвестировать в компанию, если вы не знаете ее финансовое состояние.
Пройдите наш авторский курс по выбору акций на фондовом рынке → обучающий курс
Простыми словами коэффициент P/B показывает сколько инвестор готов заплатить за имущество предприятия, обеспеченное одной акцией.
Формула расчета P/B
Формула расчета мультипликатора.
Балансовая стоимость рассчитывается вычитанием из суммарных активов нематериальных активов и обязательств (краткосрочных и долгосрочных).
Рыночная стоимость рассчитывается, как капитализация компании.
Тем не менее, нужно иметь в виду, что если коэффициент меньше 1, то это не значит, что надо покупать эти акции. Возможно у компании есть большие долговые обязательства (краткосрочные + долгосрочные кредиты). Возникает риск банкротства.
Коэффициент можно понять так же, как сколько денег достанется инвесторам если компания станет банкротом. Именно поэтому важно смотреть на структуру долгов.
Показатель часто используется для оценки банков, так как активы и пассивы почти всегда соответствуют их рыночной стоимости.


Особенности трактовки P/BV
Но нужно учитывать, что P/BV более релевантно использовать для оценки банков и финансовых компаний, так как их активы (выданные кредиты) и пассивы (принятые вклады) – это и есть деньги. А деньги всегда равны деньгам (привет, кэп!), т.е. оценка стоимости чистых активов будет максимально объективной.
Если же у компании много физического имущества, то тут у менеджмента появляется возможность для различных манипуляций, связанных с переоценкой стоимости имущества, амортизацией, списанием и т.д. Так, сегодня компания оценивает свои активы в 500 млн рублей, а завтра – в 1 млрд. При сохранении той же капитализации P/BV изменится в 2 раза.
Иными словами, значение мультипликатора во многом зависит от искусности бухгалтера. И от намерений менеджмента, если топы захотят «раздуть» стоимость имущества или, напротив, «подсушить» активы.
Но даже если манипуляций со стороны менеджмента нет, всё равно вступает в дело много переменных. Представим, что у некой компании есть рудник, на котором есть склад, а на нем есть определенное количество железа. Сегодня железо стоит 500 долларов за тонну, завтра – 750 долларов (цены с потолка, для примера). Следовательно, при переоценке стоимость активов изменится в 1,5 раза, хотя железа на складе лежит столько же.
У компаний из IT-сектора P/BV вообще космические. У Яндекса, например, 16,5, у Apple 38,34, а у Microsoft – 14 (при том, что средняя по сектору – 6).
Причина простая: физического оборудования у IT-компаний гораздо меньше, чем у условного Газпрома, да и патенты и лицензии несоизмеримо дешевле недвижимости, оборудования, техники и прочего. А денежный поток от одной проданной программы гораздо выше, чем от зарытой в землю трубы, которую еще, между прочим, обслуживать надо.
А вот еще интересная статья: Что такое справедливая стоимость компании (EV)?
Кроме того, программное обеспечение легче распространять, т.е. бизнес проще масштабировать в разы, чем реальное физическое производство или добычу.
Нормативное значение (что показывает)
Оптимальным считается значение P/B в диапазоне 1-5. Если мультипликатор больше 5, то это говорит о том, что акции переоценены, а если меньше 1, то недооценены. Иногда в литературе можно встретить утверждение о переоценке/неодооценке акций при значениях P/B>2 и P/B
| Значение мультипликатора | Описание |
| P/B | Компания оценивается как дорогая. Инвестор переплачивает за акции |
| P/B=1 | Компания оценена справедливо |
| P/B | Компания недооценена рынком. Инвестор покупает акции дешевле их внутренней стоимости |
| P/B | Обязательства компании превышают свои активы. Возникновение риска банкротства |
| P/B>5 | Акции компании сильно переоценены. |
Главный стиль мейнстрима
В нашем веке RB есть чисто американский продукт, никому, кроме самих американцев, не потребный. И вообще, это подделка под настоящую музыку.
Но настырность продюсеров все же дала свои плоды — в последнее время «ар-эн-би» и вправду становится «главным жанром массовой песни». Стиль этот оказывается весьма полноценным и продуктивным — хотя бы потому, что в нем появляется все больше и больше разноцветных парней и девушек с настоящими голосами, талантом и энергией. Правда, порой кажется, что термином RB результат заговора продюсеров, рекорд-лейблов, глобалистов и черт-те знает кого еще. Новая мода порождает искренний восторг одних и глухое раздражение других. Стиль, который дюже раздражает именно своей гиперэмоциональностью, голосистостью, мелодичностью и откровенным гедонизмом. «Вся эта RB — это же ритм-энд-блюз! Черт возьми, мы же помним — это кто-то из старых рок-н-ролльщиков, чуть ли не Чак Берри. А теперь какие-то мулаты в шубах…
Тотальная переоценка ценностей! Куда катится мир, — нервно вопрошают нормальные вроде бы люди (и даже музыкальные журналисты). Но никто — а музыкальные журналисты тем более — не удосужились пока ответить на вопрос, где действительно это потерянное звено?
Наше исследование не претендует на глубину, всесторонность и какие-то особые изыскания. Мы лишь только, выражаясь модным новоязом, «суммировали» и «озвучили» некоторые факты из генеалогии R 1
В каких случаях использовать балансовые мультипликаторы? Обычно балансовые мультипликаторы применяются для анализа компаний, у которых материальные активы являются основными. Это финансовые институты (банки, страховые и инвестиционные компании). Часто для таких организаций балансовые стоимости хорошо аппроксимируют рыночные стоимости, чего нельзя сказать о применимости показателей на основе EBITDA для этого сектора. Данные мультипликаторы также можно использовать для оценки дистрибьюторской деятельности (по стоимости запасов), или для оценки тех компаний, которые будут ликвидированы.
Мультипликатор Р/ВV не позволяет выявить недооценку или переоценку компании без анализа доходности деятельности. Справедливый уровень «кратного активов» определяется соотношением доходности инвестирования и требованиям по риску:

Приведем условный пример: если компании А и Б работают в одной отрасли и имеют схожие операционные, финансовые и корпоративные риски, демонстрируют одинаковые значения мультипликатора «кратное собственному капиталу», но при этом компания А показывает отдачу на акционерный капитал выше (например, 23% по сравнению с 17% по компании Б), то делается вывод, что компания А недооценена.
При расчете операционного денежного потока, происходит корректировка чистой прибыли на неденежные расходы (в частности, прибавляется амортизация) и изменения оборотного капитала. А денежные потоки показывают, сколько на самом деле сгенерировала компания, вне зависимости от бухгалтерских ухищрений при расчете чистой прибыли.
P/OCF Соотношение капитализации и операционного денежного потока, Price/Operating Cash Flow.
P/FCF Соотношение капитализации и свободного денежного потока, Price/Free Cash Flow.
Под FCF подразумевается разница между операционным денежным потоком и капитальными расходами. FCF представляет собой прекрасную метрику для оценки способности компании выплачивать дивиденды и реализовывать программы buyback.
Он рассчитывается (упрощенно) по данным отчета о движении денежных средств (Сash Flow Statement): Свободный денежный поток = Денежные потоки от операционной деятельности — Капитальные затраты. Free Cash Flow = Cash Flows From Operating Activities — Capital Expenditures.
| P/FCF | Данное значение считается нормой. |
| P/FCF | Свидетельствует о здоровом бизнесе. У компании остаются деньги, которые можно направить на дивиденды или выкуп акций. |
Основные недостатки использования коэффициента P/FCF:
- нельзя оценивать привлекательность той или иной бумаги, используя только показатель P/FCF, так как чистый денежный поток указывает на сумму средств, которую компания может направить на распределение дивидендов. Покупая акцию, мы оцениваем ее как минимум с двух сторон — дивиденды и изменение курсовой стоимости. Данный коэффициент учитывает лишь первый аспект, оставляя за кадром эффективность капитальных вложений (размер которых вычитается из чистой прибыли при расчете чистого денежного потока). Таким образом, за кадром остается рентабельность собственного капитала, о котором мы говорили ранее.
- следует быть аккуратными при расчете данного коэффициента. Разберем следующий пример: Компания А заработала за год 1 млн. рублей чистой прибыли, и имеет денежный поток в размере 1 млн. рублей. Компания Б получила убыток в размере 0,5 млн. рублей, при этом взяла кредит на 1,5 млн. рублей, и ее денежный поток также составил 1 млн. рублей. Мы получаем компании с одинаковым денежным потоком, но разные по результативности.
Отраслевые, «специфичные для отрасли», или натуральные мультипликаторы близки по своему смыслу к P/BV (EV/BV) и P/S (EV/S), так как для конструирования этих показателей выбираются те факторы, которые являются определяющими для выручки или для размера активов.
Основными представителями отраслевых мультипликаторов являются EV/Production и EV/Capacity, учитывающие уровень производства и мощности.
В основном такие аналоги находят для монопродуктовых компаний (а так же производящих однородный продукт). В первую очередь к ним можно причислить сырьевые компании (добыча нефти, газа, золота).
К примеру, мы часто слышим новости об изменении уровня запасов нефти в той или иной стране, на том или ином предприятии. Запасы являются главным активом добывающей нефтяной компании, так как в нефтяной отрасли основные капиталовложения делаются именно в разведку запасов (они несут в себе большую неопределенность относительно других видов затрат в этой отрасли). Запасы — это главный и, более того, весьма ликвидный актив добывающей компании.
Приведем пример натуральных показателей из других отраслей экономики. Для интернет компаний это может быть показатель выручки за один клик, для транспортного бизнеса — цена за 1 тонно-километр перевозимых грузов, в сфере недвижимости — цена за 1 квадратный метр. При оценке таких показателей стоит учитывать следующее: существует опасность получить большую погрешность при приведении разнородной продукции к единым натуральным единицам.
Приведем пример с чугунным производством. Завод может производить разного рода продукцию — чугунные трубы или различные изделия из чугуна (например, заборы с вензелями). Разумеется, продукция второго рода будет стоить дороже, поэтому в данном случае объем производства чугуна (в тоннах в год) даст нам крайне мало информации для оценки данной компании.
Так же существуют трудности с переводом этих показателей в финансовые, и, как следствие, затруднения в оценке компаний из разных отраслей.
Возьмем для оценки две конкретные нефтедобывающие компании, которые имеют следующие показатели:
| Компания А | Компания Б | |
| Рыночная цена акции | 2500 руб. | 950 руб. |
| Количество акций | 20 млн. шт. | 4 млн. шт. |
| Чистая прибыль (E) | 2,5 млрд. руб. | 650 млн. руб. |
| Выручка (S) | 7 млрд. руб. | 2,5 млрд. руб. |
| Балансовая стоимость (BV) | 4 млрд. руб. | 500 млн. руб. |
| Свободный денежный поток (FCF) | 1,2 млрд. руб. | 700 млн. руб. |
| Запасы нефти (PR) | 400 млн. баррелей | 100 млн. баррелей |
Эти данные по двум компаниям мы взяли из их последних годовых отчетностей. Так же у нас есть средние по нефтяной отрасли значения различных показателей (вы можете рассчитать их самостоятельно или найти на специализированных ресурсах). Рассмотрим основные показатели, которые мы разобрали ранее: P/E, P/S, P/BV, P/FCF, и отраслевой коэффициент.
Расчет P/E
Для расчета знаменателя нам необходимо разделить чистую прибыль на количество акций в обращении: EPS=E/N
EPS для компании A составляет = 2,5 млрд. / 20 млн. = 125 руб./акцию EPS для компании B составляет = 650 млн. / 4 млн. = 162,5 руб./акцию
Далее делим текущие рыночные цены акций данных компаний на соответствующие EPS: P/E (A) = 20 P/E (B) = 5,85
Условный вывод (при прочих равных): инвестиции в компанию B окупятся быстрее, и с этой точки зрения она интереснее для нас. Однако, не будем забывать, что необходимо учитывать совокупность факторов, а не отдельно взятый коэффициент. Зафиксируем этот результат и перейдем к расчету следующего показателя.
Расчет P/S (на одну акцию)
Выручка на одну акцию у компании A составила = 7 млрд / 20 млн. = 350 руб./акцию Выручка на одну акцию у компании B составила = 2,5 млрд / 4 млн. = 625 руб./акцию
P/S (A) = 7,14 P/S (B) = 1,52
Расчет P/BV
Балансовая стоимость одной акции компании A составляет = 4 млрд. / 20 млн. = 200 руб./акцию Балансовая стоимость одной акции компании В составляет = 0,5 млрд. / 4 млн. = 125 руб./акцию
P/BV (A) = 12,5 P/BV (B) = 7,6
Это означает, что при покупке акций за 1 рубль Вы получаете 8 копеек (1/12,5) стоимости чистых активов компании. При покупке акций на 1 рубль стоимости компании приходится 13 копеек (1/7,6) чистых активов.
Расчет свободного денежного потока на одну акцию (FCF/N)
FCF на одну акцию компании А составляет = 1,2 млрд. руб. / 20 млн. = 60 руб. / акцию FCF на одну акцию компании B составляет = 700 млн. / 4 млн. = 175 руб. / акцию
P/FCF (A) = 41,67 P/FCF (B) = 5,43 выглядит гораздо привлекательнее с точки зрения размера чистого денежного потока. Инвестируя в нее 1 рубль, Вы получаете 18,4 копеек денежного потока. В то время как 1 рубль, вложенный в , даст только 2,4 копейки денежного потока.
Расчет отраслевого коэффициента (P/Production)
Проанализируем запасы нефти (Production) На одну акцию компании А приходится = 400 млн. / 20 млн. = 20 бареллей На одну акцию компании В приходится = 100 млн. / 4 млн. = 25 бареллей
P/Production (А) = 125 P/Production (B) = 38
Сведем все показатели воедино и рассмотрим компании в сравнении:
| Компания А | Среднеотраслевое значение | Компания Б | |
| P/E | 20 | > 12,2 | > 5,85 |
| P/S | 7,14 | > 1,3 | |
| P/BV | 12,5 | > 9,7 | > 7,6 |
| P/FCF | 41,67 | > 20 | > 5,43 |
| P/PR | 125 | > 57 | > 38 |
В данном примере с большой долей вероятности можно сделать выбор в пользу акций компании B, налицо явная недооценка компании. Однако, коэффициент P/S не подтвердил недооцененность бумаги. Также стоит учитывать другие факторы, которые мы затрагивали в данном курсе, в частности, тенденции в рассматриваемой отрасли.
Практический пример расчета P/B для ПАО «Аэрофлот»
Для более глубокого понимания коэффициента рассмотрим его расчет на примере ПАО «Аэрофлот» (AFLT). Для начала рассчитаем капитализацию компании. Для этого заходим на Московскую биржу moex.ru → вводим в строке поиска тикер компании “AFLT” → в карточке компании отражен размер капитализации.

Первый способ узнать капитализацию компании через Московскую биржу
Второй способ найти капитализацию компании это воспользоваться TradigView.com. Заходим на рынок акций России, вводим тикер Аэрофлота и смотрим капитализацию.

Второй способ узнать капитализацию компании через Московскую биржу
Капитализация Аэрофлота (AFLT) = 86 694 708 300 руб.
Далее переходим к определению балансовой стоимости компании. Ее можно взять на сайте в разделе финансовая отчетность. Единицы измерения в балансе тыс. руб. Поэтому в конце не забудем еще добавить 1000.

Финансовая отчетность по РСБУ ПАО Аэрофлота


Долгосрочные обязательства в балансе предприятия

Краткосрочные обязательства в балансе предприятия
Балансовая стоимость = Активы – Долгосрочные обязательства – Краткосрочные обязательства = стр. 1600 – стр. 1400 – стр. 1500
Балансовая стоимость Аэрофлота (AFLT) = 206 019 591 – 9 372 067 – 143 060 020 = 53 587 504 тыс. руб.
P/B = 86 694 708 300 / 53 587 504 000 = 1,6
Мультипликатор P/B для Аэрофлота равен 1,6, компания немного переоценена рынком.
Расчет выгодности предприятия с Price/Book Value Ratio
Распространенное заблуждение о среднеотраслевом коэффициенте и переоценённости учреждения следует развеять на примере. Начнем вычислять. Помним, что P/B – это пара показателей. При правильном применении значения позволяют корректно оценить предприятие.
Оценку следует начать с применения формулы P = Qs * Ps. Должны же мы определиться с капитализацией. Для выявления суммарной стоимости фирмы следует умножить количество акций, имеющихся в свободном доступе на стоимость ценной бумаги на рынке. В итоге получим капитализацию в чистом виде.
Теперь можно переходить рассчитывать коэффициент B. Как вычисляется фактический показатель цены? Складываются имеющиеся в наличии активы предприятия, сформированные из личных источников. Сумма коэффициента формируется из:
- уставного и добавочного капиталов;
- реформирования цены главных средств;
- запасов учреждения, предусмотренных на законодательном уровне;
- не распределенной прибыли;
- разницы средств, полученных от продажи активов и их номинальной ценой.
Вся перечисленная информация находится в бухгалтерском балансе предприятия. С помощью нее можно рассчитать соотношение активов и чистого долга компании.
Применение P/B для России
Одним из направления применения показателя P/B может быть использования для оценки инвестиционного потенциала страны. Для оценки можно воспользоваться сервисом на сайте StarCapital.de → актуальные данные

Применение P/B для России
Россия занимаем 1 место по P/B в сравнение с другими странами мира. Для России показатель P/B составляет 0,8, что говорит о недооцененности российского фондового рынка.
Вариант 1
Согласно отчету ВАС на 30 июня 2021:
P/B = Цена акции / BVPS = 23,58 / 30,66 = 0,77
P/B Bank of America

BVPS = Total Shareholder’s Equity / Total Shares: 265,637 / 8,6641 = 30,66 (нет Preferred equity) (см. ниже)
Чистая балансовая стоимость BAC

[сервис] Где смотреть P/B для зарубежных компаний
Для оценки американских компаний воспользуемся сервисом Finviz.com.

Использование сервиса finviz.com для оценки p/b зарубежных компаний
При выборе компании необходимо смотреть также на сектор (отрасль), страну и другие фундаментальные показатели.
Выберем скринер, потом фундаментальные показатели и сделаем фильтрацию по значению коэффициента P/B меньше 1. Так мы сможем найти недооцененные акции.
Почему стиль «соул» ассоциируется с лейблом Motown?
Соул и RB в конце концов стал лейбл Motown, на котором записывались The Supremes, Дайана Росс, Стиви Уандер, Марвин Гэй. И даже — что теперь уже звучит как нонсенс — Майкл Джексон.
Правда, в составе группы Jackson 5, но все равно приятно. Поскольку артисты Motown добивались ошеломительного коммерческого успеха и известны до сих пор (причем не только Майкл Джексон), в сознании белого человека это именно тот лейбл, который сделал термины «соул/RB — безусловно, родственник и потомок того самого ритм-энд-блюза. Просто очень дальний. Мы увидели, как за несколько десятков лет ритм-энд-блюз менялся, развивался, сливался со старыми направлениями и расщеплялся на новые.

Посему на первый взгляд кажется, что существует неразрешимое эстетическое противоречие между милыми и наивными старыми певцами и новыми чуваками в пестрой одежде (либо, наоборот, между современными трепетными девами и чувственными большегубыми певицами позапрошлых десятилетий).
Выводы
Мультипликатор позволяет быстро оценить перекупленность/перепроданность компании по отношению к аналогичным в отрасли. Некорректно применять для высокотехнологических компаний с высокой долей нематериальный активов. Для более точной оценки лучше рассчитывать его в динамике за несколько периодов для компаний одного сегмента (отрасли).
Оцените качество статьи. Нам важно ваше мнение:
| Оценка стоимости бизнеса | Финансовый анализ по МСФО | Финансовый анализ по РСБУ |
| Расчет NPV, IRR в Excel | Оценка акций и облигаций |
Soul: первая инкарнация
Расцвета соул достиг в творчестве певицы Ареты Франклин. В 1967 году на все той же вездесущей «Атлантик» вышла запись Франклин «I Never Loved A Man». Эта запись положила начало целой серии удачных дисков музыкантов стиля соул. И даже «умные» джазмены вроде трубача Фредди Хаббарда записывали альбомы легкого соул-джаза (см., например, альбом Хаббарда «A Soul Experiment» 1969 года).
Среди героев стиля есть такие имена, которые сегодня знает только отъявленный фанат и коллекционер. Но нельзя обойти вниманием таких музыкантов, как Клайд Макфаттер и Чак Уиллис. Творчество этих артистов приближается по своей значимости к деятельности Рэя Чарлза — они тоже немало потрудились на уже вовсю колосящейся соул-ниве, ставшей к началу 70-х классикой.
Или, например, Перси Следж — автор-исполнитель нетленки «When A Man Loves A Woman». В 1966 году эта песня, известная нам по интерпретации Саймона и Гарфанкела либо Майкла Болтона, в исполнении Следжа стала первой песней южного соула, попавшей на первое (!) место общего поп-чарта.
Причем произошло это чуть ли не случайно. Следж пел в группе The Esquires Combo, а сольную карьеру начал по наущению местного диск-жокея по имени Куин Айви. Куин Айви давал советы не просто так — он сам мечтал быть продюсером и искал себе подопечного, такого же зеленого, как и он сам. Он действительно сумел организовать Следжу запись нескольких песен.
Ту самую «When A Man Loves A Woman» выпустили синглом, который Айви издал самостоятельно. А потом быстренько продал права на сингл «Атлантику», который заодно подписал контракт с Перси Следжем. Айви обладал чутьем на артистов и конъюнктуру: в том же 1966 году голос Перси принес «Атлантику» (да и, в конце концов, всей музыке соул) еще несколько хитов в верхней десятке: «Warm and Tender Love» и «It Tears Me Up», а пару лет спустя вышла успешная «Take Time to Know Her».
Источник: crimea-store.ru
Как рассчитывается коэффициент P/BV (P/B)

Показатель расшифровывается как price-to-book value. Включает в себя числитель и знаменатель: первый характеризует общую капитализацию компании, а второй — балансовую стоимость.
Капитализация легко считается по формуле:
Qs — то, сколько акций организации находится в обороте;
Ps — то, сколько стоит на рынке одна акция.
Знаменатель, то есть балансовая стоимость, подразумевает активы организации, которые сформировались с использованием собственных финансовых источников. Собственный капитал, согласно принятым в РФ учётным стандартам, включает в себя четыре основных компонента.
Уставный капитал. Это сумма всех акций, выпущенных в оборот.
Добавочный капитал. Включает переоценку ценности основных средств и разницу между общей стоимостью акций и средствами, вырученными с их продажи.
Обозначенные уставом организации и законом РФ резервы.
Нераспределённая прибыль. Накопительный показатель прибыли за прошлые расчётные периоды + прибыль за имеющийся в данный момент период, не распределённые обществом.
Перечисленная информация находится в бухгалтерском балансе организации.
Чем важен P/V коэффициент
Коэффициент представляет собой отношение ROE (рентабельности капитала) к желаемой доходности. Формула выглядит так:
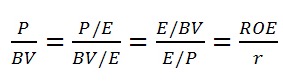
где P — капитализация фирмы;
ROE — рентабельность собственного капитала;
Е — абсолютная прибыль организации;
BV — балансовая стоимость;
r — рыночная ставка, или желаемая прибыльность.
Коэффициент P/E даёт понять, за сколько лет окупятся вложения в определённый проект. В перевёрнутом виде получается отношение прибыли к общей стоимости компании, ставка доходности для инвестора. Такая ставка обозначается r и фактически показывает, какая доходность требуется от инвестиций в бизнес.
Коэффициент E/BV означает количество полученной чистой прибыли из расчёта на один рубль собственного капитала. Иными словами, ROE — это окупаемость, или эффективность капитала. Под ставкой ROE финансы акционеров работают в организации, а показатель r представляет собой рыночную ставку доходности. Из этого следует, что рассматриваемый коэффициент служит для отображения эффективности акционерных средств по сравнению с возможной для инвестора рыночной доходностью.
Разрыв между требуемыми ставками доходности и фактической рабочей ставкой тем выше, чем эффективнее работают собственные средства. И эта особенность опровергает приведённое в начале статьи утверждение, что коэффициент P/BV показывает переоценку компании на рынке. Прогноз коэффициента P/BV проводится путём определения отношения стабильного ROE к r, и BV в качестве балансового значения может применяться для расчёта стоимости акций непосредственно для прогнозного года.
Если для конкретной организации предполагается существенный уровень ROE, превышающий показатель r, то коэффициент P/BV вполне может быть выше, чем средний по отрасли. Это нормальная ситуация. Данный факт говорит лишь о том, что вложенные акционерами денежные средства работают более эффективно, чем у конкурентных организаций.
Вывод следующий: не нужно опасаться покупать акции организаций, имеющих высокое значение коэффициента P/BV. Это вовсе не свидетельствует о переоценке компании на рынке, а информирует о высокой эффективности обращения акционерных средств по сравнению с требуемыми рыночными ставками доходности.
Статья написана на основе материалов УК «Арсагера».
Инвестиции в бизнес c доходностью до 20% годовых
✅ Получайте доходность выше облигаций
✅ Не так рискованно как инвестиции в акции
✅ Надежная инвестиционная платформа http://open-broker.ru/ (C)
При копировании ссылка обязательна | Не является индивидуальной инвестиционной рекомендацией
Поддержите нас — ссылаясь на материалы и приводя новых читателей
Нашли ошибку: выделите и Ctrl+Enter
Добавьте Элиттрейдер в избранное Дзен новостей
Источник: elitetrader.ru