
Клиенты банков предпочитают карты с кредитной линией другим видам ссуд из-за наличия грейс-периода. Можно не отправлять заявку на потребительский заем каждый раз, когда срочно понадобятся деньги, потому что на карте есть возобновляемая кредитная линия. А льготный период дает возможность не переплачивать из-за процентов.
Что такое грейс-период?
Льготный (грейс) период позволяет использовать кредитный лимит и не платить банку проценты. Но есть условие — вернуть задолженность необходимо в установленные сроки. За просрочку банк наложит штрафные санкции и пересчитает кредит по высокой ставке.
Достоинства кредитных карт с грейс-периодом
Льготный период позволяет свободнее распоряжаться деньгами и не переплачивать. Другие преимущества карт с кредитной линией и грейсом:
- можно подключить программу кэшбэка;
- лояльные требования к заемщику и документам;
- безопасность: в случае утери можно сразу же заблокировать карту;
- возможность использования средств за границей.
Для банка
Карты с грейсом пользуются спросом у клиентов, поэтому выгодны банкам. Многие заемщики не возвращают деньги своевременно или используют кредитный лимит для операций, на которые льгота не распространяется. В этих случаях финансовое учреждение получает немалые комиссии, взимает штрафы и пени.
Овердрафт — что это такое простыми словами + виды, лимиты и проценты овердрафта в банке по карте
Для владельца

Клиенты банков предпочитают карты с льготным периодом, который позволяет не переплачивать из-за процентов.
Воспользоваться кредитным лимитом быстрее и легче, чем каждый раз, когда понадобятся деньги, обращаться в банк с заявкой на потребительский заем. При аккуратном использовании карты проценты платить не придется.
Условия выдачи карты с грейс-периодом
Кредитную карту может оформить совершеннолетний гражданин РФ, который имеет постоянный доход и не менее 3 месяцев рабочего стажа на последнем (текущем) месте.
Виды беспроцентного кредитования
Банки применяют разные схемы расчета грейс-периода. В каждой из них есть преимущества и недостатки для заемщика.
Рассрочка
По карте рассрочки можно совершать покупки только в магазинах-партнерах банка. Рассрочка действует в течение 1-12 месяцев и отсчитывается от даты покупки. Если в этот период владелец карты полностью выплатит долг, проценты платить не нужно.
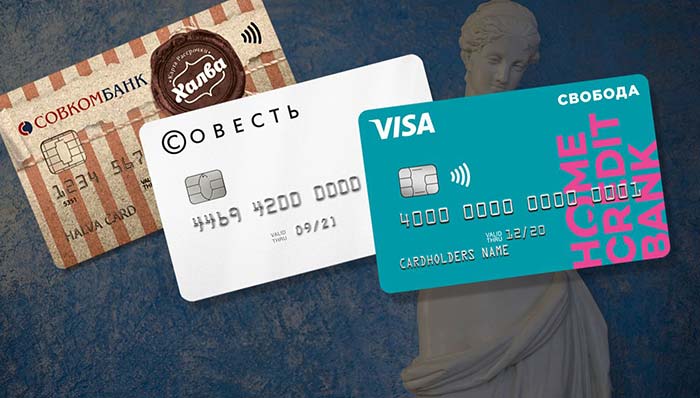
Карты-рассрочки позволяют совершать покупки только в магазинах-партнерах банка.
Честный грейс-период
Если используется фиксированный грейс, то продолжительность беспроцентного кредитования не зависит от даты отчета по карте. Основное преимущество этого способа расчета — когда бы ни была сделана покупка, есть минимальное число дней, когда проценты не начисляются. Такой подход проще для понимания.
Нечестный грейс-период
Если вернуть деньги нужно не в течение какого-то количества дней, а до определенного числа месяца, то у каждой покупки получается разный льготный период. По расходам, совершенным незадолго до даты формирования отчетности, грейс может продлиться всего 2-3 дня.
На какие операции распространяется грейс-период
Льгота распространяется только на оплату покупок безналичным способом. Если человек снимает наличные, переводит средства на другой счет, большинство банков начисляют проценты. Отдельные кредитно-финансовые учреждения делают исключение для некоторых видов операций.
Оплата минимального платежа
Минимальный платеж — сумма, которую ежемесячно следует вносить в счет погашения кредита, если имеется долг. Размер обязательной суммы в российских банках составляет 5-10% от задолженности. Уточнить дату и величину платежа можно по запросу в отделении, через кол-центр, мобильное приложение или онлайн-банкинг.
Срок льготного периода
Банк предлагают разные сроки грейса. Чаще всего это 50-55 дней, но встречаются предложения пользоваться кредитным лимитом без процентов в течение 3 месяцев и более.
Как рассчитать льготный период по кредитной карте?
Каждый банк использует свою расчетную схему. Платежный период может отсчитываться с даты выпуска, с первого месяца, со дня совершения покупки. Порядок расчета фиксируется в договоре.
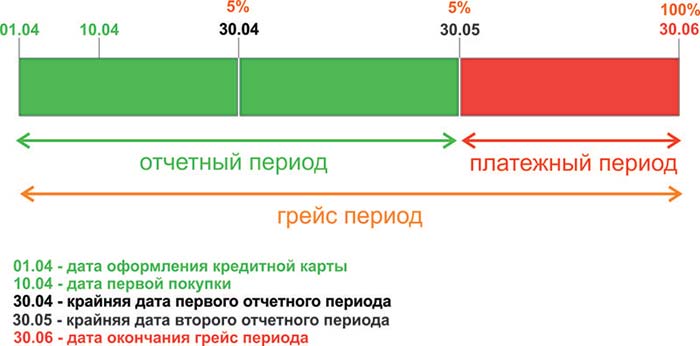
Схема грейс периода.
С момента активации кредитной карты
Самая распространенная схема — на основе отчетного периода. Выписка доступна в «Личном кабинете» ежемесячно по завершении расчетного периода, в день оформления или активации карты. Далее наступает период, на протяжении которого заемщику необходимо выплатить сумму задолженности полностью.
Грейс складывается из расчетного (продолжительностью 20-25 дней) и платежного периодов.
С момента совершения первой покупки
Фиксированный период — самый удобный и простой для понимания. Грейс отсчитывается с даты совершения покупки. В некоторых банках беспроцентный период может действовать на каждую трату отдельно.
Задолженность погашается в порядке расходных операций, но это редкость.
Штрафы за просрочку платежей
При просрочке банк может приостановить беспроцентный период, начислить проценты за пользование кредитным лимитом, пени и штрафы. Пени (0,5-1,5% от суммы минимального платежа) начисляются за каждый день просрочки, а штраф (3-10% от суммы задолженности) взимается единовременно. Некоторые банки дополнительно применяют фиксированные комиссии в размере 500-700 руб. в качестве санкции за просрочку.
Как оформить кредитную карту с грейс-периодом
Чтобы получить кредитную карту, нужно обратиться в выбранный банк или оставить заявку онлайн. При личном визите при себе необходимо иметь паспорт и второй документ, подтверждающий личность. Чтобы получить увеличенный кредитный лимит, стоит представить 2-НДФЛ или справку по форме банка.
Кредитные карты с льготным периодом
Среди предложений каждого из крупных российских банков можно найти кредитные карты с беспроцентным периодом. Но стоимость обслуживания, максимальный лимит, процентные ставки и бонусы различаются.
Тинькофф Платинум
По карте доступен лимит до 700 тыс. руб. За любые покупки можно не платить проценты в течение максимум 55 дней, для крупных трат есть рассрочка на 12 месяцев. Обслуживание бесплатное.
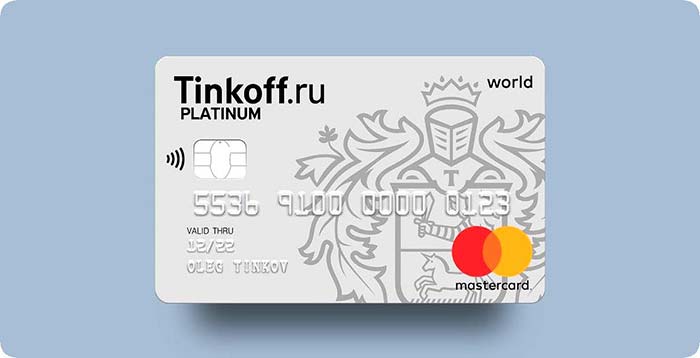
Кредитная карта Тинькофф Платинум.
МТС Деньги Weekend
Максимальный лимит — 300 тыс. руб. Выпуск карты бесплатный, но обслуживание стоит 1 200 руб. в год. Льготный период — до 51 дня.
«100 дней без процентов»
Карта АльфаБанка с лимитом до 500 тыс. руб. Наличные можно снимать без комиссии (в пределах 50 тыс. руб. в месяц). Продолжительность грейса — 100 дней. Распространяется на покупки, снятие наличных, оплату ЖКХ, штрафов и др.
«110 дней без %»
Продукт Райффайзенбанка с лимитом до 600 тыс. руб. Можно снимать наличные, переводить деньги на другой счет, совершать любые покупки и не платить проценты. При условии, что сумма операций превысит 8 тыс. руб. в месяц, обслуживание бесплатное.
«240 дней без %»
УРБиР предлагает один из самых продолжительных грейс-периодов и большой максимальный лимит. Недостаток — высокая стоимость обслуживания (599 руб. в месяц).
«#120подНОЛЬ»
Карта Росбанка с лимитом до 1 млн руб. и ставкой от 25,9%. Доступно использование собственных средств. Обслуживание бесплатное при условии, что траты превышают 15 тыс. руб. в месяц.
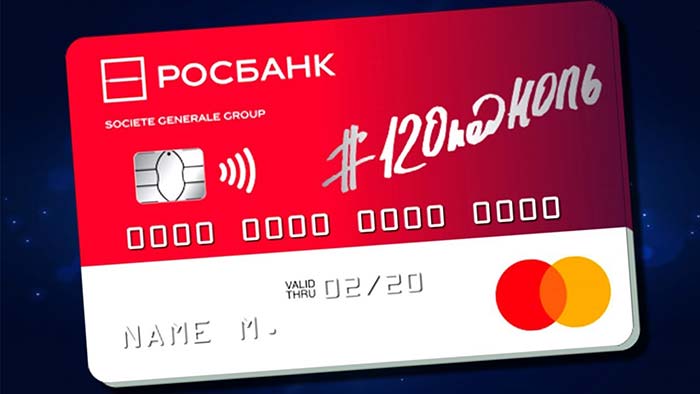
Кредитная карта «#120подНОЛЬ» от Росбанка.
«Рассрочка на все»
По карте рассрочки от банка Восточный действуют такие условия:
- грейс — 90 дней;
- лимит — 300 тыс. руб.;
- бесплатное обслуживание;
- выпуск — 1 тыс. руб.;
- за покупки начисляются мили.
Как правильно пользоваться кредитной картой
Карта с возобновляемой кредитной линией выгодна только тогда, когда человек умеет ей правильно пользоваться. Необходимо соблюдать следующие условия:
- внимательно изучать условия договора;
- не допускать просрочки платежей;
- стараться не использовать более 30% лимита (это положительно влияет на кредитную историю);
- проводить только те операции, на которые распространяется грейс;
- возвращать долг в полном объеме к окончанию льготного периода;
Кредитная карта нужна для крупных покупок, которые сложно оплатить самостоятельно. Поэтому не стоит использовать лимит для повседневных покупок.
Распространенные ошибки
Частые ошибки владельцев кредитных карт и советы о том, как их избежать:
- Не обращать внимания на дополнительные услуги. Банки по умолчанию подключают услугу страхования. Чтобы не переплачивать, можно отказаться от страховки.
- Не изучать ставки. Процент может отличаться при безналичной оплате и снятии наличных. Если ставка слишком большая, лучше не подписывать договор.
- Не дожидаться начала нового беспроцентного периода. При длительном грейсе можно забыть вернуть долг полностью. Нужно следить за датами внесения платежей и суммами в приложении или интернет-банкинге.
- Не проверять закрытие счета. Чтобы закрыть карту, если она больше не нужна, нужно написать заявление. Через полтора месяца проверить, закрыл ли банк счет. Если нет, то может накопиться долг за услуги.
- Вносить только минимальные платежи. Кредитная карта любого банка не совместима с минимальными суммами на погашения долга, ими невозможно закрыть лимит.

Одна из ошибок, совершаемая владельцами — не знание процента при снятии наличных.
Полезные рекомендации
Чтобы выбрать максимально выгодную кредитную карту, нужно сравнивать предложения разных банков. Стоит обратить внимание на следующее:
- размер кредитного лимита (рассчитывается индивидуально);
- продолжительность и порядок расчета беспроцентного периода;
- процентные ставки в случае просрочки платежей, штрафы и пени;
- стоимость годового обслуживания и комиссии.
Часто наилучшие условия предлагает «свой» банк. Держатели дебетовых карт и участники зарплатного проекта могут получить предодобренное предложение или узнать кредитный лимит заранее.
Отзывы пользователей
Андрей, 36 лет, Кострома:
Давно пользуюсь золотой картой, но платить крупную сумму за обслуживание невыгодно. Хотел перейти на другой банковский продукт и написал заявление на закрытие карты, но менеджер предложил бесплатное обслуживание или дополнительный кэшбэк. Теперь пользуюсь привычным инструментом бесплатно.
Ольга, 27 лет, Москва:
В течение месяца оплачиваю текущие покупки кредитной картой с грейсом, а в день зарплаты полностью закрываю долг. Так можно получать повышенный кэшбэк и бонусы, формировать положительную кредитную историю.
Дополнительные вопросы и ответы на них
Карта с кредитным лимитом — сложный финансовый инструмент. Договор с банком не всегда помогает разобраться с условиями.
Продолжительность грейс-периода
Продолжительность льготного периода определяется программой кредитования. В среднем грейс варьируется от 20 до 90 дней.
Какая процентная ставка действует, если допустить просрочку
Средние процентные ставки по картам с лимитом — 22-28%. Наиболее высокие проценты предоставляются на карты мгновенного выпуска — 35-45% и более.
Как узнать дату и сумму платежа по карте с грейс-периодом
Минимальный платеж составляет 5-10% от суммы задолженности. Если до завершения льготного периода задолженность будет погашена полностью, банк не начислит проценты.
Размер и дату внесения платежа можно узнать в интернет-банкинге, приложении, по телефону или в отделении банка.
Возобновляется ли льготный период после погашения долга
Возможно многократное использование заемных средств. Кредитный лимит и льготный период возобновляются по мере погашения долга автоматически.
Можно ли продлить льготный период на несколько дней
Транзакция отображается в системе не сразу после совершения покупки, а спустя какое-то время. Обработка платежа занимает до 3 рабочих дней. Например, если грейс начинается с первого числа, то при оплате картой перед выходными в последних числах месяца льготный период увеличится за счет выходных дней.
Что делать, если не хватает средств внести минимальный платеж
Если есть кредитная карта с бесплатным снятием наличных в грейс-период (полные условия указаны в договоре) и остался свободный лимит, то можно поступить так: снять деньги через банкомат и сразу же внести обратно. В системе отобразится, что человек сделал минимальный платеж. Снятие наличных пойдет в следующую выписку.
Источник: www.orelbanks.ru
Что такое овердрафт и как им пользоваться

Овердрафт как банковская услуга, пожалуй, одна из самых загадочных. Это вроде как кредит, но без бумаг и на карту банка. Вам кажется – всё просто? Не тут-то было!
Что такое овердрафт?
По своей природе овердрафт – вид займа, который клиент банка может получить на свою дебетовую карту, если у него не хватает средств для текущих покупок или иных трат. Благодаря овердрафту ваша банковская дебетовая карта как будто на время становится кредитной: даже при нулевом балансе ею можно будет можно расплатиться в магазине или совершить платеж при оплате через интернет.
Особенность овердрафта состоит в том, что этот заём является краткосрочным и возобновляемым. То есть, быстро и полностью возвращая деньги, пользоваться им можно не ограниченное количество раз, как и кредиткой. И это использование не потребует подписания никаких бумаг, кроме самого первого заявления на подключение данной услуги к дебетовому пластику.
Как правило, банки предоставляют услугу овердрафта по желанию клиента. Причем, как и в случае с обычной ссудой, сначала банк может одобрить лишь небольшую сумму в 5-10 тысяч рублей. Но постепенно кредит доверия будет расти, следовательно, и лимит овердрафта может быть увеличен.

Если говорить совсем простыми словами, то овердрафт – это обыкновенный перерасход средств. Чем выше лимит овердрафта, тем больше средств можно расходовать. При овердрафте баланс карты уходит ниже нуля.
Преимущества займа по овердрафту и его недостатки
Овердрафт, как и любой банковский продукт, имеет свои достоинства и недостатки.
К преимуществам овердрафта относятся:
- возможность тратить больше средств, чем есть в данный момент;
- лимит овердрафта может быть снижен по желанию клиента или увеличен по его просьбе (во втором случае нужен хороший доход)
- простота использования (подключаешь услугу один раз, и она всегда активна);
- хорошие лимиты по овердрафту, если имеете подтверждённый доход;
- для бизнеса можно за счёт средств овердрафта платить зарплаты сотрудникам или делать налоговые отчисления (есть ограничения, нужно уточнить в банке);
- по некоторым картам можно даже снимать овердрафтовые наличные в банкомате.
И всё же главный плюс овердрафта в том, что пока ваша дебетовая карта с собой, у вас есть деньги. Нет нужды носить с собой несколько карт или переводить средства с карты на карту, платить за обслуживание кредитки или ждать, пока одобрят кредит. Даже при нулевом балансе с овердрафтом вы сможете приобрести все необходимое.
Почитайте еще вот эту интересную статью: Какую ответственность несет поручитель по кредиту?
Но, как обычно, за удобство и экономию времени клиенты вынуждены платить. Ведь у овердрафта и недостатки есть:
- за овердрафт взимается некоторая сумма, размер ее зависит от тарифа банка (например, 20 рублей в день до погашения или 1% от лимита в год);
- овердрафт как заем до получки – краткосрочный кредит, важно его быстро гасить;
- овердрафт всегда подключен, поэтому можно не заметить, что сумма на счёте ушла в минус;
- последствия несвоевременного погашения, как и при просрочке платежей по кредитке/кредиту – испорченная кредитная история и штраф со стороны банка.
При осторожном пользовании проблем с овердрафтом возникнуть не должно. Но всё же есть один момент, от которого не уйти. Это порядок возврата средств овердрафта.
Как только ваш счет на карте уйдет в минус (овердрафт), то при любом следующем пополнении пластика банк моментально заберет своё. И только оставшаяся за вычетом размера овердрафта сумма попадет к вам на карту.
А если денег после одного пополнения не хватит для закрытия долга, то и следующий транш пойдёт на погашение займа.
Когда овердрафт подключается без согласия клиента
Бывают случаи, когда карта уходит в овердрафт без заявления клиента и даже без его ведома. В данном случае речь идёт о техническом овердрафте.
Его причинами могут быть следующие ситуации:
- на счете карты не хватило денег для оплаты годового или месячного обслуживания;
- предпоследняя покупка зачислилась позже последней, например, из-за сбоя в сети;
- с карты были списаны отчисления по решению госорганов (алименты, штрафы и т.п.) и одновременно прошла покупка;
- клиент покупал валюту, и на момент зачисления средств котировки изменились.
Как и в случае с овердрафтом по заявлению, погашать долг следует максимально быстро. Иначе будет начисление пени и прочие прелести.

Как пользоваться? На что можно и на что нельзя потратить деньги?
Чтобы пользоваться овердрафтом, сначала услугу нужно подключить. Как правило, подать такое заявление можно онлайн, ведь держатель карты априори имеет доступ к большинству банковских продуктов через мобильное приложение своего банка или его интернет-ресурс. Подключить услугу овердрафта можно исключительно к дебетовому пластику, не к кредитке!
Срок рассмотрения заявки на подключение услуги составляет от 1 до 8 дней.
Как сказано выше, погашение займа необходимо совершить быстро. Срок овердрафта может составлять около 2-3 месяцев, но большинство банков требуют погашения в пределах 30-45 дней.
Если вы не собираетесь сразу отдавать долг банку, временно не пользуйтесь картой с открытым овердрафтом. Порядок погашения таков, что банк сразу забирает заёмные средства с любого поступления на счёт карты.
Почитайте еще вот эту интересную статью: 10 правил использования кредитных карт
Вообще внимательно прочитайте договор с банком о предоставлении овердрафта. Некоторые банки дают небольшие суммы бесплатно, а за более крупные взимают процент от суммы. Другие берут плату за каждый день использования заемных средств. А третьи и вовсе за сам факт возможности использования услугой, даже если вы ни разу не уйдёте в овердрафт.
Итак, еще немного полезной информации. На что можно и на что нельзя потратить деньги в случае с овердрафтом:
- совершать покупки в магазине, салоне услуг и т.п.;
- оплачивать товары онлайн;
- платить налоги, пени госорганов, коммунальные услуги и т.д.
- погашать кредит в этом или другом банке;
- переводить деньги на другую карту, счет или другому человеку и организации.
По условиям некоторых банков овердрафтовые деньги можно даже снимать через банкомат. Но большинство финансовых организаций не позволяют клиентам совершать такие операции.
Главное помнить, что уйти в овердрафт очень просто, но потом потребуется быстро погасить ссуду. Так что, если финансовое положение не позволяет расплатиться в короткий срок, лучше отдать предпочтение обычному потребительскому кредиту. Благо ставки сейчас весьма приятные.
Ну или кредитку открыть, там есть грейс-период, когда можно вносить только минимальные платежи, и есть возможности для маневра.
Таким образом, несмотря на простоту использования, овердрафт – совсем не простой инструмент. Как правило, плата за услугу оказывается примерно эквивалентна ставке по кредиту, однако, потратить деньги можно далеко не на всё. Например, одолжить родне до зарплаты или закрыть платёж в другом банке вряд ли получится. Если только в условиях овердрафта не фигурирует снятие наличных.
Собственно, овердрафт будет удобен как небольшой заём до зарплаты, особенно если траты срочные и необходимые. Или если вы ведете бизнес, и банк предлагает вам выгодные условия. Для остальных случаев проще воспользоваться кредитной картой или взять кредит, так как размер платы за использование услуги овердрафта может быть очень значительным. А штрафы за просрочку – и того страшнее.
Тратьте деньги с умом, друзья! И будьте здоровы!
Источник: kreditology.ru
Карта «Овердрафт Престижный с льготным периодом» от «Кубань Кредит»
Овердрафт «Престижный» предоставляется владельцам дебетовых карт следующих видов: Visa/MasterCard Gold, Visa Infinite.
Овердрафт предоставляется без обеспечения, но по решению ККБ обеспечением обязательств может являться: залог транспортного средства; поручительство физического или юридического лица; другие способы обеспечения, предусмотренные законодательством, кроме залога недвижимого имущества.
Частный клиент должен иметь один из статусов:
— высший менеджмент банка (а также их близкие родственники);
— высший менеджмент предприятий (а также их близкие родственники);
— VIP-клиент банка;
— владельцы банковских карт (на основании решения ККБ).
Овердрафт предоставляется при отсутствии перед банком просроченной задолженности по кредитам и другим обязательствам.
Сумма лимита овердрафта утверждается Кредитной Комиссией Банка.
Условия использования
Погашение кредита
Минимальный платеж — 5% от ссудной задолженности + проценты, начисленные в расчетном периоде, сверхлимитная задолженность, штрафы, пени, комиссии, рассчитанные в соответствии с тарифами банка.
Штрафы
Пеня на сумму просроченной задолженности — 0,1% за каждый день нарушения обязательств.
Пеня начисляется с даты, следующей за датой наступления исполнения обязательства, установленной договором, по дату погашения просроченной задолженности (включительно).
Особенности карты
— выпуск дополнительных карт;
— СМС-информирование;
— Интернет-банк;
— возможность изменения лимита овердрафта по заявлению клиента;
— медицинская и юридическая поддержка;
— услуги консьерж-службы.
Снять/Пополнить
Снять с карты
| Кредитные | Собственные | |
| В банкоматах банка: | 0.3% | |
| В банкоматах банков-партнеров: | — | — |
| В банкоматах сторонних банков: | 1.2%, минимум 150 руб. |
Положить деньги на карту
Для пополнения карты во всех случаях вам понадобится номер карты либо номер договора.
В случае операции в кассе также нужен паспорт.
| Способы пополнения | Ограничения | Срок зачисления | Комиссия |
| С карты на карту Онлайн перевод |
75 000 руб/раз 500 000 руб/месяц |
моментально | |
| Банковский перевод | 2 дня |
Источник: credit-card.ru