
Люблю сайт orabote.net — черный список работодателей
Иногда, если есть повод, оставляю отзывы.
Иногда отзывы там весьма конкретные. На некоторые компании отзывов по нескольку страниц, да еще и комментариев. Иногда комменты оставляет даже руководство компании.
Возник вопрос к сотрудникам hr службы компаний. Для Вас принципиально наличие отрицательной истории о компании, в которой Вы работаете? На Вашей работе и отношению руководства это как-то отражается?
И все-таки склоняюсь к мысли, что зря писать отрицательные отзывы не будут. Все отзывы обоснованы.
Комментарии
01.05.2013 21:46 | Ссылка
Отвечу не как HR. Работала в компаниях из черных списков. На одну — на которую горы компромата (не просто ерунды — вроде кидков по зарплате, а уже в сторону УК и сильно так).
Могу сказать, что все, написанное в отзывах, — правда. Сама отрицательные отзывы не оставляла. Уходя — уходи. Всегда стираю телефоны людей, с которыми больше не пересекаюсь и, как правило, даже забываю их лица.
КОНКУРЕНЦИЯ ОБЕСПЕЧЕНИЙ [Андрей Егоров — Лексториум]
Но не могу сказать, что лично ко мне хотя бы в одной из этих компаний было плохое отношение. Никогда не было проблем с зарплатой, всегда предлагали интересные варианты по работе и вообще проявляли исключительную толерантность. Одна из таких черных работ стала для меня судьбоносной во многих смыслах (2 года назад).
02.05.2013 01:58 | Ссылка
02.05.2013 02:28 | Ссылка
Это да. Работала в организации, где костяк по 5-15 лет работал, остальные — от одного дня до полугода-года. Для 90% персонала, конечно, был Ад и Израиль. Но вот те, которые вписались просто по складу характера (ненормированный рабочий день по 10-12 часов, быстрая реакция, постоянная движуха, умение оперативно выруливать в кризисных ситуациях), — надо видеть, как людям нравилась такая работа.
Хотя для абсолютного большинства она была бы непереносима. И при мне уходил товарищ, отработавший 15 лет в конторе, уходил в международную известнейшую компанию с четкими бизнес-процессами, и потом про него говорили, что он скучал на новой работе.
В таких организациях очень прикольно работать — бардак, прямой доступ к владельцам, адреналин, движуха. Но такая работа (особенно когда она интересна) начинает здорово замещать всю остальную жизнь. И понимаешь — что затягивает. И понимаешь, что если нравится работать так, — тогда собственный бизнес. Либо туда, где полная самоотдача — это реально поход на Эверест, в не просто за зарплату.
14.05.2013 00:49 | Ссылка
01.05.2013 23:26 | Ссылка
«.. Возник вопрос к сотрудникам hr службы компаний. Для Вас принципиально наличие отрицательной истории о компании, в которой Вы работаете? На Вашей работе и отношению руководства это как-то отражается?
И все-таки склоняюсь к мысли, что зря писать отрицательные отзывы не будут. Все отзывы обоснованы.» (с)
разберём по отдельности
1) «..наличие отрицательной истории о компании..»
очень сильно сомневаюсь, что в мире есть компания без отрицательной истории, вернее, даже не сомневаюсь, что таких компаний не существует
Независимый обзор Xaindex Плюсы и минусы проекта
соответственно и взаимодействие сотрудников с компаниями (работодателями или Клиентами) складывается исходя из ситуации
2) «..зря писать отрицательные отзывы не будут..»
допустим, что некто работал в компании, в которой его всё устраивало и вот — уволили.
будет ли уволенный сотрудник недоволен? (скорее да, чем нет, ведь не все исповедуют «теорий» — кризис — возможность), т.о. что помешает такому, обиженному сотруднику писать всю правду или всю «правду» о компании?
01.05.2013 23:32 | Ссылка
Ок.
Вот такой отзыв о работодателе (взято оттуда) информативный или нет? И повляет ли он на Ваш выбор?
01.05.2013 23:34 | Ссылка
и комментарии к отзыву о той же компании:
02.05.2013 00:18 | Ссылка
02.05.2013 01:33 | Ссылка
02.05.2013 01:40 | Ссылка
с какого конца гниёт рыба?
с чёрного или с белого?
02.05.2013 07:27 | Ссылка
27.05.2013 14:42 | Ссылка
02.05.2013 09:33 | Ссылка
так вы не ответили.
Подобный объективный отзыв повлиял бы на Ваше решение устроиться в такую компанию или нет?
Или посчитали необъективным и рискнули?
02.05.2013 10:49 | Ссылка
Или такой отзыв похож на реальный?
Кстати, я именно в этих компаниях работала и подпишусь под каждым словом, хотя написано не мной
02.05.2013 11:14 | Ссылка
02.05.2013 19:24 | Ссылка
27.05.2013 14:45 | Ссылка
/ Сложные условия работы, дисциплина
02.05.2013 20:20 | Ссылка
02.05.2013 20:44 | Ссылка
02.05.2013 20:46 | Ссылка
02.05.2013 23:33 | Ссылка
03.05.2013 09:46 | Ссылка
03.05.2013 10:23 | Ссылка
Брунгильда
03.05.2013 10:41 | Ссылка
Ну отзывы же оставляют работники, а не администрация сайта.
Не написан отзыв — нет на сайте.
Я помню на этом сайте лет 5 назад была продолжительная дискуссия и ругань работников и администрации компании Киры Пластилиной (или как там ее?). С обличением в воровсте, с документами и т.д. Длилось это несколько месяцев на 20-30 страницах.
Потом, сайт прикрывали.
03.05.2013 11:27 | Ссылка
Да, попадает. Статью о клевете вернули в УК — по ней можно засудить и работника, и работодателя, к слову, если он будет усердствовать в поливе помоями вслед — диктофон, суд, адвокат.
Статья 128.1. Клевета
1. Клевета, то есть распространение заведомо ложных сведений, порочащих честь и достоинство другого лица или подрывающих его репутацию, —
наказывается штрафом в размере до пятисот тысяч рублей или в размере заработной платы или иного дохода осужденного за период до шести месяцев либо обязательными работами на срок до ста шестидесяти часов.
2. Клевета, содержащаяся в публичном выступлении, публично демонстрирующемся произведении или средствах массовой информации, —
наказывается штрафом в размере до одного миллиона рублей или в размере заработной платы или иного дохода осужденного за период до одного года либо обязательными работами на срок до двухсот сорока часов.
03.05.2013 11:18 | Ссылка
Брунгильда
03.05.2013 11:33 | Ссылка
На одну там компанию есть такой отзыв, причем с фамилиями и именами
Генеральный директор дает распоряжение (устно) начальнику отдела логистики подписать складской ордер на приход несуществующего товара.
Лояльный директору начальник отдела (если не ошибаюсь, Кххх Дххх был начальником отдела) логистики. Тот в силу недостаточного понимания своих функций обязует кладовщика подписать ордер.
Ну, они там договариваются. Правда, из-за постоянных «недостач» на складе слишком часто меняют кладовщиков, или сами уходят, поняв в чем дело. Сидеть-то ни кто за Гххх (ФИО Гены) не хочет. Да и начальники логистики не долго работают. От тех, кто понимает суть вопроса, стараются избавиться моментально.))
Вот такие чудеса.
Да и хрен бы с ними, если бы они сами у себя воровали.
Но компания практически государственная, инвестиции РОСНАНО то народные деньги. Но эти господа как-то уже перестали различать свой карман и государственный.
и еще
А что, Н Б (ФИО гл. буха) рассталась с Пххх (компания)? Или только формально, перейдя в (имя филиала)?
Вообще-то, там у них с учетом и правда, что-то странное творится.
Менеджер открывает отчет по остаткам на складе, резервирует номенлатуру под клиента. Клиент оплачивает. И вдруг оказывается, что номенклатурной позиции по факту нет. И более того, по факту и не поступало на склад. Но однако, каким-то чудным образом, бухгалтерия поставила «купленный» товар на приход по складскому ордеру, который подписан не кладовщиком, а Генеральным директором.
И в итоге там постоянная «недостача» на складе. И конечно же, «виноваты» в этом кладовщики и логисты.))
Н Б (ФИО Гл.буха), Вы можете объяснить такие странности учета в компании, в которой Вы долгое время были Главным бухгалтером?
03.05.2013 11:46 | Ссылка
На мой взгляд, вполне можно подавать за клевету на автора отзыва.
Впролне вероятно, что в компании так и есть, но должны быть у автора документы, подтверждающие высказвание, причем, как я понимаю в оригинале.
Источник: www.superjob.ru
Сделайте реинвестированием своим лучшим другом
Люди инвестируют, чтобы их деньги работали и приносили дополнительные деньги — прибыль. Но что делать, когда прибыль получена? Например, прилетели дивиденды или купоны. Ну или же вы продали акцию дороже, чем купили.
Дальновидные инвесторы выбирают реинвестировать. Давайте разберемся, что это такое и почему я считаю это удачном решением
Что такое реинвестирование простыми словами
Каждый раз, когда вы получаете доход по вкладу, по облигациям или раз в год в виде дивидендов по акциям — ваш капитал увеличивается. Часть этих денег вы уплачиваете в виде налогов, остальное остаётся с вами.
Дальше у вас три пути:
- Вы можете изъять и потратить полученную прибыль.
- Изъять и сохранить каким-то безрисковым способом (пустить на сбережения).
- Или вложить повторно в новый инвестиционный цикл — реинвестировать.
Вот в этом и кроется суть реинвестирования — это вложить деньги, полученные от ценных бумаг, в новые бумаги.
Если у вас нет острой нужды тратить доход, да и с подушкой безопасности в виде сбережений уже порядок, эта схема вам понадобится в обязательном порядке. При правильном сочетании трех слагаемых реинвеста само время начнет работать на вас.
Что это за слагаемые?
1. Источник реинвестирования. Если вы нашли что-то, не подвержено серьёзным перепадам в цене (вклад в банке, дивидендные акции, облигации, недвижимость или что-то ещё) все что вам нужно — периодически подкидывать в этот механизм дров, чтобы он работал интенсивнее.
2. Период реинвестирования. Правило такое: чем чаще, тем лучше. Если вы получаете инвестиционную прибыль каждый месяц, реинвестируйте её каждый месяц. Чем меньше период перерасчета, тем быстрее будет расти капитал.
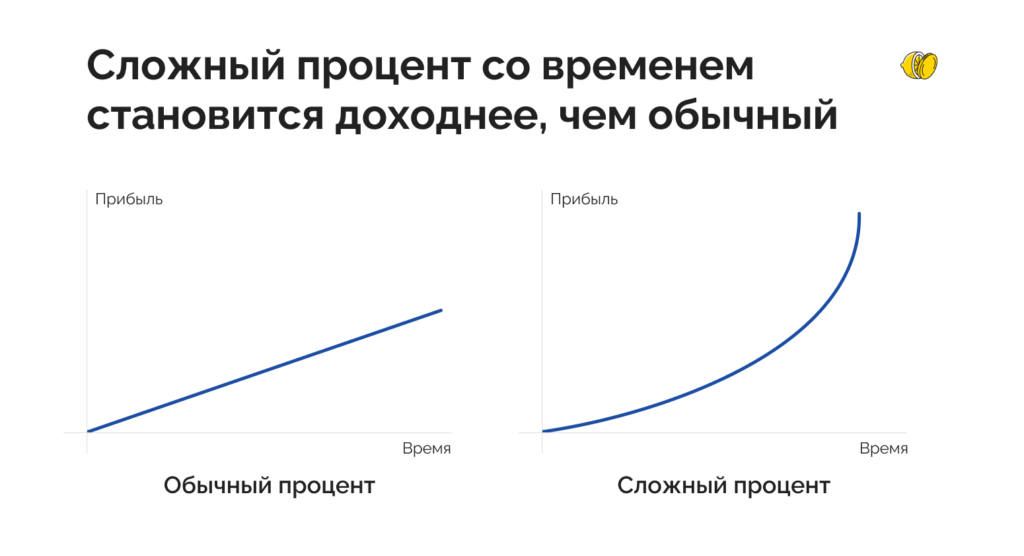
3. Сложный процент реинвестирования. Самая крутая особенность реинвеста в том, что он запускает механизм сложного процента. Что это значит? То, что ваши деньги начинают расти в разы быстрее. Разница между ними хорошо видна на картинке:
Как все это вместе работает на практике становится понятно, если рассмотреть механизм реинвестирование на примере и цифрах.
Пример реинвестирования
Допустим, у вас есть ₽2 млн, которые вы хотите отдать на 5 лет в доверительное управление одной из компаний. Инвестиционная стратегия приносит вам 8% годовых. При таких исходных, вы можете рассчитывать на 2 000 000 * 0, 08 = ₽160 000 прибыли в год.
Эту прибыль вы можете тратить и оставлять в УК все те же ₽2 млн каждый год. Или реинвестировать её в ту же стратегию на протяжении всех 5 лет.
Сравним, что вы получите в обоих случаях.
- В первом случае за 5 лет прибыль составит: ₽160 000 *5 = ₽800 000.
- А теперь посмотрим, как будут вести себя те же деньги при реинвестировании:
- За 2-й год: ₽2 160 000 * 0,08 = ₽172 800
- За 3-й год: ₽2 332 800 * 0,08 = ₽186 624
- За 4-й год: ₽2 519 424 * 0,08 = ₽201 554
- За 5 й год: ₽2 720 978 * 0,08 = ₽217 678
Итого в конце 5-го года на счету у вас будет ₽2 938 565. Итоговый заработок за счет реинвестирования за 5 лет увеличился с 800 000 до ₽938 565. Вы не прикладывали к этому усилий. Просто не снимали прибыль, и помогали деньгам ускоряться в росте.
Но, как и у всех хороших инструментов, у реинвеста есть не только плюсы, но и минусы, которые нужно взвесить перед принятием решения.
Преимущества и недостатки реинвестирования
Главный плюс реинвестирования — его многовариантность. Вы можете выбрать такую стратегию, которая усилит ваш портфель в целом: снизит риск, повысит доходность или ускорит рост вашего любимого актива.
- Можно заработать больше без усилий. Если вы нашли инструмент, который увеличивает ваш капитал и вам нравится, у вас отпадают даже усилия по поиску. Делаете делаете одни и те же действия, а сложный процент постепенно сделает остальное. Главное отслеживать ситуацию на рынке, чтобы любимый инструмент не потерял актуальность.
- Можно уменьшить риск. Одна из схем реинвестирования — вкладывать прибыль не в тот же инструмент, а в другой с принципиально меньшим риском. Например, получаете прибыль на дивидендных акциях, а дивиденды реинвестируете в облигации или в золото, сокращая общий риск портфеля.
- Можно увеличить доходность. Например, тестировать новые активы с большим риском и доходностью. Получили ₽1000 прибыли на дивидендах? Вложите её в акции перспективного стартапа. Потерять не жалко, а вдруг эти акции выстрелят? Такая стратегия помогает соблюдать баланс между защитой основного капитала и потенциально высокой прибылью с рисковых ценных бумаг.
А теперь о минусах, которые нужно хорошо понимать, прежде чем влюбиться в реинвест:
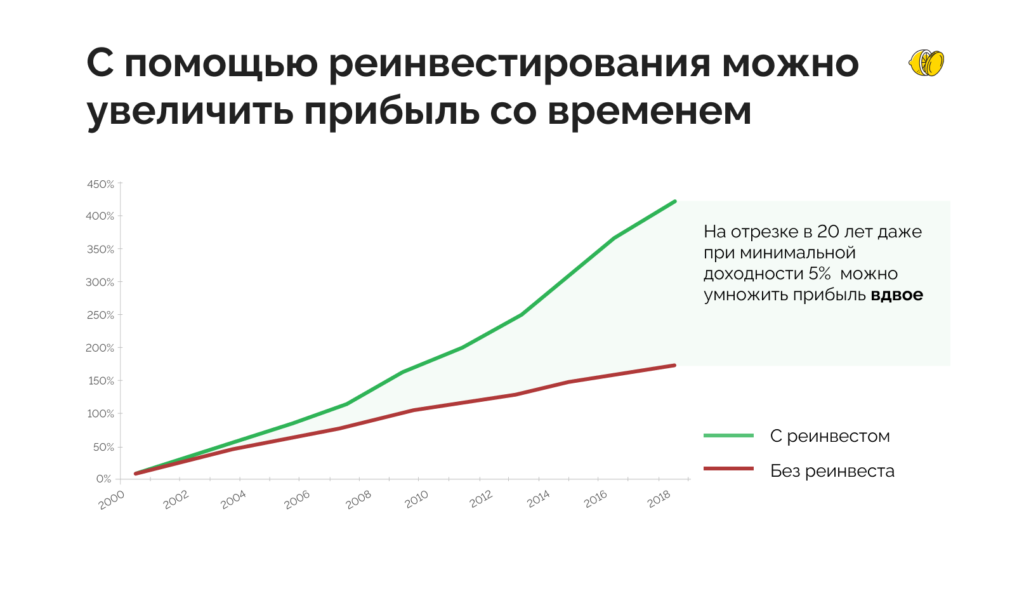
- Эффект только на долгом отрезке. Ускорение начинается не сразу — поначалу сложный и простой процент идут почти вровень. И только через 3-10 лет эффект от реинвестирования становится ощутимым. В зависимости от ставки доходности и вашего начального капитала разгон может занять и 10, и 20 лет.
- Риски тоже растут. Без них никак. Чем больше денег у вас вложено в финансовые инструменты (один или несколько), тем выше риски. При росте капитала любая допущенная ошибка или свершившийся риск обходятся все дороже и дороже.
- Зависимость от инфляции. Мы не добавляли в расчеты реинвеста инфляцию. А она всегда есть. И она накапливается при реинвестировании по тому же сложному проценту, что и доходность. То есть при высокой инфляции капитал обесценивается быстрее.
Виды реинвеста
Выбирая стратегию реинвеста, отталкивайтесь от параметров, которые делят реинвестирование на несколько видов. Схемы могут различаться:
По сумме:
- Полное реинвестирование. Предполагает, что всю полученную прибыль вы вкладываете заново в финансовые активы.
- Частичное реинвестирование. Часть денег вы забирает для текущих трат, остаток оставляете в активах.
По объекту:
- В тот же актив. Деньги вкладываются в тот же инструмент, который принес вам прибыль ранее, увеличивая общий капитал.
- В другой актив. Реинвестирование во вспомогательные инструменты, чтобы распределить риски и выгоды портфеля.
- Между активами. Часть денег вы оставляете на месте, остальные перераспределяете между новыми активами.
По типу актива:
- Вклады в банках
- Валюта.
- ПИФы
- Недвижимость
- Ценные бумаги
- Драгоценные металлы
- Доверительное управление активами
Из этих параметров вы можете собрать такую схему реинвеста, которая кажется вам привлекательной. Например, сдавать инвестиционную квартиру, а 50% дохода каждый месяц распределять между акциями. Или держать капитал в облигациях, на 30% прибыли по купонам докупать те же облигации, а 70% отправлять в драгоценные металлы.
Нет правильных и неправильных стратегий. Но есть общие формулы реинвеста, которые потребуются вам для расчета и сравнения доходности.
Формулы и методы расчета
Сложный процент простыми словами — это начисление процентов на начисленные ранее проценты. Ставку доходности по инвестициям мы видим сразу и легко вычисляем будущий доход. Ставку реинвестирования и конечный доход приходится вычислять по математической формуле:
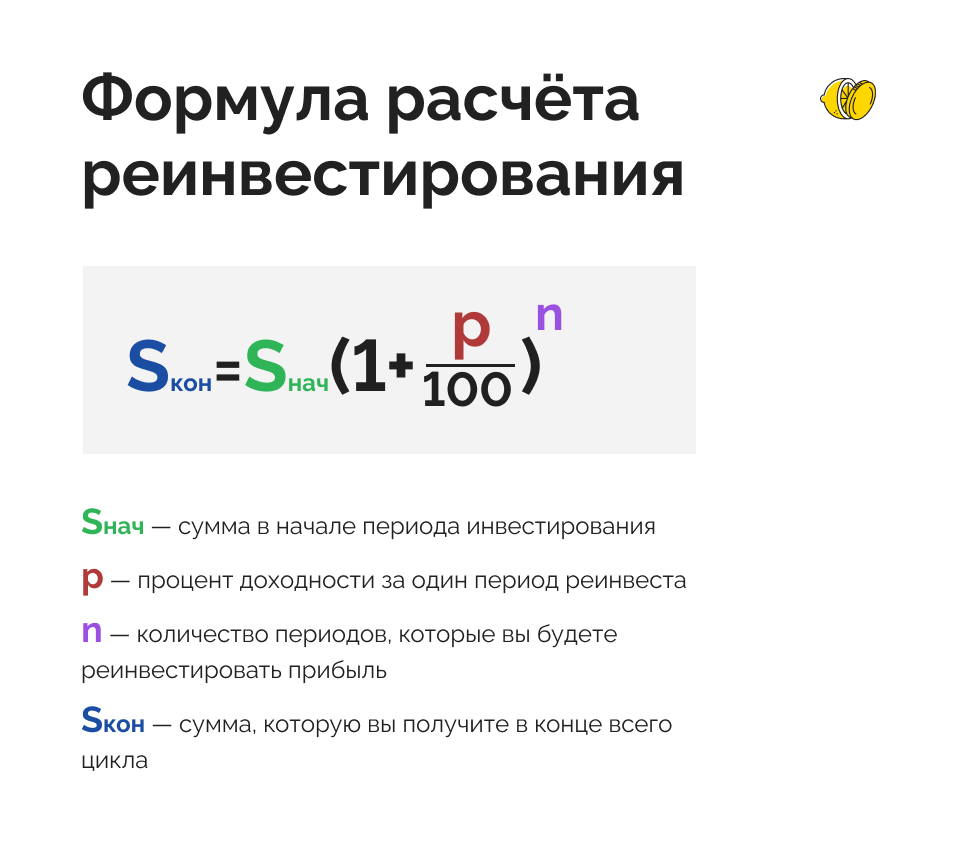
Помните пример про ₽2 млн на 5 лет под ставку 8%? Если рассчитать по этой формуле получим: 2 000 000 (1,08*1,08*1,08*1,08*1,08) = 2 000 000*1,469328=₽2 938 656
Если вы собрались реинвестировать не все, добавляйте к формуле коэффициент реинвестирования — ту часть прибыли, которую вы хотите оставлять в работе. Например, если бы наш инвестор хотел реинвестировать только 30% прибыли каждый год, сумма заработка в конце 5-го года изменилась бы так: 2 000 000*0.3*1,469328 = ₽881 400.
Звучит сложно? Не беда — я сделал инвестиционный калькулятор. Там вы можете посчитать, как будет увеличиваться ваш капитал со временем с помощью реинвестирования.
Реинвестиции на реальных примерах
Самый популярный способ реинвеста, с которым сталкивался почти каждый человек — банковский вклад с капитализацией процентов. То есть, начисленные проценты прибавляются к изначальной сумме вклада.
Капитализация может быть ежегодной, ежемесячной или даже ежедневной. А со следующего процентного периода ставка действует уже для увеличенной суммы.
По вкладам с капитализацией банки устанавливают ставки ниже на несколько процентов. Но это может быть выгодно за счет периода капитализации. И даже очень выгодно на долгом отрезке времени.
Например, возьмем вклад ₽1,5 млн со ставкой 10,5% годовых и без капитализации. И вклад ₽1,5 млн со ставкой 10% годовых и капитализацией раз в месяц.
При первом варианте за год вы получите 1 500 000*1,05= ₽1 657 500 Во втором ежемесячная ставка 10%/12=0.83%, а итоговая сумма по формуле реинвестирования: 1 500 000 х(1+0,83/100)12= ₽1 656 410.
Пока что выигрывает 1-й вариант, который дал почти на ₽1000 больше.
Но сложный процент раскрывает себя во всей красе только на долгом промежутке. Посмотрим как изменится картина через 10 лет:
- По первому вкладу без капитализации: 157 500*10 + 1 500 000 = ₽3 075 000
- По второму вкладу с капитализацией раз в месяц: 1 500 000х(1+0.83/100)120= ₽4 044 480
Разница уже миллион рублей. Как вам? Сложный процент на отрезке 10 лет уже неплохо развернулся и показал эффект, который может приносить. Но это еще далеко не полное впечатление. Ещё серьёзнее будет выглядеть через 50 лет?
- По первому вкладу через 50 лет вы накопите: 157 500*50 + 1 500 000 = ₽9 375 000.
- Неплохо. А что по второму: 1 500 000х(1+0.83/100)600= ₽213 772 370 рублей.
Как говорится — без комментариев. Можете проверить расчеты сами.
Вывод
Многие инвесторы измеряют доходность годовыми процентами. Но механизм реинвестирования учит, что годовая доходность — это ещё не всё. Период начисления прибыли и длина временного отрезка, на которым вы держите деньги, часто играют ещё большую роль в итоговой доходности, чем ставка.
Когда вы будете выбирать активы для инвестирования, посчитайте сразу, что там с реинвестом, чтобы сделать правильный выбор. Добавьте сюда привычку и терпение, и вы увидите, как ваш капитал умножится в несколько раз.
Источник: lemonfortea.ru
Как считать доходность облигаций
Облигация — это долговая ценная бумага, по которой эмитент (тот, кто выпускает облигации) получает деньги в долг от инвестора. Взамен эмитент гарантирует, что выплатит инвестору в определенный срок стоимость облигации (номинал) и процент за пользование средствами (купонный доход) в будущем.
Облигации также называются бондами и считаются консервативным финансовым инструментом. Облигация подразумевает фиксированные условия, то есть эмитент обязан платить процент (купон) в четко фиксированные сроки и в фиксированном объеме. Их сравнивают с вкладами, но доходность облигаций обычно выше ставок по депозитам из-за наличия рыночных рисков и риска дефолта у компании-эмитента. Доходность облигаций — это величина прибыли, которую инвестор получает в результате вложений в ценную бумагу. Таким образом, чтобы понять, насколько интересна та или иная облигация для вложений, инвестор должен уметь определять ее доходность.
Основные типы доходности облигаций
- Доходность бескупонной облигации
Бескупонная (дисконтная) облигация — это облигация, которая продается по цене ниже номинальной стоимости, а затем погашается по номиналу. Никаких других выплат держатели таких бумаг не получают. Доходность бескупонной облигации определяется разницей между ценой продажи и ценой покупки бумаги (как правило, при размещении такие облигации продаются инвесторам существенно дешевле номинала).
- Купонная доходность
Купонные облигации предполагают выплату держателям процентов (купона), которая производится с определенной периодичностью — например, раз в полгода или раз в год. Даты выплат установлены заранее, но размер купона со временем может изменяться. Купонная доходность определяется в процентах годовых и показывает прибыль, которую владелец облигации получит в качестве купонных выплат за год (при полугодовом купоне два раза в год выплачивается половина суммы). Это более широко распространенный вид доходности.
- Номинальная доходность
Номинальная доходность облигации показывает соотношение начисленного купона и номинальной стоимости ценной бумаги.
- Текущая доходность
Текущая доходность показывает соотношение начисляемого купона и актуальной рыночной цены облигации. При расчете этого показателя используется не номинальная стоимость бумаги, а ее текущая рыночная цена.
В случае краткосрочных вложений при расчете текущей доходности учитывают также накопленный купонный доход — часть купонных выплат, которая полагается предыдущему держателю облигации, но не была ему выплачена.
- Доходность к погашению (Yield to Maturity)
Доходность к погашению отражает прибыльность облигации на протяжении всего срока ее обращения, то есть показывает, сколько заработает инвестор, если купит облигации по текущей цене и не будет продавать раньше срока погашения. Простая доходность к погашению учитывает реальную цену покупки и стоимость бумаги на момент ее погашения. Эффективная доходность к погашению — это полный доход инвестора от вложений в облигацию с учетом реинвестирования полученных купонов на аналогичных условиях (по той же ставке купона). В реальности цена облигации меняется, поэтому и фактическая доходность будет отличаться.
- Доходность после удержания налогов
Доходы от облигаций облагаются налогом. Ставка налога в отношении доходов, полученных от облигаций, составляет 13%. Если сумма доходов превышает 5 млн рублей, ставка налога составит 15%. Для лиц, не являющихся резидентами России, ставка налога составляет 30%. Поэтому, чтобы понимать, какие реальные доходы может принести облигация, важно знать доходность после удержания налогов.
С помощью сервиса Банки.ру вы можете выбрать подходящие облигации.
02.11.2022 18:45
Практическая доходность все-таки одна — это доходность к погашению или оферте, говорит генеральный директор ИК «Иволга Капитал» Андрей Хохрин.
«Упрощенно, это купонная доходность, поделенная на рыночную стоимость облигации, уменьшенная или увеличенная на премию или дисконт рыночной цены облигации к ее номиналу, которые в свою очередь поделены на количество лет до погашения», — поясняет он.
Хохрин обращает внимание, что обычно при расчетах облигационных доходностей предполагается, что выплаченный купон реинвестируется в ту же облигацию. Многие эмитенты выплачивают купон ежемесячно, то есть при ставке купона 15% и его ежемесячной выплате доходность облигации достигнет уже 16%.
Управляющий по анализу банковского и финансового рынков ПСБ Дмитрий Грицкевич поясняет, что если по бумаге есть оферта, то доходность можно считать не к дате погашения, а к дате оферты. Оферта — это дата, в которую можно досрочно погасить номинал облигации.
Руководитель группы продаж и клиентских операций ПСБ Игорь Федосенко отмечает, что обычно инвесторы используют показатель доходности к погашению, когда планируют держать облигации до окончания срока обращения. В остальных случаях можно использовать текущую доходность — так проще сравнить облигации с разным сроком погашения. Купонную доходность, по его словам, используют преимущественно для оценки стоимости облигации до того, как она начнет торговаться на бирже.
Грицкевич добавляет, что для анализа привлекательности облигаций помимо доходности используют также спред к кривой ОФЗ — разницу между доходностью облигации и ОФЗ (облигации федерального займа) с соответствующими сроками и учетом рисков эмитента.
Как рассчитать доходность облигации
Доходность бескупонной облигации
Чтобы рассчитать доходность бескупонной облигации, нужно из номинальной стоимости облигации вычесть цену, по которой она приобреталась. В относительном выражении доходность вычисляется по формуле:
Д = (Н − Ц) / Ц * 100%, где:
- Д — доходность дисконтной облигации;
- Н — номинальная цена (цена погашения);
- Ц — цена покупки.
Пример: Лев приобрел облигацию Сбербанка номинальной стоимостью 1 000 руб. за 750 рублей с погашением в марте 2025 года. Через два года он получит 1000 руб., а его чистая прибыль составит 250 руб. Доходность облигации составляет:
1 000 руб. − 750 руб. = 250 руб., или (1 000 руб. — 750 руб.) / 750 руб. * 100% = 33,3% за два года или 16,65% годовых.
Купонная доходность
Для расчета купонной доходности нужно сумму купонных выплат поделить на стоимость облигации.
Номинальная купонная доходность
Для расчета номинальной купонной доходности применяется следующая формула:
Д = К / Н * 100%, где:
- К — сумма купонных выплат за период;
- Н — номинальная цена облигации.
Пример: Мария купила облигацию «Русала» за 1 000 руб., по которой предусмотрена выплата купона в размере 2,5% дважды в год.
Доходность облигации составляет:
(1 000 руб. /100% * 2,5% + 1 000 руб. / 100% * 2,5%) / 1 000 руб. * 100% = 5% годовых.
Текущая купонная доходность
Для расчета текущей купонной доходности применяется следующая формула:
Д = К / Ц * 100%, где:
- К — сумма купонных выплат за период;
- Ц — текущая рыночная цена облигации.
Пример: Светлана купила облигацию «Газпрома» номинальной стоимостью 1 000 руб. по рыночной цене 1 100 руб. По облигации предусмотрена выплата купона раз в год в размере 8% годовых.
Доходность облигации составит:
(1 000 руб. / 100% * 8%) / 1 100 руб. * 100% = 7,3% годовых.
Модифицированная текущая купонная доходность
В случае краткосрочных вложений учитывается также накопленный купонный доход:
Д = К / (Ц + НКД) * 100%, где:
- К — сумма купонных выплат за период;
- Ц — текущая рыночная цена облигации;
- НКД — накопленный купонный доход.
Накопленный купонный доход считается по формуле НКД = К * t / 365, где
- К — сумма купонных выплат за год;
- t — число дней от начала купонного периода.
Пример: Марина 1 марта купила облигацию «Роснефти» номинальной стоимостью 1 000 юаней за 1 100 юаней. По бумаге предусмотрена выплата купона в размере 1,5% дважды в год — 1 апреля и 1 октября, то есть 3% годовых. Марина заплатит предыдущему владельцу в качестве накопленного купонного дохода 12,5 юаней (1,5% от 1 000 юаней, купонный доход накопленный к 1 марта). Доходность облигации составит:
(1 000 юаней / 100% * 1,5% + 1 000 юаней / 100% *1,5%) / (1 100 юаней + 30 юаней * 152 / 365%) * 100% = 2,7%.
Доходность к погашению
При расчете такой доходности учитывается номинальная и рыночная цена, весь купонный доход и срок владения облигацией.
Простая доходность к погашению
Простая доходность к погашению рассчитывается по формуле:
Д = ((Н − Ц) + К) / Ц * 365 / t * 100%, где:
- Н — номинальная цена облигации (или цена ее продажи);
- Ц — рыночная цена бумаги при покупке;
- К — сумма купонных платежей за весь период владения бумагой;
- t — количество дней до погашения (продажи).
Пример: Иван 11 января 2021 года приобрел облигацию «Роснефти» номинальной стоимостью 1 000 рублей за 700 рублей. По облигации предусмотрена купонная выплата в размере 4% дважды в год (в мае и ноябре) или 8% годовых. 31 декабря 2022 г. Иван продал ценную бумагу за 900 рублей.
Доходность облигации составит:
((900 руб. − 700 руб.) + 1 000 / 100% * 4% * 4 раза) / 700 * 365 / 720 * 100% = 26,1%
Эффективная доходность к погашению
Эффективная доходность к погашению также учитывает реинвестирование полученных купонов. Формула будет выглядеть следующим образом:
Д= ((Н − Ц) + К) / Ц * 365 / t * 100% + ∑ИК, где
- Н — номинальная цена облигации (или цена ее продажи);
- Ц — рыночная цена бумаги при покупке;
- К — сумма купонных платежей за весь период владения бумагой;
- t — количество дней до погашения (продажи);
- ∑ИК — доход от реинвестирования купонных выплат.
Пример: Игорь 11 января 2021 года приобрел облигацию «Роснефти» номинальной стоимостью 1 000 рублей за 700 рублей. По облигации предусмотрена купонная выплата в размере 4% дважды в год (в мае и ноябре). Игорь инвестирует полученные купоны в приобретение облигаций на тех же условиях и держит до погашения. Дата погашения облигации — 31 декабря 2023 года. Доходность облигации составит:
Д = (( 1000 руб. − 700 руб.) + 1 000 / 100% * 4% * 6 раз) / 700 * 365 / 1 085 * 100% + ∑ИК = 26% + ∑ИК
При расчете показателя ∑ИК нужно учесть несколько последовательных реинвестиций купонных доходов, в результате чего появятся сложные проценты. Все это нужно учитывать в формуле при расчетах, что делает подсчет вручную трудоемким и нецелесообразным.
Поэтому при расчете эффективной доходности к погашению рекомендуем воспользоваться специальным онлайн-калькулятором. Например, на сайте Мосбиржи. Или онлайн-калькулятором облигационных доходностей на портале CBonds.ru (вкладка «Моделирование эмиссий»), отмечает Хохрин.
Самостоятельно эффективную доходность также можно посчитать в Excel через формулу ЧИСТВНДОХ, поясняет Грицкевич из ПСБ. Для этого нужно построить ряд с денежным потоком, включающим затраты на покупку облигации (с минусом), доходы от купона и погашения (с плюсом) и ряд дат.
Федосенко обращает внимание, что считать доходность к погашению самостоятельно инвестору необязательно — она есть в брокерских приложениях и на сайте биржи, где торгуются бумаги.
Как учитывать налоги при расчете доходности облигаций
НДФЛ взимается как с купонов, так и с дохода от прироста стоимости облигации (если они были проданы или погашены дороже, чем куплены), обращает внимание Хохрин. При этом, по его словам, обе базы налогообложения — купон и курсовая разница — не учитываются.
«Вы можете купить облигации по 105% от номинала и продать по 100% от номинала и за время владения получить 5% от их начальной стоимости в виде купона. С купона вы заплатите полный НДФЛ, по ставке 13–15%, который не сможете уменьшить на убыток от обесценения бумаг. Налог в этом примере сделает инвестицию убыточной», — отмечает эксперт.
Грицкевич добавляет, что при покупке облигации в середине купонного периода инвестор выплачивает продавцу вместе с ценой облигации еще и НКД, при этом в дату выплаты весь размер купона облагается налогом. То есть инвестор уплачивает налог и за период, когда он не владел облигацией (с момента начала купонного периода и до момента покупки облигации на рынке).
Он также отмечает, что если ставка купона превышает ключевую ставку ЦБ РФ более чем на 5 процентных пунктов, то с превышения удерживается НДФЛ по ставке 35%. Если облигация валютная, то дополнительно удерживается налог на валютную переоценку.
Как рассчитать доходность после удержания налога
Руководитель налоговой дирекции УК «Альфа-Капитал» Константин Асабин отмечает, что финансовый результат, который должен быть уменьшен на размер НДФЛ — это предполагаемая доходность облигаций за вычетом комиссий и иных удержаний.
10.11.2022 20:50
«Если при доходе в 10% издержки обойдутся инвестору в 0,5%, финансовый результат составит 9,5%. Его нужно будет уменьшить на налог в 13%, что даст итоговый результат в 8,265%», — поясняет аналитик.
Как снизить налоговую нагрузку
Доходность облигаций учитывается в общем финансовом результате по соответствующему виду ценных бумаг, и такую доходность можно уменьшить на прямые расходы, которые несет инвестор (комиссии, сборы, иные удержания), говорит Асабин. Если работать с российским банком, брокером или управляющей компанией, все эти расходы обязательно учитываются, поясняет он.
По мнению Грицкевича, для оптимизации налоговой нагрузки с доходов за операции с облигациям лучше всего подходит индивидуальный инвестиционный счет (ИИС) типа А (вычет до 52 тыс. руб.). При этом можно написать заявление брокеру, чтобы купоны выплачивались не на брокерский, а на расчетный счет. Тогда купоны можно использовать в качестве пополнения ИИС (до 400 тыс. руб. в год).
По словам Асабина, если инвестор не использует ИИС, для него доступен инвестиционный налоговый вычет. Он позволяет уменьшить налоговую базу до 3 млн руб. за каждый календарный год, в течение которого бумага принадлежала инвестору. Минимальный срок владения облигацией для получения вычета — 3 года.
О желании получить такой вычет нужно заранее, до окончания календарного года (налогового периода) известить банк, брокера или управляющую компанию. Если вычет через агента получить не удалось, необходимо подать налоговую декларацию.
Хохрин отмечает, что купонные доходы при расчете НДФЛ не сальдируются, а доходы и убытки от изменения цен разных облигаций в одном портфеле сальдируются (при условии, что инвестор их зафиксировал, то есть продал облигации). Это может быть маневром для оптимизации налоговой нагрузки, считает он. Грицкевич добавляет, что распространенным способом снижения НФДЛ является сальдирование убытков: уплаченный налог по купонам можно сальдировать с убытком по акциям и/или облигациям.
Подобрать облигации вы можете в этом разделе, выбрать подходящего брокера — здесь.
Еще по теме:
Источник: www.banki.ru