
С 01 июня 2020 года вступают в силу поправки в закон «Об исполнительном производстве» , принятые в феврале 2019 года.
Теперь при перечислении зарплаты и иных видов выплат на банковский счет физического лица в платежном поручении необходимо указывать:
- код вида дохода
- сумму произведенных удержаний по исполнительным листам
Для чего это делается
Удержание по исполнительным листам может производиться только с некоторых видов доходов, причем по большинству из них — не более 50% (в отдельных случаях – не более 70%).
Коды в платежных документах помогут банкам и судебным приставам понять, как действовать в отношении той или иной суммы, поступившей на расчетный счет должника.
Ответственность за возможные ошибки теперь частично перекладывается на работодателя. В случае, если банк произведет на основании распоряжения судебного пристава:
Коды вида дохода: зачем они нужны и как их использовать в платежках
- удержание из сумм, выплаченных компанией, на которые в соответствии с законодательством РФ не может быть обращено взыскание.
- повторное списание уже удержанных компанией сумм по исполнительным листам;
сотрудник вправе пожаловаться, после чего судебный пристав-исполнитель может выставить компании-работодателю штраф до 100 000 руб.
Как оформлять платежный документ по новым правилам
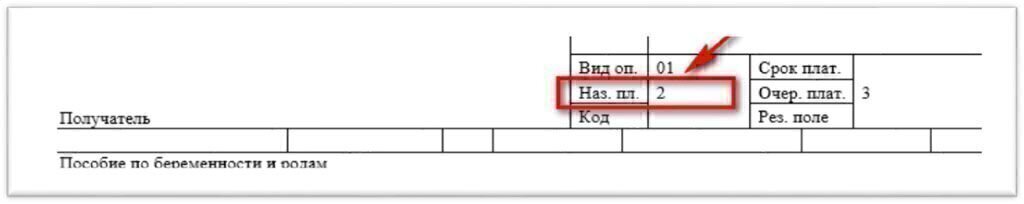
Код вида дохода указывается в платежном поручении в поле «Наз. пл.»
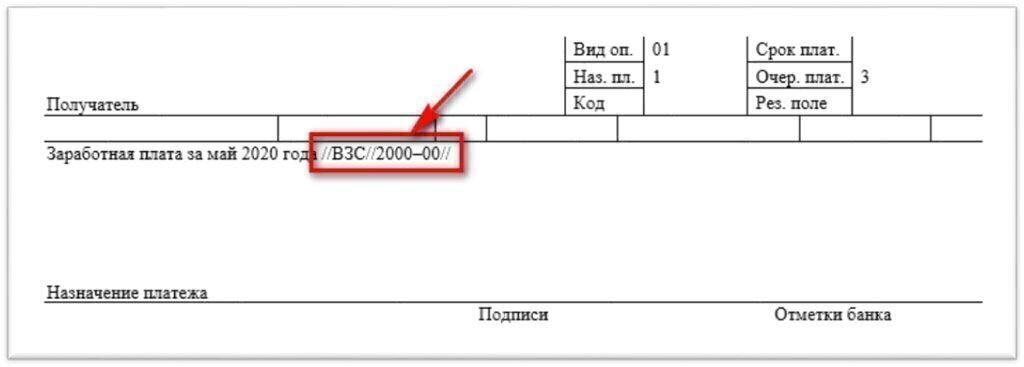
Сумма уже произведенного удержания указывается в поле «Назначение платежа» следующим образом:
// → ВЗС (взысканная сумма) → // → сумма цифрами → //
При указании суммы цифрами рубли отделяются от копеек знаком тире «‒». Если копеек нет, то после знака тире «‒» указывается «00».
Как определить код дохода
Код 1
Применим к доходам, с которых может производиться удержание не более 50% (в отдельных случаях – не более 70%)(ст. 99 № 229-ФЗ)
Дивиденды, выплаты по паям и т.п.
Заработная плата сотрудника, в том числе
- начисленная заработная плата по окладу, тарифной сетке, сдельным расценкам и т.п.
- премии и вознаграждения, предусмотренные системой оплаты труда
- районные надбавки и коэффициенты
- надбавки связанные с условиями труда
- надбавки/доплаты за профессиональное мастерство, классность, выслугу лет, за расширение зон обслуживания и т.п.
- гонорары, начисленные в редакциях СМИ и организациями искусства, своим штатным сотрудникам
- доплата до фактического заработка
Оплата по среднему заработку, в том числе
- оплата основных, дополнительных, учебных отпусков
- компенсация за неиспользованный отпуск при увольнении
- за время нахождения в командировке
- оплата времени прохождения обязательного медицинского осмотра и прохождения диспансеризации
- оплата дней сдачи крови и связанных с этим дополнительных дней отдыха
- оплата перерывов для кормления ребенка
- оплата прогула по вине работодателя ил по не зависящим от работодателя и работника причинам
- оплата вынужденного прогула
- выплата выходного пособия в связи с ликвидацией организации либо сокращением численности
- выплата выходного пособия
- за время приостановления работы организации в случае нарушения требований по охране труда не по вине работника
- в связи с переводом на другую работу
- оплата дополнительных выходных дней по уходу за детьми-инвалидами
Пособие по временной нетрудоспособности, в том числе
Расчет отпускных в 2023 году
- в связи с заболеванием/травмой
- в связи с уходом за больным членом семьи
- в связи с карантином
- в связи с протезированием, долечивание
- в связи с несчастным случаем или травмой на производстве
Выплата по гражданско-правовым договорам и самозанятым
- по договорам на выполнение работ, оказание услуг
- по договорам авторского заказа
- по договорам на передачу имущества в аренду
- проценты по договорам займа
Компенсационные выплаты сотруднику, в том числе
- на питание (за исключением лечебно-профилактического питания)
- в соответствии с трудовым договором стоимости аренды жилья, за детский садик, взносов в негосударственные пенсионные фонды и т.п.
- за задержку выплаты заработной платы
- стоимости проезда и провоза багажа в пределах территории Российской Федерации к месту использования отпуска и обратно
Код 2
Применим к доходам, на которые не может быть обращено взыскание по исполнительным документам (ст. 101 № 229-ФЗ)
Командировочные
Компенсация за использование личного имущества в служебных целях
Материальная помощь
- в связи с рождением ребенка
- в связи со смертью родных
- в связи с регистрацией брака
Социальные пособия и выплаты на детей
- пособие по беременности и родам
- пособие при постановке на учет в ранние сроки беременности
- пособие при рождении ребенка
- пособие по уходу за ребенком до 1,5 лет
Компенсационная выплата по уходу за ребенком до 3 лет
Компенсации стоимости путевок, за исключением туристических, в находящиеся на территории Российской Федерации санаторно-курортные и оздоровительные учреждения (сотрудникам и членам их семей, в т.ч. детям, не достигшим 16 лет)
Код 3
Применим к денежным выплатам в связи с возмещением вреда, причиненного здоровью, и к государственным компенсационным выплатам гражданам, пострадавшим в результате радиационных или техногенных катастроф, на которые не может быть обращено взыскание по исполнительным документам (пп. 1 и 4 ч. 1 ст. 101 № 229-ФЗ)
Код не указывается
По видам перечислений, которые доходом не являются:
- Возврат суммы займа
- Перечисление личных средств предпринимателя
- Перечисление подотчет (кроме командировочных)
Важно!
Напоминаем, что в рамках бухгалтерского обслуживания мы всегда рады взять на себя оформление платежных поручений, чтобы избавить вас от хлопот и возможных ошибок.
Хотите читать советы налоговых экспертов и главных бухгалтеров?
Подпишитесь на обновления блога
Источник: 1c-wiseadvice.ru
Что такое код дохода в 2-НДФЛ и как он используется бухгалтерами?

Каждый предприниматель или юридические лица в виде организаций обязаны, как налоговые агенты, отчислять за своих работников налоги с заработной платы, а также рассчитывать положенные им вычеты. В обязанность предпринимателей и юридических лиц также входит выписка и выдача сотрудникам справки 2-НДФЛ.
Понятие и особенности
В третьем разделе справки указываются данные о доходах, начисленных и выплаченных сотруднику. Для того, чтобы упорядочить учет доходов были введены специальные коды, согласно которым нужно вносить сведения в справку. Они имеют четырехзначную цифру, которая указывает на конкретный вид предполагаемого дохода. Кодов достаточно много, но не все они используются часто бухгалтерами.
В 2017 году заполняя данные по доходам и возможным вычетам всем работодателям необходимо учитывать новые правила по выписке справки. Они прописаны в приказе ФНС России, который вышел в свет 22 ноября 2016 года. В этот документ записаны все изменения в возможные коды вычетов и доходов. Все эти новшества вступили в законную силу с 26 декабря 2107 года.
Форма 2-НДФЛ с кодами дохода
Часто используемые коды дохода в 2-НДФЛ
Существует специальный справочник, который может использовать бухгалтер при заполнении справки 2-НДФЛ. Если заглянуть в него, то можно увидеть, что перечень кодов достаточно объемный и многие коды применяются на практике не всегда, а только при некоторых особых обстоятельствах.
- А в основном, используемых кодов не так уж и много. Например, возьмем код 2000. В графу этого кода необходимо вносить сведения о начисленной и выданной сотрудникам заработной плате за прошедший отчетный период. Независимо от занимаемой должности данные должны быть внесены именно под этим кодом.
- Следующий код 2012 заполняется данными о полученных отпускных вознаграждениях.
Как правило, эти два кода наиболее распространены среди бухгалтерского учета. И для многих являются основными видами применяемых на практике, так как других видов доходов в организации просто не бывает.
- Но в 2017 году к перечню применяемых кодов добавились некоторые их виды, применяемых при начислении денежного вознаграждения, которое должно быть выплачено из полученной прибыли организации (код 2003).
- А также необходимо учитывать отдельный вид кода для премии, которая выдается работнику за полученные производственные успехи (код 2002). Сюда не включаются суммы, полученные за счет чистой прибыли компании, а также за счет целевого назначения финансовых средств. Эти сведения стоит относить к коду 2003.
- Кроме этого в списке новых кодов можно найти номера кодов, применяемых при отражении операций касающихся ценных бумаг и производных финансовых инструментов. К таковым относятся коды с 1544 по 1549, а также с 1551 по 1554.
Группы кодов для бухгалтеров
Работники бухгалтерии, заполняющие справки 2-НДФЛ используют на практике справочник, в который включены абсолютно все виды кодов. Такой справочник должен быть всегда под рукой, чтобы экономить время при выписке подобных документов. В нем предусматриваются сведения об основных группах кодов, благодаря которым можно выяснить какой именно код необходимо использовать бухгалтеру.
Рассмотрим коротко сведения об основных группах:
- 10 – Суммы дивидендов и процентные платежи по долговым обязательствам;
- 11 – итоговые суммы по ипотеке;
- 12 – выплаты страхового характера, в том числе и выкупные. В этой группе применяя код 1240 должно быть внесено количество пенсионных средств, выплаченных негосударственным пенсионным фондом;
- 13 – количество полученных доходов благодаря авторскому праву;
- 14 – прибыль от сдачи в аренду любого имущества;
- 15 – прибыль, полученная от продажи ценных бумаг, акций, которые могут содержаться в уставном капитале организации;
- 20 – заработная плата сотрудников и руководящих работников, полученная как по текущим трудовым договорам, так и по другим соглашениям. Сюда же относятся и выплаты по отпускным, кроме выплат по авторскому праву;
- 22 – авторские или наследственные вознаграждения за вклад в культурное и творческое произведение;
- 23 – больничные листы;
- 24 – прибыль, полученная от сдачи в аренду трубопроводов, сетей, а также автотранспорта;
- 25 – выплаченные работодателем средства за услуги или работы, в том числе и в натуральном виде;
- 26 – средства, полученные в виде материальной выгоды;
- 27 – выданная сотрудникам материальная помощь, в том числе в связи со сложным материальным положением, при выходе на заслуженный отдых по возрасту, при наступлении заболевания, повлекшего инвалидность, а также в связи с выдачей призов или подарков;
- 28 – дивиденды по векселям;
- 29 – разница по валютному курсу;
- 30 – сведения по выигранным суммам в лотерею или при применении других игровых приспособлений. Также здесь можно учитывать данные о доходах, принятых по вкладу, также и пенсионному;
- 40 – прочие доходы, не входящие ни в одну из перечисленных групп.
В данном перечне учтены практически все виды доходов, по которым необходимо вести учет. Но есть некоторые нюансы. Если все-таки вы не нашли в перечне справочника нужный вам код, то в данном случае его необходимо учитывать в иных доходах, по коду 4800.
Бывают часто ситуации, когда есть доходы, не облагаемые налогами. К таковым относятся детские пособия, выходные выплаты. В этом случае, данные о таких доходах в справке не должны отражаться.
К частично облагаемым налогом относятся доходы, полученные в качестве материальной помощи, подарков, если стоимость их превышает 4 тысячи рублей. Все, что получено стоимостью меньше четырех тысяч рублей налогом не облагается и в справку не вносится.
Справка 2-НДФЛ: где скачать, как заполнить, где взять коды доходов- все это описано в видео ниже:
Понравилась статья? Поделитесь с друзьями в социальных сетях:
И подписывайтесь на обновления сайта в Контакте, Одноклассниках, Facebook, или Twitter.
Источник: uriston.com