

Для людей, зависимых от кредитов, очередной займ — уже образ жизни. Если кто-то предлагает взять деньги в долг, пусть и под процент, то почему бы не воспользоваться предложением? А на что их потратить — всегда найдется.
Москвичка Анастасия хорошо зарабатывала, но тратила всегда больше, чем получала. Набрав кредитов, она не смогла выплатить их вовремя и обратилась за помощью к сообществу анонимных должников. Рассказываем, как девушке удалось выбраться из долговой ямы.
Кто такие анонимные должники
Впервые общество «Анонимные должники» появилось в США в 1976 году. Основали его члены ассоциации «Анонимные алкоголики». Они считали, что непреодолимое желание брать в долг вызывает те же психологические проблемы, что и бесконтрольное употребление алкоголя. Работают анонимные должники по тому же принципу, что и анонимные алкоголики: компульсивные заемщики делятся своим опытом и помогают друг другу выздороветь.
ПОЖЕРТВОВАЛА ВСЕМ РАДИ СЕМЬИ! «Из чувства долга» Люда вышла замуж за нелюбимого человека старше её
В России сообщества анонимных должников появились в начале 2010-х — сначала в Москве. Сегодня помощь и поддержку тем, кто психологически зависит от долгов, оказывают также в Санкт-Петербурге, Екатеринбурге, Самаре, Новосибирске, Омске, Челябинске, Ростове-на-Дону и других городах. Встречаются анонимные должники на разных городских площадках (часто — в храмах), также собрания проходят в мессенджерах по видеосвязи. Добровольно и без членских взносов. Присоединиться к ним может любой желающий.
Анастасия попала в группу весной 2022 года.
«Я могла потратить деньги на что угодно»
Анастасия несколько лет работала на телевидении. Зарплата, по словам девушки, у нее всегда была на хорошем уровне. Проблема заключалась в том, что Настя тратила больше, чем получала.
«Я работала в найме, на телевидении. Там безумный график, безумные нагрузки, безумный уровень ответственности. И для меня деньги стали способом осмыслить мою жизнь. Я тратила свой доход плюс 10 процентов, иногда — плюс 15 процентов. Стабильно», — рассказывает Анастасия.
Способом отвлечься от работы стали путешествия — за год Анастасия успевала пять раз слетать за границу. Но делала это, как правило, с помощью кредитки.
«На какую бы сумму у меня ни был кредит, я всегда умудрялась полностью «грохнуть» кредитку в путешествиях. Еще я могла потратить все деньги на шмотки, на ребенка — на что угодно», — говорит девушка.
В 2019 году Анастасия ушла во фриланс и стала сценаристом. Девушка надеялась, что привычка тратить деньги на все подряд уйдет сама собой. Но нет, не вышло.
«На том этапе деньги стали для меня способом почувствовать себя взрослой. Еще одним показателем было наличие любовных отношений. Если с этими пунктами все было в порядке, я считала, что таким образом становлюсь одобряемой людьми. Сейчас понимаю: эти пункты больше всего волновали моих родителей, поэтому я держала их в первую очередь в фокусе внимания», — рассказывает Анастасия.
21.02.2023 18:10
«Все долги начинались с кредиток»
Анастасия признается: у знакомых в долг она брала нечасто. Все серьезные долги начались с кредитных карт.
«Я брала кредитку и могла погасить долг, если это была не очень большая сумма. Но когда счет пошел на сотни тысяч рублей, решила: проще взять кредит, чтобы всю эту сумму закрыть, — говорит Анастасия. — Постепенно долги накапливались. Плюс была еще и ипотека. Таким образом, к моменту прихода в сообщество анонимных должников у меня была ипотека и четыре потребительских кредита, по которым уходило 88 тысяч рублей в месяц».
Анастасия поняла, что дальше так продолжаться не может. Сперва пыталась сама считать расходы, планировать траты и вести бюджет. Без толку. Так весной 2022 года она добралась до анонимных должников.
Начало выздоровления
Собрания анонимных должников проходили в очном формате раз в неделю. Главная цель таких встреч — пройти систему «12 шагов», чтобы каждый из участников в итоге достиг «духовного пробуждения». Среди этих шагов: признать бессилие перед долгами, поверить, что «только сила более могущественная» сможет вернуть компульсивным должникам здравомыслие, оценить свои моральные качества, признать природу своих заблуждений и другие.
Проходя эти этапы, участники сообщества делятся собственным опытом друг с другом и под присмотром более опытных товарищей идут к освобождению от страсти к кредитам. У всех этот путь занимает разное время.
«Первое время ничего не получалось. Я попросила ребят, которые были со мной в группе анонимных должников, помочь, познакомить с человеком с положительным опытом. Мне посоветовали моего действующего спонсора», — говорит Анастасия.
Кто такой спонсор?
Спонсор — это член сообщества анонимных должников с большим опытом воздержания. У него, как правило, богатый опыт работы, он помогает новичкам разрабатывать план действий и применять его.
К тому моменту, когда Анастасия нашла спонсора, у нее приостановились все рабочие проекты. Сохранился только один, небольшой. Вскоре и его не стало. Девушка начала перебиваться от заказа к заказу, которые, к счастью, поступали вовремя — например, когда ей надо было вносить платеж по ипотеке.
«Еще одна проблема заключалась в том, что я не могла называть настоящую стоимость своей работы, потому что сильно ее обесценивала. Казалось, я делаю то, что сможет любой дурак. Как я вообще могу требовать чего-то большего?» — говорит Анастасия.
На счастье девушки, в группе, куда она попала, оказалась ее коллега. С ней Анастасия начала консультироваться о том, какую сумму уместно запросить за ту или иную работу, чтобы не продешевить.
«Я бесполезна как мать»
Хотя Анастасия и нашла единомышленников, которые ей помогали, долги у нее оставались — по кредитам и ипотеке. Еще и у дочери в школе выпускной.
«Я думала о том, как мы выберем ей платье, как я устрою праздник, а денег нет. За репетиторов до последнего платила, а потом все, кончились. И у меня было убеждение, что я — это то, сколько я зарабатываю. Я ровно столько стою, сколько получаю. А если не зарабатываю, то все, зачем я вообще нужна?
Бесполезна как мать, как взрослый человек, я ничто», — вспоминает Анастасия.
Девушка признается: оказавшись в такой ситуации раньше, она взяла бы кредит, чтобы закатить ребенку грандиозный праздник на выпускной и купить лучшее платье. Но во время лечения делать это запрещено. И тогда у Анастасии началась ломка.
«Все рушилось. Для меня деньги были гарантом безопасности. Без них я не могла ничего сделать со своей жизнью. Но в конце концов сдалась. У меня не было работы, не было денег, я продавала какие-то вещи, украшения», — говорит Анастасия.
Девушка оказывалась в ситуациях, когда до следующей зарплаты оставалось 150 рублей — и она училась жить на них, тратить их на продукты.
«Потом в какой-то момент у меня оказалось в кармане 50 рублей. Решила: погуляю. Проходила мимо пекарни, где только-только испекли лаваш. И я его купила, съела и поняла: мне хорошо, и деньги мне сейчас не нужны. Мне нужно ощущение, что я через деньги контролирую ситуацию.
Помню, дошла до пруда в конце улицы, увидела двух мужичков на инвалидных колясках с пивом, шавермой — они болтали, радовались. И осознала: у людей совершенно другие проблемы. Денег у них не особо много, но, кажется, им и так хорошо. И подумала — а я-то чего?» — вспоминает Анастасия.
«Я научилась жить на то, что есть»
Чтобы рассчитываться с накопившимися кредитами, не влезая в новые долги, Анастасия научилась правильно оценивать стоимость своей работы. Пояс пришлось затянуть, но она делала все, чтобы не допускать просрочек по займам.
Во-вторых, она отказалась от многих удовольствий и жила от проекта до проекта, а путешествия оставила на будущее — до тех пор, пока финансовая ситуация не стабилизируется окончательно. Сейчас, по словам девушки, ее доходы не только восстановились, но еще и выросли. А время, когда у нее были финансовые трудности, воспринимает как перевал.
«Я научилась жить на то, что есть. И поняла, что мое счастье не зависит от количества денег. Перед Новым годом я переработала очень сильно и поняла, что устала: деньги пришли, выходные впереди, а кайфа нет. Мне хорошо не тогда, когда у меня столько денег, сколько мне нужно — мне хорошо, когда у меня есть душевный покой», — признается Анастасия. По ее словам, без помощи группы и спонсора она вряд ли смогла бы избавиться от своей зависимости.
Анонимные должники — это эффективно?
По словам психолога Марии Рогозиной, часто поведение компульсивных должников объясняется их внутренним инфантилизмом. Они не понимают, что кредит — это прежде всего ответственность. С другой стороны, кредит становится навязчивой идеей, когда человек не может насытиться тем, что у него есть, а за счет новых долгов он стремится решить все свои проблемы. Также у человека могут быть установки, заложенные с детства, когда он видит себя состоявшимся только при определенных условиях, а обеспечить эти условия могут кредиты.
«В этом случае, чтобы избавиться от зависимости, компульсивному заемщику нужно учиться тому, чего в детском и подростковом возрасте в него не было заложено. Учиться ценности денег. Учиться понимать ограничения, связанные с деньгами. В конце концов, учиться ответственности», — утверждает Мария Рогозина.
Психолог говорит, что компульсивным должникам, как и другим зависимым, необходимо живое общение и психоэмоциональная поддержка. И желательно, чтобы она исходила от людей, которые не понаслышке знакомы с такой проблемой. В этом сообщества анонимных должников помогают.
«В таких обществах также большое значение имеет анонимность. Здесь человек может быть уверен в том, что о его проблеме никто, кроме самого тесного круга, не узнает. Благодаря этому групповая коммуникация дает свои плоды», — говорит Мария Рогозина.
Но финансовый эксперт Ирина Крупнова уверена: одной только моральной поддержки компульсивным должникам недостаточно. Также желательно работать с профессиональными финансистами. Анонимные должники учли этот момент и создали группы облегчения давления.
«Мы организовали группы по облегчению давления, состоящие из трех человек: вас и еще двух членов группы «Анонимные должники», имеющих стаж воздержания от компульсивных долгов свыше трех месяцев, — говорится в одной из программ анонимных должников. — Как правило, они имеют больший опыт выздоровления в программе. Группа встречается для того, чтобы оценить вашу финансовую ситуацию. Собрание по облегчению давления обычно заканчивается разработкой плана расходов, который ставит во главу угла насущные потребности и план действий, направленных на погашение долгов и облегчение финансовой ситуации».
Как выбраться из долговой ямы самостоятельно
Если вы понимаете, что не можете не брать кредиты, первым делом нужно, сохраняя холодную голову, рассмотреть разные способы выхода из долговой ямы.
Подсчитайте кредиты
Если понимаете, что не можете платить по кредитам — структурируйте их. Найдите все договоры, выпишите информацию по каждому кредиту или воспользуйтесь одним из приложений, которые аккумулируют данные о платежах.
Кредитные каникулы дают возможность отсрочить обязательные платежи. Но максимум на полгода. На этот срок банк может заморозить штрафы и проценты. Правда, через шесть месяцев проблемы вернутся и придется вновь вставать на старые рельсы.
Рефинансируйте кредит
Чтобы погасить старый долг, можно оформить новый кредит на более выгодных условиях. Эту услугу можно получить в разных банках, не только в том, где у вас есть кредит.
«Смысл в рефинансировании есть, когда кредит оформлен на несколько лет и заемщику нужно его выплачивать не менее года. Также этим инструментом можно воспользоваться, есть у вас долги по кредитным картам и вам нужно их быстро погасить, не выплачивая повышенный процент, и если это поможет снизить ставку не менее чем на 1–1,5%», — говорит Ирина Крупнова.
Прежде чем идти на рефинансирование кредита, рассчитайте, как именно уменьшится ежемесячный платеж, что будет с суммой переплаты, насколько это будет вам выгодно, не появятся ли у вас новые трудности с выплатами. Программы банков по рефинансированию можно посмотреть в нашем каталоге.
Реструктурируйте долг
Можете попросить у банка изменить условия действующего кредита. Но, как правило, банки идут навстречу клиентам с хорошей репутацией.
Варианты реструктуризации: снижение процентной ставки или увеличение срока договора для сокращения ежемесячного платежа.
13.03.2023 17:06
Запустите процедуру банкротства
Банкротство — это процедура, которая позволяет избавиться от кредитов, когда платить больше нечем. Внесудебное банкротство можно запустить, если долг не превышает 500 тыс. рублей. Главный плюс — можно избавиться от всех долгов. К тому же это бесплатно и длится не дольше полугода. Но минусов больше.
Так, пока идет процедура внесудебного банкротства, нельзя оформлять новые займы, кредиты, выдавать поручительства. После — в течение пяти лет при оформлении новых кредитов или займов нужно сообщать о факте банкротства, а в течение трех лет нельзя участвовать в управлении юридическим лицом. Подробнее о процедуре — по ссылке.
nttt nttttu0412u043eu0439u0434u0438u0442u0435nttt ntttu0438u043bu0438nttt nttttu0437u0430u0440u0435u0433u0438u0441u0442u0440u0438u0440u0443u0439u0442u0435u0441u044c.nttt ntt nt»>’ >
Источник: www.banki.ru
Что делать с долгами умершего родственника
Иногда от умершего родным может достаться не только его наследство, но и долги. Когда наследники должны отвечать по обязательствам умершего и что делать с долгами по наследству, расскажет Bankiros.ru.
Как принять наследство с долгами и избежать проблем
В наследственную массу входят имущество умершего, его права и обязанности. Так, долги по кредитам также являются наследством. Это значит, что по ним будут отвечать наследники должника. Если их несколько, то сумма долга делится пропорционально их доле в наследстве. Каждый из родственников получает у нотариуса свидетельство о своем праве в наследстве.
Чтобы получить наследство, гражданин должен его принять – подчеркивает пункт первый ст. 1152 Гражданского кодекса РФ. Пока наследник не принял наследство, он не отвечает по долгам умершего.
За процедуру вступления в наследство отвечает нотариус. Юрист также уведомляет кредиторов о смерти должника. Однако перед вступлением в наследство гражданину имеет смысл посетить финансовую организацию, клиентом которой был умерший.
Наследник сможет уточнить детали кредитного договора, узнать о задолженности и обсудить дальнейшие действия по кредиту: возможно его можно рефинансировать или реструктуризировать. А вот переоформлять кредит на себя не стоит. Банк может оформить его для вас на других – менее выгодных условиях.
Избавься от долгов
Стопдолг, Лиц. № —

ставка в день
Подать заявку
При желании вы можете инициировать процедуру банкротства умершего. Такая процедура не отличается от банкротства физического лица. В данном случае для погашения долга умершего реализуют его имущество. Так, наследственная масса уменьшится пропорционально сумме долга.
Если наследников несколько, им нужно заранее договориться о том, в каком порядке и объеме они будут вносить платежи. Такое соглашение может быть устным или заверенным нотариально. Оно поможет избежать как недоплаты, так и переплаты по кредиту.
Наследники не должны платить по кредиту больше суммы, которую они унаследовали. Если долг равен миллиону рублей, а вы получили в наследство имущество на 250 тысяч рублей, то оплатить вам нужно только эту наследуемую сумму. Если у умершего были только долги и никакого имущества, вы не обязаны платить ничего.
Как законно снизить сумму выплат по долгам умершего
Если вместе с наследуемым имуществом и правами, вы также получили долги, можно снизить процент по ним. Банк будет начислять проценты и штрафы на долг умершего, пока не получит свидетельство о его смерти. Однако рассчитать сумму долга он может только со дня вступления в наследство.
Наследники должны оперативно уведомить банк о смерти заемщика и написать заявление на приостановку начисления процентов. За пользование кредитом они начисляются в любом случае. А вот проценты за просрочку платежей не могут начисляться банком до момента вступления в наследство.
Если такие уже начислены, необходимо написать заявление на перерасчет процентов за просрочку платежей. Если банк отказывается снизить сумму, необходимо обратиться в суд.
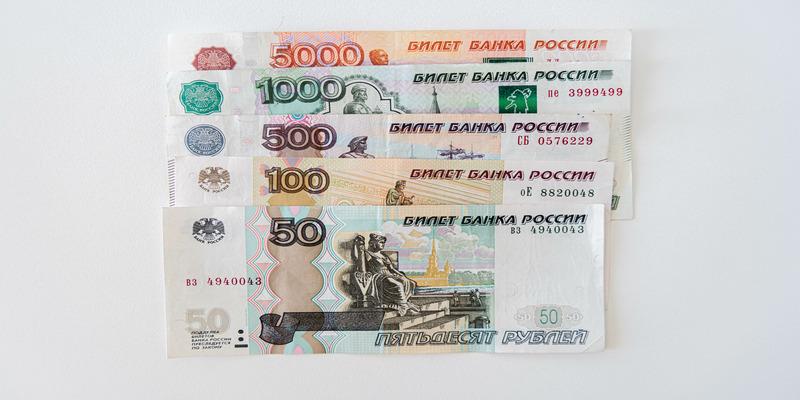
Как принять в наследство залоговое имущество
Имущество в залоге можно унаследовать только при принятии гражданином долгов умершего. Наследник должен погасить задолженность и штрафы по ней. Если умерший исправно вносил платежи и не имеет штрафов по кредиту, наследник просто получает обязанность вносить ежемесячные платежи по кредиту.
Оформить на себя собственность, которая является банковским залогом, можно сразу после вступления в наследство. Для этого необходимо обратиться в банк и внести изменения в кредитный договор. Важно, что при этом залоговое имущество останется таковым, пока кредит не будет полностью погашен (ст.353 Гражданского кодекса РФ).
Как избежать выплат по долгам в наследство
Не выплачивать долги по наследству можно, если вы:
- Отказываетесь от наследства. Например, вы понимаете, что сумма долга превышает сумму наследуемого имущества. В таком случае банку придется ждать, когда имущество станет выморочным и на него уже никто не претендует. После этого кредитор может потребовать у государство забрать его в счет долга.
- Если умерший оформил страхование жизни. В этом случае полную сумму задолженности, штрафы и проценты по ней банку выплачивает страховая компания. Наследники должны обратиться в банк и страховую компанию и предоставить свидетельство о смерти заемщика. Список дополнительных документов можно уточнить у страхового агента.
- Если у вас нет информации о том, заключал ли ваш родственник договор страхования, нужно обратиться в банк. Обычно страховой полис заключают одновременно с оформлением кредита, поэтому у банка есть такая информация.

Страховая компания может отказать в выплате, если нарушены сроки обращения или причина смерти страхователя не установлена. Отказать могут также, если причина смерти не является страховым случаем. Часто это:
- суицид;
- несчастный случай при занятии экстремальными видами спорта;
- алкогольная или наркотическая интоксикация.
Если вы узнали о страховке позже и уже внесли платежи, вы можете вернуть уплаченные средства. Суд признает это неосновательным обогащением банка.
Источник: bankiros.ru
Как одолжить деньги и вернуть долг, чтобы шло нарастание денежной энергии: отдаем долги по лунному календарю

Денежные операции очень важно совершать в правильное время. Одним из главных ориентиров служит лунный цикл:

- деньги занимают в период роста луны, т.е. от новолуния до полнолуния. Это хороший период для обоих. Заемщик легко сможет получить долг, а тот, кто одолжил, точно вернет всю сумму назад;
- возвращают одолженные деньги на убывающую луну. В этот промежуток времени всегда избавляйтесь от всего того, что препятствует росту и развитию. Наиболее хорошим считают 21-й день по лунному календарю, а при запланированных вами регулярных финансовых отношениях с конкретным заемщиком, возврат денег необходимо сделать до обеда 19-го дня лунного календаря;
- в полнолуние не берите взаймы, чтоб не войти в затяжной финансовый кризис.
Часть астрологов высказывают мнение, что брать в долг лучше во время роста луны. Они утверждают, что идет нарастание денежной энергии, а это повышает ваше финансовое состояние. Одолженные в этот период деньги, вы легко сможете вернуть назад, и более вам не придется одалживать. Срабатывает это при условии взятии денег с мыслями быстро возвратить, без грязных помыслов.
Есть еще одно важное правило: одалживать или брать в долг необходимо в утренние часы или в обед. Категорически не рекомендуется брать вечером.

При передаче денег сложите купюры пополам. Отдавайте их, сгибом отвернув от себя. Существует примета, что так прокладывается к вам дорога для богатства. Лучшим вариантом будет одалживать деньги другим, а не занимать самому. Таким образом, происходит программирование деньги на возвращение вам.
Денежные приметы на каждый день недели

Следуя приметам, не рекомендуется давать деньги в долг, в следующие дни:
- понедельник — неудачный день в решении различных денежных вопросов;
- вторник — несчастливый для займа, взяв долговые обязательства, будете на протяжении всей жизни иметь долги;
- воскресенье — не берите в долг и не возвращайте долг, что может привести к безденежью.
Со среды до пятницы смело можете осуществлять денежные манипуляции. Но есть пару исключений из правила — это пятница Страстной недели и чистый четверг.
Как занять деньги — приметы

Как же правильно одолжить денег в соответствии с приметами:

- Для того чтобы ни в чем не нуждаться в жизни не стоит давать деньги в долг в послеобеденное время (вечером).
- Если вы решили вернуть деньги во вторник, подготовьтесь, что самому придется занимать.
- Не стоит одалживать деньги в воскресный день из-за вероятности не вернуть их обратно.
- Дать в долг можете такое количество денег, которое не боитесь потерять. При недостаточно хорошей финансовой ситуации лучше отказать, даже близким, родным. Не стоит отдавать последнее.
- Передавая купюры проговорите: ”Чтобы и у меня всегда были, и у вас приумножались”.
- При получении долга левая рука должна быть опущена в карман со скрученной фигой.
- Плохой приметой является одалживание денег по понедельникам 13 числа и 7 апреля (на Благовещенье), эти деньги под большим риском невозврата и ухудшают благосостояние.
- Передача денежных купюр в долг людям с финансовыми трудностями нельзя производит из рук в руки. Их передают, положив в конверт или стол, или перевести на банковский счет, карту. Таким образом, они не смогут передать отрицательную энергетику бедности. Наилучшим вариантом передачи денег будет использование любой плоской поверхности кровати, стула, стола, др. Негативная энергия с денег быстрее всего удаляется при помощи дерева.
- Занимая деньги в долг, просите вернуть тем же номиналом, но никак не меньшим.
- Плохая примета, если выдаваемая сумма, начинающаяся с цифры ”2”.
- Отдавая деньги, передавайте их правой рукой, а принимайте назад левой.
- Перед Новым годом не берите в долг, иначе следующий год будете сильно нуждаться.
Случаются ситуации, когда получить обратно свою наличность вы можете только через скандал. В такой ситуации необходимо сделать защиту от сглаза и заговора от нищеты. Снять отрицательную энергию возможно при помощи обряда: с двух сторон оботрите входную дверную ручку чистой водой. Использованную воду вынести и вылейте на улице, а ветошь выкиньте.

Если один человек регулярно обращается с просьбой дать взаймы, то остановить этот процесс может следующий обряд:
- Занимая денег, предложите купюру большего достоинства и попросите сдачу.
- При невозможности отдать вам сдачу сразу, отправьте разменять деньги на купюры меньшим номиналом.
- Принесенную сдачу сохраните до момента возврата долга.
Проделав все этапы, человек откажется следующий раз обращаться в вам.

Как правильно отдавать денежный долг
Замечали ли вы, как кто-то регулярно берет деньги взаймы, потом быстро и легко их возвращает, живя в удовольствие. А другие, взяв небольшую сумму, никак не могут выбраться из долгов. Происходит это из-за незнания правил возврата денежного долга:
- Получив достаточную для возврата займодателю сумму, оставьте ее на ночь дома и только на следующий день верните займ.
- Передавать из рук в руки купюры не стоит, можно положить их на любую поверхность.
- Возвращая денежные купюры, отдавайте их правой рукой.
- Беря и возвращая деньги нужно испытывать легкость и искреннюю благодарность, тогда они будут возвращаться вновь и вновь.
- Возвращая деньги, дайте чуть большую сумму до 10% от занимаемой. По принципу дара вы будете вознаграждены Вселенной.
- Возвращая деньги, проявите к ним уважение. Аккуратно разложите их, посчитайте несколько раз, думайте о них и просите вернуться.
- Возвращать долг нельзя на пороге. Процесс передачи производите при закрытых дверях.
- При получении одолженных денег назад положите их на час на любую деревянную поверхность. Для этой манипуляции не используйте обеденный стол. Ему и без денег приходится принимать много негативной энергии, которую он может передать и остановить поток денег в ваш дом. После снятия негативной энергии, возвращенные деньги можно положить в свой кошелек к остальным купюрам.
Вам понравилось?
Источник: zvezdi-skazali.ru