
По общему правилу ООО обязаны провести аудит отчетности за 2020 год в двух случаях (ст. 5 Федерального закона от 30.12.2008 N 307-ФЗ):
– налоговые доходы за 2019 год больше 800 млн руб. (ранее – 400 млн руб.);
– сумма активов на 31 декабря 2019 года больше 400 млн руб. (ранее – 60 млн руб.).
При соблюдении прочих условий организации с годовым доходом не более 800 млн руб. относятся к малым. Таким образом, с 2021 года малый бизнес освобожден от обязательного аудита при условии, что сумма активов баланса малой организации не превышает 400 млн руб.
Все малые предприятия, кроме перечисленных в ч. 5 ст. 6 Федерального закона от 06.12.2011 N 402-ФЗ, могут вести упрощенный бухучет. Это означает, что малое ООО вправе (Информация Минфина N ИС-учет-5, N ПЗ-3/2016):
- не применять ПБУ 2/2008 « Учет договоров строительного подряда » , ПБУ 8/2010 « Оценочные обязательства, условные обязательства и условные активы » , ПБУ 11/2008 « Информация о связанных сторонах » , ПБУ 16/02 « Информация по прекращаемой деятельности » , ПБУ 18/02 « Учет расчетов по налогу на прибыль организаций » ;
- не создавать резерв на оплату отпусков;
- начислять амортизацию не ежемесячно, а реже – например, раз в год 31 декабря;
- не обесценивать запасы;
- исправлять как несущественные любые ошибки в бухучете, даже если они выявлены после утверждения отчетности;
- составлять упрощенную отчетность и другое.
Организация сама выбирает, какие упрощенные способы бухгалтерского учета ей применять, учитывая конкретные условия хозяйствования, величину организации и другие факторы, руководствуясь требованием рациональности. Выбранные упрощенные способы организация закрепляет в учетной политике (пп. 4, 6, 7 ПБУ 1/2008, пп. 1.2, 2 Информации Минфина России от 29.06.2016 N ПЗ-3/2016, Информационное сообщение Минфина России от 24.06.2016 N ИС-учет-5).
Кто подлежит обязательному аудиту? Какие штрафы за его непроведение?
При этом применять измененные способы ведения бухгалтерского учета можно только с начала нового года (пп. 10, 12 ПБУ 1/2008). Таким образом, если ООО относится к малым предприятиям и хочет применять упрощенные способы бухучета, то делать это нужно с начала года, например 2021 года. То есть все выбранные упрощенные способы надо применять с января, внеся исправления, если с начала года они не применялись.
Источник: www.elcode.ru
Так ли уж бесполезен обязательный аудит?

В самом начале статьи хочется отметить, что в большинстве своём предприниматели, даже занимающиеся бизнесом уже давно, не видят для себя пользы в обязательном аудите и воспринимают его в качестве законодательной нагрузки. Я очень часто слышу от потенциальных заказчиков:
ОБЯЗАТЕЛЬНЫЙ АУДИТ ФИНАНСОВОЙ ОТЧЕТНОСТИ || Аудиторская проверка от ЮСТИКОМ
. нам не нужен аудит, можете нам дать только бумажку.
Я не хочу никого обвинять или учить сакральному смыслу этой «бумажки». Я за практичный подход. Если Вам государство по закону вменило проведение обязательного аудита, то получите от него максимум пользы.
Вот лишь несколько коротких кейсов из нашей обширной практики, которые наглядно показывают, как квалифицированный аудитор может оказать значимую помощь, а иногда даже и спасти бизнес:
- Перед проведением аудита главный бухгалтер уволился. Аудит выявил воровство на сумму более 2 млн. руб.
- В ходе проведения аудита нашим специалистом были даны рекомендации включить доставку в стоимость товара ( облагаемого по ставке 10 %), что позволило существенно снизить налоговые платежи.
- В ходе проведения аудита установлены существенные замечания в части учета поисковых активов, что привело к снижению налоговых рисков по налогу на прибыль.
- В ходе аудиторской альтернативной процедуры (выборочная проверка наличия ТМЦ на складе) установлен факт формального проведения инвентаризации и недостачи в размере 200 000 руб.
Обязательный аудит, если он не проведён формально — это гарант правильного ведения бухгалтерского учета, ответственность за организацию которого несет директор. Я бы дополнила известную фразу , изложив ее следующим образом:
Проведи аудит, заплати налоги и спи спокойно.
Ниже вы найдете полезную информацию о том, кто, согласно требованиям закона РФ подлежит обязательному аудиту в 2022 году, как проводится аудиторская проверка, что делать с аудиторским заключением.
Какие организации подлежат обязательному аудиту в 2022 году
Круг аудируемых лиц в основном ограничен статьей 5 Закона № 307-ФЗ от 30.12.2008 года «Об аудиторской деятельности» .
- Если в полном фирменном наименовании вашей компании присутствуют слова «акционерное общество», то у вас сразу появляется необходимость проведения аудита. Не имеет значения, создано АО большим количеством юридических и физических лиц или это всего лишь два друга детства решили взять для своей фирмы громкое имя. Акционерное общество может быть образовано как при учреждении предприятия, так и после его преобразования либо реорганизации. Форма его – публичная (ПАО) или непубличная (АО) также не играет роли.
- Если ваша организация участвует в проведении организованных торгов, то после получения допуска ценных бумаг к биржевым торгам у организации возникает обязанность аудита бухгалтерской отчетности. Когда компания-эмитент предлагает включить собственные акции, долевые или же долговые инструменты в котировочный перечень фондовой биржи или подобной организации, ей требуется направить установленную заявку инициатору торгов и предоставить о себе подробную информацию.
- Если организация действует как экономическая структура, принимающая средства других юридических лиц и граждан. Кредитные организации, негосударственные пенсионные и иные фонды, паевые инвестиционные фонды, страховые организации, общества взаимного страхования, клиринговые организации, организаторы торговли – все такие субъекты непременно подлежат аудиту своих финансовых операций.
- Если фирма составляет и публикует объединенную (сводную, консолидированную) финансовую отчетность, то в ваши прямые обязанности входит проведение аудита, а затем публикация его заключении.
Законодательство отдельно устанавливает количественные критерии надобности осуществления аудита, которые вытекают из полученных итогов деятельности. Если результаты работы вашей организации подпадают под один из следующих параметров, то вашей компании нужно заключать договор с аудитором на проведение проверки.
Объем выручки более 400 млн рублей
Сумма активов более 60 млн. рублей
Показатели берутся по данным предыдущего года. Т.е. если у вас выручка в 2021 году превысила 400 млн. руб., то обязательный аудит вы обязаны провести за 2022 год.
Еще одна группа организаций, финансовая деятельность которых нуждается в обязательном аудите, указана в федеральных законах, соответствующих профилю их деятельности. Сюда входят банковские группы и банковские холдинги, Банк России, все государственные компании и государственные корпорации, муниципальные и унитарные государственные предприятия. Дополнительно обязательный аудит своей деятельности должны проводить жилищные накопительные кооперативы и застройщики, все саморегулируемые организации, а также кредитно-потребительские кооперативы и микрофинансовые организации. Предоставить на проверку свои операции должны также различные фонды, объединения, операторы и некоммерческие организации.
Законодатель разрешает привлекать для аудиторской проверки и индивидуальных аудиторов, и аудиторские организации. Но есть и некоторые исключения – это организации с ценными бумагами, допущенными к организованным торгам, кредитные и страховые организации, негосударственные пенсионные фонды, организации с долей государственной собственности в уставных капиталах не менее 25 процентов, различные государственные корпорации и компании, а также публично-правовые компании. Для таких организаций обязательный аудит бухгалтерской отчетности по итогам года разрешено проводить исключительно аудиторским фирмам.
Как проводится аудиторская проверка?
Итак, вы выяснили, что ваша фирма имеется в списке организаций, для которых обязательно проведение аудита. Каковы дальнейшие действия, сколько и каких документов потребуется предоставить внешним проверяющим?
Список информации, запрашиваемой аудиторами, очень обширен. Ведь в их задачу входит не только проверка соответствия осуществления бухгалтерского, налогового и финансового учета требованиям законодательства.
Аудиторская проверка — это независимый взгляд со стороны, который призван дать рекомендации организации как вести свою экономическую деятельность правильно. В ее процессе осуществляется подробный анализ бухгалтерской отчетности, проводятся консультации по практическим задачам осуществления учета в свете всех инноваций и перемен нормативной базы.
Аудиторская проверка поможет обнаружить опасные хозяйственные действия, и, следовательно, не допустить санкций, предусмотренных Налоговым, Административным, и Уголовным Кодексами Российской Федерации.
Для анализа деятельности необходимо предоставить:
- учредительные документы организации, протоколы решений участников организации, имеющиеся лицензии и патенты;
- свидетельства о постановке на учет в налоговой инспекции и внебюджетных фондах;
- приказы о назначении руководителя и главного бухгалтера, штатное расписание, внутренние нормативные положения и регламенты;
- годовую бухгалтерскую и налоговую отчетность;
- акты проведенных проверок налоговых и иных органов;
- договора по хозяйственной и производственной деятельности,
- учетную политику организации, используемый план счетов;
- акты проведенной инвентаризации активов и обязательств;
- банковские выписки с приложениями, договоры банковского счета, кредитные договора и договора залога (поручительства) при их наличии;
- кассовые и бухгалтерские сводные и первичные документы.
Организация предоставляет сотрудникам аудиторской фирмы весь объем необходимой для работы сведений, а также должна гарантировать доступ к программным продуктам, в которых находятся сведения для ведения аналитического и синтетического учета, на основании которых формируется отчетность.
Сотрудники аудиторской фирмы изучают первичные документы, регистры бухгалтерского и налогового учета, уставные документы, достоверность произведенных расчетов. Имеющаяся бухгалтерская информация и правильность ее обработки оценивается на соответствие требованиям законодательства. В случае необходимости внесения исправлений руководству аудируемой организации даются рекомендации по устранению недочетов, оказавших существенное влияние на итоговый результат финансовой деятельности и отраженных в бухгалтерской отчетности.
Аудиторское заключение: какое оно бывает?
По результатам аудиторской проверки формируется аудиторское заключение. Это официальный документ, который используется внешними заинтересованными пользователями финансовой отчетности организации. Заключение пишется в установленной нормативными актами форме и включает мнение аудитора о достоверности бухгалтерской (финансовой) отчетности проверяемой компании. Состав, порядок подписания и дальнейшего предоставления аудиторского заключения описаны в стандартах аудиторской деятельности.
Аудиторское заключение по существу выражает главный итог проверки. Оно может быть двух вариантов:
1. Немодифицированное заключение. Выдается по результатам проведенного анализа, когда бухгалтерская отчетность компании достоверно отражает ее финансовое положение во всех существенных аспектах.
2. Модифицированное заключение. Выдается в случаях, когда по факту проверки аудитор приходит к мнению, что отчетность компании содержит явные искажения или у аудитора нет возможности получить документальные доказательства, что бухгалтерская отчетность компании не содержит существенных недостатков. Заключение такого вида предполагает составление его аудитором в трех формах: мнение с оговоркой, либо отрицательное мнение, или отказ от выражения мнения.
Получили аудиторское заключение, что делать дальше?
Аудиторское заключение сдается одновременно с финансовой отчетностью за прошедший год не позднее 31 марта. Если к указанной дате аудиторская проверка не закончена или не готов отчет, то аудиторское заключение возможно предоставить позднее даты направления годовой отчетности. Тогда следует руководствоваться следующим указанием — полученное аудиторское мнение требуется направить в течение 10 дней с даты подписания заключения, но не позднее 31 декабря текущего года.
Один экземпляр бухгалтерской отчетности и полученное аудиторское заключение направляются в налоговый орган, в котором организация состоит на учете, в электронном виде. Субъектам малого бизнеса разрешается предоставлять документы в бумажном виде. Это возможно сделать лично, через своего представителя либо отправить по почте с описью вложения.
Если в обязанности организации входит публикация бухгалтерской отчетности, в отношении которой проведен обязательный аудит, то необходимо осуществить раскрытие этой отчетности одномоментно с полученным аудиторским заключением в срок не позднее 3 дней с даты его составления.
Информацию о произведенных итогах обязательного аудита требуется разместить в Едином федеральном реестре сведений о фактах деятельности юридических лиц. Указанные сведения предоставляет сама аудируемая компания. Необходимо отразить состав бухгалтерской (финансовой) отчетности, которая подвергалась аудиту, указать мнение аудиторской компании либо индивидуального аудитора о достоверности публикуемой отчетности с перечнем обстоятельств, которые могли оказать или уже оказали непосредственное существенное влияние на полную достоверность этой отчетности.

На этом этапе у многих возникают сложности, поскольку для работы с сайтом fedresurs.ru нужна особая цифровая подпись, установка на компьютер специальной программы и настройка криптопровайдера. Мы поможем вам оформить сообщение для Федресурса по доверенности. Для этого у нас есть технические возможности и собственная цифровая подпись.
Коротко об обязательном аудите
Согласно требованиям российского законодательства определены категории организаций, которым вменено в обязанность проходить обязательную ежегодную независимую проверку своей финансово-хозяйственной деятельности — обязательный аудит. Полученное таким образом аудиторское заключение свидетельствует об осуществлении объективной оценки финансовых операций и возможно для предъявления всем заинтересованным пользователям информации о компании.
Проведенные затраты организации на оплату обязательной аудиторской проверки уравновешиваются уверенностью руководства компании в достоверности данных финансового положения своего бизнеса, выявлением возможных рисков и дальнейших перспектив развития.
Оксана Козец, руководитель группы компаний «Финансовые эксперты»
Источник: expert38.com
Обязательный аудит — кому нужно проходить? Критерии, штрафы, ответы на вопросы
Обязательный аудит проходят организации, которые соответствуют определенным критериям.
Аудиторская проверка — это мероприятие, которое позволяет оценить правильность ведения бухгалтерского и налогового учета.
Аудиторское заключение — подтверждает правильное составление бухгалтерской и налоговой отчетности.
Какие организаций проходят обязательный аудит по закону № 307-ФЗ
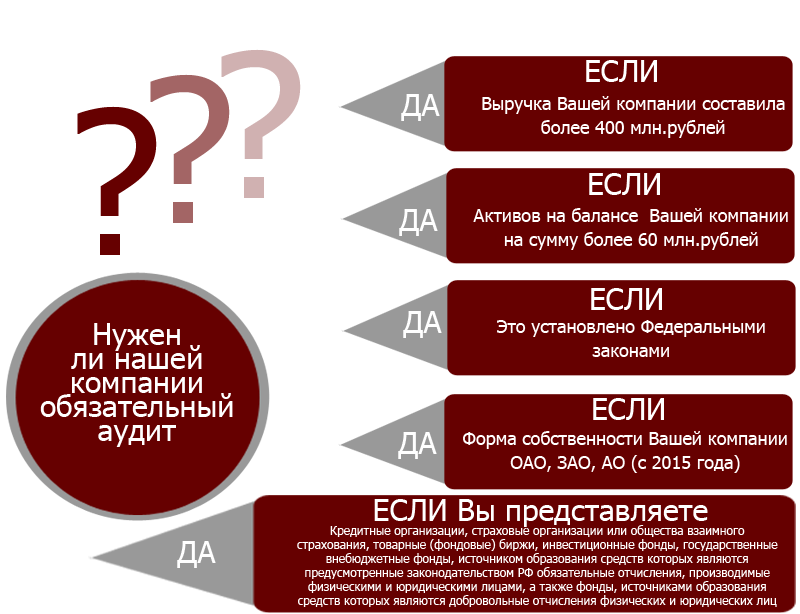
Согласно Федеральному закону № 307-ФЗ от 30.12.2008г. обязательный аудит проводят следующие компании:
- Акционерные общества — АО (ОАО, ЗАО, ПАО);
- Кредитные организации;
- Страховые компании;
- Фонды НПФ (Негосударственные пенсионные фонды);
- Компании с объемом выручки за предыдущий год свыше 400 млн. рублей;
- Сумма активов по бухгалтерскому балансу (валюта баланса) за предыдущий год более 60 млн. рублей;
- Компании, ценные бумаги которых допущены к организованным торгам.
Обязательный аудит для компаний по другим Федеральным законам
- Государственные корпорации (№ 7-ФЗ от 12.01.1996г., ст.7.1, п.2 и ст.7.2, п.8);
- Микрофинансовые организации (№ 151-ФЗ от 02.07.2010г., ст.15, п.4);
- Операторы лотереи (№ 138-ФЗ от 11.11.2003г., ст.23)
- Организаторы азартных игр (№ 244-ФЗ от 29.12.2006г., ст.6, п.12);
- Управляющие компании и специализированные депозитарии (№ 117-ФЗ от 20.08.2014г., ст.29, п.1-2);
- Кредитные кооперативы с численностью свыше 2000 человек (№ 190-ФЗ от 18.07.2009г., ст.31, п.1);
- Жилищные накопительные кооперативы (№ 215-ФЗ от 30.12.2004г., ст.54, п.1);
- Организации-застройщики многоквартирных домов, привлекающие денежные средства участников долевого строительства (№214-ФЗ от 30.12.2004г., ст.3, п.5);
- Туроператоры, осуществляющие продажу туров в сфере выездного туризма, если сумма от продажи таких туров за предыдущий год составила более 400 млн.рублей. (№ 132-ФЗ от 24.11.1996г., ст.17.7);
- Другие прочие организации в случаях, установленных Федеральным законодательством.
Похожая статья: Где разместить рекламу в интернете бесплатно — полезные сервисы
Полный перечень случает для проведения обязательного аудита смотрите здесь.
Кто и когда проводит обязательный аудит
Согласно Федеральному закону № 307-ФЗ от 30.12.2018г. «Об аудиторской деятельности» проводить обязательный аудит могут:
- Аудиторские компании;
- Индивидуальные аудиторы.
Обязательный аудит проводится ежегодно. Аудиторское заключение должно быть готово к моменту сдачи бухгалтерской отчетности в срок до 31 марта следующего за проверяемым годом.
При выборе аудиторской компании (индивидуального аудитора) нужно:
- Удостовериться в ее независимости (№ 307-ФЗ от 30.12.2008г., ст.8, ч.1)
- Удостовериться в том, что она является членом саморегулируемой организации аудиторов. У аудиторов должен быть документ, свидетельствующий о членстве в СРО. С государственным реестром саморегулируемых организаций можно ознакомиться на сайте Минфина РФ .
Аудит не может проводиться
В статье о независимости аудиторских организаций, аудиторов в Законе № 307-ФЗ от 30.12.2008г., ст.8 сказано, что аудит не может осуществляться в некоторых случаях, когда
Аудиторским организациями, руководители которых являются:
- Учредителями аудируемого лица;
- Близкими родственниками;
- Когда аудиторская служба выполняла восстановление бухучета этой компании;
- Когда аудиторы сами ведут бухучет этой организации на аутсорсинге.
Куда сдавать аудиторское заключение
Компания, которая обязана проходить аудиторскую проверку должна сдать заключение в налоговую инспекцию.
Похожая статья: Секреты успешного бизнеса — 5 важных моментов
Срок сдачи Аудиторского заключения об отчетности компании, требующей обязательный аудит:
- Одновременно с бухгалтерской отчетностью;
- В течение 10 дней после составления аудиторского заключения, но не позднее 31 декабря следующего за отчетным года (№ 402-ФЗ, ст.18, п.5)
Изменились правила сдачи бухгалтерской отчетности за 2019 год. Отменена обязанность сдавать бухгалтерскую отчетность за 2019г. и аудиторское заключение в статистику.
Штраф за отсутствие аудиторского заключения
1. Грубое нарушение требований к бухгалтерскому учету, в том числе к бухгалтерской (финансовой) отчетности (за исключением случаев, предусмотренных статьей 15.15.6 настоящего Кодекса), — (в ред. Федерального закона от 29.05.2019 N 113-ФЗ)
(см. текст в предыдущей редакции) влечет наложение административного штрафа на должностных лиц в размере от пяти тысяч до десяти тысяч рублей.
2. Повторное совершение административного правонарушения, предусмотренного частью 1 настоящей статьи, — влечет наложение административного штрафа на должностных лиц в размере от десяти тысяч до двадцати тысяч рублей или дисквалификацию на срок от одного года до двух лет.
Ответы на часто задаваемые вопросы
Как рассчитать сумму активов по бухгалтерскому балансу для обязательного аудита?
Сумма активов по бухгалтерскому балансу для обязательного аудита — это валюта баланса (сумма активов), которая указана в строке 1600 бухгалтерского баланса.
Можно ли использовать свернутое сальдо по активно-пассивным счетам, чтобы избежать обязательную аудиторскую проверку?
Нет, так поступать нельзя. Например, нельзя из дебиторской задолженности вычитать кредиторскую даже по одному контрагенту (если у Вас нет акта взаимозачета задолженности). Все показатели в Дебете и Кредите баланса отражаются развернуто. Это прямо говорится в ПБУ 4/99 «Бухгалтерская отчетность организаций» , пункт 34:
В бухгалтерской отчетности не допускается зачет между статьями активов и пассивов, статьями прибылей и убытков, кроме случаев, когда такой зачет предусмотрен соответствующими положениями по бухгалтерскому учету.
За какой год нужно проводить обязательный аудит компании, если сумма выручки или активов превысила лимиты?
По Федеральному закону № 307-ФЗ критерием для проведения обязательного аудита являются превышение выручки в 400 млн. руб. или валюты баланса (активов) в 60 млн. руб. за предыдущий год.
Похожая статья: Рентабельность фирмы — как определить и посчитать?
Например, по итогам 2019 года произошло превышение. Значит, организации нужно будет проводить аудиторскую проверку за 2020 год, то есть в начале 2021 года и получить аудиторское заключение за 2020 год.
Нужно ли проводить обязательный аудит только что зарегистрированному ООО за первый год деятельности, если сумма выручки или активов превысила лимиты?
Для новых организаций существуют особые правила определения отчетного года. Первым отчетным годом вновь созданной организации является период (№ 402-ФЗ от 06.12.2011г., ст.15, ч.2 и 3):
- С даты государственной регистрации по 31 декабря этого же года включительно, если организация создана до 30 сентября;
- С даты государственной регистрации по 31 декабря следующего года включительно, если организация создана после 30 сентября.
Источник: prof-bk.ru