
Взаимоотношения между работником и работодателем представляют собой сложный процесс взаимодействия, который основан, прежде всего, на главном принципе: обе стороны получают материальную выгоду друг от друга.
С целью реализации такой задачи разрабатываются различные способы организации системы оплаты труда в компаниях. Их можно разделить на две крупные группы:
- сдельная форма оплаты;
- повременная форма оплаты.
В рамках данной статьи более подробно будет рассмотрена первая форма.
Сдельная оплата труда — более сложное явление, чем повременная оплата, так как может включать в себя различные комбинации и варианты.
Сдельная оплата труда на современных предприятиях выступает одной из популярных форм заработной платы. Она предусматривает плату за труд, которая зависит от количественных и качественных показателей сотрудника за истекший период. Другими словами, выплаты осуществляются исключительно за выполненный объем работы. К сдельной оплате может добавляться премиальная сумма за различные дополнительные показатели.
Учет сдельной оплаты труда
Понятие оплаты труда
Организация оплаты труда регулируется общероссийским трудовым законодательством на следующих уровнях:
- минимальные гаран-тии, которые работодатель обязан обеспечить работающему по найму;
- тарифные соглашения профсоюзов (или других организаций трудящихся), представляющих инте-ресы работников с союзами работодателей (на уровне гаран-тий, обеспеченных результатами работы);
- коллективные договоры работодателей и профсоюзов (на уровне гарантий, которые может себе позволить конкретный работодатель);
- согласно налоговому законодательству.
Регулирование, осуществляемое в настоящее время, включает:
- законодательное установление и изменение МРОТ;
- налоговое регулирование денежных доходов, которые направляются на оплату труда организациями, а также доходов физических лиц;
- установление гарантий со стороны государства.
- тарифы, которые определяют выполнение работы заданного объема и заданной сложности за ограниченный промежуток времени;
- по фиксированной ставке, которая выплачивается работнику за месяц в соответствии с установленными для него должностными обязанностями и определенной сложностью.
Первая форма является сдельной, а вторая — повременной (или оплатой по окладу).
Обе эти формы являются обязательной составной частью зарплаты — выплат непосредственно за выполненную работу. Сюда добавляется еще одна составляющая, которая учитывает специальные особые условия труда. Третий элемент — это часть зарплаты в виде стимулирующего элемента. Поэтому работодателю, который использует на предприятии систему стимулирования (премирования), необходимо:
- принимать решения о том, что ему необходимо выплачивать, помимо зарплаты, еще и премии;
- определить правила начисления премий.
Оплата труда при сдельно-премиальной форме представляет собой сумму следующих начислений:
Лекция 8 Оплата труда работников предприятия
- оплата самой работы по существующим тарифам;
- надбавки и доплаты за особые условия труда;
- выплаты премий, которые причитаются работнику в случае создания определенных условий.

Понятие сдельной оплаты труда
Под сдельной оплатой труда следует понимать такой вид платежа (способ определения заработной платы), при котором платится денежное вознаграждение за каждую единицу продукта или объема работ с учетом специфики, качества и сложности производства. Здесь берут во внимание усложненные условия труда, повышенную опасность на производстве, вредность и т. д.
Основные виды
Применяются следующие виды выплат на современных предприятиях:
- простая сдельно-премиальная форма, при которой постоянное премирование происходит с помощью выплаты дополнительного денежного вознаграждения за перевыполнение установленных норм труда и отсутствие брака в выполненной работе и изделиях;
- сдельно-прогрессивная, которая предусматривает установление специальных повышенных расценок за выполненную работу сверх установленных для нее определенных норм;
- аккордно-премиальная, которая используется с целью оценки стоимости комплекса работ, выполненных в определенные сжатые сроки (осуществляется на базе калькуляция стоимости этих работ);
- косвенно-сдельная используется при работе вспомогательных подразделений компании.
Основные черты
Система стимулирования компании должна быть направлена на следующее:
- управление мотивацией сотрудников;
- стимулирование персонала к наилучшим результатам по достижению целей бизнес-плана в соответствии со стратегией компании;
- повышение личной и командной результативности работников;
- установление непосредственной зависимости оплаты труда и иных льгот сотрудников по достижении ими конкретных результатов в соответствии с утвержденными планами работ;
- привлечение и удержание работников, необходимых компании;
- позиционирование компании как «лучшего работодателя».
Характерными чертами разработанной в компании при такой системе оплаты труда выступают:
- применение только к тем сотрудникам, которые получают зарплату по тарифу;
- зависимость зарплаты от результатов работы сотрудника;
- отсутствие надобности постоянно начислять премии, только в случае достижения определенных показателей;
- необходимость обязательного применения районного коэффициента, который в каждом регионе имеет свое значение.
Система стимулирования должна быть комплексной. Она выстраивается в соответствии с факторами мотивации сотрудников, их потребностями и ожиданиями. Применение средств мотивации позволяет компании снизить текучесть кадров и поднять производительность труда.
Установление определенных правил премирования включает следующие виды информации:
- характеристика видов и особенностей процедуры применяемых материальных поощрений;
- характеристика условий начисления премий;
- установление специальных числовых значений для расчета премий;
- определение начисления денежных доплат;
- выявление условий лишения премий.
Положительные стороны сдельной формы оплаты труда
К плюсам данной системы для работодателя можно отнести:
- популярность и проработанность данной системы, так как она позволяет работнику быть заинтересованным в конечных показателях своего труда и росте эффективности всей компании в целом;
- готовность персонала работать продуктивно, а не просто получать деньги;
- снижение постоянных издержек фирмы за счет интенсификации труда.
К плюсам данной системы для работника можно отнести:
- доход напрямую зависит от качества труда работника;
- можно брать новичков на любую работу.
Отрицательные стороны системы
Как у всякого экономического явления, у данной системы есть и свои минусы.
Отрицательные стороны для работодателя:
- сложность администрирования, под которой следует понимать необходимость содержания штата контролеров и бухгалтеров (это дает дополнительную нагрузку на фонд оплаты труда);
- возможное снижение качества работы, так как работник может быть нацелен не на качество выполняемой работы, а на ее количество (необходимость четкого контроля брака);
- уровень травматизма выше, чем в обычных условиях (работник в погоне за объемами работы теряет внимательность и концентрацию);
- сложность процесса нормирования труда.
Отрицательные стороны для работников:
- Эффект «храповика» предполагает, что рост выполняемых объемов работ влечет за собой рост норматиWow. При постоянном росте норматиWow возможности работника находятся на пределе, он перестает справляться и, как правило, теряет интерес к продуктивной работе.
- Снижение доходов при уходе в отпуск или на больничный.
Формула расчета
Рассмотрим вопрос о том, как рассчитать сдельную оплату труда. Порядок расчета определяет учет количества произведенных единиц товара работником. Каждая единица имеет свою стоимость. Поэтому расчет сдельной оплаты труда формируется от количества готового на выходе продукта.
Для расчета используем две величины:
- норма изготовления в день (НИ);
- должностная ставка за сутки.
где ЗП — заработная плата сотрудника, тыс. руб.
При аккордной системе оплаты труда в рамках сдельной формы используют формулу:
где В — время, которое необходимо работнику для выполнения необходимых операций применительно к единице товара, выражается в часах; СЧ — денежная стоимость одного часа, руб.

Основные расценки
Рассмотрим вопрос о том, как правильно рассчитать сдельную оплату труда и расценки при ней. Сдельная расценка может быть рассчитана нормировщиком на основании анализа работы сотрудника или коллектива в целом в течение нескольких месяцев.
Инструкция для расчета сдельной расценки следующая:
- Провести анализ работы за три, шесть и двенадцать месяцев. Для этого вся произведенная продукция за период анализа складывается и делится на количество рабочих дней в расчетном периоде. Таким образом получается средний показатель произведенной продукции за один день. Полученное значение также необходимо разделить на количество рабочих часов, получаем количество выпущенной продукции за час.
- Проводим расценку за произведенную продукцию. Для этого определяем среднедневную заработную плату сотрудника. Для такого расчета складываем все заработанные суммы работника за 12 месяцев, делим их на 12 и на 29,4 (среднее Получаем зарплату за один день.
- Разделим среднедневную заработную плату на количество продукции, выпущенной работником за один день. Получаем стоимость одной детали.
- Для определения средних сдельных расценок складываем количество произведенной продукции за три, шесть, двенадцать месяцев всех сотрудников и делим на количество дней, в течение которых была выпущена продукция.
- Производим расчет среднего заработка за период анализа.
- Делим среднедневную зарплату на количество выпускаемой продукции за день. Получаем таким образом среднюю сдельную расценку.
Расчет отпускных выплат по беременности и родам (БиР)
Рассмотрим особенности таких выплат при сдельной оплате труда. Как рассчитать по БиР сумму?
Сумма отпускных по БиР:
где СД — среднедневной заработок, руб.; ПО — продолжительность отпуска, дней.
Перед тем нужно взять во внимание не только минимальную зарплату и минимальный страховой стаж. Ограничения существуют и для максимального дохода. Соответственно, размер пособия и выплат по беременности и родам рассчитывается от этой максимальной суммы, вне зависимости от размера дохода, ее привышающего.
Пример расчета
Предположим, что в организации ООО «Акконд» установлена сдельная оплата труда. За ноябрь 2017 года работник изготовил 250 единиц товара за месяц. При этом сдельная расценка за одну единицу товара в компании составляет 30 рублей. Тогда зарплата сотрудника составит:
250 ед. * 30 рублей за единицу = 7 500 рублей.
Пример расчета при прогрессивной форме оплаты труда следующий. Возьмем того же работника, изготовившего 250 ед. продукции.
Сдельная расценка для него составляет:
- до 100 ед. — 30 руб.;
- от 100 до 300 ед. — 40 руб.;
- свыше 300 ед. — 50 руб.
Расчет заработной платы будет выглядеть так:
100 ед. * 30 руб./ ед. + 150 ед. * 40 руб./ ед. = 3 000 + 6 000 = 9 000 руб.
Очевидно, что при данном труда заработная плата работника выше. Рассчитать сдельно-премиальную оплату труда можно в следующем виде.
Ко всем вышеперечисленным условиям добавим премию в размере 20 % за выполнение норм выработки, которая составляет 250 единиц товара.
Тогда заработная плата работника составит:
250 ед. * 30 руб./ед. = 7 500 руб.
7 500 * 20 % = 1 500 руб.
7 500 + 1 500 = 9 000 руб.
Расчет сдельной оплаты труда на примере показал, что вариант сдельно-премиальной системы более выгоден для работника.

Выводы
Переход на сдельную оплату труда сотрудников будет стимулировать производительность труда, а количество выпущенной продукции существенно возрастает. Но механизмы, на основании которых производится оплата, должны работать слаженно и четко.
Принцип работы всех организаций схож. Чтобы компания функционировала, нужно, чтобы работник и работодатель получали прибыль. Однако особенности осуществления деятельности могут существенно отличаться в зависимости от организации.
Для стимуляции работника к увеличению производительности может применяться сдельная зарплата.
Не все граждане знают, чем такой способ оплаты труда отличается от повременных начислений. Чтобы разобраться во всех нюансах, стоит ознакомиться с актуальными сведениями по теме.
Что это такое?
Сдельная зарплата – это способ оплаты труда, при котором доход зависит от количества изготовленной продукции, ее качества и сложности производственного процесса.
Нелишним будет и изучение:
- статьи 160 ТК РФ;
- статьи 161 ТК РФ;
- статьи 162 ТК РФ;
- статьи 163 ТК РФ.
Гарантия своевременного предоставления выплаты зафиксирована в .
Отдельное внимание стоит уделить установлению подобного способа оплаты в бюджетных организациях. Чтобы выяснить все нюансы процесса, нужно обратиться к .
Сдельная зарплата
Статистика показывает, что разновидность вознаграждения вводят для увеличения производительности труда. Обычно способ оплаты применяется в организациях, которые занимаются производством материальных ценностей.
Если установлена подобная форма предоставления денежных средств, в интересах работников существенно увеличить производство продукции.
Однако эксперты не советуют выбирать разновидность заработной платы в организациях, на которых изготовление товара требует сосредоточенности и точности. Пытаясь создать как можно больше продукции, работник увеличивает количество брака.
Метод лучше использовать в следующих ситуациях:
- у организации появилась необходимость в быстром наращивании объемов производства;
- фирма никогда не простаивает по причине отсутствия материалов;
- в организации применяется стратегия роста объемов без ущерба качества;
- у фирмы существует возможность осуществлять полный учет выполненной работы или количества предоставленных услуг.
Если организация не подходит под вышеуказанные параметры, ей лучше выбрать иной способ осуществления расчётов с работниками.
Виды
В 2019 году сформировалось сразу несколько разновидностей сдельной оплаты труда работников. Выделяют:
- Косвенно сдельная. Разновидность вознаграждения за осуществление трудовой деятельности обычно используют на вспомогательных предприятиях и рассчитывают в процентах от общей величины заработка сотрудников, занятых в осуществлении деятельности основной кампании. Системы дифференцируются по каждому отдельному подразделению вспомогательного производства.
- Сдельно-премиальная. Работник, который перевыполнил установленный количественный показатель, сможет получить премию на основании внутренних нормативно-праWowых актов на организации. Поощрение может представлять собой определенный процент от заработной платы или предоставляться в фиксированном размере.
- Аккордная . Разновидность выплаты используется, если работу выполняет бригада. Денежные средства предоставляются, согласно оформленному наряду за фактически осуществленный перечень выполненных работ. Такая система оплаты труда обычно применяется в сельском хозяйстве или при строительстве зданий и сооружений. Распределение денежных средств внутри бригады происходит на основании коэффициента трудового участия или количества времени, которое отработал сотрудник.
- Сдельно-прогрессивная. Сумма, которая полагается сотруднику, постепенно увеличивается вместе с количеством осуществленных работ или оказанных услуг. Чем больше единиц продукции изготовил специалист, тем выше оплачивается 1 штука готового товара. При этом оплата за 1 единицу продукции не может превышать установленную ставку больше, чем в двукратном размере.
- Сдельно-повременная. Подобную систему оплаты труда также называют смешанной или компромиссной. Она используется, если работники, осуществляющие деятельность по сдельной заработной плате, не могут производить продукцию или оказывать услуги по вине работодателя. В этой ситуации вынужденный простой оплачивается повременно.
Выбор подходящей системы оплаты труда должен осуществляться в зависимости от индивидуальных факторов, оказывающих влияние на конкретное предприятие.
Что влияет на сумму?
Размер дохода работника в сложившейся ситуации будет зависеть от выработки и нормированного времени.
Определяя полагающуюся каждому специалисту сумму, работодатель учитывает:
- сложность работ, которые проделал сотрудник;
- объем оказанных услуг или произведенного товара;
- количество времени, которое гражданин отработал в течение месяца;
- количество работников, занятых в осуществлении деятельности на предприятии (обычно чем больше людей заняты в производстве, тем ниже чем меньшее количество денежных средств получит каждый специалист);
- насколько качественным получился изготовленный товар (во внимание принимается наличие или отсутствие брака);
- условия осуществления трудовой деятельности.
Если работодатель хочет повысить производительность, эксперты советуют уделить особое внимание правильности организации рабочего процесса.
Нужно помнить, что на итоговый результат оказывают существенное влияние организационная, общетехническая и экономическое подготовки.
Расчет при начислении отпускных
Когда гражданин уходит в отпуск, он не может осуществлять изготовление продукции или оказывать услуги. Применение сдельной оплаты труда становится невозможно. По этой причине начисление отпускных осуществляется по классической схеме.
Для этого определяется размер среднего дневного заработка. Весь доход за 3 месяца суммируется, а затем делится на 3. Итоговое число делится на 29,3 — среднее количество дней в месяце. Получившаяся сумма умножается на число суток, которое сотрудник проведет в отпуске.
Практическое использование организацией выбранной системы оплаты труда определяется множествами факторов, но, прежде всего, зависит от того, будет ли заданная оплата работы сдельной или повременной. Последняя уже привычна в нашей стране, но в настоящее время все чаще организации используют сдельную оплату труда.
Интересы работодателя в сдельной системе отлично учтены, потому, что работник заинтересован в повышении собственной работоспособности, и в работе его практически не требуется проверять. Если работник по каким-либо причинам уменьшит выработку или продуктивность, тогда он первый почувствует на себе негативные последствия подобных действий, ведь зарплата окажется существенно ниже ожидаемой.
Определение и сфера применения

Сдельная форма заработной платы — это такая оплата труда, когда рабочий получает
вознаграждение в соответствии с количеством и качеством выработанной продукции или осуществленной работы.
Использование такого подхода к оплате труда отлично подходит на тех предприятиях, где она гарантирует повышение продуктивности работы сотрудника.
Сдельная система заработной платы сотрудников может использоваться, если результат работы можно измерить только количественно, объемом выполненной работы: количество изготовленной продукции или оказанных услуг.
Обычно по этой системе начисляется оплата труда работникам производственными организациями, в станочных и ремонтно-механических цехах, некоторых погрузочно-разгрузочных, транспортных и т.п.
Или, например, переводчики также получают оплату своего труда сдельно: или за каждый переведенный текст, или за определенное количество слов или букв.
Разновидности

Оплата труда, начисляемая «за количество», бывает прямой, сдельно-премиальной, косвенно-сдельной, сдельно-прогрессивной, аккордной и
смешанной (повременно-сдельной) :
- В первом случае оплата происходит по заранее оговоренному объему работ, на которые так же предусмотрены твердые расценки.
- Во втором случае работник за перевыполнение плана получает надбавку к оплате. И чем больше перевыполняет, тем больше зарабатывает.
При сдельно премиальной системе оплаты сотрудник получает премию при условии перевыполнения плана.
Все чаще в последние годы предприятия используют в мотивировании своих сотрудников сдельно-премиальную систему оплаты труда, которая, в свою очередь, также делится на индивидуальную и коллективную.
Персональная сдельная система заработной платы — заработок любого служащего предопределяется по результатам его персональных трудов, которые проявляются в объеме произведенных рабочим изделий (деталей) или проделанных им за определенное время действий.
Коллективная сдельная система оплаты труда – оплата работы трудящихся вычисляется в соотношении с количеством труда (количеством продукции), проделанного производственной бригадой. Этот вид — самый эффективный, а конкретно для проведения общепроизводственных заданий требуются единовременные коллективные старания бригады наемников.
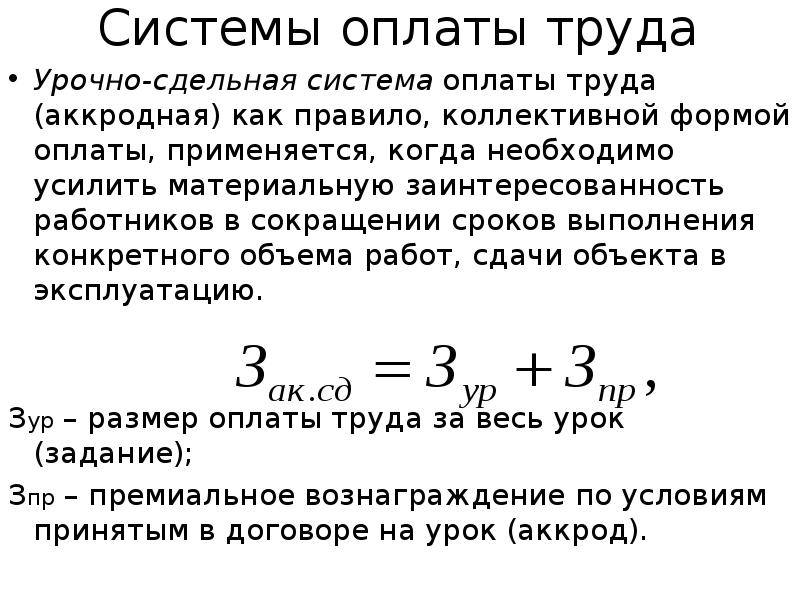
Аккордная система — начисление сдельной заработной платы происходит за исполнение назначенного объема работ (аккордное задание), а не персональной работы. Количество заработка по аккордному наряду предопределяется на основании калькуляции, которая учитывает нормы времени (выработки) и цены на виды работ.
Косвенно-сдельная система – здесь зарплата не зависит от собственной производительности. В этой системе оплата зависит от эффективности работы иных сотрудников. Так могут финансироваться, к примеру, настройщик установок, автотранспортные работники, автокрановщики мостовых кранов при договоренности, что передвижение грузов на участке является технологичной операцией.
Для наемника достоинства такой оплаты его труда взаимосвязаны с тем, что у него имеется действительная возможность повысить свой оклад с помощью исполнения максимального объема работ, повышения производительности работы. Помимо этого, работу при оплате труда «сдельно» может получить фактически каждый, независимо от его репутации, положения здоровья и наличия документов.
Расчет сдельной заработной платы
Оплата такой зарплаты выходит из сдельных тарифов, которые устанавливаются на продукцию и от объема выпущенных изделий. Учет всей работы ведет бригадир или иной рабочий. Документами для расчетов служат акты о приеме сделанных работ, наряды на сдельную работу, и так далее. Все документы создает сама организация.
В основном, сдельные расценки, которые назначают на изготовленную продукцию, не меняются, поэтому зарплата наемника рассчитывается как произведение сдельной расценки и количества сделанных продукций.
В заключение хочется добавить: при сдельной оплате труда нужно иметь в виду, что увеличение производительности рабочих-сдельщиков, вызвано не только их личными стараниями, увеличением квалификации и ростом своих возможностей. Так же оказывает огромное влияние состояние его рабочего места — его общетехнической, организационной, экономической подготовкой. Поэтому, прежде, чем требовать от рабочего выполнения высоких сдельных планов, не мешает позаботиться о месте его трудовой деятельности.
Как автоматизировать расчет сдельной оплаты? Об этом говорится в видео.
Размер заработка любого работника зависит от того, насколько велик его личный вклад в производственный процесс, а также от общего результата деятельности всего производства.
В то же время законодательство РФ прямо запрещает вводить любые ограничения в отношении максимальной зарплаты. Также не позволяется устанавливать оплату труда меньше МРОТ. При этом указывается, что премиальные надбавки, как и другие виды материального поощрения, начисляются исключительно сверх МРОТ.
Предприятиям предоставляется право самостоятельного выбора системы выплаты вознаграждения за труд. Они также устанавливают его размеры, руководствуясь целесообразностью, на основании имеющихся условий работы.
Соответствующие условия, как отмечается в российском Трудовом кодексе, должны быть расписаны в колдоговоре и иных внутренних регулирующих документах организации.
Системы трудовой оплаты
В целом их существуют два основных вида. Первый – это основная, а второй называется дополнительной.
Собственно зарплата, сама по себе зависит от:
- сдельных расценок;
- количества и качества произведенных работ;
- затраченного времени;
- существующих тарифных ставок;
- размеров окладов;
- премий;
- других доплат.
Дополнительной зарплатой называют вознаграждение за время, которое не было отработано:
- отпуск;
- декрет;
- пособие, выдаваемое увольняемому и пр.
Помимо того, зарплата начисляется чаще всего двумя способами:
Первый вариант предполагает, что размеры доходов работников зависят от времени, которое он по факту отработал и от его ставки согласно тарифной таблице. То есть выработка в данном случае роли не играет.
При сдельной форме существует возможность учета трудовых показателей. Она определяется на основании норматиWow, основанных на таких критериях:
- выработка;
- соблюдение временных требований;
- степень выполнения задания.
Работник получает зарплату, в зависимости от того, какие именно расценки приняты на его предприятии за единицу произведенной работы или предоставленной услуги.
У этой системы есть несколько видов:
- прямая сдельная (работник получает за единицу выпущенной им продукции);
- прогрессивная форма сдельной оплаты (расценки растут в случае, если продукция производится работником сверх нормы);
- премиальная (предполагает поощряющие выплаты как за сверхнормативный выпуск товаров, так и за качество);
- косвенно-сдельной формой называют оплату труда работающих во вспомогательных подразделениях (наладочные бригады, комплектовочные и пр.).
Между тем размер собственно зарплаты определяется на основе представленных в бухгалтерию документов, подтверждающих фактическую выработку:
- сдельный наряд;
- приказ о премировании;
- аккордное задание;
- общецеховой наряд.
При сдельной оплате нет значения, когда именно работник трудился – ночью, днем либо в выходные.
Сдельная система оплаты труда
Использование такого способа начисления зарплаты является целесообразным в таких случаях, когда:
- на предприятии есть возможность применять показатели выработки количественного характера, предполагающие верное отображение трудозатрат, при условии точности применения;
- работники имеют реальную перспективу производить сверхнормативную продукцию;
- есть потребность стимулировать рост производства;
- существует организованная система определения затрат и налажен учет выпущенной продукции;
- обеспечение роста производства не сопровождается падением качества, нарушением техстандартов и снижением уровня безопасности труда.
Кроме того, системы сдельной оплаты бывают также индивидуальными либо коллективными (когда зарплата зависит от трудовых показателей всей бригады).
Система коллективно сдельная
В последнее время именно такой способ начисления зарплаты становится все более популярным. Она позволяет, в числе прочего, заинтересовать отдельных рабочих в общих результатах трудового коллектива как отдельного подразделения, так и всего производства.
Этот вид сдельной оплаты признается в настоящее время наиболее соответствующим потребностям производства, находящегося в процессе постоянного развития трудовой кооперации, при которой возможности одного работника не могут быть рационально использованы. В этой связи его личный уровень заработка ставится в зависимость от общего объема произведенной его цехом или участком продукции.
Заработная плата такого типа имеет две категории. В первом случае используются индивидуальные расценки, размер которых зависит от результатов деятельности всего коллектива. Во втором – применяются исключительно общие показатели по бригаде.
Индивидуальная оплата используется лишь в тех случаях, когда в наличии есть четкое разделение обязанностей между работниками подразделения. Чаще всего ее используют на предприятиях, собирающих продукцию конвейерным методом, на швейных либо же обувных фабриках.
В этой ситуации для каждой профессии разрабатываются определенные тарифные ставки, на основе коллективной нормы выпуска изделий. В зависимости от числа операций, проведенных работником, и определяется размер его заработной платы на основе результата общей деятельности бригады, зафиксированным техническим контролем.
Оплата, предполагающая коллективные сдельные расценки, чаще применяется на тех участках, где нет нужды в четком разделении обязанностей. То есть специалисты имеют широкопрофильную подготовку и могут при необходимости трудиться на разных участках. Такие бригады именуются по-другому комплексными.
Современные тенденции
Рыночная экономика диктует необходимость постоянно совершенстWowать используемые системы трудовой оплаты и поощрения. Основным результатом этого процесса в настоящее время является переход все большего числа предприятий на повременную систему, которая понемногу выдавливает с рынка сдельную.
В странах Запада почасовая оплата введена на преимущественной части предприятий. Это обусловлено тем, что производственный процесс все больше механизируется и автоматизируется. В таких условиях сохранение сдельной системы просто экономически нецелесообразно. При высокой технической оснащенности работник лишается возможности увеличить собственную выработку, так как его деятельность строго регламентируется и в основном уже интенсифицирована по максимуму.
Помимо того, сегодня, в связи с ростом конкуренции, большое значение уделяется качеству выпускаемых товаров. При этом слабое место сдельной системы, как известно, заключается именно в готовности работника ради выработки нарушать техрегламенты. Последнее обстоятельство крайне отрицательно сказывается на качестве.
На основании каких показателей рассчитывать зарплату сотрудников при этих системах оплаты труда, организация определяет самостоятельно. В законодательстве на этот счет никаких ограничений нет.
Организация может одновременно применять несколько систем оплаты труда. Например, для одних сотрудников — сдельную, а для других — повременную. Запрета на установление нескольких систем оплаты труда в Трудовом кодексе РФ нет.
Систему оплаты труда, выбранную руководством организации, нужно зафиксировать в коллективном (трудовом) договоре или другом локальном акте (ч. 2 ст. 135 ТК РФ). Так, например, система оплаты труда может быть зафиксирована в Положении об оплате труда, а в трудовом договоре прописан конкретный размер зарплаты (тарифная ставка или оклад).
Если в организации есть профсоюз, при утверждении системы оплаты труда нужно учесть его мнение (ч. 4 ст. 135 ТК РФ).
Повременная система
Как правило, повременную систему оплаты труда устанавливают сотрудникам:
- которые не производят материальных ценностей (например, бухгалтеру, секретарю);
- чья выработка не зависит от личных навыков (например, сотруднику, работающему на конвейере).
Повременная система оплаты труда может быть простой и повременно-премиальной.
Расчет зарплаты при простой повременной системе оплаты труда зависит от типа ставки или оклада, установленного сотруднику.
Сотруднику можно установить:
Если сотруднику установлена часовая ставка, оплачивайте количество отработанных им часов по такой формуле:
Если сотруднику установлена дневная ставка, оплачивайте отработанные им дни по такой формуле:
Если сотруднику установлен месячный оклад, его зарплата не зависит от количества рабочих дней, которые приходятся на тот или иной месяц по графику. Сотруднику, отработавшему все дни месяца, всегда начисляйте зарплату в размере месячного оклада.
Пример расчета зарплаты при простой повременной системе оплаты труда
В ЗАО «Альфа» установлена повременная система оплаты труда.
Кладовщику организации П.А. Беспалову установлена почасовая оплата. Ставка в час — 93,75 руб. Менеджеру А.С. Кондратьеву зарплата рассчитывается по дневной ставке — 750 руб. Зарплата секретаря Е.В.
Ивановой — 15 000 руб. в месяц.
В октябре было 22 рабочих дня. Продолжительность рабочего дня — 8 часов. Все сотрудники отработали месяц полностью.
Зарплата Беспалова составила:
93,75 руб./ч × 22 дн. × 8 ч = 16 500 руб.
Зарплата Кондратьева составила:
750 руб. × 22 дн. = 16 500 руб.
Зарплата Ивановой составила 15 000 руб.
При использовании повременно-премиальной системы оплаты труда рассчитывать зарплату нужно в том же порядке, что и при простой повременной системе. Однако дополнительно к зарплате сотруднику нужно будет начислить премию.
Размер премии можно установить в твердой сумме или процентах к ставке (окладу). Премию выплачивают, если сотрудник выполнил (или перевыполнил) производственное задание.
Пример расчета зарплаты при повременно-премиальной системе оплаты труда. Сотрудник выполнил установленные показатели премирования
В ОАО «Производственная фирма «Мастер»» установлена повременно-премиальная система оплаты труда. В Положении о премировании сказано, что за выпуск продукции без брака сотрудникам положена премия в размере 10 процентов от месячного оклада.
Месячный оклад рабочего А.И. Иванова — 15 000 руб. В течение месяца он не выпустил ни одной бракованной детали. По итогам месяца Иванову выплатили премию.
Его суммарная зарплата за месяц составила:
15 000 руб. + 15 000 руб. × 10% = 16 500 руб.
Если сотрудник, которому установлен месячный оклад, отработал не весь месяц, его зарплату рассчитайте по формуле:
Пример расчета зарплаты при простой повременной системе оплаты труда. Сотрудник отработал месяц не полностью
В ОАО «Производственная фирма «Мастер»» установлена повременная система оплаты труда. Месячный оклад рабочего А.И. Иванова — 15 000 руб. С 30 сентября по 27 октября Иванов был в отпуске. В октябре он отработал 3 рабочих дня.
Всего в октябре — 22 рабочих дня.
Зарплату Иванова за октябрь бухгалтер рассчитал так:
15 000 руб. : 22 дн. × 3 дн. = 2045,45 руб.
Для расчета зарплаты сотруднику, которому в течение месяца повышают оплату (например, должностной оклад), используйте формулу:
Зарплату за часть месяца до или после повышения оклада рассчитайте по формуле:
Пример расчета зарплаты при простой повременной системе оплаты труда. В течение месяца сотруднику повышен должностной оклад
Рабочему ОАО «Производственная фирма «Мастер»» А.И. Иванову установлен месячный оклад 15 000 руб. С 15 октября ему повысили зарплату до 20 000 руб. в месяц.
В октябре — 22 рабочих дня. Из них:
— на период с 1 по 14 октября приходится 10 рабочих дней;
— на период с 15 по 31 октября приходится 12 рабочих дней.
Бухгалтер рассчитал зарплату отдельно за каждый из этих периодов.
За период с 1 по 14 октября (с учетом прежнего должностного оклада) Иванову бухгалтер начислил:
15 000 руб. : 22 дн. × 10 дн. = 6818,18 руб.
За период с 15 по 31 октября (с учетом нового должностного оклада) Иванову бухгалтер начислил:
20 000 руб. : 22 дн. × 12 дн. = 10 909,09 руб.
Зарплата Иванова за октябрь составила:
6818,18 руб. + 10 909,09 руб. = 17 727,27 руб.
Сдельная система
Сдельная система оплаты труда вводится для того, чтобы повысить производительность труда сотрудников. Как правило, ее устанавливают для сотрудников, которые производят какие-либо материальные ценности (например, для рабочих). При сдельной системе оплаты труда они будут заинтересованы в том, чтобы выпустить как можно больше продукции.
В то же время не стоит использовать сдельную форму в производствах, требующих высокой точности и концентрации. В таких условиях стремление сотрудников изготовить большее количество продукции может повлечь за собой повышенный процент брака.
Сдельная система имеет следующие разновидности:
- прямая сдельная;
- сдельно-премиальная;
- сдельно-прогрессивная;
- косвенно-сдельная.
При сдельной системе зарплата зависит от объема выполненной работы. Поэтому, если организация применяет такую систему, ей придется вести учет выработки. Для учета используйте такие первичные документы, как наряд на сдельную работу, маршрутный лист, ведомость учета выполненных работ и др. В этих документах отражается количество и качество выполненной работы, расценки за единицу и т. д.
Для некоторых отраслей (видов деятельности) разработаны унифицированные формы документов, позволяющие вести учет выработки для начисления зарплаты:
- на автомобильном транспорте — путевые листы (постановление Госкомстата России от 28 ноября 1997 г. № 78);
- в строительстве — рапорты о работе строительных машин (постановление Госкомстата России от 28 ноября 1997 г. № 78);
- в агропромышленном комплексе — наряд на сдельную работу, путевой лист трактора, расчет начисления оплаты труда работникам животноводства, учетные листы выполненных работ (приказ Минсельхоза России от 16 мая 2003 г. № 750).
Для расчета зарплаты сотруднику, работающему по срочному договору (заключенному на время выполнения определенной работы), используйте акт по форме № Т-73 (утвержден постановлением Госкомстата России от 5 января 2004 г. № 1).
Унифицированные формы документов не являются обязательными к применению. Поэтому организация вправе по собственному выбору:
- либо разработать документ самостоятельно;
- либо использовать унифицированную форму.
В любом случае в первичном документе должны содержаться все обязательные реквизиты , перечисленные в части 2 статьи 9 Закона от 6 декабря 2011 г. № 402-ФЗ.
Такие выводы следуют из положений статьи 9 Закона от 6 декабря 2011 г. № 402-ФЗ и письма Минфина России от 4 декабря 2012 г. № ПЗ-10/2012.
Пример оформления акта выполненных работ для начисления зарплаты сотруднику. Организация применяет сдельную систему оплаты труда
ЗАО «Альфа» занимается продажей, установкой и техническим обслуживанием видеодомофонов.
Рабочий организации Л.И. Петров ремонтирует аппаратуру по заявкам клиентов. Зарплата сотруднику начисляется по сдельной системе. Для начисления зарплаты используется разработанная «Альфой» форма акта выполненных работ .
При прямой сдельной системе оплаты труда заработную плату рассчитывайте по формуле:
Сдельные расценки за единицу продукции (вид работы) устанавливает администрация организации. Расценки нужно указать в локальных документах (Положение об оплате труда, коллективный договор, трудовой договор и т. п.).
Пример расчета зарплаты при прямой сдельной системе оплаты труда
В ОАО «Производственная фирма «Мастер»» установлена прямая сдельная система оплаты труда. Сдельная расценка за обработку одной детали — 1 руб./шт., за сборку станка — 200 руб./шт.
За месяц рабочий Л.И. Петров обработал 3000 деталей и собрал 30 станков. Его зарплата составит:
3000 шт. × 1 руб./шт. + 30 шт. × 200 руб./шт. = 9000 руб.
При сдельно-премиальной системе помимо зарплаты сотруднику начисляют премию. Порядок расчета зарплаты в этом случае такой же, как и при прямой сдельной системе. Однако дополнительно к зарплате сотруднику нужно будет начислить премию.
Пример расчета зарплаты при сдельно-премиальной системе оплаты труда
В ОАО «Производственная фирма «Мастер»» установлена сдельно-премиальная система оплаты труда. В Положении о премировании сказано, что за выпуск продукции без брака сотрудникам положена премия в размере 10 процентов от сдельной заработной платы.
За изготовление одной детали рабочему платят 1 руб. За месяц рабочий Л.И. Петров изготовил 13 000 деталей без брака.
Зарплата Петрова с учетом премии составит:
13 000 шт. × 1 руб./шт. + 13 000 шт. × 1 руб./шт. × 10% = 14 300 руб.
Сдельно-прогрессивная система оплаты труда характеризуется тем, что выработка сверх нормы оплачивается по повышенным расценкам. Поэтому зарплату сотруднику нужно начислять отдельно:
- за продукцию, выпущенную в пределах нормы (по обычным расценкам);
- за продукцию, выпущенную сверх нормы (по повышенным расценкам).
Пример расчета зарплаты при сдельно-прогрессивной системе оплаты труда
В ОАО «Производственная фирма «Мастер»» установлена сдельно-прогрессивная система оплаты труда. За обработку одной детали сотруднику платят 1 руб. Норма выработки — 7000 деталей в месяц. Сдельная расценка за каждую деталь, обработанную сверх нормы, — 1,4 руб.
За месяц рабочий Л.И. Петров обработал 13 000 деталей, в том числе сверх нормы — 6000 деталей (13 000 шт. — 7000 шт.). Месячная зарплата Петрова составит:
7000 шт. × 1 руб. + 6000 шт. × 1,4 руб. = 15 400 руб.
При косвенно-сдельной системе оплаты труда зарплата сотрудника одной категории персонала ставится в зависимость от зарплаты сотрудников другой категории персонала. Косвенно-сдельную систему целесообразно устанавливать в отношении сотрудников обслуживающих и вспомогательных производств (наладчиков, ремонтников и т. п.). Тогда они будут заинтересованы в большей выработке сотрудников основного производства.
Единого метода расчета зарплаты при косвенно-сдельной системе нет. Организация может разработать его самостоятельно. Как правило, используются следующие варианты.
1. Зарплата вспомогательного персонала рассчитывается с помощью косвенных сдельных расценок.
При этом косвенная сдельная расценка определяется по формуле:
Источник: ik-ptz.ru
3. Система оплаты труда ремонтного персонала
Прямая сдельная система. При этой системе заработок рабочих ставится в прямую зависимость от их выработки. Основу системы составляет сдельная расценка, представляющая собой оплату труда за единицу выработанной продукции или выполненную определенную работу (операцию).
Прямая индивидуальная сдельная система широко применяется для оплаты труда станочников ремонтно-механических цехов. Она используется и для оплаты труда станочников цеховых ремонтных баз в тех случаях, когда в них существуют условия для нормирования работ и учета их выполнения. При отсутствии таких возможностей в цеховой ремонтной базе для оплаты труда станочников целесообразнее применять косвенную сдельную или повременно-премиальную систему. Прямая индивидуальная сдельная система практикуется в ремонтно-механических цехах для оплаты труда слесарей, занятых выполнением отдельных, часто повторяющихся слесарных операций, на которые могут быть разработаны нормы, таких, например, как шабрение направляющих поверхностей базовых деталей оборудования, контрольных линеек и плит, слесарная обработка деталей (зачистка заусенцев, сверление отверстий, выполнение смазочных канавок и т. п.). Ее применяют также для оплаты труда слесарей, ремонтирующих отдельные сборочные единицы станков при узловом методе ремонта, насосы для охлаждающих жидкостей, гидроаппаратуру, и т. п.
Нормирование станочных работ по изготовлению деталей и выполнению указанных слесарных работ производится в ремонтно- механических цехах обычно на основе утвержденных типовых укрупненных норм. Такие нормы разрабатывают по типам деталей, применительно к их размерам, материалу и требующейся точности изготовления. В ряде отраслей машиностроения существуют отраслевые нормы, специально разработанные для ремонтно-механических цехов. С соответствующей корректировкой в ремонтно-механических цехах могут попользоваться нормы, применяющиеся в единичном производстве.
По прямой коллективной сдельной системе оплачиваются в ремонтном производстве слесарные работы, выполняемые специальными бригадами капитального и среднего ремонта. Сдельные расценки на ремонт устанавливают исходя из фактического объема ремонтных работ по дефектно-сметным ведомостям.
Задача определения нормированного времени на выполнение капитального ремонта упрощается тем, что при этих видах ремонта производится полная разборка ремонтируемого оборудования. Объем разборочных и сборочных работ, включая общую регулировку и испытание станка после ремонта, составляет большой удельный вес во всем объеме работ по капитальному ремонту. При высоком качестве деталей (заменяющих изношенные), исключающем пригоночные работы, удельный вес сборочно-разборочных работ может достигать 70 — 80% общего объема ремонта. Поскольку для каждой модели эти работы имеют постоянный характер, то задача определения общего объема работ при ремонте станков данной модели сводится к нормированию главным образом собственно ремонтных работ, т. е. пригоночных и связанных с регулировкой отдельных механизмов.
Для установления нормированного объема сборочных работ по капитальному ремонту могут быть использованы с некоторыми коррективами нормы заводов-изготовителей оборудования на сборку новых станков. Объем работ по разборке определяют исходя из объема сборочных работ. В большинстве случаев он выше последнего.
Недопустимо устанавливать сдельные расценки на капитальный ремонт, выполняемый специальными бригадами капитального ремонта, исходя только из норматиWow трудоемкости Единой системы ППР, так как эти нормативы являются усредненными, характеризующими нормальный объем плановых ремонтов, от которых фактические объемы капитального ремонта отдельных станков могут значительно отличаться, и отвечающими некоторым средним условиям выполнения ремонтных работ.
Для оплаты труда слесарей цеховых ремонтных баз, выполняющих, в частности, текущий ремонт оборудования, прямая сдельная оплата труда применяется весьма редко. Слесарные работы, выполняемые в цеховых ремонтных базах, отличаются большим разнообразием. Это определяет особую сложность и большую трудоемкость их нормирования. Нередко время, необходимое на нормирование тех или иных ремонтных работ, оказывается больше времени, требующегося на их производство. Во многих случаях нормирование работ по текущему ремонту оборудования практически невозможно.
Применение прямой сдельной системы для оплаты труда слесарей, занятых на текущем ремонте и межремонтном обслуживании, нецелесообразно и по следующим причинам. Целью таких работ не является создание новых материальных ценностей. Затрата на них входит в себестоимость выпускаемой продукции, увеличивает ее.
Это представляет принципиальное различие между основным производством и ремонтом. Для основного производства в большинстве случаев важно увеличение выпуска продукции, изготовление наибольшего числа изделий. Применение здесь сдельной оплаты труда способствует достижению этой цели: она создает материальную заинтересованность рабочих в увеличении объема производства.
В данном случае обеспечивается выгодное сочетание материальных интересов исполнителей и интересов предприятия. Ремонтная служба должна стремиться к достижению такого положения, при котором требовалось бы возможно меньше ремонтных работ. Сдельная оплата труда слесарей цеховых ремонтных баз не может способстWowать созданию у них материальной заинтересованности в уменьшении ремонтных работ. При прямой сдельной оплате здесь материальные интересы исполнителей работ не совпадают с интересами предприятия. Это ограничивает применение сдельной оплаты труда на слесарно-ремонтных работах узким кругом рабочих ремонтно-механического цеха перечисленных выше специальностей.
Сдельно-премиальная оплата. Эта система отличается от простой сдельной тем, что сдельная оплата дополняется здесь премированием за достижение определенных количественных и качественных показателей в работе. Рабочему-сдельщику при этой системе сверх заработка выплачивается премия за выполнение и перевыполнение заранее установленных конкретных показателей работы.
Показатели премирования выбирают исходя из особенностей производства, характера работ и задач, являющихся главным для производства.
При сдельно-премиальной оплате труда должны учитываться следующие общие положения о премировании рабочих.
1. Премирование рабочих осуществляется из двух источников~ фонда заработной платы и фонда материального поощрения, образуемого за счет отчислений от прибыли. Из фонда заработной платы премия выплачиваются независимо от состояния расходования фонда заработной платы по участку, цеху, производству или предприятию. Премии из фонда материального поощрения выплачивают в пределах части средств этого фонда, выделенной по смете на премирование рабочих.
2. Рабочие могут премироваться за индивидуальные и коллективные результаты работы по следующим показателям: а) выполнение и перевыполнение производственных планов по выпуску продукции и повышению производительности труда, технически обоснованных норм выработки, месячных и сменных нормированных заданий; соблюдение и сокращение сроков ремонта технологического оборудования; б) улучшение качества выполняемых работ (соблюдение технологического режима, параметров, графиков работы, технических требований); в) экономия против плана или норматиWow расхода сырья, материалов, инструмента, топлива и других материальных ценностей; г) освоение новых норм выработки (обслуживания) при пересмотре их на основе внедрения организационно-технических мероприятий.
Конкретные показатели и условия премирования, а также размеры премий устанавливаются ежегодно при утверждении годового плана руководителем предприятия по согласованию с заводским комитетом профсоюза.
Приведенные общие положения о премировании рабочих в ус’ловиях сдельно-премиальной системы распространяются и на повременно-премиальную систему.
Сдельно-премиальную систему нередко применяют для оплаты слесарей специальных бригад капитального ремонта. Премиро. ванне таких бригад наиболее целесообразно производить по показателям, характеризующим качество ремонтных работ и сокращение сроков выполнения ремонта.
В практике основного производства в последние годы получило распространение премирование рабочих за улучшение качества продукции по саратовской системе бездефектного изготовления продукции и сдачи ее ОТК с первого предъявления. Этот способ премирования находит применение и при ремонте оборудования.
Сдельно-прогрессивная оплата. При этой системе труд рабочего оплачивается по основным постоянным расценкам в пределах исходной нормы выработки или до принятого базисного уровня, а сверх этого — по повышенным сдельным расценкам, прогрессивно нарастающим. Степень возрастания сдельных расценок в зависимости от уровня перевыполнения исходной нормы (базы) определяется по специальной одно- или двухступенчатой шкале.
Сдельно-прогрессивная система резко повышает заинтересованность рабочего в увеличении выработки, но ее применение приводит к повышению стоимости продукции. Поэтому она используется лишь на ведущих участках, при необходимости увеличения выпуска продукции без привлечения дополнительных рабочих, и на узких местах, ликвидировать которые в данное время путем осуществления организационно-технических мероприятий невозможно. Важнейшими условиями применения сдельно-прогрессивной системы являются наличие технически обоснованных норм и точного учета выработки или времени, фактически отработанного каждым рабочим. Поэтому в ремонтном производстве сдельно-прогрессивная система имеет весьма ограниченное применение. Ее допустимо использовать в отдельных случаях на специализированных ремонтных заводах в период освоения ремонта оборудования новых для них моделей и выпуска наиболее сложных запасных частей, а также при организации внутриотраслевого серийного изготовления деталей для ремонта оборудования на основе по- детальной специализации ремонтно-механических цехов.
Косвенная сдельная оплата. Применяется для оплаты труда вспомогательных рабочих. Эта система оплаты ставят заработок вспомогательных рабочих в зависимость от результатов труда обслуживаемых ими основных рабочих.
В тех случаях, когда вспомогательный рабочий обслуживает несколько рабочих, выполняющих равные работы и имеющих разные производственные задания или нормы выработки, косвенные сдельные расценки обычно определяют дифференцированно по каждому объекту обслуживания. Если обслуживаемые рабочие выполняют часто меняющиеся работы, вследствие чего определить косвенные сдельные расценки для обслуживающего их вспомогательного рабочего практически невозможно, его заработок рассчитывают часто исходя из среднего процента выполнения производственных заданий или норм выработки обслуживаемых рабочих.
Заработок вспомогательных рабочих при косвенной сдельной оплате может определяться также по специально устанавливаемым для них косвенным сдельным расценкам. Так, в кузнечных и литейных цехах для некоторых категорий вспомогательных рабочих нормы выработки и расценки устанавливаются в тоннах поковок или годного литья, выпущенных цехом, производственным участком, сменой. Иногда заработок вспомогательных рабочих при этой системе устанавливается в процентах от среднего заработка обслуживаемых ими рабочих или исчисляется умножением их тарифных ставок на средний процент выполнения норм выработки обслуживаемыми сдельщинами.
Косвенная сдельная оплата дает надлежащий аффект тогда, когда от вспомогательных рабочих прямо зависит производительность труда обслуживаемых ими рабочих.
В ремонтном производстве косвенная сдельная оплата находит применение для оплаты труда ремонтных слесарей, обслуживающих автоматические линии, для оплаты станочников цеховых ремонтных баз и некоторых других категорий ремонтных рабочих.
Аккордная оплата. Представляет собой разновидность сдельно- премиальной системы. Расценки здесь устанавливают не на отдельные виды работ или отдельные операции, а на законченный комплекс или весь предусмотренный объем работ и даются обычно в единицах измерения конечной продукции. Общая сумма заработка за выполнение работы определяется путем калькуляции на основе норм выработки, пооперационных норм времени и сдельных расценок на аналогичные работы. При досрочном и качественном выполнении работы выплачивается премия, величина которой зависит от сокращения срока ее завершения по сравнению с указанным в наряде.
Премия начисляется на сумму заработка по аккордному наряду. Премия не должна превышать максимального размера, установленного для данного вида работ Положением о премировании рабочих предприятия. Если объем работ, указанный в наряде, выполнен без сокращения срока, премия не начисляется. Премия выплачивается за счет фонда заработной платы.
Заработок между отдельными рабочими бригадами при аккордной оплате труда начисляется и распределяется так же, как при бригадной сдельщине.
Важными условиями применения аккордной оплаты труда являются:
1) своевременная, до начала работы выдача наряда с указанием объема работы и срока ее выполнения;
2) строгий контроль качества работ с тем, чтобы стремление рабочих сократить сроки выполнения не могло отрицательно сказываться на качестве его выполнения;
3) надлежащая организация выполнения работ, исключающая вынужденные простои рабочих.
Промежуточные выплаты по аккордному наряду производятся ва работы, фактически выполненные в расчетном периоде, без начисления премии.
Аккордная оплата часто применяется при выполнении аварийных ремонтных работ, при ремонте оборудования, лимитирующего производство, когда для предприятия имеет большое значение выполнение ремонта в возможно короткий срок. Объем работ и сумма заработка за их выполнение устанавливается при атом нормированием по ведомости дефектов (дефектно-сметной ведомости).
Окладная система может применяться также для оплаты труда высококвалифицированных рабочих, занятых на особо важных и ответственных работах.
Премируют рабочих, оплачиваемых по окладной системе, в таком же порядке, как и рабочих, находящихся на повременно- премиальной оплате. Обычно они премируются за своевременное и качественное выполнение заданий в размере до 20% и за досрочное и качественное выполнение их в размере до 40%.
Повременно-премиальная оплата. Эта система предусматривает кроме оплаты рабочего по тарифу за отработанное время премию за достижение определенных, заранее установленных количественных и качественных показателей работы. Премирование может производиться по одному или нескольким показателям с соблюдением тех же общих условий премирования рабочих, что и при сдельно-премиальной системе.
В отличие от простой повременной системы повременно-премиальная система создает определенную материальную заинтересованность рабочих в результатах своего труда. Хотя в этом отношении она менее эффективна, чем сдельные системы, но по сравнению с ними более проста в применении, так как исключает нормирование. Это определило ее достаточно широкое распространение.
Наиболее часто повременно-премиальная система служит для оплаты труда вспомогательных рабочих, занятых на работах, не поддающихся нормированию. Но по этой системе оплачиваются также и некоторые рабочие основного производства там, где нет необходимости создавать материальную заинтересованность в росте выработки.
Основными условиями для эффективного применения этой системы являются: 1) четкое определение круга обязанностей, выполняемых рабочими, закрепление за ними определенного оборудования и рабочего места; 2) правильный выбор показателей премирования рабочих, прямо зависящих от их работы, и разработка шкал премирования с учетом реальных возможностей достижения количественных и качественных заданий, предусматриваемых ими.
Премирование рабочих в условиях данной системы оплаты обычно производится по показателям выполнения нормированных заданий, улучшения качества, выполнения производственного плана.
Повременно-премиальная система оплаты широко применяется в ремонтном производстве. По этой системе часто оплачивают труд слесарей цеховых ремонтных бригад, станочников цеховых ремонтных бригад, слесарей и других рабочих ремонтно-механических цехов, выполняющих разнообразные работы, не поддающиеся нормированию, в частности, разметчиков, сварщиков, транспортных рабочих и т. п. Реже повременно-премиальная система оплаты используется для расчетов с бригадой капитального ремонта.
Распространению повременно-премиальной системы оплаты труда в ремонте оборудования способстWowали простота ее применения и ограниченные возможности использования на ремонтных работах сдельной оплаты из-за сложности нормирования. Большую роль в этом сыграло и то, что в свое время при изменении тарифных условий она была официально рекомендована предприятиям для оплаты ремонтных работ.
Повременно-премиальная оплата используется нередко для оплаты ремонтных бригад комплексного ремонтного обслуживания оборудования. Это оправдано лишь в условиях системы послеосмотровых ремонтов, а также тогда, когда из-за отсутствия учета времени, отработанного оборудованием, планирование ремонтов ведут исходя из календарных периодов и поэтому нельзя оплачивать выполненные плановые ремонты по нормативам затрат труда на них, поскольку они соответствуют определенным межремонтным периодам в отработанных оборудованием часах. В этих условиях для оплаты бригад комплексного ремонтного обслуживания следует применять повременно-премиальную систему оплаты с нормированным заданием, которым является месячный план ремонтных работ, заданный бригаде. В условиях же системы периодических ремонтов при выполнении плановых ремонтов в соответствии с межремонтными периодами в отработанных оборудованием часах для этих бригад более эффективна нормативно-сдельная оплата.
Повременно-премиальная оплата не стимулирует повышения производительности труда слесарей, и поэтому при ее применении численность бригад комплексного ремонтного обслуживания, как правило, больше, а тарифные разряды выше, чем при нормативно-сдельной оплате.
Повременно-премиальная система широко используется для оплаты труда дежурных слесарей по ремонту оборудования в цехах, когда они не входят в состав бригад комплексного ремонтного обслуживания. Здесь она является единственно возможной системой оплаты.
Разновидностью ее является повременно-премиальная оплата труда с нормированным заданием. При этой системе труд рабочих при наличии технически обоснованных норматиWow может оплачиваться не по повременным тарифным ставкам, а по тарифным ставкам сдельщиков, но при условии выполнения нормированного падания. При невыполнении задания оплата обычно производится по повременному тарифу. Эта система отличается от сдельной тем, что отпадает необходимость в оформлении большого числа нарядов. По сравнению с простой повременно-премиальной системой она более эффективна, так как наличие нормированных заданий повышает производственную дисциплину и обеспечивает более высокую производительность труда.
Нормативно-сдельная оплата. В отличие от рассмотренных ранее систем оплаты труда рабочих, которые применяются как в основном, так и в ремонтном производстве машиностроительных предприятий, нормативно-сдельная оплата представляет собой узкоспециализированную систему, учитывающую специфику ремонта оборудования и рассчитанную на использование ее только для оплаты ремонтных слесарей, входящих в состав бригад комплексного ремонтного обслуживания оборудования. Она была разработана в процессе создания системы периодических ремонтов применительно к условиям этой системы ППР.
Основными положениями нормативно-сдельной системы являются следующие:
1) основная заработная плата бригады определяется здесь, как и при прямой сдельной оплате, выполненными в расчетном периоде плановыми ремонтными работами по установленным расценкам;
2) в отличие от прямой сдельной оплаты расценки на выполненные работы при нормативно-сдельной оплате устанавливаются не из фактического их объема по дефектно-сметной ведомости, а исходя из нормального объема по действующим на заводе нормативам трудоемкости плановых ремонтных работ;
3) установленные межремонтные периоды являются для бригады гарантийным сроком, в течение которого бригада должна выполнять без какой-либо оплаты все ремонтные работы, являющиеся следствием неудовлетворительного качества планового ремонта;
4) кроме основной заработной платы за выполненные работы, предусмотренной планом, бригаде выплачивается премия, размеры которой определяются исходя из показателей, характеризующих техническое состояние закрепленного за бригадой оборудования и его простои из-за неисправности и выполнения ремонтных работ.
Применение нормативно-сдельной системы для оплаты труда ремонтных бригад аффективно при следующих условиях:
1) бригады должны выполнять по закрепленному за ними оборудованию весь комплекс ремонтных плановых работ и межремонтного обслуживания, а также все неплановые ремонты (исключение может делаться лишь для капитального ремонта, когда он производится специализированными ремонтными бригадами);
2) нормативная трудоемкость месячных планов ремонтных бригад должна соответстWowать среднемесячному нормальному объему ремонтных работ по закрепленному за ними оборудованию;
3) вывод оборудования в плановые ремонты должен планироваться ремонтным бригадам в сроки, вытекающие из межремонтных периодов в отработанных оборудованием часах, так как только при этом фактические их объемы могут быть близки к нормальным, соответствующим нормативным, что дает основание и право оплачивать выполненные ремонты.
Источник: studfile.net
Суть и разновидности сдельной системы оплаты труда
Существует несколько систем оплаты труда. Одной из них является косвенно-сдельная форма.
Данная форма относится к сдельной форме и применяется в расчете заработной платы вспомогательным рабочим, обслуживающим отдельные участки на производстве и от которых в какой-либо степени зависит рабочий процесс.
Как производится расчет зарплаты при данной форме оплаты?
Виды сдельной оплаты труда
Сдельная зарплата — такая форма оплаты труда, которая вводится с целью стимулирования работников выполнить больший объем продукции за отведенное время. При этом основным показателем для расчета дохода работника выступает количество произведенной продукции (оказанных услуг, выполненных работ).
Не рекомендуем устанавливать сдельную оплату на производствах, требующих от работника повышенной концентрации внимания, т. к. погоня за увеличением количества произведенной продукции может привести к большому числу брака.
Выделяют следующие разновидности сдельной оплаты труда:

Работодатель вправе утвердить несколько систем оплаты труда на одном предприятии для каждой должности, подразделения и т. п. Например, для администрации — повременную, для отдела продаж — комиссионную, для производственного цеха — сдельно-премиальную. См. также «Повременная система оплаты труда — это».
Прямая сдельная система оплаты труда
Она утверждается, как правило, производственным сотрудникам, которым можно установить нормы труда. Например, нормы времени или выработки.
В данном случае заработок рассчитывается исходя из количества изготовленной продукции и установленных работодателем расценок.
Формула для расчета дохода выглядит следующим образом:
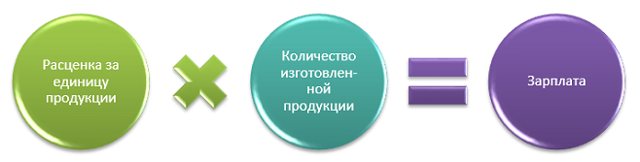
Сдельную расценку за единицу продукции можно определить несколькими способами, например:
- умножив часовую (дневную) тарифную ставку на часовую (дневную) норму времени;
- разделив часовую (дневную) тарифную ставку на часовую (дневную) норму времени.
Пример 1
В ООО «Мастерок» для сотрудника цеха установлена сдельная система оплаты труда. За производство одной детали предусмотрена ставка 1 000 руб. Сотрудник в сентябре 2021 изготовил 44 детали. Сумма его заработка составила 44 000 руб. (44 ед. × 1 000 руб.)
Такая система стимулирует работника увеличить объем выпускаемой продукции, но качество произведенных деталей ему неинтересно. Чтобы заинтересовать сотрудника производить продукцию без брака, работодатели вводят сдельно-премиальную форму оплаты труда.
Сдельно-премиальная система оплаты труда
В данном случае в дополнение к доходу, рассчитанному по прямым сдельным расценкам, работодатель выплачивает премию, например, за уменьшение брака, перевыполнение норм, рациональное расходование сырья.
Бюджетникам повысят зарплату с 1 октября 2021 года
Формула для расчета применяется следующая:
Пример 2
Продолжим следующий пример при условии, что в ООО «Мастерок» установлена премия 10% от суммы дохода за отсутствие брака в изделиях. В деталях сотрудника брака не обнаружено. А потому ему положена премия 4 400 руб. (44 000 × 10%). И его заработок за месяц составит 48 400 руб. (44 000 + 4 000).
Сдельно-прогрессивная система оплаты труда
Ее применяют для стимулирования сотрудников к изготовлению как можно большего количества изделий сверх нормы выработки. Продукция, изготовленная работником сверх норм выработки, оплачивается по повышенным сдельным расценкам.
Использовать эту систему целесообразно, когда нужно быстро нарастить объемы продукции. Поэтому она применяется довольно редко и непродолжительное время (как правило, не более 6 месяцев).
При такой системе оплаты труда дополнительно может предусматриваться премирование.
Зарплата при сдельно-прогрессивной системе рассчитывается по формуле:
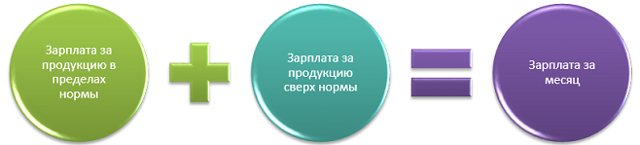
Заработок за выпущенную продукцию в пределах нормы рассчитывается путем умножения сдельной расценки в пределах нормы на количество изготовленной продукции в пределах нормы. А зарплата за продукцию сверх нормы — путем умножения повышенной расценки на количество выпущенных сверх нормы изделий.
Пример 3
Изменим условия примера 1 и предположим, что в ООО «Мастерок» установлена сдельно-прогрессивная система оплаты труда. Норма — 35 деталей в месяц. За каждую деталь установлена расценка 1 000 руб. За превышение нормы — 1 300 руб. Заработок сотрудника бухгалтер рассчитал в несколько действий:
- доход в пределах нормы — 35 000 руб. (35 ед. × 1 000 руб.);
- зарплата сверх нормы — 11 700 руб. ((44 ед. — 35 ед.) × 1 300 руб.);
- общий доход Семенова за сентябрь — 46 700 руб. (35 000 + 11 700).
Косвенно-сдельная система оплаты труда
Данная система применяется для оплаты труда вспомогательного персонала, например, работников, которые занимаются наладкой оборудования. Их доход зависит от выработки основных работников. Такая система применяется для стимулирования вспомогательных сотрудников в улучшении обслуживания основных работников.
Единой формулы расчета зарплаты при косвенно-сдельной системе оплаты труда законодательством не предусмотрено. Работодатель может разработать и утвердить собственные варианты.
Мы рассмотрим несколько возможных примеров.
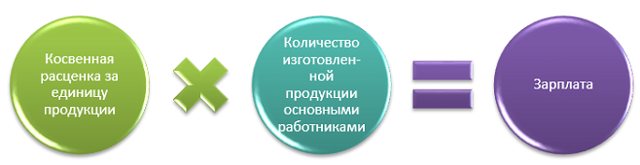
По косвенным-сдельным расценкам
Формула для расчета будет следующей:
Пример 4
В ООО «Мастерок» работает Григорьев А. М., который готовит для Семенов А. Ю. заготовки для обработки выпускаемых деталей. Дневная ставка Григорьева равна 1 400 руб. Месячная норма выработки Семенова — 35 деталей, а фактически Семенов изготовил 44 детали.
Косвенная сдельная расценка Григорьева за смену: 1 400 руб. / 35 дет. = 40 руб.
Поскольку Семенов перевыполнил план, дневной заработок Григорьева увеличился:
40 × 44 дет. = 1 760 руб.
Григорьев в сентябре отработал 22 смены. Его доход составил 38 720 руб. (22 × 1 760 руб.)
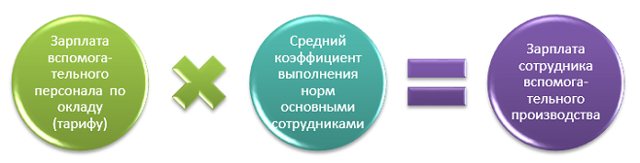
С использованием среднего коэффициента выполнения норм
Формула в этом случае:
Заместитель директора: доплата за исполнение обязанностей
Пример 5
В ООО «Компания +» работает Стрельников Ю. Г., который готовит для Мигачева Д. Н. заготовки для выпускаемых деталей. Месячный оклад Стрельникова – 35 000 руб. План выпуска деталей для Мигачева – 30 шт. в месяц. Мигачев изготовил 28 шт. Средний коэффициент выполнения норм равен 0,93 (28 / 30).
Следовательно зарплата Стрельникова составит: 32 550 руб. (35 000 * 0,93).
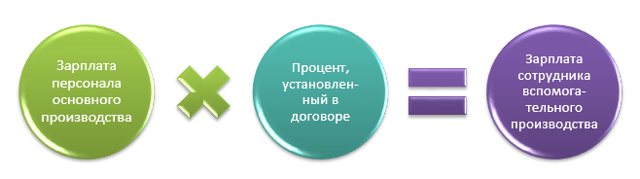
В процентном соотношении от заработка сотрудников основного производства
Формула для расчета:
Аккордная система оплаты труда
Она, как правило, устанавливается для отдельных бригад, если нужно сократить сроки выполнения работ. Труд сотрудников оплачивается за выполнение определенного комплекса (объема) работ по аккордному заданию, а не отдельных операций или видов работ.
Заранее устанавливается весь перечень работ, входящих в аккордное задание, их объем, нормы времени (выработки), расценки, общая стоимость и срок выполнения всех работ. Между работниками оплата распределяется, например, так: исходя из времени, отработанного каждым из них, в соответствии с коэффициентом трудового участия.
Аккордная система оплаты труда может применяться при строительных работах, ликвидации аварий, ремонте машин и оборудования.
Пример 6
Бригада состоит из 5 человек. Аккордное задание на строительство хозпомещения ООО «Сфера» получено на сумму 250 000 руб. Бригада выполнила задание за месяц. Сумму заработка распределили пропорционально отработанному времени:
| Работники | Отработано времени | Сумма к получению (руб.) | Расчет |
| 1 сотрудник | 23 дня | 59 895,83 | 250 000 / 96 × 23 |
| 2 сотрудник | 20 дней | 52 083,33 | 250 000 / 96 × 20 |
| 3 сотрудник | 25 дней | 65 104,17 | 250 000 / 96 × 25 |
| 4 сотрудник | 18 дней | 46 875,00 | 250 000 / 96 × 18 |
| 5 сотрудник | 10 дней | 26 041,67 | 250 000 / 96 × 10 |
| Итого | 96 дней | 250 000 |
Сотрудникам нужно выплачивать зарплату не реже, чем каждые полмесяца (ст. 136 ТК РФ). Запрещено выплачивать всю сумму зарплаты единовременно после выполнения работ.
При такой системе дополнительно может предусматриваться премирование. Премия выплачивается в соответствии с принятой у работодателя системой премирования (например, за сокращение срока исполнения задания при условии качественного выполнения работ).
Сравнение налогов в России и США
Комиссионная оплата труда
Такая система оплаты труда, как правило, используется в отношении работников, участвующих в реализации товаров и услуг: менеджеров по продажам, продавцов в магазине, специалистов по рекламе и маркетингу, чтобы стимулировать их увеличивать объем продаж, реализовывать продукцию (работы, услуги) в максимальных объемах.


Плюсы и минусы
Невозможно сказать, какие формы начисления ЗП более выгодны для работодателя, а какие – для сотрудника, все индивидуально. Но в сумме факторов сдельная зарплата позволяет обоим сторонам находить компромиссы.
Минусы для работодателя
Самый большой плюс – возможность стимулирования за качественный труд, что повышает его производительность. При этом есть определенные минусы:
сложность администрирования. Необходимо иметь штат контролеров и учетчиков, которые следят за выработкой;
возможное снижение качества продукции. В погоне за количеством работники мало внимания уделяют тому, насколько изделие пригодно для дальнейшей эксплуатации. Приходится ставить контролеров и вырабатывать систему наказаний за брак;
Повышенный травматизм. Работник заинтересован сделать как можно больше, при этом в ущерб собственным возможностям
В итоге снижается концентрация и внимание, что и приводит к несчастным случаям;
сложность с нормированием труда. Хотя есть межрегиональные правила, но их невозможно распространить на отдельную компанию
Например, достаточно часто встречается сдельная зп в торговле. Но она мало влияет на объем продаж, так как зависит от дня недели, представленного ассортимента, периодов выплат на ближайших предприятиях;
Кроме того, на каждом заводе используются станки различной производительности. Это же проблема нормирования представляет основную проблему для работников.
Минусы для работников
В экономике есть принцип, который получил название «эффект храповика». Его суть заключается в парадоксе повышении расценок.
За счет приложения дополнительных усилий рабочие справляются и с этим заданием, после чего администрация вновь поднимает норму. На определенном этапе она превышает возможности исполнителей, и те теряют интерес к работе.
Эффект храповика состоит в том, что на большом временном интервале чем больше усилий прилагается, тем меньше платится на одну единицу продукции.
Кроме того, минусами для сотрудников является резкое снижение доходов при уходе на больничный или в отпуск. Хотя закон предусматривает, что больничные и отпускные рассчитываются исходя из уровня ЗП ха предыдущие период, работодатель предпочитает заключать срочный трудовой контракт на выполнение определенного объема работ.
Плюсы для предпринимателя
Популярность, которую получила сдельная оплата труда, обусловлена тем, что это такое распределение фонда заработной платы, при котором работник заинтересован в продуктивности деятельности.
При этом наем персонала, который готов трудиться по сдельной схеме, говорит о его готовности зарабатывать, а не получать деньги, хотя найти такого специалиста несколько сложнее.
Интенсификация производства в таких условиях послужит пропорциональному снижению постоянных издержек, что положительно сказывается на рентабельности компании.
Плюсы для работников
Плюс один, но он перевешивает все остальное – доход напрямую зависит от того, что ты можешь. Поэтому те, кто хочет хорошо зарабатывать, охотно соглашаются на сдельную форму оплаты труда.




Поскольку бизнесмен практически ничем не рискует, нанимая нового специалиста, на такую работу часто принимаются новички, не имеющие практического опыта. Поработать на сдельной оплате – отличная возможность развить профессиональные навыки и получить опыт.
Сдельная оплата труда: виды, образец договора и пример расчета начислений
В этой статье мы расскажем о сдельной оплате труда.
Сегодня вы узнаете:
- Что такое сдельная заработная плата и где она применяется;
- Какие виды сдельной оплаты труда существуют;
- Каковы предпосылки для перевода на сдельную оплату труда;
- Преимущества и недостатки этого вида оплаты.
Один из важнейших аспектов организации трудовой деятельности в компании – выбор формы денежного вознаграждения сотрудников. Нам наиболее привычна повременная форма, когда зарплата начисляется в зависимости от оклада и количества отработанных дней.
Однако такая схема не годится для многих видов деятельности, где работодателю крайне важно мотивировать сотрудника на повышение результативности, а также где есть возможность вести количественный учет выполненной работы.
Тогда применяется другая распространенная форма – сдельная оплата труда.
Что такое сдельная оплата труда
Сдельная заработная плата – это такой вид денежного вознаграждения работника, где его заработок напрямую зависит от произведенных им единиц продукции или от объема выполненной работы, при условии, что результат его труда можно посчитать, а качество – отследить.
- договора сдельной оплаты труда
Для большинства видов работ возможна только одна из двух форм оплаты. Например, администраторы, врачи, бухгалтеры, охранники, учителя находятся на повременной форме. Сдельная оплата труда характерна для таких профессий, как токарь, сварщик, таксист, копирайтер, член ремонтной бригады.
Однако, нередки случаи, когда для большей мотивации работника работодатель использует порядок расчета, характерный для обеих форм.
Сотруднику ежемесячно выплачивается фиксированный оклад, чаще всего небольшой, но гарантированный – для того, чтобы работнику было на что жить на случай «мертвого сезона».
Кроме того, работник получает плату за изготовленную единицу продукции или процент с продажи.
Пример.
Во многих магазинах одежды или электроники, где объемы продаж во многом зависят от активной работы продавца-консультанта, компания, помимо оклада, может выплачивать ему определенный процент от стоимости проданного товара. Владельцы давно пришли к выводу, что дейстWowать пряником в виде денежного вознаграждения намного эффективнее, чем грозить кнутом увольнения за простаивание в торговом зале.
Понятия, неразрывно связанные со словом «сдельный»
Норма выработки – установленное фирмой количество единиц продукции, которая должна быть изготовлена в определенный срок. Обычно говорят о часовой, дневной и месячной нормах.
Тарифная ставка (оклад) – минимальная гарантированная оплата труда в месяц при данном уровне квалификации. Указывается в трудовом договоре. Оклад является только частью заработной платы, в которую, помимо оклада, могут входить всевозможные премии и социальные выплаты.
Расценка – это сумма заработка за одну единицу исполненной работы или выпущенной продукции. Высчитывается через отношение тарифной ставки к норме выработки.
Тарифная сетка — тарификация оплаты труда исходя из сложности работ и квалификации работника. Выделяют разряды или категории (например, инженер первой категории или рабочий-сдельщик 5-го разряда).
Расчет сдельной заработной платы
Приведем два примера такого расчета.
Пример 1. Дневная норма обработки деталей на фрезерном станке для фрезеровщика – 120 штук. Дневная ставка по тарифу составляет 1200 рублей. За месяц сотрудник обработал 2400 деталей.
Сдельная расценка рассчитывается путем деления дневной тарифной ставки на дневную норму по деталям:
R = 1200/120 = 10 р./шт.
При этом месячный заработок мастера составит:
Z = 10*2400 = 24000 р.
Пример 2. Несколько иначе выглядит расчет, когда норма определяет не количество изделий, а временной промежуток.
Норма времени за станком установлена на 30 минутах за одну операцию. Часовая тарифная ставка – 150 рублей. За месяц работник выполнил 600 операций.
- Считаем величину сдельной расценки:
- R = 150*30/60 = 75 р./операция
- Месячный заработок составит:
- Z = 75*600=45000 р.
Виды сдельной оплаты труда работников
СущестWowание нескольких разновидностей этой оплаты объясняется разнообразной спецификой существующих работ, где применяется сдельная оплата.
Рассмотрим основные ее виды с примерами:
| Вид сдельной оплаты | Характеристика | Пример |
| Прямая сдельная | Зарплата рассчитывается исходя из выполненных объемов с применением твердых сдельных расценок, установленных в соответствии с квалификацией работника | Сдельная расценка для швеи высшей категории составляет 50 рублей за одну рубашку. За месяц она сшила 600 рубашек. Ее сдельный заработок за месяц составит 30 000 рублей |
| Сдельно-премиальная | Предусматривает выплату премий за превышение норм выработки, установленных компанией. Показателями для премирования могут выступать улучшение производительности труда, качества продукции, снижение количества бракованных изделий, а также затраченных средств | Месячная норма выработки для заготовщиков верха обуви из кожи – 100 единиц. Фирма закупает кожу с запасом, но при этом установила месячную коллективную премию в случае отсутствия испорченного материала |
| Косвенно-сдельная | Применяется для оплаты труда рабочих, следящих за бесперебойной работой оборудования. Благодаря им основные рабочие не бездействуют из-за поломок техники. Для подсчета заработка косвенно-сдельная расценка умножается на количество единиц, выпущенных основными рабочими | Мастер-наладчик обслуживает несколько цехов. Тарифная ставка мастера – 15000 рублей в месяц. За месяц цех выпустил 2000 единиц продукции при норме в 1500 единиц. Косвенная расценка составит отношение тарифной ставки мастера к норме цеха: 15000/1500=10 р./ед. Зарплата мастера составит: 10*2000=20000 р. |
| Сдельно-прогрессивная | Очень мотивирующая система, она применяется для резкого увеличения выработки. До достижения нормы выработки расчет ведется по твердым сдельным расценкам. Когда производство продукции превышает нормы, расчет производится по повышенным расценкам | Токарь выточил за месяц 300 деталей при норме 250. По сдельной расценке он получает 80 рублей за деталь. При перевыполнении плана каждая деталь оплачивается в размере 100 рублей. Основная зарплата токаря: 250*80=20000 р. С учетом перевыполнения нормы: 50*100=5000 р. Итого зарплата токаря: 20000+5000=25000 р. |
| Аккордная | Применяется, когда оплата ведется не за единицу, а за этап работы или за всю выполненную работу. В наряде также указываются сроки начала и окончания работ. Применяется в строительстве, сельском хозяйстве, на транспорте. Может быть как индивидуальной, так и бригадной | С бригадой отделочников заключается договор по внутренней домовой работе. Вся работа делится на этапы (проведение электрики, штукатурка стен, укладка пола и др.). Каждый этап работы принимается ответственным лицом, который определяет, соответствует ли работа нормам качества, после чего производится расчет с бригадой |
| Смешанная | Смешение сдельной и повременной оплаты труда. Применяется, когда работодателю важно постоянное присутствие сотрудника на рабочем месте, при этом его активностью во многом определяется эффективность работы | Мастер ногтевого сервиса имеет фиксированный оклад за то, что в определенные часы находится в салоне. Он получит эти деньги, даже если за весь день, предположим, из-за непогоды, к нему не придет ни один клиент. При этом мастер получает процент от оплаченной клиентом суммы за каждую выполненную работу |
Порядок перевода на сдельную оплату труда
Предприятие может перейти на сдельную оплату труда, если к этому имеются необходимые предпосылки:
- Налаженный учет выпускаемой продукции или оказываемых услуг;
- Присутствие бесперебойной поставки материалов и всего необходимого для работы;
- Эффективное отслеживание качества;
- Разработанные логичные системы тарификации и локальные нормативы;
- Возможность учитывать количественные данные результативности каждого работника в отдельности;
- Существующая необходимость на данном уровне развития компании в многократном возрастании уровня производства (продаж).
Достоинства и недостатки
Главным плюсом сдельной оплаты является возможность работодателя повышать результативность труда введением стимулирующих мер для сотрудников (например, повышая тарифы), а минусом – возможная потеря в качестве продукции или услуг, обусловленная ростом выработки.
Применение этой формы оплаты нецелесообразно, если повышение количественных показателей выработки в условиях действующих технологических норм или требований ТБ невозможно.
Согласно ст. 160 ТК РФ при введении системы сдельной оплаты на предприятии работодатель обязан установить дневную или почасовую норму выработки и соответствующие тарифы оплаты. Ч. 2 ст. 22 Трудового кодекса предусматривает обязанность работодателя предоставить сотрудникам достаточный объем работы, прописанный в трудовом договоре.
В нем также должны фиксироваться условия начисления оплаты труда (ст. 57 ТК РФ).
Наличие сдельной формы оплаты на предприятии фиксируется коллективным договором и другими соответствующими законодательству нормативными актами.
При выполнении любых операций бухгалтер обязан записывать проводки по заработной плате в специальном журнале или заносить данные в компьютерную базу.
Больничный по беременности и родам выплачивается работающим, учащимся и безработным, которые стоят на учете в центре занятости. Подробнее о начислении больничных выплат читайте здесь.


Для вычисления средней заработной платы используется специальная форму. Подробное объяснение, а также примеры вы найдете в статье.
Источник: advokat-burilov.ru