
Производительность труда характеризует эффективность использования трудовых ресурсов и определяется количеством продукции, производимой одним работником в единицу времени. Рост производительности труда приводит к снижению себестоимости продукции.
Три основных метода измерения производительности труда:
Натуральный метод определения ПТ характеризует выпуск продукции на одного работника в единицу времени (час, месяц, год) в натуральных показателях (шт., м 2 , м 3 и т.д.). Применяется при выпуске однородной продукции.
Трудовой метод основан на измерении объема трудоемкости в нормо-часах. Он используется для исчисления производительности труда в цехах, бригадах, многономенклатурном производстве, где на участках нормируются затратами труда по операциям и технологическим пределам и имеющих хорошую нормативную базу по установлению и учету всех видов затрат, составляющих себестоимость продукции, работ или услуг.
Оклад или часовые тарифные ставки при суммированном учете? Советы эксперта
Стоимостной метод основан на определении объема выпускаемой продукции в денежном выражении. Он позволяет определить уровень производительности труда предприятий, выпускающих разнородную продукцию.
Для измерения производительности труда используются два показателя: выработка и трудоемкость.
Выработка – это количество продукции, произведенной в единицу рабочего времени или приходящейся на одного среднесрочного работника в год (квартал, месяц). Для его измерения используют натуральные, условно-натуральные и стоимостные (денежные) единицы измерения.
Трудоемкостьхарактеризует затраты рабочего времени на производство единицы продукции или работы. Единицы трудоемкости — нормо-часы (человеко-часах, человеко-днях или среднесписочная численность работающих).
В зависимости от состава затрат, включаемых в трудоемкость продукции, различают следующие ее виды:
а) технологическая трудоемкость (затраты труда основных рабочих);
б) трудоемкость обслуживания производства (затраты труда вспомогательных рабочих);
в) производственная трудоемкость (затраты труда основных и вспомогательных рабочих);
г) трудоемкость управления производством (затраты труда руководителей, специалистов и служащих);
д) полная трудоемкость (затраты труда всего промышленно-производственного персонала).
Определить показатели производительности труда разными методами.
Исходные данные:
1. Численность работников – 100 чел.
2. Стоимость изделий – 2000 руб.
3. Трудоемкость изделия – 22 нормо-часа
4. Годовая программа – 5 тыс. шт.
1. Производительность труда натуральным методом

где Nгод – годовая программа, шт;
Чр – численность работников.
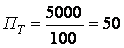
шт/чел
2. Производительность труда трудовым методом
Сайты по заработку в интернете с функцией Автореферал! Или с биржей рефералов! Приглашать не надо!
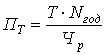
где Т – трудоемкость изделия.
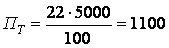
нормо-час/чел
3. Производительность труда стоимостным методом
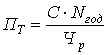
где С – стоимость изделия, грн.
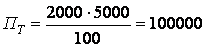
руб./чел
Рассчитать заработную плату трех основных рабочих по сдельно-премиальной и сдельно-прогрессивной системе оплаты труда, а также заработную плату рабочего-подсобника, обслуживающего этих трех рабочих
При сдельной прямой оплате труда заработок рассчитывается как произведение сдельной расценки за единицу продукции и количества изготовленных изделий:
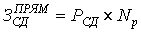

где — заработок по сдельной прямой системе оплаты труда, грн;
РСД — сдельная расценка за единицу продукции, грн./шт;
Np — количество изготовленных рабочим изделий, шт.
Расценка сдельная (РСД) за единицу продукции определяется по формуле:
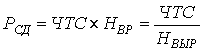
где ЧТС — часовая тарифная ставка рабочего соответствующего разряда, грн /час;
НВР — норма времени на изготовление одного изделия, час/шт;
НВЫР — норма выработки за один час, шт/час.

Заработная плата при сдельно-премиальной системе оплаты труда рассчитывается по формуле:

где КПР — коэффициент премирования — рассчитывается по формуле:
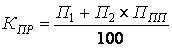
где П1 — процент премии за выполнение плана;
П2 — процент премии за перевыполнение плана;
ППП — процент перевыполнения плана работником.
При сдельно-прогрессивной системе оплаты труда труд рабочего в пределах установленной исходной базы, оплачивается по основным (одинарным) расценкам, а сверх установленной исходной базы — по повышенным сдельным расценкам.
Косвенная сдельная система — такая система оплаты труда, когда заработная плата рабочего-подсобника, обслуживающего основных рабочих, ставится в прямую зависимость от результатов труда обслуживаемых им рабочих.

Общий заработок подсобника по этой системе ( ) рассчитывается по формуле:
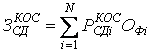
где N — количество обслуживаемых рабочих;

— косвенная сдельная расценка по i-му рабочему;

— объем фактической выработки i-го рабочего.
Расценка косвенная сдельная определяется по формуле:
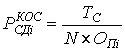
где ТС -тарифная ставка рабочего-подсобника;
ОПi — плановый объем производства (или норма выработки) i-го обслуживаемого рабочего.
Исходные данные:
1. Количество отработанных часов в месяц – 176 часов
2. Трудоемкость изготовления одного изделия – 0,2 н. часа
3. Часовая тарифная ставка рабочих – 1,2 руб./час
4. Фактическая выработка первого работника – 870 шт.
5. Фактическая выработка второго работника – 1012 шт.
6. Фактическая выработка третьего работника – 1078 шт.
7. Премия за выполнение плана по сдельно-премиальной системе оплаты труда – 10%
8. Премия за перевыполнение плана по сдельно-премиальной системе оплаты труда – 1%
9. Исходная база повышения расценки при сдельно-прогрессивной системе оплаты труда – 105 %
10. Повышение расценки при перевыполнении исходной базы – 50 %
11. Часовая тарифная ставка рабочего-подсобника – 1 руб./час
1. Сдельная расценка основного рабочего
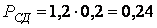
руб.
2. Прямая сдельная зарплата каждого работника
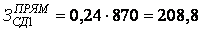
руб.

руб.

руб.
3. Норма выработки по плану за месяц
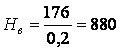
шт. в месяц
4.Процент выполнения плана для каждого работника

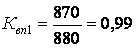
— план не выполнен

— план перевыполнен на 15 %

— план перевыполнен на 22,5 %

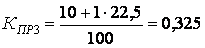
6.Зарплата по сдельно-премиальной системе
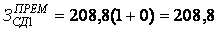
руб.
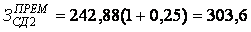
руб.
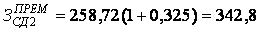
руб.
7. Зарплата по сдельно-прогрессивной системе
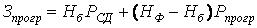

где — базовая норма выработки, шт.;

руб.
Кб – коэффициент исходной базы повышения расценки.
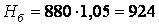
шт.
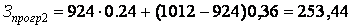
руб.
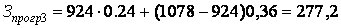
руб.
8. Косвенная расценка для подсобника

руб.
9. Заработная плата рабочего подсобника
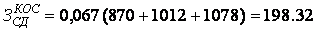
руб.
ЗАДАЧА 3.
Работник-повременщик 3 разряда отработал за месяц 22 дня. Часовая тарифная ставка 1 разряда – 1,320 руб., тарифный коэффициент 3 разряда – 1,2. Средняя продолжительность рабочего дня – 8 часов. За отсутствие простоев оборудования работнику выплачивается премия в размере 15% месячного тарифного заработка. Необходимо вычислить месячную заработную плату работника при повременно-премиальной системе оплаты труда.
1. Определяем часовую тарифную ставку 3 разряда, для этого часовую тарифную ставку 1 разряда следует умножить на тарифный коэффициент 3 разряда:
2. Определяем месячную тарифную заработную плату, исходя из часовой тарифной ставки 3 разряда и количества отработанных за месяц часов (22×8=176):
3. Премия за отсутствие простоев составляет:
4.Общая сумма месячной заработной платы с премией составляет:
Источник: megalektsii.ru
Задача 8. Рабочий-повременщик 3-го разряда отработал за месяц 160 часов
Рабочий-повременщик 3-го разряда отработал за месяц 160 часов. Коллективным договором предприятия часовая тарифная ставка повременщика 3-го разряда установлена в размере 33780 руб.
По действующему на предприятии положению за выполнении месячного задания выплачивается премия в размере 16%, за каждый процент перевыполнения задания – 1,1% от общего заработка по тарифу за отработанное время. Задание выполнено на 108%
Определить общий заработок рабочего.
1). Заработок рабочего-повременщика по тарифу:
ЗПт = 160 ч* 33780 руб. /час = 5404800 руб.
2). Премия за выполнение месячного задания:
Пр1 = 5404800 руб. * 0,16 = 864768 руб.
3). Премия за перевыполнение месячного задания:
Пр2 = 5404800 руб.*1,1*0,08 = 475622 руб.
4). Общий заработок рабочего повременщика 3-го разряда:
ЗП = ЗПт + Пр1 + Пр2
ЗП = 5404800 руб. + 864768 руб. + 475622 руб. = 6745190 руб.
Об этом полезно знать:
Источник: studopedia.ru
Практикум по экономике
10.3. Примеры решения задач Задача 1 План выпуска изделий — 1 ООО деталей. План выполнен на 110 %. Расценка изготовления одной детали — 400 р. За каждый процент перевыполнения плана выплачивается премия в размере 5 %. Расценка одной детали, выполненной сверх плана, — 450 р. Определить заработную плату работника по сдельно-премиальной и сдельно-прогрессивной системах, сделать вывод.
Решение 1. Сдельно-премиальная система (формула 7 п. 10.2): 1000 • 400 + (1100 • 400) • 0,05 • 0,1 = 402 200 р. 2. Сдельно-прогрессивная система (формула 8 п. 10.2): 1000 • 400 + (1000 • 0,1) • 450 = 445 000 р. Вывод. Сдельно-прогрессивная форма оплаты труда при данных условиях наиболее выгодна для рабочего. Задача 2 ‘ Рабочий-повременщик 3-го разряда отработал за месяц 160 ч. Часовая тарифная ставка повременщика 1-го разряда — 1690 р. Тарифный коэффициент 3-го разряда — 1,35.
По действующему на предприятии положению за выполнение месячного задания выплачивается премия в размере 10 %, а за каждый 1 % перевыполнения задания — 1,5 % общего заработка по тарифу за отработанное время. Задание выполнено на 105 %. Определить общий заработок рабочего.
Решение 1. Простая повременная система оплаты труда (формула 1 п 10 2V 1690- 1,35 • 160 = 365 040 р. 2. Общий заработок работника при простой премиальной системе (формула 3 п. 10.2): 365 040 + 365 040 • 0,1 + 365 040 • (1,5 • 5) = 428 922 р. Задачи 3 [7] В группу рабочих-сдельщиков входят: 20 рабочих 2-го разряда; 60 рабочих 3-го разряда; 40 рабочих 4-го разряда; 10 рабочих 5-го разряда; 20 рабочих 6-го разряда. Тарифные коэффициенты по ETC по разрядам составят: для 2-го разряда -1,16; для 3-го разряда — 1,35; для 4-го разряда — 1,57; для 5-го разряда — 1,73; для 6-го разряда — 1,90. Рассчитать средний тарифный коэффициент; определить средний тарифный разряд. Решение 1. Средний тарифный коэффициент группы рабочих (формула 16 п. 10.2): (20- 1,16 + 60- 1,35 + 40- 1,57+ 10- 1,73 + 20- 1,90): (20 + 60 + 40 + + 10 + 20)= 1,482. 2. Средний тарифный разряд (формула 17 п. 10.2): 3 + (1,482 — 1,35) : (1,57 — 1,35) = 3,6 или 4 -(1,57 — 1,482): (1,57 — 1,35) = 3,6. Задача 4 [7] В организации для структурных подразделений установлены разные ставки 1-го разряда: — в первом структурном подразделении, где работают 850 человек, размер тарифной ставки 1-го разряда — 120 000 р.;
— во втором структурном подразделении, где количество работающих — 450 человек, тарифная ставка 1-го разряда — 95 ООО р.; — в третьем структурном подразделении с численностью 500 человек тарифная ставка 1-го разряда — 80 ООО р. Определить средневзвешенную тарифную ставку 1-го разряда.
| Решение | ||||||
| Средневзвешенная | тарифная ставка | 1-го | разряда | (формула 18 | ||
| п. 10.2): | ||||||
| (120 000 • 850 + 95 000 • 450 + 80 000 • 500): 1800 | = 102 | 639 р. | ||||
| Задача 5 | ‘ | |||||
| Установленная на | предприятии тарифная | ставка | 1-го | разряда — | ||
160 000 р. Тарифный коэффициент экспедитора — 1,9. Согласно графику работ (сменности) предприятия за месяц нужно отработать 21 день. Фактически (с учетом совместительства) отработано 24 дня. Доплата за совместительство — 30 %. Определить заработную плату с учетом совместительства. Решение 1. Оклад экспедитора: 160 000- 1,9 = 304 000 р. 2. Доплата за совместительство: 304 000:21 — 30: 100-24=104 229 р. 3. Заработная плата с учетом совместительства: 304 000 + 104 229 = 408 229 р. Задача 6 [7] Бригада из пяти человек заработала в течение месяца 750 000 р. Тарифный заработок составил 503 360 р., сдельный приработок — 128 140 р., премия — 118 500 р. На основании данных, представленных в таблице, привести примеры расчета приработка с учетом КТУ по различным вариантам.
| Тарифный | Отработанное | Тарифный | |||
| Ф.И.О. | Разряд | коэффициент | КТУ | ||
| по ETC | время, ч | заработок, р. | |||
| 1. Иванов И.И. | 5-й | 1,73 | 180 | 120 780 | 1,2 |
| 2. Петров П.П. | 3-й | 1,35 | 158 | 79 470 | 1,1 |
| Тарифный | Отработанное | Тарифный | ||||
| Ф.И.О. | Разряд | коэффициент | КТУ | |||
| по ETC | время, ч | заработок, р. | ||||
| 3. | Сидоров С.С. | 4-й | 1,57 | 176 | 101 550 | 0,9 |
| 4. Шаров И.И. | 5-й | 1,73 | 180 | 120 780 | 1,0 | |
| 5. | Савченко А.А. | 4-й | 1,57 | 140 | 80 780 | 0,8 |
| Итого | 834 | 503 360 | 5,0 | |||
Решение Вариант 1 . Распределение сдельного приработка и суммы премии только с учетом присвоенных коэффициентов трудового участия. 1. Сумма приработка к распределению: 128 140+ 118 500 = 246 640 р. 2. Распределение приработка между членами бригады:
| — | Иванов И.И. | 246 640 : 5 • 1,2 = 59 194 р.; |
| — | Петров П.П. | 246 640 : 5 • 1,1 = 54 261 р.; |
— Сидоров С.С. 246 640 : 5 • 0,9 = 44 395 р.; — Шаров И.И. 246 640 : 5 • 1 = 49 328 р.; — Савченко А.А. 246 640 : 5 • 0,8 = 39 462 р. Проверка: 59 194 + 54 261 + 44 395 + 49 328 + 39 462 = 246 640 р.
| 3. Общая сумма заработка: | ||
| — | Иванов И.И. | 59 194 + 120 780 = 179 974 р.; |
| — | Петров П.П. | 54 261 + 79 470 = 133 731 р.; |
| — | Сидоров С.С. | 44 395 + 101 550 = 145 945 р.; |
| — | Шаров И.И. | 49 328 + 120 780 = 170 108 р.; |
| — | Савченко А.А. 39 462 + 80 780 = 120 242 р. | |
Проверка: 179 974 + 133 731 + 145 945 + 170 108 + 120 242 = 750 000 р. Вариант 2 . Распределение сдельного приработка и премии с учетом отработанного времени и КТУ, установленного коллективом бригады. 1. Сумма коэффициенто-часов всех рабочих: 246 640: (180- 1,2+ 158- 1,1 + 176-0,9+ 180- 1,0 + 140 • 0,8) = 293,5 р. 2. Распределение приработка между членами бригады:
| — | Иванов И.И. | 293,5 • 180 • 1,2 = 63 407 р.; |
| -Петров П.П. | 293,5 • 158 • 1,1 =51 019р.; | |
| — | Сидоров С.С. | 293,5 • 176 • 0,9 = 46 498 р.; |
| — | Шаров И.И. | 293,5 • 180 • 1 = 52 839 р.; |
| — | Савченко А.А. | 293,5 • 140 • 0,8 = 32 877 р. |
Проверка: 63 407 + 51 019 + 46 498 + 52 839 + 32 877 = 246 640 р.
| 3. Общая сумма заработка: | |||||
| -Иванов И.И. | 63 407+ 120 780= 184 187 р.; | ||||
| -Петров И.И. | 51 019 + 79 470= 130 489 р.; | ||||
| — | Сидоров С.С. | 46 498 + 101 550 | = 148 048 | р.; | |
| — | Шаров И.И. | 52 839 | + 120 780 | = 173 619 | р.; |
| — | Савченко А.А. 32 877 | + 80 780 = 113 657 р. | |||
Проверка: 184 187 + 130 489 + 148 048 + 173 619 + 113 657 = 750 000 р. Задача 7 [8] Повышение производительности труда в организации в целом за год по плану (заданию) должно составить 9,2 %, а увеличение средней заработной платы работников с учетом выплат из фонда потребления — 3,9 %. Нормативный коэффициент опережения — 0,5. При соблюдении установленного норматива средняя заработная плата не может увеличиться больше чем на 4,6 %. Вычислить коэффициент соотношения указанных величин; коэффициент опережения повышения производительности труда по сравнению с увеличением средней заработной платы; определить плановое изменение затрат заработной платы на производство единицы продукции по сравнению с базисным периодом.
Решение 1. Коэффициент соотношения темпов увеличения средней заработной платы и повышения производительности труда (формула 15 п. 10.2): (1,039- 1): (1,092- 1) = 0,4. Вывод. В организации на каждый процент повышения производительности труда средняя заработная плата может увеличиваться на 0,4 %. Повышение заработной платы не превысило установленного норматива (103,9 — 104,6). 2. Коэффициент опережения повышения производительности труда по сравнению с увеличением средней заработной платы (формула 14 п. 10.2): 1,092 : 1,039= 1,05. 3. Плановое изменение затрат заработной платы на производство единицы продукции по сравнению с базисным периодом (формула 13 п. 10.2): [0,4-(1,092- 1)+ 1] : 1,092100 = 94,9.
Задача 8 [8] Плановый фонд заработной платы составляет 325 758 ООО р. Производительность труда повысилась на 9,2 %, средняя заработная плата увеличилась на 3,9 %. Определить экономию (перерасход) фонда заработной платы. Решение Экономия (перерасход) фонда заработной платы (формула 12 п. Ю.2): 325 758 ООО * (1,039-1,092): 1,039 = -16 617 100 р. Задача 9 Тарифная ставка: часовая — 98 р.; дневная — 795 р. Тарифный коэффициент: при почасовой оплате труда — 0,28; при поденной- 2,31. Количество отработанных часов — 150; дней — 18. Разряд работника при повременной системе оплаты труда — 10-й. Премия за высокие достижения — 5 %. Увеличение объема производства — 6,5 %. Определить заработную плату работника при простой повременной и повременно-премиальной системах оплаты труда с учетом увеличения объема производства. Решение 1. Заработная плата работника при простой повременной системе оплаты труда: — почасовая простая повременная система оплаты труда (формула 1 п. 10.2): 98-0,28- 150 = 4116 р.; — поденная простая повременная система оплаты труда (формула 2 п. 10.2): 795-2,31- 18 = 33 056,1 р.; — помесячная простая повременная система оплаты труда с учетом увеличения объема производства (на 01.06.2008 г. тарифная ставка 1-го разряда-73 000 р.): (73 000 + (73 000 • 6,5): 100) -2,48 = 192 808 р. 2. Заработная плата работника при повременно-премиальной системе оплаты труда за месяц (формула 3 п. 10.2): 73 000 • 2,48 + [5- (73 000 • 2,48)] : 100 = 182 851 р.
Задача 10 Выработка: фактическая — 320 шт.; нормативная — 300 шт. Расценка за единицу продукции основного рабочего — 510 р. Премия за перевыполнение плана — 10 %. Увеличение нормативной сдельной расценки за перевыполнение нормы выработки — 5 %. Разряд работника при повременной системе оплаты труда — 10-й.
Определить заработную плату работника при сдельно-премиальной и сдельной косвенной системах оплаты труда. Решение 1. Заработная плата работника при сдельно-премиальной системе оплаты труда (формула 7 п. 10.2): 320-510+ [10- (320-510)] : 100 = 215 424 р. 2.Заработная плата работника при сдельной косвенной системе оплаты труда (на 01.06.2008 г. тарифная ставка 1-го разряда — 73 000 р.) (формула 5 п. 10.2): ((73 000 • 2,48): 300) • 320 = 193 109 р. 10.4.
Задачи для самостоятельного решения Задача 1 Тарифная часовая ставка — 1010 р. Тарифный коэффициент при почасовой оплате труда — 2,08. Количество отработанных часов — 162.
Премия за высокие достижения — 6 %. Увеличение объема производства — 5,6 %. Определить заработную плату работника при простой повременной и повременно-премиальной системах оплаты труда с учетом увеличения объема производства. Задача 2 Выработка: фактическая — 340 шт.; нормативная — 310 шт. Расценка за единицу продукции основного рабочего — 610 р. Поправочный коэффициент: при работе в особо тяжелых и особо вредных условиях труда — 1,18; в тяжелых и вредных условиях труда — 1,12. Премия за перевыполнение плана —15%. Увеличение нормативной сдельной расценки за перевыполнение нормы выработки — 6 % . Разряд работника при повременной системе оплаты труда — 9-й.
Определить заработную плату работника при прямой сдельной системе оплаты труда в особо тяжелых и особо вредных условиях; при сдельно-премиальной системе оплаты труда в нормальных условиях; при сдельно-прогрессивной системе в тяжелых и вредных условиях труда; при сдельной косвенной системе оплаты труда в нормальных условиях. Задача 3 Выполнение бригадой планового задания — 3,5 %. Размер бригадной премии — 45 %. На основании данных, представленных в таблице, рассчитать сдельную и полную заработную плату бригады и распределить ее между членами бригады.
| Расчетная часовая | Отработанное | Коэффициент | ||
| Ф.И.О. | тарифная ставка членов | трудового | ||
| время за месяц, ч | ||||
| бригады, р. | участия | |||
| 1. Иванов И.И. | 48 | 120 | U | |
| 2. | Петров П.П. | 65 | 125 | 1 |
| 3. | Сидоров С.С. | 56 | 140 | 1,5 |
| 4. | Андреев А.А. | 59 | 130 | 1,7 |
| 5. Федоров Ф.Ф. | 61 | 128 | 1,8 | |
Задача 4 Стаж работы инженера по специальности — 14 лет. Кроме того, он работает по совместительству на 0,25 ставки на том же предприятии. За высокие производственные достижения установлена надбавка к должностному окладу на основной работе в размере 30 % должностного оклада. Тарифный коэффициент — 4,61. Определить заработную плату инженера с учетом совместительства.
Задача 5 Установленная на предприятии тарифная ставка 1-го разряда — 140 ООО р. Тарифный коэффициент экспедитора — 1,9. Согласно графику работ (сменности) предприятия в месяц должен быть отработан 21 день. Фактически (с учетом совместительства) отработано 26 дней. Доплата за совмещение — 20 %. Определить заработную плату с учетом совместительства.
Л итература 1. Трудовой кодекс Республики Беларусь. 26 июля 1999 г. № 296-3 / Национальный реестр праWowых актов Республики Беларусь. 27 июля 1999 г. №2/70.
2. Постановление Министерства труда и социальной защиты Республики Беларусь от 30 марта 2004 г. № 34 «Об утверждении общих положений единого тарифно-квалификационного справочника работ и профессий рабочих (ЕТКС)» / Бюллетень Министерства труда и социальной защиты Республики Беларусь. № 6, 2004. 3. Постановление Министерства труда и социальной защиты Республики Беларусь от 20 сентября 2002 г. № 123 «Об утверждении инструкции о порядке применения единой тарифной сетки работников Республики Беларусь» / Национальный реестр праWowых актов Республики Беларусь.
6 декабря 2002 г. № 8/8828. 4. Постановление Министерства труда и социальной защиты Республики Беларусь, Министерства финансов Республики Беларусь, Министерства экономики Республики Беларусь от 24 февраля 2005 г. № 18/23/34 «Об утверждении инструкции о порядке повышения тарифной ставки первого разряда коммерческими организациями» / Национальный реестр праWowых актов Республики Беларусь.
21 марта 2005 г. № 8/12295. 5. Закон Республики Беларусь. 21 декабря 1990 г. № 476-XII «Об индексации доходов населения с учетом инфляции» / Национальный реестр праWowых актов Республики Беларусь. 15 марта 2001 г. № 2/279.
6. Постановление Министерства труда и социальной защиты Республики Беларусь от 28 апреля 2005 г. № 50 «О принятии рекомендаций по совершенстWowанию состава заработной платы работников коммерческих организаций путем увеличения удельного веса оплаты труда по тарифным ставкам и окладам» / Информационный бюллетень Минстройархитектуры Республики Беларусь. № 6, 2005. 7. Постановление Министерства труда и социальной защиты Республики Беларусь от 28 апреля 2006 г. № 54 «О рекомендациях по организации заработной платы на основе единой тарифной сетки работников Республики Беларусь». 8. Постановление Министерства труда и социальной защиты Республики Беларусь от 30 декабря 2003 г. № 163 «Об утверждении рекомендаций по усилению взаимосвязи заработной платы и производительности (эффективности) труда в коммерческих организациях» / Электронный ресурс КонсультантПлюс. Дата доступа 20.02.2008 г.
Классификация издержек
ИЗДЕРЖКИ 11 И СЕБЕСТОИМОСТЬ ПРОДУКЦИИ 11.1. Основной понятийный аппарат Определение Выраженные в денежной форме затраты на производство и реализацию продукции Группировка издержек по классификационным при- знакам (экономическим элементам; калькуляционным статьям; по способу включения в себестоимость единицы продукции; по функциональной роли в формировании себестоимости продукции; по реакции на изменение объема производства; по степени однородности) ЭкономичеИздержки, однородные по экономическому содерские элементы жанию (материальные затраты (за вычетом возвратных отходов); заработная плата промышленнопроизводственного персонала; отчисления на социальные нужды; амортизация основных фондов и не- материальных актиWow; прочие затраты) КалькуляционИздержки, сгруппированные по назначению и месту ные статьи возникновения (сырье и материалы (основные и вспомогательные); покупные комплектующие изделия, полуфабрикаты и услуги производственного характера; возвратные отходы (вычитаются); топливо и энергия на технологические цели; основная заработная плата производственных рабочих; дополнительная заработная плата производственных рабочих; налоги, отчисления в бюджет и внебюджетные фонды; расходы на подготовку и освоение производства; погашение стоимости специальных инструментов и приспособлений целевого назначения; общепроизводственные
Источник: studfile.net