
Месячный оклад начальника отдела кадров фирмы составляет 1800 ден. ед. Рассчитать сумму его заработной платы за текущий месяц, если из 23 рабочих дней по графику от отработал 20 дней: 3 дня исполнял государственные обязанности с сохранением средней заработной платы. Размер премии из фонда материального поощрения в текущем месяце – 30% оклада, в прошлом месяце было 22 рабочих дня по графику, размер премии составляет 25% оклада.
Решение задачи:
Рассчитываем дневную заработную плату за текущий месяц:
1800/23=78,26 ден. ед.
Рассчитываем заработную плату за 20 отработанных дней текущего месяца:
78,26*20=1565,20 ден. ед.
Рассчитываем дневную заработную плату за прошлый месяц:
1800/22=81,82 ден. ед.
Рассчитываем заработную плату за 3 дня, когда работник осуществлял государственные обязанности:
3*81,82=245,46 ден. ед.
Рассчитываем заработную плату за текущий месяц с премией:
(1562,20+245,46)*1,3=2349,96 ден. ед.
Задача № 7 (задача об управлении персоналом)
Зарплата программиста в разных странах. Сколько можно заработать?
Сотрудник постоянно уклоняется от ответственности, переспрашивает, как следует выполнять текущую работу, но в результате все делает весьма старательно. Сотрудник работает в компании более полугода. Чем может быть вызвана эта ситуация? Каковы Ваши действия?
Решение задачи:
Подобное поведение может быть симптомом как проблем подчиненного, так и неэффективного руководства менеджера.
В первом случае необходимо получить как можно больше сведений о подчиненном, в том числе и из первоисточника. Целесообразно подвергнуть тщательному анализу уровень компетентности и профессиональной пригодности подчиненного. Вместе с тем, причиной описанного поведения могут быть:
· свойства характера подчиненного, в том числе неуверенность в себе, а также недоверие к окружающим, в том числе к начальнику;
· желание найти «компромат» на начальника, используя его же указания с целью занятия вышестоящей должности.
С другой стороны, возможна ситуация, когда начальник не дает четких указаний или постоянно их меняет. Поступающие так менеджеры весьма часто склонны винить подчиненных в недоработках. Вполне возможно, что поведение подчиненного продиктовано попыткой избежать выговора со стороны такого начальника.
Задача № 8 (задача о критериях для приема на работу)
Что лучше: идеальный исполнитель со средним потенциалом или «звезда» с большими амбициями и меньшей стабильностью. Кого бы вы взяли на работу?
Решение задачи:
Оптимальное решение в отношении выбора наилучшего работника будет зависеть от сущности той работы, которую предположительно будет выполнять сотрудник. Если требуется качественное и своевременное выполнение стандартных, хорошо структурированных заданий, то идеальным будет исполнитель со средним потенциалом. Если работа требует творческих решений и нестандартных подходов, то без «звезды», мыслящей, как говорится, креативно, не обойтись.
Задача № 10 (расчет изменения трудоемкости и производительности)
ЗАРПЛАТА DevOps, программистов, тестировщиков. Как рассчитать?
На обработку детали затрачивали 19 мин; после пересмотра норму времени установили на уровне 16 мин.
На сколько процентов снизилась трудоемкость работ и повысилась производительность?
Решение задачи:
Производительность показывает, сколько деталей обрабатывается за единицу времени, в данном случае в минуту. До пересмотра норм производительность составляла:
после пересмотра норм производительность составила:
Коэффициент роста производительность в данном случае составляет:
Таким образом, производительность выросла на 20%.
Трудоемкость показывает, сколько времени необходимо затратить на обработку одной детали. До пересмотра нормы трудоемкость составляла 19 мин./дет., после пересмотра – 16 мин./дет.
Коэффициент роста трудоемкости обработки деталей составляет:
Таким образом, трудоемкость сократилась на 15,79% (100,0-84,21).
Задача № 16 (выбор решения)
«Если плату за проезд в городском транспорте поднимут вдвое, я буду ходить на работу пешком. Я, конечно, буду опаздывать, но зато это обойдется дешевле, да и что может быть лучше прогулки утром на свежем воздухе!». Найдите плюсы и минусы данного решения и сделайте вывод, можно назвать такое поведение рациональным?
Решение задачи:
Ответ на данный вопрос может быть, как положительным, так и отрицательным. Оба ответа будут правильными в зависимости от обстоятельств, сопровождающих принятие решения. В любом случае ответ зависит от соотношения положительных и отрицательных последствий путешествия на работу пешком. Положительные последствия: прогулка на свежем воздухе, отсутствие платы за пользование транспортным средством. Отрицательные последствия: штрафные санкции (вплоть до увольнения) за опоздания на работу, более быстрый износ обуви.
Задача № 6 (расчет заработной платы)
Месячный оклад начальника отдела кадров фирмы составляет 1800 ден. ед. Рассчитать сумму его заработной платы за текущий месяц, если из 23 рабочих дней по графику от отработал 20 дней: 3 дня исполнял государственные обязанности с сохранением средней заработной платы. Размер премии из фонда материального поощрения в текущем месяце – 30% оклада, в прошлом месяце было 22 рабочих дня по графику, размер премии составляет 25% оклада.
Решение задачи:
Рассчитываем дневную заработную плату за текущий месяц:
1800/23=78,26 ден. ед.
Рассчитываем заработную плату за 20 отработанных дней текущего месяца:
78,26*20=1565,20 ден. ед.
Рассчитываем дневную заработную плату за прошлый месяц:
1800/22=81,82 ден. ед.
Рассчитываем заработную плату за 3 дня, когда работник осуществлял государственные обязанности:
3*81,82=245,46 ден. ед.
Рассчитываем заработную плату за текущий месяц с премией:
(1562,20+245,46)*1,3=2349,96 ден. ед.
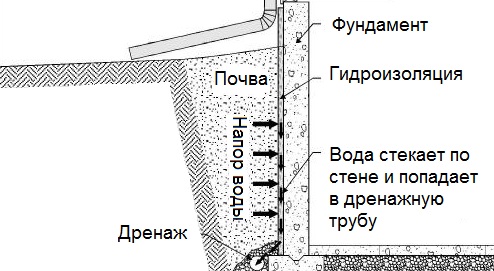
Общие условия выбора системы дренажа: Система дренажа выбирается в зависимости от характера защищаемого.
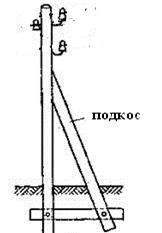
Опора деревянной одностоечной и способы укрепление угловых опор: Опоры ВЛ — конструкции, предназначенные для поддерживания проводов на необходимой высоте над землей, водой.
Источник: cyberpedia.su
Задача № 7.7 (Заработная плата)
Рассчитать месячный заработок инженера-технолога 2 категории. Его должностной оклад составляет 2600 руб.; за месяц им отработано 20 рабочих дней из 24; 2 дня ушло на выполнение государственных обязанностей, 2 дня – отпуск с разрешения администрации. По действующему на предприятии премиальному положению инженеру-технологу полагается премия в размере 30%
Сдельно-премиальная система оплаты труда.
Драб – количество рабочих дней в периоде
Дотраб – количество отработанных дней в периоде
Месячный заработок инженера-технолога 2 категории составит 3033,3 рублей
1. Задача №7.8
Определить тарифный сдельный фонд зарплаты рабочих механосборочного цеха за месяц и среднюю зарплату одного рабочего, если трудоёмкость месячной программы 70 тыс. н-ч. В месяце 22 рабочих дня.
Часовые тарифные ставки рабочих составляют:
Найдём расценки по каждому виду работ – часть зарплаты, которая подлежит выплате работнику за единицу изготовленной продукции или за единицу выполненной работы.
Стар – ставка тарифа.
Рмех.обр.=4,718*180 = 849,24 руб./опер.
Найдём количество выполненных операций за месяц:
m – трудоёмкость изделия,
Т — трудоёмкость месячной программы.
Определим зарплату рабочего в среднем. Для этого определим, сколько человек должно работать по каждому наименованию работ.
Найдём зарплату цеха.
ЗПцеха = (849,24+189,35+578,52)*200 = 32422 руб.
Средняя заработная плата рабочего составит:
Задача № 8.4 (Издержки и себестоимость продукции)
Составить плановую калькуляцию цеховой себестоимости деталей А и В. Годовой выпуск деталей: А – 10 тыс. шт., Б – 15 тыс. шт. Масса деталей, цены на материалы и трудоёмкость изготовления приведены в таблице:
Масса детали, кг
Трудоёмкость, н-ч
Для определения полной себестоимости необходимо произвести группировку затрат по статьям калькуляции. Калькуляция – документ, в котором затраты на производство и реализацию продукции распределены по статьям расходов в зависимости от места возникновения и назначения:
1. Сырьё и материалы на технологические цели:
- Топливо и энергия на технологические цели – нет;
- Покупные комплектующие изделия и полуфабрикаты – нет;
- Основная заработная плата (5 р-д – 5,382 р./н-ч, 3 р-д – 4,194 р./н-ч): ;
- Дополнительная заработная плата: ;
- Отчисления на социальные нужды:
- Расходы на подготовку и освоение производства – нет;
- Расходы на эксплуатацию оборудования: РЭО=139,05792 тыс. руб.;
- Цеховые расходы: ЦР=208,58688 тыс. руб.
Цеховая себестоимость – затраты, связанные с производством продукции в цехах:
Источник: studfile.net
Расчёт основной заработной платы.
Основная заработная плата разработчика рассчитывается по формуле:
1,3 – премиальный коэффициент.
Оклад инженера-программиста первой категории равен 2200 рублей.
Его основная месячная заработная плата составит:
2200×1,3 = 2860 руб.
Основная заработная плата инженера-программиста за весь период разработки программного продукта составит:
2860руб. × 1336,05ч. / (8ч. ×22 дня) = 21710,8 руб.
Оклад оператора ЭВМ равен 1500 рублей.
Его основная месячная заработная плата составит:
1500×1,3 = 1950 руб.
Основная заработная плата оператора за весь период разработки программного продукта составит:
1950руб×445,59ч. / (8ч.×22 дня) = 4936,93 руб.
Суммарная основная заработная плата всех исполнителей за весь период разработки программного продукта составит:
21710,8 руб. + 4936,93 руб. = 26647,73 руб.
Дополнительная заработная плата рассчитывается в процентах от основной заработной платы и составляет 12%.
Дополнительная заработная плата инженера-программиста за весь период разработки программного продукта составит:
21710,8×0,12=2605,30 руб.
Дополнительная заработная плата оператора ЭВМ за весь период разработки программного продукта составит:
Суммарная дополнительная заработная плата всех исполнителей за весь период разработки программного продукта составит:
2605,30руб. + 592,43 руб. = 3197,73 руб.
Социальный налог берется в размере 35,6% от суммы основной и дополнительной заработной платы.
Суммарный социальный налог всех исполнителей за весь период разработки программного продукта составят:
Содержание и эксплуатация вычислительного комплекса считается следующим образом:
Свт = См-ч ×Число_часов_отладки (16)
где См-ч – стоимость машино-часа.
Число часов отладки составляет:
Стоимость машино-часа рассчитывается, как сумма составляющих:
(Стоимость электроэнергии в год +
+Амортизация в год +Затраты на ремонт загод)/Фвт (17)
где Фвт — действительный фонд времени работы вычислительного комплекса.
Стоимость 1 кВт/час электроэнергии составляет 1,56 руб.
Один компьютер потребляет 250 Вт в час.
За год отчисления за электроэнергию, потребляемую одной ЭВМ, составляет:
8 ч.×22 дня×12 мес.×0,25 кВт/ч.×1,56 руб.×ч./кВт =823,68 руб.
Амортизация ВТ считается, как 25% балансовой стоимости ВТ (30000 руб.) и за год составляет:
Амортизация ПО с условием, что срок морального старения составляет 4 года, считается, как 25% от его балансовой стоимости (4800) и за год составляет:
4800руб.×0,25 = 1200 руб.
Общая амортизация за год составляет: 7500 руб. + 1200 руб. = 8700 руб.
Затраты на ремонт в год считаются, как 4% от стоимости комплекса ВТ, и составляют:
30000×0,04 =1200 руб.
Действительный фонд времени работы вычислительного комплекса рассчитываем по следующей формуле:
где Фном — номинальный фонд времени работы вычислительного комплекса,
Фпроф — годовые затраты времени на профилактические работы (принимаются 15% от Фном).
Фвт = 0,85×2112 час. = 1795,2 часа.
Стоимость машино-часа составляет:
(823,68 руб.+ 8700 руб.+1200 руб.)/1795,2 часа = 5,97 руб.
Содержание и эксплуатация вычислительного комплекса составляет:
821,98ч.×5,97 руб. = 4907,22 руб.
Накладные расходы рассчитываются, как 60% от суммарной основной заработной платы исполнителей и составляет:
Смета затрат на разработку программного продукта приведена в таблице 6
Таблица 6 Смета затрат на разработку программного продукта
| Наименование статьи расходов | Затраты, руб. |
| 1 Основная заработная плата производственного персонала. | 26647,73 |
| 2 Дополнительная заработная плата производственного персонала. | 3197,73 |
| 3 Отчисления в социальные фонды | 10893,59 |
| 4 Содержание и эксплуатация вычислительного комплекса. | 4907,22 |
| 5 Накладные расходы. | 17907,28 |
| ИТОГО: | 63553,55 |
Суммарные затраты на разработку З2 = 63553,55 руб. Удельные затраты на разработку в расчете на единицу продукции определяется:
где Nшт — годовой объем выпуска.
6 Оценка эффективности проектного решения
Динамичность протекания экономических процессов, инфляционные процессы, быстрая смена рыночной конъюнктуры в настоящее время вынуждают уделять особое значение учета фактора времени в технико-экономических расчетах. Необходимость учета фактора времени при оценке эффективности принимаемых решений обусловлена тем, что как эффект, так и затраты могут быть различным образом распределены по времени. На создание сложных систем (вычислительных комплексов, систем передачи информации и т.д.) может потребоваться несколько лет. При этом важное значение приобретает фактор времени при определении капитальных вложений и расходов, связанных с эксплуатацией новой техники.
Фактор времени необходимо учитывать и потому, что покупная способность денег является различной в разные моменты времени при равной номинальной стоимость, что объясняется наличием инфляционных процессов, связанных с обесцениванием денег.
Основными показателями эффективности инвестиционного проекта являются величина чистого дисконтированного дохода (прибыли) (ЧДД), индекс доходности инвестиций (ИД) и срок окупаемости инвестиций ( ).
Чистый дисконтированный доход ЧДД представляет собой разность между исходными инвестициями и общей суммой дисконтированных чистых денежных поступлений, генерируемых ею в течение прогнозируемого срока.
Чистый дисконтированный доход ЧДД, руб., можно определить по формуле:
где — номер рассматриваемого года;
— число рассматриваемых лет;
— денежные поступления в -й год, руб.;
— капитальные вложения в -й год, руб.;
Ставку дисконта можно определить по формуле:
где — цена капитала (процентная ставка);
— инфляция на рынке;
Следует отметить, что уровень процентной ставки, уровень инфляции на рынке и уровень риска может изменяться.
Доход (прибыль) определяется по годам и за весь период осуществления инвестиций.
Планируемый доход (прибыль) по годам можно определить следующим образом:
где — планируемый доход (прибыль) от реализации изделия на k-й год, руб.;
— себестоимость единицы проектируемого изделия на k-й год, руб.;
— объем производства изделия на k-й год, шт.;
— доля прибыли по изделию на k-й год (0,125 0,2).
Чистая прибыль, получаемая в результате разработки или модернизации прибора (устройства) определяется с учетом налога на прибыль. В настоящее время ставка налога на прибыль составляет 20%. Ставка налога на прибыль может изменяться в соответствии с изменениями в законодательстве РФ.
Для расчетов показателей эффективности необходимо определить стоимость инвестиций (капитальных вложений в основные средства).
Предполагаемые инвестиции в производство должны быть представлены в табл.7 .
Таблица 7 -Инвестиции, необходимые для осуществления проекта
| Наименование оборудования | Цена за единицу, тыс. руб. | Количество, шт. | Стоимость, тыс. руб. |
| Итого ( ) |
Инвестиции предполагается вносить в два этапа: в первый год — 60%, во второй — 40%. Необходимо определить сумму инвестиций ( ) по годам.
Результаты расчета чистого дисконтированного дохода ЧДД по годам представляются в виде табл.8
| Год | Д | К | ЧДД |
| Итого |
Если ЧДД >0, то проект эффективен; если ЧДД=0, то проект неэффективен; если ЧДД
Величину индекса доходности ИД можно определить, используя уже вычисленные выше значения дисконтированных затрат и поступлений, по следующей формуле:
Для осуществляемых капитальных вложений необходимо рассчитать срок окупаемости. Срок окупаемости в годах рассчитывается по формуле:
Если расчетное значение срока окупаемости имеет значение ниже нормативного , то капитальные вложения в данный проект можно считать эффективными.
На основании проведенных расчетов необходимо сделать вывод, о том, что инвестиции в производство являются выгодными и экономически эффективными.
Примерная структура себестоимости единицы продукции
| Статьи расходов | Удельный вес в полной себестоимости, % |
| Материалы и сырье Покупные комплектующие изделия Зарплата основная и дополнительная производственных рабочих Отчисления в фонды Расходы на подготовку и освоение производства Накладные расходы | |
| Полная себестоимость | |
| 100 % | 100 % |
Пример расчёта 6 пункта “Оценка эффективности производства продукции“
1 Стоимость инвестиций (данные в зависимости от темы ДП)
В связи с реорганизацией производства, потребуются дополнительные капитальные вложения. Капитальные вложения предполагается вносить в два этапа: в первый год — 60%, во второй — 40%, следовательно на первый год запланируем 960 тыс. рублей капитальных вложений, а на второй — 640 тыс. рублей. Калькуляция статей расходов приведена в таблице 1
Таблица 1 Распределение инвестиций
| Статьи калькуляции | Сумма капитального вложения, тыс.руб. |
| Модернизация оборудования | |
| Приобретение дополнительного оборудования | |
| ИТОГО |
2 .Определение основных показателей эффективности инвестиционного проекта
Основными показателями эффективности инвестиционного проекта являются величина чистого дисконтированного дохода, индекс доходности инвестиций и срок окупаемости инвестиций.
Чистый дисконтированный доход ЧДД представляет собой разность между исходными инвестициями и общей суммой дисконтированных чистых денежных поступлений, генерируемых ею в течение прогнозируемого срока. Если ЧДД >0, то проект эффективен; если ЧДД=0, то проект неэффективен; если ЧДД
Доход определяется по годам и за весь период осуществления инвестиций.
Планируемый доход по годам определяется следующим образом:
где – планируемый доход от реализации i-го изделия на k-й год, руб.;
– себестоимость единицы i-го проектируемого изделия на k-й год, руб.;
– объем производства i-го изделия на k-й год, шт.;
– доля прибыли i-го изделия на k-й год (0,125 0,2).
Д1 = 22680 · 250 · 0,2 = 1134000 руб.
Д2 = 22680 · 450 · 0,2 = 2041200 руб.
Д3 = 22680 · 800 · 0,2 = 3628800 руб.
Чистая прибыль, получаемая в результате разработки БСП определяется с учетом налога на прибыль.
Чистый дисконтированный доход ЧДД, руб., можно определить по формуле:
где – номер рассматриваемого года;
– число рассматриваемых лет;
– денежные поступления в -й год, руб.;
– капитальные вложения в -й год, руб.;
Ставку дисконта можно определить по формуле:
где – цена капитала (процентная ставка);
– инфляция на рынке;
Следует отметить, что уровень процентной ставки, уровень инфляции на рынке и уровень риска может изменяться.
Результаты расчета чистого дисконтированного дохода ЧДД по годам представляются в виде таблице 2.
Таблица 2. Расчет чистого дисконтированного дохода
| Год | Д | К | ЧДД |
| -960000 | |||
| 0,787 | |||
| 0,62 | |||
| 0,488 | 1770854,4 | 1770854,4 | |
| Итого | ― | 3928856,4 | 2465176,4 |
Исходя из таблицы 8.11, можно сделать вывод, что проект является выгодным, т.к. суммарный ЧДД = 2465176,4> 0.
При оценке эффективности производства также используется индекс доходности.
Величину индекса доходности ИД можно определить, используя уже вычисленные выше значения дисконтированных затрат и поступлений, по следующей формуле:
Так как индекс доходности имеет значение больше нуля, то данный проект можно признать экономически эффективным.
Для осуществляемых капитальных вложений необходимо рассчитать срок окупаемости. Срок окупаемости Ток в годах рассчитывается по формуле:
где К – суммарные капитальные вложения в проект, руб.;
Д – суммарный доход (прибыль), получаемый от реализации проекта за весь период его осуществления, руб.
Поскольку расчетное значение срока окупаемости имеет значение ниже нормативного , то капитальные вложения в данный проект можно считать эффективными.
Воспользуйтесь поиском по сайту:
Источник: megalektsii.ru
Задача 1. Определить месячный заработок бухгалтера с месячным окладом 18 тыс. руб. В рассматриваемом месяце по плану 23 рабочих дня. Фактически работником было отработано 19 дней. По результатам работы предприятия специалисты премируются в размере 30% от фактического месячного оклада.
Задание 2. Рассчитать заработную плату рабочего 5 разряда, оплачиваемого по повременно – премиальной системе. Работнику установлена часовая тарифная ставка (размер оплаты труда за час) 75 рублей. Размер премии 15 %. Число фактически отработанных дней в месяц – 24. продолжительность смены 7,8 часов.
Задание 3. Рассчитать месячный заработок рабочего по сдельно – премиальной системе оплаты труда, если план участком выполнен на 105 %, а рабочий изготовил 5700 деталей при расценке 1,5 рубля за одну деталь. Премии выплачиваются: за 100 % выполнения плана – 10 %, за каждый процент перевыполнения – 1,5 % сдельного заработка.

1 Смотреть ответы Добавь ответ +10 баллов
Источник: 0tvet.com