
По учебной дисциплине ПМ 02 «Ведение бухгалтерского учета источников формирования имущества, выполнение работ по инвентаризации имущества и финансовых обязательств организации», выносимых на экзамен для студентов группы 3 БУ-72, дневного отделения специальности 38.02.01 «Экономика и бухгалтерский учет в связи»
1 Рассчитать заработную плату. Исходные данные: Продавец с месячным окладом 9000 руб. в соответствии с табелем учета использования рабочего времени из 20 рабочих дней отработал 17 дней. Положением о премировании предусмотрена выплата ежемесячной премии в размере 25% от оклада.
9000/20*17=7650 (повременная плата труда без премии)
7650*25/100=1912,5 (премия)
7650+1912,5=9562,5 (з/п)
2 Рассчитать заработную плату. В соответствии с коллективным договором предприятия работа в ночное время оплачивается в размере 30% тарифной ставки рабочего-повременщика. Работник, которому установлен месячный оклад в размере 4 000 руб., отработал в мае в ночное время 7 часов при норме рабочего времени 160 часов.
Примеры расчета и начисления заработной платы
4000/160=25 (ставка)
25*30/100=7,5 (доплата за 1 час ночного времени)
7,5*7=52,5 (доплата за 7 часов в ночное время)
4000+52,5=4052,5 (з/п работника)
3 Составить журнал хозяйственных операций.
4 Рассчитать заработную плату на основании следующих данных :
Менеджер ООО «Блик» Б.А. Иванов участWowал в ликвидации аварии на Чернобыльской АЭС. Месячный оклад Иванова в отчетном году – 8800 руб.
8800-3000=5800 налоговая база
5800*0,13=754 ндфл
8800-754=8040 (з/п к выплате)
Кладовщик ООО «Блик» И.С. Петров является Героем Российской Федерации. Месячный оклад Петрова в отчетном году – 7600 руб.
7600-500=7100 налоговая база
7100*0,13=923 НДФЛ
7600-923= 6677 з/п к выплате
Бухгалтер ООО «Блик» Г.И.Кирилова имеет 2 детей в возрасте 5 и 8 лет. Совершеннолетний ребенок является инвалидом и студентом очной формы обучения. Месячный оклад Кириловой составляет 15 000 руб. Права на другие стандартные вычеты сотрудница не имеет.
15000-2800-3000=9200 налоговая база
9200*0,13= 1196 ндфл
15000-1196=13804 з/п к вычету
5 Начислить пособие по временной нетрудоспособности, удержать налог на доходы физических лиц. Отразить операции в учете. Нетрудоспособность работника продолжалась с 17 по 21 января 2013 г., что подтверждено представленным листком нетрудоспособности.
Работник принят в организацию 01.03.2012, ранее нигде не работал.
Заработная плата работника составляет 20000руб.
Организация работает по календарю пятидневной рабочей недели.
Средний заработок работника составляет 200 000 руб. (20 000 руб. x 10 мес.)
Средний дневной заработок работника равен273,97 руб. (200 000 руб. / 730 дн.).
дневное пособие составляет 164,38 руб. (273,97 руб. x 60%).
Сумма пособия равна 821,9 руб. (164,38 руб. x 5 дн.).
| х/о | д | к | сумма |
| Начислено пособие по временной нетрудоспособности за счет средств организации (164,38 x 3) | 493,14 | ||
| Начислено пособие по временной нетрудоспособности за счет средств ФСС РФ (821,9 — 493,14) | 69-1 | 328,76 | |
| Удержан НДФЛ ((821,9 x 13%) | 106,85 | ||
| Выплачено пособие по временной нетрудоспособности за вычетом удержанного НДФЛ (821,9 – 106,85) | 715,05 |
6 Рассчитать сумму отпускных. Слесарь Петров Д.И собирается в отпуск с 13 мая 2012 года сроком на 30дней. Начисленный заработок за расчетный период 305 000 руб. Расчетный период отработан не полностью:
— с 9 по 14 мая работник находился в командировке;
— с 24 июля по 6 августа работник болел;
— в сентябре работнику предоставлялись 4 дополнительных дня по уходу за ребенком-инвалидом;
— с 15 октября по 15 ноября работник находился в основном отпуске.
1. Определяем расчетный период: с 01.05.2011 года по 30.04.2012 года.
2.Определяем количество полных календарных месяцев: июнь2011, декабрь2011, с января по апрель 2012 – всего 6 месяцев.
Определяем количество календарных дней в неполных месяцах
Май:29,3 / 31 * (31 – 6) = 23,63
Июль: 29,3 / 31 * (31 – 8) = 21,74
Август: 29,3 / 31 * (31 – 6) = 23,63
Сентябрь: 29,3 / 30 * (30 – 4) = 25,39
Октябрь: 29,3 / 31 * (31 – 17) = 13,23
Ноябрь: 29,3 / 30 * (30 – 15) = 14,65
Итого календарных дней в неполных месяцах:122,27 дней
4. Рассчитываем средний дневной заработок:СДЗ = 305 000/(6 * 29,4 + 122,27) = 1021,19руб.
5.Определяем сумму отпускных:Отп = 1021,19 руб. * 30 дней = 330635,7 рублей
7 Для покупки партии товаров 1 марта ЗАО «Блик» получило банковский кредит в сумме 590 000 руб. Кредит предоставлен на 30 дней под 20% годовых. В этот же день плата за товар-590 000 руб. (в том числе НДС – ? руб.) – перечислена поставщику. Товары получены 5 марта.31 марта ЗАО «Блик» погасило кредит и проценты по нему. Определить сумму процентов по кредиту.
Составить журнал хозяйственных операций.
Дебет 51 Кредит 66-1 — 590 000 руб. — получен кредит;
Дебет 60 субсчет «Расчеты по авансам выданным» Кредит 51 — 590 000 руб. — перечислен аванс за товары; 5 марта
Дебет 41 Кредит 60 — 500 000 руб. — оприходованы товары;
Дебет 19 Кредит 60 — 90 000 руб. — учтен НДС по оприходованным товарам;
Дебет 60 Кредит 60 субсчет «Расчеты по авансам выданным» — 590 000 руб. — оплачены полученные товары за счет аванса; 31 марта
Дебет 91-2 Кредит 66-2 — 9699 руб. (590 000 руб. х 20% : 365 дн. х 30 дн.) — начислены проценты по банковскому кредиту;
Дебет 66-1 Кредит 51 — 590 000 руб. — погашен кредит;
Дебет 66-2 Кредит 51- 9699 руб. – погашены_проценты_по_кредиту.
8 На основе данных для выполнения задачи отразить на счетах операции по учету образования и погашению краткосрочных кредитов.
| Содержание операции | Сумма, руб. | Д-т | К-т |
| Получен на расчетный счет краткосрочный кредит банка для приобретения материалов на срок два месяца | 500 000 | ||
| Приобретены материалы, оплаченные за счет полученного кредита | 500 000 | ||
| Погашен полученный кредит | 500 000 | ||
| Уплачены проценты за пользование краткосрочным банковским кредитом из расчета 25% годовых | |||
| Получен в марте кредит для покупки материалов за границей в сумме 25 000 долл. США (курс 30,20 руб. за 1 долл. США) | 30,20 | ||
| Погашен в июле кредит под покупку импортных материалов (курс 31,6 руб., за 1 долл. США) | |||
| Уплачены проценты за пользование кредитом из расчета 7% годовых | |||
| Получен в декабре отчетного года краткосрочный кредит на приобретение материальных ценностей на срок три месяца | 600 000 | ||
| В конце года начислены проценты по кредиту полученному в отчетном году, но подлежащему погашению в следующем отчетном периоде из расчета 10 % годовых |
9 ООО «Аврора» имеет на балансе холодильник. Первоначальная стоимость холодильника – 25 000 руб. Сумма начисленной амортизации – 12 500 руб. По состоянию на 1 января 2008 г. Холодильник был переоценен с коэффициентом 2 (в соответствии с рыночными ценами). Произвести расчеты и отразить операции проводками
Дебет счета 01 «Основные средства»,Кредит счета 83 «Добавочный капитал» – 37 500 руб. (25 000 руб. X 2 – 12 500 руб.) – увеличена стоимость холодильника в результате переоценки;
Дебет счета 83 «Добавочный капитал» ,Кредит счета 02 «Амортизация основных средств» – 12 500 руб. (12 500 руб. X 2 – 12 500 руб.);Таким образом, добавочный капитал в результате переоценки увеличится на 25 000 руб. (37 500 руб. -12 500 руб.).
10 В соответствии с учетной политикой организация ведет учет готовой продукции на счете 43 «Готовая продукция» по полной фактической производственной себестоимости. Переход права собственности на продукцию к покупателю по условиям договора происходит в момент ее отгрузки.
В отчетном периоде организация произвела отгрузку готовой продукции покупателю на сумму 731 600 руб., включая НДС.
Фактическая производственная себестоимость отгруженной продукции составила 538 000 руб. Расходы, связанные с продажей (реализацией) продукции, составили 62 000 руб. Составить журнал хозяйственных операций
| № п/п | Содержание хозяйственных операций | Корреспонденция счетов | Сумма, руб. |
| Дебет | Кредит | ||
| Отражена задолженность покупателя за проданную продукцию | 90-1 | 731 600 | |
| Отражена сумма НДС, предъявленная покупателю готовой продукции и начисленная в бюджет | 90-3 | 111 600 | |
| Списана готовая продукция, отгруженная покупателю | 90-2 | 538 000 | |
| Списаны расходы на продажу | 90-2 | 62 000 | |
| Отражен финансовый результат (прибыль) от продажи продукции | 90-9 | 20 000 | |
| Получена от покупателя выручка за проданную продукцию | 731 600 | ||
| Прибыль |
11 В отчетном периоде организацией были получены следующие доходы, не связанные с обычной деятельностью:
· арендная плата за переданный в текущую аренду объект основных средств – 106 200 руб., в том числе НДС.;
· штрафы за нарушения условий договоров поставщиками материалов – 16 000 руб.;
· депонентская задолженность, по которой истек срок исковой давности, – 4 000 руб.
В отчетном периоде организацией были получены следующие расходы, не связанные с обычной деятельностью:
· амортизация, начисленная по объекту основных средств, переданному в текущую аренду, – 8 000 руб.;
· проценты, уплачиваемые организацией за предоставление ей кредита, – 57 000 руб.;
· расходы, связанные с оплатой услуг, оказываемых кредитными организациями, – 48 000 руб.
Составить журнал хозяйственных операций.
| № п/п | Содержание хозяйственных операций | Корреспонденция счетов | Сумма, руб. |
| Дебет | Кредит | ||
| Отражена задолженность арендатора по арендной плате за переданный в текущую аренду объект основных средств | 91-1 | 106 200 | |
| В т ч НДС | 91-2 | 16 200 | |
| Отражены в учете начисленные и подлежащие получению штрафы за нарушения условий договоров поставщиками материалов | 91-1 | 16 000 | |
| Отражена в учете списанная депонентская задолженность, по которой истек срок исковой давности | 76-4 | 91-1 | |
| амортизация по объекту основных средств, переданному в текущую аренду | 91-2 | ||
| проценты за пользование кредитом банка | 91-2 | 57 000 | |
| расходы, связанные с оплатой услуг, оказываемых кредитными организациями | 91-2 | 48 000 | |
| Фин результат (убыток)(106 200 + 16 000 + 4 000) – (16 200 + 8 000 + 57 000 + 48 000) | 91-9 |
12 По итогам прошедшего года в ОАО «Аверс» была получена чистая прибыль в размере 100 000 руб.
На общем собрании акционеров было принято решение о направлении 30% прибыли на выплату дивидендов акционерам, 5% — на пополнение резервного фонда, а 40% — на погашение убытков прошлых лет. Составить журнал хозяйственных операций
13 По данным бухгалтерского учета организация получила в отчетном году прибыль в размере 500 000 руб. В году, следующем за отчетным, по решению собрания акционеров 10% прибыли направлено на образование резервного капитала, остальная часть прибыли– на выплату дивидендов. При этом дивиденды, начисленные акционерам – работникам организации составили 230 000 руб. Составить журнал хозяйственных операций
14 В 2013 году ЗАО «Лука» получило выручку от продажи товаров в сумме 1 180 000 руб. (в том числе НДС). Себестоимость проданных товаров составила 600 000 руб. Расходы на продажу товаров – 170 000 руб. Составить журнал хозяйственных операций. Определить финансовый результат
ДЕБЕТ 62 КРЕДИТ 90-1
– 1 180 000 руб. – отражена выручка от продажи товаров;
Источник: poisk-ru.ru
Определить месячный заработок бухгалтера с месячным окладом 8 тыс руб в рассматриваемом месяце
В России нет закона, где указано, что работодатели обязаны выплачивать 13-ю зарплату сотрудникам. Возможность премиальных выплат, их размер и формулу расчета устанавливает руководитель предприятия или другой директивный орган, который принимает решение о поощрении. Если в трудовом договоре прописан порядок выплаты, то сумму премиальных можно самостоятельно рассчитать в калькуляторе. Однако получить поощрительные выплаты могут не все. На чем основан расчет 13 зарплаты и кому могут ее не начислить, разобрался Бробанк.
14.07.20 78647 27 Поделиться
Автор Бробанк.ру Клавдия Трескова
Если нравится — подписывайтесь на телеграм-канал Бробанк.ру и не пропускайте новости
Определение тринадцатой зарплаты
Тринадцатая зарплата — мера поощрения сотрудников по итогам года, которая не является полноценной заработной платой, а годовой премией. Чаще всего такую выплату делают перед новогодними праздниками, а ее название сохранилось из советского прошлого россиян.
Простой расчет зарплаты
В основном 13 зарплата равняется по размерам стандартному ежемесячному доходу. Законодательство не регламентирует подобные выплаты премий в обязательном порядке. Поощрять или нет сотрудников, остается на усмотрении каждого работодателя. Также в законодательстве не указан порядок начисления заработной платы.
Единой формулы для расчета 13 зарплаты нет, это тоже зависит от решения работодателя. В уставе или договоре должны прописывать условия и порядок начисления премии, если она носит регулярный характер.
Чаще всего 13 зарплату выдают работникам:
- Госструктур.
- Военным.
- На крупных производствах.
Размер премиальных доплат устанавливает руководитель предприятия, министерство, совет директоров или собрание акционеров.
13 зарплата в рабочем договоре
Порядок и правила получения премиальных выплат прописывают в трудовом договоре. Задокументировать правила необходимо:
- При индивидуальном соглашении с сотрудником: в трудовом договоре и дополнениях к нему.
- В локальных нормативных актах: в коллективном соглашении, положениях о премировании и об оплате труда.
При заключении коллективных договоров и соглашений, в них указывают общие для всех работников правила и условия начисления премиальных доплат. В индивидуальные соглашения вносят порядок получения 13 зарплаты для конкретного сотрудника.
- Показатели по деятельности компании, на основании которых сотрудники могут получить 13 зарплату. Например, таким фактором может быть принято превышение плана на 20-50%.
- Периодичность премиальных выплат.
- Порядок и правила оформления премии, как рассчитывают 13 зарплату на конкретном предприятии или в ведомстве.
- Показатели по деятельности каждого сотрудника, на основании которых им начисляют дополнительные выплаты.
- Приказ или распоряжение, по которому бухгалтера будут начислять премиальные.
- Соотношений общих показателей компании и конкретного работника с размерами дополнительных выплат в конце года.
Нередко сам факт 13 заработной платы, которую назначают сотруднику, стимулирует их задержаться на рабочем месте до окончания года, чтобы получить премиальные доплаты. А если премия зависит от личного вклада специалиста, то это провоцирует его проявить еще большую заинтересованность в процессе производства или другом виде деятельности компании.
Шпаргалки бухгалтера — Расчет среднедневной зарплаты: особенности расчетного периода
Как начисляют 13 зарплату
Так как в законодательстве нет единого регламента для расчета годовой премии, это определяет работодатель. Как правило, руководитель устанавливает общую сумму, которую расчетный отдел распределяет между работниками компании. При этом бухгалтерия опирается на внутренние правила и устав.
- все работники предприятия;
- только те, кто внес весомый вклад в развитие компании;
- только квалифицированные работники или те, у кого уже продолжительный общий стаж работы или длительный стаж на данном предприятии.
Распространенные способы начисления поощрительных выплат:
| Способ начисления | Характеристика |
| Фиксированная сумма | 13 зарплату начисляют по фиксированным суммам. При такой методике расчета руководители получают больше, чем подчиненные. |
| Выплаты по размеру оклада | Всем сотрудникам выплачивают премию по сумме оклада. |
| Расчет по коэффициентам | При начислении премиальных учитывают стаж работы на данном предприятии или количество отработанных дней в течение отчетного года. |
Сколько зарабатывает евгения медведева
У каждого способа начисления поощрительных доплат существуют недостатки и достоинства. Например, один из главных недостатков расчета по фиксированной сумме то, что не учитывает фактические отработанные дни. А достоинство начисления с использованием коэффициентов в том, что берут в расчет индивидуальные заслуги работника и личный вклад в общий процесс.
Пример начисления 13 зарплаты по окладу
- Оклад 1 сотрудника 20 тыс. рублей, стаж работы 5 лет.
- Оклад 2 сотрудника 17 тыс. рублей, стаж работы 2 года.
- У 3 сотрудника оклад составляет 11 тыс. рублей, стаж работы 10 месяцев.
Например, размер премии — 10% от годового дохода сотрудника. Тогда 13 зарплата для 1 работника составляет: 20000 * 12 * 10% = 24 тыс. рублей. Поощрительная зарплата для 2 сотрудника: 17000 * 12 * 10% = 20400 рублей. 13-я выплата для 3 работника: 11000 * 10 * 10% = 11 тыс. рублей.
- премия 1 работника — 20000 * 1,5 = 30 тыс. рублей;
- поощрение 2 работника — 17000 * 1,4 = 23800 рублей;
- премия 3 работника — 0 рублей.
3 сотруднику не выплачивают премию, так как его стаж работы не достиг минимума в один год, который установил работодатель.
Налоги с 13 зарплаты
Поощрительные выплаты от работодателя, как и все остальные заработные платы, облагаются налогами. С тринадцатой зарплаты снимают подоходный налог в размере 13% и страховые взносы.
Для расчета итоговой суммы, которую получит работник, нужно умножить размер премии на 13% и отнять полученный размер налогов от общей суммы 13 зарплаты. НДФЛ снимают и со страховых выплат: пенсионное и мед. страхование, выплаты в связи с декретом и при временной нетрудоспособности. Все взносы и налоги удерживаются в момент начисления сотрудникам тринадцатой заработной платы.
Кого могут оставить без поощрительных выплат
- Нарушении дисциплины, распорядка на рабочем месте в компании.
- Невыполнении плана по неуважительной причине. Показатели по плану должны быть оговорены с сотрудником и зафиксированы в начале года, чтобы у работодателя были весомые аргументы не начислять сотруднику выплату.
- Нахождении в декретном отпуске. Такие сотрудники не принимает участие в производственном процессе, поэтому чаще всего им не начисляют и премиальные или поощрительные выплаты
- Допущении просчетов в работе, из-за чего предприятие выпустило бракованную продукцию.
Это примерный перечень причин, по которым могут не начислить премию. Работодатель может отказать в расчете 13 зарплаты также и по другим поводам или по своему усмотрению начислять поощрительную сумму сотрудницам, находящимся в декрете.
Выплачивают ли 13 зарплату работницам в декрете
Так как в законодательстве РФ не указывают обязательных условий для получения 13 зарплаты, рассчитывать на нее могут все категории сотрудников. Полный перечень утверждает работодатель. Так как поощрительные выплаты получают те сотрудники, которые выполняют свои обязанности в течение года, находятся на рабочем месте, то по декретчицам принимают отдельное решение.
Так как женщина в декретном отпуске в большинстве случаев не выполняет свои обязанности, 13 зарплату ей не выплачивают. Она получает только выплаты по уходу за ребенком. Но если женщина частично выполняла работу за премируемый год, например, ушла в декрет в мае или сентябре, то согласно отработанному времени ей выплачивают премию.
Некоторые работодатели в договоре указывают, что женщинам в декрете в обязательном порядке выдают тринадцатую заработную плату по итогам года. Другие исходят из сформированной прибыли и суммы, которой предполагается поощрить сотрудников. Бывает и так, что в один год декретчицам начисляют 13 заработную плату, а на другой нет.
Комментарии: 27
- Влад28.12.2022 в 17:08 При оплате 13 зарплаты , оплата заработной платы будет за месяц или она входит в 13-ую зарплату ?
- Васинёва Анна28.12.2022 в 17:57 Уважаемый Влад, работодатель обязан выплатить работнику 12 заработных плат за год. Так называемая, «13-я зарплата» — это премия, которая выплачивается по инициативе работодателя и ее размер он может установить произвольно.
- Васинёва Анна28.12.2022 в 16:27 Уважаемый Дмитрий, алименты могут удерживать со всех видов доходов должника, в том числе с 13-й «зарплаты». Относительно аванса, — не вполне понятно, что вы имеете в виду, пожалуйста, уточните вопрос.
- Васинёва Анна21.12.2022 в 19:05 Уважаемая Наталья, выплата материального вознаграждения является одной из мер поощрения работников, предусмотренной ТК. Решение о том, выплачивать или нет 13-ю зарплату, каждый работодатель принимает самостоятельно.
- Васинёва Анна08.12.2022 в 17:22 Уважаемая Ирина, 13-я зарплата — это премия по итогам года. В какой сумме и кому назначить премию решает руководство организации.
- Васинёва Анна11.10.2022 в 01:20 Уважаемая Елена, руководство каждой организации или предприятия самостоятельно устанавливает определенные основания, при наличии которых работник поощряется в какой-либо форме. Обязанности по выплате такого вида поощрения у работодателя нет.
- Васинёва Анна31.12.2021 в 02:20 Уважаемая Татьяна, выплата 13-й зарплаты зависит от правил внутреннего трудового распорядка и коллективного договора в вашей организации. Кроме того, не является обязательной и может не выплачиваться.
- Аноним01.12.2022 в 23:22 миллионов 10 я полагаю
Сколько зарабатывает пайтон разработчик
Васинёва Анна29.12.2021 в 03:43 Уважаемая Татьяна, указанная премия выплачивается на усмотрение работодателя и не является обязательной выплатой при увольнении работника.
- Васинёва Анна23.12.2021 в 02:28 Уважаемая Юлия, это зависит от правил внутреннего трудового распорядка и коллективного договора в вашей организации. Необходимо внимательно его изучить.
- Васинёва Анна21.12.2021 в 01:01 Уважаемая Надежда, методы расчета 13-й зарплаты могут быть различными. Какой из них выбрать и кого премировать, устанавливается работодателем. Порядок расчета 13-й зарплаты должен быть закреплен в локальном акте о премировании или колдоговоре.
- Ольга Пихоцкая20.12.2021 в 14:11 Евгений, добрый день. Это зависит от действующей на вашем предприятии системы. Как правило, сотрудники, отработавшие неполный год, могут претендовать на вознаграждение, которое соответствует фактически отработанному периоду.
- Васинёва Анна21.12.2021 в 22:51 Уважаемая Татьяна, компенсировать время, в течение которого у вас простой, работодатель обязан согласно ст.157 Трудового кодекса РФ в размере 2/3 заработка. Что касается 13-й зарплаты, то если в локальных нормативных актах не предусмотрена обязательность выплаты премии по итогам года, то выплата работникам 13-й зарплаты является правом работодателя, но не обязанностью и выплатить он ее может по своему усмотрению.
- Ольга Пихоцкая01.11.2021 в 16:03 Любовь, добрый день. Это зависит от системы, действующей на предприятии. Как правило, сотрудники, которые отработали неполный год, имеют право претендовать на вознаграждение в соответствии с фактически отработанным периодом.
- Васинёва Анна12.08.2021 в 23:31 Уважаемая Наталья, нет, поскольку вы более не являетесь сотрудником организации.
Отменить ответ
Карта 365 дней без %, 0 руб. обслуживание Получить 30 000 руб. под 0% в Займере
Задача 2. Должностной оклад бухгалтера составляет 10 500 руб
Должностной оклад бухгалтера составляет 10 500 руб. в месяц. Им отработано 16 дней из 20 по графику (4 дня болел). Ему начислена премия в размере 15% фактического заработка.
Определить месячную заработную плату бухгалтера.
Оклад – 10 500 руб. Определим оклад за фактически отработанные
РД пл. – 20 дн. дни:
РД факт. – 16 дн. Оклад = (10 500 × 16) / 20 = 8 400 руб.
Премия – 15% Премия составит 15% от фактического заработка:
З/пл. – ? Премия = (8 400 × 15 %) / 100% = 1 260 руб.
Итого З/пл бух-ра за месяц составит:
З/пл. = 8 400 + 1 260 = 9 660 руб.
Об этом полезно знать:
Индукция и дедукция Историческое и логическое. Следует различать объективную логику.
Социальный контроль Социальный контроль – это совокупность средств, с помощью которых общество или социальная общность (группа) обеспечивает.
Семья как социальный институт: основные типы и функции семьи Н. Смелзер даёт такое определение семьи: Семьей называется основанное на кровном родстве.
ПРИНЦИПЫ УПРАВЛЕНИЯ ОБРАЗОВАТЕЛЬНОЙ СИСТЕМОЙ. ОСНОВНЫЕ ФУНКЦИИ ПЕДАГОГИЧЕСКОГО УПРАВЛЕНИЯ Принципы управления — это основополагающие, фундаментальные правила, которые должны соблюдаться при осуществлении управления.
Алгоритм измерения температуры тела в подмышечной впадине I. Подготовка к процедуре: 1. Приготовить сухой чистый термометр: проверить его целостность.
Как рассчитать квартальную премию работнику

Порядок расчета квартальной премии устанавливается организацией самостоятельно. Квартальная премия может быть установлена в процентах и в фиксированной сумме, а также с учетом и без учета отработанного времени.
Порядок расчета квартальной премии устанавливается организацией самостоятельно. Квартальная премия может быть установлена в процентах и в фиксированной сумме, а также с учетом и без учета отработанного времени.
Премирование — один из видов поощрения работников, добросовестно исполняющих трудовые обязанности (ч. 1 ст. 191 ТК РФ).
Премия, выплачиваемая с учетом результатов работы, в том числе и квартальная премия, является составной частью заработной платы (ст. 129 ТК РФ).
Заработная плата работнику устанавливается трудовым договором в соответствии с действующими у данного работодателя системами оплаты труда.
Системы оплаты труда, включая размеры тарифных ставок, окладов (должностных окладов), доплат и надбавок компенсационного характера, в том числе за работу в условиях, отклоняющихся от нормальных, системы доплат и надбавок стимулирующего характера и системы премирования, устанавливаются коллективными договорами, соглашениями, локальными нормативными актами в соответствии с трудовым законодательством и иными нормативными праWowыми актами, содержащими нормы трудового права (ст. 135 ТК РФ).
Порядок расчета квартальной премии
Как правило, основания назначения премии, порядок ее назначения и расчета устанавливаются работодателем в положении о премировании, на которое имеется отсылка в трудовом договоре работника. Также условия премирования могут быть полностью указаны в самом трудовом договоре (ст. ст. 8, 57 ТК РФ).
Квартальная премия может устанавливаться в процентах (например, от сдельной заработной платы, оклада) или в фиксированной сумме; в зависимости от отработанного времени или независимо от отработанного времени.
Источник: pro-investing.ru
Аванс по заработной плате в 2023 году — как правильно рассчитать и удержать НДФЛ в ЗУП 3.1
С 2023 года при выплате аванса (зарплаты за первую половину месяца) необходимо удерживать НДФЛ. Сложности ожидаемо возникнут у компаний, которые ранее выплачивали аванс фиксированной суммой либо процентом от оклада, не исчисляя при этом налог. Как перестроить свой учет и что делать, если полноценный расчет за первую половину месяца в компании не возможен в силу каких-либо причин, можно ли как-то остаться на авансе «фиксированной суммой».
- Особенности расчета за первую половину месяца
- Установка способа выплаты аванса с 2023 года
- Варианты расчета аванса для сдельщиков
- Аванс исходя из минимального оклада / тарифа
- Расчет с доплатой до минимального оклада / тарифа
- Аванс с расчетом по произвольной формуле
- Как платить разовые авансы («10 000 руб. в счет заработной платы»)
- Аванс фиксированной суммой / процентом от оклада
Особенности расчета за первую половину месяца
Как теперь выплачивать аванс
С 2023 года нельзя просто выплатить сотруднику «10 000 руб. в счет зарплаты». Дело в том, что каждая выплата сотруднику – это теперь операция получения дохода. Ранее датой получения дохода в виде заработной платы признавался последний день месяца, за который эта зарплата была начислена.
Поэтому в течение месяца сотруднику можно было выплачивать авансы, а налог с них исчислить и удержать уже при выплате основной зарплаты за месяц. Теперь же чтобы что-то выплатить нужно это что-то сначала начислить, и при выплате еще и удержать НДФЛ. Т.е. чтобы выплатить 10 000 руб. аванса нужно начислить сотруднику доход в сумме 10 000 руб. / 0.87 = 11 494 руб., с него удержать НДФЛ 11 494 руб. * 13% = 1 494 руб., и тогда на руки сотрудник получит как раз 10 000 руб.
Самый простой способ учесть это новое требование – это уйти от аванса суммой или процентом от тарифа, и вместо этого начислять аванс по расчету за первую половину месяца. Аванс по расчету – это почти полноценный расчет зарплаты, только за период с 1 по 15 (или другое) число месяца. Начисление аванса производится с помощью специализированного документа Начисление за первую половину месяца . В расчет аванса включаются все плановые начисления и удержания сотрудников, для которых в настройках установлен флажок Начисляется за первую половину месяца . Расчет производится по настроенным формулам с учетом отработанного времени. При начислении аванса рассчитывается НДФЛ на плановую дату выплаты аванса, указанную внизу документа.
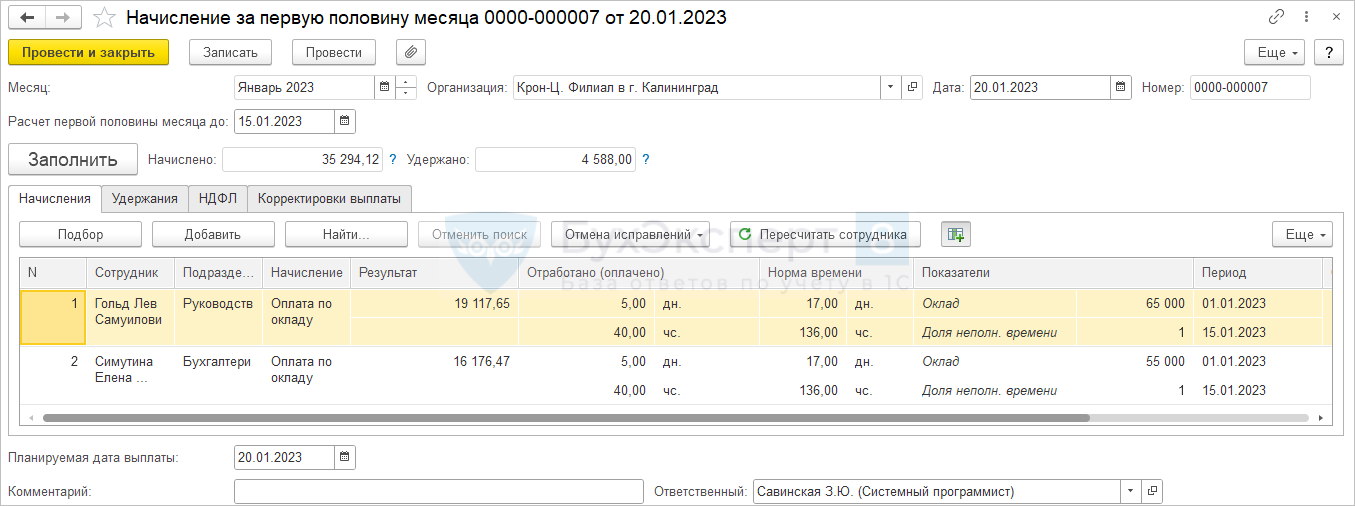
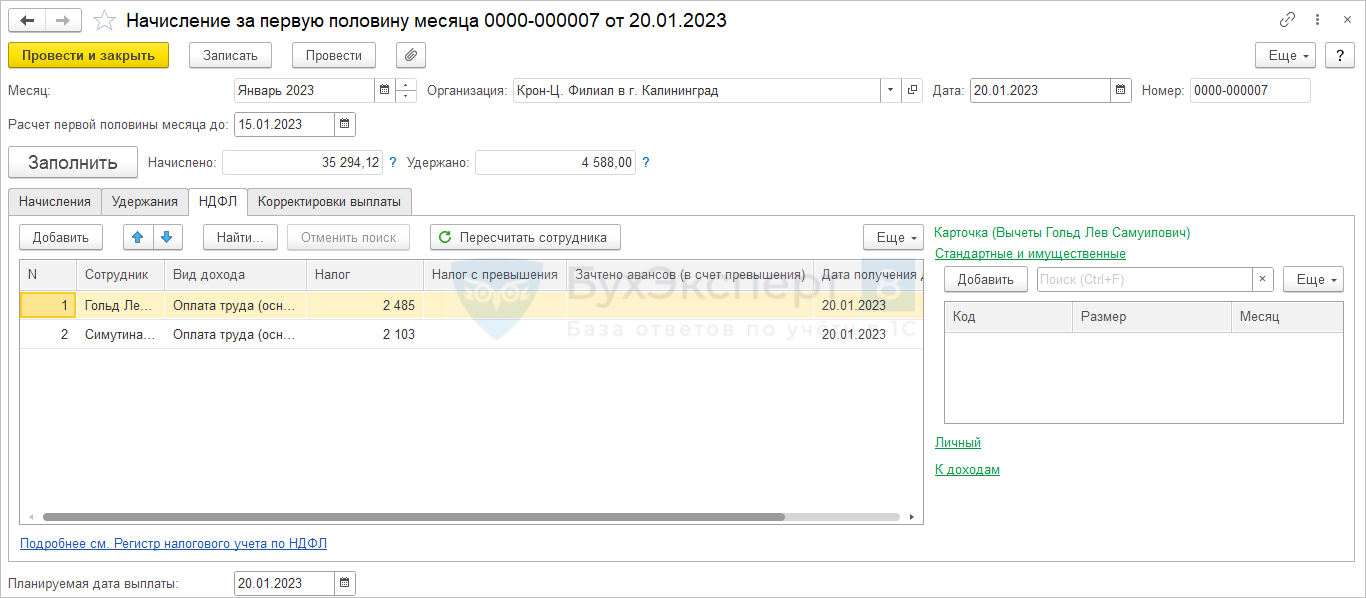
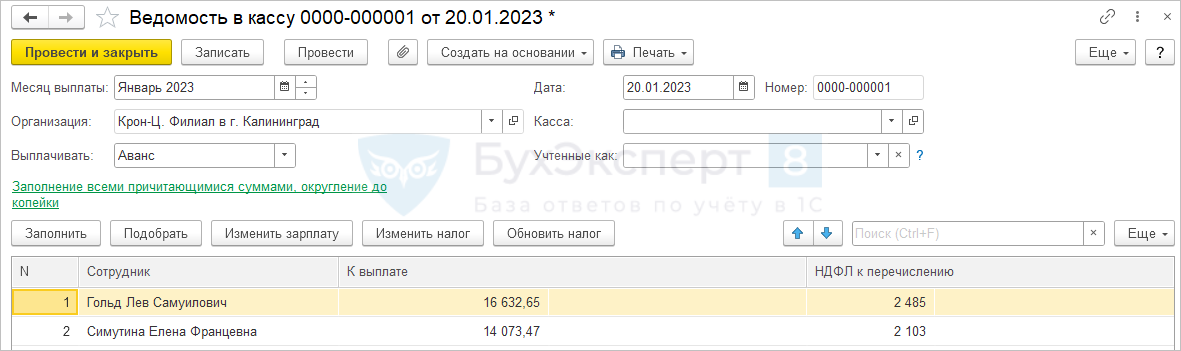
При выплате аванса теперь удерживается налог. Если выплата произошла не в планируемую дату выплаты, то и доход и НДФЛ автоматически переучитываются на фактическую дату выплаты.
- Самоучитель по 1С Бухгалтерии 8.3;
- Самоучитель по 1С ЗУП 8.3.
Следует иметь в виду, что документ Начисление за первую половину месяца не «настоящее начисление», начисленные суммы не фиксируются в регистрах расчета зарплаты, не включаются в обычные расчетные ведомости и расчетные листки. Для анализа начисленных в аванс сумм применяются отдельные специализированные зарплатные отчеты с припиской в названии «за первую половину месяца». При основном расчете зарплаты начисленные в аванс суммы никак не учитываются, зарплата начисляется в целом за месяц, учет аванса производится уже далее при выплате зарплаты. Рассчитывается сумма зарплаты к выплате в целом за месяц, и из нее уже вычитаются ранее выплаченные суммы аванса, и таким образом формируется сумма к выплате за вторую половину месяца. Такой расчет практиковался в программе всегда.
Что же поменяется с 2023 года? С 2023 года при проведении документа Начисление за первую половину месяца будет дополнительно фиксироваться доход сотрудников для целей НДФЛ и исчисленный налог. Т.е. если начислить аванс, то он еще не попадет в расчетный листок сотрудника как начисление, но уже будет включен в его справку о доходах.
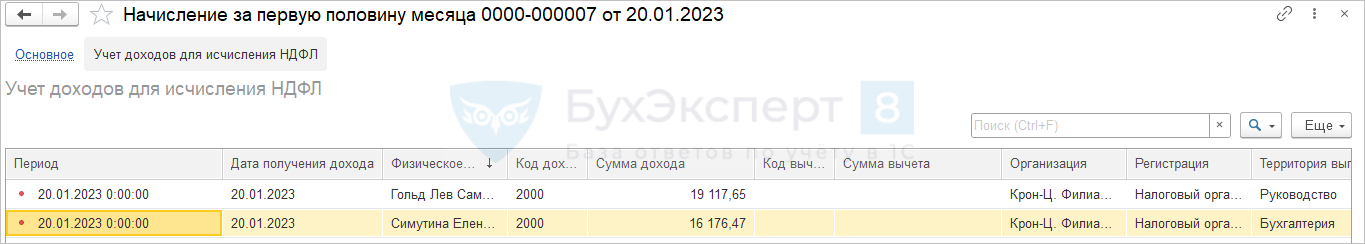
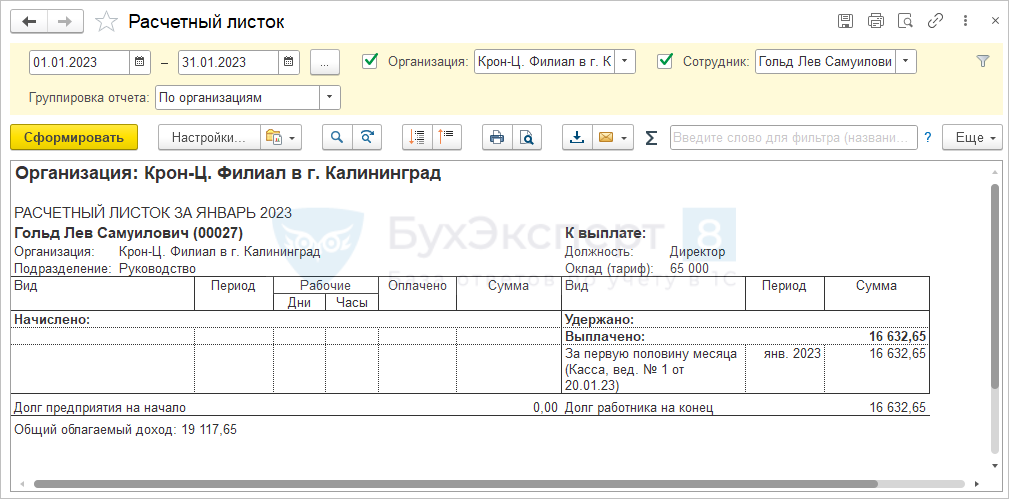

Но что же тогда произойдет при расчете зарплаты за месяц? При основном расчете необходимо начислить доход не в сумме месячной зарплаты сотрудников, а в сумме зарплаты только за вторую половину месяца!
Однако, как мы помним, в документе Начисление зарплаты и взносов у нас фигурирует полная месячная зарплата, и именно полная месячная зарплата фиксируется в регистре расчета начислений. И этот механизм не меняется, просто теперь при регистрации суммы дохода для целей НДФЛ дополнительно формируется отрицательная сумма дохода на сумму ранее начисленного аванса! Т.е. у нас получается положительная сумма дохода на всю начисленную месячную зарплату и отрицательная сумма дохода на сумму ранее начисленного аванса. Таким образом в регистре учета доходов как раз и получается доход за вторую половину месяца. Если переводить на язык отчетов – в расчетный листок помещается вся месячная зарплата сотрудника, а в его справку о доходах – только доход за вторую половину месяца.
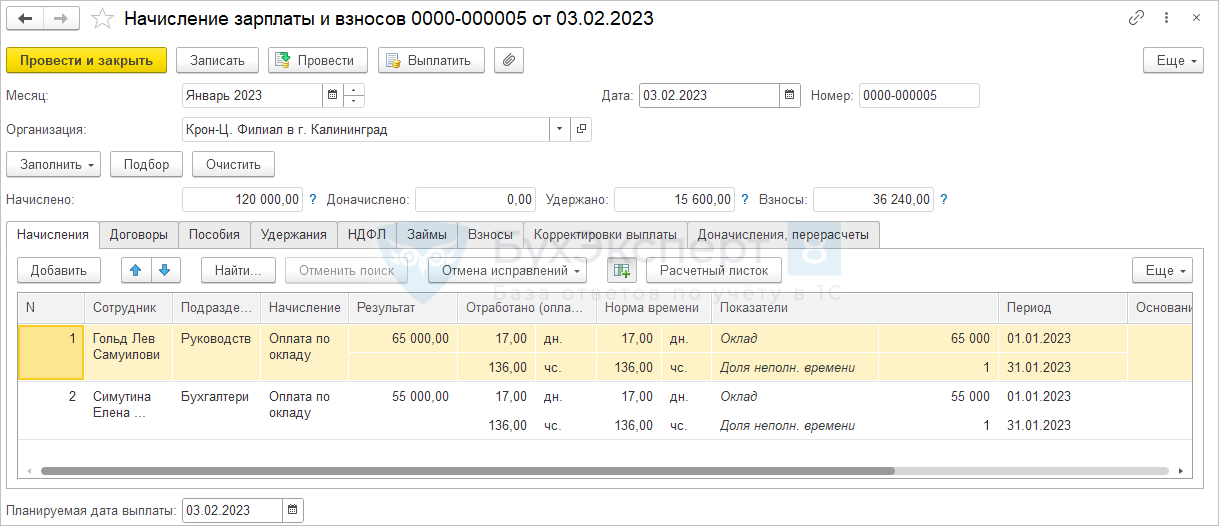
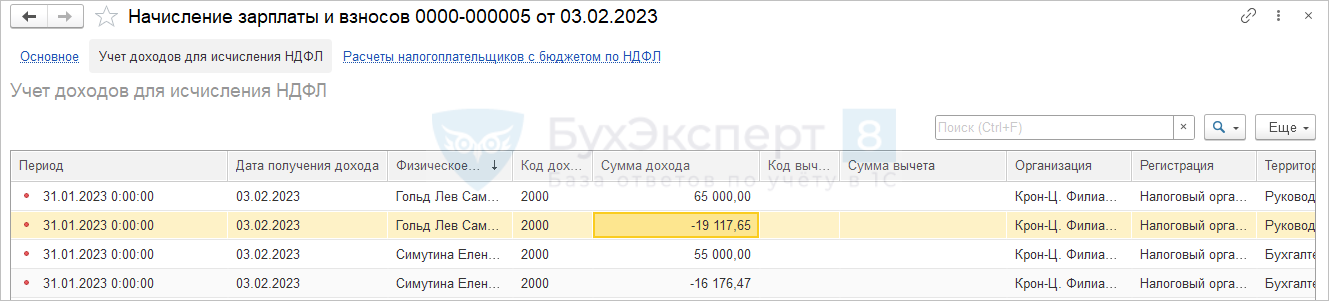
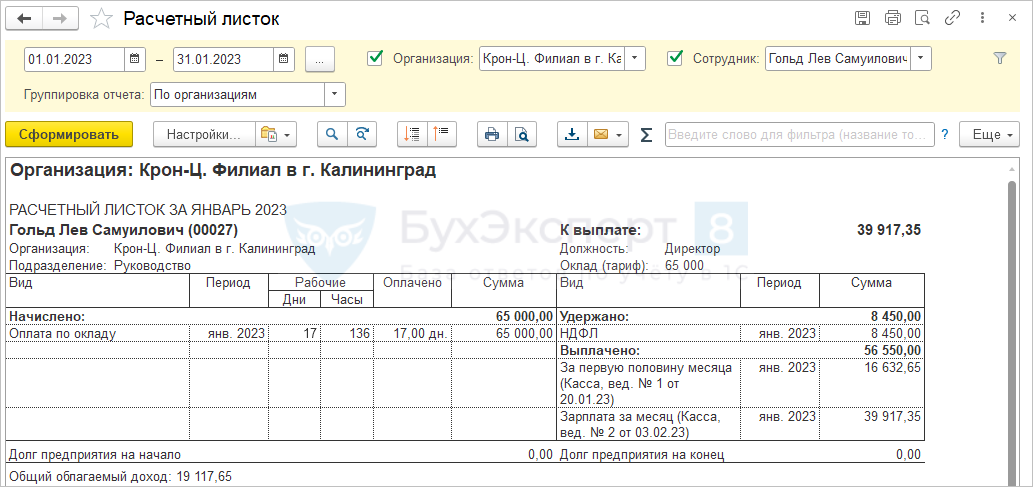

Причем обратите внимание, доход за первую половину января включается в справку о доходах на дату выплаты аванса, на 20.01.2023, т.е. в январь, а доход за вторую половину января – на дату выплаты зарплаты за январь 03.02.2023, т.е. уже в февраль.
Как перейти с аванса фиксированной суммой / процентом от тарифа на аванс по расчету
Способ выплаты аванса в ЗУП 3.1 указывается индивидуально для каждого сотрудника при приеме на работу. Изменить способ выплаты аванса можно документами изменения плановых начислений или специализированным документом Изменения авансов ( Зарплата – Изменения авансов ).
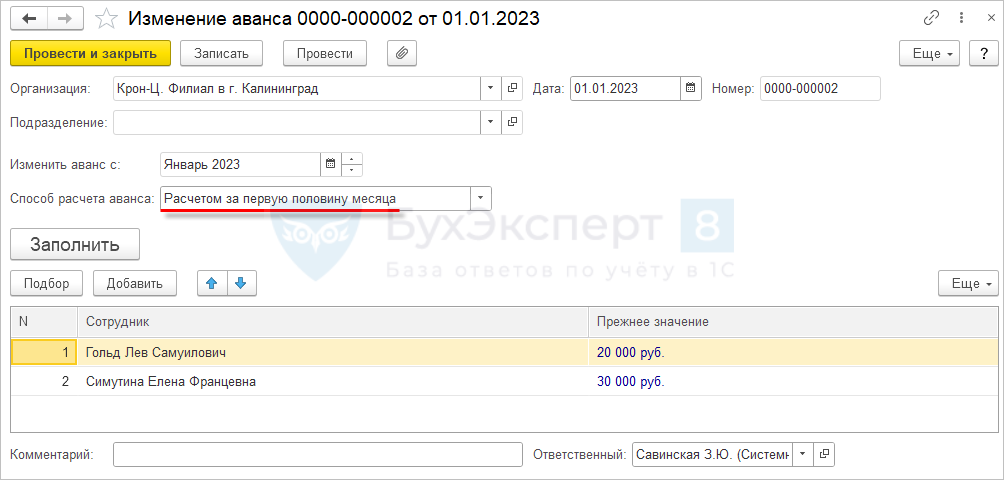
Чтобы перейти на аванс по расчету за первую половину месяца достаточно ввести документ Изменение аванса , в котором установить способ расчета аванса Расчетом за первую половину и заполнить документ списком всех сотрудников организации.
Дополнительно рекомендуется проверить настройку видов начислений и удержаний. Для начислений / удержаний, которые включаются в аванс должен быть установлен флажок Начисляется при расчете первой половины месяца .

Обращаем внимание, что если вы ранее платили аванс фиксированной суммой / процентом от тарифа, то сразу вводили ведомость на выплату аванса. Теперь вам нужно будет сначала начислять аванс документом Начисление за первую половину месяца , и только потом вводить Ведомость с типом выплаты Аванс .
Если начисление за первую половину месяца невозможно по организационным причинам
Некоторые компании могут быть не готовы перейти на аванс по расчету, так как, например, у них сдельная или комиссионная оплата, и показатели для расчета собираются только раз в месяц, т.е. у них попросту нет данных для полноценного расчета зарплаты за первую половину месяца. Для таких компаний можно предложить рассчитывать аванс, исходя из некоторого минимального размера оклада или часовой тарифной ставки. Типовая формула сдельной оплаты как раз предполагает начисление максимального из двух значений – сдельной выработки или минимального оклада / минимального часового тарифа. Если сдельная выработка не введена, то будет начислен оклад / оплата по часовому тарифу.
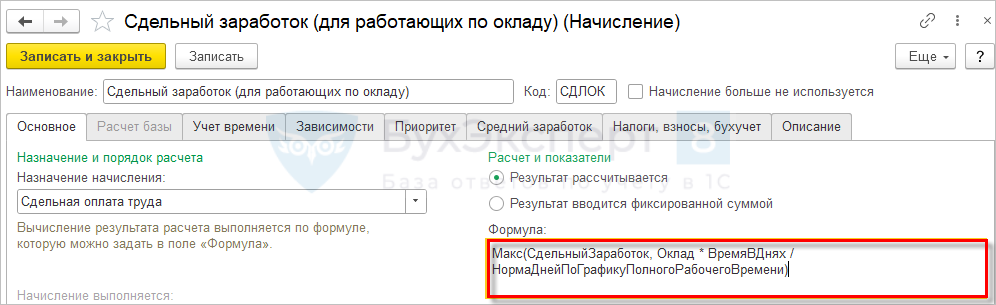
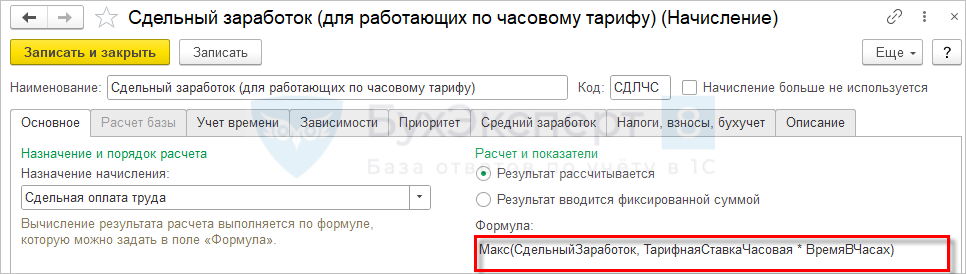
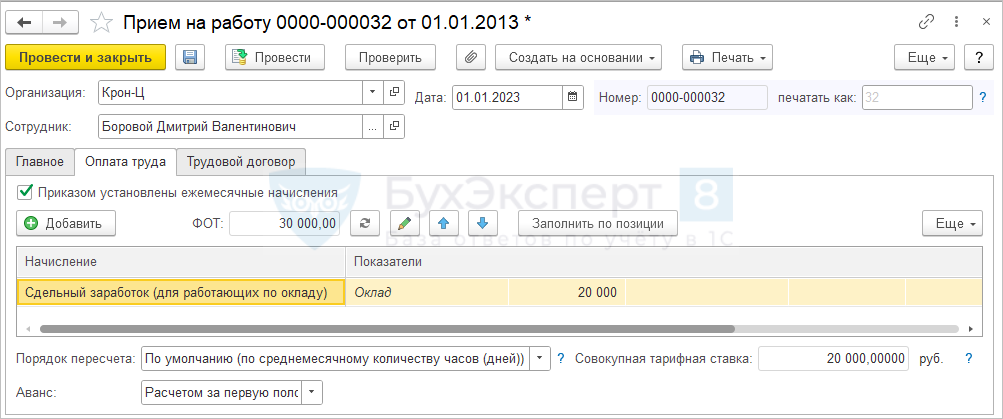
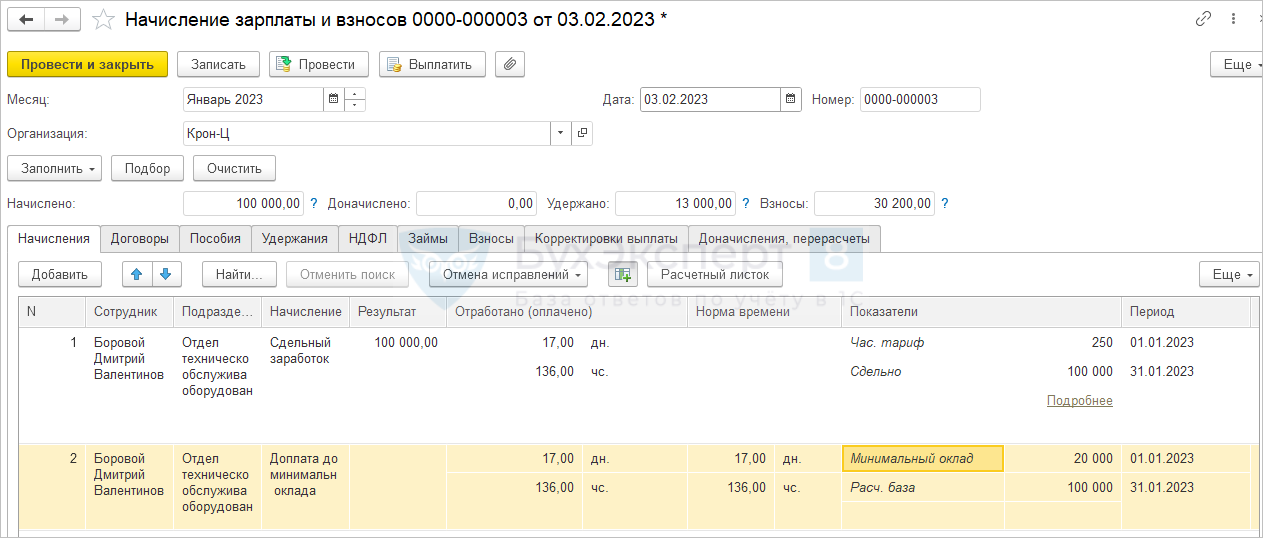
Для Борового Д.В. применяется сдельная оплата труда. Оплата начисляется по сдельной выработке или исходя из минимального оклада 20 000 руб.
Сдельная выработка фиксируется раз в месяц. Перед расчетом аванса сдельная выработка не введена. Аванс рассчитывается, исходя из минимального оклада 20 000 руб. за отработанное с 1 по 15 января время.
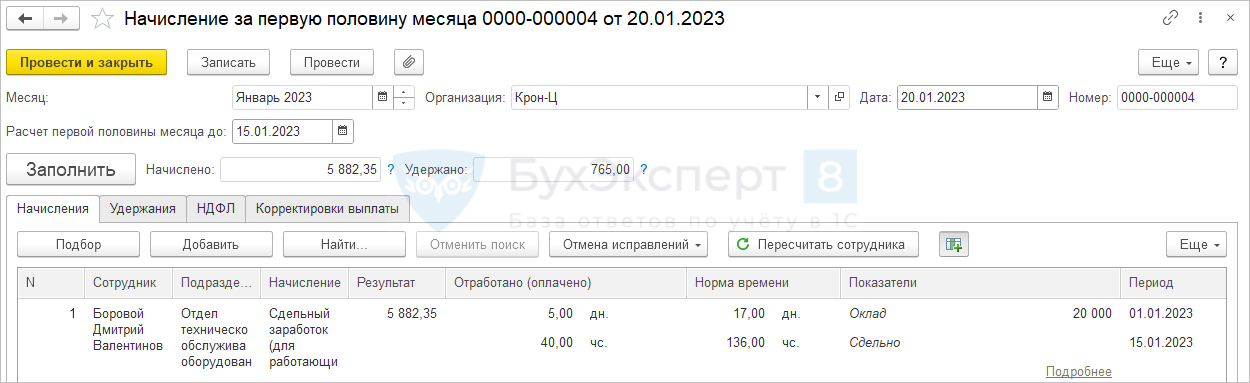
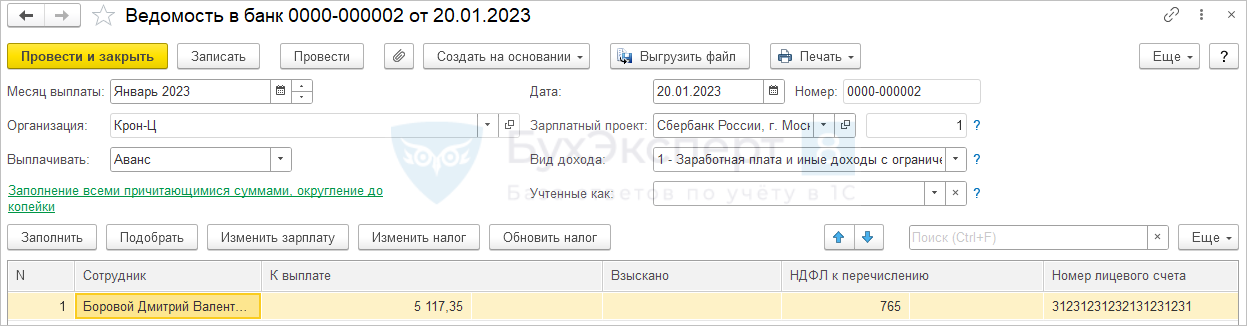
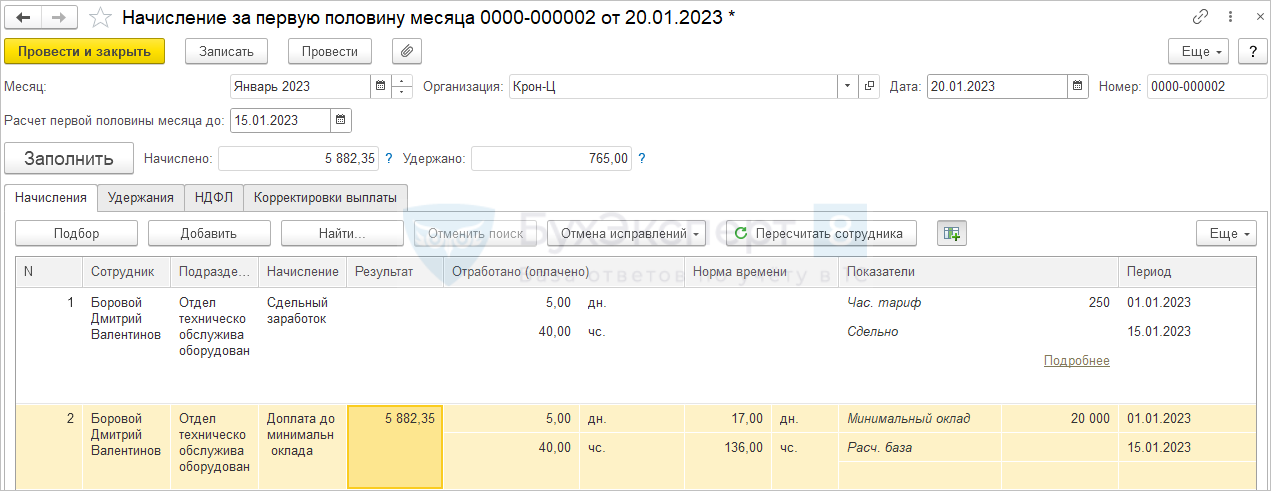
- 20 000 руб. / 17 дней по норме в январе * 5 дней отработано в январе = 5 882,35 руб.
- 5 882,35 руб. * 13% = 765 руб.
- 5 882,35 руб. — 765 руб. = 5 117,35 руб.
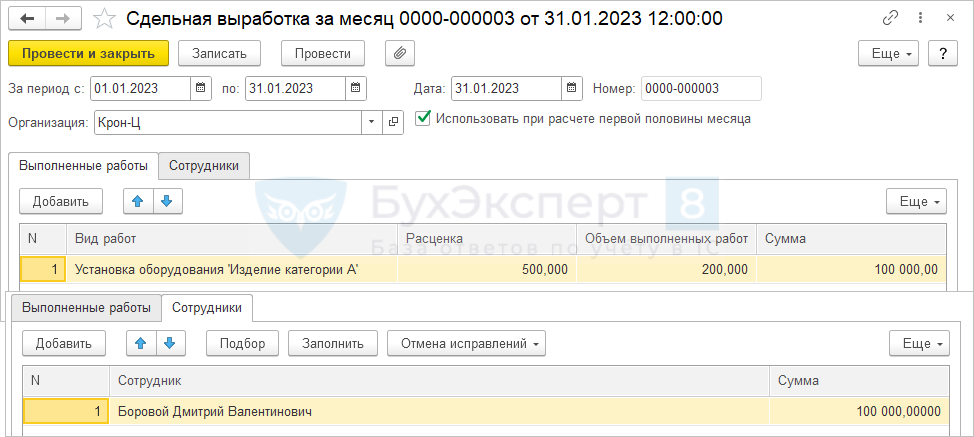
Сдельная выработка Борового Д.В. за январь составила 100 000 руб.
При начислении зарплаты за январь расчет производится исходя из сдельной выработки.
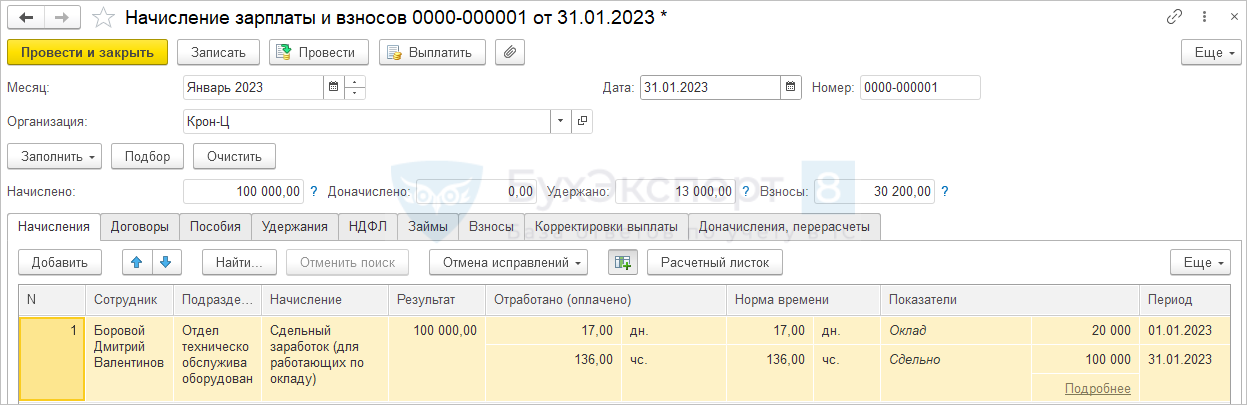

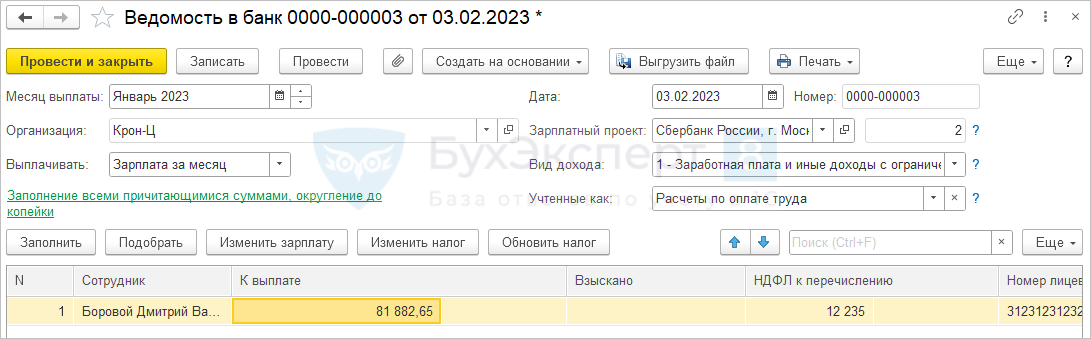
- 100 000 руб. > 20 000 руб. / 17 дней * 17 дней, начисляется 100 000 руб.
- 100 000 руб. * 13% = 13 000 руб.
- 100 000 руб. – 13 000 руб. = 87 000 руб.
- 87 000 руб. – 5 117,35 руб. = 81 882,65 руб.
- 13 000 руб. – 765 руб. = 12 235 руб.
Аванс и заработная плата с доплатой до минимального оклада
Второй вариант реализации расчета исходя из некоторого минимального размера оклада или часовой тарифной ставки – это использование доплаты до минимума.
В этом случае основное начисление сотрудника не сравнивается с окладом, а рассчитывается, исходя из фактической выработки. В дополнение к основному начислению назначается плановая доплата до минимального оклада / минимальной оплаты по часовой тарифной ставке.
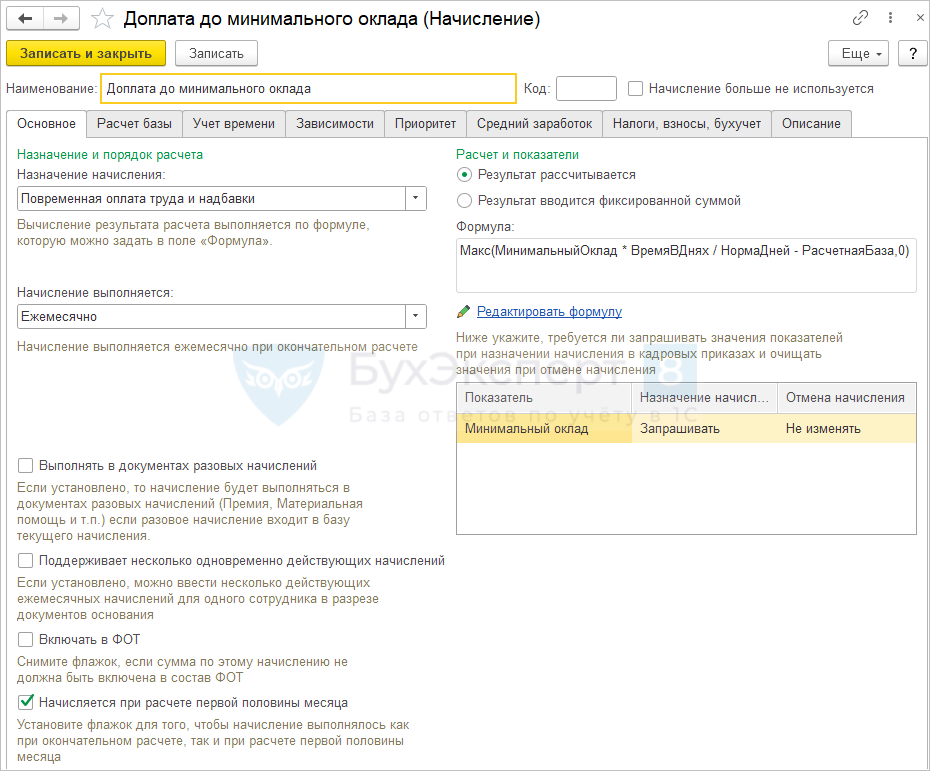
Формула расчета доплаты:
Макс(МинимальныйОклад * ВремяВДнях / НормаДней — РасчетнаяБаза,0)
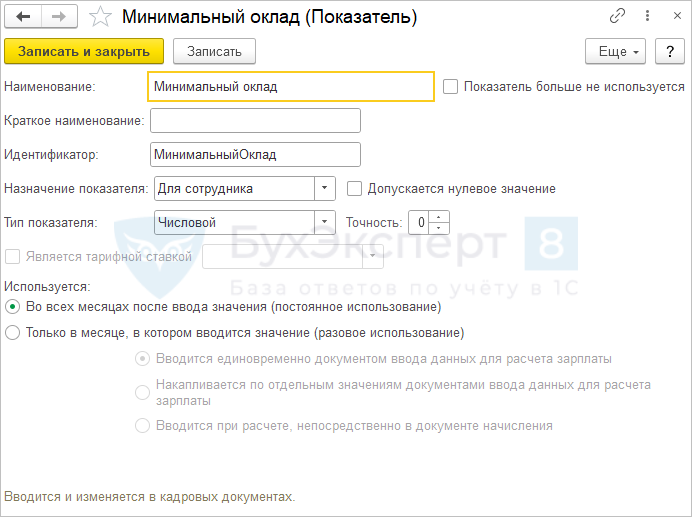
- Минимальный оклад – показатель для сотрудника, значение которого будет вводиться при назначении начисления в плановом порядке.
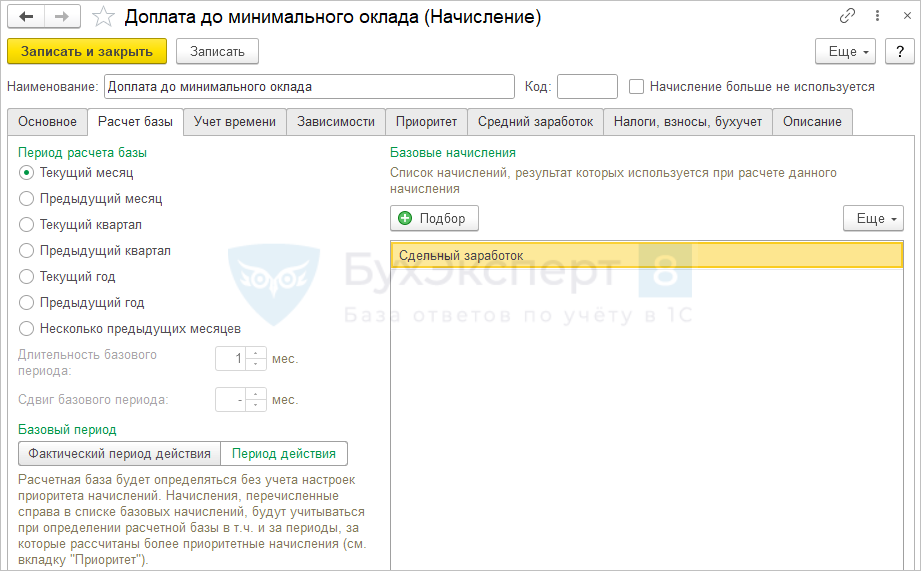
- Расчетная база – сумма, рассчитанная по основному виду начисления сотрудника. Для этого основное начисление добавляем в список базовых начислений доплаты до минимального оклада.
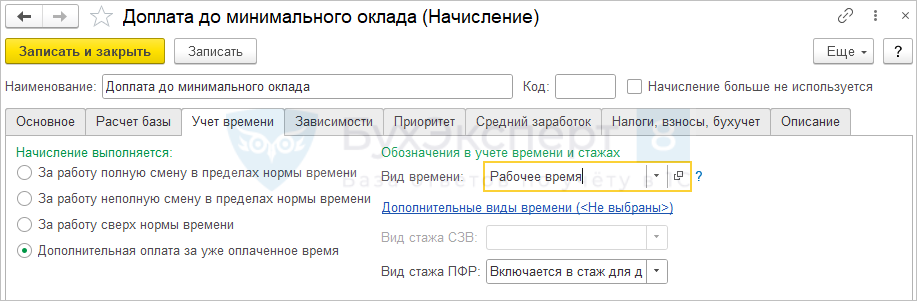
Настраиваем, что доплата – это дополнительная оплата за уже оплаченное время по виду времени Рабочее время .
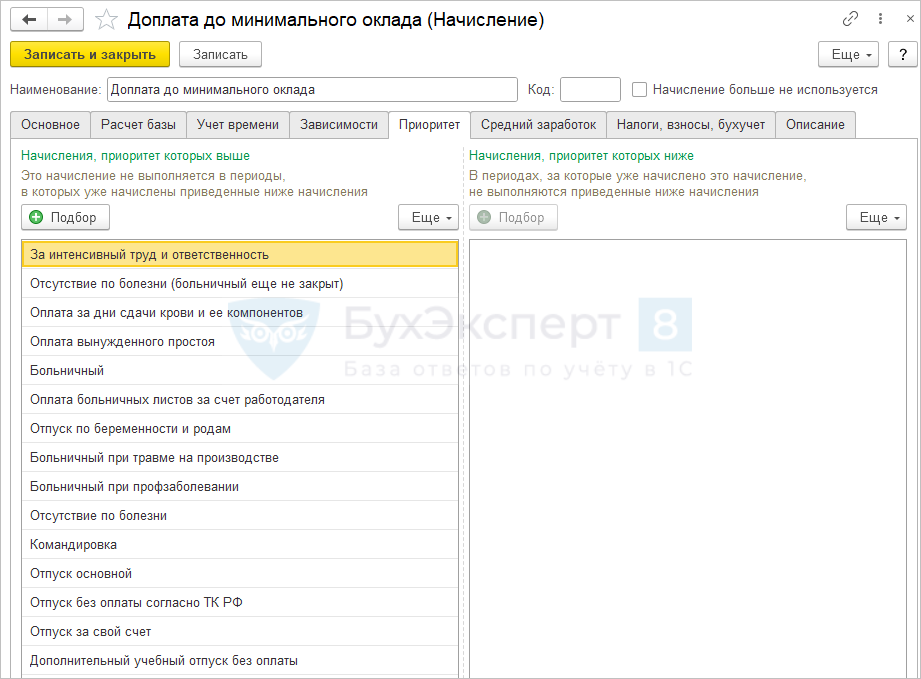
Чтобы при расчете минимальной оплаты правильно определялось отработанное время настраиваем Приоритет – указываем все виды начислений для неявок в списке начислений, приоритет которых выше.
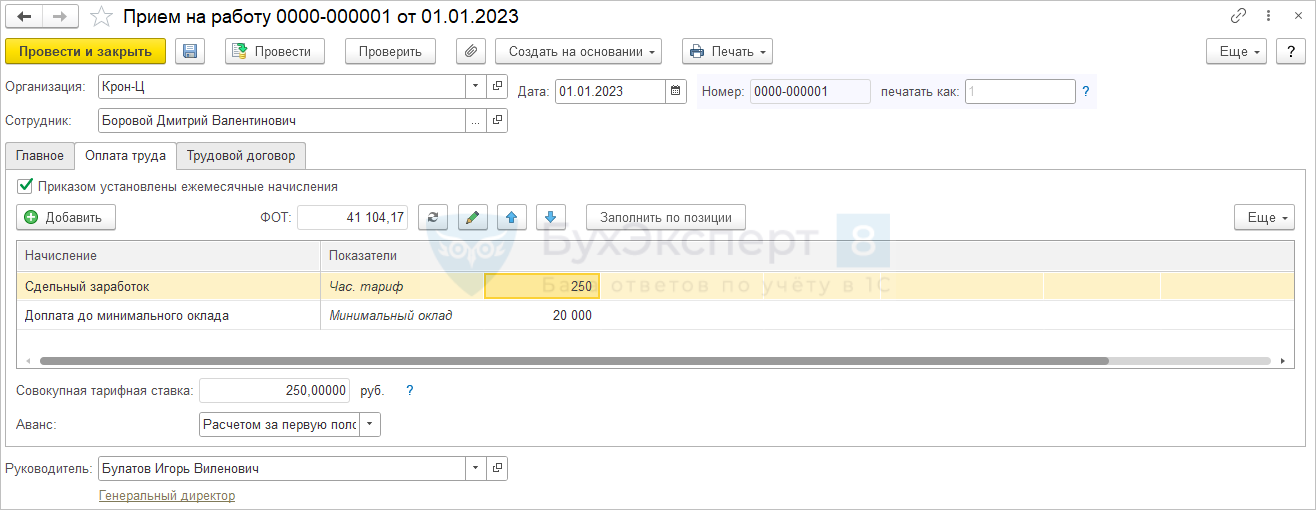
Начисление назначается сотруднику в плановом порядке вместе с основным начислением.
При расчете аванса, когда сдельная выработка еще не введена, сотруднику начисляется доплата, исходя из минимального оклада за отработанное с 1 по 15 января время.
При расчете зарплаты сотруднику начисляется уже сдельный заработок, а сумма доплаты оказывается нулевой, так как сдельный заработок превышает минимальный оклад.
Аванс расчетом по произвольной формуле
Если рассмотренные выше варианты не устраивают, так как например, у сотрудника прямая сдельная оплата без какого-либо минимального оклада, то можно предложить другую идею.
Вместо основного начисления сотрудника расчет аванса производить по другому виду начисления с нужной формулой расчета аванса. Это потребует некоторых искусственных настроек и действий, но зато позволит решить задачу. Рассмотрим пример, когда у сотрудника прямая сдельная оплата, а аванс выплачивается исходя из некоторой суммы пропорционально отработанному в первой половине месяца времени.
Настроим начисление, которое будет использоваться для расчета аванса:
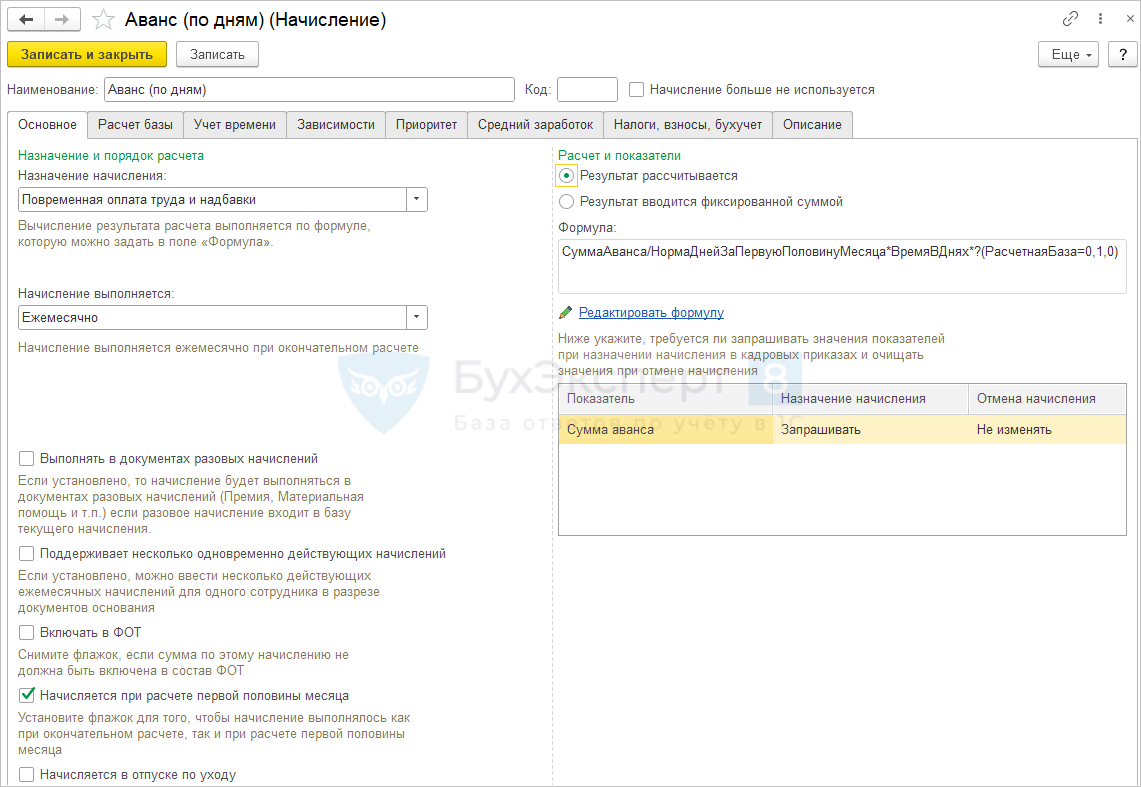
Начисление будет назначаться сотруднику в плановом порядке, поэтому укажем, что начисление выполняется Ежемесячно .
СуммаАванса/НормаДнейЗаПервуюПоловинуМесяца*ВремяВДнях*?(РасчетнаяБаза=0,1,0)
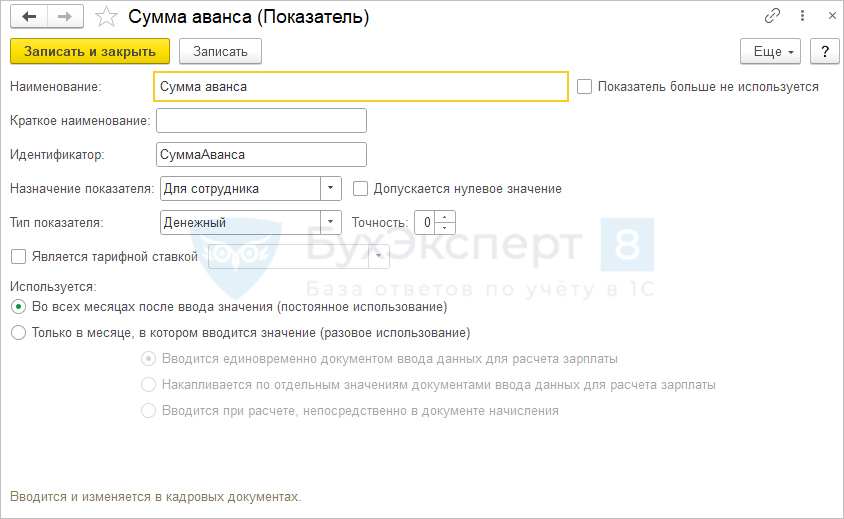
- Сумма аванса – новый показатель, который будет задаваться при назначении начисления в плановом порядке.
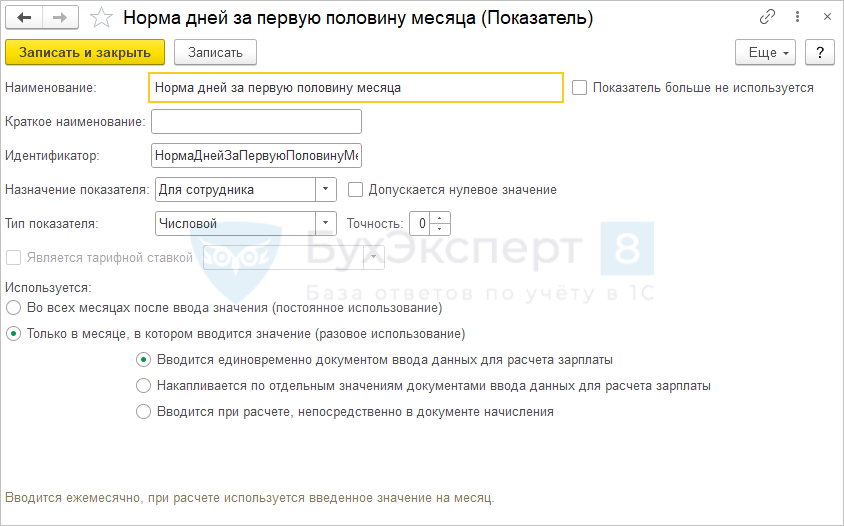
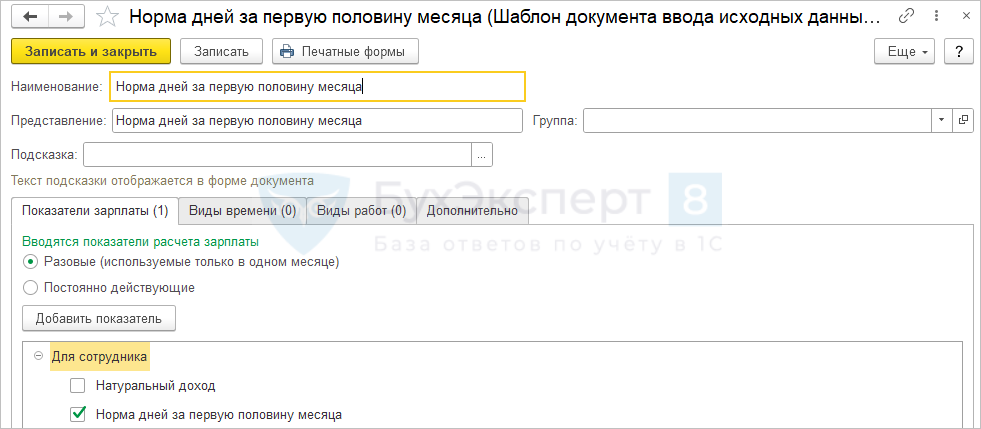
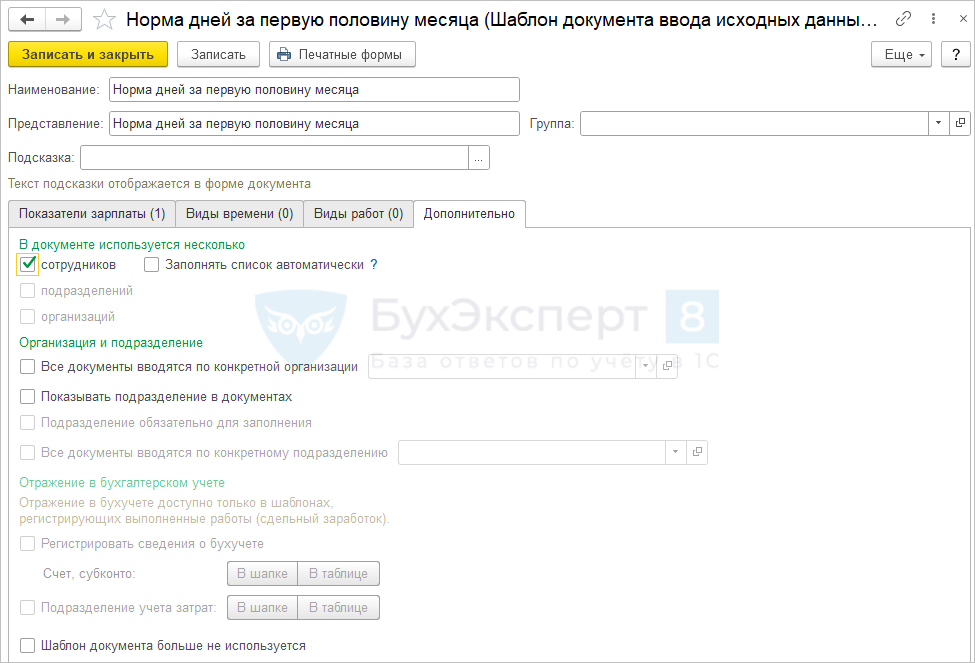
- Норма дней за первую половину месяца– ежемесячный показатель для сотрудника, значение которого будет вводиться перед расчетом аванса с помощью документа Данные для расчета зарплаты .
Для ввода нормы за первую половину месяца настроим шаблон ввода исходных данных ( Настройка – Шаблоны ввода исходных данных ).
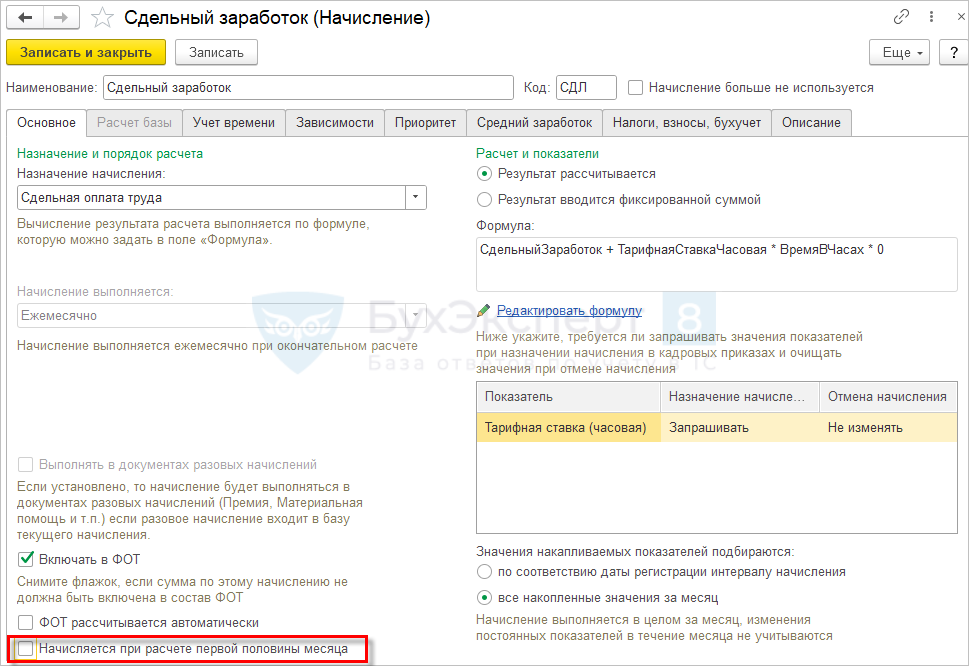
Нам необходимо, чтобы наше начисление рассчитывалось в аванс, но не начислялось при расчете зарплаты за месяц. При этом в аванс не должно начисляться основное начисление сотрудника, но оно должно выполняться при начислении зарплаты за месяц. Для этого мы перенастроим основное начисление сотрудника, сбросив флажок Начисляется при расчете первой половины месяца . А в наш вид начисления для расчета аванса внедрим в формулу выражение *?(РасчетнаяБаза=0,1,0). В расчетную базу включим основное начисление сотрудника.
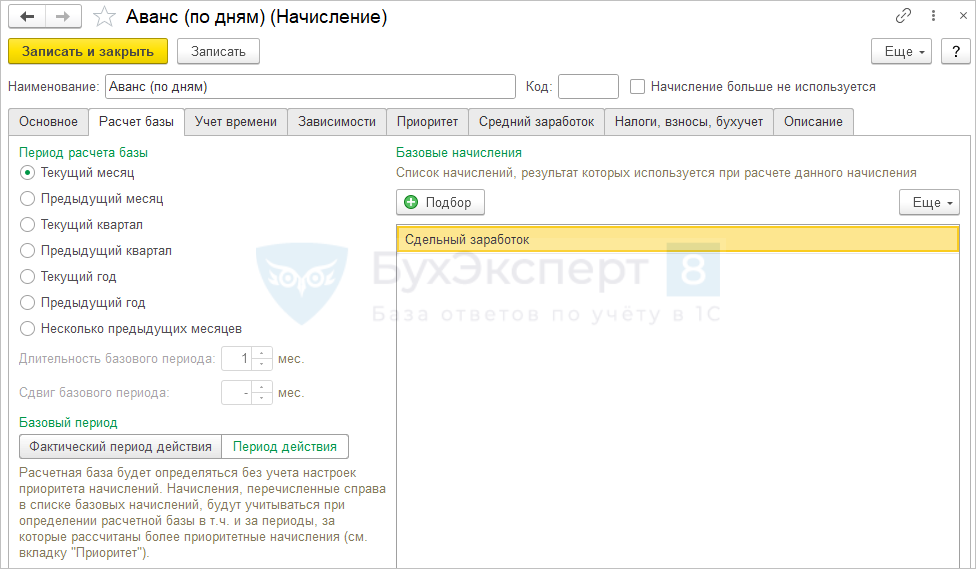
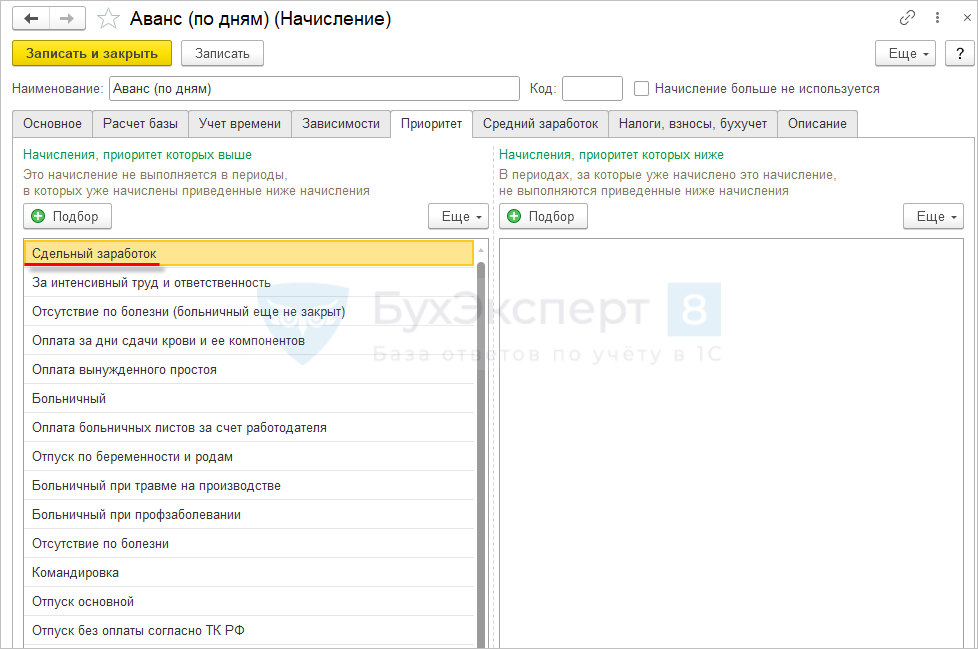
Таким образом, когда сдельный заработок не начисляется (Расчетная база = 0), тогда рассчитывается аванс. А когда начисляется сдельный заработок (Расчетная база > 0), тогда аванс умножается на ноль, т.е. начисление не производится. Чтобы начисление не только не рассчитывалось, а совсем не показывалось в начислении зарплаты за месяц можно также настроить приоритет, указав в качестве более приоритетного для аванса основное начисление сотрудника.
Особое внимание нужно уделить настройке учета времени для вида начисления для аванса. Необходимо установить, что начисление выполняется за работу полную смену в пределах нормы времени. Это для программы признак основного начисления сотрудника. Например, если для организации в одном месяце за один и тот же период вводятся два документа Начисление за первую половину месяца для разных групп работников, то если работник будет включен в первый документ, то чтобы он не попал во второй документ необходимо, чтобы в первом документе для этого работника присутстWowало начисление за работу полную смену в пределах нормы времени.
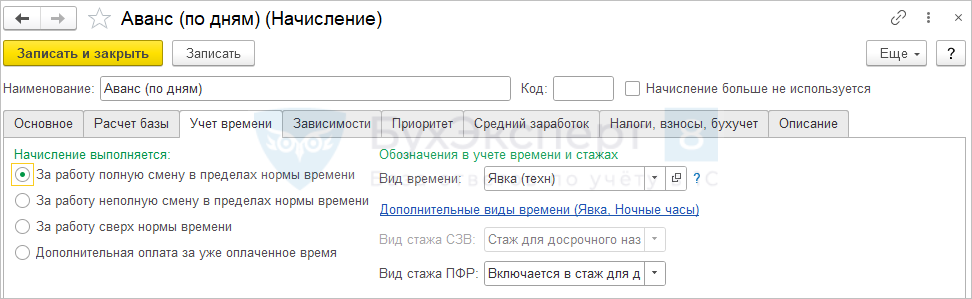
Однако, при такой настройке возникнут проблемы при назначении начисления в плановом порядке. Мы хотим назначить его вместе с основным начислением сотрудника, однако, программа не позволит этого сделать, так как запрещено назначать сотруднику два плановых начисления за работу полную смену в пределах нормы времени.
Хорошая новость в том, что эта проверка производится еще и с сравнением вида времени. Т.е. если для нашего аванса мы установим вид времени Рабочее время, и этот же вид времени будет установлен для основного начисления сотрудника, то проведение будет запрещено. Но если мы для аванса установим другой вид времени, то сможем «обмануть» программу. Что мы и сделаем!
Скопируем вид времени Явка ( Настройка – Классификаторы – Виды рабочего времени ), установим для него произвольное наименование, и укажем этот вид времени для нашего аванса.

Чтобы при этом для аванса правильно рассчитывалось отработанное время пропишем в дополнительных видах времени все виды рабочего времени, за которые должен начисляться аванс.
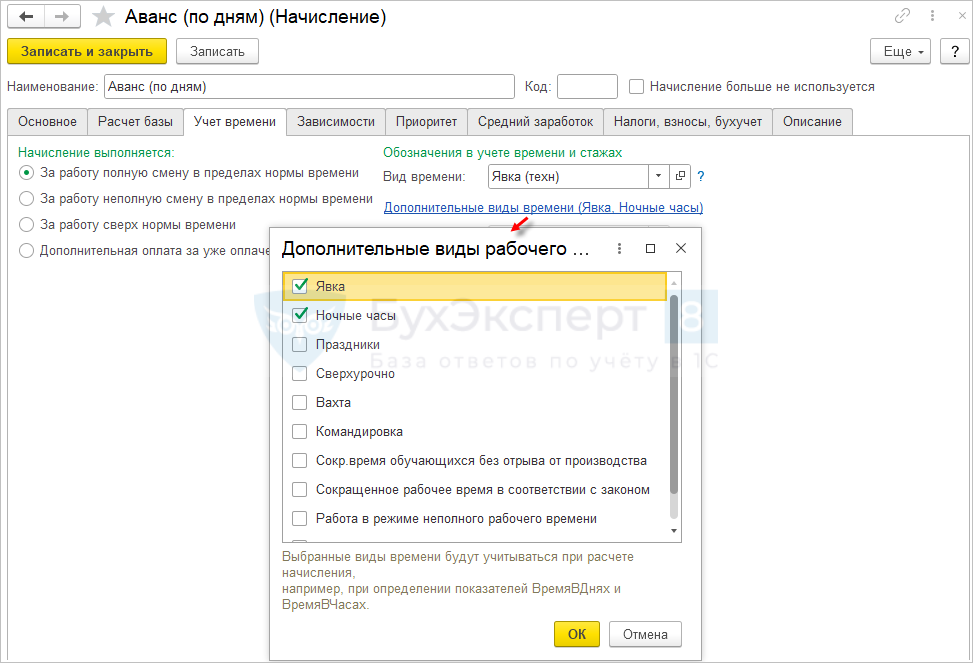
Остается сбросить флажок Начисляется при расчете первой половины месяца для основного начисления сотрудника.
Всё, теперь можно назначать наш вид начисления сотруднику в плановом порядке.
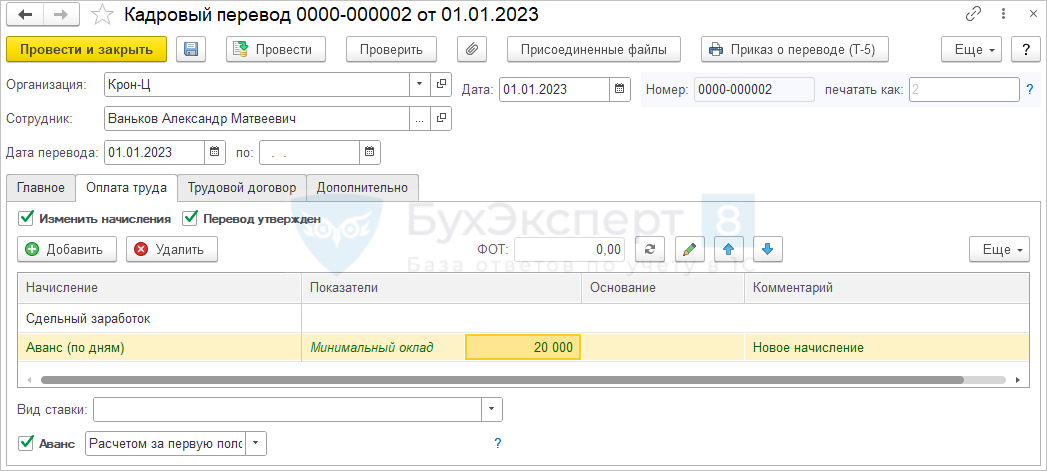
Для Ванькова А.М. применяется прямая сдельная оплата труда. Аванс выплачивается суммой пропорционально отработанному времени. Для примера назначим сотруднику сумму аванса 20 000 руб.
Сотруднику помимо основного начисления в плановом порядке назначается начисление для расчета аванса, для которого указывается сумма аванса 20 000 руб.
Перед расчетом аванса необходимо ввести показатель Норма дней за первую половину месяца.
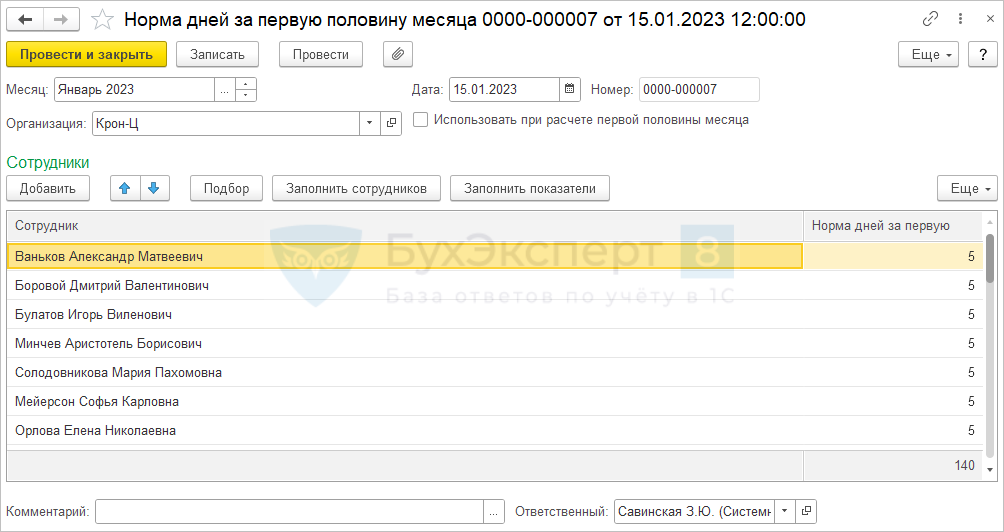
Аванс рассчитывается по отдельному виду начисления исходя из суммы 20 000 руб. за отработанное с 1 по 15 января время.
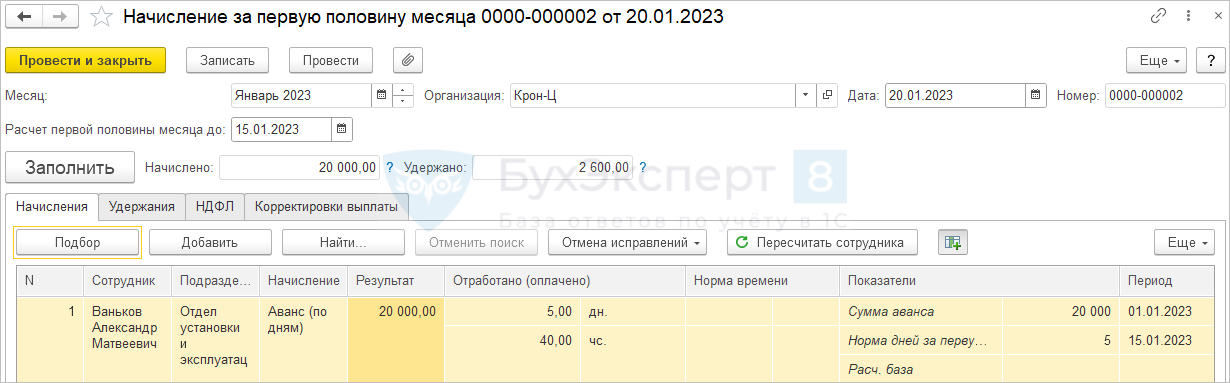
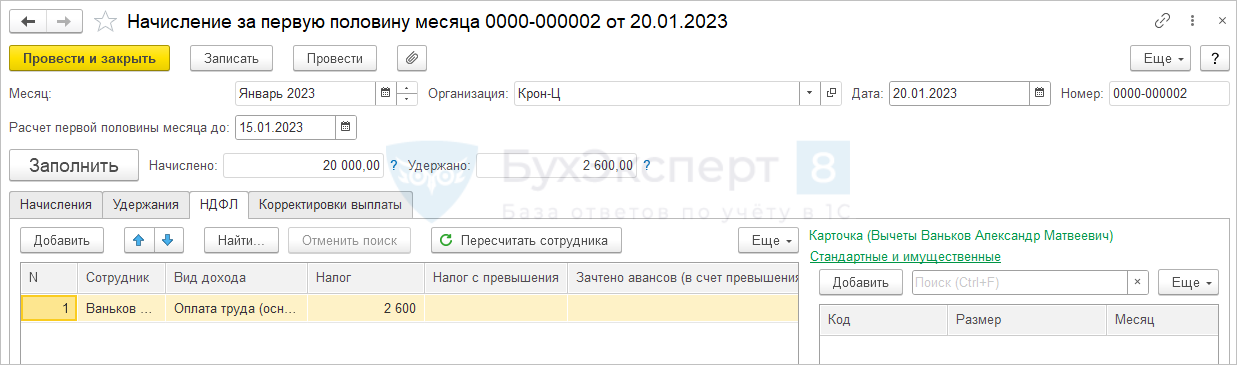
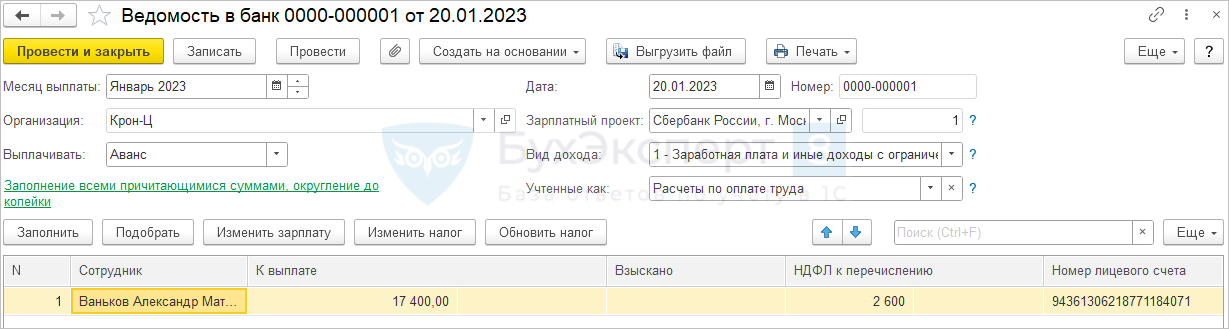
- 20 000 руб. / 5 дней по норме в первой половине января * 5 дней отработано в первой половине январе = 20 000 руб.
- 20 000 руб. * 13% = 2 600 руб.
- 20 000 руб. – 2 600 руб. = 17 400 руб.

Сдельная выработка Ванькова А.М. за январь составила 50 000 руб.
При начислении зарплаты за январь расчет производится по основному начислению сотрудника. Начисление для расчета аванса при расчете зарплаты не появляется, так как полностью вытесняется основным начислением сотрудника.
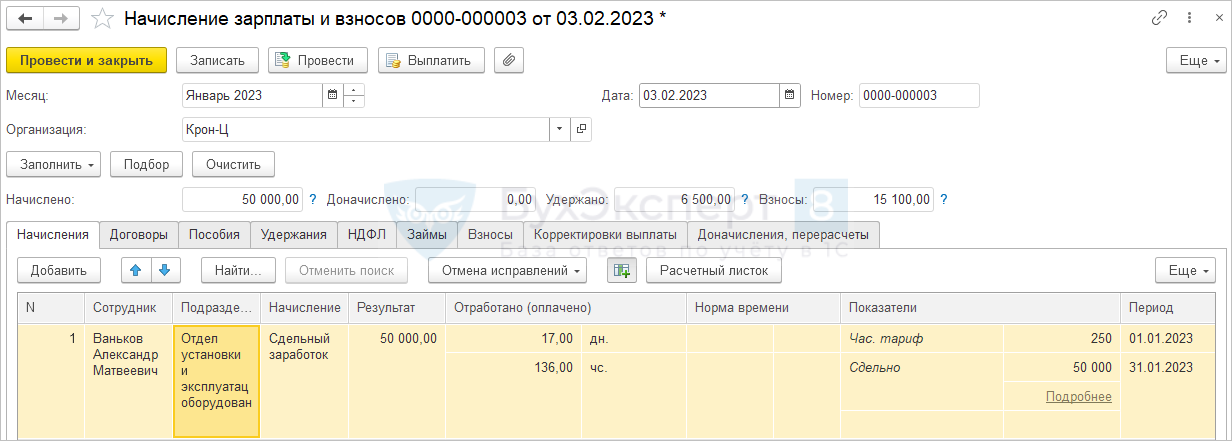
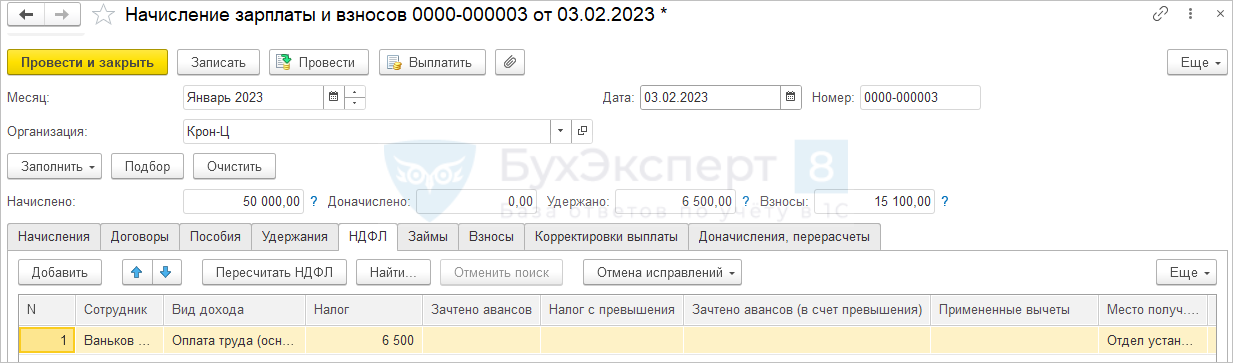
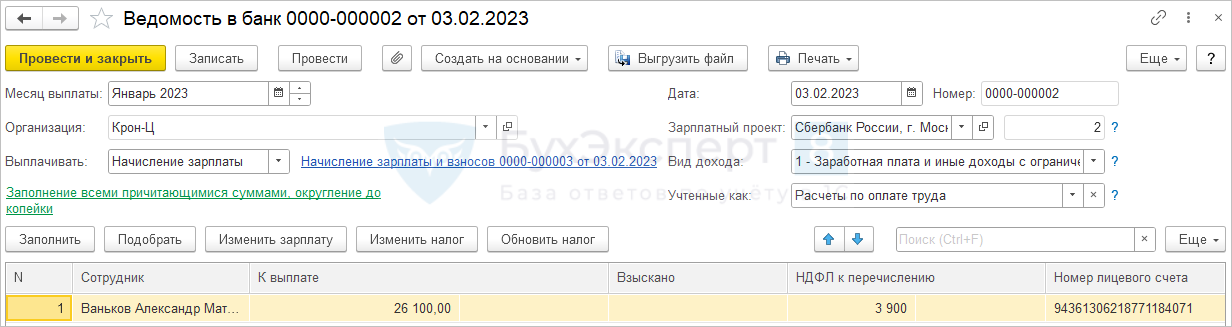
- Сдельный заработок = 50 000 руб.
- 50 000 руб. * 13% = 6 500 руб.
- 50 000 руб. – 6 500 руб. = 43 500 руб.
- 43 500 руб. – 17 400 руб. = 26 100 руб.
- 6 500 руб. – 2 600 руб. = 3 900 руб.
Можно ли как-то выплатить ровно 10 000 руб. в счет зарплаты (разовый аванс)
Да, можно попробовать настроить начисление, которое будет вводиться в документ Начисление за первую половину месяца , и составить для него формулу для расчета аванса «от обратного».
В самом простом случае это может быть формула:
Здесь добавлено округление, чтобы не появлялись копейки, так как НДФЛ считается с округлением до целых рублей.
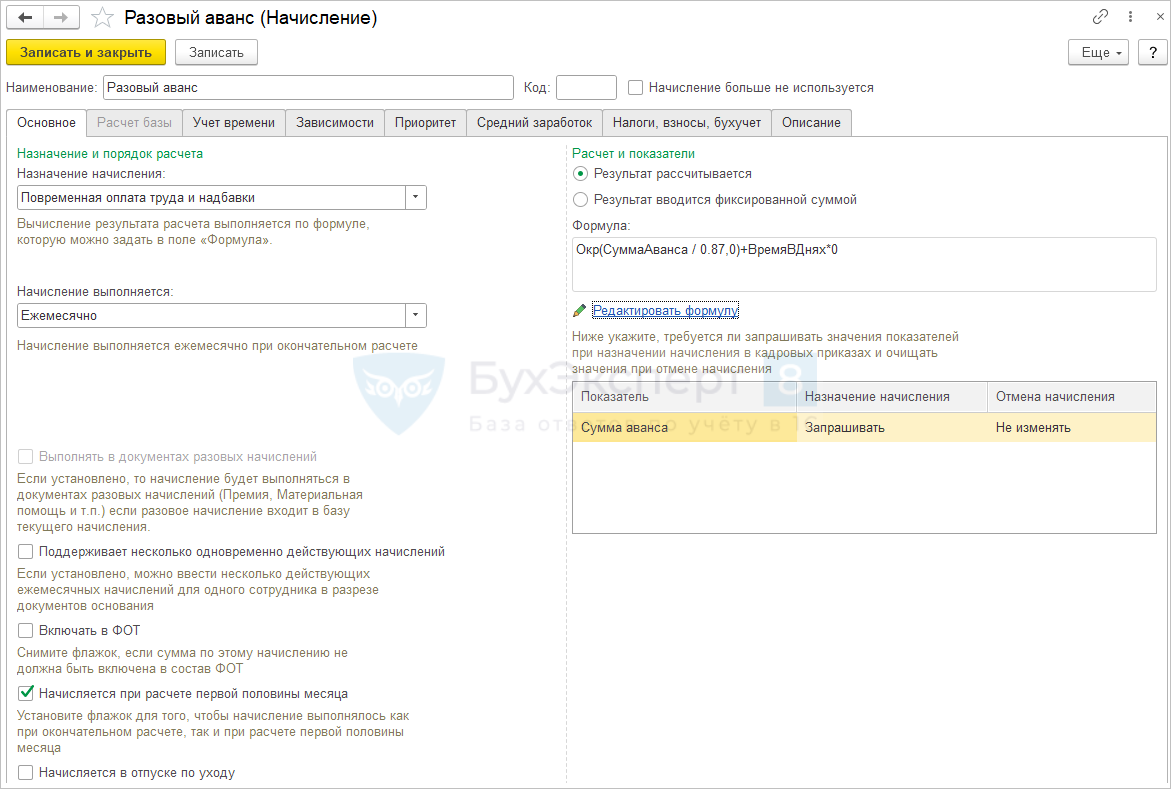
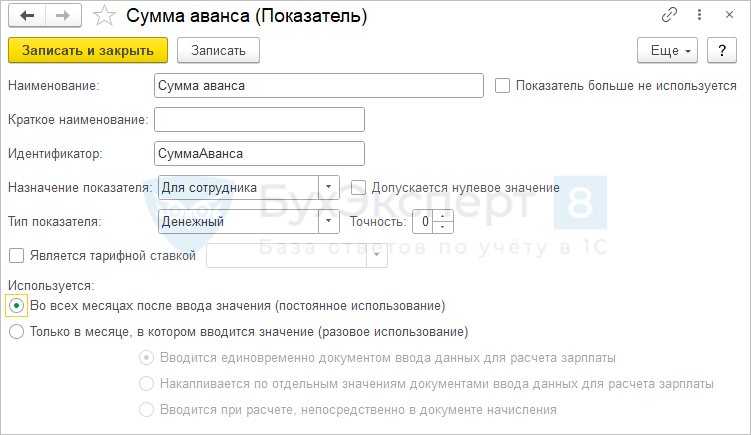
Для того, чтобы начисление можно было использовать в документе Начисление за первую половину месяца нужно установить флажок Начисляется при расчете первой половины месяца . Чтобы этот флажок стал доступен в формулу начисления нужно добавить какой-либо показатель времени, например, + ВремяВДнях * 0 .
Сумма аванса настроена для ввода в плановом порядке, но ее можно будет ввести и непосредственно в документе Начисление за первую половину месяца .
Пусть Ваньков А.М. из прошлого примера после выплаты аванса за январь обратился к работодателю с просьбой выдать еще 10 000 руб. в счет зарплаты.
Введем еще один документ Начисление за первую половину месяца , в котором вручную добавим строку по виду начисления Разовый аванс , укажем сумму аванса 10 000 руб.
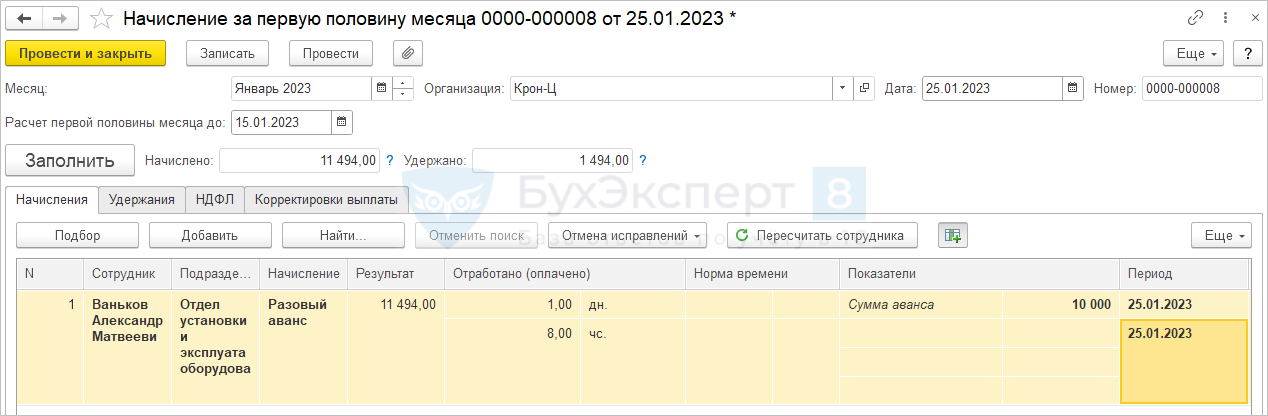
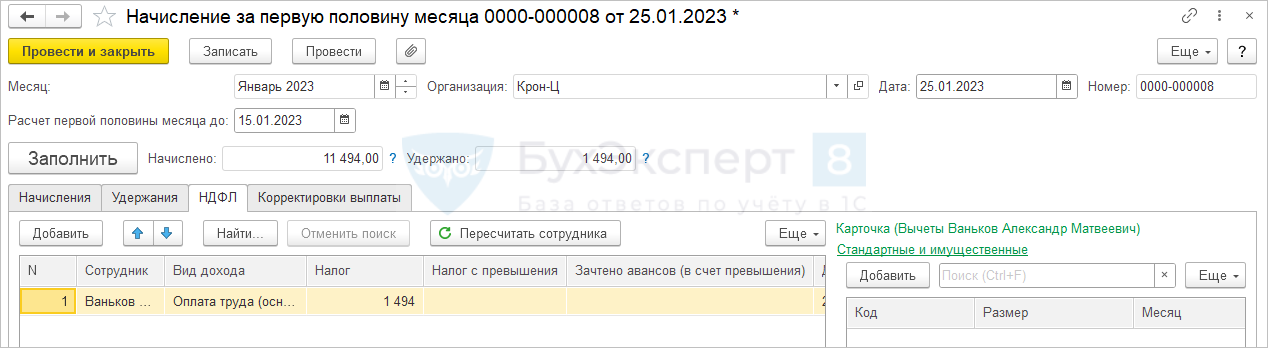
- 10 000 руб. / 0,87 = 11 494 руб.
- 11 494 руб. * 13% = 1 494 руб.
- 11 494 руб. – 1 494 руб. = 10 000 руб.
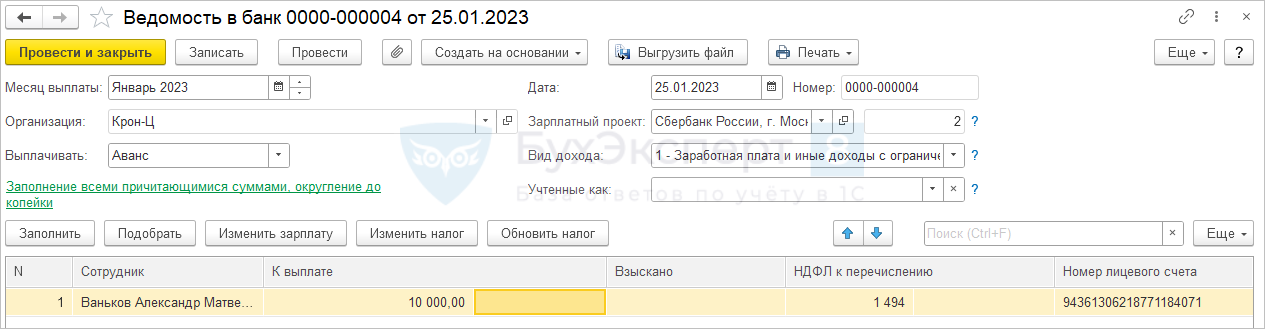
При начислении зарплаты за январь при определении суммы дохода будут учтены суммы всех начисленных сотруднику авансов, и планового, и разового.
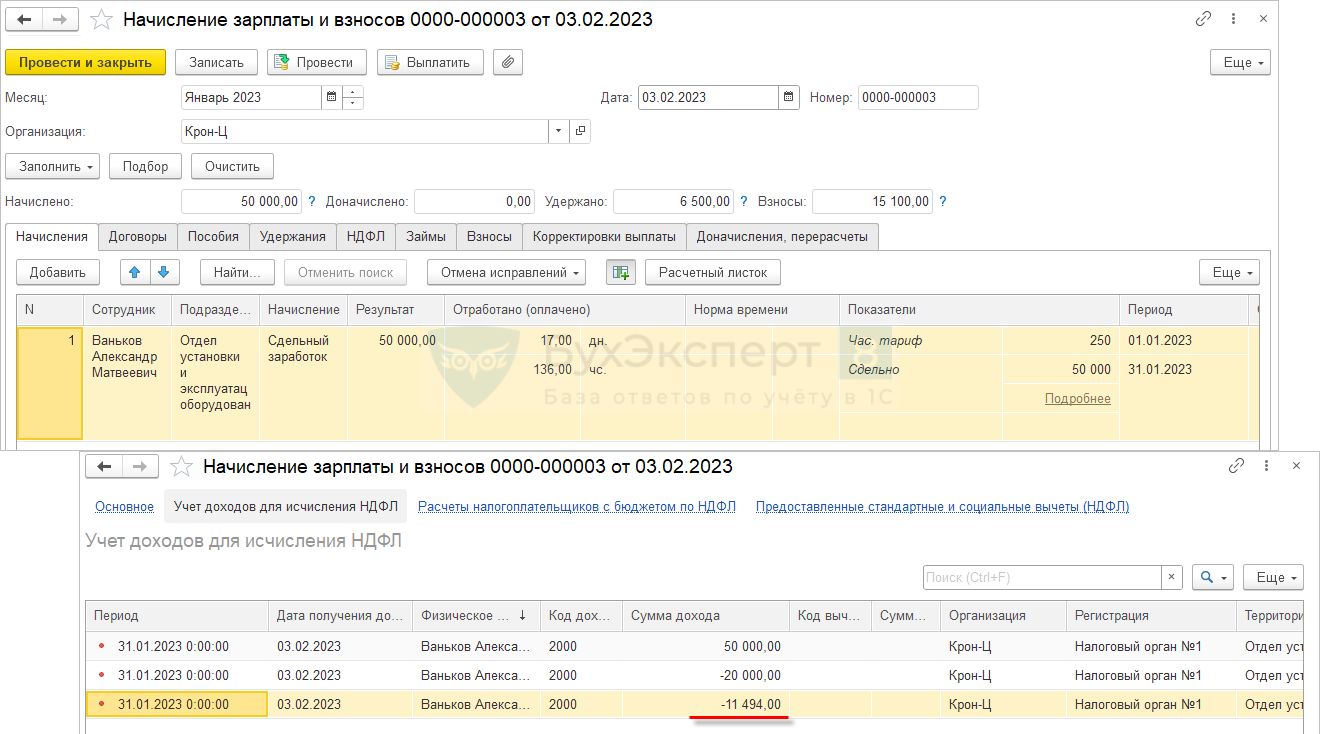
Также и в сумме НДФЛ будет учтен налог, ранее исчисленный при расчете и планового и разового аванса:
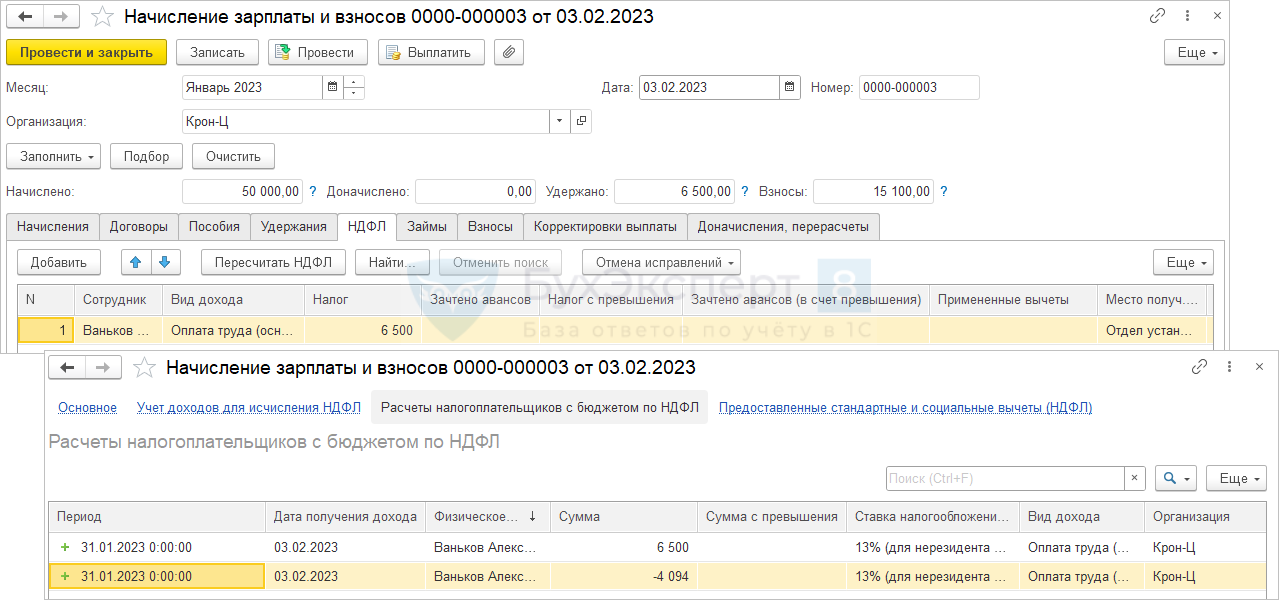
- Сдельный заработок = 50 000 руб.
- (50 000 руб. – 2 800 руб.) * 13% = 6 500 руб.
- 50 000 руб. – 6 500 руб. = 43 500 руб.
- 43 500 руб. – 17 400 руб. – 10 000 руб. = 16 100 руб.
- 6 500 руб. – 2 600 руб. – 1 494 руб. = 2 406 руб.
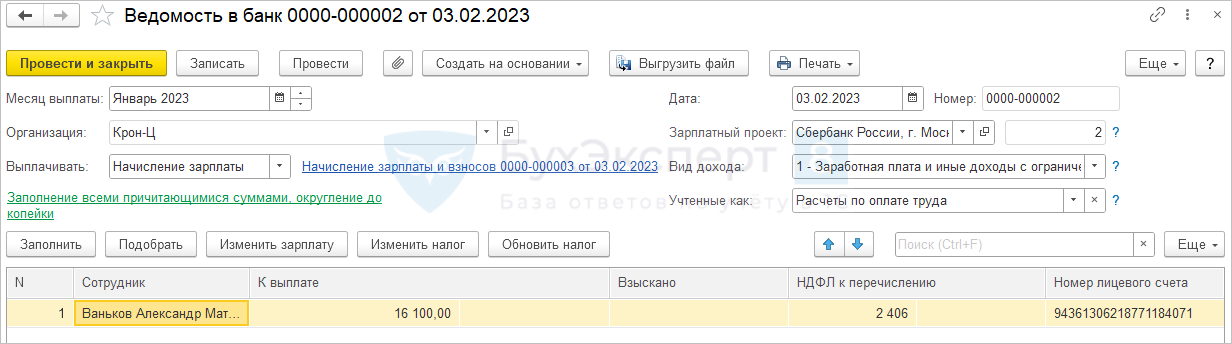
Мы рассмотрели самый простой расчет от обратного, когда у сотрудников нет вычетов по НДФЛ. Если вычеты бывают, и хочется учесть их при расчете, то можно модернизировать формулу добавив в нее следующее выражение:
— 0.13/0.87*?(СуммаВычетов>СуммаАванса,СуммаАванса,СуммаВычетов)
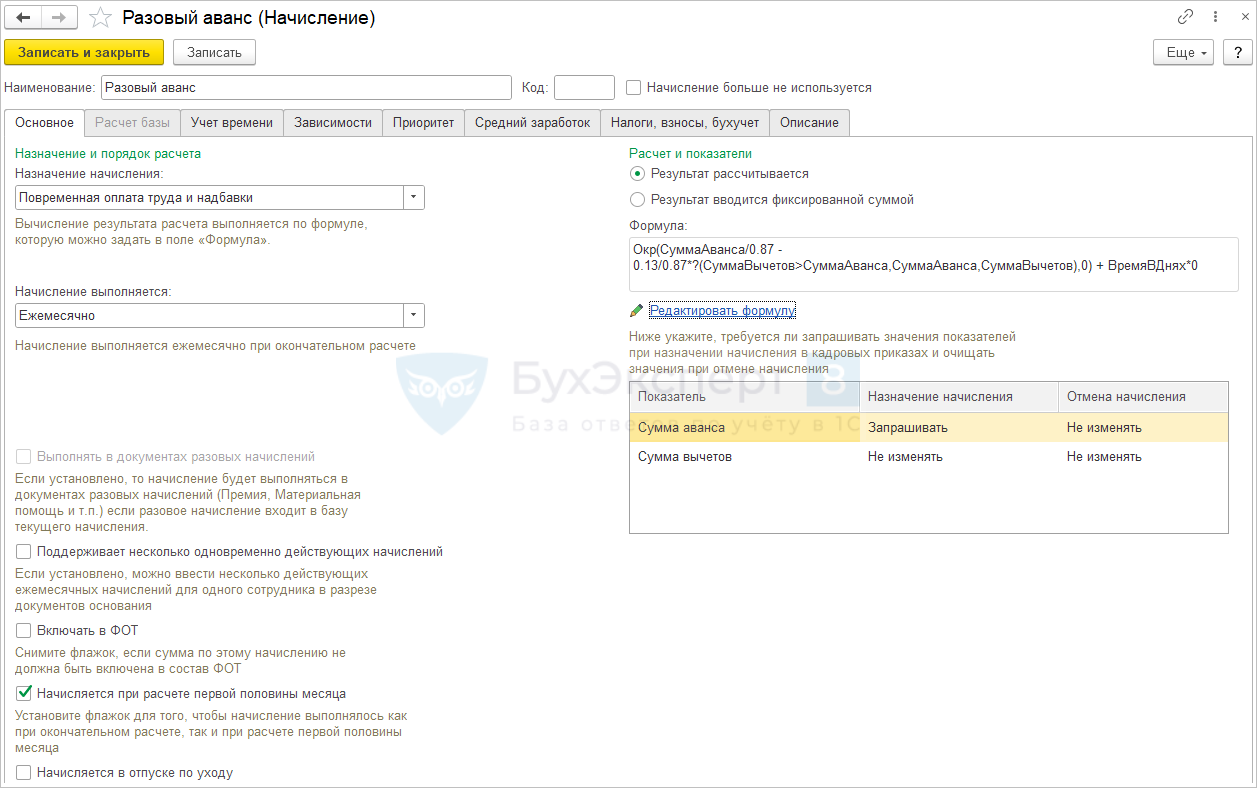
Показатель Сумма вычетов можно настроить как плановый показатель для сотрудника, а вводить его значение -непосредственно в документе Начисление за первую половину месяца .
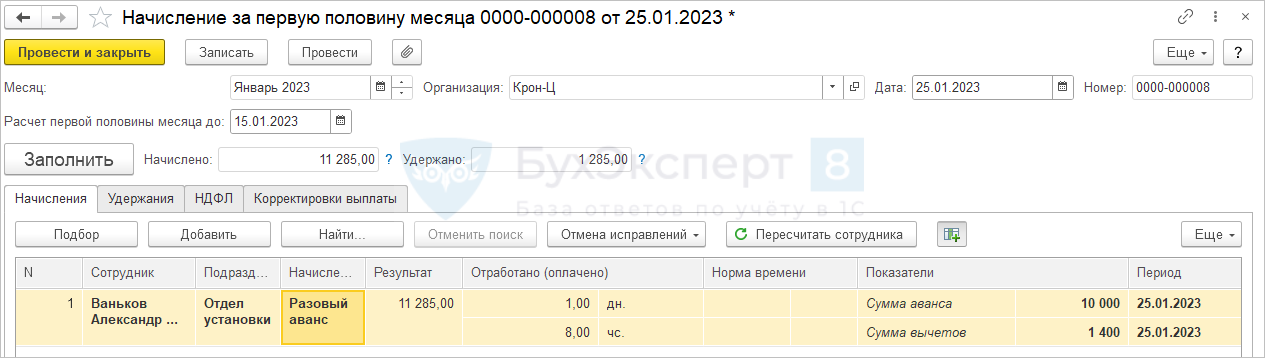
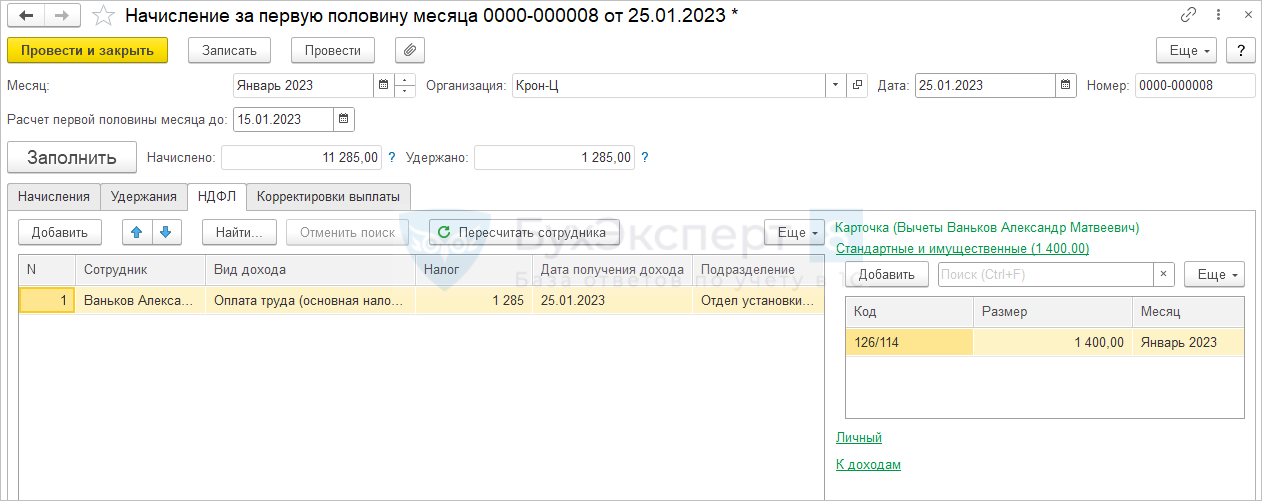
- 10 000 руб. / 0,87 – 0,13/0,87 * 1400 руб. = 11 285 руб.
- (11 285 руб. – 1400 руб.) * 13% = 1 285 руб.
- 11 285 руб. – 1 285 руб. = 10 000 руб.
Если в организации есть сотрудники со ставками НДФЛ, отличными от 13%, например, 15% или 30%, то в формулу расчета аванса можно добавить показатель Ставка НДФЛ . Конечно, его значение тоже придется вводить вручную, но по крайней мере это позволит автоматически просчитать сумму аванса к начислению в программе, а не на калькуляторе.
Итоговая формула разового аванса могла бы выглядеть так:
Окр(СуммаАванса / (1-СтавкаНДФЛ/100) — СтавкаНДФЛ/(100-СтавкаНДФЛ)*?(СуммаВычетов>СуммаАванса,СуммаАванса,СуммаВычетов),0) + ВремяВДнях*0
Но тогда пришлось бы вводить ставку НДФЛ для всех сотрудников, в том числе для тех, у кого она 13%. Можно «зашить» ставку 13% как ставку по умолчанию, настроив показатель для организации СтавкаНДФЛПоУмолчанию .
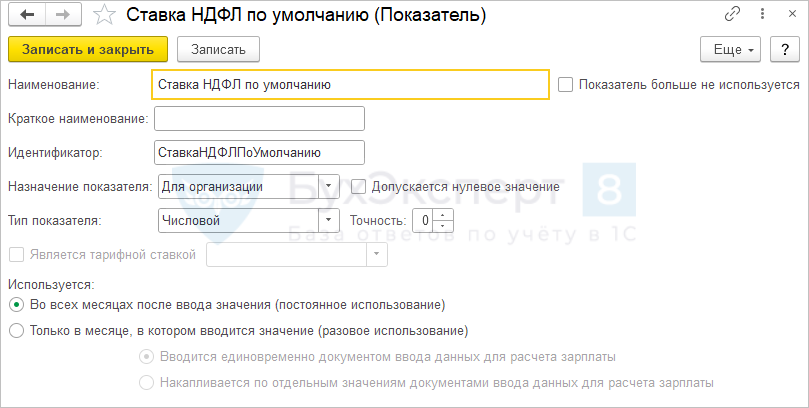
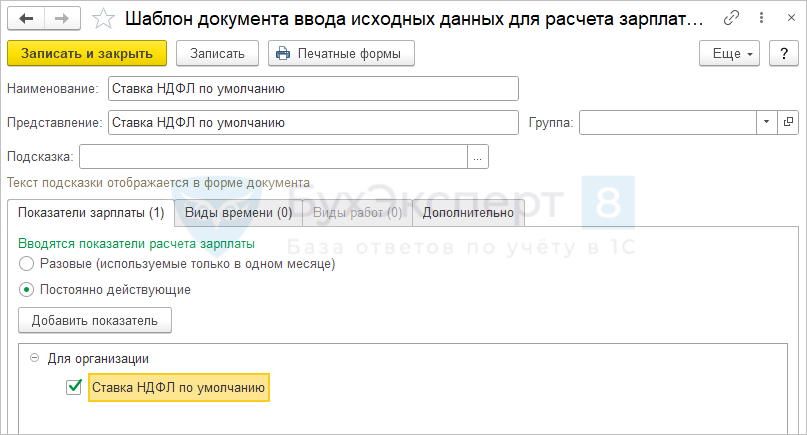

Ставка НДФЛ – это индивидуальный показатель для сотрудника, значение которого будем вводить только если ставка сотрудника отличается от 13%.
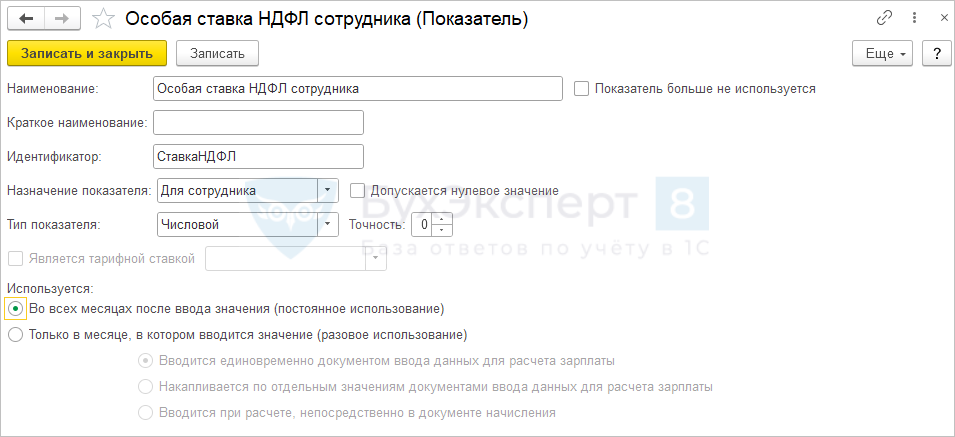
В формуле вместо ставки НДФЛ прописываем условие
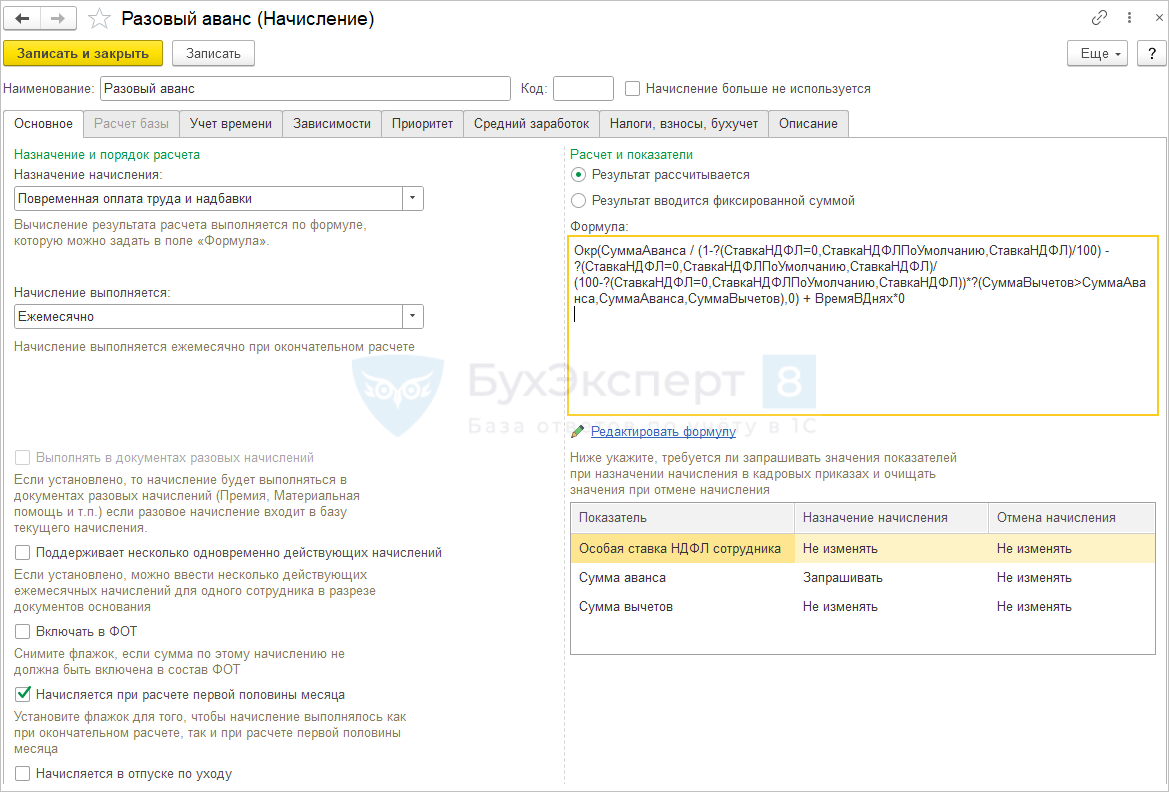
?(СтавкаНДФЛ=0,СтавкаНДФЛПоУмолчанию,СтавкаНДФЛ)
В итоге формула принимает вид:
Окр(СуммаАванса / (1-?(СтавкаНДФЛ=0,СтавкаНДФЛПоУмолчанию,СтавкаНДФЛ)/100) — ?(СтавкаНДФЛ=0,СтавкаНДФЛПоУмолчанию,СтавкаНДФЛ)/(100-?(СтавкаНДФЛ=0,СтавкаНДФЛПоУмолчанию,СтавкаНДФЛ))*?(СуммаВычетов>СуммаАванса,СуммаАванса,СуммаВычетов),0) + ВремяВДнях*0
Пусть доход Ванькова А.М. превысил 5 млн. руб. При расчете НДФЛ сотрудника применяется ставка 15%.
Укажем ставку НДФЛ при начислении разового аванса.
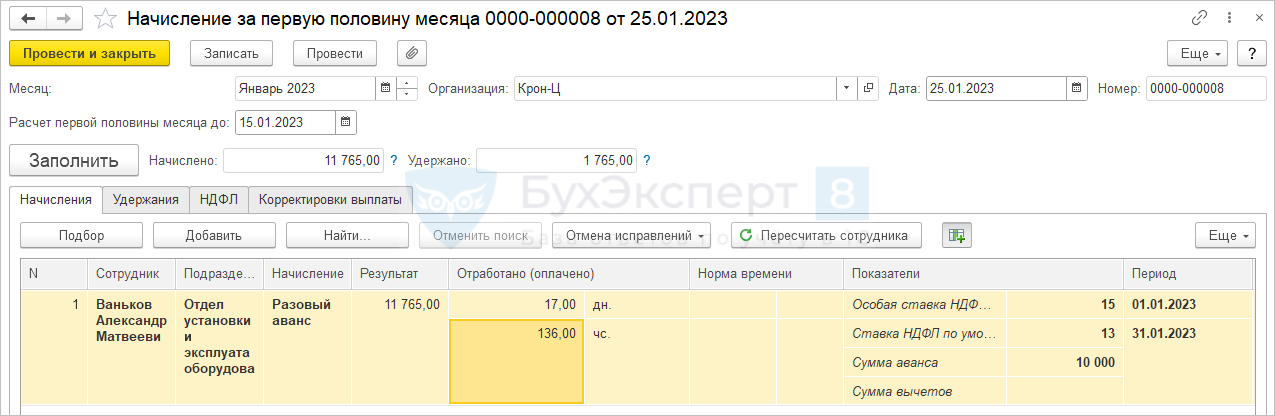
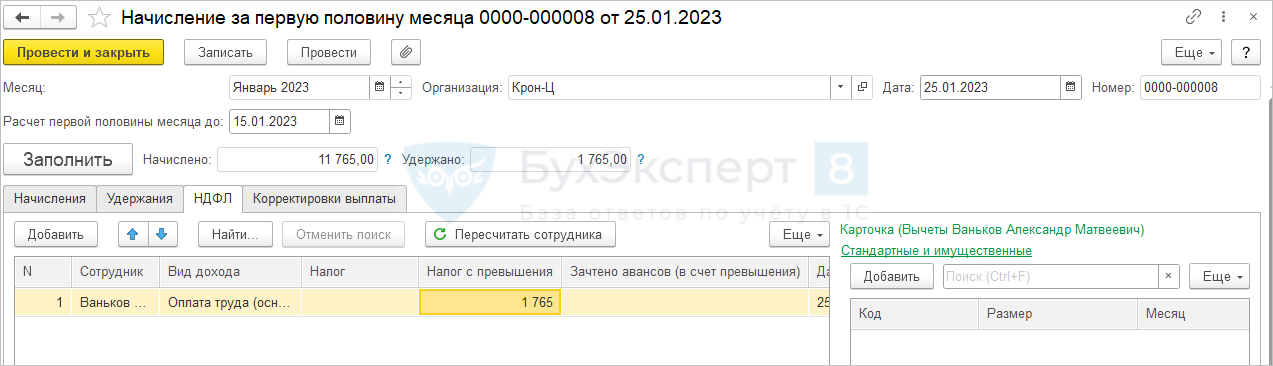
- 10 000 руб. / 0,85 = 11 765 руб.
- 11 765 руб. * 15% = 1 765 руб.
- 11 765 руб. – 1 765 руб. = 10 000 руб.

А можно ли плановый аванс рассчитывать «от обратного»
Вариант для тех, кто хочет платить аванс фиксированной суммой или процентом от тарифа добавляя к сумме начисления сумму НДФЛ. Учтите, что это максимально трудоемкий вариант, так как много всего придется вводить и отслеживать вручную. Да и в силу специфики расчета НДФЛ сумма к выплате может отличаться на +/- рубль от заданной суммы аванса, и с этим ничего не поделать, так как расчет НДФЛ в общем случае ведется нарастающим итогом с начала года.
По сути здесь мы применим методику, когда вместо основного начисления сотрудника расчет аванса будет производиться по другому виду начисления с нужной формулой расчета аванса. Но формулу расчета аванса настроим «от обратного».
Можно предложить такую формулу для аванса суммой:
Окр((СуммаАванса / НормаДнейЗаПервуюПоловинуМесяца * ВремяВДнях) / (1 — СтавкаНДФЛ/100) — СтавкаНДФЛ/(100-СтавкаНДФЛ)*?(СуммаВычетов>(СуммаАванса / НормаДнейЗаПервуюПоловинуМесяца * ВремяВДнях), СуммаАванса / НормаДнейЗаПервуюПоловинуМесяца * ВремяВДнях,СуммаВычетов),0) *?(РасчетнаяБаза=0,1,0)
Или такую для аванса процентом от оклада:
Окр((ПроцентАванса/100*Оклад / НормаДнейЗаПервуюПоловинуМесяца * ВремяВДнях) / (1 — СтавкаНДФЛ/100) — СтавкаНДФЛ/(100-СтавкаНДФЛ)*?(СуммаВычетов>(ПроцентАванса/100*Оклад / НормаДнейЗаПервуюПоловинуМесяца * ВремяВДнях), ПроцентАванса/100*Оклад / НормаДнейЗаПервуюПоловинуМесяца * ВремяВДнях,СуммаВычетов),0) *?(РасчетнаяБаза=0,1,0)
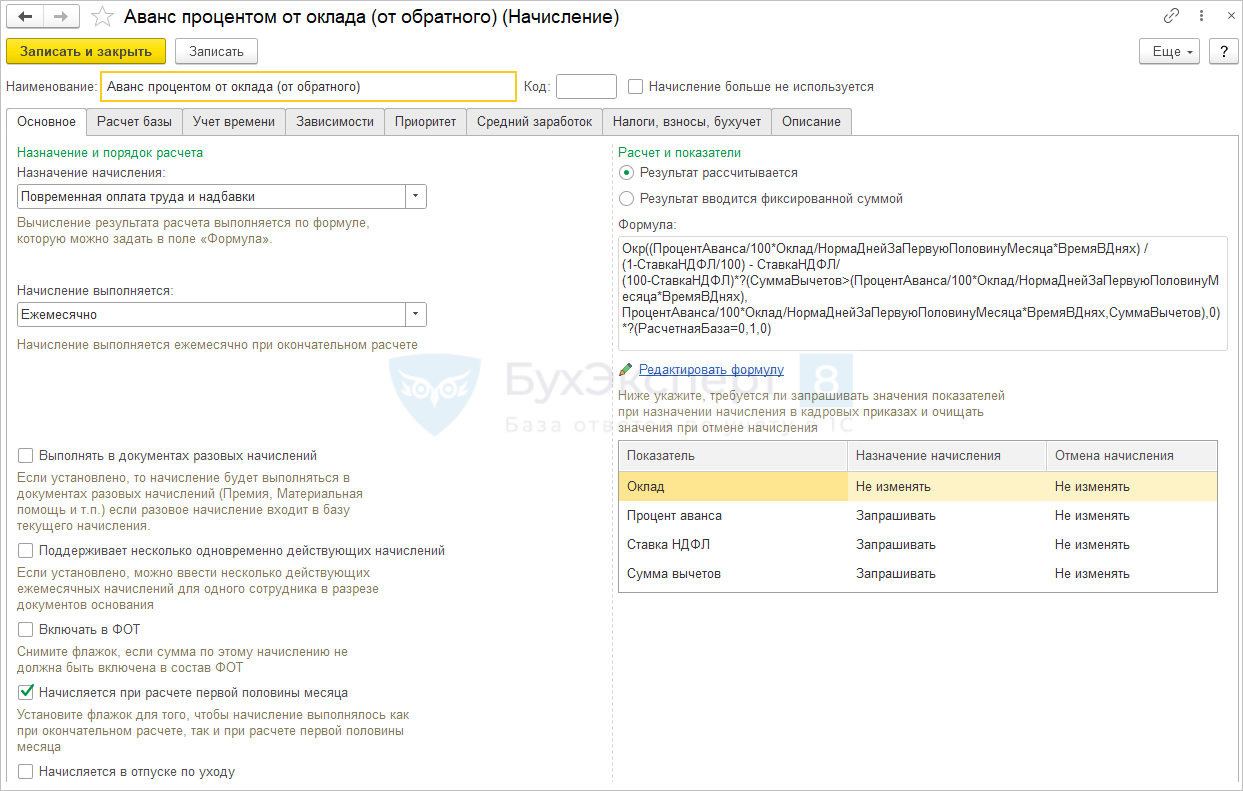
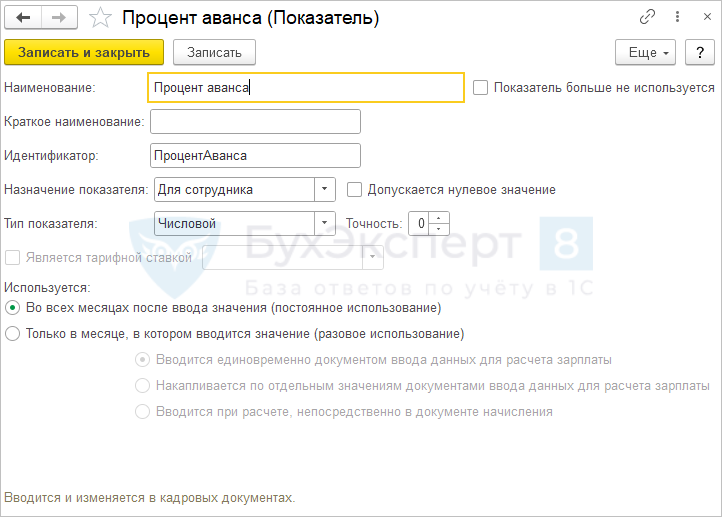
Разберемся с показателями:
- Сумма аванса / Процент аванса – показатель для сотрудника, постоянного использования.
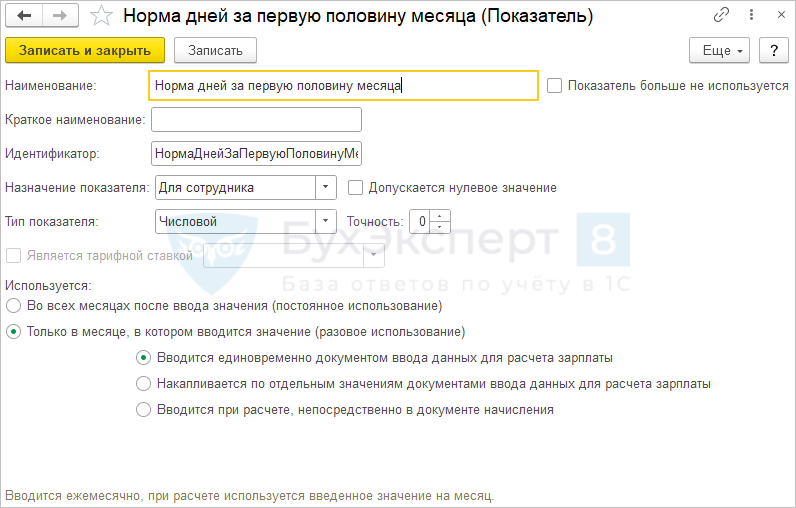
- Норма дней за первую половину месяца – показатель для сотрудника, разовый.
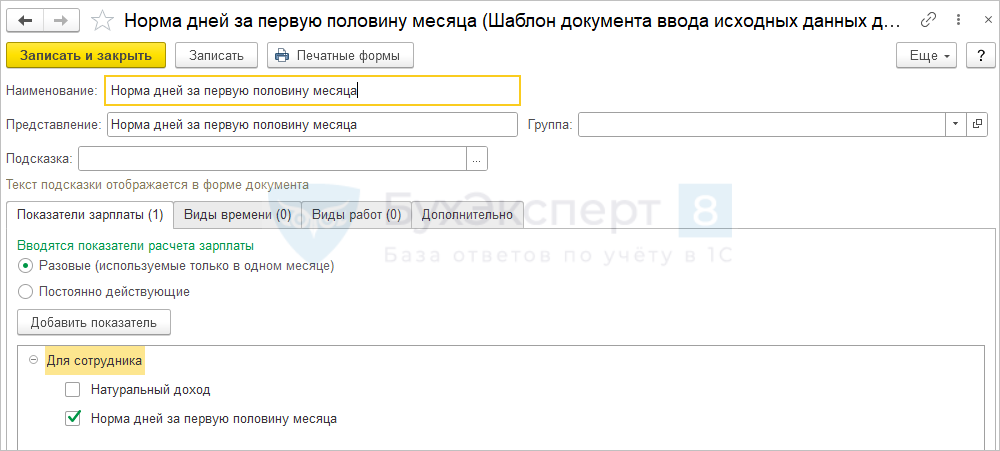
Для ввода значения настраивается шаблон ввода исходных данных:
- Ставка НДФЛ – показатель для сотрудника, постоянный. Здесь нет смысла настраивать ставку НДФЛ по умолчанию, так как ставка НДФЛ будет задаваться один раз при назначении начисления в плановом порядке, а не вводиться каждый раз при расчете аванса, как для разового аванса.
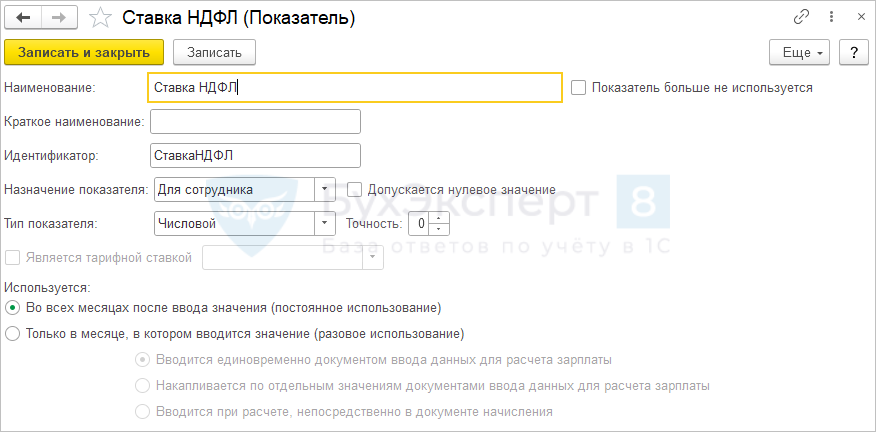
- Сумма вычетов – показатель для сотрудника, плановый.
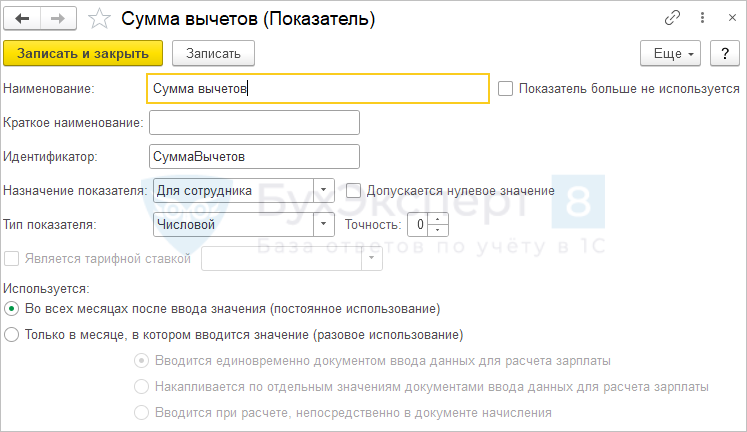
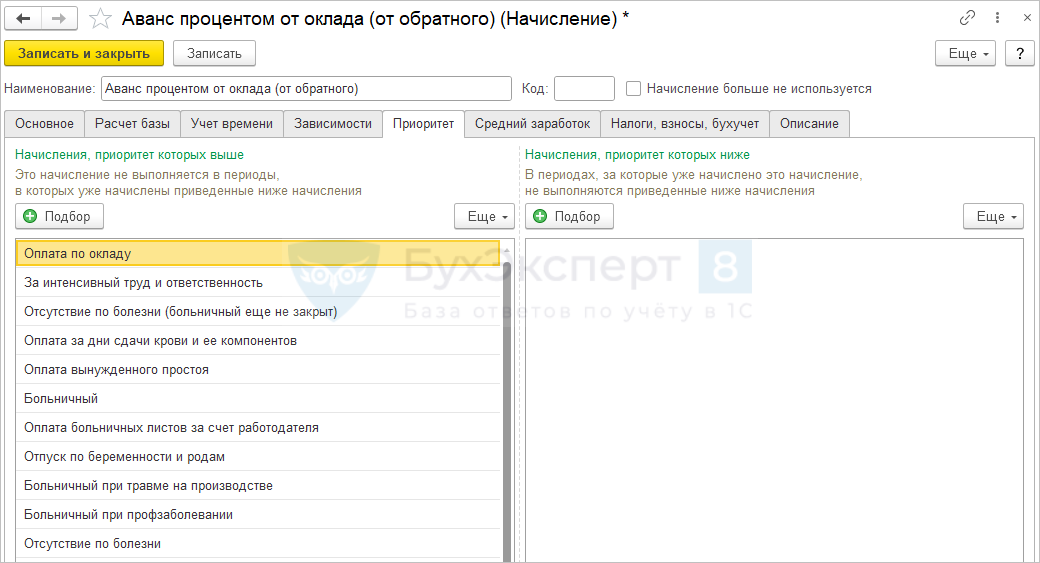
В состав базовых начислений включаем основные начисления сотрудников, вместо которых за первую половину месяца им будет начисляться наш аванс.
И настраиваем вытеснение нашего аванса не только неявками, но и теми начислениями, что включили в расчетную базу. Напомним, это необходимо для того, чтобы аванс не начислялся при расчете зарплаты за месяц.
Назначаем наше чудо-начисление сотрудникам в плановом порядке. Указываем сумму / процент аванса, ставку НДФЛ, сумму вычетов:
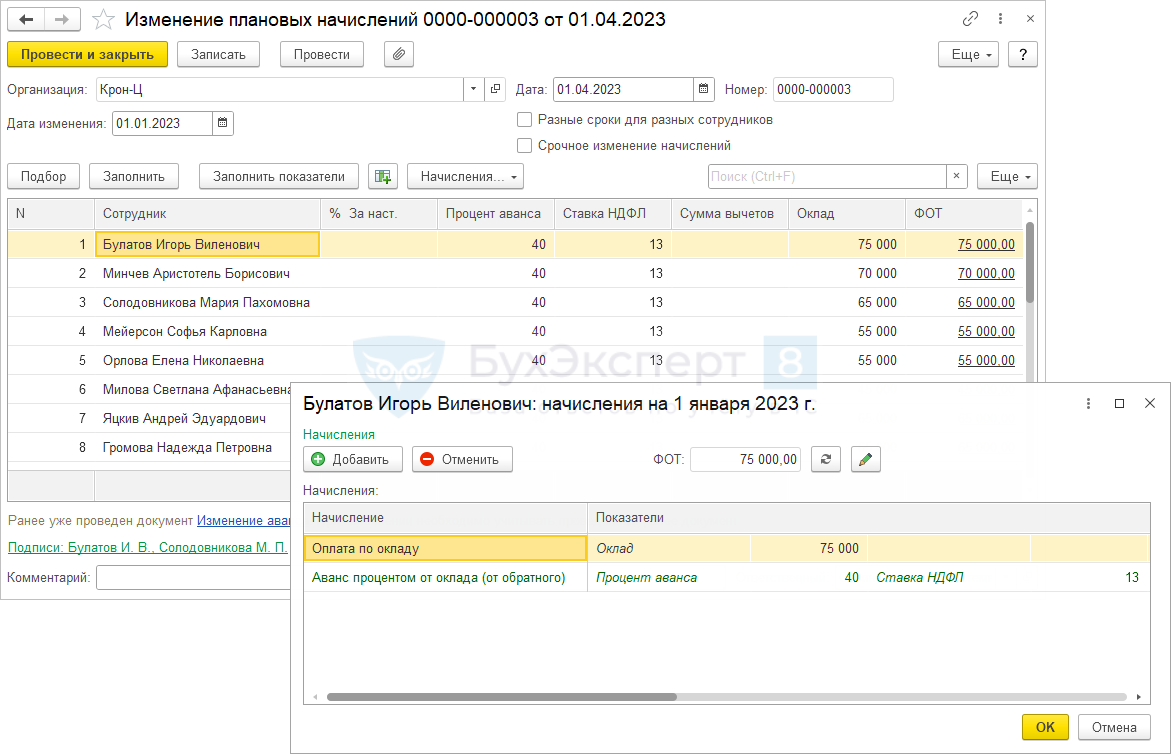
Сумму вычетов и ставку НДФЛ можно будет менять вручную непосредственно в документе Начисление за первую половину месяца либо если их нужно изменить «на долго», то документом Изменение оплаты труда .
Далее каждый месяц перед расчетом аванса нужно будет ввести норму для сотрудников за первую половину месяца.
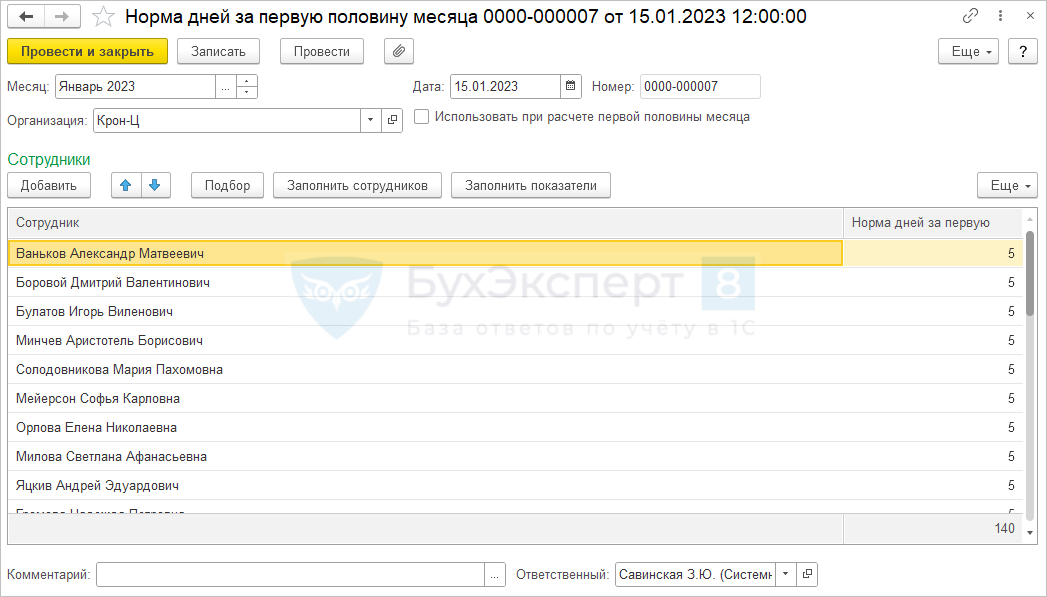
Расчет аванса производится документом Начисление за первую половину месяца :
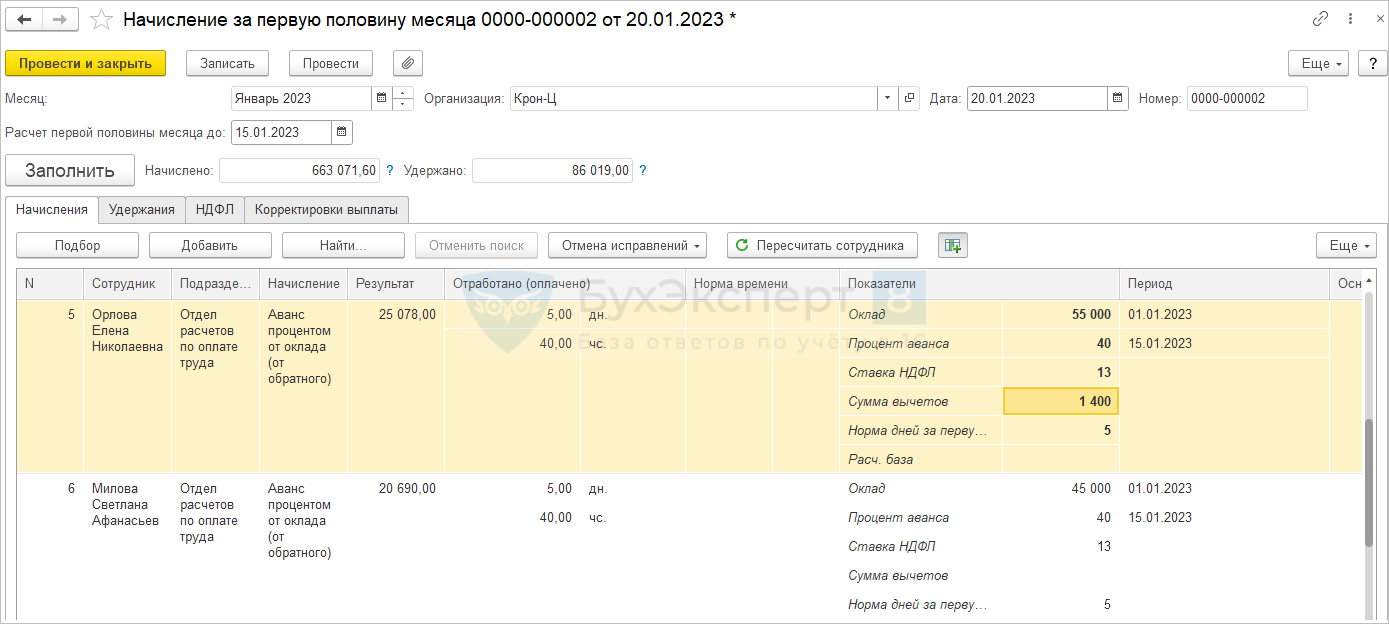
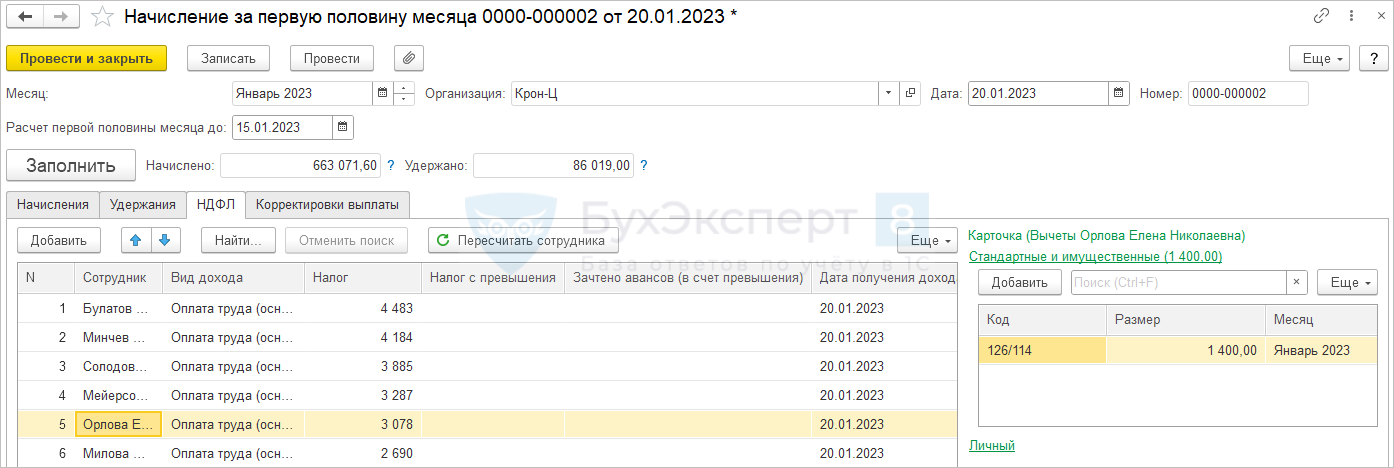
Рассмотрим, как рассчитался аванс для сотрудницы Орловой Е.Н. Оклад сотрудницы составляет 55 000 руб., предоставляется вычет по НДФЛ 1400 руб.
- (55 000 руб. * 40% / 5 дней норма с 1 по 15 января * 5 дней отработано) / 0.87 – 0.13/0.87*1400 руб.= 25 078 руб.
- (25 078 руб. – 1400 руб.) * 13% = 3 078 руб.
- 25 078 руб. – 3 078 руб. = 22 000 руб.
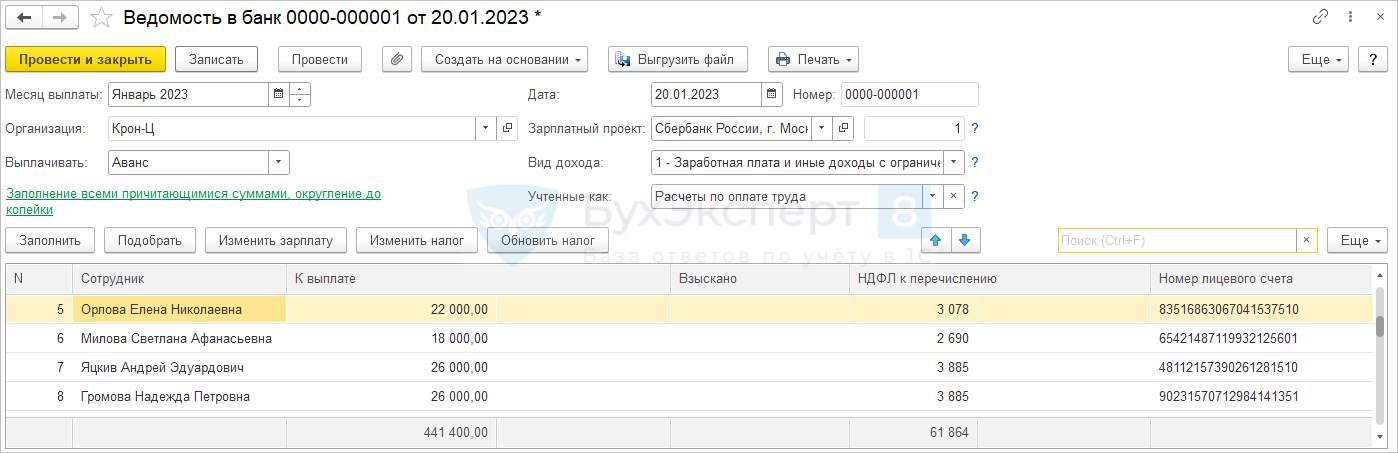
При начислении зарплаты за январь расчет производится по основным начислениям сотрудников.


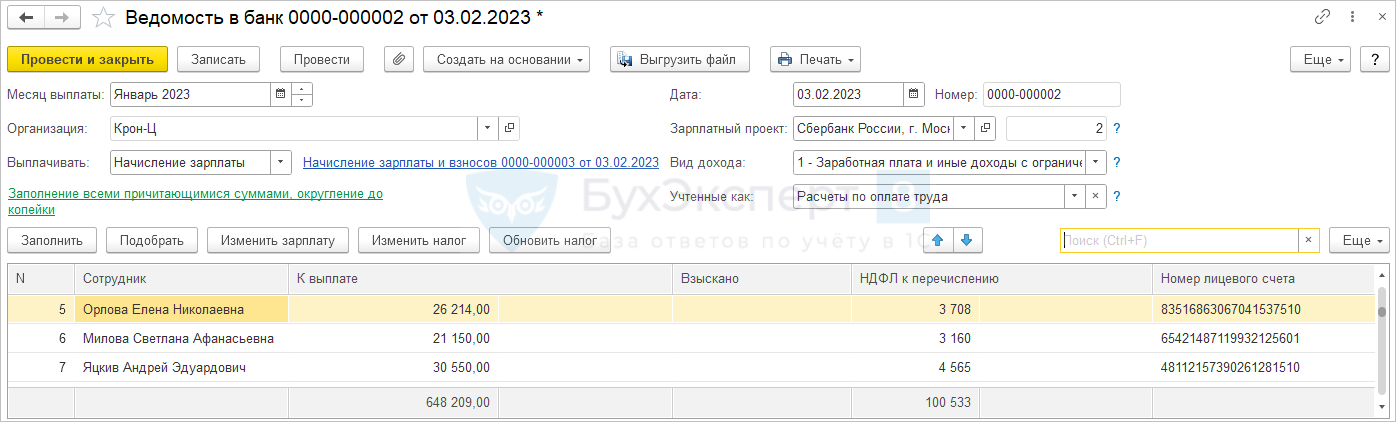
- Оплата по окладу 55 000 руб.
- (55 000 руб. – 2 800 руб. вычет за январь и февраль) * 13% = 6 786 руб.
- 55 000 руб. – 6 786 руб. = 48 214 руб.
- 48 214 руб. – 22 000 руб. = 26 214 руб.
- 6 768 руб. – 3 078 руб. = 3 708 руб.
Надеемся эта статья помогла вам разобраться
с расчетом аванса по заработной плате в 2023 году.
Если у вас остались вопросы по статье,
то их можно задать в комментариях.
Если у вас вопрос по вашей учетной ситуации,
то его задавайте в Личном кабинете.
Подписывайтесь на наши YouTube и Telegram чтобы не пропустить
важные изменения 1С и законодательства

Помогла статья?
Получите еще секретный бонус и полный доступ к справочной системе БухЭксперт8 на 14 дней бесплатно
Похожие публикации
- Статистические формы по численности и заработной плате П-4, П-4 (НЗ)У вас нет доступа на просмотр Чтобы получить доступ: Оформите.
- Законодательство о заработной платеУ вас нет доступа на просмотр Чтобы получить доступ: Оформите.
- Срок сдачи статистической формы 57-Т «Сведения о заработной плате работников по профессиям и должностям» – до конца ноябряНапоминаем, что до 29 ноября 2019 г. необходимо подать в органы государственной статистики.
- Как платить НДФЛ и взносы в 2023 году.
Оцените публикацию
(27 оценок, среднее: 4,81 из 5)
Публикацию можно обсудить в комментариях ниже.
Обратите внимание!
В комментариях наши эксперты не отвечают на вопросы по программам 1С и законодательству.
Задать вопрос нашим специалистам можно в Личном кабинете
Обсуждение (128)
Анастасия Подписчик БухЭксперт8 :
Пробую способ — МОЖНО ЛИ КАК-ТО ВЫПЛАТИТЬ РОВНО 10 000 РУБ. В СЧЕТ ЗАРПЛАТЫ (РАЗОВЫЙ АВАНС). Создала начисление Разовый аванс, но на скриншоте показано, как заполнить основную вкладку, а остальные — нет. Сама не справлюсь, только методом проб и ошибок.. Можно ли показать, как заполняются остальные вкладки?
Или этот вопрос нужно задать в личном кабинете?
Источник: buhexpert8.ru