
Одна из распространенных ошибок начинающих предпринимателей — выбор банка исключительно по стоимости транзакций. “Сейчас я выберу банк с самой маленькой комиссией за перевод, и будет мне счастье”, — думает новоиспеченный владелец интернет-магазина. На самом деле все куда интереснее. Иногда лучше переплатить пару десятых процента, чем мучиться с неудобным личным кабинетом или сутками ждать ответа службы технической поддержки. Итак, на что стоит обратить внимание при выборе банка-партнера:
- комиссия за перевод. Как ни крути, это ключевой критерий выбора. Цифра варьируется в районе нескольких процентов, примерно от 1 до 5. Если торговая наценка большая (100% и больше), лишние десятые доли могут и не ощущаться. А вот при продаже товаров с низкой маржинальностью каждая сотая процента может оказаться критичной;
- время ответа техподдержки. К сожалению, тотальный переход на онлайн-технику имеет обратную сторону медали: оборудование и ПО периодически глючит и зависает. Возникшие проблемы надо оперативно решать. Учитывая то, что интернет-магазины работают в режиме 24/7/365, техподдержка должна функционировать по схожему графику. Ждать окончания выходных для решения проблемы — не самый лучший вариант;
- удобство работы с личным кабинетом банка. Вам придется делать переводы контрагентам, платить налоги и зарплату, производить другие платежи. Поэтому интерфейс и меню в учетной записи должны быть простыми и понятными;
- интеграция с движком вашего интернет-магазина. Стоит выбирать такой банк, эквайринг которого совместим с наибольшим количеством платформ и CMS. Перед тем как подключать интернет-эквайринг, убедитесь, что сервис поддерживает работу с конкретной платформой. Работает и в обратную сторону: если вы только собираетесь открыть интернет-магазин, выбирайте конструктор с максимальным количеством возможных интеграций с банками и платежными системами;
- время зачисления денег на расчетный счет интернет-магазина. Стандартный случай — поступление средств на следующий рабочий день. Если сроки больше, стоит выбрать другой банк;
- поддержка максимального количества типов карт и платежных систем. Visa, Mastercard, “Мир”, Maestro Apple Pay, Android Pay, Samsung Pay — строго обязательно;
- прочие условия банка. Часто маленькая комиссия за интернет-эквайринг используется для привлечения клиентов. На деле вы переплатите в другом месте: за обслуживание расчетного счета, РКО или переводы в другие банки;
- безопасность транзакций. Большинство банков используют защищенное соединение и XML протокол 3D-secure с двойной аутентификацией пользователей;
- возможность международных транзакций, особенно в том случае, когда вы занимаетесь продажей товаров за рубеж;
- время, порядок и сложность подключения системы эквайринга к сайту интернет-магазина. Некоторые сервисы можно прикрутить к сайту в течение 15 минут, в то время как на подключение других придется потратить несколько дней, да еще и приглашать специалиста, сканировать и отправлять полный пакет регистрационных документов ИП или ООО. При прочих равных предпочтение стоит отдавать тем банкам, где все делается проще;
- наличие дополнительных опций: сохранение карт, резервирование денег, массовые платежи, выставление счетов в смс и email.
Банки-эквайеры: ТОП-13 популярных сервисов
Теперь перейдем непосредственно к обзору сервисов, предоставляющих услуги банковского и интернет-эквайринга. В списке вы найдете российские и международные банки и платежные сервисы, предоставляющие эту услугу. Поехали.
Что такое эквайринг?
Эквайринг. Что такое терминал эквайринга и как работает ⁉️ Обзор всех функций
1. “Сбербанк”

Российский монополист до сих пор сохраняет позиции лидера, несмотря на появление огромного числа коммерческих и онлайн-банков. Причины просты: разветвленная сеть офисов и филиалов, отсутствие платы за обслуживание счета и РКО, надежность и репутация. Из минусов — среднего качества техподдержка и отсутствие индивидуального подхода.
Комиссия за эквайринг от “Сбербанка” зависит от оборотов интернет-магазина. Если ежемесячная выручка не превышает миллиона рублей, придется платить 2 процента с каждой транзакции. Как только оборот перевалит за 1 000 000, комиссия будет снижена до 1,8 процента.
Дополнительные услуги:
- сохранение карты;
- холдирование (резервирование денег на счете);
- выставление счета по sms и ссылке.
Подключить эквайринг от “Сбербанка” можно в срок от 1 дня.
2. ЮKassa

ЮKassa — это сервис №1 для приема платежей в интернете, по данным международного исследовательского центра MARC за 2019 год. С ЮKassa работают больше 120 тыс. онлайн-площадок. Она поддерживает около 20 способов приема оплаты — это банковские карты, электронные кошельки, Apple Pay, Google Pay, интернет-банкинги и многое другое.
У ЮKassa есть также специальные решения для бизнеса любого масштаба. Среди них — сервис для самозанятых по приему платежей от клиентов, решение для быстрого расчета между юрлицами, сервис для продажи товаров и услуг в кредит или рассрочку и, например, решение для единого приема платежей и распределения денег между продавцами маркетплейсов.
А еще ЮKassa — это:
- комиссия только за успешные платежи — от 2,8%,
- интеграция в среднем за 2 дня,
- бесплатное подключение.
3. “Тинькофф-банк”

Наверное, самый продвинутый и популярный онлайн-банк, предоставляющий услуги интернет-эквайринга. Причин этому несколько: интеграция с популярными CMS (16 возможных интеграций, среди которых 1C-Bitrix, WordPress, InSales, OpenCart, MODX, NetCat, UMI.CMS, Amiro.CMS и множество других), гибкая система тарифных планов, простота подключения.
Минусы — отсутствие оффлайн-офисов и вялая техподдержка. Комиссия за перевод зависит от типа карты и платежной системы, а также оборотов бизнеса. Цифра колеблется в пределах от 2,3 до 3 процентов и выше. Заявку на подключение интернет-магазина к эквайрингу банк рассмотрит в течение 2 рабочих дней.
4. “Модульбанк”

Еще один популярный онлайн-банк, предоставляющий услугу интернет-эквайринга. Комиссия составляет от 2,2 до 2,4 процентов и зависит от оборота:
- до 1 000 000 рублей — 2,4%;
- 1 000 000 — 5 000 000 — 2,3%;
- свыше 5 000 000 рублей — 2,2%.
Заключить договор эквайринга с “Модульбанком” можно за 1-3 рабочих дня. Деньги поступают на счет на следующий рабочий день, техподдержка функционирует в режиме 24/7.
5. Банк “Точка”

Филиал банка “Открытие” с услугой эквайринга для интернет-магазинов. Комиссия не зависит от оборота и прочих показателей, она составляет 2,8 процента. Список платежных систем и карт ограничен. Принимать оплату можно только с Visa, MasterCard, Мир и JCB.
Подключение займет от 1 до 3 рабочих дней после подачи заявки. Средства, полученные от клиентов, поступают на расчетный счет магазина через 1-2 рабочих дня. Для подключения интернет-эквайринга нужно иметь действующий расчетный счет в “Точке” или “Открытии”. Его можно открыть удаленно, без визита в офис банка.
6. “ДелоБанк”

Если хотите быстрого поступления денег на расчетный счет, “ДелоБанк” — ваш выбор. В отличие от предыдущих вариантов, зачисление денег от покупателей производится каждые 4 часа. Иногда это имеет решающее значение, поэтому присмотритесь внимательнее.
В остальном все более или менее стандартно. Комиссия зависит от оборота и составляет:
- до 150 тысяч в месяц — 2,2%;
- от 150 до 300 тысяч — 2,1%;
- от 300 до 500 тысяч рублей — 2%;
- свыше полумиллиона рублей — 1,9%.
Есть возможность принимать платежи по ссылке, тогда комиссия за перевод будет 2,5% вне зависимости от оборота.
7. “ЛокоБанк”

В плане подключения сайта к системе интернет-эквайринга требования “ЛокоБанка” одни из самых строгих. Помимо общих условий (регистрационные и учредительные документы ИП или ООО, справки об открытии счетов и так далее) понадобится привести сам сайт в соответствие с требованиями банка. На нем нужно разместить сертификат SSL, указать правила оплаты товара картами, правила возврата, а также логотипы Visa и MasterCard.
Комиссия за транзакции не зависит от оборота и составляет 3,5%. Техподдержка работает в круглосуточном режиме, зачисление средств — на следующий рабочий день.
8. Платежная система PayPal

Международная платежная система предоставляет множество решений для бизнеса, в том числе и интернет-эквайринг. Минусов также немало: сложное и долгое (до 2 недель) открытие счета, высокая комиссия на переводы. Она составляет от 3,9% при обороте до 300 тысяч рублей до 2,9 при обороте от полутора миллионов. За микроплатежи придется заплатить 5 процентов с суммы транзакции. С каждого поступления берется комиссия в размере 10 рублей вне зависимости от суммы.
Эквайринг от PayPal предусматривает прием платежей с помощью следующих платежных систем:
- Visa;
- MasterCard (Maestro);
- American Express;
- счет PayPal.
Приятный бонус для предпринимателей — удобное мобильные приложения для Android и iOS.
9. “Райффайзенбанк”

Из нюансов работы с “Райффайзеном” — наличие жестких требований к оформлению сайта и размещаемой на нем информации. Вот только часть списка (ознакомиться с ним подробно можно на сайте банка):
- логотипы платежных систем;
- подробное описание товаров и услуг;
- политика возврата, при этом на сайте должна быть техническая возможность подтверждения согласия с данной политикой;
- контакты, включая e-mail, телефон, а также почтовый адрес;
- адрес ТСП, с указанием страны на странице, где указана итоговая стоимость покупки при оформлении заказа, или на страницах в процессе оформления заказа. Ссылка на отдельную страницу не допускается;
- условия доставки.
Подключить интернет-эквайринг займет до 14 рабочих дней, это связано с международным статусом кредитной организации. Комиссия за перевод составляет 2,7% и не зависит от оборота. Частота переводов на расчетный счет — ежесуточно.
10. “Промсвязьбанк”

Еще один российский банк, специализирующийся на услуге интернет-эквайринга. Плюсы — минимальный пакет документов для подключения. Основные критерии банк проверяет самостоятельно, отсюда и длительные сроки. Для того, чтобы интегрировать интернет-магазин с эквайрингом от “Промсвязьбанка” придется подождать 7-10 рабочих дней.
Комиссия за перевод начинается с 1,89 процента и зависит от оборота. Под каждый случай рассчитывается индивидуальный тариф и размер комиссионных банка. Платежи проходят по защищенному протоколу 3D Secure. Зачисление средств занимает 1 рабочий день.
11. Fondy

Международная платежная система с широкими возможностями для владельцев интернет-магазинов. Предметно специализируется на интернет-эквайринге. Отсюда следует масса преимуществ:
- готовые модули интеграции с несколькими десятками CMS (Ecwid, NetCat, UMI.CMS, Moguta, ZenCart, OnWiz, InSales и другими);
- холдирование, оплата счета по email, sms, ссылке;
- поддержка нескольких сайтов на разных платформах одновременно;
- большое количество банков-партнеров (“Тинькофф”, “Русский Стандарт”, “Промсвязьбанк” и другие);
- география работы — все страны мира;
- возможность сохранять данные банковских карт.
Комиссия за пользование услугой составляет от 2,9 (выручка от 1 до 3 миллионов) до 3,0 (выручка до 1 миллиона) процентов. Время рассмотрения заявки на подключение — от 1 часа до 1 рабочего дня, поступление средств на расчетный счет — в течение суток.
12. Payture

Международная платежная система приема платежей на сайте. Работает в России и странах бывшего СНГ, в Европе, Америке и на ближнем Востоке. Комиссия за перевод зависит от выбранного тарифа и составляет от 0,7 до 3,0% от суммы транзакции. Всего тарифов несколько десятков — на разные размеры оборота.
Payture имеет готовые модули интеграции с популярными CMS, круглосуточную техподдержку и разветвленную сеть банков-партнеров (“Открытие”, “Альфабанк”, “Промсвязьбанк” и другие).
Срок рассмотрения заявки на подключение составляет от 1 до 10 рабочих дней, деньги поступают на счет на следующие сутки, за исключением выходных и праздничных дней. Есть мобильные приложения для Android и iOS.
13. “Уралсиб”

Российский банк, предоставляющий услуги интернет-эквайринга. Сервис можно подключить, даже не имея расчетного счета в самом “Уралсибе”. Правда, комиссия за перевод будет больше.
Комиссия за перевод составляет от 1,7 до 3,0 процентов и зависит от выбранного тарифа, которых в линейке банка более 15. Деньги поступают на расчетный счет интернет-магазина на следующий рабочий день, исключая выходные и праздники.
Срок рассмотрения заявки на подключение к интернет-эквайрингу — 2 рабочих дня. Функционал предусматривает:
- автоплатёж (рекуррентные платежи);
- сохраненные карты;
- холдирование, предавторизация;
- выставление счета по ссылке и email.
Заключение
На самом деле выбирать сервис интернет-эквайринга нужно еще на этапе открытия интернет-магазина. Лучше отдать предпочтение платформе с готовыми модулями интеграции с платежными сервисами. Платформа создания интернет-магазинов InSales предоставляет более 300 готовых решений для подключения к сайту интернет-эквайринга, облачной бухгалтерии и систем товароучета. Выбор за вами!
Источник: www.insales.ru
Что такое эквайринг и как он работает
Слово «эквайринг» произошло от английского acquire, что в переводе означает «получать, приобретать». На территории РФ кредитные организации (эквайреры) осуществляют расчеты с торговыми компаниями по операциям, совершаемым с использованием платежных карт, и (или) выдают наличные денежные средства держателям платежных карт, не являющимся клиентами указанных кредитных организаций (эквайринг) (п. 1.9 Положения Банка России «Об эмиссии платежных карт и об операциях, совершаемых с их использованием» от 24.12.2004 № 266-П).
Таким образом, эквайринг – это комплекс услуг по организации оплаты товаров, работ или услуг посредством банковских карт.
К плюсам эквайринга относят:
• удобство платежей для покупателей, что позволяет продавцам увеличивать клиентскую базу;
• отсутствие риска получения (передачи) поддельных купюр;
• снижение вероятности ошибок при работе с деньгами;
• экономию продавца на инкассации и комиссии на зачисление наличных на банковский счет.
Среди минусов выделяют:
• возможность сбоев в системе;
• наличие временного промежутка между платежом и поступлением средств на счет продавца, обычно он равен 1–3 дням;
• большие расходы на покупку (аренду) оборудования и его техническое обслуживание.
В зависимости от применяемой технологии выделяют:
• торговый эквайринг, когда снятие денежных средств с карты происходит при помощи платежных терминалов (POS-терминалов). Клиент прикладывает к такому терминалу карточку и оплачивает покупку;
• мобильный эквайринг. В этом случае для взаиморасчетов используется мобильный телефон или смартфон, к которому подключаются специальные считыватели банковских карт. Это удобно для небольших организаций, курьеров, лиц, оказывающих услуги на дому;
• интернет-эквайринг, когда оплата производится онлайн на сайте продавца с помощью специального интерфейса. Таким способом можно произвести оплату коммунальных услуг, связи, осуществить расчет в интернет-магазинах.
Для приема платы за товары, работы, услуги банковскими картами необходимо в первую очередь заключить договор эквайринга. Для этого нужно:
• изучить условия и тарифы, предлагаемые банками-эквайрерами. Обратить внимание следует на размер комиссионного вознаграждения, наличие (отсутствие) условия об обороте. Как правило, чем он выше, тем ниже комиссия. Для подключения эквайринга некоторые банки требуют открытия счета, а другие – нет;
• связаться с выбранным банком или подать заявку через его сайт;
• представить документы, необходимые для заключения договора.
Перечень документов банки устанавливают самостоятельно. В него, как правило, входят:
• учредительные документы фирмы;
• выписка из ЕГРЮЛ;
• документ из Росстата с присвоением кодов статистики;
• документ на помещение, где будет установлен терминал (договор аренды, выписка из ЕГРН);
• документы на руководителя (решение (протокол) об избрании, приказ о назначении, паспорт, ИНН).
На основании указанных документов банк принимает решение о возможности заключения договора эквайринга. Если предусматривается заключить договор торгового эквайринга, возможен выезд представителя банка на место предполагаемой установки POS-терминала.
При положительном решении банка необходимо:
• подписать договор эквайринга;
• оказать необходимое банку содействие при установке им POS-терминалов (в случае торгового эквайринга);
• провести необходимые мероприятия для регистрации интернет-магазина в банке, а также осуществить требуемые банку технические настройки интерфейса и интеграцию (для интернет-эквайринга);
• организовать обучение сотрудников.
При проведении расчетов в безналичном порядке, в частности, с использованием банковской карты, продавец обязан использовать кассу и выдать или направить в момент оплаты покупателю кассовый чек (ст. 1.1, пп. 1, 2 ст. 1.2, п. 2 ст. 5 Закона «О применении контрольно-кассовой техники при осуществлении расчетов в Российской Федерации» от 22.05.2003 № 54-ФЗ, письмо Минфина РФ от 21.10.2020 № 03-01-15/91731).
Из этого правила есть исключения, установленные законом № 54-ФЗ. Они обусловлены спецификой осуществляемой деятельности либо особенностями местонахождения компании. Например, не требует использования кассового аппарата осуществление видов деятельности, указанных в п. 2 ст. 2 закона № 54-ФЗ. Среди них можно выделить:
• продажу бумажных периодических изданий в журнальных киосках;
• торговлю на ярмарках, розничных рынках;
• продажу мороженого, кваса и других безалкогольных напитков на розлив и так далее.
Компании, применяющие ККТ, обязаны (п. 2 ст. 5 закона № 54-ФЗ):
• выдавать (направлять) клиентам при осуществлении расчетов в момент оплаты товаров, работ, услуг кассовые чеки или бланки строгой отчетности;
• обеспечивать ввод идентичной информации о сумме расчета в онлайн-кассу и в платежный терминал;
• обеспечивать соответствие информации о сумме расчета в кассе информации о сумме расчета, полученной от платежного терминала.
Неприменение кассового аппарата при расчетах с использованием платежных карт является основанием для привлечения продавца к административной ответственности. Может быть наложен административный штраф (ч. 2 ст. 14.5 КоАП):
• на компанию – от ¾ до одного размера суммы расчета без использования кассы, но не менее 30 тыс. рублей;
• на ее должностных лиц — от ¼ до 1/2 размера суммы расчета без использования кассы, но не менее 10 тыс. рублей.
Бухгалтерский учет
Основанием для составления расчетных и других документов в целях отражения сумм операций, совершаемых с использованием платежных карт, в бухгалтерском учете участников расчетов является реестр операций или электронный журнал. Списание или зачисление денежных средств осуществляется не позднее рабочего дня, следующего за днем поступления в банк-эквайрер реестра операций или электронного журнала (п. 2.9 положения № 266-П).
Учет денежных средств, подлежащих получению от покупателей за проданные товары при расчетах с использованием банковских карт, может осуществляться с использованием счета 57 «Переводы в пути» (инструкция по применению плана счетов бухгалтерского учета финансово-хозяйственной деятельности организаций, утвержденная Приказом Минфина РФ от 31.10.2000 № 94н).
Выручка от продажи товаров является доходом от обычных видов деятельности и признается в сумме, равной продажной цене товаров, на дату их передачи покупателям независимо от даты и порядка оплаты товара (пп. 5, 6, 6.1, 12 Положения по бухгалтерскому учету «Доходы организации» ПБУ 9/99, утвержденного Приказом Минфина РФ от 06.05.1999 № 32н).
Одновременно товары списываются, и их балансовая стоимость признается расходом периода (пп. «а» п. 41, пп. «а» п. 43 ФСБУ 5/2019 «Запасы», утвержденного Приказом Минфина РФ от 15.11.2019 № 180н).
Расходы на оплату услуг банка-эквайрера, осуществляющего расчеты по операциям с использованием платежных карт, включаются в состав прочих расходов (п. 11 ПБУ 10/99). Они признаются в размере, определяемом исходя из условия договора, по мере оказания услуг банком (пп. 6, 6.1, 14.1, 16, 18 ПБУ 10/99).
НДС
Реализация товаров на территории РФ признается объектом налогообложения по НДС (пп. 1 п. 1 ст. 146 НК РФ). Налоговая база определяется на дату отгрузки (передачи) товаров покупателю как договорная стоимость реализованных товаров без учета НДС (п. 1 ст.
154, пп. 1 п. 1 ст. 167 НК РФ). Налогообложение производится по ставке 20 процентов (п. 3 ст.
164 НК РФ).
Услуги банка-эквайрера по проведению расчетов не подлежат обложению НДС (пп. 3 п. 3 ст. 149 НК РФ). Следовательно, стоимость услуг банка не содержит «входного» НДС.
Налог на прибыль
Выручка от реализации товаров, определяемая исходя из продажных цен товаров (без учета НДС), в целях налогообложения прибыли признается доходом от реализации (пп. 1, 2 ст. 249, пп. 1, абз. 5 п. 1 ст. 248 НК РФ).
Выручка определяется на дату передачи товаров покупателям (п. 3 ст. 271 НК РФ).
При реализации покупных товаров организация вправе уменьшить доходы от реализации на стоимость приобретения данных товаров, сформированную с учетом положений ст. 320 НК РФ (пп. 3 п. 1, п. 1 ст. 268 НК РФ).
Вознаграждение банка-эквайрера организация может учесть как в составе прочих расходов, связанных с производством и (или) реализацией, на основании пп. 25 п. 1 ст. 264 НК РФ, так и в составе внереализационных расходов на основании пп. 15 п. 1 ст. 265 НК РФ.
Компания вправе самостоятельно определить, к какой именно группе (к прочим или внереализационным расходам) она отнесет расходы на оплату услуг банка (п. 4 ст. 252 НК РФ).
Данные расходы признаются на дату подписания сторонами акта приемки-сдачи оказанных услуг (пп. 3 п. 7 ст. 272 НК РФ).
Налог, уплачиваемый при применении УСН
Выручка от реализации товара признается в составе доходов от реализации (п. 1 ст. 346.15, пп. 1 п. 1 ст. 248 НК РФ). При этом выручка определяется исходя из всех поступлений, связанных с расчетами за реализованный товар, выраженных в денежной и (или) натуральной формах (п. 2 ст.
249 НК РФ). Поскольку банк-эквайрер удерживает комиссию из денежных средств, подлежащих зачислению на расчетный счет организации, то есть погашает ее обязательство по оплате банковских услуг, то организация признает выручку от реализации товара в размере договорной стоимости товара, не уменьшая выручку на сумму удержанного банком вознаграждения (письмо Минфина РФ от 19.09.2016 № 03-11-11/54526). Разъяснения Минфина даны в отношении объекта налогообложения «Доходы», однако думается, что они применимы и для объекта налогообложения «Доходы, уменьшенные на величину расходов».
При применении УСН датой получения доходов признается день поступления денежных средств на счета в банках и (или) в кассу, получения иного имущества, имущественных прав, а также погашения задолженности (оплаты) налогоплательщику иным способом (кассовый метод) (п. 1 ст. 346.17 НК РФ). Минфин РФ разъяснил, что при расчетах с покупателями с использованием банковских карт доход признается в момент поступления денежных средств на расчетный счет организации (письмо от 10.02.2020 № 03-11-11/8398).
Расходы на оплату стоимости проданных товаров, приобретенных для реализации, а также сумма «входного» НДС (если он предъявлялся поставщиками) признаются в целях налогообложения по мере фактической реализации товаров при условии их оплаты поставщикам (пп. 8, 23 п. 1 ст. 346.16, пп. 2 п. 2 ст. 346.17 НК РФ).
При этом факт оплаты реализованных товаров покупателями значения не имеет.
Сумма комиссии банка-эквайрера признается расходом на оплату услуг банка или учитывается в составе расходов, связанных с реализацией товаров (пп. 9, 23 п. 1 ст. 346.16 НК РФ).
В бухгалтерском учете используют следующие записи:
Операция
Кредит
Источник: www.v2b.ru
Приём! Приём оплаты на сайте и через терминал: подключаем торговый и интернет-эквайринг
Чтобы принимать оплату по карте или с помощью Apple Pay, нужно подключить эквайринг. Он бывает двух видов: торговый и через интернет.
Торговый эквайринг — это приём оплат с помощью платёжного терминала. Интернет-эквайринг — приём оплат через сайт.
Переходите к нужному разделу:
- Торговый эквайринг
- Интернет-эквайринг
Если нет времени читать материал целиком, читайте последний блок «Об эквайринге за 30 секунд » — там самое главное.
Важные новости для бизнеса — в нашем Телеграме.
Подпишитесь, чтобы узнавать о мерах поддержки и получать новые решения для вашего дела!
Торговый эквайринг
Как работает. Торговый эквайринг позволяет принимать оплату по банковским картам и с помощью бесконтактных технологий оплаты, например Apple Pay и Google Pay. Торговый эквайринг используют в торговых точках, при выносной торговле и курьерской доставке.
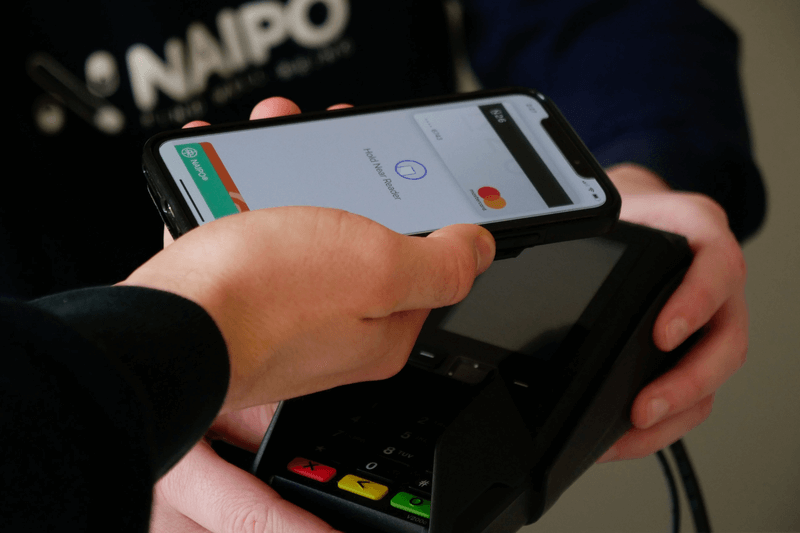
Так процесс оплаты выглядит для покупателя: он прикладывает карту или смартфон к специальному терминалу, со счёта списываются деньги за покупку и уходят продавцу
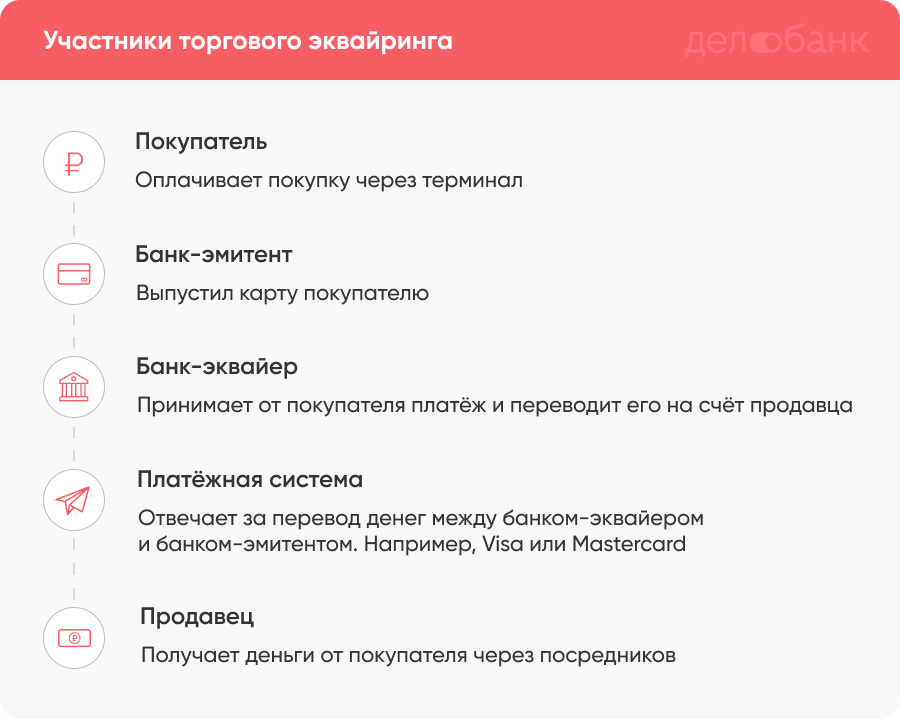
Для продавца процесс сложнее. Все расчёты происходят через посредников: банк-эквайер, банк-эмитент и платёжную систему.
Плюсы и минусы платёжных терминалов для торгового эквайринга
— Высокая скорость соединения
Неудобно переносить с места на место
Портативный, можно переносить по торговому залу
— Иногда теряет подключение
— Надо следить за зарядом аккумулятора
— Работает там, где нет интернета
— Портативный, подойдёт для курьера
— Необходим устойчивый сигнал мобильной связи
— Надо следить за зарядом аккумулятора
Как подключить. Можно подключить торговый эквайринг через банк, в котором у вас открыт счёт, или через любой другой банк.
Перед подключением банк проверит бизнес на соблюдение федерального закона 115-ФЗ. Банк удостоверится, что предприниматель занимается реальной деятельностью, работает с надёжными контрагентами и не связан с отмыванием доходов. Если банк обнаружит, что предприниматель нарушает 115 ФЗ, откажет в подключении эквайринга.
Подключение эквайринга занимает до десяти дней.
Сколько стоит. В большинстве банков подключение и доставка терминала по России бесплатные. Это следствие высокой конкуренции за клиентов, грех этим не воспользоваться.
Размер комиссии, которую надо платить банку за проведение платежей, как правило, составляет 1,6−2,3% от оборота. Если будете выбирать банк по размеру комиссии, посмотрите Делобанк — у них одни из самых низких комиссий на рынке. Подробнее про комиссию за торговый эквайринг в Делобанке (переход на сайт банка).
Интернет-эквайринг
Как работает. Интернет-эквайринг позволяет принимать оплату на сайте по банковским картам, с помощью электронных кошельков вроде WebMoney и бесконтактных технологий оплаты, например Apple Pay.
Терминал для интернет-эквайринга не нужен: всё происходит электронно.
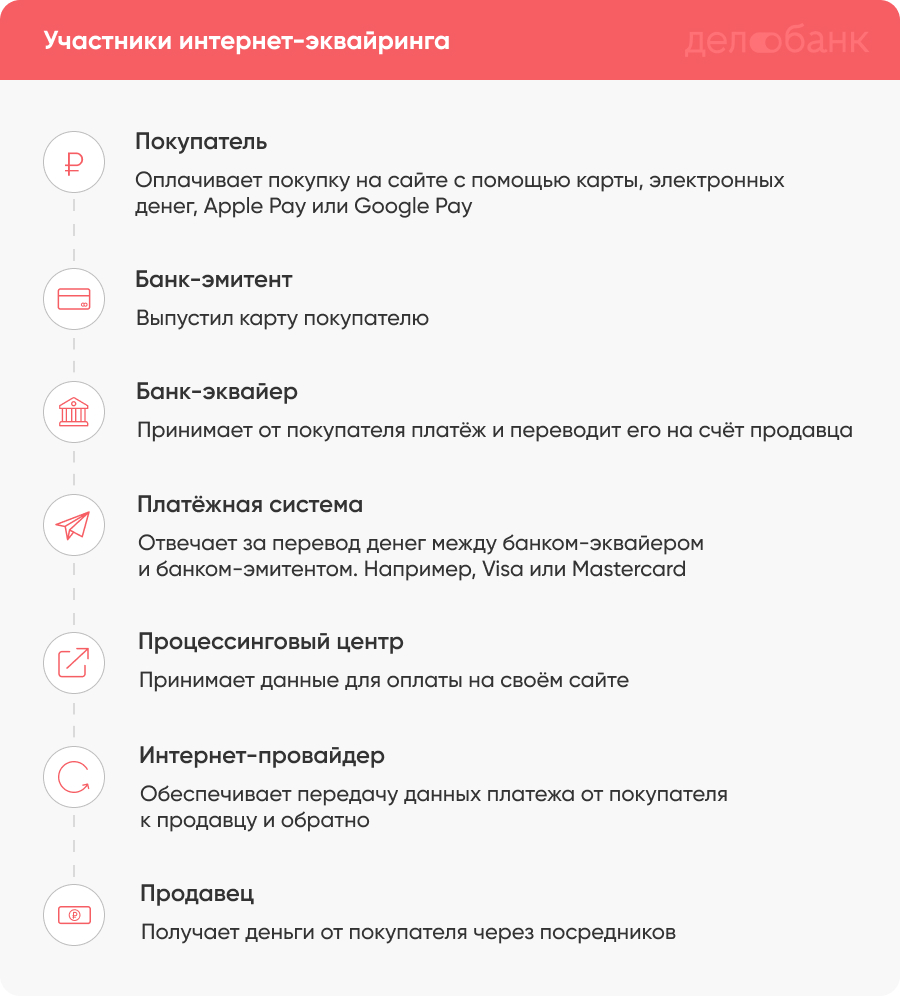
Покупатель кладёт товар в корзину, оформляет заказ и переходит на страницу оплаты, где вводит данные своей банковской карты и код подтверждения, после чего с его карты списываются деньги и идут продавцу
Помимо банка-эквайера, банка-эмитента и платёжной системы в процессе участвуют ещё процессинговый центр и интернет-провайдер.
Плюсы и минусы способов подключения интернет-эквайринга
Платёжный виджет
— Самый простой и популярный способ
— Несколько вариантов виджета разного цвета и дизайна на выбор
— Можно быстро протестировать
— Требуется помощь разработчика, чтобы поставить виджет на сайт
— Готовое решение для популярных платформ: 1C-Битрикс, OpenCart, JoomShoping, MogutaCMS, Prestashop, WooCommerce
— Можно подключить без знания программирования: есть подробные инструкции
— Подходит не для всех сайтов
Интеграция по API
— Максимальная автоматизация процесса оплаты: интеграция с бухгалтерской программой и CRM-системой
— Нужна помощь разработчиков
Как подключить. Подключить интернет-эквайринг можно двумя способами: через банк и через платёжного агрегатора. Платёжный агрегатор — это сервис для перевода денег от покупателя продавцу. У такого сервиса есть есть лицензия на проведение банковских операций и он зачастую предлагает больше способов оплаты, чем банк, например оплату со счёта мобильного телефона, через PayPal и WebMoney. К крупнейшим агрегаторам на российском рынке относятся ЮKassa, Robokassa, Wallet One.
Подключение занимает от получаса и зависит от того, как быстро вы подготовите сайт к приёму платежей.
Сколько стоит. Подключение интернет-эквайринга обычно бесплатное. Размер комиссии за проведение платежей зависит от оборота и сферы деятельности и в большинстве случаев составляет 1-3%. Подробнее про комиссию за использование интернет-эквайринга в Делобанке читайте на странице подключения услуги.
Почитайте наши другие материалы про интернет-эквайринг — они помогут разобраться в тонкостях.
Альтернатива эквайрингу — оплата по QR-кодам
Не так давно появился ещё один способ принимать оплату от клиентов — куайринг. Покупатель считывает смартфоном QR-код, который установлен на кассе или напечатан на этикетке товара, переходит на страницу оплаты и оплачивает покупку со смартфона. Подробнее о том, как работает куайринг, чем он отличается от интернет-эквайринга и как его подключить в Делобанке, читайте в материале «Куайринг — проще и дешевле эквайринга» .
Об эквайринге за 30 секунд
- Торговый эквайринг позволяет принимать оплату по банковским картам в торговой точке, при выносной торговле, курьерской доставке.
- Торговый эквайринг позволяет предпринимателю принимать оплату смартфонами, часами и другими носимыми устройствами, к которым привязана карта покупателя.
- Торговый эквайринг работает с помощью платёжного терминала. Терминалы различаются по типу связи и работают по интернет-кабелю, Wi-Fi или через сим-карту.
- Комиссия за использование торгового эквайринга обычно составляет 1,6−2,3% от оборота. Это зависит от банка и тарифного плана.
- Интернет-эквайринг позволяет принимать оплату на сайте или в интернет-магазине по банковским картам, с помощью электронных кошельков и бесконтактных технологий оплаты вроде Apple Pay.
- Платёжный терминал для интернет-эквайринга не нужен — платежи обрабатываются электронно.
- Подключить интернет-эквайринг можно через банк или платёжного агрегатора.
- Чтобы принимать платежи на сайте, нужно настроить платёжный виджет, CMS-модуль или интегрировать на сайт технологию оплаты по API (интеграцию можно сделать самостоятельно, проконсультировавшись в службе поддержки выбранного банка или агрегатора, или заказать у стороннего разработчика).
Источник: delo.ru