
Капитальные вложения (Capital Expenditure, CAPEX) — расходы компании на приобретение или создание долгосрочных активов, которые будут использоваться в течение нескольких лет.
Типичные примеры капитальных вложений:
- покупка земельных участков;
- приобретение или строительство объектов недвижимости;
- приобретение оборудования или транспорта;
- покупка лицензий и оплата долгосрочных прав на ведение какой-либо деятельности.
Некоторые виды затрат, такие как расходы на капитальный ремонт или управленческие расходы, связанные с ведением строительства, могут быть в разных ситуациях отнесены либо к капитальным вложениям, либо к операционным затратам компании.
Термин CAPEX часто используется в управленческих методиках в сочетании с термином OPEX (операционные затраты).
Отражение в отчетности
В финансовой отчетности компании капвложения не отражаются в отчете о прибылях и убытках в тот момент, когда они были оплачены. Вместо этого сумма капитальных вложений ставится на баланс компании и постепенно списывается через амортизацию.
Жив ли бизнес? Как управлять делами эффективно? OPEX, CAPEX, EBITDA- простыми словами.
Обоснованием для этого является то, что, например, при покупке станка потраченные деньги используются для того, чтобы обеспечить производство в течение многих лет. По мере того, как станок изнашивается, его использование надо учесть, и эти расходы отражаются в отчете о прибылях и убытках. Это соответствует общей логике отчета о прибылях и убытках, который отражает результаты по принципу начисления, а не по принципу оплаты.
В результате краткая схема учета капвложений в отчетности компании выглядит следующим образом:

В том периоде, когда сделаны капитальные вложения, они отражаются в отчете о движении денежных средств. Далее уплаченный НДС учитывают отдельно, а основную сумму инвестиций отражают в балансе в основных средствах и постепенно уменьшают с амортизацией.
Амортизация
Амортизация —начисленный износ актива, который отражают как расходы в отчете о прибылях и убытках. Надо обратить внимание, что амортизация отличается от большинства других статей затрат тем, что напрямую не связана с денежными выплатами, а постепенно отражает в отчетности выплату, сделанную в прошлом.
Чем выше амортизация, тем меньше будет прибыль , показываемая компанией в отчетности. С другой стороны, чем выше амортизация, тем меньше налог на прибыль. Поскольку компания имеет некоторую свободу в том, как установить срок амортизации, она находится перед выбором: инвесторы хотели бы видеть высокую прибыль, но в то же время компания хотела бы сэкономить на налоге на прибыль. Одно из решений, которое использует компания — применение разных правил амортизации для налоговых целей и для построения финансовой отчетности.
Существует несколько основных подходов к начислению амортизации:
- Линейная амортизация. Наиболее популярный подход. В этом случае определяется число лет N, в течение которого актив будет использоваться, и каждый год на амортизацию списывается 1/N от его стоимости. Это основной способ, не менее 95% всех активов амортизируются именно так.
- Метод уменьшаемого остатка. Каждый год на амортизацию списывается какой-то процент от остаточной стоимости. В результате в первые годы амортизация выше, а потом постепенно снижается. После того, как стоимость актива достигает некоторого уровня от начальной стоимости (например, 20%), он полностью списывается.
- Метод суммы чисел. Доля стоимости, которую списывают на амортизацию, определяется делением числа лет, оставшихся до окончания срока службы актива, на сумму всех чисел лет полезного использования. Например, актив прослужит 5 лет. Сумма чисел равна 1+2+3+4+5=15. В первый год на амортизацию спишут 5/15 от стоимости, во второй год — 4/15 и так далее.
- Пропорционально объему продукции. Например, если известно, что пресс-форма рассчитана на выпуск 100 000 единиц продукции, ее амортизацию можно начислять пропорционально тому, сколько единиц выпущено в отчетном периоде.
Пример моделирования капвложений
Поскольку капвложения — очень крупная статья затрат в инвестиционных проектах и деятельности компании, их учет и планирование часто выполняют намного детальнее, чем для операционных затрат. Иногда надо учесть импортные пошлины, правила постановки на баланс, разницу между бухгалтерской и налоговой амортизацией и другие тонкости.
Что такое операционные затраты предприятия (OPEX)? Разбираемся за 8 минут
Так выглядит полный учет капвложений в программе Альт-Инвест:

В простых моделях, создаваемых вручную, такой детальный расчет не создают, но даже в них, как минимум, требуется подготовить данные по амортизации, балансовой стоимости и налогах.
Проценты по кредиту, связанному с капвложениями
Если для строительства здания компания берет кредит, то проценты по этому кредиту, начисленные за время строительства, рассматривают как часть затрат на строительство. Это значит, что такие проценты не отображаются в отчете о прибылях и убытках обычным образом, а присоединяются к стоимости здания и будут потом постепенно списываться через амортизацию.
Такие статьи мы публикуем регулярно. Чтобы получать информацию о новых материалах, а также быть в курсе учебных программ, вы можете подписаться на новостную рассылку.
Если вам необходимо отработать определенные навыки в области инвестиционного или финансового анализа и планирования, посмотрите программы наших семинаров.
Источник: www.alt-invest.ru
Текущие и капитальные расходы: в чем разница?
Когда вы работаете над развитием SaaS-проекта, вам ежедневно приходится иметь дело с большим количеством терминов из сферы финансов, и тот факт, что два понятия с похожими значениями — например, отложенный доход и доход текущего периода — можно иногда перепутать, никого не удивляет.
Совершить ошибку легко, но это не оправдание: надо понимать, что каждая из них может привести к крайне неприятным последствиям для вашего бизнеса.
Текущие и капитальные расходы — это еще один пример, который может вызвать путаницу. Понимание того, как каждый из этих видов затрат должен отслеживаться, позволит вам значительно сэкономить средства и станет неотъемлемой частью вашей учетной стратегии.
Что такое текущие расходы?
Вот какое определение текущим расходам вы можете найти в МСФО (Международные стандарты финансовой отчётности):
Текущие расходы (Revenue expenditures, REVEX) — расходы текущего отчетного периода.
Этот вид расходов имеет место быть, когда компания приобретает товары или услуги, необходимые для получения прибыли в краткосрочной перспективе. Эти расходы будут учтены в том отчетном периоде, в котором была совершена покупка. Если вы купили что-то, чтобы получить прибыль в июне, значит стоимость этой покупки нужно включить в статью расходов за июнь.
Например, если компания А тратит 10 000 рублей в месяц на обновление важного для работы ее сотрудников программного обеспечения, то эта сумма должна фигурировать во всех ежемесячных отчетах. Если компания Б должна потратить 50 000 рублей на замену компонентов своей производственной линии в октябре, то они должны быть отмечены в статье расходов отчета за этот месяц.
Все то, что покупает ваша компания и что при этом не является ее основным производственным механизмом, можно отнести к текущим расходам. От новых канцелярских принадлежностей до обслуживания здания — расходы на покупку всех этих товаров и услуг отражаются в ежемесячном финансовом отчете компании по отношению к доходам за этот период расходов (неделя / месяц / квартал):
1. Текущие операционные расходы
Любые траты, которые регулярно совершаются в течение заданного промежутка времени, являются текущими расходами. Например, арендные платежи или расходы на техническое обслуживание здания, принадлежащего вашей компании, также можно назвать текущими.
Некоторые производственные затраты, такие как общая цена товара или абонентские платежи за пользование нужным для компании программным обеспечением, также квалифицируются как операционные расходы (OPEX) и могут быть учтены в качестве текущих расходов.
2. Небольшие суммы, расходуемые сразу
Текущие расходы, как правило, невелики. В некоторых случаях бухгалтерия может принять решение о введении внутреннего порогового предела для этого типа расходов — все, что выше определенной цены, будет рассматриваться как капитальные затраты и будет учитываться в данном статусе.
Капитальные расходы
Вот какое определение капитальным расходам вы можете найти в МСФО:
Капитальные расходы (Capital expenditures, CAPEX) — затраты на приобретение или расширение долгосрочных активов (основных средств).
Недостаточно сказать, что капитальные затраты — это все то, что не относится к текущим. Отличаются капитальные затраты от последних своим размером и промежутком времени, в течение которого должна пройти оплата. Кроме того, капитальные затраты на ваших показателях отчетности будут отображаться несколько иначе.
Период потребления
Оплата счетов, связанных с текущими расходами, происходит в текущем периоде или вскоре после него, а использование купленных товаров или услуг — в течение очень короткого промежутка времени. Затем эти траты уже никак не будут влиять на статью ваших расходов, если, конечно, они не повторятся, и в этом случае каждый повторный случай будет обрабатываться отдельно.
Капитальные затраты — любые затраты, произведенные вашей компанией на приобретение основных средств производства, например, какого-то оборудования, которое будет использоваться в течение продолжительного периода времени, или собственности. Предполагается, что использование этого оборудования или помещения будет происходить в течение срока их годности, а расходование средств на них будет производиться через амортизационные отчисления. Например, совершенно новый исследовательский центр компании «Б» будет верно отнести к капитальным затратам. С другой стороны, затраты на эксплуатацию оборудования в нем были бы текущими расходами.
В зависимости от типа и цены рассматриваемого оборудования, стоимость покупки этих машин можно будет отнести либо к текущим расходом, либо к капитальным затратам. Те из них, которые стоят довольно дорого и которые предполагается использовать в течение длительного периода времени, правильно будет отнести к капитальным затратам; все остальное можно будет считать текущими.
Общая стоимость
Текущие расходы, как правило, отличаются меньшим чеком: это небольшие деньги, трата которых происходит сразу. Капитальные затраты связаны с большими суммами, которые слишком велики, чтобы быть израсходованными за короткий период. Можно сказать, что компании не тратят деньги, а вкладывают, инвестируют их в свой дальнейший рост.
Примеры текущих и капитальных трат
Ниже — конкретные примеры текущих расходов:
- текущие расходы на ремонт/обновление оборудования;
- недорогая подписка на программное обеспечение;
- стоимость проданных товаров;
- аренда площади;
- зарплаты сотрудников, которые «сидят на окладе»,
- оплата страховки;
- расходы на рекламу.
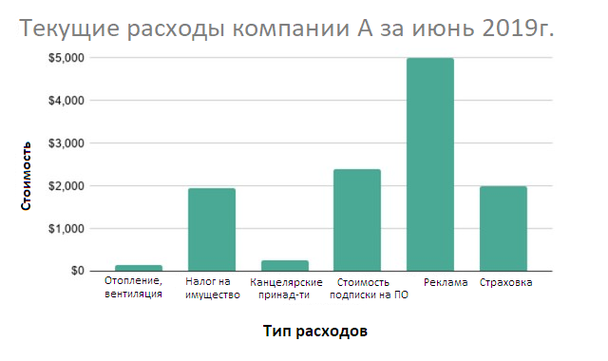
Вероятнее всего, пороговым значением для текущих расходов компании A за июнь 2019 г является сумма в $5,000: все, что дороже, отнесено к капитальным затратам. Как вы можете увидеть, в перечень трат включены расходы на рекламу и страхование: суммы округлены, поэтому можно предположить, что эти строчки расходов повторяются из месяц в месяц. Кроме того, в списке имеются и траты на необходимые для работы любой компании товары и услуги: налоги, канцелярские принадлежности и расходы на систему вентиляции и кондиционирования здания
Поскольку все нижеперечисленное либо создает актив для компании, либо уменьшает размер ее обязательств перед другими компаниями, все это является примером капитальных затрат:
- цена приобретенной недвижимости;
- покупка лицензии на программное обеспечение для всей компании;
- дизайн и разработка сайта или лендинга (кроме тех ситуаций, когда вы создаете страницу своими силами, например, в конструкторе лендингов, под каждый отдельный оффер или рекламную кампанию — тогда это текущие расходы);
- мебель;
- корпоративный транспорт.
Заключение
Понимание того, в чем заключается разница между текущими и капитальными расходами, вы не только не сумеете правильно учесть все небольшие траты, но и ваше представление о размере доходов компании, а вместе с ним и размере налогов, подлежащих уплате, будет неверным.
Забыли, что расходы на техническое обслуживание не учитываются в капитальных затратах на эти новые промышленные принтеры? Эта небольшая брешь, которая внезапно появляется в вашем бюджете, и есть прибыльные расходы. Думаете, что будет правильно подсчитать весь объем расходов на рекламу в конце годового цикла? Вовсе нет, это прибыльные расходы.
Корректное отслеживание всех расходов покажет вам, где вы тратите слишком много, и позволит оценить, где деньги приносят максимум пользы.
Источник: lpgenerator.ru
Opex что это в финансах
АВТОМАТИЗИРОВАННАЯ ФИНАНСОВАЯ
ОЦЕНОЧНАЯ СИСТЕМА
Скрыть меню
Оценка недвижимости
Оценка бизнеса
Финансовый анализ
АФОС Справочник
Операционные расходы
Экономический научный журнал «Оценка инвестиций»
Онлайн-сервис АФОС
АФОС Справочник: оценка и экспертиза
Справочник типовых рыночных корректировок
для рынка недвижимости г. Москвы и Московской области 2021 г.
Автор — Барамзин Н.К.
Под редакцией — к.э.н. Лекаркиной Н.К.
Период применения корректировки — 2021 г. и 01.01.2022 г.
Регион применения: г. Москва и Московская область
Область применения — для коммерческой недвижимости
Возможность модификации — допускается
Операционные расходы подразделяются на 3 вида:
- условно-переменные;
- условно-постоянные;
- затраты на замещение.
Условно-переменные расходы включают в себя:
Условно-постоянные расходы включают в себя:
- затраты на страхование;
- налоги на недвижимость.
В табл. 1 приведены доли операционных расходов (условно-переменных) в величине арендной ставки.
В табл. 2 приведены данные для расчета условно-постоянных расходов.
В табл. 3 приведен агрегированный условный показатель доли операционных расходов от валового дохода. Показатель включает все группы операционных расходов кроме коммунальных платежей. Коммунальные платежи рассчитываются отдельно.
В табл. 4 приведены данные для расчета коммунальных платежей.
Доля операционных расходов (условно-переменных) в величине арендной ставки
| Офисные класса А | 0.150 | 0.200 | 0.175 |
| Офисные класса B | 0.170 | 0.210 | 0.190 |
| Офисные класса C | 0.120 | 0.170 | 0.145 |
| Торговые | 0.150 | 0.200 | 0.175 |
| Бытовые помещения (офисные и торговые) | 0.100 | 0.200 | 0.150 |
| Складские (отапливаемые) | 0.100 | 0.200 | 0.150 |
| Складские (не отапливаемые) | 0.100 | 0.200 | 0.150 |
| Складские (охлаждаемые) | 0.100 | 0.200 | 0.150 |
| Складские (морозильные) | 0.100 | 0.200 | 0.150 |
| Складские (отапливаемые и охлаждаемые) | 0.100 | 0.200 | 0.150 |
| Производственные | 0.100 | 0.200 | 0.150 |
| Гостиничные | 0.150 | 0.200 | 0.175 |
| Банковские | 0.170 | 0.300 | 0.235 |
| Медицинские | 0.200 | 0.350 | 0.275 |
| Общественного питания | 0.200 | 0.300 | 0.250 |
| Сферы услуг | 0.200 | 0.300 | 0.250 |
| Фитнес | 0.170 | 0.350 | 0.260 |
| Автосалоны с торговой, офисной и ремонтной зоной | 0.100 | 0.300 | 0.200 |
| Автосервис | 0.100 | 0.200 | 0.150 |
| Паркинг | 0.080 | 0.150 | 0.115 |
Данные для расчета условно-постоянных расходов
| Затраты на страхование | 0,01. 1,5 | Балансовая, кадастровая или рыночная стоимость. С увеличением стоимости имущества уменьшается процент страховой премии |
| Налоги на недвижимое имущество | не более 2% от кадастровой стоимости (в зависимости от субъекта РФ) | Кадастровая стоимость |
Агрегированный показатель доли операционных расходов
| Офисные | 0.180 | 0.250 | 0.215 |
| Торговые | 0.200 | 0.300 | 0.250 |
| Бытовые помещения (офисные и торговые) | 0.180 | 0.250 | 0.215 |
| Складские (отапливаемые) | 0.120 | 0.280 | 0.200 |
| Складские (не отапливаемые) | 0.120 | 0.280 | 0.200 |
| Складские (охлаждаемые) | 0.120 | 0.280 | 0.200 |
| Складские (морозильные) | 0.150 | 0.300 | 0.225 |
| Складские (отапливаемые и охлаждаемые) | 0.150 | 0.300 | 0.225 |
| Производственные | 0.120 | 0.300 | 0.210 |
| Гостиничные | 0.200 | 0.500 | 0.350 |
| Банковские | 0.250 | 0.400 | 0.325 |
| Медицинские | 0.250 | 0.400 | 0.325 |
| Общественного питания | 0.250 | 0.400 | 0.325 |
| Сферы услуг | 0.250 | 0.400 | 0.325 |
| Фитнес | 0.250 | 0.400 | 0.325 |
| Автосалоны с торговой, офисной и ремонтной зоной | 0.240 | 0.400 | 0.320 |
| Автосервис | 0.120 | 0.300 | 0.210 |
| Паркинг | 0.100 | 0.200 | 0.150 |
Данные для расчета коммунальных платежей
| Коммунальные платежи | 0,1. 0,2 | Рассчитываются от валового дохода |
Источник: cepes-invest.com