
Калайчиева, Е. В. Классификация факторинговых сделок / Е. В. Калайчиева. — Текст : непосредственный // Молодой ученый. — 2012. — № 12 (47). — С. 219-222. — URL: https://moluch.ru/archive/47/5757/ (дата обращения: 11.09.2023).
Факторинговые операции первоначально возникли как операции специализированных торговых посредников, а позднее широкое развитие получили в банковской практике. Термин «факторинг» произошел от англ. Factor – посредник, агент.
Осуществляемые в настоящее время факторинговые операции можно классифицировать по следующим признакам:
- По территории действия:
Выделяют внутренний факторинг и международный факторинг, который в свою очередь делится на двухфакторный, прямой импортный, прямой экспортный, « back — to — back ». Внутренний факторинг характеризуется тем, что все субъекты факторинговых отношений (покупатель, поставщик, факторинговая компания) находятся в одной стране. Международный факторинг предполагает, что его участники расположены в разных государствах (рис.1.). Двухфакторная система международного факторинга предполагает взаимодействие двух факторинговых компаний: фактора экспортера, обслуживающего сделку в стране экспортера, и фактора импортера, обслуживающего сделку в стране импортера. 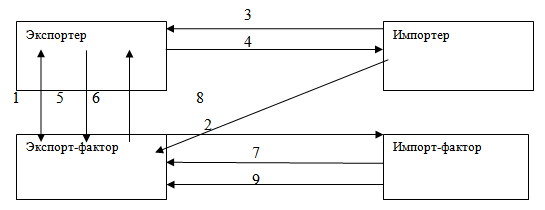 Рис.1. Схема международного факторинга. Источник:[13] 1 – Экспортер заключает договор экспортного факторинга с экспорт-фактором; 2 – Экспорт-фактор уведомляет импорт-фактора о поставке; 3 – Импортер передает экспортеру договор купли-продажи; 4 – Экспортер осуществляет поставку товара; 5 – Экспортер предоставляет отгрузочные документы экспорт-фактору; 6 – Экспорт-фактор производит финансирование в объеме, определенном договором; 7 – Импорт-фактор производит одобрение кредитоспособности иностранного дебитора; 8 – Импортер производит оплату за поставленный товар экспорт-фактору; 9 – В случае не платежа импортера импорт-фактор полностью оплачивает его задолженность.
Что такое факторинг и зачем он нужен
При прямом экспортном факторинге экспортер заключает договор в своей стране. В этом случае факторинговая компания принимает на себя кредитный риск, а оценка кредитоспособности плательщика и инкассирование документов по его поручению производится факторинговыми компаниями страны-импортера. Прямой импортный факторинг применяют в тех случаях, когда от фактора не требуется кредитование экспортера против переуступки экспортной выручки. Как правило, это связано с невозможностью для фактора-импортера напрямую кредитовать зарубежную коммерческую фирму, а также с отсутствием доверительных взаимоотношений между факторами. Прямой импортный факторинг осуществляется только в двух формах:
- инкассирование выручки по платежным обязательствам — импортера;
- выдача платежных гарантий за импортера.
Последний тип международного факторинга – « back — to — back ». В трех первых моделях международных факторинговых операций финансирования требований концернов не предусматривается. Эту функцию выполняет факторинг « back — to — back ». Реализация сделки при этой технологии похожа на комбинацию двухфакторной схемы и обычного внутреннего факторинга. Особенностью внешнеторгового факторинга в целом является его всегда открытый характер, а также отсутствие права регресса к поставщику на экспорт. Последнее обусловлено тем, что основной причиной факторингового обслуживания экспортера выступает обычно защита экспортера от кредитного риска Использование факторинга в международной торговле может быть очень выгодно в случаях, когда торговля осуществляется между странами с существенными различиями в их экономических и правовых системах. Поскольку факторинговая компания страны импортера обладает более полной информацией о платежеспособности компаний своей страны, это позволяет ей объективно оценивать надежность покупателей. Если импорт-фактор соглашается работать по схеме международного факторинга, то он автоматически принимает на себя риск неплатежеспособности импортера, тем самым гарантирует полную возвратность средств.
- По форме заключаемого договора:
По форме заключаемого договора различают конвенционный (открытый) и конфиденциальный (тихий, закрытый) факторинг. Конвенционный (открытый) факторинг — универсальная система финансового обслуживания дебиторской задолженности клиента. При этом дебитор извещается об уступке денежного требования и погашает свое обязательство фактору (рис. 2). 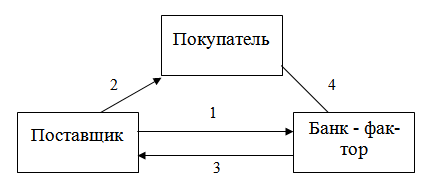 Рис. 2. Схема расчетов при открытом факторинге. Источник: [1, с. 234] 1 – поставщик заключает с банком-фактором договор факторинга (происходит уступка требований); 2 – поставщик отгружает товар (выполняет работу, оказывает услуги); 3 – фактор перечисляет поставщику сумму денежного обязательства за вычетом вознаграждения банку; 4 – покупатель в установленный фактором срок перечисляет ему денежные средства. При конфиденциальном (тихом, закрытом) факторинге контрагенты клиента не осведомлены о передаче права денежного требования фактору, а платеж производится в адрес поставщика. Этот вид факторинга обычно ограничивается выполнением отдельных операций (рис.3.):
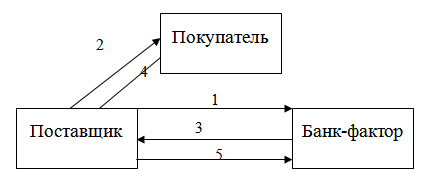 Рис. 3. Схема расчетов при скрытом факторинге. Источник: [1, с. 235] 1 – поставщик заключает с банком-фактором договор факторинга (уступка права требования не происходит); 2 – поставщик отгружает товар (выполняет работу, оказывает услуги); 3 – фактор перечисляет поставщику сумму денежного обязательства за вычетом вознаграждения банку; 4 – покупатель в установленный срок перечисляет поставщику денежные средства; 5 – поставщик перечисляет фактору денежные средства, полученные от покупателя. В мировой практике факторинг без регресса обычно бывает открытым, факторинг с регрессом как открытым, так и закрытым.
- По минимизации риска:
По соглашению между поставщиком и фактором предоставление факторинговых услуг может предусматривать право регресса, т.е. право возврата банком поставщику неоплаченных покупателем счетов и возмещения поставщиком кредита банку. Соответственно этому выделяют факторинговые операции с правом регресса и без права регресса. Однако в мировой практике факторинг с регрессом применяется редко, и, как правило, банки весь риск неплатежа берут на себя. Правовой основой факторинговых операций коммерческого банка является договор, определяющий обязательства и ответственность сторон. В частности, в нем оговариваются:
- вид факторинга, дополнительные виды услуг клиенту;
- срок действия договора;
- перечень покупателей, счета которых будут переуступаться;
- порядок передачи документов и перечисления денег;
- лимиты кредитования;
- предельная сумма аванса (обычно не более 80% суммы счета);
- размеры и порядок оплаты вознаграждения (процентная ставка за кредит, дисконт, комиссии, возмещение издержек);
- наличие или отсутствие регресса;
- предельный срок платежа для покупателя;
- порядок отчетности банка по оборотам в разрезе дебиторов;
- порядок завершения или расторжения сделки;
- ответственность и обязанности сторон.
- По объему оказываемых услуг:
По объему оказываемых услуг выделяют полный факторинг и частичный. Полный факторинг включает комплексное обслуживание клиента, включающее кредитование товаров отгруженных, ведение для клиента бухгалтерского учета, консультирование его по вопросам организации расчетов, заключения хозяйственных договоров, временного получения платежей, а также информирование его о рынках сбыта, ценах на товары, платежеспособности будущих покупателей и т.п. За клиентом практически сохраняются только производственные функции. При такой форме факторинга клиент может существенно сократить собственный штат служащих, выполняющих функции которые принимает на себя банк как фактор. Частичный факторинг ограничивается выполнением отдельных операций: уступка права требования, инкассирование дебиторской задолженности.
- По видам заключаемых договоров:
Коммерческие банки могут заключать следующие виды факторинговых договоров: частный, общий, глобальный. По частному договору клиент уступает фактору уже существующее требование к конкретному контрагенту. При заключении общего договора клиент обязуется регулярно уступать фактору требования на определенную сумму. При глобальном договоре (полном факторском обслуживании) клиент уступает банку все требования к конкретным контрагентам, в том числе и те, которые возникнут в будущем. Поскольку основной целью большинства предприятий, прибегающих к услугам факторинга, является получение дополнительных средств, то чаще всего заключается общий договор о предварительной оплате денежных обязательств. В этом случае банк-фактор оплачивает поставщику 70—80% от суммы расчетного документа. Оставшиеся 20—30% стоимости поставки за вычетом стоимости кредита и комиссионного вознаграждения перечисляются поставщику после поступления платежа от покупателя.[1, c .233-237]
- По количеству фактор-фирм:
Выделяют однофакторный, двухфакторный и многофакторный факторинг. При однофакторном факторинге в сделке принимает участие только одна фактор-фирма (банк), предоставляющий факторинговое обслуживание. Двухфакторный факторинг предполагает, что в сделке участвуют два банка (фактора), каждый из которых обслуживает своего клиента. При многофакторном факторинге поставщик переуступает все свои долговые требования сразу нескольким банкам или факторинговым компаниям в целях уменьшения риска неправильного выбора финансового агента.
- По периодичности обслуживания:
По периодичности обслуживания выделяют разовый факторинг и регулярные факторинг. При регулярном факторинге поставщик переуступает фактору (банку) долги всех своих клиентов. При разовом факторинге поставщик обращается к факторингу только в случае необходимости немедленного получения средств 8.По порядку финансирования – финансирование в момент уступки, финансирование к определенной дате, финансирование в первый день просрочки, финансирование по определенному графику; 9. По наличию финансирования – с финансированием, без финансирования; 10. По наличию денежного требования на момент подписания договора о факторинге — реальный (требование уже возникло) и консенсуальный (требование возникнет в будущем). Таким образом, операции факторинга классифицируются по многим признакам, что можно связать с новизной этого экономического инструмента, а так же неоднозначностью экономических мнений.
Факторинг – что это такое? Плюсы и минусы
Литература:
- Банковские операции: учебное пособие/кол. авторов; под ред. О.И, Лаврушина. – М.: КНОРУС, 2007. – с. 105-114, с. 231-240.
- Понятие, основные виды и функции факторинга. [Электронный ресурс]. – Режим доступа: http://raexpert.ru/researches/factoring/factoring/part1/
- Российский рынок факторинга. [Электронный ресурс]. – Режим доступа: http://raexpert.ru/researches/factoring/factoring/part3/
- Факторинг – финансирование продаж. [Электронный ресурс]. – Режим доступа: www.fd.ru/article/1367.html
Основные термины (генерируются автоматически): международный факторинг, поставщик, банк, факторинг, денежное требование, клиент, внутренний факторинг, денежное обязательство, кредитный риск, мировая практика.
Похожие статьи
Факторинг как перспективный вид банковских услуг
Факторинговые операции банков классифицируются на: внутренние, открытые, закрытые и с правом регресса. Открытый факторинг – должник уведомлен о том, что поставщик переуступает счета фактуры факторинговой компании.
К вопросу об особенностях управления рисками в банковском.
риск, дебиторская задолженность, банковский факторинг, управление рисками, факторинговая деятельность, отсрочка платежа, кредитный риск, факторинг, поставщик, покупатель.
Актуальные вопросы правового регулирования договора.
финансовый агент, ГК РФ, денежное требование, требование, договор факторинга, клиент, уступка, должник, денежное обязательство, обязательство.
Преимущества и ограничения использования факторинга
факторинговая компания, дебиторская задолженность, отсрочка платежа, факторинг, банк, денежное требование, поставщик, риск, факторинговое обслуживание, недостаток факторинга. None.
Особенности правовой природы договора факторинга.
Международная практика придерживается подхода согласно которому, договор финансирования под уступку денежного требования не идентичен факторингу и факторинговым операциям.
Роль международного кредита во внешней торговле на примере.
Ключевые слова: международный кредит, международный факторинг, факторинговые операции. Факторинг- это кредитование экспорта в форме покупки фактор-фирмой или банком неоплаченных платежных требований экспортера к импортеру.
Развитие факторинговых операций для повышения.
[11] В международной практике наиболее распространен второй вид факторинга. Основные термины (генерируются автоматически): Дальний Восток, факторинг, рынок стран АТР, рынок факторинга, международный факторинг, денежное требование, факторинговая компания.
Факторинг как инструмент управления дебиторской.
Факторинг представляет собой финансовую операцию, при которой фактор (финансовый агент — факторинговая фирма, банк и т. п.) в соответствии с условиями заключенного договора факторинга обязуется передать клиенту (факторанту) денежные средства в счёт.
Факторинг в России и других странах: сравнительный анализ
Факторинг происходит от английского слова «factor», который переводится как «агент», «посредник». Факторинг в российской законодательной практике является одной из форм финансирования под уступку денежного требования (глава 43 ГК РФ).
- Как издать спецвыпуск?
- Правила оформления статей
- Оплата и скидки
Источник: moluch.ru
Факторинговые операции коммерческих банков
Факторинг — это сравнительно новый вид услуг в области финансирования, предназначенный в первую очередь для новых мелких и средних предприятий. Им занимаются специальные (как и лизинговые) факторинговые фирмы, как правило, тесно связанные с банками или являющиеся их дочерними компаниями.
В настоящее время факторинговые операции переживают свое второе рождение в связи с возникающими в экономике проблемами неплатежей между предприятиями.
Основной принцип данных операций состоит в том, что факторинговая фирма покупает у своих клиентов их требования к своим клиентам и в течение 2—3 дней оплачивает от 70 до 90% требований в виде аванса, остающиеся 10—30% клиент получает после оплаты его требований плательщиком. При этом комиссия и процент по предоставленному финансированию удерживаются при поступлении денежных средств в оплату уступленного требования.
Понятие «факторинг» (factoring) происходит от английского слова factor — комиссионер, агент, посредник (далее — фактор) и означает выкуп торговых задолженностей поставщика товаров (услуг) с принятием на себя обязанностей по их взысканию и риска неплатежа.
Факторинг — комплекс услуг по авансированию и инкассированию дебиторской задолженности с последующим возможным информационным, страховым, бухгалтерским, консалтинговым и юридическим сопровождением клиента.
Экономическая эффективность факторинга проявляется в том, что он позволяет повысить ликвидность активов предприятия, оборачиваемость его капитала и тем самым рентабельность его деятельности.
В большинстве случаев поставщик очень заинтересован в сокращении кассовых разрывов, вызванных поставками на условиях открытого счета. Факторинговое обслуживание — кратчайший путь к решению этой проблемы, ибо фактор имеет возможность выплачивать авансовый платеж в размере до 85% от суммы акцептованного счета-фактуры в день передачи ему документов по совершенной поставке. Оставшиеся 15% перечисляются поставщику после получения платежа от дебитора за вычетом комиссионного вознаграждения фактора, которое, как правило, состоит из платы за обслуживание и платы за финансирование, если оно предоставлялось (схема 5.29).
Первая составляющая комиссионного вознаграждения взимается в виде процента (1,0—3,5%) от оборота поставщика, который зависит от того, насколько широкий спектр услуг предоставляет фактор. Вторая же — отражает стоимость кредитных ресурсов, используемых для авансирования. Обычно комиссия факторинговой компании за предоставление денежных ресурсов клиенту — это процентная ставка за каждый день с момента выплаты досрочного платежа до дня поступления соответствующих денежных средств на счет фактора, причем данная ставка выше ставки по коммерческим кредитам. Наличие регресса (обратного требования к поставщику) несколько снижает стоимость факторингового обслуживания, так как фактор получает некоторую дополнительную страховку от риска неоплаты денежного требования.
Таким образом, основными функциями факторинга являются:
- защита интересов поставщика путем финансирования его текущей деятельности;
- контроль над предоставленным коммерческим кредитом, включая получение выручки с должника;
- ведение соответствующих бухгалтерских операций;
- защита от кредитных рисков (в случае факторинга без оборота).
Факторинговые операции коммерческих банков имеют небольшую историю. В 1950-е гг. первые факторинговые операции предложили американские банки. В 1963 г. правительственная организация — контролер денежного обращения в США приняла решение о том, что факторинговые операции представляют собой законный вид банковской деятельности.
В России факторинговые операции стали осуществляться банками с 1988 г. Первым нормативным документом, устанавливающим порядок проведения факторинговых операций, было инструктивное письмо Госбанка СССР № 252 от 12.12.1989 г. «О порядке осуществления операций по уступке поставщиками банку права получения платежа по платежным требованиям за поставленные товары, выполненные работы и оказанные услуги». Анализ содержания этого письма показывает, что факторинг рассматривался как покупка прав требования поставщика. Через некоторое время в первую часть ГК РФ вводится глава 43 «Финансирование под уступку денежного требования».
Однако вследствие новизны правовых отношений, сопровождающих факторинговую сделку, и отсутствия нормативов осуществления этого вида деятельности в качестве финансового агента, принципы, заложенные в Гражданском кодексе РФ, не имеют единой трактовки сути, видов и возможностей факторингового обслуживания.
Согласно закону «О банках и банковской деятельности» кредитная организация вправе, кроме основных видов деятельности, осуществлять следующие сделки:
- выдачу поручительств за третьих лиц, предусматривающих исполнение обязательств в денежной форме;
- приобретение права требования от третьих лиц исполнения обязательств в денежной форме и др.
Финансирование под уступку денежного требования рассматривается здесь как приобретение права требования от третьих лиц исполнения обязательств в денежной форме. Именно эта формулировка привела к тому, что кредитные организации оказались единственным финансовым институтом, реализующим факторинговые операции.
Факторинг бывает как открытый (disclosed factoring), так и закрытый (undisclosed factoring). При открытом факторинге дебитор уведомлен о том, что в сделке участвует фактор и осуществляет платежи на его счет, выполняя тем самым свои обязательства по договору поставки. В этом случае встречается трехсторонняя форма договора В случае же закрытого факторинга дебитор не ставится в известность о наличии договора факторингового обслуживания и продолжает осуществлять платежи поставщику, который, в свою очередь, направляет их в пользу фактора. В настоящее время применение закрытого факторинга в российских условиях приводит к резкому увеличению рисков фактора, так как глава 43 Гражданского кодекса РФ, конкретно пункт 1 статьи 830, гласит: «Должник обязан произвести платеж финансовому агенту при условии, что он получил от клиента либо от финансового агента письменное уведомление об уступке денежного требования данному финансовому агенту и в уведомлении определено подлежащее исполнению денежное требование, а также указан финансовый агент, которому должен быть произведен платеж».
Продажа дебиторской задолженности может происходить или с правом или без права регресса, т.е. обратного требования к поставщику. Наличие регресса означает, что в случае неполучения платежа от дебитора через определенный срок фактор выставляет требование к поставщику об оплате долга. Факторинг с правом регресса на клиента снижает риск банка, а факторинг без права регресса на клиента ограничивает производителя от рисков неплатежа. Максимальное удовлетворение интересов фактора и его клиента достигается путем сочетания различных видов факторинга (схема 5.30).
Коммерческие банки, обладая финансовыми ресурсами для осуществления этого вида финансового обслуживания своих клиентов, реализуют потенциальные возможности по расширению их числа путем предоставления комплексного обслуживания на финансовом рынке. Банки могут привлекать новых клиентов через своих постоянных партнеров, так как многие коммерческие фирмы и компании-производители заинтересованы в том, чтобы их контрагенты и покупатели обслуживались в одном банке. Это упрощает расчеты, позволяет избегать задержки платежей, способствует устойчивости банка, если предприятия — клиенты банка диверсифицированы по широкому спектру отраслей экономики.
Источник: psyera.ru
Что такое факторинг и зачем он нужен

Факторинг представляет собой целый комплекс услуг, который могут получить поставщики и производители в том случае, если они ведут торговую деятельность на условиях отсрочки платежа.
Традиционно операция факторинга предполагает участие трех действующих лиц. Это покупатель требования, называемый фактор (обычно это банк или специализированная факторинговая компания), поставщик товара, который в данном случае выполняет функции кредитора, и покупатели товара – дебитор.
Факторинговая компания занимается кредитованием поставщиков методом выкупа дебиторской задолженности краткосрочного характера. Обычно срок факторингового кредитования не превышает 180 дней, однако точный период предоставления кредита определяется индивидуально в каждом конкретном случае.
Начиная сотрудничество, факторинговая компания и поставщик товара, или кредитор, заключают договор. В этом договоре определены обязательные и дополнительные условия сотрудничества. По мере того, как будут возникать требования по оплате поставок продукции, должны предъявляться счета-фактуры и все прочие платежные документы. Стоит отметить, что факторинговая компания всегда осуществляет дисконтирование документов, и выплачивает клиенту в среднем от 60 до 90 процентов от общей стоимости требований.
Затем, когда продукция будет оплачена покупателем, факторинговая компания осуществляет доплату остатка суммы на счет поставщика. При этом удерживается процент за предоставленный кредит, а также некоторые комиссионные платежи за оказанные услуги.
Очень интересна история возникновения факторинга сначала в некоторых странах мира, а потом и в России. Впервые о факторинге заговорили еще в Англии 17 века, когда был создан Дом фактором. Тот фактор, который знал товарный рынок, владел информацией о платежеспособности покупателей, изучил законы и торговые обычаи страны, на территории которой он работал, должен был искать надежных покупателей. Кроме того, в числе его обязанностей было хранение и сбыт товаров с последующей инкассацией торговой выручки, полученной в результате непосредственной деятельности. Факторинговая деятельность получила активное развитие в странах Северной Америке только в конце 19 века, в отрасли текстильной торговли.
Со временем торговля текстилем стала невыгодной, и потому американские факторы несколько изменили направление своей непосредственной деятельности. Отныне они перестали существовать как торговые посредники, и стали особыми институтами, которые могли финансировать производителей товаров.
То есть американские факторы выполняли ту работу, которая присуща традиционным банкам. Эта деятельность оказалась настолько удобной и выгодной для всех участников факторинговых операций, что около 90 процентов производителей текстиля на территории Соединенных Штатов Америки сегодня пользуются ею.
В шестидесятые годы 20 века факторинг стал повсеместно применяться в европейских странах. Факторинговые компании объединялись в целые ассоциации, и объем операций факторинга неуклонно рос на рынках внутреннего и международного значения.
Это привело к необходимости унификации регулирование факторинговой деятельности во всех странах мира, и в 1988 году была подписана Конвенция УНИДРУА о международном факторинге, которая актуальна по сей день. Благодаря подписанию этого важного документа факторинговая деятельность получила дальнейшее развитие. Именно она послужила основой для разработки национального законодательства в этой области.
В странах Советского Союза факторинг был внедрен в 1988 году, но успехом он не пользовался. Специалисты объясняют это полным отсутствием специализированной методической литературы и полным отказом от доступа к мировому опыту в этом вопросе. За прошедшие годы ситуация в нашей стране кардинально изменилась, и в действующем Гражданском Кодексе РФ есть целая глава, которая посвящена вопросам законодательного обеспечения услуг факторинга.
Факторинговые услуги очень разнообразны. Все они отличны друг от друга той степенью риска, которую вынуждена принимать на себя факторинговая компания при осуществлении соответствующих сделок.
Если фактор приобретает у клиента право на все суммы, которые причитаются ему от должника, то речь идет о факторинге с регрессом. В том случае, если взыскать с должника суммы в полном объеме займа не представляется возможным, то клиент должен возместить фактору все недостающие денежные средства. Если должник не может отдать суммы в полном объеме, и факторинговая компания терпит убытки в рамках финансирования клиенту, то речь идет о факторинге без регресса.
Еще одна классификация факторинга предполагает наличие операций открытого и закрытого типа. Открытый факторинг предполагает уведомление дебитора об уступка, а в закрытом такого условия нет. Известен также реальный и консенсуальный факторинг. При реальном факторинге денежное требование существенно на момент подписание договора. В будущем такое требование возникает при заключении договора консенсуального факторинга.
Факторинг, в котором участвует только один фактор, считается прямым, а два фактора – взаимным. Участниками внутреннего факторинга являются стороны, находящиеся в одной стране. Если же стороны договора – это резиденты разных стран, то можно говорить о международном факторинге.
Факторинг имеет ряд существенных преимуществ, которые и стали причиной популярности операций такого типа во всем мире. Договор факторинга предоставляет поставщику законное право получения оплаты за отгруженный товар сразу же. Нет необходимости ждать, пока покупатель оплатит товар, что помогает планировать финансовые потоки. Факторинг позволяет обеспечивать предприятие реальными деньгами и существенно ускорить оборот реального капитала. В результате увеличивается доходность компании, что положительно сказывается на ее деятельности в целом.
- Редакция BBF.RU
- 31 марта 2013, в рубрике «Бизнес»
- Факторинг
Источник: bbf.ru