
Каждый инвестор использует тот вариант вложения средств, который является наиболее выгодным, а также позволяет защитить капитал от инфляции и иных негативных финансовых процессов. Среди подобных активов можно выделить государственные облигации, которые отличаются средней, но гарантированной доходностью и демонстрируют очень низкий риск. Среди них существуют и индексируемые облигации (ОФЗ-ИН), которые еще принято именовать «антиинфляционными».
Они присутствуют на российском инвестиционном рынке сравнительно недавно и представляют собой облигации госзайма, которые защищены от инфляции. Эмитент таких бумаг в подавляющем количестве случаев – государство. В их названии есть буквосочетание ИН, расшифровывающееся как «индексируемый номинал».
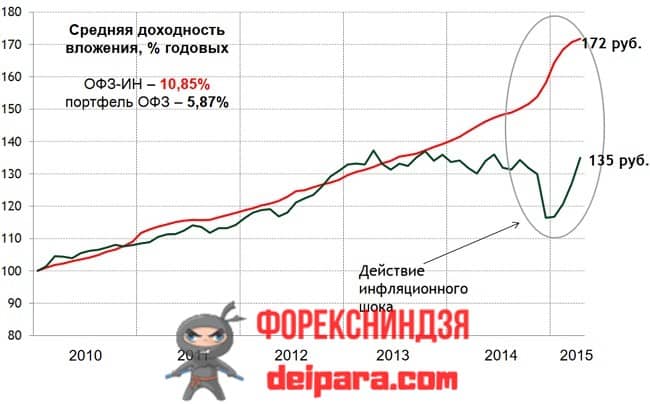
Что такое ОФЗ с индексируемым номиналом?
Основное отличие облигаций федерального займа с индексируемым номиналом от прочих активов подобного типа состоит в том, что первые имеют неизменяемые купоны, хотя на их конечный объем может повлиять инфляция. ОФЗ могут иметь индексированный номинал, а могут и не иметь.
Прежде чем начать рассмотрение отдельных характеристик индексируемых долговых бумаг, следует сказать несколько слов об истории их создания. Впервые ОФЗ-ИН были выпущены американским правительством в 1780 г. в период угрозы девальвации доллара. В это время были активны военные действия с Великобританией за независимость, что негативно сказывалось на состоянии американской валюты. Индексировались только те активы, которые могли быть причислены к группе «товаров первой необходимости». Сразу по окончании войны индексируемые облигации (ИО) выпускаться перестали.
Второй случай выпуска ОФЗ-ИН приходится на вторую половины 40-х гг. прошлого столетия. Послевоенной Финляндии грозила инфляция, бороться с которой было решено, в том числе, и при помощи ИО. Стабилизация экономической ситуации подобным способом проводилась и в ряде других стран. Чтобы привлечь дополнительные инвестиции, в них реализовывался перерасчет по индексу, учитывающий инфляционные параметры.
За прошедшие 5 десятилетий ОФЗ-ИН были введены в крупнейших европейских экономиках. Благодаря этому покупательская способность активов оставалась на прежнем уровне, за счет чего большая часть держателей облигаций с индексируемым номиналом были уверены стабильности их активов. Нередко индексируемые долговые бумаги выпускались и банками.
Рассматривая отечественный инвестиционный рынок, можно отметить, что буквально в 2015 году были выпущены индексируемые облигации срочностью восемь лет, то есть, они перестанут действовать в 23-м году.
Различия индексируемых облигаций и обычных
Для них характерен ряд отличительных черт, не присущих обычным долговым бумагам:
- ИО могут быть только средне- или долгосрочными;
- Выпуском таких облигаций может заниматься только МинФин России в представительстве Центрального Банка.
- Размещением ИО занимаются такие кредитно-финансовые структуры как Сбербанк, ГПБ и ВТБ;
- Номинальная стоимость ИО зависит от изменения стоимости товаров первой необходимости (обновляется ежемесячно).
Также стоит отметить, что номинал ИО будет соответствовать росту ИПЦ только через квартал. Например, если ИПЦ выросло на 2% в апреле, то только в июле номинальная стоимость ИО будет изменена в соответствующей пропорции.
Формирование номинальной стоимости облигации с индексом определяется установленными международными требованиями, подразумевающими, что, приближение окончания действия облигации будет снижать ее стоимость меньше номинала. Такие нормы задаются в соответствии с моделью Capital Index Bond, учитывающейся в ценообразовании большинства стран мира.
Обладатели индексируемых активов могут снимать средства за купоны дважды ежегодно и только после индексирования номинала (ставка остается неизменной – 2,5%, а тип купона не изменяется при новом выпуске ИО).
Достоинства облигаций с индексируемым номиналом
Инвестирование в гособлигации с индексом – это уже давно не экспериментальный способ вложения средств. Такой вид активов является давно распространенным и относительно популярным среди частных инвесторов. Индексируемые облигации – довольно эффективный финансовый инструмент, что подтверждается многолетним периодом их использования, а их эмитирование осуществляется по хорошо отлаженному механизму.
Главное преимущество долговых бумаг с индексом заключается в практически нулевом уровне рисков, если затрагивать проблему обесценивания денежной массы, а также независимость данного вида активов от подорожания реальных товаров. Кроме того, индексируемые облигации характеризуются лучшей ценовой сохранностью в сравнении с обычными.
Облигации с индексом могут продаваться одним инвестором и покупаться другим, в процессе чего в прибыли всегда остается реализующая сторона. Включать в свой инвестиционный портфель ИО следует еще и для того, чтобы обеспечить его разнообразие, то есть, обеспечить его диверсификацию.
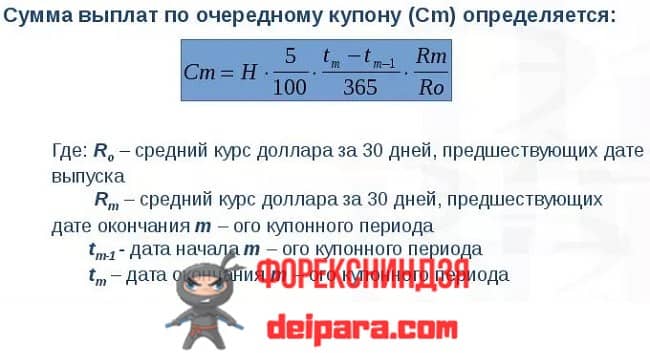
Использовать ИО в качестве инструмента для инвестирования могут и нерезиденты страны, что также выделяет данный вид активов среди многих других. А если рассматривать преимущества ИО в отношении экономики страны, очевидным будет то, что их реализация оказывает только положительный эффект. И все же приобретение государственных облигаций с индексом следует, в первую очередь, для того, чтобы обеспечить сохранность капитала в случае возникновения инфляционного процесса.
Таким образом, вложение в индексируемые облигации является наиболее подходящим вариантом сохранения средств в период тех или иных экономических нестабильностей. Значительную прибыль с большей вероятностью инвесторы могут получить от долгосрочных инвестиций в ИО, поскольку экономические кризисы государственного масштаба длятся не один год.
Источник: deipara.com
Что такое ОФЗ с индексируемым номиналом
ОФЗ-ИН — это аббревиатура, обозначающая облигации федерального займа с индексированной номинальной стоимостью. Их номинальная стоимость индексируется, и их стоимость зависит от инфляции. Такие активы позволяют инвестору чувствовать себя защищенным от обесценивания денег. Это достигается за счет удержания премии над уровнем инфляции в течение всего периода обращения.
Как рассчитывается ставка
По ОФЗ-ИН взимается купонная ставка в размере 2,5 процента годовых. Сумма неизменна, основой для расчета является сумма номинальных стоимостей на соответствующие даты.
По мере увеличения номинальной стоимости облигации изменяется ее доходность.
Сумма номинала увеличивается в случае инфляции, уменьшается в случае дефляции.
Для определения уровня изменения стоимости денег анализируется индекс потребительских цен, который публикуется Федеральным ведомством государственной статистики.

Пример индексации номинала
Индексация проводится по следующей формуле:
Ni = N * CPIgm/IPCgn, где:
- Ni — индексированная номинальная стоимость на указанную дату.
- N — номинальная стоимость при выпуске.
- CPIgm — индекс потребительских цен в ценах 2000 года за месяц, в котором корректируется значение.
- CPIrn — индекс потребительских цен в ценах 2000 года на дату размещения.
Например, номинальная стоимость на дату размещения ОФЗ-ИН составляла 1 000 рублей. ИПЦ в ценах 2000 года на дату публикации составляет 487,8. Если мы индексируем номинальную стоимость ценной бумаги по состоянию на август 2015 года, мы рассматриваем данные с мая 2000 года. ИПЦ в ценах 2000 года за май 2015 года составляет 489,5.
Номинальная стоимость ОФЗ-ИН по состоянию на 01/09/2015 составит:
Ni = 1 000 * 489,5/487,8 = 1 003,49 руб.
Какой выпуск лучше и как его выбрать
В настоящее время опубликовано 2 выпуска ОФЗ-ИН. Их номера — 52001 и 52002. На обоих выпусках номинал составляет 1 000 рублей. Купонный доход составляет 2,5% годовых и выплачивается с периодичностью 2 раза в год. Размер их эмиссии составляет 150 млрд руб. каждая.
Дата размещения выпуска 52001 — 17.07.2015, дата погашения — 16.08.2023.
Выпуск 52002 размещается с 21.03.2018 и погашается 02.02.2028.
Выбор выпуска зависит от даты погашения облигации и от того, как долго вы намерены ее держать. ОФЗ-ИН считаются хорошей инвестицией. Их также стоит покупать для диверсификации рисков. Эти облигации обеспечат хороший доход при очень низком риске.
Если вы не планируете снимать свои деньги в краткосрочной перспективе, то 52002 — это очевидный выбор. Однако если существует неопределенность, вы можете купить 52001, дождаться срока погашения и затем решить, хотите ли вы продолжать инвестировать в такой актив.
ОФЗ-ИН обоих выпусков могут быть проданы на вторичном рынке до наступления срока погашения.
Плюсы и минусы
- Защита от инфляции, поскольку индексированный номинал страхует от будущего роста цен.
- Все облигации ОФЗ пользуются неизменным спросом и признаны самым надежным инструментом на рынке ценных бумаг, а индексированный номинал делает облигации еще более популярными и выигрышными.
- ОФЗ-ИН позволяют получать стабильную доходность независимо от инфляционных процессов, с точки зрения надежности и ликвидности они имеют преимущества перед другими ОФЗ: с фиксированным (постоянным) доходом (ПД), с плавающим купоном (ПК), с амортизируемым долгом (АД).
Недостатками OFZ-IN являются:
- Отсутствие возможности реинвестировать полученные средства, поскольку инфляционный доход появляется только при продаже или погашении облигации.
- Для инвесторов, которые принимают на себя высокие риски в ожидании высоких доходов (что характерно для спекулятивных ценных бумаг), это не лучшее вложение.
Доходность и выгодно ли вкладываться
Ставки доходности по ОФЗ-ИН несколько выше, чем по банковским депозитам. Но ни банк, ни правительство не дадут вам максимальную прибыль на ваши инвестиции. Доходность прямо пропорциональна риску, а надежность обратно пропорциональна доходности.
Чтобы получить более высокий доход, вы можете дополнительно рассматривать акции в качестве диверсификации вашего инвестиционного портфеля. Например, набор акций ETF позволит вам «разложить яйца» по нескольким корзинам, получая более высокие дивиденды и сводя риск к минимуму.
Налогообложение
Налогообложение облигаций осуществляется следующим образом:
- Юридические лица облагаются налогом в размере 20%, а физические лица — 13%.
- Юридические лица облагаются налогом по ставке 15% на купонный доход и доход от индексации номинальной стоимости. Налоговые ставки для физических лиц составляют 0%.
Стоит отметить, что вышеуказанные налоги не удерживаются с нерезидентов.
Отзывы
Я собрал отзывы о препарате ОФЗ-ИН. Диапазон отзывов впечатляет.


Как купить: пошаговая инструкция
Действия физических лиц при покупке ОФЗ следующие:
- Счет открывается у брокера, имеющего специальную лицензию. Это может быть любой банк.
- Необходимо пополнить счет (банковским переводом, внесением наличных в офисе, с помощью интернет-технологий).
- Необходимо купить облигации и ждать их погашения, получая купонный доход два раза в год.
Альтернатива
Альтернативой облигациям является банковский депозит. Оба обеспечивают инвестору/вкладчику стабильный и надежный пассивный доход. Но есть нюансы:
- Доходность облигаций выше, чем доходность депозитов, хотя и незначительно.
- ОФЗ-ИН не облагаются налогом на доходы физических лиц (за исключением случаев продажи).
- Надежность. Облигации — это вид государственного долга, гарантированного правительством. Вклады до 1,4 млн рублей гарантируются Агентством по страхованию вкладов. Эта сумма может быть востребована в случае банкротства банка. Однако в случае дефолта страны ни депозиты, ни облигации не будут погашены.
- Вкладчик имеет возможность выбрать срок принимаемых вкладов; срок ОФЗ-ИН устанавливается Министерством финансов.
- Получение денег при продаже актива. В случае с депозитами сумма процентов обычно теряется при досрочном расторжении договора. В случае ОФЗ накопленный купон выплачивается за время владения облигацией. При номинальной стоимости, привязанной к индексу, поступления будут корректироваться с учетом инфляции.
- Дополнительную прибыль от продажи облигации на вторичном рынке. Если ставки по депозитам начнут снижаться, долгосрочные облигации будут набирать популярность, и их стоимость возрастет.
- Существует риск повышения ключевой ставки центрального банка. В этом случае рыночная стоимость облигации будет ниже ее номинальной стоимости.
Заключение
Уважаемый читатель, вы ознакомились с ключевыми моментами работы с облигациями федерального займа с индексируемой номинальной стоимостью. Вы можете попробовать себя в роли инвестора, получая стабильный пассивный доход после приобретения знаний об этом инструменте.
Источник: blog-invest.online