
Ипотеку можно оформить на строительство дома на имеющемся в собственности участке или на строительство с одновременным приобретением земли (по договору купли-продажи с собственником).
Кредит предоставляется на строительство одного жилого дома, даже если одобренного лимита хватает построить два дома.
Также в ипотеку можно построить дом на земле, которая находится в аренде. При этом купить такой земельный участок с помощью ипотечного кредита нельзя.
Требования банка к участку под строительство
1. Кто может быть собственником участка:
- основной заемщик или созаемщик, если это супруг/супруга основного заемщика (единоличная собственность)
- основной заемщик и созаемщики (общая собственность)
- основной заемщик и члены его семьи или семьи супруги/супруга — дети, родители (общая собственность)
То есть основное требование по собственности такое — участок должен быть либо в единоличной собственности заемщика или его супруга/супруги (выступает созаемщиком в этом случае), либо заемщик должен быть одним из владельцев, а остальные собственники должны выступать созаемщиками или быть членами его семьи.
ОТКАЗАЛИ В ИПОТЕКЕ ПОСЛЕ ОДОБРЕНИЯ? // Почему так вышло?
Аналогичные требования предъявляются и к составу арендаторов, если земля в аренде, и к составу покупателей, если участок приобретается в кредит.
2. На участке могут быть расположены иные объекты недвижимости, как зарегистрированные в собственность, так и без регистрации, в том числе:
- другой жилой дом
- хозпостройки
- объект незавершенного строительства (например, в виде начатого фундамента)
Но если вы хотите приобрести такой участок в ипотеку, то покупать эти объекты нужно за счет собственных средств — банк предоставит кредит только на покупку земли.
3. Участок должен быть размежёван, то есть его границы должны быть установлены и не пересекать границы других участков.
4. Если участок в аренде — то её срок должен быть не меньше срока кредита.
5. На участке должно быть разрешено размещение жилого дома (то есть вид разрешенного использования земли допускает индивидуальное жилищное строительство). Эту информацию можно посмотреть в выписке из ЕГРН.
Кредит не предоставляется в случае, если продавец участка или подрядчик одновременно является созаемщиком или поручителем по кредиту, а также состоит в браке с заемщиком.
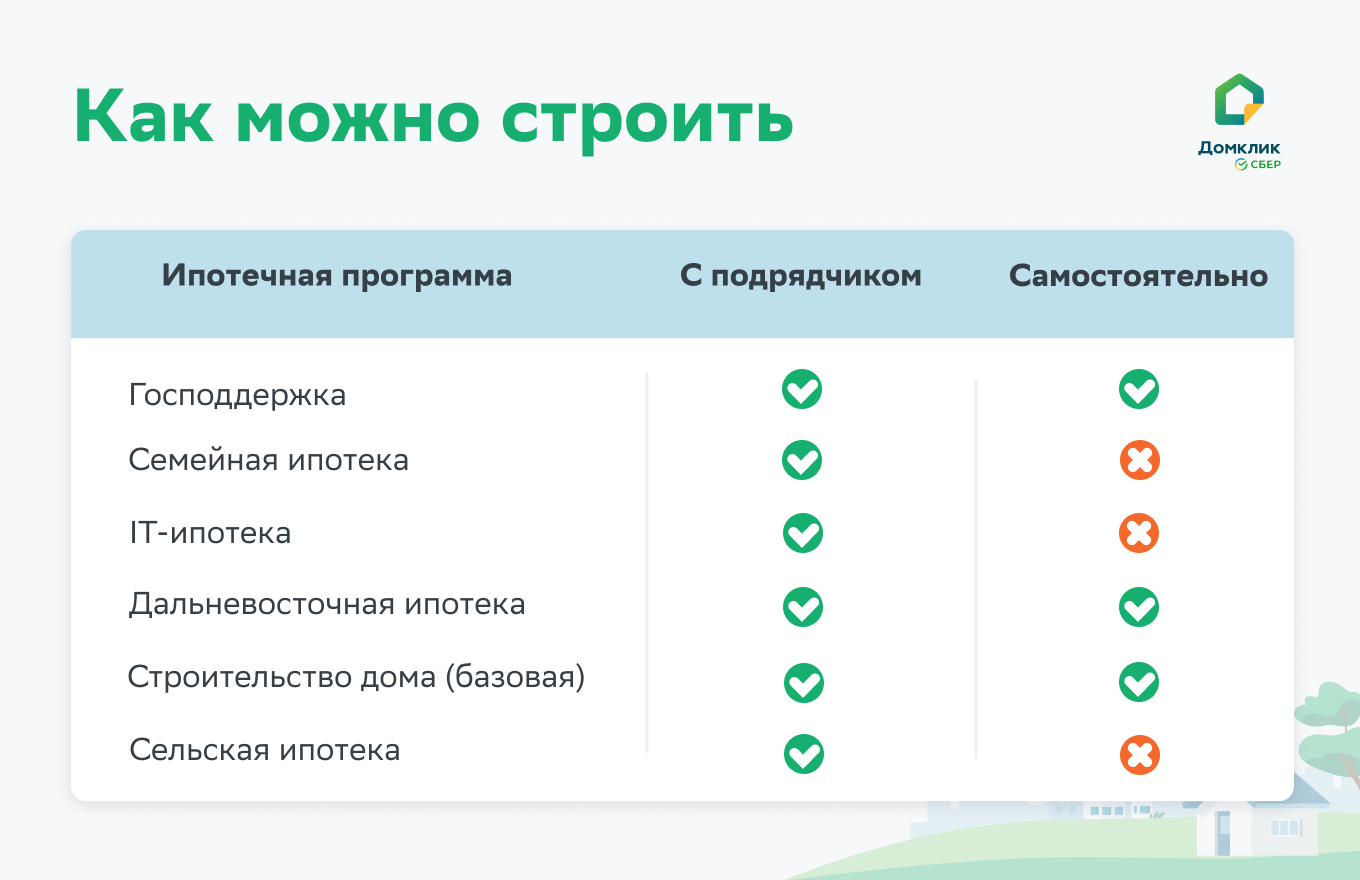
2. Определитесь, кто будет строить дом
Строить дом можно как своими силами (то есть самостоятельно), так и с привлечением подрядчика — без аккредитации и других условий. Главное — чтобы подрядная организация была зарегистрирована на территории РФ как юридическое лицо или как индивидуальный предприниматель.
Какие-либо разрешительные документы на строительство или документы по подрядчику для оформления ипотеки в Сбере не требуются.
Обратите внимание, что условия кредитования могут отличаться от способа строительства. Например, по семейной ипотеке. можно построить жилой дом только с подрядчиком, а по программе господдержки — возможны оба варианта.
Одобрили ипотеку в Сбербанке. Что делать дальше?
3. Предоставьте документы по строительству и залогу
Если заявка на ипотеку одобрена, необходимо предоставить документы по объекту кредита, участку и, при необходимости, по обеспечению.
Что входит в обязательный пакет:
- Документы, подтверждающие право собственности на земельный участок, на котором будет строительство (выписка из ЕГРН и документы, на основании которых участок был оформлен в собственность — например, договор купли-продали, мены, дарения или свидетельство о наследстве). Если вы хотите взять ипотеку на строительство дома с одновременной покупкой земли, предоставьте документы, подтверждающие право собственности продавца на землю, договор или проект договора купли-продажи земли и паспорт продавца.
- Заявление о параметрах и стоимости строительства.
- При строительстве с подрядчиком — проект договора подряда
- Отчёт об оценке земельного участка — можно заказать на Домклик.
Уведомление о начале строительства не является обязательным документом для оформления ипотеки (за исключением земель с разрешенным видом использования — «крестьянско-фермерское хозяйство»). Однако для исключения рисков сноса самовольной постройки лучше придерживаться стандартной процедуры — подать уведомление о начале строительства дома, получить от органов местного самоуправления положительный ответ и только потом приступать к строительным работам.
Проектно-сметная документация — смета, проект, экспертиза проекта — также не входит в обязательный пакет документов. Банк не предъявляет особых требований к строящемуся дому. Важно, чтобы он соответствовал законодательным требованиям, и договору подряда.
Что с залогом
Обеспечением по кредиту обычно выступает земельный участок, на котором планируется строительство. При этом его залоговая стоимость должна быть больше или равна сумме кредита.
То есть, если земля стоит 2 млн рублей, а вы хотите взять ипотеку на сумму 5 млн, то этого обеспечения будет недостаточно.
Что можно сделать:
- Предоставить в залог земельный участок (на весь срок) и иное помещение (только на период строительства). В качестве промежуточного залога банк примет любой объект недвижимости, за исключением апартаментов: земельный участок (в дополнение к участку под строительство), квартиру, жилой дом с участком, комнату, садовый дом с участком и т.п.
- Предоставить в залог земельный участок на весь срок и привлечь платёжеспособного поручителя (только на период строительства).
- Предоставить в залог объект недвижимости на весь срок — в этом случае участок в залог не берётся. В качестве постоянного залога банк примет только жилое помещение — квартиру, жилой дом с участком, комнату.
- В первых двух случаях после завершения стройки и регистрации ипотеки на построенный жилой дом обеспечением по кредиту будет дом с участком.
- Залогодателем иной недвижимости на период стройки или весь срок может быть любое физическое лицо. То есть, не обязательно, чтобы собственником иной недвижимости был заемщик или созаемщик.
Какие документы нужны для подтверждения обеспечения
При предоставлении в залог иного объекта (например, квартиры) — документы, подтверждающие право собственности на него, паспорт залогодателя и отчёт об оценке
При привлечении платежеспособного поручителя — его паспорт и документы, подтверждающие занятость и доход. Это может быть копия трудовой книжки и справка о доходах или выписка из СФР. Если поручитель является зарплатным клиентом банка, то нужен только паспорт.
Полный список документов по сделке будет доступен в личном кабинете после указания адреса земельного участка под строительство и прохождения опроса.
Все указанные в списке документы можно и нужно самостоятельно загрузить в личный кабинет на Домклик.
После получения документов по сделке с вами свяжется менеджер для уточнения параметров кредита или иных вопросов. Далее ваша заявка будет отправлена на окончательное рассмотрение.
Обычно решение приходит в течение 1 рабочего дня, в исключительных случаях данный срок может быть увеличен для уточнения нюансов по сделке.
4. Получите окончательное решение и подпишите документы
После получения одобрения по объекту недвижимости необходимо назначить дату подписания документов и выбрать офис. Это можно сделать через личный кабинет или по телефону с менеджером.
После назначения даты подписания документов в личном кабинете будут размещены проекты кредитной документации для ознакомления и рекомендации по подготовке к оформлению кредита.
В назначенную дату в офисе банка подписывается кредитный договор, договор ипотеки (залога) и/или договор поручительства. На встрече должен присутствовать как титульный заёмщик, так и созаёмщики, а также залогодатели и поручители.
Если ипотека оформляется на строительство дома с одновременным приобретением участка, то также подписывается договор купли-продажи земли с продавцом для дальнейшей передачи на регистрацию перехода права собственности и залога на землю в Росреестре.
Как подготовиться к подписанию кредитной документации
Если по сделке необходимо оформить страхование жизни или страхование объекта залога, то это можно сделать в личном кабинете Домклик или самостоятельно в иной страховой компании. В любом случае подключить полис и оплатить его нужно не менее чем за сутки до назначенной даты сделки.
Если вы оформляли страхование самостоятельно, то не забудьте также взять с собой оригиналы договоров страхования и платежные квитанции об оплате.
При себе нужно иметь паспорта, документы по строительству и залоговому объекту, а также документы, подтверждающие наличие первоначального взноса.
5. Проведите регистрацию договора ипотеки и/или договора купли-продажи участка
Если в качестве обеспечения по ипотеке предоставляется земельный участок и/или иной объект недвижимости, то договор ипотеки необходимо зарегистрировать в Росреестре. Это можно сделать через МФЦ. Срок оказания услуги — 10 рабочих дней.
Зарегистрированный договор ипотеки или выписку из ЕГРН с отметкой о наличии обременения необходимо предоставить в банк.
6. Получите деньги (частями или целиком)
Средства на строительство перечисляются на личный счёт заёмщика единовременно или частями (траншами). Второй вариант выгоднее — вы можете взять сумму, которая нужна на данном этапе строительства, и платить проценты только с остатка фактического долга.
Будьте внимательны: если вы берете кредит на строительство частями, то срок выборки ограничен — лимит нужно выбрать не позднее 2 лет с даты выдачи первого транша. По истечении этого срока лимит закрывается и в остаток долга идет только то, что по факту было получено.
Количество и регулярность траншей не ограничена. Документы, подтверждающие целевое использование средств (чеки, квитанции, акты) предоставлять не нужно.
При оформлении ипотеки на строительство кредит частями или целиком перечисляется на счёт заемщика. Способ расчетов с подрядчиком вы определяете самостоятельно, исходя из условий договора подряда.
Если ипотека оформлялась в том числе на покупку участка, то соответствующая сумма будет доступна продавцу после регистрации перехода права собственности на землю в Росреестре.

Павлюк Марина
Специалист по работе
с загородной недвижимостью
Источник: letoestate.ru
Как подать заявку на ипотеку в Сбербанке: от выбора программы до подачи документов
А на комментарии к данной статье ответы даёт квалифицированный юрист а также сам автор статьи.

Сбербанк – лидер среди российских банков по выдаче ипотеки – практически половина всего объема выданных кредитов на покупку жилья приходится именно на него. Если вы тоже планируете обратиться в Сбер для получения жилищного кредита, то вам будет полезно узнать о том, как здесь можно подать заявку.
Ипотека в Сбербанке: доступные программы
Сегодня не каждый из нас может позволить себе приобрести или построить жилье за собственные средства и наличный расчет. Все чаще россияне вынуждены пользоваться ипотечными кредитами, чтобы получить жилье на выгодных условиях, и тем самым решить квартирный вопрос.
В первой половине 2021 года российские банки выдали более 900 тысяч жилищных кредитов на сумму более 2,6 трлн. рублей, и практически половина из этого количества была выдана Сбербанком. Именно ему доверяет большинство россиян, да и зарплату многие получают именно на его счета, а значит, могут рассчитывать на дополнительные привилегии.
Для зарплатных клиентов банка предусмотрены некоторые льготы: сниженная на 1% процентная ставка, и сокращенный перечень документов – не надо приносить справки с работы, ведь все данные уже есть в базе банка. Кроме того, именно зарплатные клиенты получают одобрение чаще, так как считаются надежными заемщиками.
Какими программами можно воспользоваться в Сбербанке:
| Господдержка 2020 | От 0,1% на первый год и от 5,75% со второго | До 3.000.000 | Ипотека для покупки квартиры в новостройках с субсидированной процентной ставкой |
| Приобретение строящегося жилья | От 0,9% | От 300.000 | Ипотека для покупки жилья на первичном рынке – квартиры, дома или апартаментов у застройщиков, аккредитованных банком |
| Приобретение готового жилья | От 7,7% | От 300.000 | Продукт для покупки квартиры, дома или иного жилого помещения на вторичном рынке |
| Рефинансирование ипотеки и других кредитов | От 7,9% | От 300.000 | Перевод кредитов из других банков в Сбербанк на выгодных условиях |
| Льготное строительство дома | От 6% | До 12.000.000 | Возможность взять ипотеку на строительство жилого дома у подрядчика, который одобрен банком |
| Ипотека с господдержкой для семей с детьми | От 0,1% на первый год | До 12.000.000 | Семьи, где с 1 января 2018 по 31 декабря 2022 г. родился хотя бы один ребенок |
| Строительство жилого дома | От 9,2% | От 300.000 | Средства для индивидуального жилого строительства |
| Загородная недвижимость | От 8% | От 300.000 | Деньги выдают на покупку или строительство дачи, садового дома и других строений |
| Военная ипотека | 7,5% | До 3.370.000 | Деньги могут получить только военнослужащие, которые состоят в накопительно-ипотечной системе |
| Гараж или машиноместо | От 8,9% | От 300.000 | Кредит предоставят на покупку или строительство гаража, приобретение машиноместа |
Выбор программы зависит от того, с какой именно целью вы обращаетесь в банк для получения кредита. Обязательно изучите льготные программы – если вы подходите под их требования, то вы сможете оформить ипотеку на более выгодных условиях, нежели по стандартным программам. Полное описание можно изучить на официальном сайте.
Какие дополнительные возможности может использовать заемщик при оформлении ипотеки? Например:
- Можно использовать сертификат материнского капитала – его средствами вы сможете оплатить первоначальный взнос или погасить основную часть долга.
- Если в вашей семье родился третий малыш после 1 января 2019 года , то вы получите право на субсидию от государства в размере 450.000 рублей. Эти деньги пойдут на погашение ипотеки.
- И конечно, нельзя забывать про налоговый вычет, который доступен всем официально трудоустроенным гражданам . Вычет можно получать ежегодно как на основной долг (до 2 миллионов рублей), так и на выплаченные проценты (до 3 миллионов рублей).

Способы подачи заявки на ипотеку в Сбербанке
После того как вы определились с нужной вам кредитной программой, самое время перейти к непосредственному оформлению ипотеки. Первый шаг – заполнить анкету на выдачу жилищного кредита удобным вам способом – при личном обращении или в режиме онлайн.
Личное обращение в отделение Сбербанка
Это самый простой и доступный способ для тех, кто привык решать все вопросы лично. Несмотря на то, что банк активно развивает свои сервисы по удаленному обслуживанию, традиционный способ подачи заявки все еще актуален, особенно у людей старшего поколения.
Здесь все просто: вы приходите лично в ближайшее к вам отделение Сбербанка, их адреса можно посмотреть на сайте. Берете талончик к кредитному специалисту, ждете свою очередь, потом получаете консультацию по всем интересующим вас вопросам и совместно со специалистом банка заполняете анкету.
Из плюсов отметим возможность получить личную консультацию, где специалист расскажет вам обо всех нюансах, сделает все расчеты, расскажет, какой программой пользоваться выгоднее всего. Из минусов – большие затраты времени на очереди, дорогу до офиса и обратно.
Подача заявки онлайн через сайт ДомКлик
ДомКлик – это отдельный сервис, который разработал и запустил Сбербанк. Если вы на официальном сайте банка выбрали программу и нажали кнопку «Подать заявку», то вы автоматически перейдете на сайт ДомКлик.
Этот сервис позволит вам изучить имеющиеся программы, сделать предварительный расчет нужного вам кредита, отыскать подходящий объект недвижимости и провести сделку по купле-продаже выбранной недвижимости в ипотеку. В режиме онлайн можно не только заполнить анкету, но также и выслать все необходимые документы, получить одобрение, зарегистрировать сделку и многое другое.
Как пользоваться этим сервисом:

- На официальном сайте банка изучите ипотечные программы, доступные на данный момент, прочтите полное описание и требования, определитесь с нужным вам продуктом,
- Нажмите кнопку «Подать заявку»

Обычно её рассматривают в тот же день и сразу сообщают решение, но в редких случаях на это может уйти пара дней.
Заявка через приложение ДомКлик
Если вы используете мобильное приложение, то последовательность действий будет немного другой:
- Откройте программу, и войдите в аккаунт (по номеру телефона или через Сбер ID);
- Откроется главная страница, где можно выбрать тип недвижимости через кнопку «Поиск», подобрать ипотеку или сделать расчет на онлайн-калькуляторе. Предположим, сначала нужно просчитать кредит. Для этого нажмите в верхней части страницы «Калькулятор ипотеки»,
- Укажите всю информацию по нужному вас кредиту – цель, регион, сумма, первый взнос, срок, дополнительные возможности, например, использование маткапитала. Затем нажмите «Подать заявку»,
- Подтвердите свою личность , если ранее в Сбербанке вы не заключали договор на обслуживание,
- Заполните личные данные – свои и созаемщика, если он есть, прикрепите документы – личное фото и паспорт,
- Выберите офис , куда вы потом принесете оригиналы документов и будете подписывать договор. Далее нажмите кнопку «Отправить заявку в Сбербанк»,
- Подтвердите согласие на обработку данных и введите код подтверждения из смс

Стоит понимать, что подача заявки – это еще не оформление ипотеки: вы просто узнаете, готов ли вам банк выдать кредит, и на какие условия вы можете рассчитывать. Вы получите предварительное решение, а окончательное принимается только после того, как вы выберите недвижимость и принесете в отделение все документы на проверку.
Можно ли подать заявку через Сбербанк Онлайн? Действительно, раньше такая возможность имелась, но сейчас если вы попробуете оформить ипотеку в своем личном кабинете, то система перенаправит вас на ДомКлик. Вы можете скачать мобильное приложение, авторизоваться в нем и только там проводить все нужные операции по подбору и оформлению ипотеки.

увеличить картинку
Какие требования предъявляют к заемщикам по ипотеке?
Чтобы претендовать на получение жилищного кредита, заемщик должен удовлетворять определенным требованиям. Практически у каждой программы есть свои особенности, например, одним предложением могут воспользоваться только военнослужащие, другим – только семьи с детьми определенного возраста, но есть и общие параметры:
- Возраст от 18 лет на момент подачи заявки и до 75 лет на момент погашения кредита,
- Стаж работы – от 3 месяцев,
- Гражданство РФ,
- Наличие временной или постоянной регистрации .
Можно привлечь не более 3 созаемщиков, и к каждому будут предъявляться такие же требования, как к основному заемщику. Помимо анкеты, вам также нужно будет подтвердить доходы (справка по форме банка или справка 2-НДФЛ) и трудовую занятость (выписка из трудовой книжки или договор), принести свидетельство о браке и рождении детей при наличии.
Сейчас многие документы можно получить онлайн через Госуслуги или в Сбербанк Онлайн. Если вы пользуетесь льготной программой, то обязательно изучите подробные требования на странице этого кредита на сайте банка, потому что для отдельных категорий граждан могут понадобиться дополнительные документы.
Как Сбербанк рассматривает заявки?
Анкеты, поданные через ДомКлик банк проверяет быстрее чем те, которые были поданы в отделении. Это связано с более быстрым сбором информации и её обработкой, ведь вы напрямую загружаете все нужные данные и документы.
Узнать о решении можно будет в тот же день, редко – на следующий. После обработки заявки банк пришлет вам смс, а предварительные условия по ипотеке можно будет посмотреть в личном кабинете в ДомКлик.
Что дальше? После получения предварительного одобрения у вас будет 90 дней на поиск недвижимости и сбор всех необходимых документов. Если вас интересует новостройка, то можно сразу посмотреть весь перечень аккредитованных банком застройщиков, чтобы получить выгодные условия и ставки.
Найти недвижимость можно будет через базу данных сервиса ДомКлик, для этого зайдите на его сайт или в приложение, и нажмите кнопку «Поиск». Там вы найдете множество удобных фильтров для поиска жилья.
Определитесь с недвижимостью, соберите все нужные документы и принесите их в отделение, либо загрузите в специальную форму в вашем личном кабинете. После того как банк проверит жилье, вы получите точное решение и условия ипотеки, и сможете назначать дату сделки.
Источник: bankstoday.net
ДомКлик: как взять ипотеку в два клика?

Вряд ли кто-то когда-либо отказывался взять новую квартиру в ипотеку только из-за сложностей в процедуре оформления. Сложностей-то там, в общем, немного, тем более, что всегда можно обратиться за помощью к специалисту. И если раньше легко было оправдываться хотя бы нежеланием ездить в банк, то с начала 2017-го года исчезла даже эта возможность – “Сбербанк” запустил проект “ДомКлик”, в рамках которого, как сообщается в рекламных проспектах, получить ипотеку можно всего в два клика. “Новостроев” рассказывает об этой и других услугах данного сервиса, который потенциально может изменить современный рынок недвижимости.
- Оформление ипотеки
- Поиск недвижимости
- Оценка недвижимости
- Правовая экспертиза, электронная регистрация сделки и сервис безопасных расчётов
- Достаточно ли пары кликов?
Оформление ипотеки
Сайт сервиса – domclick.ru, но достаточно просто вбить слово “домклик” в поисковике и кликнуть по первой ссылке. Это ваш первый клик на пути к ипотеке. На открывшемся сайте у вас уточнят, из какого вы региона, а вы увидите красивые новостройки и счастливую пару новосёлов – скорее всего, молодожёнов. Нажимаете на заметную кнопочку зелёного цвета “Получить ипотеку” – это клик второй.

- На новой страничке вас уже будет ждать ваше желание, а вы сможете его подтвердить или внести в него коррективы. Выбираете, что вы хотите сделать – купить уже готовую квартиру, купить квартиру в новостройке (видимо, ещё не готовую), купить загородный дом или построить такой дом самостоятельно. Раз уж разбираться во всём вам помогает “Новостроев”, допустим, что вы покупаете квартиру в строящемся жилом комплексе.
- Дальше с помощью красивых зелёных бегунков выставляете две денежные суммы – ту, что просят за квартиру вашей мечты, и ту, что у вас в наличии. Ещё один бегунок показывает срок, на который вы берёте ипотечный кредит. Там всё логично: чем дольше временной промежуток (выбрать срок можно от года до 30 лет), тем меньше нужно будет платить ежемесячно – но тем больше получится в результате.

- Потом включаете или выключаете несколько тумблеров, в зависимости от того, получаете ли вы зарплату на карточку от “Сбербанка” и хотите ли снизить ставку по кредиту на определённых условиях (например, застраховав жизнь в “Сбербанк Страхование” или выбрав квартиру от застройщиков, являющихся партнёрами проекта). Справа появятся уже подсчитанные сумма кредита, размер ежемесячного платежа и процентная ставка. Вам останется только вписать свои фамилию, имя и отчество, дату рождения, номер телефона и электронный почтовый ящик. Если всё готово, нажимаете “Продолжить” – это клик третий.

- Дальше вам нужно будет окончательно определиться с выбором жилья и загрузить на сайт документы, необходимые банку для проверки. Там рассмотрят как вашу будущую квартиру, так и ваши настоящие доходы – если они не сильно выше, чем сумма вашего ежемесячного платежа (и тем более, если ниже), кредит вам не одобрят. Да-да, чудеса на “ДомКлик” не бесконечные.
Всё перечисленное выше можно сделать дома, лёжа на диване – и вам даже не понадобится компьютер, достаточно будет смартфона.

Если возникнут вопросы, на них в чате прямо внутри сервиса ответит специалист. В общем, всё совсем чуть-чуть сложнее, чем с помощью мобильного приложения купить билеты в кино или, скажем, на поезд. Съездить в банк потребуется только один раз – чтобы поставить подпись на кредитном договоре и ещё на парочке документов. В феврале на встрече с Владимиром Путиным председатель правления “Сбербанка” Герман Греф, рассказывая о новом сервисе предоставления ипотеки онлайн, посетовал, что нормы пока не разрешают подписывать подобные документы через удалённый доступ. Но и это наверняка просто вопрос времени.
Поиск недвижимости
На главной странице “ДомКлик” вверху можно кликнуть на “Поиск недвижимости”. Там вас снова спросят о вашем регионе, при выборе готовой квартиры поинтересуются желаемым количеством комнат и ценой, а при выборе строящегося жилого комплекса – интересующими вас сроками сдачи. И после всего этого предложат множество вариантов – ну или не такое уж множество, если, что называется, ваши вкусы довольно специфичны.

Несмотря на отсутствие очевидных достоинств поиска недвижимости на “ДомКлик”, некоторые риэлторские агентства восприняли сервис как прямого конкурента. Сайт Российской гильдии риэлторов даже назвал его самой настоящей угрозой чужому бизнесу. Ведь понятно, что проект такой крупной компании как “Сбербанк” при желании легко может обогнать почти любого соперника.
Впрочем, “Сбербанк” оказался готов к сотрудничеству, которое было бы полезно не только ему, но и риелторам. Вместе с ними обсуждались новые условия агрегации предложений – такие, которые их бы полностью устроили. Из этого можно сделать простой вывод, что поиск недвижимости – не главная цель “ДомКлик”, а так, приятный бонус для лентяев или, например, для людей с медленным интернетом.
Оценка недвижимости
Ещё одна услуга, который можно воспользоваться, зайдя на “ДомКлик” – это оценка недвижимости для кредитования. Покупатели удостоверятся, что не переплачивают, а банк – что он не впутывается в какую-то мошенническую или просто проблемную схему. Специалисты полностью дочерней компании “Сбербанка” ООО “Центр недвижимости от Сбербанка” оценивают как вторичное жильё, так и жильё в новостройках – для вас разница только в том, какие документы понадобится предоставить.

Например, квартиру площадью до 70 квадратных метров в пределах МКАД специалисты оценят за пять тысяч рублей. Если жильё вторичное, кроме денег от вас понадобится паспорт, выписка из Росреестра и документы БТИ (Бюро технической инвентаризации). Если вы хотите провести оценку квартиры в новостройке, также понадобится договор долевого участия (ну или любой другой, который вы заключали с застройщиком – предварительный договор купли-продажи или договор ЖСК), акт приема-передачи квартиры и кадастровый паспорт. Если вы сразу предоставите все нужные документы и заплатите ещё тысячу рублей за осмотр объекта, подготовить отчёт обещают чуть ли не за день.
Но на самом деле эта услуга – тоже всего лишь ещё один приятный бонус, не более. Если ипотечный кредит вы и правда берёте прямо на сайте, то в данном случае ничего такого нет – вы нажимаете на кнопку “Заказать отчёт”, а вам предлагают позвонить. Получается, на сайт вообще можно было не заходить, разве что за уточнением всех условий. А, ну и чтобы ввести промокод на скидку. Эта возможность – то единственное, что роднит оценку недвижимости на “ДомКлик” с его простым и современным подходом к предоставлению ипотеки.
Правовая экспертиза, электронная регистрация сделки и сервис безопасных расчётов

Кроме всего, что мы перечислили и подробно описали выше, на “ДомКлик” есть ещё несколько услуг, которые могут быть кому-то полезными:
- Во-первых, правовая экспертиза. Это, в общем, почти то же самое, что оценка недвижимости, только рассматривать специалисты будут не само жильё, а участвующие в сделке документы и другие юридические тонкости продажи. Законно ли была приобретена квартира ранее, вменяем ли продавец, нет ли каких прав у наследников, не является ли продавец банкротом и, наконец, не живёт ли кто-то ещё по тому же адресу. В результате примерно через неделю работы вам пришлют письменное заключение от экспертов, которое даже будет обладать юридической силой. Стоить всё это будет около двадцати тысяч рублей.
- Во-вторых, электронная регистрация сделки. Вместо того, чтобы ехать за этим сначала в банк, потом в МФЦ, потом ждать, когда МФЦ передадут документы в Росреестр, а потом везти их обратно, вам достаточно будет приехать в банк только один раз. Вместе с менеджером “Сбербанка” вы за несколько минут подготовите электронную версию документов и отправите её в Росреестр для регистрации, а вернётся к вам всё в течение недели на электронную почту. Правда, заплатить за это удовольствие надо будет от 5 550 до 10 250 рублей, но зато получится немного сэкономить на госпошлине – она обойдётся в 1 400 рублей, а не в 2 000. Но у данной услуги есть и ещё одно преимущество, которое как раз и связывает её с сервисом по предоставлению ипотеки “ДомКлик” – снижение ставки по ипотеке на полпроцента.
- Наконец, последняя услуга, предлагаемая на сайте “ДомКлик” (а вернее даже будет сказать не “предлагаемая”, а “описанная” – предлагаются там по сути только ипотека и поиск недвижимости) – так называемый сервис безопасных расчётов. Вы переводите деньги за квартиру на специальный счёт “Сбербанка”, там проверяют, зарегистрирована ли сделка в Росреестре, и, если всё в порядке, пересылают их продавцу. От него не потребуется вообще ничего, кроме как назвать вам реквизиты, а вам нужно будет один раз съездить в банк и потратить несколько минут на оформление. За эти экономию времени и дополнительное обеспечение безопасности с вас возьмут 2 000 рублей.
Достаточно ли пары кликов?

По последним данным, уже около 5% клиентов “Сбербанка” по всей стране воспользовались сервисом “ДомКлик” и получили с помощью него ипотечный кредит. Будет ли этот процент расти в дальнейшем? Скорее всего, да.
Тогда как недовольство риэлторов и конкурирующих банков, надеемся, наоборот снизится: услуга-то удобная, покупатели недвижимости наверняка скоро по достоинству оценят её преимущества. Другое дело, что “ДомКлик” вряд ли сумеет достойно заменить собой другие сервисы, например, по поиску недвижимости – не хватает деталей и конкретики, возможна некоторая предвзятость по отношению к некоторым застройщикам. Но, к счастью, “Сбербанк” на всё это и не претендует: кроме ипотеки, все другие услуги размещаются на “ДомКлик” скорее в качестве рекламы и просто для наполнения. “Новостроев” рекомендует сначала сделать множество кликов для выбора жилья, которое идеально подходит под ваши запросы, а потом уже легко и быстро с помощью “ДомКлик” оформить на него ипотечный кредит.
Источник: novostroev.ru