
ОДНОВРЕМЕННАЯ ПОКУПКА ОПЦИОНОВ ПУТ И КОЛЛ [c.40]
Помимо простых схем опциона, которые были только что охарактеризованы, на практике прибегают и к более сложным, комбинированным схемам. Такие схемы предполагают одновременную покупку двух, трех опционов с различными характеристиками. Основное назначение комбинированных схем — гарантирование владельца опциона от значительных потерь. Например, одновременно покупается и продается опцион колл по разным ценам исполнения и с различными премиями, одновременно используются опционы пут и колл при одинаковой или различных ценах исполнения, двух опционов колл с различными ценами исполнения и одного опциона пут и т.д. Естественно, что чем больше простых опционов охватывает комбинированная схема, тем сложнее ее осуществить — труднее найти контрагентов по сделке. [c.324]
Надо заметить, что требования по нижнему уровню маржи для опционов равны первоначальной марже. Вычет величины маржи становится более сложным, когда лицо осуществляет различные инвестиции (такие, как одновременная покупка и продажа различных опционов пут и колл , а также покупка обыкновенных акции с использованием кредита и одновременная продажа взятых в долг других акций). Кроме того, при заключении опциона на индекс размер маржи уменьшается (20% сокращается до 15%), так как опционы на индекс испытывают меньшие колебания цены, чем опционы на отдельные акции. (Опционы на индекс рассматриваются далее в данной главе.) [c.645]
3 урок | Покупка и продажа опциона Call и Put
Паритет опционов пут и колл говорит о том, что одновременная покупка опциона пут на акцию и самой акции обеспечит такие же выплаты, как и покупка опциона колл на акцию и безрисковой облигации (предполагается, что оба опциона имеют одинаковую цену исполнения и дату истечения). [c.678]
Эквивалентные стратегии имеют одинаковый потенциал прибыли. Например, владение опционом колл эквивалентно одновременному владению опционом пут и базовым инструментом. Однако помните, что требования к капиталу для двух эквивалентных стратегий (и соответствующие им ставки доходности) могут сильно различаться. Например, покупка колла будет стоить лишь малую часть величины, необходимой для покупки пута и базовой акции. Однако покупка опциона колл имеет гораздо большую вероятность потерять 100% данного вложения. [c.400]
Поскольку при покупке опциона колл и одновременной продаже опциона пут с той же ценой исполнения и датой экспирации искусственно создается фьючерсный контракт, разумно предположить, что все действия, для которых используются фьючерсные контракты, в равной степени относятся и к опционам. [c.117]
СПРЭД ВЕРТИКАЛЬНЫЙ — одновременная покупка опциона колл и опциона пут с одинаковыми сроками исполнения, но с разной ценой реализации. [c.373]
Продав опционы пут , вы принимаете на себя риск их исполнения и не можете покрыть свою позицию, как делали это в случае опционов колл . Продажа опциона колл может быть покрыта путем покупки 100 акций. Но позиция по проданному опциону пут не может быть покрыта непосредственным образом (кроме как путем покупки другого опциона, что мы обсудим в главе. 8). Термин покрытый опцион колл означает сочетание продажи опциона колл и владения акциями, но подобная стратегия невозможна в случае опционов пут . (Стратегия, называемая покрытый опцион пут и состоящая в продаже опциона пут при одновременной короткой продаже 100 базовых акций, защищает лишь сумму денег, которую продавец получил в качестве премии за опцион пут . Если стоимость опциона пут вырастает выше этой отметки, то короткая позиция не будет покрыта полностью. Невозможно покрыть короткий опцион пут , как делали это в случае короткого опциона колл . В целом стратегия покрытого опциона пут не имеет практического значения.) [c.65]
Что такое опционы как работают колл и пут опционы и можно ли на них заработать инвестору
Хеджирование в действительности не представляет собой ничего иного, кроме комбинирования двух или более ценных бумаг в единую инвестиционную позицию с целью уменьшения риска. Такая стратегия может, к примеру, включать покупку акций и одновременно опциона «пут» на эти же акции или она может состоять в покупке акций и последующей продаже опциона «колл». Существует масса разновидностей хеджирования, одни из которых достаточно сложны, а другие, наоборот, весьма просты, но все они употребляются как способ получения или предохранения прибыли без возможных серьезных потерь со стороны инвестора. Хеджирование на основе опционов незаменимо, если вы получили прибыль от предшествующих инвестиций в обыкновенные акции и хотите защитить прибыль или собираетесь инвестировать в обыкновенные акции и хотите обезопасить ваши деньги, ограничив возможные потери капитала. Если вы владеете акциями, курс [c.562]
Пусть инвестор сегодня хочет купить акцию по цене Ца. Для этого он берет часть денег в размере X в ссуду, а остаток средств получает в виде разницы в ценах премий опционов-колл и -пут с одинаковыми датами и ценами исполнения, по которым он сможет продать свою акцию в будущем. Например, продает колл и получает премию Ск и одновременно покупает пут и платит премию Сп. При этом, естественно, должно хватить средств на покупку акции. [c.230]
Спрэд — одновременное открытие двух противоположных позиций на один и тот же вид опциона с одним и тем же активом. Иначе говоря, это одновременная покупка и продажа опциона-колл или пут на один и то же актив. [c.240]
Комбинационные стратегии — это одновременное открытие двух одинаковых позиций на разные виды опционов с одним и тем же активом. Иначе говоря, это одновременная покупка (продажа) опциона-колл и опциона-пут на один и тот же актив. [c.240]
Спрэд — это одновременная покупка и продажа опциона одного вида (колла или пута) на один и тот же актив. Поскольку каждый опцион имеет свою дату исполнения и свою цену исполнения, то возможны следующие виды спрэдов [c.245]
Связь между стоимостью опционов колл и пут называется пут — колл паритетом , и любое отклонение от него инвесторы могут использовать для получения прибыли без всякого для себя риска. Чтобы объяснить, почему возникает пут — колл паритет, рассмотрим продажу колл-опциона и покупку пут-опциона с ценой исполнения К и сроком истечения t при этом одновременно покупается базовый актив по текущей цене S. Выплаты по этой позиции — безрисковые и всегда приносят К в момент истечения срока t. Чтобы убедиться в этом, предположим, что цена исполнения к моменту срока истечения опциона равна S. Выплаты на каждую позицию в портфеле представлены ниже [c.139]
Глава 4 Прогнозирующая сила опционов — моя любимая. Опционы предоставляют высокий уровень кредитного плеча, поэтому они популярный торговый инструмент для всех типов спекулянтов. Отслеживая одновременно и цены опционов, и объем опционной торговли, можно сделать важные выводы относительно будущего направления движения акций или фьючерсов.
Большая часть главы описывает использование показателей объема опционной торговли для покупки акций (иногда для их продажи) перед опубликованием важных корпоративных новостей, включая информацию о поглощениях или прибылях компаний. Подробно обсуждается пут-колл-соотношение — индикатор, работающий противоположным образом применительно ко многим индексам и фьючерсам. На мой взгляд, информация о пут-колл-соотношениях фьючерсных опционов уникальна для технического анализа. Данные методы применяются и оцениваются на широком спектре фьючерсных рынков. [c.436]
СТРЭДЛ (straddle) — стратегия, используемая дилерами в торговле опционами и фьючерсами. В условиях изменчивости курсов ценных бумаг эта страте-. гия предполагает одновременную покупку опционов пут и опционов колл в различном сочетании (см., например, стрэп и стрип). При операциях с товарными и валютными фьючерсами используется практика одновременной покупки одного и того же товара или одной и той же валюты с поставкой в будущем на различные ранки. [c.396]
Стрэддл». Покупка опциона «колл» с ценой исполнения 100 дол. и одновременная покупка опциона «пут» с той же ценой исполнения. [c.553]
Стратегия стрэддл заключается в одновременной покупке или продаже равного количества опционов пут и колл с одинаковыми ценами и сроками исполнения. Такой прием позволяет покупателям выгадать на значительном изменении цены акций и в том, и в другом направлении, при этом риск ограничивается общей суммой уплаченных премий по опционам обоих типов. Продавцы стрэддл, наоборот, стремятся к получению крупного дохода от премий, рассчитывая лишь на незначительное колебание цены акций. [c.332]
Оградил» с опционами — это одновременная покупка (или проВо а) опционов пут»и «колл»иао -Huumej e обыкновенные акции. [c.568]
Разновидностью рассматриваемой стратегии комбинирования является «стреддл» с опционами, т.е. одновременная покупка (или продажа) опционов «пут» и «колл» на одни и те же обыкновенные акции. В противоположность спредам «стрелял» обычно включает одинаковые курсы исполнения и даты. истечения опционов. В этом случае цель заключается в получении прибыли либо от увеличения, либо от уменьшения рыночных курсов соответствующих акций. Другими словами, принципы использования «стреддлов» во многом подобны тем, которые применяются в создании спредов выстраивать инвестиционную позицию на комбинации опционов, которая позволяет инвестору воспользоваться преимуществами определенных видов курсовой динамики акций. Но необходимо иметь в виду, что если курсы соответствующих акций и/или опционные премии поведут себя не так, как от них ожидали, то инвестор понесет убытки. Спреды и «стреЗЗлы» чрезвычайно сложены, и с ними не следовало бы иметь дело новичкам в деле инвестирования. [c.568]
Стрэдл (straddle) — одновременная покупка и продажа одного и того же количества опционов пут и колл с одинаковыми ценами исполнения и датами истечения. [c.170]
Помимо описанных выше комбинаций из стандартных опционов (колл и пут) на рынке пенных бумаг встречаются и различные сочетания- стратегии, состоящие, например, из одновременной покупки опциона (как производной ценной бумаги) и акции (как основной ценной бумаги). К подобного рода стратегиям инвесторы прибегают тогда, когда они стремятся обезопасить себя от падения курса акций ниже определенного уровня. Если такое падение происходит, то инвестор, обладая ошшоном-пут, сможет продать акции по более высокой цене (исполнения), а не по (низкой) енотовой цене. (См. 22 в [50].) [c.267]
Простейшим примером одновременных позиций является комбинация опционов (т.е. позиция по базовому инструменту отсутствует), когда совокупная позиция заносится в дебет и можно использовать уравнение (5.14). Таким образом, вы можете определить оптимальное f для всей позиции, а также побочные продукты (включая оптимальную дату выхода).
В этом случае переменная S выражает общие затраты на сделку, а переменная Z(T, U — Y) выражает общую цену всех одновременных позиций при цене базового инструмента U, когда время, оставшееся до истечения срока исполнения, равно Т. Когда совокупная позиция заносится в кредит, можно определить оптимальное f с помощью уравнения (5.20). Как и в предыдущем случае, мы должны изменить переменные S и Z(T, U — Y) для отражения чистой цены всех позиций.
Например, мы рассматриваем возможность открытия длинного стредла (покупка пут-опциона и колл-опциона по одному базовому инструменту с одинаковой ценой исполнения и датой истечения). Допустим, что полученное с помощью этого метода оптимальное f соответствует 1 контракту на каждые 2000 долларов.
Таким образом, на каждые 2000 долларов на счете мы должны покупать 1 стредл (1 пут-опцион и 1 колл-опцион). Оптимальное f, полученное с помощью данного метода, относится к финансированию 1 единицы для всей позиции. Этот факт касается всех методов, рассмотренных в данной главе. Ниже представлено уравнение для одновременных позиций, причем не имеет значения, используется позиция по базовому инструменту или нет. Мы будем применять эту обобщенную форму для одновременных позиций с причинной связью [c.177]
Сходная позиция возникает при одновременной покупке «безденежных» колла И пута с ценами исполнения 65 и 55 руб., и премии по 3 руб. Такая комбинация с экзотическим названием «стрэнгл» (удавка) обходится дешевле двойного опциона. Максималь-jttje убытки 6 руб. возника [c.45]
Спред с опционами. Игра на спреде с опционами — это не что иное, как объединение двух или более опционов в одну операцию. Мы можем создать спред на опционах, к примеру, путем одновременной покупки и выпуска опционов на одни и те же акции. Это, однако, не могут быть одинаковые опционы. Они должны различаться курсом исполнения и/или датой окончания срока.
Игра на спреде — очень распространенный способ использования биржевых опционов, и она занимает значительное место в торговле на опционных биржах. Подобные операции носят такие экзотические названия, как спреды «быков», спреды «медведей», денежные спреды, вертикальные спреды и спреды «бабочек». Каждый отличается от других и необходим для достижения конкретной инвестиционной цели. Рассмотрим, к примеру, вертикальный спред. Этот особый тип спреда образуется путем покупки опциона «колл» с одним курсом исполнения («сграйк ) и выпуска опциона «колл» (на [c.566]
Премия опциона может быть подразделена на два компонента, известных как «внутренняя стоимость» и «временная стоимость». Внутренняя стоимость связана с возможностью получения прибыли от исполнения опциона сразу после его покупки. В случае опциона колл — это превышение ценой спот цены исполнения, а для опциона пут — это превышение ценой исполнения цены спот. Когда имеет место внутренняя стоимость, то это так называемый опцион «с выигрышем». Покупатель опциона колл может извлечь прибыль от исполнения опциона, купив валюту относительно недорого и одновременно ее продав по более высокой цене. Покупатель опциона пут выигрывает от дешевой покупки валютьг на наличном рынке и [c.154]
Можно извлечь прибыль из сделок, основанных на прогнозах изменчивости,, или волатильности Курсов. Спекулянт занимает позицию в зависимости от того, останутся или нет обменные курсы в пределах определенного диапазона. Тремя операциями, которые могут быть использованы, являются стрэдл (стеллажная сделка), стрэнгл (связка) и спрэд «бабочка». На рис. 15.3 показаны стрэдлы, которые предполагают или покупку опционов колл и пут с одной и той же ценой исполнения и с одинаковой датой истечения контракта, или выписывание (продажу) одновременных опционов колл и пут. [c.164]
Стрэнглы (связки) предполагают одновременную покупку и продажу опционов колл и пут с одинаковой датой истечения контракта, но с различной ценой исполнения. Длинные и короткие стрэнглы показаны на рис. 15.4. В случае длинного стрэнгла, обозначенного пунктирной линией, спекулянт покупает опцион колл с ценой исполнения 1,23 долл. Он одновре- [c.165]
Это, конечно, становится понятным из сделанного в модели AR H предположения о структуре сг как функции предшествующих значений Л —1,. . . , Л -q. Таким образом, согласно этой модели и в соответствии с реальными наблюдениями, вслед за большим значением hn следует ожидать большое значение /in i . Однако, подчеркнем, эта модель не дает объяснения того, в «какую сторону двинутся пены» т.е. не дает информации о знаке /in+i- (Отсюда, между прочим, вытекает следующая рекомендация к практической деятельности на стохастическом рынке по продаже и покупке — если имеете дело с покупкой, например, опциона, то надо приобретать одновременно и ошшон-колл, и опцион-пут ср. с 4е, гл. VI.) [c.76]
Между прочим, арбитраж — это просто одновременная покупка и продажа одного и того же в двух различных формах. Чтобы арбитраж оказался прибыльным, арбитражер должен иметь хотя бы небольшую положительную разницу в цене между тем, что он покупает и продает.
Один общий пример включает стратегию, обсуждению которой посвящена большая часть данной главы использование опционов для создания позиции, эквивалентной базовой ценной бумаге. Итак, если вы покупаете колл и продаете пут, то имеете позицию, эквивалентную длинной акции. Если после этого осуществляете короткую продажу базовой акции, то имеете арбитраж, поскольку вами куплена акция в одной форме (в форме опционного эквивалента) и продана сама эта акция. В большинстве случаев прибыль арбитражеров составляет всего лишь долю пункта, однако, когда это делается многократно, данные прибыли складываются в приличные суммы. Арбитраж может быть выполнен очень многими способами, но обычно лишь фирмы—члены бирж могут проводить прибыльные арбитражные сделки, поскольку для независимого трейдера (publi trader) или клиента комиссионные поглотят все арбитражные прибыли. [c.87]
Таким образом, любой пут американского стиля может быть продан почти по паритету в любой момент в течение его жизни, потому что маркет-мейкеру, которому продан данный пут, доступно выполнение арбитража. То же самое справедливо для колл-опциона американского стиля «в деньгах». Трейдер, владеющий опционом колл «в деньгах» американского стиля, может быть уверен, что сможет продать этот колл в любое время почти по паритету. В случае с опционом колл маркет-мейкер одновременно (1) покупает колл, (2) продает акцию (шорт в случае ее отсутствия — short exempt) и затем (3) исполняет колл для полного закрытия данной позиции. Опять-таки, маркет-мейкер может попытаться получить одну восьмую пункта за счет покупки опциона колл с небольшим дисконтом к паритету. [c.242]
В заключение отмечу, что торговать опционами также лучше всего от сильных уровней сопротивления и поддержки. Так, покупать коллы хорошо от сильного уровня поддержки. Покупать путы — от сильного уровня сопротивления. Продавать коллы — от сильного уровня сопротивления. Продавать путы — от сильного уровня поддержки.
Покупать стрэддлы (одновременная покупка колла и пута с одной ценой исполнения) — от сильных уровней сопротивления или поддержки. Продавать стрэддлы — на уровнях жизни. [c.295]
Опционный спрэд (option spread) — это позиция, образующаяся в результате одновременной покупки и продажи опциона колл или одновременной покупки и продажи опциона пут на какой-то один актив. [c.174]
Допустим, в долгосрочной торговой программе была использована вышеупомянутая стратегия покупки пут-опциона совместно с длинной позицией по базовому инструменту, в результате мы получили большее оценочное TWR. Ситуация, когда одновременно открыты длинная позиция по базовому инструменту и позиция по пут-опциону, эквивалентна просто длинной позиции по колл-опциону.
В том случае лучше просто купить колл-опцион, так как издержки на трансакции будут существенно ниже1, чем при наличии длинной позиции по базовому инструменту и длинной позиции по пут-опциону. Продемонстрируем это на примере рынка индексов акций в 1987 году. Допустим, мы покупаем базовый инструмент — индекс ОЕХ.
Система, которую мы будем использовать, является простым 20-дневным прорывом канала. Каждый день мы рассчитываем самый высокий максимум и самый низкий минимум последних 20 дней. Затем, в течение дня, если рынок повышается и касается верхней точки, мы покупаем. Если цены [c.55]
Части (д) и (е) рис. 20.4 представляют более сложную опционную стратегию, которая называется стеллаж (straddle). Она включает покупку (или продажу) одновременно опционов колл и пут на одну и ту же акцию, при этом опционы имеют одинаковую цену исполнения и дату истечения8. Обратите внимание на то, что часть (д) можно получить, совместив выигрыши и потери, представленные в частях (а) и (в), а рис. (е) можно получить, совместив выигрыши и потери, представленные на рис. (б) и (г). Также видно, что части (д) и (е) являются зеркальными отражениями друг друга, подчеркивая тот факт, что выигрыши покупателей являются проигрышами продавцов и наоборот. [c.650]
Источник: economy-ru.info
Опционы на бирже. Базовая информация
Опционом называют такой финансовый инструмент, который закрепляет за обладателем право купить или продать выбранный актив по фиксированной цене и в указанную в договоре дату. Базовыми активами для опционных контрактов становятся:
- акции компаний;
- облигации;
- фьючерсы;
- биржевые индексы;
- валюты и другие финансовые инструменты.
Если вы новичок на бирже, прочитайте статью: Что такое биржа и для чего она нужна?
Опционы Call и Put простыми словами
У начинающих трейдеров может возникнуть непонимание терминов опцион колл и пут. Вкратце объясняя значение слов опцион пут и колл простыми словами, можно сказать, что это договоры на продажу и покупку биржевых актиWow.
Опцион пут (Put) – договор на продажу
Опцион колл (Call) – договор на покупку
Отметим: опцион не налагает на покупателя обязательство продавать или покупать базовый актив после окончания оговоренного в договоре промежутка времени. Покупатель может расторгнуть сделку, если на бирже царят неблагоприятные для него настроения. Эта особенность отражена в самом слове «опцион» – optio в переводе с латинского языка означает «свободный выбор, желание, воля, усмотрение».
Противоположная ситуация — с продавцом опциона. На него налагается именно обязательство в случае требования покупателя продавать или покупать активы в указанный срок.
Чем опцион отличается от фьючерса?
Опцион и фьючерс – достаточно похожие инструменты биржевой торговли. Но у каждого из них есть свои особенности.
Фьючерс считается более простым инструментом. Так, заключая на бирже фьючерсный контракт, участник торгов берет в расчет только одну сумму – цену приобретения фьючерса на торгах. Эта цифра, при делении ее на лот фьючерсного контракта, даст возможность определить непосредственную ценность самого актива. Сумма гарантийного обеспечения зафиксирована в документе и остается неизменной.
С опционами ситуация гораздо интереснее. Покупатель и продавец заранее договариваются о цене исполнения опционного контракта, то есть о том, сколько предположительно будет стоить актив. Эта сумма называется страйк (strike price).
Если трейдер хочет получить прибыль, то ценность лежащего в основе опциона актива должна быть больше значения страйка, если это опцион колл. И, напротив, для получения прибыли цена должна быть меньше страйка, если это опцион пут
Но страйк – это не та сумма, которую в случае реализации сделки получит продавец. Цена исполнения нередко не совпадает с тем, сколько реально стоит базисный актив в момент совершения сделки. Биржа предоставляет трейдеру выбор из целого спектра цифр во время совершения сделки.
Фактическая же цена опциона – это премия, выплаченная за право покупки или продажи актива и являющаяся основным предметом биржевого торга
Ее цену определяет рынок, а не биржа. Поэтому у трейдеров есть возможность договариваться и указывать ту сумму премии, которую они желают заработать на сделке.
Классификация опционов
Опционные контракты принято разделять по типам сделки, срокам исполнения, отношения реальной стоимости актива к сумме страйка.
- Как уже было сказано выше, все опционы можно поделить на два направления: колл/покупку и пут/продажу. Рассмотрим каждый подробно.
Колл (Call) дает покупателю право стать владельцем биржевого актива по предварительно оговоренной и закрепленной договором цене через определенный срок. По сути, это традиционная длинная позиция на торгах. Тот, кто приобрел опцион колл, надеется, что актив подорожает за тотпериод, пока не закончится установленный срок действия документа. Причем в любой момент покупатель может передумать и не выкупать базовый актив. А вот у продавца опциона колл выбора нет: по запросу покупателя он обязан актив продать.
Пут (Put) – опцион обратной направленности. Его владелец получает право реализовать биржевой актив по прописанной в документе стоимости в заранее оговоренную дату. Пут аналогичен короткой позиции на биржевых торгах. Желая получить прибыль, трейдер решает реализовать пут в случае прогнозов существенного удешевления актива до того, как закончится оговоренный в договоре временной период. Опцион пут, как и колл, дает владельцу право решать, в зависимости от настроений на бирже, продавать или нет выбранный актив, но при этом обязывает покупателя его приобрести, даже если последнему это в данный момент будет невыгодно.
Неравенство в правах продавца и покупателя, когда первый имеет возможность расторгнуть невыгодную сделку, а второй – нет, компенсируется безотзывной премией
Определенная сумма денег платится продавцу непосредственно во время заключения договора и сохраняется за ним в не зависимости от того, окажется ли опцион исполнен, или покупатель в итоге передумает совершать сделку.
- Также возможна классификация опционов по разновидности актива. Различают валютные опционы, фондовые (на операции с акциями) и товарные (нефть, драгоценные металлы).
Соотношение между ценностью базового актива и страйка дает возможность разделить опционы на следующие типы:
- Тот, который обладает внутренней стоимостью. Или опцион «в деньгах». Для колл это вариант сделки, в результате которой ценность самого актива выше суммы страйка. Для опциона пут, напротив, биржевой актив будет дешевле цены исполнения.
- Опцион, который не имеет внутренней стоимости, или сделка «вне денег». Если речь идет об опционе колл, этот термин характеризует ситуацию, когда актив оказывается дешевле цены исполнения, в ситуации с пут – напротив, актив дороже страйка.
- Ценность базового актива может оказаться примерно равной значению страйка, такая ситуация называется «около денег».
- И наконец, еще одно условие, по которым можно разделить опционы – сроки исполнения (экспирации) сделки.
По этому принципу опционы делят на:
- европейские (сделка совершается в дату исполнения опциона, строго в последний день);
- американские (сделку можно совершить на протяжении всего периода действия документа, но только в рабочий день).
Для российского срочного биржевого рынка характерен исключительно второй (американский) тип опционов.
Источник: investfuture.ru
Простые опционные стратегии
Опционы — сложный, но очень интересный, гибкий и чрезвычайно многогранный инструмент. Большинство трейдеров недооценивают те возможности, которые открывают опционные стратегии и методы опционной торговли для ограничения рисков и максимизации прибыли.
Мы разберем в статье ч то такое опционные сделки , какие бывают виды, лучшие стратегии для опционов . Существует огромное многообразие комбинаций для построения эффективной системы в постоянно изменяющейся среде. Секрет успеха заключается в том, чтобы, оценив рыночную ситуацию, использовать именно ту модель или конструкцию, которая даст возможность максимально эффективно ее использовать. А вариантов для этого — великое множество. Но самое главное правило — рынок диктует выбор модели, но не обратное! Для трейдеров, которые хотят научиться видеть и анализировать ситуацию, создавать прибыльные системы торговли, используя арсенал знаний и опыта профессионалов, созданы курсы по инвестированию А. М. Герчика .
Виды опционных стратегий
- спекулятивные модели — наиболее простые операции, основанные на росте или снижении цены базового актива;
- покупка или продажа волатильности — сделки, которые позволяют заработать при любом направлении рынка или в пределах определенного диапазона.
- спрэды — одновременная покупка или продажа контрактов одного типа, но с разными страйками или датами экспирации;
- хеджирование — страхование открытых позиций в базовом активе в целях страхования от неблагоприятного движения цены.
Спекулятивная торговля (покупка направления)
Самые простые операции — это приобретение опционов Put, если ожидается снижение рынка или Call, при ожидании роста.
Убытки здесь ограничиваются затратами на приобретение контракта, потенциальные прибыли не ограничены.
Простые опционные стратегии позволяют совершать спекулятивные операции, зарабатывая на растущем или падающем рынке, ограничивая риски размером уплаченной премии.
Пример 1. При ожидании роста акций “Сбербанка”, можно рассмотреть приобретение колла.
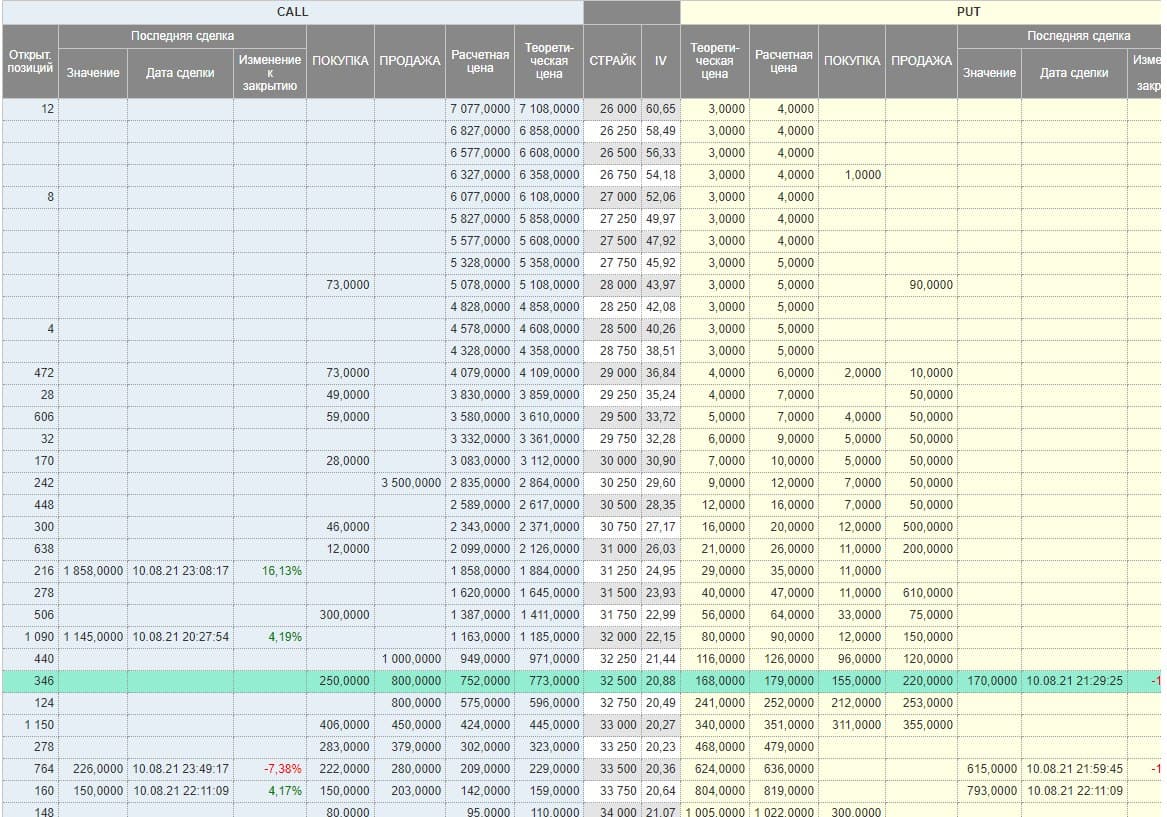
Опционы на фьючерс SBRF 9.21
Покупая страйк 32500 руб. за 250 руб., в случае реализации сценария и росте инструмента до 33500 руб., можно рассчитывать на прибыль:
(33500 — 32500) -250 = 750 руб.
Максимальный риск в данном случае 250 руб, тогда как при покупке 100 акций при негативном развитии событий, его размер мог бы быть куда больше.
Пример 2. Если инвестор ожидает снижение рынка, он будет рассматривать возможность купить Put.
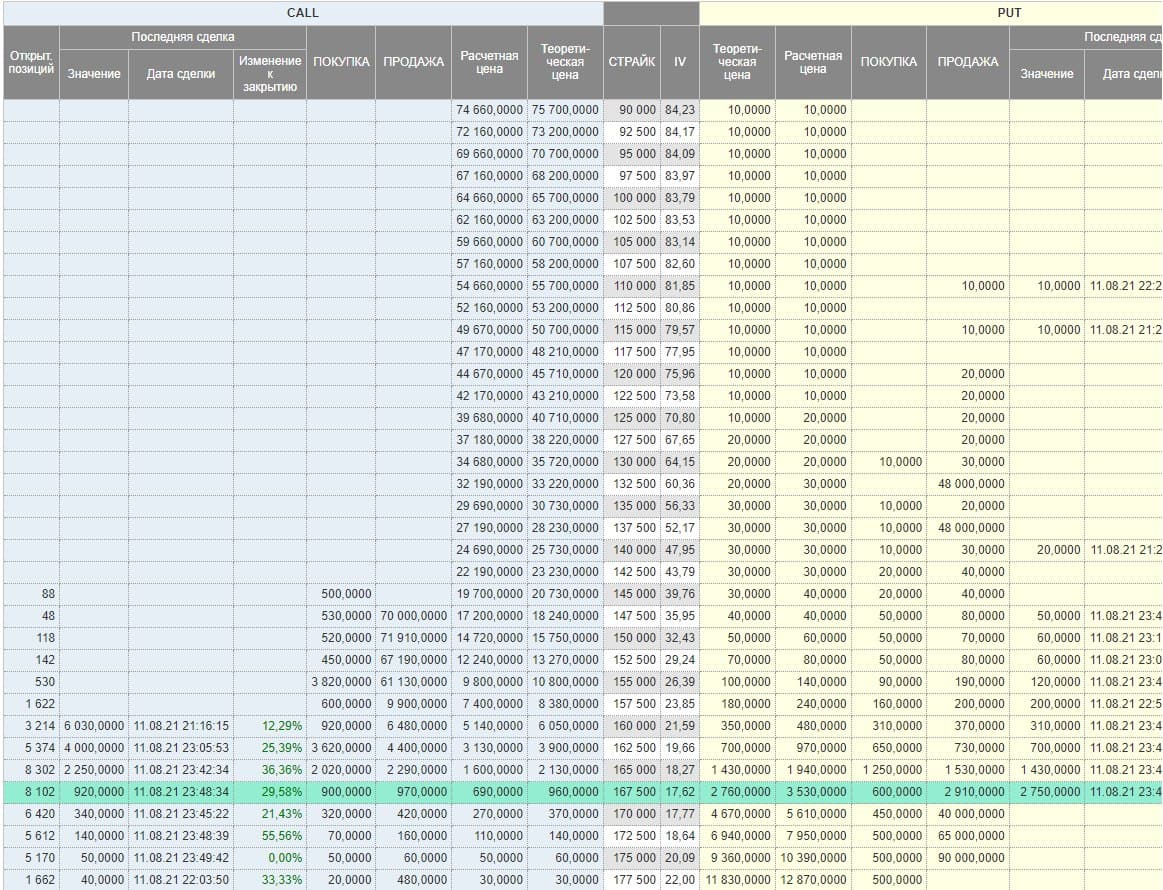
Опционы на фьючерсный контракт индекса РТС
Приобретени пута на фьючерс РТС со страйком 167500 руб. за 600 руб. может принести прибыль при снижении цены до 162500 руб. в размере (167500 — 162500) — 600 = 4400 руб. Риск в данном случае был бы ограничен суммой 600 руб.
Зеркально противоположные операции — это продажи контрактов.
Спрэдовые стратегии
На умеренно растущем или снижающемся тренде применяют такие стратегии опционной торговли, как бычий и медвежий спрэд (вертикальный спрэд).
Наличие выраженного направленного движения подходит для построения вертикального спрэда.
Бычий Call-спред
Бычий спрэд — опционная стратегия , которая позволяет использовать восходящую тенденцию и заключается в одновременном открытии позиций Long Call и Short Call с разными страйками. Дальний колл продается “вне денег”, с таким расчетом, чтобы до срока экспирации цена до него “не добралась”.
На растущем рынке “зарабатывает” купленный колл.
Прибыль формируется в диапазоне между страйками.
На дату экспирации доход увеличивается на премию от продажи дальнего опциона.
Например, инвестор приобретает колл на акции XOM по цене исполнения 58 долларов за 0,39 доллара, когда бумаги торгуются по 58,14 долл.
Одновременно продает колл страйк 64 долларов с премией 0,01 доллара.
Чистые затраты по сделке 39 — 1 = 38 долл.
Если котировки поднимутся до 60 долларов на дату исполнения, то прибыль составит (60 — 58) х 100 — 38 = 162 долл.
Если акция упадет ниже 58 долл. оба опциона теряют свою ценность, и убыток составляет 38 долларов.
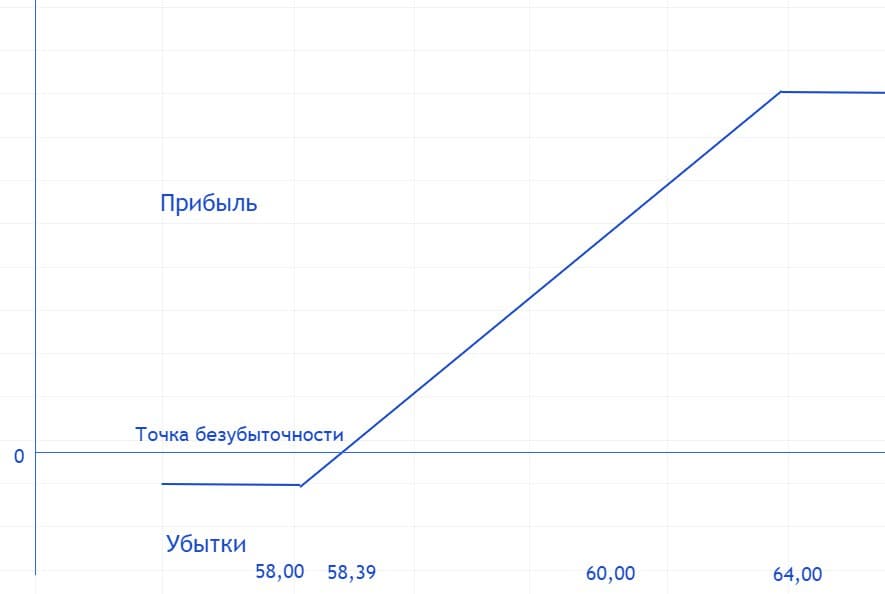
Модель бычьего колл-спреда
Медвежий Put-спрэда
При снижении рынка, когда инвестор предполагает, что за определенный промежуток времени базовый актив упадет до какого-то определенного уровня, медвежий Put-спрэд является идеальным решением.
Конструкция представляет собой Long Put и Sort Put с разными страйками.
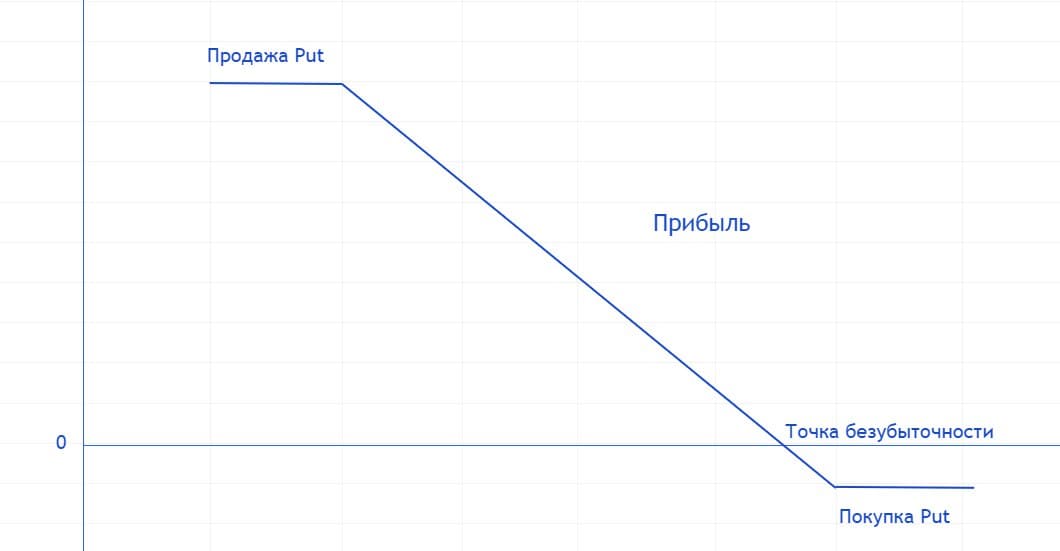
Прибыль генерируется в диапазоне между страйками.
При исполнении контракта, прибыль увеличивается на премию от проданного контракта.
Если ситуация развивается вразрез с прогнозом инвестора, и рынок разворачивается вверх, стоимость проданного пута нивелирует убыток.
При падении цены за нижний страйк, убытки по проданному контракту, компенсирует прибыль по купленному путу, так как он в этом случае оказывается «в деньгах».
Основное преимущество медвежьего пут-спрэда состоит в возможности свести к минимуму чистый риск в операции. Затраты в подобных сделках ниже чем при простой покупке путов или в коротких продажах акций и фьючерсов.
Спрэдовые стратегии для опционов позволяют зарабатывать во время тренда, снижая затраты за счет противоположных сделок и ограничивая размеры убытков.
Спрэды также могут быть горизонтальными, отличающимися по срокам исполнения
Стратегии для опционов “Покупка/продажа волатильности”
Ситуация, когда после длительного боковика ожидается зарождение нового тренда — весьма типична. Для определения момента начала новой тенденции и ее направления широко используются методы технического анализа и графические модели. Больше информации о них на странице “ паттерны в трейдинге ”.
В подобной ситуации используются опционные стратегии — стрэддл и стрэнгл.
Применение данных конструкций наиболее оправданно после длительного затишья перед выходом важных новостей, способных нарушить баланс и привести рынок в движение.
Об особенностях торговли на новостях можно прочитать на странице “ Стратегии торговли на бирже ”.
Стрэддл
Покупка стрэддла (long straddle) может принести прибыль, когда инвестор не уверен в выборе направления.
Конструкция представляет собой одновременную покупку опционов Call и Put с одинаковым страйком и одной датой исполнения.
На растущем рынке увеличивается стоимость колла, при падении — растет стоимость пута. Сделка начинает приносить прибыль, когда цена выходит за границы диапазона, образованного страйками + уплаченные премии.
При этом, не имеет значения в какую сторону пойдет рынок.
Величина максимального риска стрэддла ограничивается суммой уплаченных премий.
Стрэнгл
Покупка Стрэнгла представляет собой комбинацию длинных колл и пут на страйках “вне денег”.
Т.е. инвестор определяет диапазон, за пределы которого цена не выйдет до момента исполнения.
Логика конструкции очень простая. Сделка принесет прибыль, если один из опционов выйдет “в деньги” на суммарную стоимость приобретенных контрактов. Трейдеры используют данную модель в спекулятивной торговле, зарабатывая на сильных, импульсных движениях.
Преимуществом стрэнгла перед стрэддлом являет меньший суммарный риск, так как стоимость контрактов “вне денег” значительно ниже чем стоимость опционов “на деньгах”.
Минусом является более широкий диапазон цены, за пределами которого конструкция начинает зарабатывать.
Например, покупка 10 000 пут за 1000 и 11 000 колл и за 1200, при текущей цене фьючерса 10 500, начнет приносить прибыль, когда цена актива вырастет от страйка 11 000 на общую стоимость покупки контрактов (1000 + 1200 = 2200) и продолжит рост.
Или, при снижении рынка, цена опустится ниже страйка 10 000 — 2200 и продолжит дальнейшее падение.
Максимальный риск сделки 2200.
Стрэнгл способен принести большую прибыль, чем стрэддл, но для него необходим более сильный импульс.
Во время движения во флэте применяют конструкции, которые называют продажей волатильности и их логика построена на предположении, что цена не покинет определенный диапазон. Наиболее известные конструкции данного типа — “Бабочка” и “Кондор”.
Многообразие опционных стратегий позволяет зарабатывать на различных рынках, используя особенности текущего момента. Ценовая динамика базового актива диктует выбор оптимального варианта.
Научиться видеть и понимать характер и особенности инструментов, ситуации, расстановку основных игроков поможет блог профессионального трейдера А. М. Герчика .
Поделиться в соц. сетях:
Источник: gerchik.com