
С 2023 года вместе с изменением порядка уплаты налогов меняются правила и для пеней. Механизм их расчета остался прежним. Но теперь они начисляются на общую сумму задолженности. Платить отдельно пени не нужно — они спишутся с единого налогового счета, когда там появятся деньги.
Пени — это неустойка за несвоевременную уплату налогов, сборов, страховых взносов. Они начисляются за каждый день просрочки обязанности налогоплательщика перечислить деньги в бюджет. С 2023 года пени не привязаны к конкретному налогу, а рассчитываются от общего «минуса», который образовался на едином налоговом счете (ЕНС).
В отличие от штрафов, пени начисляются не по решению налогового органа, а автоматически. Обычно их расчет делает информационная система ИФНС. Но иногда приходится считать пени самостоятельно. В любом случае будет полезно знать, по каким правилам их определяют.
- Как рассчитать
- Данные для расчета
- Пример расчета пени
- Оплата пеней
- Пени при подаче уточненной декларации
- Правила изменения суммы пеней
- Когда пени не начислят
Еще больше важных разъяснений по грядущим изменениям можно найти в рубрике «Единый налоговый счет».
Kamazz — Мама, Я Живой ! (Премьера клипа 2022) (Белый Город продакшн)
Как рассчитать
Порядок расчета пеней для плательщиков с разным статусом неодинаков. Физлица и ИП считают их по формуле:
Сумма недоимки × Ставка рефинансирования ЦБ / 300 × Количество дней просрочки
Организации обычно используют эту формулу в двух случаях:
- для расчета пеней по взносам на травматизм;
- для расчета пеней по иным платежам, если просрочка не превышает 30 дней.
Если же организация не платила налог более 30 дней, то с 31 пени будут считать то иной формуле:
Сумма недоимки × Ставка рефинансирования ЦБ / 150 × Количество дней просрочки
Важно! Указанное выше правило для организаций — общее, но сейчас его действие приостановлено. В период с 9 марта 2022 года до 31 декабря 2023 года юридические лица считают пени так же, как и физические: исходя из 1/300 ставки Банка России. Это мера поддержки, введенная Правительством РФ.
Таким образом, до конца 2023 года налоговые пени следует считать по единой формуле:
Сумма недоимки × Ставка рефинансирования ЦБ / 300 × Количество дней просрочки

Все важное под контролем
Контролируйте сроки отчётности и платежей в Экстерне
Данные для расчета
Из формулы следует, что для расчета пеней нужны такие показатели:
- Сумма недоимки. Если платеж перечисляется через ЕНС, недоимка по нему отражается в сумме отрицательного сальдо на этом счете. Однако не всегда отрицательное сальдо будет равно недоимке для расчета пеней. На некоторые суммы они не начисляются.
- Ставка рефинансирования. С 2016 года она приравнена к ключевой ставке Банка России. На сайте ЦБ есть архив с ключевыми ставками на конкретный день.
- Количество календарных дней просрочки. Период задолженности отсчитывается со дня возникновения недоимки. Это следующий день после окончания срока, отведенного для уплаты налога. Заканчивается этот период в день, когда обязанность по перечислению налога была исполнена, то есть на ЕНС перечислена достаточная для погашения недоимки сумма. День пополнения налогового счета также включается в период просрочки.
Пример расчета пени
Фирма «Мечта» должна была до 28 марта уплатить налог на прибыль в сумме 100 000 рублей. На эту дату сальдо ее ЕНС было нулевым, а с 29 марта оно стало отрицательным — образовалась недоимка. Деньги на единый налоговый счет общество перечислило лишь 15 мая. Рассчитаем пени за просрочку платежа:
Kamazz — Я Живой (Премьера клипа 2022)
- Сумма недоимки — 100 000 рублей.
- Условная ставка Банка России (предположим, что она оставалась неизменной весь период) — 7,5 %.
- Длительность просрочки с 29 марта по 15 мая — 48 дней.
Сумма пеней — 100 000 × 7,5 % / 300 × 48 = 1 200 рублей.
Теперь допустим, что ставка ЦБ выросла с 20 апреля до 9 %. Расчет пеней будет иной:
- за период с 29 марта по 19 апреля — 100 000 × 7,5 % / 300 × 22 = 550 рублей;
- за период с 20 апреля по 15 мая — 100 000 × 9 % / 300 × 26 = 780 рублей;
- всего за период просрочки — 550 + 780 = 1 330 рублей.
Оплата пеней
Чтобы заплатить пени, следует пополнить ЕНС. С начала 2023 года все обязательные к уплате суммы можно перечислить единым платежом. Но также допустимо внести на налоговый счет только деньги для оплаты пеней, если задолженность погашена, и ничего другого в ближайшее время платить не нужно.
ИФНС будет списывать средства с положительного сальдо ЕНС в определенной последовательности. Пени уплачиваются в третью очередь — после недоимок и текущих платежей. Нужно пополнить ЕНС с учетом этого. Единый налоговый платеж будет складываться из таких сумм:
- недоимка, если она не была погашена ранее;
- текущие платежи (налоги, взносы), если вскоре предстоит их платить;
- пени.
В Налоговом кодексе прямо не сказано. Однако есть основание полагать, что необходимости в этом нет. Ведь уведомления направляются в отношении платежей, которые рассчитывает компания. Из них налоговый орган узнает, сколько денег и в счет какого платежа списать с ЕНС. Пени же начисляет сама инспекция, поэтому дополнительно уведомлять ее не нужно.
Такой порядок оплаты пеней актуален для большинства налогов, сборов и взносов, но есть исключения. Дело в том, что не все платежи нужно перечислять на ЕНС. В прежнем порядке в 2023 году продолжаем платить:
- страховые взносы на травматизм;
- НДФЛ на выплаты гражданам иностранных государств, которые работают на основе патента;
- некоторые госпошлины.
Есть платежи, которые можно перечислять как с ЕНС, так и напрямую. Это налог на профессиональный доход (НПД), который платят самозанятые лица и некоторые ИП, а также сборы за пользование объектами животного мира и водных биоресурсов.Поэтому, например, пени по взносам на травматизм нужно платить по старым правилам. То есть заполнить платежку с указанием всех реквизитов, включая КБК. Ведь эти взносы не платятся в ФНС — их нужно перечислять в Социальный фонд России (СФР). Соответственно, и пени по ним уплачиваются туда же.
Ожидается, что после введения единого налогового счета компании буду платить меньше пеней. Ведь раньше у одного налогоплательщика наряду с переплатой по одному налогу могла быть недоимка по другому. И на нее начислялись пени. Теперь же такая ситуация исключена, поскольку налоговый баланс общий.
Пени при подаче уточненной декларации
В декларации может обнаружиться ошибка, которая привела к занижению суммы налога. В таком случае компания его пересчитывает и доплачивает, а после подает уточненную декларацию. Если к этому времени срок уплаты уже вышел, помимо налога, следует рассчитать пени за весь период просрочки. То есть на момент подачи уточненной декларации должны быть уплачены и налог, и пени.
В противном случае инспекция начислит штраф по ст. 122 НК РФ, поскольку будет считать, что сама нашла ошибку в декларации.
Как исполнить это требование в 2023 году? Ведь перечислить конкретный платеж возможности теперь нет. Но законодатели это предусмотрели — условие освобождения от штрафа немного изменилось. На момент подачи уточненки на ЕНС должно быть положительное сальдо. Его сумма должна быть больше, чем налог к доплате плюс пени.
То есть при корректировке декларации в 2023 году порядок действий такой: считаем недоплату по налогу, рассчитываем пени, пополняем на общую сумму налоговый счет, а затем подаем уточненку.
Сверяйтесь с налоговой по ЕНС в автоматическом режиме и отслеживайте расхождения в наглядной таблице
Правила изменения суммы пеней
Если пени рассчитаны верно, снизить их, в отличие от штрафа, нельзя. Исключением является случай, когда они пересчитываются из-за изменения размера совокупной налоговой обязанности. Например, когда была подана уточненная декларация.
Допустим, налог в уточненке уменьшился. То есть налоговая обязанность компании стала меньше. В таком случае должны уменьшиться и начисленные за его несвоевременную уплату пени. Однако снижение их суммы не должно быть больше, чем сумма пеней, начисленная до даты уменьшения совокупной налоговой обязанности.
Например, сумма пеней за несвоевременную уплату налога в сумме 100 000 рублей составила 1 200 рублей. После их начисления выяснилось, что налог должен быть меньше — 90 000 рублей. Значит, должны снизиться и пени, но не более, чем на 1 200 рублей.
Однако чаще налог корректируют в большую сторону. В таком случае нужно пересчитать и ранее начисленные по нему пени. Сделать это следует начиная со дня, когда на ЕНС было отражено увеличение совокупной налоговой обязанности.
Когда пени не начислят
Не всякая недоимка влечет начисление пеней. Есть случаи, когда неустойка не взимается. О них сказано в п. 3 и 7 ст. 75 НК РФ в редакции, которая действует с 1 января 2023 года.
- Компания не смогла погасить недоимку, поскольку налоговый орган арестовал ее имущество. Либо же суд приостановил операций по ее счетам, наложил арест на денежные средства или на имущество. Пени не начисляются за весь период действия этих обстоятельств.
- Компания скорректировала в сторону увеличения налоговую базу по операции с зависимым лицом. Речь о ситуации, когда сделка была проведена по цене ниже рыночной. Но затем, опасаясь привлечения к налоговой ответственности, компания цену и налоговую базу скорректировала. В результате возникла недоимка по налогу на прибыль. Так вот, со дня возникновения этой недоимки до наступления срока уплаты налога за соответствующий период пени не начисляются.
- Компания — участник контролируемой сделки провела обратную корректировку базы. Если ИФНС доначислила контрагенту налог, и он его заплатил, взаимозависимый участник симметрично корректирует свою налоговую базу. В итоге налог уменьшается. Но решение ИФНС о доначислении контрагенту может быть отменено или признано недействительным судом. В таком случае компания делает обратную корректировку базы. И тогда возникает недоимка, но пени на нее не начисляются.
- Компания выполнила письменное разъяснение уполномоченного органа о порядке расчета налога. Если в результате образовалась задолженность, пеней по ней не будет.
- Компания посчитала налог в соответствии с мотивированным мнением ИФНС, направленным ей в ходе налогового мониторинга. При выявлении недоплаты налога пени не начисляются.
Если письменные разъяснения или мотивированное мнение ИФНС были ошибочны из-за того, что налогоплательщик представил неполную или недостоверную информацию, пени начислят.
Когда компания подает заявление о предоставлении отсрочки или рассрочки по уплате налога, пени на недоимку по-прежнему начисляются. Если принято положительное решение, начисление останавливается.
В новой редакции п. 7 ст. 75 НК РФ может появиться уточнение: начисление пеней приостанавливается со дня, следующего за днем принятия решения о предоставлении отсрочки (рассрочки). Если же это решение в силу так и не вступит — например, компания должна была предоставить банковскую гарантию, но получить ее не смогла — то пени начислят задним числом. То есть со следующего дня после принятия ИФНС решения об отсрочке. Такие поправки недавно внесены в Госдуму.
Источник: www.kontur-extern.ru
Порядок начисления пеней за ЖКУ с поправками за 2022 год
При расчете пеней за жилищно-коммунальные услуги в 2022 году необходимо руководствоваться следующими нормами права:
- п. 1 ст. 314, ст. 193 Гражданского кодекса РФ (далее – ГК РФ)
- п. 1, п. 14 ст. 155 Жилищного кодекса РФ (далее – ЖК РФ)
- Постановление Правительства РФ № 424 от 02.04.2022 г. «Об особенностях предоставления коммунальных услуг собственникам и пользователям помещений в многоквартирных домах и жилых домов»
- Обзор по отдельным вопросам судебной практики №1 Верховного Суда РФ, связанным с применением законодательства и мер по противодействию распространения на территории РФ новой коронавирусной инфекции (COVID-19) от 21 апреля 2020 г.
- Постановление Правительства РФ № 474 от 26 марта 2022 г. «»О некоторых особенностях регулирования жилищных отношений в 2022 году»
В соответствии с пунктом 1 статьи 314 ГК РФ если обязательство предусматривает или позволяет определить день его исполнения либо период, в течение которого оно должно быть исполнено, обязательство подлежит исполнению в этот день или соответственно в любой момент в пределах такого периода.
На основании пункта 1 ст. 155 ЖК РФ плата за жилое помещение и коммунальные услуги вносится ежемесячно до десятого числа месяца, следующего за истекшим месяцем, если иной срок не установлен договором управления многоквартирным домом либо решением общего собрания членов товарищества собственников жилья, жилищного кооператива или иного специализированного потребительского кооператива, созданного в целях удовлетворения потребностей граждан в жилье в соответствии с федеральным законом о таком кооперативе (далее — иной специализированный потребительский кооператив).
Согласно пункту 14 ст. 155 ЖК РФ лица, несвоевременно и (или) не полностью внесшие плату за жилое помещение и коммунальные услуги, обязаны уплатить кредитору пени в размере одной трехсотой ставки рефинансирования Центрального банка Российской Федерации, действующей на день фактической оплаты, от не выплаченной в срок суммы за каждый день просрочки начиная с тридцать первого дня, следующего за днем наступления установленного срока оплаты, по день фактической оплаты, произведенной в течение девяноста календарных дней со дня наступления установленного срока оплаты, либо до истечения девяноста календарных дней после дня наступления установленного срока оплаты, если в девяностодневный срок оплата не произведена. Начиная с девяносто первого дня, следующего за днем наступления установленного срока оплаты, по день фактической оплаты пени уплачиваются в размере одной стотридцатой ставки рефинансирования Центрального банка Российской Федерации, действующей на день фактической оплаты, от не выплаченной в срок суммы за каждый день просрочки. Увеличение установленных настоящей частью размеров пеней не допускается.
При этом ст. 193 ГК РФ устанавливает следующее правило: если последний день срока приходится на нерабочий день, днем окончания срока считается ближайший следующий за ним рабочий день.
Однако, как указал Верховный Суд РФ в Обзоре от 21 апреля 2020 г., это общее правило неприменимо к нерабочим дням, объявленным Президентом РФ указами № 206 и 239 в связи с распространением коронавирусной инфекции.
Как отметил Суд, «нерабочие дни» в смысле, который придаёт этому понятию гражданское законодательство, — это выходные и нерабочие праздничные дни, предусмотренные статьями 111 и 112 Трудового кодекса РФ. Иное понимание, — заключил Суд, — «означало бы приостановление исполнения всех без исключения гражданских обязательств в течение длительного периода и существенное ограничение гражданского оборота в целом, что не соответствует цели названных Указов Президента Российской Федерации», коей является обеспечение санитарно-эпидемиологического благополучия населения.
Таким образом, введенные Президентом РФ нерабочие дни не приостанавливают исполнения обязательств, которые должны быть исполнены в данный период.
В 2022 году у Правительства РФ появилось специальное полномочие — определять особенности начисления и уплаты пени в ЖКХ-отрасли (Постановление Правительства РФ от 26 марта 2022 г. № 474). Такие особенности установлены на период с 28 февраля 2022 года по 1 января 2023 года: начисление и уплата пеней (неустойку, штраф) исходя из ключевой ставки Банка России, действовавшей по состоянию на 27 февраля 2022 года, в следующих случаях:
- неполное / несвоевременное внесение платы за жилое помещение и коммунальные услуги, взносов на капремонт,
- несвоевременное и (или) не полностью исполненное ИП и организациями обязательство по оплате услуг, предоставляемых на основании договоров в соответствии с законодательством РФ о газоснабжении, об электроэнергетике, о теплоснабжении, о водоснабжении и водоотведении, об обращении с ТКО;
- просрочка исполнения обязательства по установке, замене / эксплуатации ИПУ/ОДПУ энергоресурсов;
- включение условия о рассрочке в договор об установке ИПУ, общего (для коммунальной квартиры) прибора учета или ОДПУ, заключаемый с гражданином – собственником жилого / садового дома, помещения в МКД, либо с УК/ ТСЖ ( в цену, определенную таким договором, подлежит включению сумма процентов, начисляемых исходя из указанного значения ключевой ставки).
Размер по состоянию на 27 февраля 2022 года составляет 9,50% годовых.
Итак, до 06 апреля 2020 года – начала действия моратория по начислению пеней согласно Постановлению Правительства РФ №424 от 02.04.2020 г., посчитать пени за просрочку платежа за жилищно-коммунальные услуги было хотя и достаточно трудоемко, но все же в целом понятно. Бухгалтеры, юристы, иные специалисты Управляющих и ресурсоснабжающих организаций, ответственные за работу с задолженностью и осуществляющие расчеты для формирования долговых ЕПД и расчетов для судебного взыскания, руководствовались правилами статьи 155 Жилищного кодекса РФ (пункт 14) и общими правилами, установленными Гражданским кодексом Российской Федерации в статье 193.
При этом при расчете обязательно учитывался тот факт, что до 2016 года Жилищный кодекс РФ устанавливал иные правила расчета пеней за жилищно-коммунальные услуги:
Правила части 14 ст. 155 ЖК РФ, существовавшие до 01 января 2016 года (формула №1)
- с 1 по 30 день просрочки — пени не начисляются
- с 31 по 90 день просрочки — пени начисляются в размере 1/300 ставки рефинансирования
- с 91 дня просрочки — пени начисляются в размере 1/300 ставки рефинансирования
Формула расчета пеней за ЖКУ по задолженности до 01.01.2016 г.:
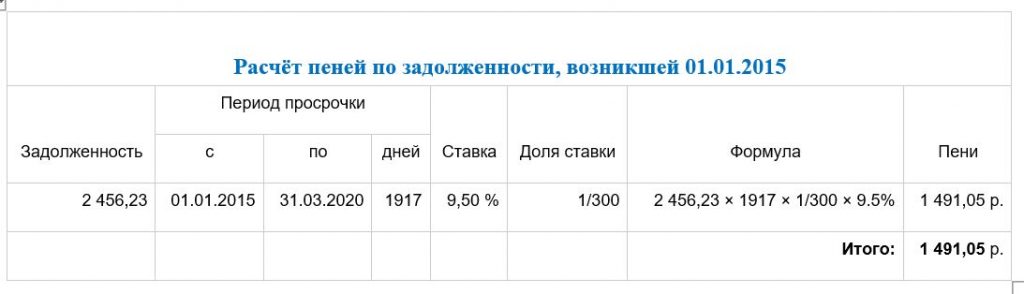
Правила части 14 ст. 155 ЖК РФ, после 01 января 2016 года (формула №2)
- с 1 по 30 день просрочки — пени не начисляются
- с 31 по 90 день просрочки — пени начисляются в размере 1/300 ставки рефинансирования
- с 91 дня просрочки — пени начисляются в размере 1/130 ставки рефинансирования
Формула расчета пеней за ЖКУ по задолженности после 01.01.2016 г.:
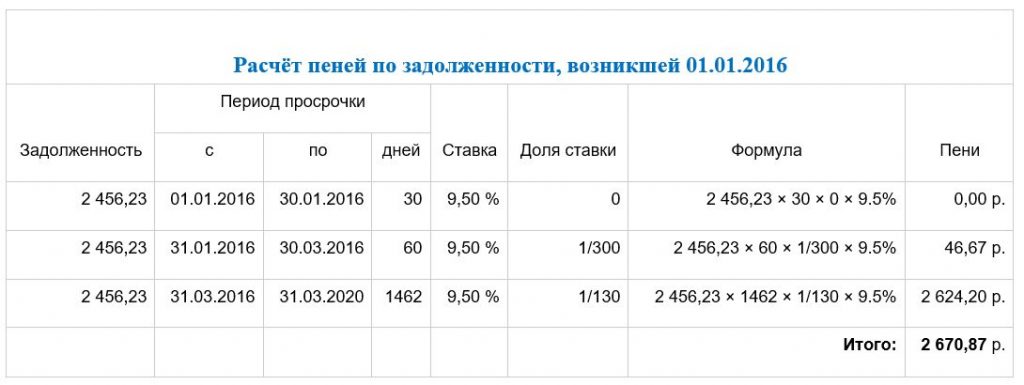
То есть, если нам необходимо посчитать пени за период с 01.01.2014 года и раньше до 01.01.2022, то период с 01.01.2014 по 01.01.2016 рассчитывается по формуле №1, а период с 01.01.2016 по 01.01.2022 по формуле №2.
Это первый необходимый элемент для верного расчета пеней за жилищно-коммунальные услуги.
Вторым важным элементом, непосредственно влияющим на сумму, которую мы получим в итоге расчета, является обязательный учет нерабочих выходных и праздничных дней в соответствии с требованиями статьи 193 ГК РФ. Напомним, что согласно установленным ей правилам если последний день срока приходится на нерабочий день, днем окончания срока считается ближайший следующий за ним рабочий день. На практике это означает, что если мы начинаем расчет пеней по задолженности, например, с 02 января 2021 года, а нерабочими праздничными днями в 2021 году являются даты с 01 января по 10 января 2021 года, то расчет мы обязаны начать с 11 января 2021 г. Далее, если следующая дата в расчете (например, 11 февраля 2021 г.), является субботой или воскресеньем, мы должны скорректировать дату в расчете на ближайший рабочий день.
Таким образом, основными сложностями, на которые надо было обратить внимание до введения моратория в апреле 2020 года, были учет различных порядков расчёта пеней до 01.01.2016 и после, знание актуальной ставки рефинансирования ЦБ на дату расчет, а также применения правила по переносу выходных дней в соответствии со статьей 193 ГК РФ.
Однако, после наступления 2020 года произошло очень много серьезных изменений в жизни общества, связанные с новой короновирусной инфекцией, и проведением специальной операции на Украине, что не могло не повлечь за собой изменений в законодательстве Российской Федерации в целом, и в правовом регулировании вопросов ЖКХ, в частности.
Постановлением Правительства РФ № 424 от 02.04.2022 г. «Об особенностях предоставления коммунальных услуг собственникам и пользователям помещений в многоквартирных домах и жилых домов», подписанным Премьер-министром России Михаилом Владимировичем Мишустиным, на начисление пеней в период с 06.04.2020 по 01.01.2021 гг. был наложен мораторий. Это означает, за на задолженность по оплате жилищно-коммунальных услуг, возникшей в этом период, пени Управляющие и Ресурсоснабжающие организации начислять не имеют право. Более того, как разъяснил Верховный Суд РФ, на задолженность по оплате жилищно-коммунальных услуг, возникшую до установленного периода моратория, пени в период с 06.04.2020 по 01.01.2021 гг. также не начисляются.
Таким образом, рассчитывая пени по задолженности за ЖКУ за период, включающий в себя мораторий, бухгалтер или иной специалист, обязаны полностью исключить этот период из расчета. Очень часто для упрощения этой задачи, специалисты разбивают при расчете периода задолженности на части: первая часть – с начала задолженности до начала действия моратория и просчитывается она на дату начала действия моратория (06.04.2020 г.). Вторая часть расчета – с даты, следующей за датой окончания моратория (02.01.2021) и по текущую дату. При этом размер задолженности при просчёте второго периода берется фактический, учитывая месяцы моратория. Последним действием две получившиеся суммы складываются.
И последнее нововведение, повлиявшее на порядок расчета пеней за ЖКУ, было введено Постановлением Правительства РФ № 474 от 26 марта 2022 г. «»О некоторых особенностях регулирования жилищных отношений в 2022 году», которое зафиксировало размер ставки рефинансирования ЦБ на период с 28 февраля 2022 года по 1 января 2023 года в размере 9,5%. Напомним, что по общему правилу, установленному статьей 155 Жилищного кодекса РФ, при расчете пеней за жилищно-коммунальные услуги применяется ставка рефинансирования, действующая на дату последней оплаты – а на практике это означает – на дату расчета.
Подытоживая все ранее сказанное по корректному расчету пеней, можно сделать вывод, что такой расчет, с учетом всех требований и изменений в законодательстве РФ, представляется весьма скрупулёзной и непростой задачей. Формируя расчет пеней в 2022 году и направляя его на рассмотрение мирового или районного суда, необходимо учесть все вышеназванные нюансы: применить разные порядки подсчета дней просрочки до 01.01.2016 года и после, не забыть о переносе выходных и праздничных дней в соответствии со статьей 193 ГК РФ, учесть мораторий за период с 06.04.2020 по 01.01.2021 гг., а также изменить ставку рефинансирования ЦБ с текущей на 9,5% до 01 января 2023 года. При этом в расчете необходимо также учесть и все частичные оплаты, произведённые должником за весь период взыскания. Именно по это причине многие Управляющие и Ресурсоснабжающие организации, имеющие дело с большим объемом должников, отказываются от своего законного права по взысканию пеней и ограничиваются только размером самой задолженности. И то часто только за период, не выходящий за пределы исковой давности.
Источник: debt-management.ru
Калькулятор расчёта неустойки (пени) в двойном размере от ключевой ставки ЦБ
Если вам понравился наш калькулятор или есть пожелания для улучшения функционала вы можете написать нам с помощью формы ниже:
Вставить данные об оплате
Инструкция импорта данных
Вставить данные о задолженности
Инструкция импорта данных
УСЛУГИ ЮРИСТОВ И АДВОКАТОВ КРАСНОДАРА


Отправляя форму вы подтверждаете согласие с политикой конфиденциальности
Популярные услуги
- Юрист
- Семейный юрист
- Взыскание дебиторской задолженности
- Юридическая консультация по жилищным вопросам
- Автоюрист краснодар
- Услуги адвоката
- Адвокат по уголовным делам
- Медицинский юрист
- Адвокат по гражданским делам
- Отмена заочного решения суда
- Услуги юриста
- Услуги юриста по недвижимости стоимость
- Обжалование решения суда по гражданскому делу
- Аннулирование разрешения на временное проживание
- Как вернуть задаток?
- Оказание юридических услуг
- Юридическое обслуживание бизнеса
- Адвокат краснодар
- Земельный юрист
- Трудовой юрист
- Корпоративные споры
- Бизнес юрист
- Юрист по банкротству физических лиц
- Апелляционная жалоба на решение арбитражного суда
- Налоговый адвокат
- Апелляция на решение суда
- Адвокат по статье 228 ук рф
- Юрист по банкротству
- Корпоративный юрист
- Услуги арбитражного юриста
- Юрист по защите прав потребителей
- Юрист по пенсионным вопросам
- Требуются юридические услуги
- Налоговый юрист консультация
- Банкротство юридических лиц цена услуги
- Участие адвоката в арбитражном процессе
- Юрист по долевому строительству
- Юрист по вопросам строительства
- Адвокат по разводам
- Адвокат по разделу имущества
- Адвокат по наследственным делам
- Адвокат по экономическим преступлениям
- Адвокат по дтп
- Адвокат по налоговым преступлениям