
Федеральный закон от 14.07.2022 N 239-ФЗ внес изменения в НК, действующие с 01.01.2023
В частности в статью 425:
3. Начиная с 2023 года устанавливаются тарифы страховых взносов на обязательное пенсионное страхование, на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством, на обязательное медицинское страхование в следующих единых размерах (единый тариф страховых взносов), если иное не предусмотрено настоящей главой:
1) в пределах установленной единой предельной величины базы для исчисления страховых взносов — 30 процентов;
2) свыше установленной единой предельной величины базы для исчисления страховых взносов — 15,1 процента.
4. Для плательщиков страховых взносов, производящих выплаты и иные вознаграждения в пользу прокуроров, сотрудников Следственного комитета Российской Федерации, судей федеральных судов, мировых судей, тарифы страховых взносов в отношении указанных выплат начиная с 2023 года устанавливаются в следующих размерах:
Обязательное социальное страхование
1) на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством в пределах установленной единой предельной величины базы для исчисления страховых взносов — 2,9 процента;
2) на обязательное медицинское страхование — 5,1 процента.
Далее по тексту ФЗ видно, что для страхователей, имеющих право на льготные тарифы, тариф сформулирован общим процентом отчислений без разбивки на отдельные виды страхования.
Данные изменения подразумевают, от всех страхователей в 2023 году ожидается уплата страховых взносов общей суммой по суммарному тарифу. Исключение из этого правила — взносы с выплат «судьям, прокурорам, сотрудникам СК» — только они подразумевают разделение на два вида страхования ОМС и ОСС.
Однако от некоторых наших клиентов относящихся к «бюджетной сфере» поступают требования обеспечить им в 2023 году разделение страховых взносов на три части по видам страхования: ОПС, ОСС и ОМС
Почему этого делать не надо?
- См.цитату выше из НК
- Уведомление по ЕНП с учетом комментариев ФНС не предполагает указание КБК для отдельных видов страхования в уведомлении
- Отчет по страховым взносам, который будет сдаваться по итогам первого квартала не предусматривает разбиение отчета по разным видам страхования (за исключением «судей»). Там будет указана сводная информация с указанием КБК от единого тарифа
Единственный аргумент обращающихся за разделением взносов клиентов: ну вот же список КБК и в нем есть КБК для отдельных видов страхования как для 2023 года так и «до 2023 года», а значит надо делить.
К сожалению составители списка КБК не поделились открыто с нами своим замыслом «для чего же в список КБК добавлены КБК для отдельных видов страхования». Поэтому мы пока можем лишь предположить, что отдельные КБК введены для того, чтобы те, кто по каким-либо причинам (в программе не произведены доработки по объединению взносов на одном тарифе, привычка, отсутствие информации о том что взносы объединены и т.п.) продолжают перечислять взносы отдельными платежками и не пользуются уведомлениями ЕНП могли указать КБК который налоговые органы правильно бы идентифицировали.
С 2023 года изменилась оплата взносов на обязательное социальное медицинское страхование
Итого: в пользу единой платежки, единого тарифа есть вполне понятные аргументы (см. выше), а в пользу разделения на 3 части, лишь аргумент «ну есть же 3 отдельных КБК, значит надо».
Если мы вас не убедили, то ниже инструкция как вы можете настроить разбиение в программе так, чтобы вам потом не было «мучительно больно» сдавая отчет по страховым взносам.
Что надо сделать
- Убедитесь, что для страховых взносов у вас установлен порядок такой, что в при просмотре лицевого счета у вас идут сначала страховые по ОСС и ОМС (не важно в каком порядке друг с другом), а после них идут страховые взносы в ПФ. Это касается как итоговых видов 3хх, так и видов по источникам финансирования 5хх (при этом виды по источникам финансирования 5хх, должны быть выше 3хх).
Вот пример как выглядит порядок в поставочной версии:Это неправильный порядок. Его надо исправлять.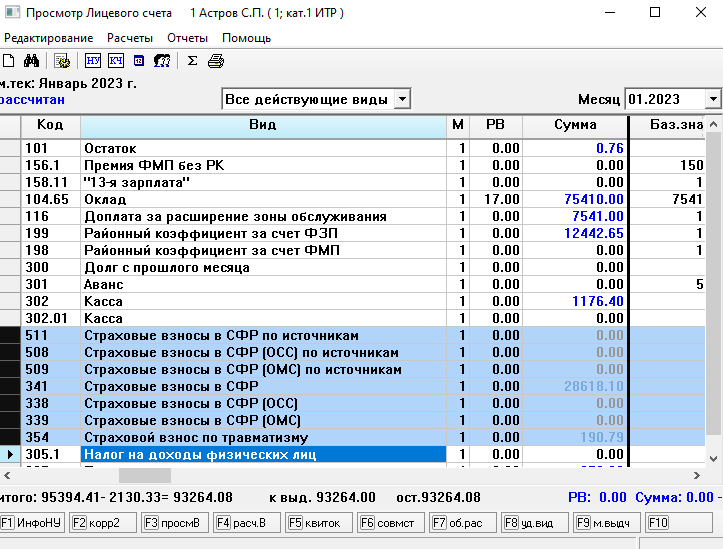 Чтобы это сделать:
- заходим в лицевой счет, в котором присутствуют все виды страховых и , выделяем их клавишей Insert
- нажимаем Ctrl+F1
- Выбираем «Таблица входимости» и видим что-то вроде:

- Исправляем порядок так, чтобы «общие» взносы в СФР были ниже чем ОСС и ОМС. В моем случае достаточно 341 виду поставить порядок 153 и 511 виду поставить порядок 151.
- Выходим с сохранением и убеждаемся что все отсортировано правильно. Возможно сразу после выхода из режима корректировки порядок видов в лицевом счете не поменяется. Можете либо выйти из ЛС и зайти снова, либо дважды нажать Ctrl+F9 чтобы запустить пересортировку
 Половина дела сделана
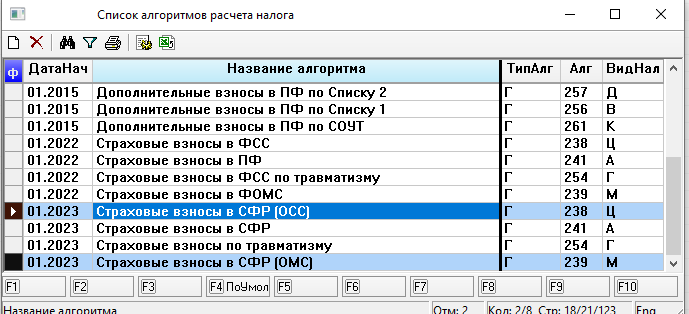
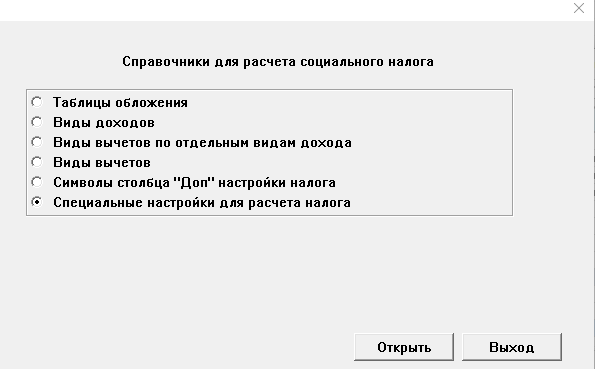
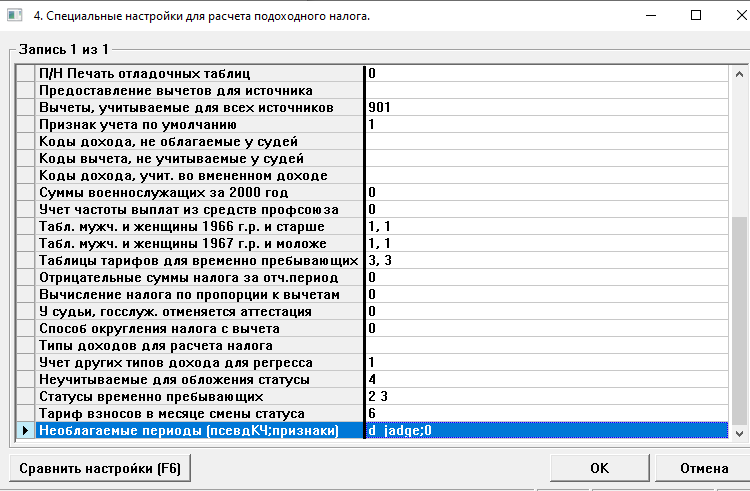
Проверяем что у вас в ЛС получилось то, что вы хотели, выполнив расчет за месяц хотя бы одного сотрудника.
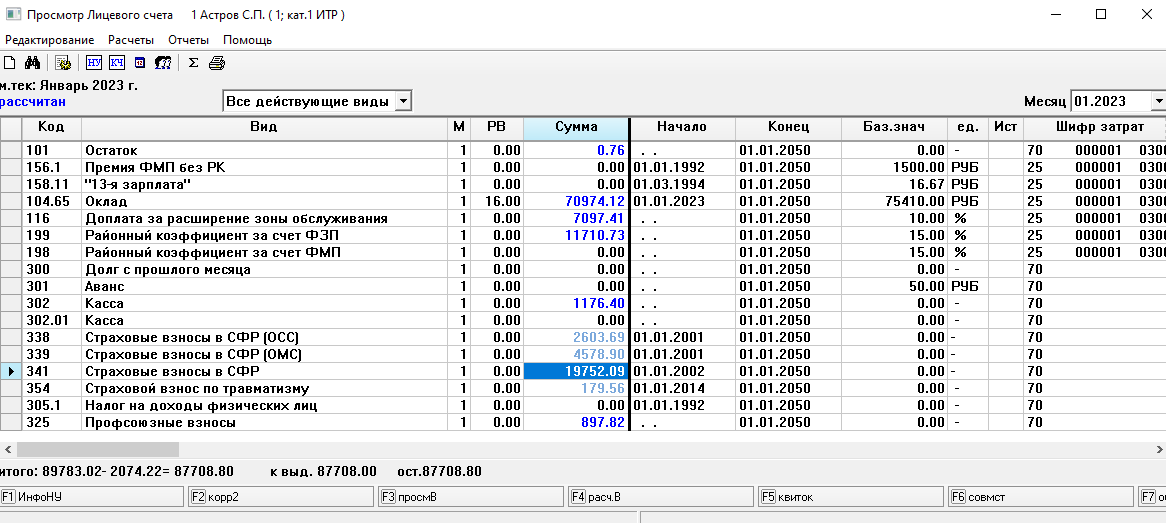
Обратите внимание на специально подобранный пример. В этом примере налоговая база за январь для страховых взносов составила 89782,26
89782.26 * 0.029 = 2603.68554 = 2603,69 — сходится
89782,26 * 0.051 = 4578,89526 = 4578,90 — сходится
89782,26 * 0,22 = 19752,0972 = 19752,10 — не сходится
Но это правильное несхождение. Общая сумма страховых взносов должна быть:
89782,26 * 0,30 = 26934,678 = 26934,68
2603,69+4578,90+19752,09 = 26934,68, поэтом все правильно.
Именно такую сумму взносов будет ждать от вас ФНС в РСВ по этому человеку, а не на одну копейку больше. Именно поэтому мы так настраивали взносы и не меняли тариф у единого взноса СФР (он остался как в поставке 30%)
Примечание: не просите нас сделать чтобы в примере выше программа давала 19752.10. Технически сделать это несложно, но последствия для вас (в виде сложностей со сдачей расчета по страховым) и, как следствие, для нашей технической поддержки будут тяжелыми. Мы не готовы брать такой грех на душу.
Источник: kontur.userecho.com
Страховые взносы с 01.01.2022
(ставки, тарифы, изменения)
часть 1
На период 2015 г. — 2022 г.установлены пониженные тарифы страховых взносов, ставки которых изложены ниже.
1 января 2022 года вступают в силу различные законы.
На какие же из этих изменений стоит обратить особое внимание?
Предлагаем обзор самых существенных изменений:
ЧАСТЬ 1
- Изменения в законодательстве о страховых взносах с 2022 года
- Виды страховых взносов в 2021 году
- Предельный размер дохода для начисления страховых взносов на ОПС и ОМС
- Предельный размер дохода для определения размера страховых взносов на обязательное социальное страхование
- Особенности уплаты страховых взносов малыми и средними предприятиями в 2021 году
- Уплата страховых взносов в Пенсионный фонд ИП за себя
- Ставки страховых взносов в 2023 году
- Полезные ссылки по теме
Изменения в законодательстве о страховых взносах с 2022 года
С 1 января 2022 года за счет переплаты по налогам разрешат перечислять страховые взносы (Федеральный закон от 29.11.2021 № 379-ФЗ). Переплату по налогам можно будет зачесть в счет уплаты сборов и взносов. До 01.01.2022 налоги можно было зачесть только в счет налогов, а взносы — в счет взносов, перечисляемых в бюджет того же фонда, где образовалась переплата.
Пониженные тарифы страховых взносов в 2021 году (как поддержка бизнеса в период коронавируса) применяются к заработным платам, сумма которых в месяц превышает МРОТ. Для ИП сумма взносов осталась на уровне 2020 года.
В связи с коронавирусом в главу 34 НК РФ внесены следующие изменения
- введены особые тарифы для малого и среднего бизнеса независимо от вида деятельности;
- отменено повышение взносов для ИП;
- для организаций IT сферы Федеральным законом от 31.07.2020 № 265-ФЗ введены понижающие тарифы. Такие организации в 2021 году платят взносы с зарплаты по следующей льготной ставке:
- на пенсионное страхование — 6%,
- на медицинское страхование — 0,1%,
- на социальное — 1,5%. Всего — 7,6%.
В 2021 году также расширяется перечень выплат, не облагаемых страховыми взносами (основание: Федеральный закон от 23.11.2020 № 374-ФЗ). В перечень, указанный в статье 422 НК РФ, включены суммы, выплачиваемые плательщиком на возмещение фактически произведенных и документально подтвержденных расходов физического лица, связанных с выполнением работ, оказанием услуг по договорам гражданско-правового характера, а также оплата плательщиком таких расходов.
Не облагаются страховыми взносами суммы полевого довольствия, не превышающие установленный размер.
Также установлено, что страховыми взносами не облагаются компенсационные выплаты, связанные с возмещением расходов на оплату жилого помещения, питания и продуктов, топлива, или их оплатой, или их бесплатным предоставлением, а также с возмещением расходов на оплату коммунальных услуг или их оплатой. Ранее не подлежало обложению бесплатное предоставление жилых помещений, оплата жилого помещения и коммунальных услуг, питания и продуктов, топлива или соответствующее денежное возмещение.
Виды страховых взносов в 2021 году
Страхователи перечисляют страховые взносы в:
- ФНС на:
- обязательное пенсионное страхование (ОПС);
- обязательное медицинское страхование (ОМС);
- обязательное социальное страхование по временной нетрудоспособности и в связи с материнством; в
- на обязательное социальное страхование от несчастных случаев и профессиональных заболеваний (ОСС).
Предельный размер дохода для начисления страховых взносов на ОПС и ОМС
По страховым взносам на пенсионное страхование в 2021 году установлена предельная величина дохода для начисления взносов. Она составляет 1 465 000 руб. После достижения такого дохода в году по одному работнику с его дохода начисляются взносы на ОПС по ставке 10% (для лиц, не применяющих пониженные тарифы в 2021 году). Данный лимит обнуляется 1 января каждого года. То есть, работнику, достигшему предельной величины дохода в 2021 году, с 1 января 2022 года взносы снова начнут начисляться по полной ставке.
Предельная величина дохода для исчисления взносов на медицинское страхование не устанавливается. Со всего дохода платится полный тариф взносов.
Предельный размер дохода для определения размера страховых взносов на обязательное социальное страхование
Для взносов на обязательное соцстрахование предельная база также пересматривается раз в год. По страховым взносам на социальное страхование в 2021 году предельная величина дохода для начисления взносов была проиндексирована в 1,059 раз и составляет 966 000 рублей нарастающим итогом с начала года. После достижения такого дохода по одному работнику с его дохода в 2021 году взносы на ОСС не начисляются.
Постановлением Правительства РФ от 16.11.2021 № 1951 с 1 января 2022 года установлен предельный размер базы для исчисления страховых взносов на обязательное пенсионное страхование — 1 565 000 рублей.
Предельная величина базы по взносам на обязательное социальное страхование на случай временной нетрудоспособности и в связи с материнством в 2022 году составит 1 032 000 рублей.
Особенности уплаты страховых взносов малыми и средними предприятиями в 2021 году
Внесенные в реестр малые и средние предприятия (вне зависимости от сферы деятельности) применяют льготы по страховым взносам в 2021 году. Для них общий размер страховых взносов составляет 15%, из них:
- 10% на ОПС;
- 5%на ОМС;
- 0% на ОСС.
В 2021 году малые и средние предприятия надо каждый месяц начисленную зарплату работников делить на две суммы: МРОТ и сумму, его превышающую. А затем к каждой из этих сумм применять свои тарифы: к первой сумме общие (суммарный тариф составляет 30%), ко второй – пониженные (суммарный тариф – 15%).
Уплата страховых взносов в Пенсионный фонд ИП за себя
Величина фиксированных взносов в 2021 году составляет:
- 32 448 руб. на обязательное пенсионное страхование;
- 8 426 руб. на обязательное медицинское страхование.
Со всех своих доходов свыше 300 000 рублей за календарный год ИП дополнительно оплачивает пенсионные взносы по ставке 1%.
Взносы на медицинское страхование с превышения не платятся.
Взносы рассчитываются по формуле:
(годовой доход от предпринимательской деятельности – 300 000 руб.) * 1%
Максимальная сумма годового взноса на пенсионное страхование составляет 268 010 рублей, из них 259 584 рубля на обязательное пенсионное страхование и 8 426 рублей на медицинское страхование.
Статья написана и размещена 19 декабря 2011 года. Дополнена — 13.12.2012, 13.07.2013, 13.12.2013, 23.01.2016, 15.09.2016, 18.12.2016, 20.12.2020, 08.12.2021
Полезные ссылки по теме «Страховые взносы в 2022 году»
- Изменение в налоговом законодательстве с 01.01.2022
- Оптимизация зарплатных налогов
- Производственный календарь на 2023 год
- Правовой календарь на 2023 год
- Налоговый календарь на 2018-2022 год
- Расчет пособий ФСС в 2018 — 2022 году
- Новые коды КБК для уплаты налоговых, таможенных платежей, платежей в ПФ
- Налоговая отчетность для общего режима налогообложения
- Налоговая отчетность для упрощенной системы налогообложения
- Налоговая отчетность для системы налогообложения в виде ЕНВД
- Порядок ведения кассовых операций: применение ККМ (в том числе — при УСН, ЕНВД) когда можно работать без ККМ
- Как уменьшить налоговые риски бизнеса?
- Налоговая оптимизация и практические вопросы ее применения
- Проверка контрагентов на добросовестность
- Правильная организация договорной работы
- Налоговые риски договора
- 109 признаков недобросовестности налогоплательщиков
- Что такое фирма — однодневка?
- Налоговая ответственность за не сданную налоговую декларацию
- Налоговая ответственность за не уплаченные налоги
- Налоговая ответственность за неявку по вызову в налоговиков
- Что должна содержать жалоба в налоговую инспекцию (разъяснение ФНС РФ).
- Подробная инструкция о том, что делать, когда к вам пришла налоговая проверка?
- Детские пособия в связи с материнством и рождением ребенка (детей)
- Материнский капитал
Источник: yuridicheskaya-konsultaciya.ru
Процент страховых взносов с заработной платы в 2023 году

Содержание
- Предельный размер дохода, используемый при налогообложении
- Ставки отчислений с учетом налоговой базы
- Пониженные тарифы для ряда предприятий и видов деятельности
- Ставки для отчислений страховых взносов ИП
Предельный размер дохода, используемый при налогообложении
Суммы взносов в 2023 году подлежат исчислению на основании установленных тарифов. Величина ставки дополнительно зависит от размера начисленных работникам доходов, попадающих в пределы утвержденных на год лимитов. Величина облагаемой базы рассчитывается как суммарный доход работника, полученный в денежном или натуральном виде (его стоимостной оценке) в результате исполнения обязанностей, обозначенных трудовым контрактом.
Определение налоговой базы производится в пределах календарного года нарастающим итогом. Общий размер всех взносов без учета пониженной ставки составляет 30%. С 2023 года установлены лимиты сумм доходов сотрудников:
- Для отчислений на ОПС – 1 021 тысяч рублей. Сумма лимита налоговой базы увеличилась в связи с прогнозируемым ростом средней заработной платы, определенный по стране на 2023 год как 42 522 рубля.
- Для взносов на ОСС в связи с нетрудоспособностью и материнством – 815 тысяч рублей. Предельная сумма, влияющая на тариф отчислений, рассчитывалась на основании данных статистики о росте фактической заработной платы.
- На ОМС лимит для применения пониженного тарифа отсутствует.
В зависимости от величины дохода предприятие применяет размер ставки для каждого из видов отчислений. При превышении лимита к сумме, полученной свыше предельной величины, применяется пониженная ставка либо прекращается начисление взноса. Планируется снижение имеющихся тарифов отчислений на страховые взносы с одновременным увеличением ставки НДС. Предполагаемое изменение в системе налогообложения с вводом ставок в суммарном размере 22% предусматривается с 2023 года.
Ставки отчислений с учетом налоговой базы
Для определения тарифной ставки, применяемой к полученному вознаграждению лиц, учет доходов ведется по каждому работнику. Пониженные тарифы к отчислениям применяются только в отношении сумм дохода, полученным сверх принятого законодательством предела. Учет дохода работника нарастающим итогом производится ежемесячно.
| Виды отчислений | При доходе до установленного лимита | При доходе свыше лимита |
| ОПС | 22% | 10% |
| ОМС | 5,1% | 5,1% |
| ОСС | 2,9% | Не отчисляются |
Единственным видом взносов, не попадающих под действие положений НК РФ, являются отчисления на предупреждение несчастных случаев и профзаболеваний. Величина взносов, уплачиваемых на страхование от травматизма, не зависит от величины дохода сотрудников. Ставка определяется классом риска, который, в свою очередь, устанавливается на основании вида деятельности предприятия. Применяются тарифные ставки в пределах от 0,2 до 8,5% налоговой базы – начисленной работникам заработной платы труда.
Пример расчета суммы взноса по одному работнику ⇓
ООО «Новость» ведет обычные виды деятельности, не дающие право на льготы. В октябре 2017 доход работников составил 755 500 рублей. Один работник М. получил доход в размере 80 000 рублей, суммарная величина которого превысила 815 тысяч рублей с начала года. В бухгалтерии произвели расчет отчислений на страхование:
- Суммы взноса на ОПС: В1 = 755 500 х 22% = 166 210 рублей;
- Суммы взноса на ОМС: В2 = 755 500 х 5,1% = 38 530,5 рублей.
- На ОСС для работников с суммой дохода, не превысившей лимит: В3 = (755 500 – 80 000) х 2,9% = 675 500 х 2,9% = 19 589,5 рублей.
- Взнос на предупреждение НС и ПЗ: В4 = 755 500 х 0,2% = 1 511 рублей.
Пониженные тарифы для ряда предприятий и видов деятельности
Законодательством установлены льготы в виде пониженных тарифов, применяемых при начислении взносов. В ст. 427 НК РФ приведен перечень организаций и ИП, имеющих право на применение льготы, среди которых представлены компании:
- Внедряющие результаты интеллектуальной деятельности.
- Ведущие деятельность в области информационных технологий.
- Применяющие УСН при ведении ряда видов деятельности.
- Ведущие фармацевтическую деятельность с применением ЕНВД.
- Некоммерческого профиля на УСН.
- ИП на патенте и предприятия других видов деятельности.
Пониженные тарифы установлены в зависимости от профиля организации или ИП. Льгота действует только при наличии ряда условий, утрата которых автоматически прекращает право на пониженные тарифные ставки. Основной перечень льгот предоставлен предприятиям на УСН. При переходе на ОСНО действие льготы прекращается.
В случае, когда под действие льготы попадает только часть деятельности, пониженный тариф применяется к взносам на доходы работников, участвующих в льготируемых работах. Для определения работников, доходы которых попадают под действие пониженных ставок, требуется вести раздельный учет.
Ставки для отчислений страховых взносов ИП
В 2023 году ИП продолжают уплачивать взносы на личное страхование. Отчисления производятся независимо от наличия в штате наемных работников. Предприниматели уплачивают:
- Взносы на ОПС, ОМС в размере фиксированных платежей при наличии дохода в пределах 300 тысяч рублей. Сумма дохода определяется в размере выручки, прочих поступлений при ОСНО, УСН, вмененного дохода при ЕНВД, предполагаемого при ПСН. Размер поступлений определяется по всем видам деятельности суммарно.
- Отчисления на ОСС при добровольном вступлении в правоотношения.
- Взнос на пенсионное страхование в размере 1% от полученного свыше 300 000 рублей дохода. На ОМС отчисления не производятся при получении дохода свыше установленного предела.
В 2017 году и ранее сумма фиксированных платежей определялась в зависимости от величины МРОТ, установленной на начало расчетного года. В связи с планируемым значительным ростом размера МРОТ размер фиксированных взносов будет устанавливаться без привязки к минимальному размеру оплаты труда. Величина фиксированных платежей будет устанавливаться ежегодно постановлением Правительства.
В 2023 году предприниматели внесут суммы на собственное страхование на ОПС и ОМС.
| Вид отчислений взносов | Размер |
| ОПС | 26 545 рублей |
| ОМС | 5 840 рублей |
| ОПС при наличии величины дохода свыше 300 000 рублей | 1% от суммы превышения лимита |
Предельный размер платежа на ОПС не должен превышать размера фиксированного взноса, увеличенного восьмикратно. При снятии с учета предприниматель должен внести сумму задолженности по фиксированным взносам в течение 15 дней.
Вопрос № 1. Имеет ли право ИП получить освобождение от уплаты личных страховых взносов, например, по достижении пенсионного возраста?
Для ряда ИП в 2023 году сохраняется освобождение от уплаты личных страховых взносов при подтверждении права на льготу. От уплаты взносов освобождаются лица, призванные на военную службу, ухаживающие за ребенком до 1,5 лет или пожилым родственником, убывшие с супругом за рубеж в составе дипмиссии, находящиеся в отдаленных районах в качестве члена семьи военнослужащего. В отношении пенсионеров неоднократно безрезультатно рассматривался вопрос о предоставлении освобождения. В настоящее время пенсионеры являются плательщиками взносов наравне с другими ИП.
Источник: online-buhuchet.ru