
В бухгалтерском учете дебет и кредит — это основные понятия, которые используются для отражения финансовых операций в экономике. Но что значат эти термины, и как они влияют на состояние счета?
Дебет и кредит представляют собой два аспекта учета в бухгалтерии. Дебет обозначает приход денежных средств или увеличение активов, в то время как кредит указывает на расход или уменьшение активов. Эти два понятия связаны между собой и обеспечивают сальдо — разницу между дебетом и кредитом на счете.
В простых словах, дебет — это то, что приходит на счет, а кредит — то, что уходит со счета. Если дебет превышает кредит, то счет имеет положительное сальдо, а если кредит превышает дебет, то счет имеет отрицательное сальдо.
Дебет и кредит являются основой для учета всех финансовых операций в бухгалтерии. Они помогают фиксировать движение средств и оценивать финансовое положение предприятия. Понимание этих терминов позволяет лучше разбираться в экономических процессах и принимать обоснованные решения в управлении финансами.
Дебет и кредит простыми словами
Дебет и кредит — простыми словами
В бухгалтерском учете каждая операция записывается с помощью дебета и кредита. Дебет и кредит — это две стороны бухгалтерского счета, которые отражают приходы и расходы в экономике предприятия.
Что такое дебет и кредит? Простыми словами это можно объяснить так: дебет — это сторона счета, которая показывает увеличение активов или убыток, а кредит — это сторона счета, которая показывает увеличение пассивов или доход.
Для понимания сальдо на счете используются дебетовое и кредитовое правило. Если дебет превышает кредит, то счет имеет дебетовое сальдо, а если кредит превышает дебет, то счет имеет кредитовое сальдо.
В бухгалтерии и экономике, понимание дебета и кредита является важным, чтобы вести учет и анализировать финансовые операции предприятия. Надежный бухгалтерский учет с использованием дебета и кредита позволяет оценить финансовое состояние предприятия и принимать правильные управленческие решения.
Статья по теме: Сервис заказа такси «Максим» — легкий способ заработка без лицензии
Понятие дебета и кредита в финансовом учете
В бухгалтерском учете существуют основные понятия, включающие в себя дебет и кредит. Дебет и кредит — это двусторонние записи, отражающие движение денежных средств и имущества в экономике.
Дебет и кредит — это показатели, которые используются для отражения финансовых операций. Дебет показывает увеличение активов или уменьшение обязательств на балансе, а также увеличение доходов и уменьшение расходов в отчетах о прибылях и убытках. Кредит, наоборот, отражает увеличение обязательств или уменьшение активов на балансе и увеличение расходов и уменьшение доходов.
В бухгалтерском учете принято выделять дебет и кредит в виде двух сторон бухгалтерской записи. Если дебеты превышают кредиты, то сальдо будет положительным, а если кредиты превышают дебеты, то сальдо будет отрицательным.
Дебет и кредит представляют собой основные понятия в бухгалтерии, которые позволяют отслеживать движение денежных средств и имущества. Они являются основой для построения баланса и отчета о прибылях и убытках. Понимание этих понятий позволяет производить правильный учет и анализ финансовых операций в экономике.
Что такое сальдо простыми словами
Сальдо в бухгалтерском учете и экономике — это остаток дебетовых или кредитовых сумм на счете или в бухгалтерской книге после проведения всех операций по учету.
Простыми словами, сальдо можно сравнить с балансом на счете в банке. Если после всех зачислений и списаний на счете остается положительная сумма, то говорят, что счет имеет положительное сальдо. Если же остается отрицательная сумма, то счет имеет отрицательное сальдо.
Сальдо является важным показателем в бухгалтерии, так как оно отражает финансовое состояние организации или индивидуального лица.
В бухгалтерском учете используются различные виды сальдо, включая начальное, конечное, дебетовое и кредитовое. Они отражают ситуацию на счете в определенный период времени и могут помочь определить финансовые результаты и обнаружить ошибки в учете.
Определение понятия сальдо и его роль в финансовых операциях
Что такое сальдо в бухгалтерском учете?
Сальдо – это остаток денежных средств на счете после проведенных финансовых операций. В бухгалтерии сальдо представляет собой разницу между суммой дебетов и кредитов на счете. Сальдо может быть положительным или отрицательным, и это зависит от соотношения дебетов и кредитов.
Статья по теме: Как предотвратить конфликты: 3 важные подсказки
Какое значение имеет сальдо в экономике?
Сальдо в бухгалтерском учете имеет большое значение для анализа финансовых операций и состояния предприятия. Оно позволяет оценить эффективность деятельности компании и выявить возможные проблемы или недостатки в управлении финансами.
Роль сальдо в финансовых операциях
Сальдо используется для определения финансового результата – прибыли или убытка компании. Если сумма дебетов превышает сумму кредитов, то сальдо будет положительным и указывает на наличие прибыли. В случае, если сумма кредитов превышает сумму дебетов, то сальдо будет отрицательным и говорит о наличии убытков.
Сальдо также позволяет управлять финансами компании, планировать бюджет и принимать решения о расходах и доходах. Оно служит основой для составления отчетности и анализа финансовых показателей.
Сальдо в бухгалтерском учете
Сальдо в бухгалтерском учете – это остаток дебета или кредита на счете после проведения всех операций за определенный период. Простыми словами, сальдо показывает, сколько денег остается на счете после учета всех приходов и расходов.
В бухгалтерской экономике существует два типа сальдо: дебетовое и кредитовое. Дебетовое сальдо означает, что на счете остается положительное количество денег, то есть больше приходов, чем расходов. Кредитовое сальдо, наоборот, показывает отрицательное количество денег, то есть больше расходов, чем приходов.
Сальдо имеет большое значение в бухгалтерском учете, поскольку позволяет контролировать финансовую обстановку предприятия. Оно помогает определить, насколько успешно ведется деятельность и какие корректировки нужно внести в финансовый план.
Отчеты бухгалтерии, содержащие информацию о сальдо счетов, позволяют отслеживать потоки денежных средств и инвестиции компании. Это дает возможность принимать взвешенные решения и планировать будущие финансовые операции.
Роль сальдо в бухгалтерии и его значение для составления отчетов
Сальдо играет важную роль в бухгалтерии. Это понятие используется для определения разницы между дебетовыми и кредитовыми суммами на счете. Сальдо позволяет бухгалтерам увидеть, есть ли остаток на счете и в каком направлении он движется.
В бухгалтерском учете сальдо определяется как разница между суммой дебетов и суммой кредитов. Если сумма дебетов превышает сумму кредитов, то счет имеет положительное сальдо. Если сумма кредитов превышает сумму дебетов, то счет имеет отрицательное сальдо. Сальдо может быть равным нулю, если дебеты и кредиты на счете сбалансированы.
Статья по теме: Как извлечь данные с разбитого телефона на Android: лучшие способы
Сальдо является важной информацией для составления отчетов, так как оно отражает финансовое состояние организации. Оно позволяет бухгалтерам определить наличие долгов или, наоборот, остаток средств, которыми организация может располагать. С помощью сальдо бухгалтеры могут отслеживать движение средств на счете и своевременно принимать решения в экономике организации.
Итак, сальдо имеет большое значение в бухгалтерии и помогает бухгалтерам составлять отчеты о финансовом состоянии организации. Оно позволяет оперативно анализировать движение средств на счете и принимать управленческие решения. Важно понимать, что сальдо — это простой и понятный способ представления информации, который помогает бухгалтерам осуществлять учет в бухгалтерии организаций.
Сальдо в экономике
Сальдо — это понятие, которое является важным в бухгалтерском учете и экономике. Как уже упоминалось, себестоимость товаров и услуг может быть учтена в двух аспектах — дебете и кредите. Главное отличие между этими аспектами состоит в том, что дебет обозначает приход и увеличение стоимости, в то время как кредит означает расход и уменьшение стоимости.
В контексте сальдо, это становится еще более важным. Сальдо — это разница между суммами дебета и кредита. В экономике существуют два типа сальдо: положительное и отрицательное. Положительное сальдо означает, что дебет превышает кредит, тогда как отрицательное сальдо означает, что кредит превышает дебет.
На самом деле счета и сальдо важны для оценки финансового состояния компании или человека. Ведение учета с учетом дебетов и кредитов позволяет отслеживать все предметы (активы и пассивы) и определить, куда идут финансовые потоки. Сальдо, в свою очередь, позволяет получить общую картину о финансовом состоянии — положительное сальдо говорит о прибыли, тогда как отрицательное сальдо говорит о убытке.
Советуем также:
- Статья 17.9 Кодекса Российской Федерации об административных правонарушениях: комментарии, судебная практика и действующая редакция на 2023 год
- Администрация Гороховецкого района Владимирской области: структура и деятельность
- Плюсы и минусы обмена квартиры на частный дом: что нужно знать
- Нарушение статьи 12.12 КоАП РФ: запрет на проезд на красный свет светофора и запрещающий жест регулировщика
Источник: krasnozn.ru
Система счетов бухучета
Для того чтобы получить обобщенные сведения об объектах бухучета, используются счета, отражающие деятельность предприятия и фиксирующие наличие и структуру активов, капитала и обязательств, касающихся этих операций.


Пассивные счета
Пассивными являются счета, на которых ведется учет источников формирования имущества организации.
Посредством этих счетов записываются операции, в ходе которых происходит изменение источников средств (источники формирования имущества, их состав, наличие и движение, а также обязательства). Примерами пассивных счетов могут быть счета 80 «Уставный капитал», 86 «Целевое финансирование».
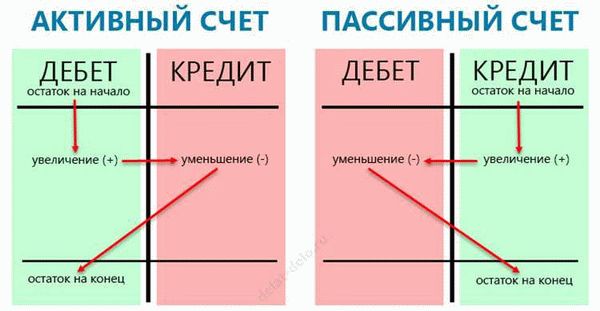
Пассивные счета обладают противоположным, в сравнении с активными счетами, значением: при дебетовании происходит уменьшение остатка, при кредитовании остаток растет. По этой причине пассивные счета всегда с кредитовым сальдо.
На пассивном счете находят отражение:
- по дебету отражаются хозяйственные операции, которые вызывают уменьшение остатков;
- по кредиту формируются остатки на начало и конец операций с фиксацией хозяйственных операций, которые вызывают увеличение остатков.
На конец отчетного периода сальдо по пассивному счету равно сумме сальдо на начало отчетного периода и кредитового оборота за минусом дебетового оборота:
Такое сальдо на конец отчетного периода не может быть отрицательным, поскольку невозможно приобрести имущество, не обладая для этого источниками его образования (невозможно потратить источников больше, чем их есть). Конечное сальдо пассивных счетов может быть только кредитовым. При этом сальдо на конец отчетного периода может и не быть. Это бывает в случае ликвидации источника.
Остатки пассивных счетов отражаются по пассиву бухгалтерского баланса (табл. 5).
Таблица 5. Схема пассивного счета

Рассмотрим порядок ведения учета пассивных счетов на примере.

Активно-пассивные счета
Активно-пассивные счета необходимы для текущего учета наличия и изменения хозяйственных средств и источников их образования одновременно. Их можно разделить в соответствии с сальдо:
- одностороннее сальдо, характер которого может меняться;
- 2- стороннее сальдо (развернутое). которое в одно время считается и дебетовым и кредитовым;
- «плавающее сальдо». которое может быть как дебетовым, так и кредитовым, в зависимости от того, кто кому должен.
Примером активно-пассивного счета с односторонним сальдо является 99 счет «Прибыли и убытки». В случае, когда у предприятия сумма доходов превышает за период сумму расходов, то разница между ними представляет собой прибыль, сальдо по счету «Прибыли и убытки» является кредитовым. Когда сумма доходов будет меньше, чем сумма расходов, то финансовый результат будет представлен убытком, а сальдо по счету «Прибыли и убытки» дебетовое.
Примером активно-пассивного счета с 2-сторонним развернутым сальдо является 76 счет «Расчеты с разными дебиторами и кредиторами», а также прочие счета учета расчетов. При этом сальдо по их дебету формирует дебиторскую задолженность, а сальдо по кредиту – кредиторскую.
Активно-пассивным счетом с «плавающим сальдо» является 71 счет «Расчеты с подотчетными лицами» (по дебету остаток означает, что отдельные подотчетные лица должны предприятию, а по кредиту остаток отражает долги предприятия подотчетным лицам), 75 счет «Расчеты с учредителями и др. Эти счета расчетов можно считать такими, природа которых по отношению к балансу не определена точно.
Дебиторами и кредиторами могут быть любые компании. По этой причине сальдо, например, по счету «Расчеты с разными дебиторами и кредиторами», может быть дебетовым или кредитовым в одно время. Если есть развернутое начальное сальдо, то конечное сальдо можно определить в качестве суммы сальдо в соответствии с данными аналитического учета (табл. 8).
Таблица 8. Схема активно-пассивного бухгалтерского счета

Основные активно-пассивные счета включают:
- 71 «Расчеты с подотчетными лицами»;
- 75 «Расчеты с учредителями»;
- 76 «Расчеты с разными дебиторами и кредиторами»;
- 99 «Прибыли и убытки».
Рассмотрим пример использования этого типа счетов.

Рассмотрим для лучшего понимания еще один пример

Система счетов бух учета, включая все виды счетов соответствует статьям баланса в активе и пассиве, по этой они называются балансовыми счетами.
Счета баланса и открытые счета связаны между собой, при этом многие названия могут являться аналогичными. Примерами могут быть статья баланса «Основные средства» и 01 счет «Основные средства», статья баланса «Уставный капитал» и счет 80 «Уставный капитал». Но счет может быть отражен по балансу посредством нескольких статей.
К примеру, активно-пассивный 76 счет сформирован в балансе по статьям «Прочие дебиторы» (актив) и по статье «Прочие кредиторы» (пассив). Помимо этого, по балансу несколько счетов могут объединятся в одну статью. Так, счета «Сырье и материалы», «Топливо», «Тара» и прочие формируются в балансе в одну статью «Запасы».
Есть счета, которых в балансе нет, поскольку перед его формированием они закрываются. Сюда можно включить 90 счет «Продажи», 91 счет «Прочие доходы и расходы» и др.
Источник: zaochnik-com.com
Дебет, дебетовые остаток, оборот, задолженность

Дебет – термин происходит от латинского слова debet с дословным значением «он должен». Наиболее широкое значение дебита- списание средств со счета клиента. В современной бухгалтерии он представляет собой левую сторону двустороннего счёта.
Предназначен для регистрации учёта наличности и любого движения денежных средств, материальных ценностей и других активов компании.
Увеличение дебита происходит при увеличении материальных средств, имущества компании. Нюанс: в пассивных счетах кредит – приход, а дебет – расход; для активных счетов всё наоборот: дебит – приход, а кредит – расход средств. Иными словами, дебет предназначен для оценки учитываемых денежных средств: в дебете учитывается наличие материальных ценностей на начало месяца, начало года и дальнейшее их поступление в течение следующего периода (также месяца или года). В финансовом толковании дебет означает сумму к выплате или получению юридическому либо физическому лицу.
Дебиторская задолженность, дебетовый остаток и оборот
Дебиторская задолженность – представляет собой совокупную сумму долгов данной компании со стороны прочих физических и юридических лиц, являющихся в данной ситуации дебиторами. В активных расчётных счетах отражается задолженность дебитов на начала конкретного периода (месяца, года), а также её дальнейшее увеличение. Пассивные расчётные счета отражают погашение задолженности кредиторам.
Дебетовый остаток – это оценка состояния имущества, либо имущественных прав компании. И то и другое отражается на счёте, представляя дебетовый остаток на конкретный момент.
Дебетовый оборот — это хозяйственные операции, результатом которых является увеличение материальных ценностей, имущества либо имущественных прав. Также дебетовый оборот оценивает уменьшение задолженности компании, отражаемой на данном счёте.
Дебетовый остаток оценивается по состоянию на определённую дату, дебетовый оборот – оценивает процесс за какой-либо отрезок времени.
Источник: offshore4you.info