
Всё, что стоит знать об инвестициях в облигации
В этом материале — статьи о том, что такое облигации, из чего складывается их доходность, какие могут быть риски, какие бывают стратегии инвестирования в облигации.
Что такое облигации и как на них заработать
Облигации — это ценные бумаги, по которым эмитент, то есть тот, кто выпустил эти бумаги, выплачивает инвестору проценты за то, что тот вложился в его облигации и тем самым как бы дал ему в долг. Когда срок действия облигации подойдёт к концу, в день погашения эмитент вернёт инвестору номинальную стоимость бумаги.
Существуют и бессрочные облигации, у них нет срока, в который эмитент обязан их погасить, то есть вернуть инвестору их номинальную стоимость.
Как появились первые облигации
Первые долговые расписки нашли археологи на территории современного Ирака. Долг был номинирован в валюте того времени — рисовых зёрнах, запись делалась в присутствии четырёх свидетелей, у долга был гарант на случай, если должник не мог его вернуть.
Дореволюционные ОФЗ: у кого Россия брала в долг
До возникновения фондовых рынков государства брали в долг не у людей, а друг у друга. Первым на рынок международных займов вышел Михаил Фёдорович, основатель династии Романовых.
Стратегии инвестирования в облигации
Облигации бывают корпоративными, государственными и муниципальными. Корпоративные бумаги выпускают компании, государственные — Минфин, а муниципальные — регионы.
Самый простой путь — купить облигации, получать купоны и ждать погашения по номиналу. За это время купоны можно реинвестировать в эту же или другую облигацию. Такая стратегия подойдёт консервативным инвесторам: облигации приносят деньги и во время роста экономики, и в кризис.
Опытные инвесторы, которые хорошо разбираются в экономике и рынке облигаций, применяют активные стратегии управления портфелем облигаций. Например, если они видят более выгодный вариант, то заменяют одни бумаги в портфеле на другие. Такой подход может принести больше дохода, но и рисков по нему больше. Если инвестируете в бумаги компаний, нужно проводить анализ эмитента.
Что такое гособлигации
Облигация федерального займа (ОФЗ) — это долговая ценная бумага, которую выпускает Министерство финансов России. Каждая облигация имеет номинал — стоимость, по которой Минфин обязуется выкупить облигацию у владельца в конце срока обращения. А в течение срока обращения облигации Минфин выплачивает владельцу проценты, их называют купонами.
Минфин выпускает гособлигации сериями. Для каждой серии или выпуска определяется номинал одной облигации, устанавливается правило выплаты купонного дохода и окончание срока обращения — дата погашения. Одновроменно находятся в обращении гособлигации раных выпусков. Текущая цена гособлигации определяется рынком, она может быть выше или ниже номинала.
Риски при покупки облигаций
Облигации считаются консервативным инвестиционным инструментом. Среди рисков, связанных с инвестициями в облигации, выделяют риск того, что государство допустит дефолт по своим обязательствам — страновой риск, риск дефолта эмитента, например, конкретной компании, и риск ликвидности, то есть вероятность, что ценная бумага окажется непопулярной и инвестор не сможет её продать.
Какие ОФЗ рассмотреть для покупки в 2022 году
ОФЗ считаются самым надёжным инструментом на фондовом рынке. Вероятность того, что государство не заплатит по своим долгам, минимальная. Объём золотовалютных резервов (643,2 млрд $, по данным Банка России на февраль 2022 года) значительно превышает объём всех государственных облигаций, находящихся в обращении (15,8 трлн рублей, по данным Минфина на начало 2022 года, что равняется 212 млрд $ по курсу Банка России на 1 января 2022 года).
Кроме того, ОФЗ считаются самым ликвидным инструментом, потому что они интересны крупным инвесторам, которые не могут рисковать деньгами. Для инвестора это значит, что разница между ценами покупки и продажи — минимальная: она может составлять несколько копеек для каждой бумаги.
Как удостовериться в надёжности корпоративных облигаций
Облигации компаний могут принести большую доходность, чем государственные, но при этом риски по ним будут больше. Лучше выбирать облигации компаний с устойчивым бизнесом. Самые надёжные и крупные из них — «голубые фишки». На Московской бирже к ним относятся 15 компаний: «Лукойл», Сбербанк, «Газпром» и другие. Часто это государственные монополии или компании с государственным участием в капитале.
Какие облигации включить в инвестиционный портфель
Инвесторы, которые хотят вложиться в корпоративные облигации, могут рассмотреть облигации с небольшим сроком до погашения или равным инвестиционному горизонту, чтобы снизить риски изменения цены облигаций. Вариантом диверсификации может быть портфель из корпоративных облигаций, который будет включать 10-15 бумаг из разных отраслей.
Какие корпоративные облигации купить в 2022 году
В условиях геополитической турбулентности аналитики SberCIB Investment Research составили наиболее консервативную подборку корпоративных облигаций, в которую входят бумаги самых устойчивых эмитентов.
Что такое облигации со структурным доходом
Потенциальную доходность выше, чем по депозитам и классическими облигациям, при этом с защитой капитала, дают облигации со структурным доходом. Это облигации, доходность которых состоит из двух частей. Фиксированная часть дохода — небольшая, как правило, на уровне вкладов до востребования (0,01% годовых). Плавающая зависит от динамики базового актива или какого-либо индикатора, к которому она привязана. Плавающая часть может оказаться близкой к нулю, если базовый актив или индикатор показал плохую динамику, а может достигнуть двузначной цифры в обратной ситуации.
Как устроены структурные облигации
В состав структурных облигаций входят один или несколько деривативов (производных финансовых инструментов) на базовые активы. Обычно это один или несколько опционов, по которым предусмотрены выплаты в случае, если цена базового актива (или базовых активов) будет меняться так, как ожидает инвестор.
У структурных облигаций может быть «условная» защита капитала, когда номинал или часть номинала выплачивается при определённой динамике базового актива. Обязательное условие структурной облигации: в определённых обстоятельствах её номинал может быть не выплачен. Это отличает структурные облигации от облигаций со структурным доходом и «классических» облигаций.
Чем полезны облигации без купона
Купонный доход обычных облигаций облагается по ставке 13% или 15%, а льгот за долгосрочное владение нет. Зато такая льгота есть за долгосрочное владение бескупонными облигациями. Инвестора они могут заинтересовать ещё и тем, что продаются по цене ниже их номинала, а погашаются, как правило, по номинальной стоимости.
Как ОФЗ с переменным купоном могут защитить от инфляции
Доходность государственных облигаций с плавающей ставкой, или с переменным купоном (ОФЗ-ПК), привязана к ставке межбанковского кредитования RUONIA, которая зависит от ключевой ставки.
RUONIA (Ruble Overnight Index Average) — это средневзвешенная, то есть с учётом объёмов, процентная ставка необеспеченных однодневных кредитов (депозитов) между 35 крупнейшими банками в рублях.
Купонный доход по ОФЗ-ПК меняется в зависимости от значения ставки RUONIA, поэтому такие облигации ещё называются флоатерами (от английского float — плыть). При этом формулы расчёта купона для разных ценных бумаг — различные.
Источник: dokhodchivo.ru
Как инвестировать в облигации (бонды): основная информация
В этом обзоре мы рассмотрим такой популярный инструмент для инвестиций, как облигации (бонды). Вложения в облигации используются инвесторами для сохранения и увеличения своего капитала.
Что такое облигации?
Облигации (или бонды, от англ. bond) – это долговые ценные бумаги с фиксированным доходом, используются государствами или компаниями для привлечения денег за счет займов у инвесторов (фондов, компаний, физических лиц). Облигации часто выпускаются для сбора средств на конкретные проекты. По сути, это договор о кредите на определенный срок с оговоренной величиной выплачиваемых процентов.
Инвестор при покупке бондов предоставляет организации, выпустившей бонды (эмитенту), определенную сумму денег, которой эта компания в дальнейшем будет пользоваться. Взамен эмитент будет выплачивать инвестору определенный процент на эту сумму в течение оговоренного срока, и по его истечении выплатит всю взятую в долг сумму. В отличие от владельца акции, владелец облигации обычно не имеет прав на часть компании, также он не имеет права участвовать в голосовании акционеров и получать дивиденды.
Определенным бумагам присваиваются рейтинги кредитных агентств (например: Moody’s, Standard Poor’s). Облигации с рейтингом C или ниже считаются ненадежными и имеют высокий риск дефолта.
Как зарабатывать деньги на облигациях? 2 стратегии заработка на облигациях
Облигации для начинающих: как заработать? Доходность, купон, виды облигаций
Заключение
Облигации (бонды) – это высоконадежный инструмент финансового рынка с умеренной доходностью. Чаще всего бонды используются инвесторами для создания сбалансированного инвестиционного портфеля, включающего в себя: бонды, акции, валюту и другие активы. Знание и умение торговли облигациями поможет грамотному инвестору сохранить и увеличить свой капитал.
Виктор Грязин
Торгует на финансовых рынках с 2004 года. Приобретённые опыт и знания помогли ему сформировать собственный подход к анализу активов, деталями которого он охотно делится со слушателями вебинаров RoboForex.
Источник: blog.roboforex.com
Облигации: купонные и бескупонные, расчет доходности. Ликбез для гика, ч.2
В прошлый раз мы разложили по полочкам вопросы про стоимость денег, типы процентов, дисконтирование и форвардные ставки, а сейчас распутаем клубок с облигациями: что это за инструмент, купонные и бескупонные, как рассчитать «чистую» и «грязную» цены. А также про рыночные соглашения, историю появления облигаций и откуда возникло выражение «стричь купоны».
В основе этого поста – две мои лекции из курса Finmath for Fintech, записи которых можно найти тут: «Облигации» и «Рыночные соглашения».
#4. Облигации
Облигация – это финансовый инструмент, по которому выплачивается на заранее оговоренную сумму в заранее оговоренные периоды времени какой-то процентный доход.
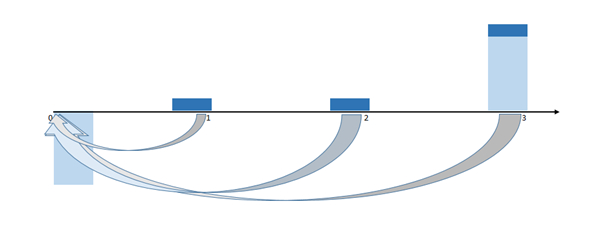
Рассмотрим, как будет выглядеть структура платежей по облигациям. Предположим, у нас есть трехлетняя облигация. При покупке облигации покупатель должен сделать платеж в размере номинала облигации. Пусть в нашем примере номинал облигации N составит 100 рублей. Регулярно будут производиться выплаты купонов по облигации. Купонный платеж измеряется в процентах.
Предположим, что он равен пяти процентам (С=5%). В конце срока действия облигации (в момент погашения) держатель получает назад номинал и последний купонный платеж.
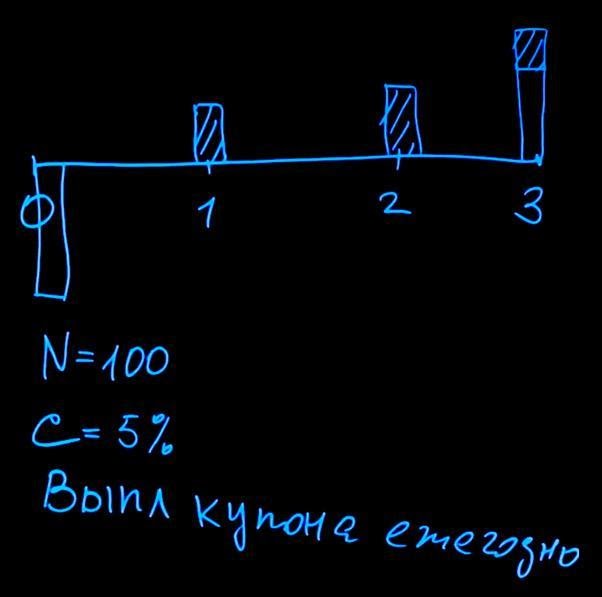
Выплаты купона, как показано на рисунке, происходят ежегодно. В принципе, эмитент облигации может назначать любую частоту выплат, например, ежеквартально или раз в полгода.
Бескупонные облигации
Есть также вид облигации, по которой купон не платится вообще – бескупонная облигация (Zero-coupon bond). Такая облигация покупается со скидкой от номинала (с дисконтом). Номинал этой облигации выплачивается при погашении, а в начале покупателем платится некоторая сумма, которая меньше номинала.
Прибылью по такой облигации будет разница между ценой покупки облигации и номиналом этой облигации. Предположим, ее номинал сто рублей N=100, и дисконт по этой облигации составляет пять процентов d=5%, погашение через год. Согласно формуле дисконтирования, текущая стоимость облигации будет равна номиналу, дисконтированному по этой ставке в пять процентов.
Это пример расчета справедливой цены самой простой облигации. Следует отметить, что если бескупонная облигация со сроком действия на год выпущена не сегодня, а, скажем, полгода назад, и мы хотим ее купить, цена облигации будет выше. Потому что за счет того, что уже прошло полгода, мы будем дисконтировать по меньшей процентной ставке, и, соответственно, облигация будет стоить дороже.
Срок действия по облигациям называется maturity. В момент maturity (выплаты номинала) стоимость облигации будет равняться ее номиналу, в нашем примере – ста рублям.
Цена купонной облигации
Давайте попробуем посчитать цену купонной облигации. Способ расчета будет очень похож на расчет бескупонной облигации. Вспомним, о чем говорилось ранее про дисконтирование: для того чтобы узнать стоимость облигации, нам нужно каждый купонный платеж привести к текущему моменту времени и просуммировать выплаты. Запишем это.
Цена облигации будет состоять из трех частей: первый купон, дисконтированный по процентной ставке на один год, плюс второй купон, дисконтированный по процентной ставке на два года, и плюс последний купон, плюс номинал, или face value облигации, дисконтированный по процентной ставке на три года.
Рассмотрим, как будет выглядеть формула расчета цены облигации, если количество периодов начисления процентов не три, а больше. В общем виде мы получим сумму дисконтированных купонных доходов при значении n от единицы до T (количество периодов) плюс последняя выплата номинала нашей облигации, дисконтированная по ставке, которая действует на период времени T.

Как видите, не обязательно запоминать формулу расчета, ее легко можно вывести из общих соображений относительно того, какая структура платежей по данному продукту.
Доходность к погашению
Одним из важных показателей облигации как инструмента является понятие доходности к погашению (Yield to Maturity). Это единая процентная ставка доходности облигации, которую получит держатель в том случае, если облигацию он держит до самого погашения, то есть ждет выплаты всех купонов и номинала в конце (а не продает ее в середине). Как определить эту доходность?
Для бескупонной облигации все достаточно просто – та ставка дисконта, с которой мы покупаем нашу облигацию, и будет являться доходностью к погашению. В нашем примере при покупке с дисконтом пять процентов доходность по облигации составит пять процентов. А как быть с купонной облигацией? Дело в том, что каждый купон дисконтируется по своей собственной ставке.
Пока мы опустим, каким образом рассчитываются эти ставки (они рассчитываются исходя из текущих цен инструментов). Чтобы узнать доходность облигации к погашению, нужно, зная текущую цену облигации, вместо процентных ставок, по которым мы дисконтируем, подставить единую ставку. Решив уравнение n-ой степени, можно определить размер этой самой доходности.
Стоит также отметить, что важным фактором, влияющим на цену облигации, являются процентные ставки. Если мы держим облигацию до погашения, то на нас изменение процентных ставок никак не влияет, потому что нам не важно, как меняется текущая цена облигации, мы ее держим ради купонного дохода. Если же мы хотим облигацию продать в течение срока ее действия, то важно понимать, что изменение процентных ставок приводит к изменению цены облигации.
Так, если мы сегодня купили облигацию за сто рублей, то при росте процентных ставок цена облигации изменится, облигация будет стоить дешевле. Изменение процентных ставок и цены облигации обратны – если процентные ставки растут, цена облигации снижается, и наоборот (если процентные ставки снижаются, то цена облигации растет).
Немного истории
Как вы думаете, когда впервые появилась облигация? Честно говоря, когда я впервые узнала об этом финансовом инструменте, я думала, что это что-то, что было изобретено в XIX веке для торговли на американских биржах. Оказывается, первые облигации были изобретены шесть веков назад.
Одним из первых эмитентов была Ост-Индская компания, которая занималась тем, что перевозила специи, и ей было даже совершено несколько крупных географических открытий. Это была крупнейшая компания своего времени, ее капитализация в пересчете на нынешние деньги составляла более семи триллионов долларов. Это больше, чем капитализация Apple и Google. Неудивительно, что такая огромная компания активно привлекала заемные средства на свои масштабные экспедиции. На изображении ниже вы можете видеть, как выглядели облигации этой компании от 1622 года.

Уже в девятнадцатом веке облигации использовались массово. Так, например, облигации выпускались Российской империей.
Примерно в то же самое время в обиходе появилось выражение «стричь купоны». Когда мы сегодня произносим эту фразу, мы подразумеваем, что какой-то человек получает фиксированный доход, не прикладывая к этому усилий.
Все дело в том, что в XIX веке облигации выпускались на листе бумаги, который представлял из себя саму ценную бумагу и часть, на которой располагались купоны.
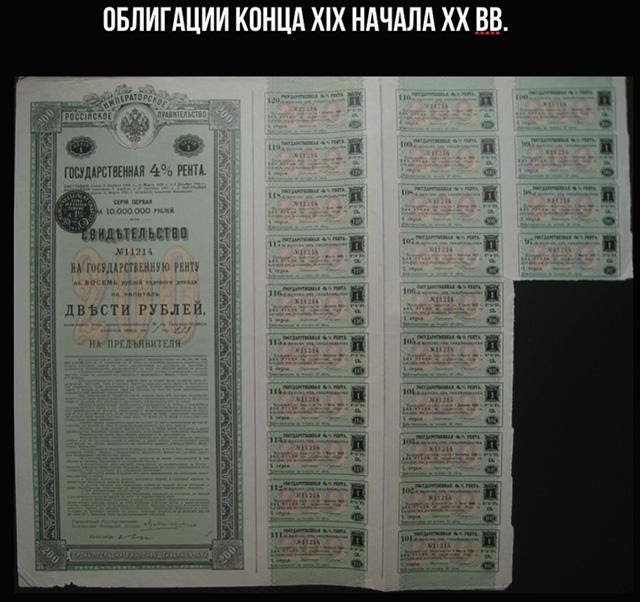
В каждом купоне указывался размер выплаты по этому купону и время, когда можно прийти и получить выплату. Для того, чтобы купон оплатили, необходимо было вырезать его из листа бумаги и предъявить. Владельцы облигаций стригли купоны и получали доход со своих вложений.
Кто может выпустить облигации? Ограничений нет, и эмитентом облигации может быть кто угодно. Облигации выпускают государства, городские муниципалитеты, коммерческие компании. Даже мелкие компании могут выпустить свои облигации. В зависимости от эмитента облигации будут иметь разное кредитное качество.
Эту тему мы рассмотрим чуть ниже.
#5. Рыночные соглашения
На рынке существуют определенные соглашения, которыми пользуются все его участники. При заключении сделок эти соглашения отдельно даже не оговариваются — это, своего рода, общее понимание. Касается оно и цен на облигации.
Цена облигации – это по сути процент от номинала облигации. Допустим, номинал облигации — тысяча или десять тысяч рублей. Если мы попросим продавца облигации назвать ее цену, он назовет цифры, например, 98, 100 или 105. Эти числа определяются процентами от номинала облигации, то есть цена облигации – это процент от ее номинала.
Таким образом, если нам называют цену меньше ста, это означает, что облигация торгуется со скидкой (с дисконтом). Если облигацию нам продают за сто – означает, что ее продают по номиналу (Par Value). Ну, а если цена на облигацию оказывается выше ста, значит, она торгуется с премией.
Почему облигация может продаваться с дисконтом либо с премией? Если процентная ставка по купону выше существующих рыночных процентных ставок, то такая облигация скорее всего будет продаваться с премией, потому что это возможность для покупателя облигации заработать больший купонный доход, чем по другим существующим на рынках инструментам. Поэтому данная возможность закладывается в цену облигации, при приобретении покупатель платит больше, чем номинал.
Аналогично с дисконтированием. Если у нас получается, что процентная ставка по купону ниже, чем существующие на рынке процентные ставки, то покупателю будет предложена скидка от номинала облигации для того, чтобы он эту облигацию купил.
Соглашение о подсчете дней
Еще одним важным рыночным соглашением на рынке облигаций является соглашение о подсчете дней (Day count convention). Вспомним формулу расчета цены облигации и обсудим, что же такое Day count convention.
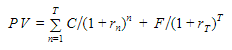
Цена облигации равняется сумме дисконтированных купонных платежей плюс дисконтированный номинал облигации. В частном случае, если у нас происходит начисление купонного дохода чаще, чем раз в год, то так как ставка rn выражена в годовом выражении, то должен появиться множитель. Он будет приводить эту ставку к той частоте начислений, которая предусмотрена эмитентом облигации.
Предположим, начисление происходит ежеквартально, то есть четыре раза в год. Тогда каждая ставка rn должна быть умножена на одну четвертую. Казалось бы, все просто, но не тут-то было. В зависимости от рынка и от эмитента существует понятие Day count convention. Оно говорит о том, что в качестве множителя степени нужно использовать текущее количество дней (например, в квартале или в месяце), прошедшее между купонными выплатами, деленное на 360 или 365.
В литературе можно встретить следующие выражения:
Кроме этого, встречается запись ACT/ACT. Таким образом, если начисление купонного дохода происходит ежемесячно и в текущем месяце 31 день, мы должны считать как 31/365(или 31/366 для високосного года). Также удобно использовать соглашение, когда независимо от месяца и от года множитель для вычисления выплат для дисконтирования купонов выбирается 30/360.
Грязная и чистая цены
Еще одним рыночным соглашением является соглашение о цене облигации. Существует понятие так называемой «грязной» и «чистой» цены облигации. Чистая цена облигации – это цена облигации без накопленного купонного дохода.
Изобразим графически, как меняется стоимость облигации. Допустим, у нас есть облигация, и через определенные периоды времени должно происходить начисление купона по ней. Если мы не учитываем купонные начисления, то цена облигации меняется примерно так:

Однако из-за того, что есть купонный доход, который с каждым днем в периоде становится все больше и больше, этот купонный доход будет начисляться, выплачиваться и обнуляться в конце каждого периода начисления купона.

Если мы сложим эти два графика, то увидим, что цена облигации меняется примерно так:
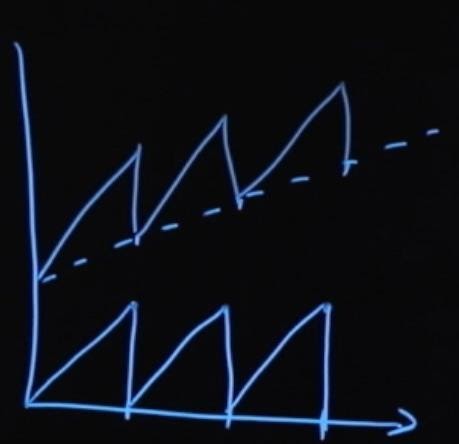
Когда мы смотрим в какой-то информационный терминал, или кто-то предлагает нам облигацию по какой-то цене, она всегда предлагается нам по чистой цене (пунктирная линия). Происходит это потому, что это удобно – смотря на цену, мы лучше понимаем взаимосвязь цены с процентными ставками и можем не учитывать накопленный купонный доход. При этом, когда при покупке облигации происходит расчет по ней, всегда выплачивается грязная цена облигации (чистая цена, которая котировалась, плюс процентный доход, который на тот момент накопился).
Поэтому, покупая облигацию по чистой цене 90, вы должны также иметь средства, чтобы доплатить продавцу надбавку в виде купонного дохода по этой облигации.

Это, пожалуй, все основные моменты, которые следует знать, когда мы говорим о ценах на облигации и о том, как они котируются и рассчитываются.
Что влияет на цены облигаций? Как было сказано ранее, связь цены облигации и процентных ставок на рынке имеет обратно пропорциональную зависимость. Также на цены облигации влияет и время, оставшееся до погашения. Изобразим это схематически.
Допустим у нас было три облигации. Одна торговалась по номиналу, еще одна торговалась с какой-то премией, и третья облигация торговалась с дисконтом. Будем считать, что все три облигации имели одинаковый срок погашения – пять лет. Цена этих облигаций будет меняться в зависимости от времени до погашения:
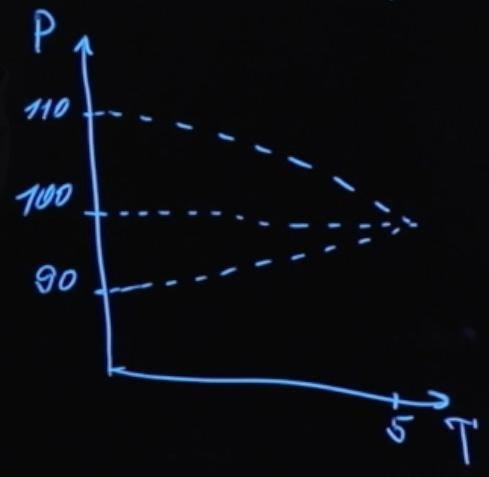
P – цена, а T – время, оставшееся до погашения. Облигации, которые продаются с премией, по мере приближения к моменту погашения падают в цене до номинального значения. Облигации которые продаются со скидкой, по мере приближения к моменту погашения растут в цене до номинального значения. Стоимость облигации, продаваемой по номиналу, не зависит от оставшегося времени до погашения.
Обратите внимание, что это касается только зависимости цены от времени до момента погашения. На стоимость облигации может влиять целый ряд иных факторов, например, изменение процентных ставок на рынке, которое оказывает свое отдельное влияние (при росте процентных ставок цена облигации уменьшается, при снижении процентных ставок цена облигации растет).
Пример с использованием грязной и чистой цен и соглашением о подсчете дней
У нас есть облигация на три года. Купон, который выплачивается по этой облигации, равняется 5%. Доходность этой облигации равняется 4,5%. Доходность по-английски звучит как Yield to Maturity, и далее для удобства мы будем использовать английский акроним YMT.
3Y, С = 5%
YMT = 4,5%
Купон по облигации выплачивается раз в год. Выглядит это так: в течении года накапливается купонный доход и выплачивается в конце года. То же самое происходит во второй год. В третий год выплачивается купонный доход, и возвращается номинал облигации держателю.
Наша облигация выпущена 15 мая 2019 года, а 1 июня 2019 года мы решили ее кому-то продать. Какая должна быть цена? Давайте вспомним, что цена облигации равняется сумме дисконтированных купонных платежей плюс дисконтированный номинал нашей облигации.

Отсюда мы получим следующее: до выплаты первого купона пройдет 349 дней. До выплаты второго купона — 714 дней. И последний купон вместе с номиналом облигации будет выплачен через 1079 дней.
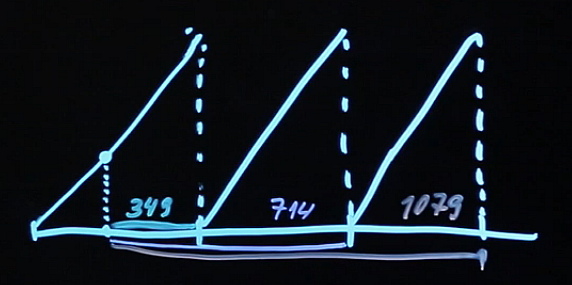
Эти дни нам нужны для того, чтобы точно рассчитать купонные выплаты, используя соглашение о подсчете дней.
Будем использовать здесь соглашение о подсчете дней в следующем виде: ACT/365. Тогда цена облигации будет равна купону (5%), умноженному на номинал облигации, который равен 100, деленному на единицу плюс процентная ставка доходности, в степени 349/365 (это то количество дней, которое у нас остается с момента покупки до выплаты первого купона).
Аналогично следующий купон: пять, деленное на единицу плюс доходность, в степени 714/365 (это сколько осталось до выплаты второго купона). И купон плюс номинал облигации, который будет выплачен в конце третьего года, деленное на единицу плюс доходность, в степени 1079/365. Все это будет равняться 101,57.

Что это за цена? Это грязная цена облигации. Потому как она включает в себя весь накопленный купонный доход при выплате в первый год. Но мы покупаем облигацию и выплачиваем при этом продавцу накопленный купонный доход за первые 17 дней. Чтобы вычислить чистую цену, нам необходимо посчитать накопленный купонный доход, который будет равняться купону (5 рублей), умноженному на 17/365 (это то, сколько держатель облигации получал доход), что в итоге будет равняться 0,23 руб.

Тогда мы можем посчитать, чему будет равна чистая цена облигации. Та самая, которую мы можем увидеть в информационном терминале.
PC (цена чистая — clean) равняется PD (цена грязная — dirty) минус накопленный купонный доход. Подставим значения, и у нас получится:
PC = 101,57 — 0,23 = 101,34
Легко увидеть, что мы получили бы совершенно другую цену, если бы соглашение о подсчете дней было бы другое. Вот почему важно учитывать соглашение о подсчете дней, действующее для конкретного инструмента на том рынке, на котором вы его покупаете.
- Стоимость денег, типы процентов, дисконтирование и форвардные ставки. Ликбез для гика, ч. 1
- Облигации: купонные и бескупонные, расчет доходности. Ликбез для гика, ч. 2
- Облигации: оценка рисков и примеры использования. Ликбез для гика, ч. 3
- Как банки берут друг у друга в долг. Плавающие ставки, процентные свопы. Ликбез для гика, ч. 4
- Построение кривой дисконтирования. Ликбез для гика, ч. 5
- Что такое опционы и кому это нужно. Ликбез для гика, ч. 6
- Опционы: пут-колл парити, броуновское движение. Ликбез для гика, ч. 7
- финансы
- облигации
- finmath for fintech
- Блог компании Технологический Центр Дойче Банка
- Платежные системы
- Финансы в IT
Источник: habr.com
Что такое облигация. Объясняем простыми словами
Облигация — ценная бумага, которая подтверждает, что компания или государство одолжили у инвестора деньги и должны вернуть их с процентами к определённому сроку.
Можно назвать облигацию аналогом долговой расписки. Причём деньги берутся в долг на несколько лет и под определённый процент. Когда приходит срок возврата облигационного займа (погашения облигации), её владельцу возвращают всю одолженную сумму. До этого инвестор с определённой периодичностью (обычно каждые полгода или год) получает проценты за пользование его деньгами.
Процентную выплату по облигациям называют купоном, сами облигации иногда именуют бондами, тех, кто выпускает облигации, — эмитентами, выпуск ценных бумаг называют эмиссией.
У каждой облигации есть номинальная стоимость — это сумма, установленная при выпуске бумаги. В России это обычно 1000 рублей, но может быть и другое значение, кратное 10. Размер купонного дохода, как правило, привязывают к номинальной стоимости облигации.
Для эмитента выпуск облигаций может быть удобнее и выгоднее, чем банковский кредит.
Пример употребления на «Секрете»
«С облигациями я бы порекомендовал придерживаться трёх правил: 1) выбирайте облигации первого уровня листинга (так вас сама биржа оградила от некачественных бумаг); 2) не покупайте облигации банков (у даже вполне жизнеспособного по отчётности банка могут отозвать лицензию, деньги вернуть вам вряд ли удастся); 3) диверсификация — старайтесь не вкладывать все деньги в одну компанию».
(Основатель сервиса для инвесторов BlackTerminal.ru Виталий Иванов — с советами инвесторам-новичкам.)
Ошибки в употреблении
Облигации не стоит путать с акциями. Оба вида ценных бумаг служат для привлечения инвестиций. При этом после покупки акций инвестор становится совладельцем компании и может участвовать в её управлении, голосуя на общем собрании акционеров. Также он может рассчитывать на получение части прибыли предприятия в виде дивидендов и на часть имущества фирмы при её ликвидации. Однако компания не обязана выплачивать дивиденды, даже если завершила год с прибылью — на общем собрании акционеры могут решить, что лучше вложить заработанное в новые проекты.
Облигации не дают их владельцам возможности участвовать в управлении бизнесом. С другой стороны, выплаты по облигациям заранее оговорены и не зависят от решения собственников или руководителей компании-эмитента.
Также не стоит путать облигации с векселями. Облигации торгуются на бирже, это массовые ценные бумаги: компания выпускает облигации на рынок, и их может купить любой желающий. Векселя же продаются и покупаются вне биржи.
Нюансы
По форме выплат различают:
- Купонные облигации — по ним в течение срока действия облигации инвестор получает определённый процент от номинальной стоимости бумаги. Процентная ставка у таких облигаций может быть фиксированной или плавающей. В последнем случае она привязана к макроэкономическим показателям (например, к ставке Центрального банка) или ситуации на рынке ценных бумаг. Таких бондов — большинство.
- Дисконтные облигации — вместо регулярного погашения купонов компания-эмитент может изначально продать облигации ниже их номинала (с дисконтом). Например, ценную бумагу стоимостью 1000 рублей разместить за 800 рублей, а через пять лет погасить облигацию по номинальной стоимости.
Облигации, как и другие ценные бумаги, могут перепродаваться много раз. И их стоимость будет отличаться от номинальной. Если дела у компании идут неважно, облигации падают в цене, поскольку есть риск потерять вообще все вложения (дефолт и банкротство эмитента) либо получить лишь небольшую часть обещанного (реструктуризация обязательств по выплатам).
Если у компании-эмитента дела идут в гору (например, ей повысили кредитный рейтинг), то и облигации будут расти в цене.
Бонды с высоким риском называют высокодоходными облигациями (ВДО), или junk bonds («мусорные»). А самыми надёжными считаются государственные — облигации федерального займа (ОФЗ). Чуть менее надёжными — муниципальные и квазигосударственные (выпущенные госкомпаниями). Чем выше риск, тем выше доходность бумаги.
По срокам погашения выделяют краткосрочные облигации (действуют, как правило, в течение года или двух лет), среднесрочные (3–7 лет), долгосрочные (более 7 лет) и бессрочные (вечные). Это значит, что срок погашения заранее неизвестен, эмитент может объявить его в любой момент. Пример последних — облигации британского военного займа, выпущенные в 1932 году для рефинансирования долгов Первой мировой войны. Эти бумаги решили погасить только в 2015 году.
Источник: secretmag.ru