В этой статье обсуждается применение подходов с использованием номинальных и реальных величин для оценки инвестиционных проектов по чистой приведенной стоимости (NPV), включая вопросы, связанные с влиянием налогообложения в контексте каждого из подходов. Эти области программы экзамена, по которым неподготовленные кандидаты часто допускают ошибки.
Влияние инфляции на денежные потоки
В инфляционной бизнес-среде покупательная способность будущих денежных потоков в текущих ценах будет снижаться. Например, при ожидаемой инфляции 5% в год $100.00, подлежащие получению в конце каждого из предстоящих трех лет, в текущих ценах будут иметь следующие значения:
Сумма к получению
Сумма к получению в текущих ценах
Для того, чтобы сохранять покупательную способности в будущем, денежные поступления должны быть увеличены на инфляцию. Используя логику предыдущего примера при добавлении инфляции к подлежащим получению $100.00 получим:
Сумма к получению
Сумма с учетом инфляции
Что такое чистая приведенная стоимость (NPV)?
Суммы с учетом инфляции в этой таблице называются номинальными.
Общая инфляция и инфляция отдельных показателей
Важно различать общий уровень инфляции и инфляцию отдельных показателей. Общий уровень инфляции определяется на основе публикуемых статистических показателей, таких как Сбалансированный Индекс Потребительских Цен (HICP) еврозоны. Инфляция отдельных показателей, таких как цена реализации, переменные затраты на единицу и постоянные затраты означает, что к определенным денежным потокам проекта следует применить различные ставки инфляции. Например, 5% для цены реализации, 4% для переменных затрат на единицу и 6% для постоянных затрат.
Реальная и номинальная стоимость капитала
Реальная стоимость капитала (r) и номинальная стоимость капитала (i) связаны между собой общим уровнем инфляции (h) с помощью формулы Фишера, которая доступна в списке формул на экзамене:
Если реальная стоимость капитала 4.0% и общий уровень инфляции 4.8%, то номинальная стоимость капитала равна 9.0%:
(1 + 0.040) (1 + 0.048) = 1.08992 или 9.0%
Зачастую стоимость капитала представлена на экзамене в номинальном выражении и если требуется расчет реальной стоимости капитала, то следует исключить общей уровень инфляции из номинальной ставки:
(1 + 0.090) / (1 + 0.048) = 1.04 or 4%
Реальная стоимость капитала равна 4%.
Номинальные денежные потоки
Номинальные денежные потоки – это денежные потоки в текущих ценах, увеличенные на общий уровень инфляции или уровень инфляции для отдельных показателей.
Пример расчета номинальных денежных потоков с использованием инфляции для отдельных показателей
Цена реализации (в текущих ценах)
Переменные затраты (в текущих ценах)
Инфляция цены реализации
Инфляция переменных затрат
Ожидаемый объем реализации равен 300,000 единиц в год с увеличением на 50,000 единиц ежегодно и срок инвестиционного проекта оценивается в 4 года.
NPV, PI, DPP, IRR. Чистая приведенная стоимость и дисконтирование
Цены реализации с учетом инфляции
Год 1: 5.30 x 1.05 = $5.57 за единицу
Год 2: 5.30 x 1.052 = $5.84 за единицу
Год 3: 5.30 x 1.053 = $6.14 за единицу
Год 4: 5.30 x 1.054 = $6.44 за единицу
Выручка с учетом инфляции
Год 1: 5.57 x 300,000 = $1,671,000
Год 2: 5.84 x 350,000 = $2,044,000
Год 3: 6.14 x 400,000 = $2,456,000
Год 4: 6.44 x 450,000 = $2,898,000
Переменные затраты с учетом инфляции
Год 1: 3.15 x 1.04 = $3.28 за единицу
Год 2: 3.15 x 1.042 = $3.41 за единицу
Год 3: 3.15 x 1.043 = $3.54 за единицу
Год 4: 3.15 x 1.044 = $3.69 за единицу
Ниже представлен пример расчета переменных затрат с учетом инфляции за 2-й год с использованием расчетных таблиц, используемых на экзамене:
Существуют также другие способы расчета значений выше и любой подход, позволяющий определить верный ответ, приемлем на экзамене.
Общие переменные затраты с учетом инфляции
Год 1: 3.28 x 300,000 = $984,000
Год 2: 3.41 x 350,000 = $1,193,500
Год 3: 3.54 x 400,000 = $1,416,000
Год 4: 3.69 x 450,000 = $1,660,500
Маржинальная прибыль в номинальном выражении
Год 1: 1,671,000 – 984,000 = $687,000
Год 2: 2,044,000 – 1,193,500 = $850,500
Год 3: 2,456,000 – 1,416,000 = $1,040,000
Год 4: 2,898,000 – 1,660,500 = $1,237,500
Реальные денежные потоки
Реальные денежные потоки определяются через исключение общего уровня инфляции из номинальных денежных потоков.
Пример расчета реальных денежных потоков через исключение инфляции из номинальных денежных потоков
Далее покажем расчет реальных денежных потоков на основе номинальной денежных потоков, определенных ранее, и общего уровня инфляции 4.8% в год:
Маржинальная прибыль в реальном выражении
Год 1: 687,000/ 1.048 = $655,534
Год 2: 850,500/ 1.0482 = $774,376
Год 3: 1,040,000/ 1.0483 =$903,544
Год 4: 1,237,500/ 1.0484 = $1,025,888
Оценка инвестиционных проектов с использованием номинального подхода
Такой подход предполагает расчет чистой приведенной стоимости (NPV) инвестиционного проекта через дисконтирование номинальных денежных потоков с использованием номинальной стоимости капитала.
Пример расчета NPV с использованием номинального подхода
Используя номинальную маржинальную прибыль, рассчитанную выше, номинальную ставку дисконтирования 9.0% и первоначальные инвестиции в $1,000,000, получим:
Год 1: 687,000/ 1.09 =
Год 2: 850,500/ 1.09 2 =
Год 3: 1,040,000/ 1.09 3 =
Год 4: 1,237,500/ 1.09 4 =
NPV с использованием номинального подхода
Оценка инвестиционных проектов с использованием реального подхода
Такой подход предполагает расчет чистой приведенной стоимости (NPV) инвестиционного проекта через дисконтирование реальных денежных потоков с использованием реальной стоимости капитала.
Пример расчета NPV с использованием реального подхода
Используя реальную маржинальную прибыль, рассчитанную выше, реальную ставку дисконтирования 4.0% и первоначальные инвестиции в $1,000,000, получим:
Год 1: 655,534/ 1.04 =
Год 2: 774,376/ 1.04 2 =
Год 3: 903,544/ 1.04 3 =
Год 4: 1,025,888/ 1.04 4 =
NPV с использованием реального подхода
С учетом округления, полученные с использованием номинального и реального подхода значения NPV совпадают. В этом можно дополнительно убедиться, если произвести все расчеты в электронных таблицах.
Эффект налогообложения
Каким образом учет налога на прибыль повлияет на расчет NPV? Предположим, что ставка налога на прибыль равна 25%, амортизация начисляется прямолинейным методом в течение четырех лет при нулевой остаточной стоимости инвестиций.
Расчет NPV с использованием номинального подхода без отсрочки платежа по налогу на прибыль
Годовая амортизация $1,000,000/ 4 = $250,000
Годовой налоговый вычет по амортизации $250,000 x 0.25 = $62,500
Номинальные денежные потоки после вычета налога на прибыль:
Год 1: 687,000 – (687,000 x 0.25) + 62,500 = $577,750
Год 2: 850,500 – (850,500 x 0.25) + 62,500 = $700,375
Год 3: 1,040,000 – (1,040,000 x 0.25) + 62,500 = $842,500
Год 4: 1,237,500 – (1,237,500 x 0.25) + 62,500 = $990,625
Номинальная посленалоговая стоимость капитала с учетом округления равна 9% x (1 – 0.25) = 6.75%
Выполним дисконтирование для определения NPV на основе номинальных величин с учетом налога на прибыль:
Год 1: 577,750/ 1.0675 =
Год 2: 700,375/ 1.0675 2 =
Год 3: 842,500/ 1.0675 3 =
Год 4: 990,625/ 1.0675 4 =
NPV с использованием номинального подхода
Расчет NPV с использованием реального подхода без отсрочки платежа по налогу на прибыль
Номинальные денежные потоки после вычета налога на прибыль:
Год 1: 577,750/ 1.048 = $551,288
Год 2: 700,375/ 1.0482 = $637,688
Год 3: 842,500/ 1.0483 = $731,958
Год 4: 990,625/ 1.0484 = $821,229
С помощью формулы Фишера определим реальную посленалоговую стоимость капитала: (1.0675/ 1.048) = 1.0186 или 1.86%
Выполним дисконтирование для определения NPV с использованием реального подхода с учетом налога на прибыль:
Год 1: 551,288/ 1.0186 =
Год 2: 637,688/ 1.0186 2 =
Год 3: 731,958/ 1.0186 3 =
Год 4: 821,229/ 1.0186 4 =
NPV с использованием реального подхода
Как и ранее, с учетом округления значения NPV на основе номинальных и реальных величин совпадают.
Расчет NPV с использованием номинального подхода с отсрочкой платежа по налогу на прибыль
Годовая амортизация 1,000,000/ 4 = $250,000
Годовой налоговый вычет по амортизации $250,000 x 0.25 = $62,500
Номинальные денежные потоки после вычета налога на прибыль:
Год 1: $687,000
Год 2: 850,500 – (687,000 x 0.25) + 62,500 = $741,250
Год 3: 1,040,000 – (850,500 x 0.25) + 62,500 = $889,875
Год 4: 1,237,500 – (1,040,000 x 0.25) + 62,500 = $1,040,000
Год 5: 62,500 – (1,237,500 x 0.25) = -$246,875
Номинальная посленалоговая стоимость капитала, как и прежде, равна 9% x (1 – 0.25) = 6.75%
Выполним дисконтирование для определения NPV на основе номинальных величин с учетом налога на прибыль:
Год 1: 687,000/ 1.0675 =
Год 2: 741,250/ 1.0675 2 =
Год 3: 889,875/ 1.0675 3 =
Год 4: 1,040,000/ 1.0675 4 =
Год 5: -246,875/ 1.0675 5 =
NPV с использованием номинального подхода
Расчет NPV с использованием реального подхода с отсрочкой платежа по налогу на прибыль
Реальные денежные потоки с учетом налога на прибыль
Год 1: 687,000/ 1.048 = $655,534
Год 2: 741,250/ 1.0482 = $674,904
Год 3: 889,875/ 1.0483 = $773,117
Год 4: 1,040,000/ 1.0484 = $862,161
Год 5: -246,875/ 1.0485 = -$195,286
Как было рассчитано выше, реальная посленалоговая стоимость капитала равна 1.86%
Выполним дисконтирование для определения NPV на основе реальных величин с учетом налога на прибыль:
Год 1: 655,534/ 1.0186 =
Год 2: 674,904/ 1.0186 2 =
Год 3: 773,117/ 1.0186 3 =
Год 4: 862,161/ 1.0186 4 =
Год 5: -195,286/ 1.0186 5 =
NPV с использованием реального подхода
Как и ранее, с учетом округления значения NPV с использованием номинального и реального подхода получились одинаковыми.
Какой подход все же следует использовать для оценки инвестиционных проектов: номинальный или реальный?
Если экзаменационный вопрос содержит инфляцию, относящуюся к отдельным показателям, но не содержит общий уровень инфляции, то для оценки инвестиционного проекта следует использовать номинальные величины.
Если экзаменационный вопрос содержит инфляцию, относящуюся к отдельным показателям вместе с общим уровнем инфляции, использование номинальных величин является наиболее быстрым и рекомендуемым способом. При использовании реального подхода кандидату потребуется рассчитать реальные денежные потоки, применив сперва инфляцию отдельных показателей для определения номинальных потоков, после чего исключив из них уже общий уровень инфляции. Следует иметь в виду, что если кандидат добровольно решил использовать реальных подход, ему нельзя игнорировать ставки инфляции для отдельных денежных потоков.
Разумеется, что экзаменационный вопрос может содержать четкое требование относительно того, какой подход использовать в расчетах: номинальный, реальный или оба.
Вывод
Кандидатам необходимо понимать разницу между номинальным и реальным подходом к оценке инвестиционных проектов. При правильном понимании требований экзаменационного вопроса, где требуется учесть инфляцию и налоги, кандидаты могут рассчитывать успех в данной области экзамена с достаточно высокой вероятностью.
Статья написана одним из участников команды экзаменатора по Финансовому Менеджменту
Источник: www.accaglobal.com
Ставка дисконтирования, при которой чистая текущая стоимость (NPV) проекта равна нулю.
На практике любое предприятие финансирует свою деятельность, в том числе и инвестиционную, из различных источников. В качестве платы за пользование авансированным капиталом оно уплачивает проценты, дивиденды, т.е. несет обоснованные расходы на поддержание своего экономического потенциала.
Показатель, характеризующий относительный уровень этих расходов, можно назвать «ценой» авансированного капитала.
Экономический смысл этого показателя заключается в следующем:
Предприятие может принимать любые решения инвестиционного характера, уровень рентабельности которых не ниже текущего значения показателя «цены» авансированного капитала.
Именно с показателем цены авансированного капитала сравнивается показатель IRR, рассчитанный для конкретного проекта.
Смысловое значение IRR достаточно емкое.
Во-первых, при вычислении IRR предполагается полная капитализация получаемых чистых доходов, т.е. все образующиеся свободные денежные средства должны быть либо реинвестированы, либо направлены на погашение внешней задолженности.
Во-вторых, это нижний гарантированный «порог» прибыльности инвестиционных затрат, и если он превышает среднюю стоимость капитала в данном секторе инвестиционной активности, то проект может быть рекомендован к реализации, т.е. IRR является граничной ставкой ссудного процента, разделяющей эффективные и неэффективные проекты.
В-третьих, IRR определяет максимальную ставку платы за привлекаемые источники финансирования проекта, при которой последний остается безубыточным. В случае оценки эффективности общих инвестиционных затрат это может быть максимально допустимая процентная ставка по кредитам, а при оценке эффективности использования собственного капитала — наибольший уровень дивидендных выплат.
Все составляющие IRR определяются внутренними данными, характеризующими инвестиционный проект, т.е. отсутствуют экспертные оценки, вносящие субъективные элементы. Следовательно, IRR содержит меньший уровень неопределенности, чем NPV, что особенно учитывается при анализе эффективности крупных проектов.
IRR по сравнению с другими показателями лучше показывает преимущества более высоких результатов: разница между IRR и ставкой дисконтирования непосредственно показывает внутренние резервы проекта (в пределах разницы требования инвестора относительно ставки отдачи на инвестированные средства могут быть увеличены, так как получаемые доходы перекрывают минимальную требуемую ставку отдачи).
Показатели эффективности бизнес плана npv
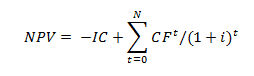
Чистая приведенная стоимость (NPV) входит в число самых важных показателей, позволяющих принимать решение о целесообразности инвестиций в проект. Обычно этот показатель используется в области корпоративных финансов, но при необходимости может быть применен для постоянного мониторинга общей финансовой ситуации. Вне зависимости от сферы использования, очень важно понимать, как рассчитать NPV правильно для инвестиционного проекта и какие трудности могут встретиться в процессе этой работы.
Что такое NPV простыми словами
NPV называют чистую стоимость денежных потоков, приведенную к моменту расчета проекта. Благодаря формуле расчета NPV удается оценить собственную экономическую эффективность проекта и сравнить между собой несколько объектов инвестирования.
Английская аббревиатура NPV (Net Present Value) имеет в русском языке несколько аналогов:
- Чистая приведенная стоимость (ЧПС). Этот вариант является наиболее распространенным, даже в «Microsoft Excel» формула называется именно таким образом.
- Чистый дисконтированный доход (ЧДД). Название связано с тем, что денежные потоки дисконтируются и лишь после этого суммируются.
- Чистая текущая стоимость (ЧТС). Все доходы и убытки от деятельности за счет дисконтирования приводятся к текущей стоимости денег. Поясним: с точки зрения экономики, если мы заработаем 1000 руб., то получим потом на самом деле меньше, чем если бы мы получили ту же сумму прямо сейчас.
Дисконтирование — это определение стоимости денежного потока путём приведения стоимости всех выплат к определённому моменту времени. Дисконтирование является базой для расчётов стоимости денег с учётом фактора времени.
NPV представляет собой уровень прибыли, который ожидает участников инвестиционного проекта. Математически этот показатель определяют за счет дисконтирования значений чистого денежного потока, при этом неважно, о каком потоке идет речь: отрицательном либо положительном.
Чистый дисконтированный доход можно рассчитать за любой период времени проекта с его начала (за 5, 7 лет, 10 лет, пр.) – все зависит от необходимости.
Если максимально упростить определение, то NPV – это доход, который получит владелец проекта за период планирования, оплатив все текущие затраты и рассчитавшись с налоговыми органами, персоналом, кредитором (инвестором), в том числе выплатив проценты (или с учетом дисконтирования).
Допустим, за 10 лет планирования предприятие получило выручку в 5,57 млрд руб., тогда как общая сумма налогов и всех затрат равна 2,21 млрд руб. Значит, сальдо от основной деятельности окажется 3,36 млрд руб.
Но это пока не искомый результат – из данной суммы нужно вернуть первоначальные инвестиции, допустим, 1,20 млрд руб. Чтобы упростить подсчет, будем считать, что проект финансируется за счет средств инвестора по нулевой ставке дисконтирования. Тогда, если рассчитать показатель NPV, он составит 2,16 млрд руб. за 10 лет планирования.
Если увеличить срок планирования, то увеличится и размер ЧДД. Смысл этого показателя в том, что он позволяет рассчитать еще на этапе разработки бизнес-плана, какой реальный доход может получить инициатор проекта.
Повторим, что NPV – один из ключевых показателей оценки эффективности инвестиционных проектов. Поэтому если рассчитать его даже с малейшей неточностью, можно столкнуться с потенциально неэффективным вложением средств.
Зачем нужен показатель NPV
Если у вас на примете есть перспективный бизнес-проект, в который вы готовы вложить деньги, советуем рассчитать его чистую приведенную стоимость.
Как рассчитать NPV проекта? Используйте такой порядок действий:
- Оцените денежные потоки от проекта, то есть первоначальное вложение (отток) и ожидаемые поступления (притоки) денежных средств.
- Определите стоимость капитала (cost of capital), так как этот показатель станет для вас ставкой дисконтирования.
- Продисконтируйте притоки и оттоки от проекта по ставке, которую вам удалось рассчитать на предыдущем шаге.
- Сложите все дисконтированные потоки – это и будет NPV проекта.
Далее можете принимать решение об инвестициях, но помните: в проект стоит вкладываться при NPV больше нуля, если же этот показатель ниже нуля, лучше отказаться от своей задумки.
На самом деле, все просто – если NPV равен нулю, значит, денежных потоков от проекта хватит, чтобы:
- возместить инвестированный капитал;
- обеспечить доход на этот капитал.
При положительном NPV проект принесет прибыль, и чем выше его уровень, тем выгоднее окажутся вложения в проект.
Кредиторы, то есть люди, дающие деньги в долг, имеют фиксированный доход, поэтому все средства, превышающие этот показатель, остаются акционерам. Если компания решает одобрить проект с нулевым NPV, акционеры сохранят свою позицию – компания станет больше, но акции не поднимутся в цене. При положительном NPV проекта акционеры станут богаче.
NPV позволяет рассчитать, какой из инвестиционных проектов выгоднее, когда их несколько, но компания не имеет средств на реализацию сразу всех. В этом случае приступают к проектам с наибольшей возможностью заработать или с самым высоким NPV.
Сегодня нужно просто рассчитать NPV, чтобы оценить выгодность инвестиционных проектов. Среди достоинств этого показателя аналитики называют:
- четкие критерии принятия решения об инвестировании – первоначальные инвестиции, выручка на каждом этапе, доходность альтернативных вложений;
- учет изменения стоимости денег с течением времени;
- учет рисков за счет использования различных ставок дисконтирования.
Но не стоит заблуждаться и считать этот показатель абсолютно точным коэффициентом. Нередко сложно корректно рассчитать ставку дисконтирования, особенно когда речь идет о многопрофильных проектах. Также отметим, что при расчете не учитывается вероятность исхода каждого проекта.
Формула расчета NPV
Как рассчитать чистый дисконтированный доход NPV? Казалось бы, все просто: нужно вычесть из всех притоков денежных средств все оттоки по каждому временному отрезку, после чего привести полученные значения к моменту расчета.
Но рассчитать этот показатель невозможно без формулы:
- IC – сумма первоначальных инвестиций;
- N – число периодов (месяцев, кварталов, лет), за которые нужно рассчитать оцениваемый проект;
- t – отрезок времени, для которого необходимо рассчитать чистую приведенную стоимость;
- i – расчетная ставка дисконтирования для оцениваемого варианта вложения инвестиций;
- CFt – ожидаемый денежный поток (чистый) за установленный временной период.
Пример того, как рассчитать NPV
Известно, что в бизнес было инвестировано 500 тыс. рублей.
Ожидаемые доходы (CFt) за 5 лет составят:
- 2014 год – 100 тыс. рублей;
- 2015 год – 150 тыс. рублей;
- 2016 год – 200 тыс. рублей;
- 2017 год – 250 тыс. рублей;
- 2018 год – 300 тыс. рублей.
Ставка дисконтирования равна 20 %.
Рассмотрим, как рассчитать NPV проекта за 5 лет на примере.
Решение задачи:
В первую очередь нужно рассчитать чистые денежные потоки по формуле CFt/(1+r)t,
где CFt – денежные потоки по годам;
r – ставка дисконтирования;
t – номер года по счету.
Тогда в первый год чистый денежный поток будет равен CFt / (1 + r) × t = 100000 / (1 + 0,2)1 = 83 333,33 рублей.
Во второй год этот показатель составит CFt / (1 + r) × t = 150000 / (1 + 0,2)2 = 104 166,67 рублей.
В третий год получится результат CFt / (1 + r) × t = 200000 / (1 + 0,2)3 = 115 740,74 рублей.
В четвертый год чистый денежный поток окажется равен CFt / (1 + r) × t = 250000 / (1 + 0,2)4 = 120 563,27 рублей.
В пятый год – CFt / (1 + r) × t = 300000 / (1 + 0,2)5 = 120 563,27 рублей.
∑CFi / (1 + r) × i = 83333,33 + 104166,67 + 115740,74 + 120563,27 + 120563,27 = 544 367,28 рублей.
Применяем уже упомянутую выше формулу расчета и получаем:
NPV = — 500 000 + 83 333,33 + 104 166,67 + 115 740,74 + 120 563,27 + 120 563,27 = 44 367,28 рублей.
NPV= 44 367,28 рублей.
Напомним: чтобы инвестиции оправдались, итоговый показатель должен быть положительным. В нашем примере он положителен.
Как рассчитать NPV инвестиционного проекта: пошаговая инструкция
- Определите сумму начальных инвестиций.
Часто средства инвестируются, чтобы приносить прибыль в долгосрочной перспективе. Так, строительная компания может приобрести бульдозер и получить возможность заниматься крупными проектами, а значит, больше зарабатывать. У подобных инвестиций всегда есть первоначальный размер.
Допустим, вы владелец ларька и занимаетесь продажей апельсинового сока. Вы собираетесь купить электрическую соковыжималку, чтобы повысить объемы производимого сока. Если соковыжималка стоит $100, то $100 – это начальные инвестиции, со временем с их помощью вы заработаете больше. Если изначально правильно рассчитать NPV, то можно понять, стоит ли покупать соковыжималку.
- Решите, какой период времени нужно анализировать.
Приведем еще один пример: обувная фабрика покупает дополнительное оборудование, поскольку стремится расширить производство и заработать больше за конкретный промежуток времени. То есть до тех пор, пока данное оборудование не выйдет из строя. Поэтому чтобы рассчитать ЧДД, нужно представлять себе период, за который вложенные средства смогут окупиться. Этот срок может измеряться в любых единицах времени, но обычно за один временной период принимают один год.
Вернемся к примеру с соковыжималкой – на нее дается гарантия на 3 года. Значит, перед нами три временных периода, так как высока вероятность, что спустя три года соковыжималка выйдет из строя и перестанет приносить дополнительные средства.
- Определите поток платежей в течение одного временного периода.
То есть вам нужно рассчитать поступления средств, которые появляются за счет ваших инвестиций. Поток платежей может быть известным или оценочным значением. Во втором случае компании и финансовые фирмы тратят много времени и нанимают соответствующих специалистов и аналитиков для его получения.
Предположим, по вашему мнению, покупка соковыжималки за $100 принесет дополнительные $50 в первый год, $40 во второй год и $30 в третий год. Это произойдет благодаря сокращению времени, затрачиваемого на производство сока, и затрат на зарплату сотрудников. Тогда поток платежей может быть представлен таким образом: $50 за 1 год, $40 за 2 год, $30 за 3 год.
- Определите ставку дисконтирования.
Существует правило, согласно которому любая сумма в настоящий момент имеет большую ценность, чем в будущем. Сегодня вы можете положить ее в банк, а через какое-то время получить ее с процентами. Иными словами, $10 сегодня стоят больше, чем $10 в будущем, ведь вы можете инвестировать $10 сегодня и получить взамен больше $11. Так как нам нужно рассчитать NPV, необходимо знать процентную ставку на инвестиционный счет или инвестиционную возможность с аналогичным уровнем риска. Она называется ставкой дисконтирования – для вычисления нужного нам показателя ее надо представить в виде десятичной дроби.
Нередко компании используют средневзвешенную стоимость капитала, чтобы рассчитать ставку дисконтирования. В простых случаях допускается использование нормы доходности по сберегательному счету, инвестиционному счету, пр. Иными словами, счету, на который можно положить деньги под проценты.
В нашем примере, если вы откажитесь от соковыжималки, вы сможете вложить те же средства в фондовый рынок, где заработаете 4 % годовых от вложенной суммы. Тогда 0,04 или 4 % – это ставка дисконтирования.
- Дисконтируйте денежный поток.
Для этого используйте формулу P / (1 + i) × t, где P – денежный поток, i – процентная ставка и t – время. Пока можно не задумываться о начальных инвестициях, но они будут нужны нам при следующих расчетах.
Напомним, что в нашем случае три временных периода, поэтому рассчитать показатель по формуле придется трижды. Так будет выглядеть вычисление ежегодных дисконтированных денежных потоков:
- Год 1: 50 / (1 + 0,04) × 1 = 50 / (1,04) = $48,08;
- Год 2: 40 / (1 +0,04) × 2 = 40 / 1,082 = $36,98;
- Год 3: 30 / (1 +0,04) × 3 = 30 / 1,125 = $26,67.
- Сложите значения дисконтированных денежных потоков и вычтите из результата начальные инвестиции.
У вас получиться рассчитать сумму средств, которую принесут вложенные инвестиции, по сравнению с доходом от альтернативных инвестиций под ставку дисконтирования. Повторим, что если перед вами положительное число, то вы заработаете больше денег на инвестициях, чем на альтернативных инвестициях. И наоборот, если число отрицательное. Но не стоит забывать, что точность результата зависит от того, насколько верно удалось рассчитать будущие потоки денежных средств и ставку дисконтирования.
Чтобы рассчитать NPV в нашем примере, нужно сделать следующее:
48,08 + 36,98 + 26,67 — 100 = $11,73.
- Если NPV – положительное число, проект принесет прибыль.
Вы получили отрицательный результат? Тогда лучше инвестировать средство в другой проект или пересмотреть имеющийся. Если отойти от примеров, то данный показатель позволяет понять, стоит ли в принципе вкладывать деньги в определенный проект.
В нашем примере с соковыжималкой ЧДД = $11,73. Поскольку мы получили положительное число, вы, вероятно, решитесь на покупку.
Подчеркнем, полученная цифра не значит, что за счет соковыжималки вы выиграете всего $11,73. Этот показатель говорит о том, что вы получите сумму на $11,73 больше, чем та, которую вы бы получили, вложив деньги в фондовый рынок под 4 % годовых.
Как рассчитать NPV в «Microsoft Excel»
Можно рассчитать NPV онлайн, но мы хотим проиллюстрировать, как рассчитать NPV в «Microsoft Excel». Для этого заведем уже знакомый нам пример в таблицы.
В «Microsoft Excel» есть формула, которая рассчитывает чистую приведенную стоимость. Для этого вам нужно знать ставку дисконтирования (указывается без знака «проценты») и выделить диапазон чистого денежного потока. Вид формулы такой: = ЧПС (процент; диапазон чистого денежного потока) — инвестиции.
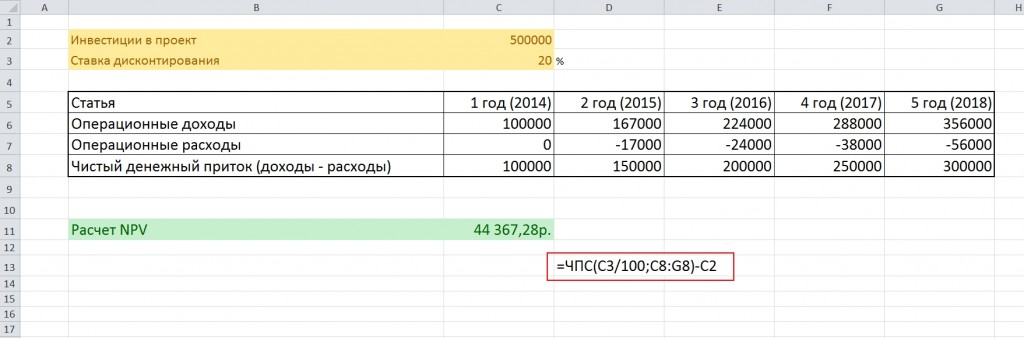
На создание подобной таблицы уходит не больше 3-4 минут, то есть благодаря «Microsoft Excel» вы сможете рассчитать необходимое значение гораздо быстрее.
Возможные сложности при расчете NPV
При работе с NPV мало знать, что это такое и как рассчитать, нужно также представлять пару важных тонкостей.
Начнем с того, что данный показатель трудно объяснить тем, кто не занимается финансами.
Фразу «дисконтированная стоимость будущих денежных потоков» нелегко заменить при общении на «нефинансовом» языке. Однако этот показатель стоит того, чтобы потратить силы на его объяснение. Любая инвестиция, которая проходит тест ЧДД, повышает акционерную стоимость. И наоборот, инвестиции, которые этот тест не прошли, точно нанесут урон компании и акционерам.
Также менеджеры не должны забывать: чтобы рассчитать NPV, нужно основываться на нескольких предположениях и оценках. Иными словами, расчет может быть субъективен и содержать ошибки. Можно снизить риски, дважды проверив свои оценки и сделав анализ чувствительности после первоначального расчета.
Ошибочные оценки сильно скажутся на конечных результатах расчета – все они могут возникнуть в трех случаях:
- Первоначальные инвестиции. Вы знаете, в какую сумму обойдутся проект или расходы? При покупке оборудования по фиксированной цене такой риск отсутствует. Но если вы обновляете свою ИТ-систему, и ваши затраты на персонал зависят от сроков и этапов проекта, а также вы собираетесь делать предполагаемые закупки, суммы оказываются достаточно условными.
- Риски, связанные со ставкой дисконтирования. Вы используете сегодняшнюю ставку, чтобы рассчитать будущие доходы, но может быть так, что на третьем году проекта процентные ставки будут расти, а стоимость ваших средств увеличится. То есть ваши доходы за этот год окажутся менее ценными, чем вы планировали.
- Прогнозируемые результаты проекта. Именно здесь финансовые аналитики часто ошибаются в оценке, когда решают рассчитать NPV и PI. Вам важно быть уверенными в прогнозируемых результатах вашего проекта. Обычно прогнозы оптимистичны, ведь люди хотят делать проект или закупать оборудование.
Рассмотрим 6 методов оценки эффективности инвестиций, дам различные формулы расчета инвестиционных коэффициентов, методику (алгоритм) расчета их в Excel. Данные методы будут полезны инвесторам, финансовым аналитикам, бизнес-аналитикам и экономистам. Сразу следует отметить, что под инвестициями будем понимать различные инвестиционные проекты, объекты вложения и активы. То есть данные методы могут быть широко использованы в оценочной деятельности любого предприятия/компании.
Все методы оценки эффективности инвестиционных проектов можно разделить на две большие группы:
- Статистические методы оценки инвестиционных проектов
- Срок окупаемости инвестиционного проекта (PP,PaybackPeriod)
- Рентабельность инвестиционного проекта (ARR, Accounting Rate of Return)
- Чистый дисконтированный доход (NPV,NetPresentValue)
- Внутренняя норма прибыл (IRR, Internal Rate of Return)
- Индекс прибыльности (PI, Profitability index)
- Дисконтированный срок окупаемости (DPP, Discounted Payback Period)
Статистические методы оценки эффективности инвестиций/инвестиционных проектов
★ Инвестиционная оценка в Excel. Расчет NPV, IRR, DPP, PI за 5 минут
Статистические методы оценки являются самым простым классом подходов к анализу инвестиций и инвестиционных проектов. Несмотря на свою кажущуюся простоту расчета и использования, они позволяют сделать выводы по качеству объектов инвестиций, сравнить их между собой и отсеять неэффективные.
Срок окупаемости инвестиций (Payback Period)
Срок окупаемости инвестиций или инвестиционного проекта (англ. Payback Period, PP, период окупаемости) – данный коэффициент показывает период, за который окупятся первоначальные инвестиции (затраты) в инвестиционный проект. Экономический смысл данного показателя заключается в том, что бы показать срок, за который инвестор вернет обратно свои вложенные деньги (капитал).
Формула расчета срока окупаемости инвестиций (инвестиционного проекта)
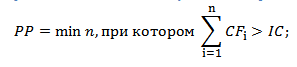
IC (Invest Capital) – инвестиционный капитал, первоначальные затраты инвестора в объект вложения. В формуле в иностранной практике иногда используют понятие не инвестиционный капитал, а затраты на капитал (Cost of Capital, CC), что по сути несет аналогичный смысл;
CF (Cash Flow) – денежный поток, который создается объектом инвестиций. Под денежным потоком иногда в формулах подразумевают чистую прибыль (NP, Net Profit).
Формулу расчета срока/период окупаемости можно расписать по-другому, такой вариант тоже часто встречается в отечественной литературе по финансам:
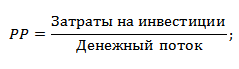
Следует отметить, что затраты на инвестиции представляют собой все издержки инвестора при вложении в инвестиционный проект. Денежный поток необходимо учитывать за определенные периоды (день, неделя, месяц, год). В результате период окупаемости инвестиций будет иметь аналогичную шкалу измерения.
Пример расчета срока окупаемости инвестиционного проекта в Excel
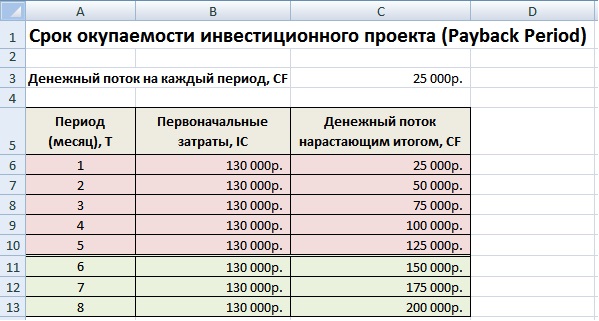
На рисунке ниже показан пример расчета срока окупаемости инвестиционного проекта. У нас имеются исходные данные, что стоимость первоначальных затрат составили 130000 руб., ежемесячно денежный поток от инвестиций составлял 25000 руб. В начале необходимо рассчитать денежный поток нарастающим итогом, для этого использовалась следующая простая формула:
Денежный поток нарастающим итогом рассчитывается в колонке С, C7=C6+$C$3
Если рассчитать срок окупаемости по формуле, то получится следующее:
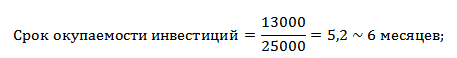
Так как мы у нас период дискретный, то необходимо округлить этот период до 6 месяцев.
Направления использования срока окупаемости инвестиций (инвестиционных проектов)
Показатель периода окупаемости инвестиций использует как сравнительный показатель для оценки эффективности альтернативных инвестиционных проектов. Тот проект, у которого быстрее период окупаемости тот эффективнее. Данный коэффициент используют, как правило, всегда в совокупности с другими показателям, которые мы разберем ниже.
Достоинства и недостатки показателя срока окупаемости инвестиций
Достоинства показателя его скорость и простота расчета. Недостаток данного коэффициента очевиден – в его расчете используется постоянный денежный поток. В реальных условиях достаточно сложно спрогнозировать устойчивые будущие денежные поступления, поэтому период окупаемости может существенно измениться.
Для того чтобы снизить возможные отклонения от плана окупаемости следует обеспечить надежность источников поступления денежного потока инвестиционного проекта. К тому же показатель не учитывает влияние инфляции на изменение стоимости денег во времени. Срок окупаемости инвестиций как может быть использован как критерий отсева на первом этапе оценки и отбора “тяжелых” инвестиционных проектов.
Коэффициент рентабельности инвестиций (Accounting Rate of Return)
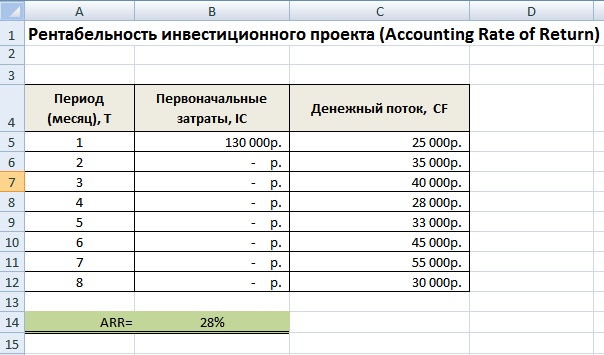
Коэффициент рентабельности инвестиций или инвестиционного проекта (англ. Accounting Rate of Return, ARR, ROI, учетная норма прибыли, рентабельность инвестиций) – показатель отражающий прибыльность объекта инвестиций без учета дисконтирования.
Формула расчета коэффициента рентабельности инвестиций
где:
CFср – средний денежный поток (чистая прибыль) объекта инвестиций за рассматриваемый период (месяц, год);
IC (Invest Capital) – инвестиционный капитал, первоначальные затраты инвестора в объект вложения.
Существует также следующая разновидность формулы рентабельности инвестиций отражающая случай, когда в объект/проект в течение рассматриваемого периода вносят дополнительные инвестиционные вложения. Поэтому берется средняя стоимость капитала за период. Формула при этом имеет вид:
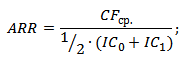
где:
IC0, IC1 – стоимость инвестиций (затраченного капитала) на начало и конец отчетного периода.
Пример расчета коэффициента рентабельности инвестиций (инвестиционного проекта) в Excel
Для того чтобы лучше понять экономический смысл и алгоритм расчета воспользуемся программой Excel. Затраты, которые понес инвестор были только в первом периоде и составили 130000 руб., денежные поступления от инвестиций изменялись ежемесячно, поэтому мы рассчитываем средние поступления по месяцам. За расчетный период может браться любой временной отрезок, квартал, год. В нашем случае мы получаем месячную рентабельность инвестиционного проекта. Формула расчета в Excel следующая: