

Борис Соловьев
обозреватель Expert.ru
28 июля 2023, 21:07

Инвесторы продолжили сегодня активную покупку нефтянки. Во многом из-за роста нефтяных компаний и в ожидании понедельника Индекс Мосбиржи ушел выше сопротивления. А рубль упал на окончании налогового периода.
Коллаж: Тамара Ларина
Близость сильного технического сопротивления 3000 пунктов по Индексу Мосбиржи в первые часы торгов пятницы продолжала сдерживать активность покупателей. Однако и желания продавать также не было.
Именно последний фактор заставил агрессивных игроков начать осторожные покупки акций после полудня. В этом году в подавляющем большинстве случаев Индекс Мосбиржи растет по понедельникам. Осознав эту особенность, спекулянты начали прикупать акции еще по пятницам, чтобы отдать их в рынок в понедельники и вторники.
Индекс МосБиржи. Как инвестировать и стоит ли это делать?
Никакого серьезного противодействия росту сегодня не наблюдалось, в результате чего Индекс Мосбиржи сумел потяжелеть на 0,7% и зарыться на отметке почти 3009 пунктов. Пока рано говорить о том, что важное сопротивление пройдено, и рынок продолжит рост.
Сильная борьба за «круглую» отметку обещает развернуться в первой половине следующей недели. «Быкам» для победы очень нужна поддержка либо со стороны внутренних позитивных новостей, либо от подорожания нефти. Внутренний фон отчасти радует хорошими отчетами компаний, демонстрирующими, что эмитенты разных секторов экономики первое полугодие 2023 г. чувствовали себя очень неплохо. Нефть же сегодня особо не порадовала, оставшись торговаться в боковике вокруг отметки $83,5 за баррель. Однако некоторые аналитики считают, что в ближайшие дни «черное золото» имеет очень хорошие шансы подрасти.
В конце следующей недели пройдет саммит ОПЕК+, и в его преддверии многие будут закрывать короткие позиции по нефтяным контрактам. От встречи нефтяников пока не ожидается никаких важных решений, но все прекрасно помнят, что и два предыдущих саммита нефтяников ожидались спокойными, и все же на них были приняты решения, которые заставили нефтяных «медведей» раскошелиться.
В качестве технической цели роста нефти аналитики обозначают район $87–88 за баррель. Впрочем, сегодня на нейтральной нефти акции нефтяных компаний уверенно дорожали: «Лукойл» прибавил 2,9%, «Газпромнефть» и «Роснефть» – по проценту каждая. Последние две бумаги закрылись выше сопротивлений, что может ускорить их рост.
Отчасти акциям экспортеров способствовал вновь упавший рубль, но совсем недавно мы видели, как акции той же нефтянки этот фактор игнорировали. Вероятно, рынок начал верить в будущий рост доходов нефтяных компаний не только от повышения мировых цен на их продукцию, но и в результате нормализации логистики.
Если рассматривать акции крупнейших эмитентов через призму технического анализа, но нельзя не упомянуть про Сбер. С октября прошлого года акция торговалась в мощном восходящем тренде, который прекратился в конце мая. С тех пор интерес к бумаге как со стороны инвесторов, так и аналитиков резко упал. Но он может возобновиться на следующей неделе.
Скальпинг на ММВБ(MOEX). 1 урок расчет лота и убытка
По акциям Сбера нарисована четкая «бычья» фигура «восходящий треугольник». Сегодня бумага закрылась на его верхней границе. Это сильный сигнал к росту, и если Сберу удастся подорожать еще на 0,5–1%, то многие спекулянты начнут закрывать короткие позиции, что лишь ускорит подъем.
Потенциал роста бумаги до следующей преграды 260 руб. составляет 4%, причем подорожать на 10 рублей акция может очень быстро. Сегодня завершился период уплаты июльских налогов в бюджет, экспортеры ожидаемо уменьшили продажу валютной выручки, и рубль упал к доллару на 1,2%. Последняя сделка прошла по котировке 91,7075 руб. за доллар.
Пара доллар/рубль закрыла неделю на верхней границе боковика, в котором она торгуется с 7 июля. По логике, в ближайшие дни можно ждать низкой активности экспортеров на валютном рынке и традиционного снижения курса рубля. Но некоторые аналитики не рекомендуют играть против российской валюты. Сейчас, отмечают они, валютный рынок близок к равновесию. При этом с 1 августа Банк России более чем вдвое увеличит объем валютных интервенций, что может качнуть маятник в сторону укрепления рубля.
Источник: expert.ru
Торговля акциями на ММВБ для начинающих. ЧАСТЬ 5.
Совершенно случайно набрел в сети интернет на сайт: ИСТОЧНИК
В сжатой форме выверено выведена формула работы на Фондовом рынке.
Обязательно к прочтению.
12. Торговля акциями третьего эшелона. Планки и их ловля.
Третий эшелон (сюда же отнесем список Д на ММВБ) — это волшебное место, где депозиты увеличиваются в разы, а затем сгорают дотла. И все это в течение считанных дней. Третий эшелон — это место, где быстрее всего можно разогнать свой небольшой счет. Третий эшелон — это место, где стая мопсов кружит вокруг медведя, пытаясь отгрызть у него кусочек мяса с пятки и расплачиваясь за редкие моменты счастья своими товарищами, исчезающими в прожорливой пасти топтыгина.
Думаю, вы поняли, что под мопсами я имею в виду мелких трейдеров, а под медведем — кукла.
Итак, для начала, заглянув в этот эшелон, вам нужно смириться с тем, что законы теханализа здесь действуют примерно так же, как и бесплатные предсказания аналитиков. То есть, с вероятностью подброшенной монетки.
Здесь не работают уровни.
Иногда здесь не работает и логика.
Новости здесь или вызывают шквальный рост/падение бумаги, или плавный рост/падение бумаги, или не вызывают ничего.
Фундаментальный анализ здесь работает. Иногда. В некоторых случаях можно ждать несколько месяцев для того, чтобы фундаментал акции реализовался на графике.
Третий эшелон находится во власти куклов, которые творят с графиками все, что хотят. И, если научиться понимать основные принципы ловли огромных движений, вы будете получать очень хорошую прибыль.
Главное — помнить, что один-единственный неверный шаг может уменьшить ваш депозит в несколько раз.
Итак, зайдем немного со стороны и поговорим для начала про торговый коридор. Что это такое?
Торговый коридор — это диапазон хода цены, дальше которого она не может пойти в течение одной торговой сессии. Торговый коридор есть во всех эшелонах — он начинается от значения в 20% у первого эшелона и заканчивается значением в 40% у третьего. На практике, если у бумаги есть маркетмейкер (организация, следящая за торгами конкретно этой акции), то он может подать заявку на расширение торгового коридора и его расширят в рамках той же торговой сессии. Но это в третьем эшелоне встречается редко, да и особой роли в нашем случае не играет.
Итак, представим, что вчера график какой-то акции из третьего эшелона закрылся ровно на 10 рублях. Согласно правилам торгового коридора, сегодня эта акция может вырасти максимум до 14 рублей (+40%) либо упасть минимум до 6 рублей (-40%).
Что получится в том случае, если у компании со смешной ликвидностью внезапно выйдет позитивная новость? Правильно, все пойдут ее покупать.
Что произойдет, если новость будет совсем-совсем хорошая? Покупателей будет столько, что продавцов на всех не хватит и цена быстро (иногда — мгновенно) унесется наверх.
И вот, внимание. График рисует +40% (на практике обычно +39+%, так как шаг цены не позволяет точно достичь границы торгового коридора), желающих купить бумагу много, а продавцы, почувствовавшие, что держат в руках золотой папир, продавать его не собираются.
В этот момент график начинает рисовать прямую горизонтальную линию — планку. Пойти вверх цена не может, так как есть ограничение торгового коридора. Пойти вниз цене не дает толпа желающих купить бумагу даже по самой высокой на сегодняшний день цене. В итоге все сделки, которые проходят, осуществляются строго на одном и том же уровне. Как итог — идеальная линия на графике.
Поверьте, одно из самых восхитительных ощущений в трейдинге — это вид графика купленной тобой акции, который встал на верхнюю планку. Одно это означает, что позиция прибавила в стоимости 30-40%. А ведь завтра возможно и продолжение.
Итак, что, как правило, является предпосылкой к тому, чтобы акция улетела вверх?
Такой рост может быть фундаментальным, раздутым новостным либо же простой пустышкой.
В первом случае у компании появляются реальные изменения, которые сулят ей светлое будущее. Здесь все то же самое, что я описывал раньше — заключение выгодных контрактов, космическая прибыль. Отличие от акций второго и первого эшелонов здесь в том, что, как правило, акции третьего эшелона без новостей и позитива скатываются так глубоко вниз, что и представить сложно. Сказываются два фактора — наплевательское отношение мелких компаний к своим акциям и, как следствие, — отсутствие ММ (маркетмейкера), а также наличие какого-нибудь кукла, который всеми силами укатывает бумагу, заставляет ее неделями, месяцами и годами лежать на дне с целью собрать как можно больше акций у отчаявшихся трейдеров.
Соответственно, при действительно стоящем фундаментале бумаги третьего эшелона часто пытаются за несколько дней отыграть падение, продолжавшееся несколько лет.
В таком случае рост не ограничивается одной планкой — слишком низко находилась бумага, слишком большая у нее была недооценка. На моей памяти не один раз бывали случаи, когда акция делала подряд пять планок. Это, собственно говоря, 500% рост. Рекорд — шесть или семь планок подряд, но это дикое исключение, о котором я немного поговорю позднее.
Как правило, в случае солидного фундаментала рост заканчивается на третьей, максимум — четвертой планке и затем следует откат вниз. Но здесь, опять же, все зависит от величины фундаментальных изменений.
В случае раздутого новостного фона все несколько печальнее. Выходит определенная позитивная новость, хитрый кукл пользуется ситуацией и тащит бумагу на планку. К нему тут же сбегаются все окружающие трейдеры, но запал у них проходит довольно быстро — дураки на бирже обычно не задерживаются, а умные все быстро понимают и начинают наперегонки фиксировать прибыль, вследствие чего уже на второй день рост прекращается и следует откат, часто — к допланочным уровням.
Простая пустышка стартует ни на чем и обычно тихо и мирно заливается, так и не удержавшись на планке.
Давайте для начала поговорим о том, чего категорически нельзя делать.
Первое и основное — если нет глобального повода для многократного роста, то акцию нельзя брать после первой планки. Те, кто покупает на второй день, как правило, остаются с купленными акциями печально следить за тем, как цена падает все ниже и ниже, все больше обесценивая их депозит.
Примите как аксиому — если вы опоздали купить бумагу, пока она поднималась на планку, вы в принципе опоздали. И эта акция для вас — табу. Да, возможно, вы пропустите где-то хороший рост. Но, поверьте, проблемы, которые обойдут вас стороной, если вы будете следовать этому правилу, гораздо значительнее.
Просто представьте, что кукл делает задерг от цены (десять рублей) на новости-пустышке. Вы не успеваете на первую планку в четырнадцать рублей и, не разобравшись, хватаете акцию на следующий день уже в районе двадцати рублей.
Все — это и есть цель кукла и наиболее продвинутых трейдеров — зафиксироваться о таких вот, как вы. Дальше ценник лавинообразно скатится вниз, продать акцию вы не успеете. Затем он откатится немного вверх, вселяя в вас надежду и вы опять не продадите. Но в итоге он все равно вернется к 10-12 рублям, оставив вас с купленными в два раза дороже реальной стоимости акциями. А дальше — или ждите месяцы и месяцы, пока случится новый задерг, или же режьте лося (зарезать лося — зафиксировать убыток), уменьшая депо в два раза.
Запомните — если вы не успели на первую планку, у вас есть вечер, ночь и утро на то, чтобы прочитать новости, пообщаться с другими трейдерами и оценить потенциал дальнейшего роста. Если потенциал есть — пробуйте купить на следующее утро. Если потенциала нет — забудьте.
Если же вы успели на планку, вам предстоит то же самое — изучение причин роста. Причины есть — держите бумагу. Причин нет — смело с утра продавайте ее тем, кто не читал эту книгу и радуйтесь прибыли.
Второе, что нужно учитывать. Даже при наличии шикарного потенциала рост не может быть бесконечным. Не бывает такого. Если все в акции просто изумительно, планки идут одна за другой, все пророчат тысячекратный рост…
Ваш предел — третья планка. Если вы не сумели купить на ней, дальше пытаться не стоит. У меня на глазах один трейдер-новичок, прельстившийся бесконечно растущей бумагой, выставил заявку на пятой (!) планке. Ценник той акции тогда был 51 копейка.
Вы же помните, что такое торговый коридор? Предыдущее закрытие было на 36. Утром планка встала на +40%. Но ведь возможность обратного хода никто не отменял. А минус сорок процентов от предыдущего закрытия — это меньше 25 копеек за акцию.
Догадываетесь, что произошло? Все верно. Кукл, собравший акцию далеко внизу, от души налил всем желающим по 51 копейке. И уронил цену к 25 копейкам. Для тех, кто только что получил акции по 51, произошло мгновенное уменьшение депозита в два раза.
Тот бедолага перепугался и зафиксировал убыток, в панике даже не подумав о том, что дальше-то падать некуда все равно, торговый коридор не пустит. Потерял за несколько минут почти миллион.
На следующий день акции доходили до 46 копеек, но у него их уже не было. Через полгода эта акция стоила в моменте 3,3 рубля, но на бирже уже не было того трейдера.
Эта история, кстати говоря, возвращает нас к мысли, что полгода тренировки на мизерном счете — это не глупая трата времени, а набор бесценного опыта.
Немного о том, как же ловить эти самые планки (либо просто глобальные изменения цены).
Есть несколько вариантов, каждый из которых имеет свои плюсы и минусы.
Первый вариант — найдя компанию с огромным потенциалом, аккуратно набрать ее акций и ждать. Ждать, когда потенциал проявится в финансовой отчетности, в контрактах, выкупе акций, дивидендах либо в чем-то еще. Плюс этого — в том, что вы берете бумагу на дне и вам очень сложно потерять деньги на ее падении. Минус — в том, что ждать, возможно, придется несколько месяцев, а то и лет.
Второй вариант — плотно отслеживать новости всех компаний третьего эшелона. Одному это делать нереально, так что рекомендую как можно больше общаться на форумах и прочих местах скопления трейдеров — возможно, где-то и проскользнет многообещающая новость. Плюс — поймать планку можно на очень коротком временном отрезке. Минус — этот вариант требует обработки очень большого объема информации.
Третий вариант — отслеживать лидеров роста на бирже. Такие сводки даются много где, в том числе и в самом торговом терминале. Первая планка очень редко бывает мгновенной. Как правило, ей предшествует рост на 10-15-20%. В это время кто-то сливает бумагу, кто-то, наоборот, начинает покупать. Ваша задача — быстро оценить потенциал к росту и купить либо не купить бумагу.
Плюс этого метода — он очень прост. Минусы — вы не получаете весь рост, вдобавок, из-за недостатка времени для вдумчивого анализа у вас повышен шанс на ошибку.
Четвертый вариант — отслеживать графики долго и нудно падающих бумаг. И купить в тот момент, когда график нарисует крючок и начнет собираться наверх. Плюсы в том, что здесь можно смотреть только на график, ожидая технического отскока. Минус в не самой высокой точности. После аккуратного закругления с прицелом на будущее график вполне себе может лечь в боковик или нарисовать двойное дно.
Напоследок немного про ликвидность таких бумаг. Самая большая печаль заключается в том, что с большим депозитом здесь особо нечего делать. Если вы купите среднестатистическую акцию третьего эшелона на десять миллионов, то сами и сделаете планку. Если же вы долго и нудно собирали эту акцию на сумму в десять миллионов, то вам будет стоить очень большого труда продать ее. В итоге, вам придется торговать небольшой частью депозита, что не принесет вам особой прибыли в процентном соотношении.
Поиграться, конечно, можно. Но, в целом, работает правило — чем больше депозит, тем выше рекомендуемый эшелон акций. С депозитом в пятьдесят тысяч вам прямая дорога в третий, максимум, второй эшелон. Депозит в миллион открывает вам все двери. Депозит от десяти миллионов рекомендуется крутить в высоколиквидных акциях первого эшелона.
Но, конечно же, это всего лишь общая рекомендация. Никто не запрещает набрать третьесортную акцию на десятки миллионов, если в ней чувствуется большой потенциал. Равно как и торговать голубцами можно даже на самом маленьком счете.
13. Обобщение глав 10-12.
В принципе, торговлю акциями из второго и третьего эшелона можно было бы объединить в одну главу, поскольку реальная граница между ними весьма условна и то и дело стирается совсем.
В свою очередь, граница между первым и вторым эшелоном — тоже весьма прозрачна.
Для более верного понимания ситуации приведу пример.
ФСК ЕЭС, являющаяся крупнейшей электросетевой компанией в мире, а также естественным монополистом в России в области магистральной передачи энергии и полубанкротная сеть аптек ‘36,6’ — обе находятся во втором списке ММВБ, хотя первую компанию стоило бы поместить рядом с голубыми фишками, а вторую — перевести в третий уровень листинга.
Таким образом, мое разделение рынка российских акций по трем эшелонам имеет не буквальное, а ориентировочное значение. Для успешного же практического ориентирования в акциях крайне рекомендуется не только изучить котировальные списки на ММВБ, но и внимательно исследовать как можно больше акций — почитать про них на форумах, посмотреть их графики, попробовать совершить с ними несколько сделок.
Чем больше акций вы пощупаете своими руками во время вашего полугодового обучения, тем лучше будете понимать, к какому же эшелону реально (не де-юре, а де-факто) принадлежит та или иная бумага и, соответственно, каким образом удобнее всего с ней работать.
Общее же правило — чем более серьезна акция, тем более точно работает на ее графике теханализ, тем меньше влияние новостей и кукла. Чем более мелкая и невзрачная компания перед вами, тем больше на ее график оказывают влияние новости, тем хуже работает теханализ и чаще встречаются манипуляции.
14. Торговля предбанкротными компаниями.
Существует специальная стратегия, направленная на поиск и покупку акций компаний, находящихся в предбанкротном состоянии, либо уже даже начавших процедуру банкротства.
Общий смысл стратегии в том, что на пороге банкротства любая компания испытывает огромный провал котировок на бирже. Акции складываются в цене, бывает, в десятки раз.
Купив такие бумаги, вы, что вполне логично, имеете шанс потерять все вложенные средства.
Но так ли уж часты банкротства на нашем рынке? Банкротство не выгодно никому. И, в первую очередь, кредиторам, которые в случае этого самого банкротства не получат от должника ничего.
Именно поэтому крупные компании, как правило, не банкротят, с ними договариваются, реструктуризуют их кредиты и пытаются как-то удержать на плаву, чтобы в будущем они все же начали приносить прибыль и заплатили за долги.
Соответственно, если купить акцию на дне, подождать, а затем продать на каком-нибудь информационном всплеске, то можно очень даже неплохо заработать.
Основная проблема в том, что обычно не ясно, достигла акция дна или еще нет. Купив бумагу слишком высоко, вы можете оказаться заложником продолжающегося нисходящего тренда, который может очень быстро съесть все ваши деньги.
Как все же определить такое дно?
А никак. Надежного способа нет.
Не так давно акции Трансаэро стоили 200 рублей. Затем у компании начались проблемы и курс обвалился в два раза, до 100 рублей.
Многие решили, что дно найдено.
Затем появились еще негативные новости и цена упала до 80 рублей.
Еще больше народа решило, что дно найдено, особенно после того, как произошел отскок в район 130 рублей.
На горизонте замаячила перспектива банкротства и акция полетела вниз.
Кто-то находил дно на 50 рублях.
Кто-то — на 30 рублях.
Очень многие нашли дно в районе 9 рублей. И, опять же, произошла серия отскоков, позволившая рисковым трейдерам очень хорошо заработать. Некоторым.
Но затем акция ушла на 5 рублей. И находилась там несколько месяцев.
На данную секунду, когда я пишу эти строки, кажется, что дно теперь уж точно найдено и оно находится на пяти рублях. Оттуда, кстати, опять прошел отскок, совсем недавно.
Но кто поручится за то, что через неделю не выйдет еще какой-то негатив и в бумаге не найдется новое дно, уже на двух рублях?
Торговля банкротами может быть очень выгодна. Особенно, если у вас есть терпение и чутье. Но упаси вас бог начать заниматься этим, пока вы не набрали необходимого опыта.
Шанс того, что вы поймаете падающий нож и порежете свой депозит — огромен.
15. Усреднение. Зло или добро.
Что такое усреднение? Все банально и просто. Если вы купили 100 акций по 100 рублей, а затем цена пошла вниз и достигла 80 рублей, вы можете купить еще 100 акций по 80 рублей. В результате у вас будут 200 акций со средней ценой покупки в 90 рублей.
Этот процесс и называется усреднением.
Самое простое и очевидное, для чего нужно усреднение — это возможность сгладить ваши первоначальные ошибки при наборе позиции.
В приведенном мной примере вы начнете получать прибыль уже с того момента, как акция перешагнет рубеж 90 рублей, тогда как изначально прибыль должна была идти только после подъема выше сотни.
Разумеется, для того, чтобы у вас была возможность усредниться, вы изначально не должны вкладывать все деньги в одну бумагу. У вас должен оставаться либо свободный кэш (денежные средства), либо какие-либо другие акции, которые вы можете при нужде продать, чтобы усреднить проблемную позицию.
Существует мрачная трейдерская поговорка — ‘усреднение убило больше евреев, чем Гитлер’. С чего вдруг такой негатив к усреднению?
Дело в том, что, когда трейдер попадает по какой-то позиции в нисходящий тренд, усреднение прекращает быть эффективным инструментом, нивелирующим ошибки и становится ярмом, тянущим незадачливого торговца в могилу.
Акция падает на 5%, трейдер радуется своей прозорливости, тому, что он не купил бумагу сразу на весь депозит. И удваивает позицию, немножко опуская среднюю.
К сожалению, бумага падает еще на 5%. Трейдер, досадуя на себя, что усреднился так рано, снова увеличивает позицию.
Но проблемы только начинаются, потому что это действительно нисходящий тренд, а не слабая просадка. Акция продолжает падать, а трейдер уже не может остановиться. Он вкладывает все деньги в усреднение, подключает плечи, видит в итоге огромный минус на счету…
Вы можете десятки раз эффективно использовать усреднение в своей торговле, но достаточно один раз попасть на изменение тренда — и ваша стратегия похоронит ваш депозит. Ну, или заморозит его на неопределенный срок, пока акции снова не поднимутся в цене.
Возникает вопрос — а разве не опаснее изначально вложить все деньги в падающую акцию? Цена-то покупки всяко будет хуже.
Теоретически, вы правы, опаснее сразу вкладываться в акцию целиком и полностью. Практически же включается психология. Трейдер, вложивший в акцию весь депозит, с первого минуса чувствует неудобство и гораздо скорее закроет неудачную позицию, чем его коллега, который только начал усредняться и который подсознательно мечтает, чтобы цена упала еще ниже (чтобы усредниться еще и там, увеличив тем самым гипотетическую прибыль).
В данном случае усреднение работает и как механизм, перекачивающий весь ваш счет в убыточную позицию, и как элемент азартной игры, не позволяющий трезво взглянуть на ситуацию и уйти из акции подобру-поздорову.
То есть, усреднение все же — зло?
Все не так категорично. Для начала, как я уже говорил, в большинстве случаев усреднение работает вам на благо, позволяя улучшить вашу среднюю, если вы немного поторопились с открытием позиции.
Опасно оно только в случае, когда ваша позиция оказывается открыта против тренда.
Давайте посмотрим, как усредняться правильно, чтобы риск стал минимальным.
Первое и самое главное, что вы должны запомнить. Не торопитесь усредняться! Предположим, что вы торгуете первым эшелоном и видите просадку по вашей бумаге на 2-3%. Подумайте, что принесет вам усреднение в такой ситуации? Ваша средняя опустится на ничтожный 1%.
А количество свободных денег сильно сократится.
Если цена теперь пойдет вверх, то окажется, что никакой особой выгоды вы не получили. Разве что за счет увеличения позиции, которая начала приносить прибыль в увеличенном размере. Сам же принцип усреднения оказался практически никак не использован.
В случае же, если цена бумаги продолжит падать, вы окажетесь в дурацком и опасном положении, когда свободные деньги заканчиваются, а результат — снижение вашей средней на жалкие 1-2%.
То же самое, если вы торгуете бумагами, скажем, третьего эшелона. Акция упала на 10%. Ну и что? В третьем эшелоне бумаги иногда падают на 50-70%. Зачем усредняться на 10%, рискуя депозитом?
Основной принцип — если вы имеете возможность усредниться, не делайте этого, пока провал цены не окажется действительно колоссальным. Не усредняйтесь в начале падения.
Помните, если цена вернется наверх, а вы не успеете усредниться, то вы совершенно ничего не потеряете! А это — главное в трейдинге. Не потерять.
Второе — это правильные действия при усреднении. А именно — если уж вы усреднились и опустили среднюю цену покупки, обязательно продайте ту часть бумаг, которые вы докупили, на уровне этой самой средней, когда цена туда вернется.
Не жадничайте. Если мы вспомним пример, приведенный в начале главы, то вам нужно будет продать 100 акций по 90 рублей. Таким образом, вы освобождаете деньги для того, чтобы снова иметь возможность усредниться, если цена опять опустится.
Пожалуйста, осмыслите этот пункт. Многократное использование этого метода иногда позволяет опускать среднюю соразмерно движению тренда, бывает, что и в разы.
Итак, итог: не торопиться потратить все доступные деньги на незначительной просадке и обязательно продавать пакет бумаг, купленный для усреднения, когда график снова подойдет к средней цене покупки ваших акций.
Небольшая ремарка. Это все — для случаев, когда вы не уверены в фундаментале бумаги и не понимаете, что с ней происходит. Я бы посоветовал вообще выйти из такого непонятного актива, но, если уж вы решили его держать, то усредняйтесь с умом.
В случае же, когда вы отлично представляете себе дела компании и абсолютно уверены в своей позиции — усредняйтесь, ради бога, каким угодно образом. И получайте заслуженную прибыль.
Источник: www.drive2.ru
Ошибка скорректированное значение нпр1 меньше 0 втб
Перед тем, как начать инвестировать свои деньги во что-либо, следует изучить основные понятия данной отрасли и разобраться с базой. К счастью, сегодня никто не останется брошенным, т.к. инвестирование осуществляется через брокеров, у которых есть свои школы, в которых можно пройти обучение.

Любой тип маржинального кредитования связан с высокими рисками. Для того, чтобы осуществлять контроль за возможным размером убытков, в ВТБ установили специальные маржинальные показатели. С их помощью у банка будет иметься возможность отслеживать, чтобы доля собственных средств клиента в портфеле никогда не опускалась ниже установленных показателей. Это позволяет обезопасить инвесторов, в особенности новичков, от бессмысленных потерь.
Основные понятия
Стоимость портфеля обозначается, как S. Речь идет о сумме всех активов (минус долги). Для того, чтобы оценить портфель, будут приняты активы, входящие в список ликвидных инструментов.
Начальная маржа обозначается, как М0. Ее расчет осуществляется, как сумма произведений стоимости ценной бумаги и её ставки риска по всем активам, а также по валюте в портфеле инвестора. Далее сумма должна быть приведена к единой валюте. Использование начально маржи необходимо для расчета такого показателя, как НПР1.

Минимальной маржей или Mx называется показатель, равный ½ размера начальной маржи. То есть, рассчитывается он по формуле:
Показатель используется для расчета НПР2.
Что такое скорректированные значения и НПР меньше 0?
Скорректированный уровень начальной маржи необходим для расчета начальной маржи, но с учетом всех уже поданных заявок, а также тех заявок, что подаются на данный момент. При этом применяются показатели норматива покрытия рисков, то есть, НПР1 и НПР2.
Что касается скорректированного уровня М0 и показателя стоимости портфеля, то их расчет осуществляется на дни: Т0, Т1, Т2. Делается это, исходя из остатков денежных средств и ценных бумаг на эти даты.

Что касается НПР1, то рассчитать его можно следующим образом: из стоимости портфеля нужно вычесть М0.
В случае, когда ВТБ. Инвестиции показывают, что НПР больше 0, то деньги стоит выводить в маржу до того, как будет достигнуто максимальное плечо. Если же НПР1 будет меньше 0, то вывод средств или покупка ценных бумаг в кредит нецелесообразна.
Что касается НПР2, то показатель рассчитывается, как разница стоимости портфеля и Мх. В случае, если НПР меньше 0, то брокером будет самостоятельно закрыта часть позиций инвестора с целью спасения его средств.
Благодарность за качественное обслуживание
Добрый день.
Обращался в отделение по алресу г.Новосибирск, проспект Строителей, 17. Сотрудница Анастасия все быстро оформила, рассказала условия и подключила все опции которые…
Читать полностью
Благодарю сотрудника Анастасию
Здравствуйте, уважаемый Руководитель подразделения Нахимовский проспект. Благодарю Вашего сотрудника С-ву А.В. Профессиональна, внимательна, несмотря на то, что часть моих активов…
Читать полностью
Благодарность
Добрый день!
Хотела бы выразить благодарность за грамотное и быстрое обслуживание, сотруднику М-ой Ирине В.! Обратилась за информацией по вкладам и инвестиционным…
Читать полностью
Благодарный клиент
Очень хочу сказать слова благодарности в адрес сотрудника отделения банка ВТБ (любимый банк). Каждый раз когда прихожу в отделение мечтаю попасть именно к ней. Зовут этого…
Читать полностью
Отличная работа операционного менеджера в зале отделения
Выражаю благодарность менеджеру в операционном зале отделения банка ВТБ на Автозаводской улице — Е-ой Анастасии Николаевне, за подробные разъяснения и оперативное решение проблемы…
Читать полностью
Благодарность
На протяжении длительного времени я работаю с персональным менеджером К-ым Ростиславом И. работником банка ВТБ на площади Ленина г. Воронежа и с каждым разом всё более убеждаюсь в…
Читать полностью
О замечательном сотруднике
Обращался в данный офис по поводу вывода средств с брокерского счёта на счёт в другом банке. Возникли проблемы с выводами валют с последующим закрытием счетов, которые невозможно…
Читать полностью
Перед тем, как начать инвестировать свои деньги во что-либо, следует изучить основные понятия данной отрасли и разобраться с базой. К счастью, сегодня никто не останется брошенным, т.к. инвестирование осуществляется через брокеров, у которых есть свои школы, в которых можно пройти обучение.
Любой тип маржинального кредитования связан с высокими рисками. Для того, чтобы осуществлять контроль за возможным размером убытков, в ВТБ установили специальные маржинальные показатели. С их помощью у банка будет иметься возможность отслеживать, чтобы доля собственных средств клиента в портфеле никогда не опускалась ниже установленных показателей. Это позволяет обезопасить инвесторов, в особенности новичков, от бессмысленных потерь.
Основные понятия
Стоимость портфеля обозначается, как S. Речь идет о сумме всех активов (минус долги). Для того, чтобы оценить портфель, будут приняты активы, входящие в список ликвидных инструментов.
Начальная маржа обозначается, как М0. Ее расчет осуществляется, как сумма произведений стоимости ценной бумаги и её ставки риска по всем активам, а также по валюте в портфеле инвестора. Далее сумма должна быть приведена к единой валюте. Использование начально маржи необходимо для расчета такого показателя, как НПР1.
Минимальной маржей или Mx называется показатель, равный ½ размера начальной маржи. То есть, рассчитывается он по формуле:
Показатель используется для расчета НПР2.
Скорректированный уровень начальной маржи необходим для расчета начальной маржи, но с учетом всех уже поданных заявок, а также тех заявок, что подаются на данный момент. При этом применяются показатели норматива покрытия рисков, то есть, НПР1 и НПР2.
Что касается скорректированного уровня М0 и показателя стоимости портфеля, то их расчет осуществляется на дни: Т0, Т1, Т2. Делается это, исходя из остатков денежных средств и ценных бумаг на эти даты.
Что касается НПР1, то рассчитать его можно следующим образом: из стоимости портфеля нужно вычесть М0.
В случае, когда ВТБ. Инвестиции показывают, что НПР больше 0, то деньги стоит выводить в маржу до того, как будет достигнуто максимальное плечо. Если же НПР1 будет меньше 0, то вывод средств или покупка ценных бумаг в кредит нецелесообразна.
Что касается НПР2, то показатель рассчитывается, как разница стоимости портфеля и Мх. В случае, если НПР меньше 0, то брокером будет самостоятельно закрыта часть позиций инвестора с целью спасения его средств.
21.04.2022
Обновлено: 22.01.2023
Для получения крупной прибыли нужно инвестировать большую сумму. Не у всех есть такая возможность. Для этого на организованных торгах введены маржинальные займы — трейдеры берут недостающую сумму у брокера. Чтобы рассчитать, можно ли клиенту открывать сделку и когда ее следует ликвидировать, используются нормативы покрытия риска. НПР1 и НПР2 у брокера — это показатели, по которым провайдер определяет, способен ли депозит выдержать позицию с кредитным плечом и на каких уровнях придется выйти с рынка.
Для чего нужны показатели НПР1 и НПР2 у брокера
Торговля с использованием заемных средств несет в себе высокие риски для участников. По этой причине регуляторы разрабатывают механизмы, позволяющие частично застраховать деньги от рыночных колебаний. Банк России ввел нормативы и правила расчета покрытия рисков в ноябре 2020 года и внес их в отдельный документ «О требованиях к осуществлению брокерской деятельности».
На практике трейдеру не придется вычислять эти значения. Они для каждого клиента определяются автоматически на основании данных о счете. Посмотреть нормативы и категории риска можно в торговом терминале QUIK после авторизации.
Для этого нужно сделать несколько шагов:
- Войти в учетную запись платформы.
- Открыть список «Создать окно».
- Выбрать пункт «Все типы окон».
- В появившемся поле двойным щелчком мыши активировать область «Клиентский портфель».
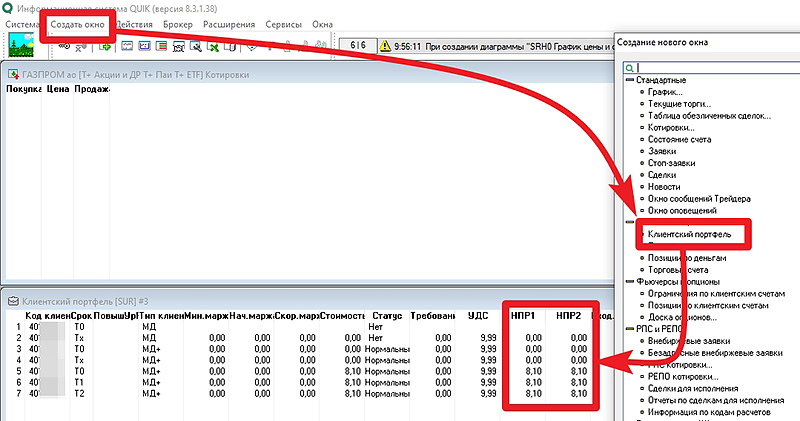
Как посмотреть НПР в QUIK
Среди многочисленных столбцов пользователь найдет нужные значения. Прежде чем перейти к определениям НПР1 и НПР2 у брокера и примерам расчетов, следует ознакомиться с терминами, которые участвуют в процессе.
| Стоимость портфеля (СП) | Это все, что есть у клиента на счете, с которого будет совершена маржинальная сделка. Сюда относятся валюта, ценные бумаги и внесенный депозит. Если числятся какие-то долги (например, уже открыта позиция с займом), то размер обеспечения не учитывается. |
| Начальная маржа (НМ) | Количество денег, необходимое клиенту, чтобы войти в позицию с участием средств брокера. Еще эту сумму часто называют гарантийным обеспечением (ГО). Если при расчете портфель будет стоить меньше, чем требуется для кредитного ордера, трейдеру откажут. |
| Минимальная маржа (ММ) | Термин относится к уже действующей сделке. Это уровень в 50% от начальной маржи. Когда стоимость портфеля падает ниже него, ордер принудительно закрывается. |
Что такое НПР1
Этот показатель рассчитывается до открытия сделки. Он позволяет брокеру определить, стоит ли клиенту разрешать необеспеченную позицию. Если денег хватает на начальную маржу, то провайдер примет поручение.
Новый Telegram канал в помощь начинающему трейдеру! Всё самое полезное — каждый день!
Определение термина
Аббревиатура расшифровывается как «нормативы покрытия риска», а приписка в виде «1» указывает на тип. Чтобы понять, что это означает, необходимо знать формулу расчета: СП-НМ.
Из всех активов и денежных средств, не обремененных обязательствами, необходимо отнять размер гарантийного обеспечения, требующегося на покупку инструмента.
Возможные значения НПР1
Расчет по формуле может показать положительный или отрицательный результат. Это зависит от размера свободных финансов и ценных бумаг, купленных без участия заемных средств.
Топ 5 биржевых брокеров 2023
Если НПР1 меньше 0
Это случай, при котором провайдер не станет кредитовать трейдера своими деньгами. Причина в том, что денег не хватит даже для гарантийного обеспечения, которое обязательно предоставляется клиентом.
Что такое НПР2
Аббревиатура относится к уже действующим маржинальным сделкам. В случае снижения стоимости портфеля до уровня ММ позиции принудительно закрываются.
Определение термина
Буквенный код расшифровывается как в первом случае, но цифра «2» говорит о другом параметре. Чтобы его рассчитать, необходимо из стоимости портфеля вычесть минимальную маржу. Обычно она указывается в процентах от начальной. Например, если НМ составляет ₽1000, а ММ — 50%, ордер будет принудительно закрыт при падении НМ ниже ₽500.
Возможные значения НПР2
Размер средств клиента во время сделки может уменьшаться ровно до момента, когда стоимость ликвидных активов и денег в портфеле не приблизится к нулевой отметке.
Чем выше показатель при расчете, тем ниже риск принудительной ликвидации ордера клиента.
Если НПР2 меньше 0
Когда уровень стоимости портфеля станет равным или немного ниже НМ, трейдеру придет оповещение — Margin Call. Брокер предупредит клиента, что сделка начала «съедать» гарантийное обеспечение. Для исправления ситуации придется закрыть часть активных ордеров или пополнить счет.
Хуже только, если человек проигнорировал предупреждение, а направление движения котировки не изменилось. Когда цена подойдет к нормативу покрытия риска со значением 0, провайдер уже без уведомления закроет позиции на сумму, необходимую для восстановления первоначальной маржи.
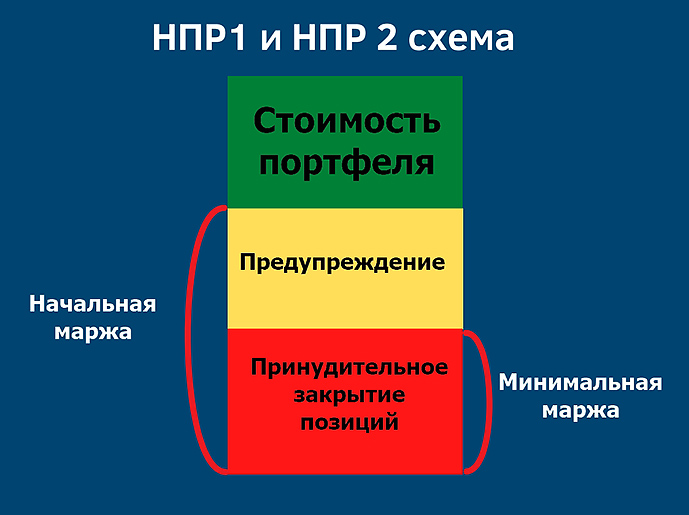
Схема работы НПР
Примеры расчета НПР1 и НПР2
Для начала придется определить СП. Сюда входят стоимость всех активов и денежные средства. Из суммы вычитается задолженность — гарантийное обеспечение по уже открытым ордерам, ценные бумаги, взятые для сделок в шорт. Чтобы посмотреть начальную маржу, необходимо найти размер ставки риска по конкретной бумаге (на сайте национального клирингового центра) и поделить на нее СП.
Пример. Трейдер решил купить акции Abercrombie #128064; Можно ли занять денег у брокера, не имея своих?
Нет, в любом случае провайдер потребует наличие гарантийного обеспечения.
Сколько разрешено держать маржинальную сделку?
На усмотрение трейдера, однако стоит помнить, что после переноса позиций на следующую сессию запускается комиссия, выраженная в годовых процентах. При работе внутри дня она не взимается.
❓ У всех брокеров есть маржинальное кредитование?
Нет, чтобы узнать о наличии услуги, необходимо прочитать информацию о тарифах и соглашение.
На все активы можно брать деньги в долг?
Нет, список бумаг для займа следует уточнить у брокера.
❗ Что делать, чтобы не довести сделку до нулевого уровня НПР2?
Пополнить депозит или закрыть часть позиций, чтобы увеличить размер НМ.
Нет, но необходимо пройти небольшой тест по маржинальной торговле.
Новый Telegram канал в помощь начинающему трейдеру! Всё самое полезное — каждый день!
Экономист, кандидат наук. В 2015 году защитил диссертацию, посвященную хеджированию валютных рисков. Специализируется на стратегиях и фундаментальном анализе.
Добрый день!
Не буду создавать новую тему, т.к. проблема похожая — ошибка НПР1, НО!
На счету 260 долларов, а система не дает купить даже 1 акцию UBER за 38 долларов!
Такая проблема на для всех тикеров — например
— можно купить
акций STEM стоимостью около
зато можно купить 1
акцию CBOE стоимостью
долларов.
Какой-то закономерности, какую акцию можно купить, а какую нельзя, я не заметил.
Брокер (Финам) сказал, что с моим счетом все в порядке, и маржинальная торговля тоже подключена (хотя, в приведенных примерах она и не нужна), говорят, что это проблема именно торговой системы, связанная с верификацией заявок (не знаю что это)
Можете дать разъяснения о причинах такого, на первый взгляд, рандомного ограничения?
Может быть есть какие-то списки бумаг по которым есть ограничения на открытие позиций?
Контроль рисков. Маржин-колл
Как происходит контроль рисков при совершении сделок с неполным обеспечением?
Нужно понимать, что заключение сделок с неполным обеспечением увеличивает не только потенциальную доходность, но и связанные с этими сделками риски.
С целью контроля рисков Брокер для каждого ликвидного инструмента рассчитывает Начальные ставки риска по длинным позициям Лонг (Dlong) и по коротким позициям Шорт (Dshort). Эти параметры публикуются в торговой системе QUIK и на сайте Брокера. Ставки риска по инструменту учитывают риск неблагоприятного изменения цены и позволяют оценить объем риска, который инвестор может принять на себя.
Если вы заключаете сделки с неполным обеспечением, то вам нужно контролировать следующее:
- как соотносятся Стоимость портфеля и размер Начальной маржи;
- как соотносятся Стоимость портфеля и размер Минимальной маржи.
Стоимость портфеля — это стоимость ликвидных активов в портфеле с учетом плановой позиции на счете инвестора за минусом обязательств по портфелю. Неликвидные активы не включаются в расчет стоимости портфеля.
Стоимость портфеля = Ликвидные активы — Обязательства
К ликвидным активам относятся денежные средства и ликвидные ценные бумаги, которые есть на счете инвестора и которые могут поступить на счет в результате исполнения заключенных сделок. Если Срочный рынок Мосбиржи включен в Единый брокерских счет (ЕБС) — в стоимости портфеля учитывается вариационная маржа по открытым позициям на Срочном рынке. То есть стоимость портфеля — это стоимость собственных ликвидных активов инвестора на счете.
Расчет показателей текущего портфеля (пример)
На счете инвестора есть денежные средства в сумме 100 тысяч рублей. Т. е. Стоимость портфеля инвестора составляет 100 тысяч рублей. В этот же день инвестор купил акции «Газпром» на сумму 91 тыс. рублей и «НЛМК» на сумму 76 тыс. рублей. Т. е. инвестор для покупки акций использовал собственные денежные средства в сумме 100 тыс. рублей, и задолженность по портфелю в рамках сделок с неполным обеспечением составила 67 тыс. рублей.
На текущий момент стоимость акций «Газпром составляет 90 тыс. рублей, акций «НЛМК» — 75 тыс. рублей. Начальные ставки риска по акциям «Газпром» — 20%, по акциям «НЛМК» — 25%. Коэффициент k_min для расчета Минимальной маржи равен 0,6.
Рассчитаем маржинальные показатели:
Стоимость портфеля = стоимость ценных бумаг (плановая позиция) + сумма денежных средств в портфеле — обязательства по портфелю = 90 000 + 75 000 — 67 000 = 98 000 руб.
Начальная маржа = стоимость акций «Газпром» * начальная ставка риска по акциям «Газпром» + стоимость акций «НЛМК» * начальная ставка риска по акциям «НЛМК» = 90 000 * 20% + 75 000 * 25% = 36 750 руб.
НПР1 = Стоимость портфеля — Начальная маржа = 98 000 — 36 750 = 61 250 руб.
Минимальная маржа = k_min * Начальная маржа = 0,6 * 36 750 = 22 050 руб.
НПР2 = Стоимость портфеля — Минимальная маржа = 98 000 — 22 050 = 75 950 руб.
Так как НПР1 > 0, то инвестор может открывать новые позиции.
Учет риска позиции на Срочном рынке Мосбиржи, включенном в ЕБС (пример)
Если Клиент акцептовал включение Срочного рынка Московской Биржи в ЕБС (единый брокерский счет), то согласно Указанию Банка России от 08.10.2018 N 4928-У, риск позиции на Срочном рынке учитывается в портфеле также через расчет Начальной маржи по фьючерсным контрактам.
При этом позиция по срочному контракту рассчитывается в денежном эквиваленте по формуле: кол-во контрактов * цена контракта * стоимость шага цены / размер шага цены
На счете инвестора есть денежные средства в сумме 100 тысяч рублей. У него открыта длинная позиция по фьючерсу RIU9 (RTS-9.19) в количестве 4 контрактов, текущая цена инструмента 130 000 пунктов. Начальная ставка риска, установленная Брокером по контракту RIU9, составляет 12,5%. Коэффициент k_min для расчета минимальной маржи равен 0,5.
Согласно данным торговой системы, размер шага цены равен 10, стоимость шага цены равна 13. На текущий момент торгов вариационная маржа составляет −1 500 рублей.
Рассчитаем маржинальные показатели:
Стоимость портфеля = деньги на счете + вариационная маржа с учетом ее знака = 100 000 — 1 500 = 98 500 руб.
Начальная маржа = начальная ставка риска по RIU9 * денежная оценка стоимости позиции по RIU9 = 12,5% * 4 * 130 000 * 13 / 10 = 84 500 руб.
НПР1 = Стоимость портфеля — Начальная маржа = 98 500 — 84 500 = 14 000 руб.
Минимальная маржа = k_min * Начальная маржа = 0,5 * 84 500 = 42 250 руб.
НПР2 = Стоимость портфеля — Минимальная маржа = 98 500 — 42 250 = 56 250 руб.
Что такое Начальная маржа?
Начальная маржа позволяет оценить риск открытия новых позиций. Так как инвестор может рисковать только собственными активами, то Начальная маржа не должна быть больше
В случае если Стоимость портфеля становится ниже Начальной маржи (НПР1 < 0), то:
- инвестор не может открывать новые позиции с неполным обеспечением;
- Брокер направляет инвестору уведомление (Margin call) о необходимости внесения средств на счет.
По сути начальная маржа представляет собой дисконтированную оценку позиций по ликвидным активам (ценным бумагам и иностранным валютам, которые могут приняты в качестве обеспечения) и фьючерсам (при включении Срочного рынка Мосбиржи в ЕБС), входящим в портфель инвестора.
Начальная маржа = P1 * D1 + P2 * D2 + … + Pn * Dn, где
- Pi — рублевая оценка по модулю позиции в i-м активе;
- Di — Начальная ставка риска Dlong или Dshort в зависимости от направления позиции (Лонг или Шорт).
Что такое Минимальная маржа?
Минимальная маржа позволяет оценить риск удержания текущей позиции. Минимальная маржа не должна быть больше Стоимости портфеля.
В случае если Стоимость портфеля инвестора становится ниже Минимальной маржи (НПР2 ), то:
- Брокер осуществляет принудительное закрытие части непокрытых позиций инвестора до разного значения показателя УДС (Уровень достаточности средств — параметр транслируется в торговой системе QUIK в таблице «Клиентский портфель») в зависимости от Категории риска инвестора (КСУР, КПУР, КОУР).
Минимальная маржа = k_min * Начальная маржа, где
- k_min зависит от Категории риска инвестора:
| Стандартный | 0,5 |
| Повышенный | 0,6 |
| Особый | 0,6 |
Значение показателя УДС, до которого осуществляется принудительное закрытие позиций:
- для Клиентов с повышенным уровнем риска (КПУР) УДС = 0,5;
- для Клиентов с особым уровнем риска (КОУР) УДС = 0,5;
- для Клиентов со стандартным уровнем риска (КСУР) УДС = 1, т.е до уровня Начальной маржи, когда НПР1 >= 0.
Во избежание принудительного закрытия позиций, инвестор должен:
- либо закрыть часть позиций, уменьшив размер Начальной и Минимальной маржи;
- либо довнести на свой счет ликвидные активы (денежные средства или ликвидные ценные бумаги), увеличив Стоимость портфеля.
Что такое НПР1, НПР2?
Норматив покрытия риска для целей исполнения поручений клиента (НПР1).
НПР1 = Стоимость портфеля — Начальная маржа
В случае если Стоимость портфеля становится ниже Начальной маржи (НПР1 < 0), то:
- инвестор не может открывать новые позиции с неполным обеспечением;
- Брокер направляет инвестору уведомление (Margin call) о необходимости внесения средств на счет. При этом отрицательное значение НПР1 показывает оценку активов, которые нужно внести для восстановления Стоимости портфеля до уровня Начальной маржи.
Как оценить доступный лимит для сделки по инструменту с помощью параметра НПР1?
Для того, чтобы быстро оценить доступный лимит для сделки по инструменту с рублевой ставкой риска, при условии, что направление сделки не противоположно текущей позиции, можно пользоваться формулой: НПР1 * 100% / Начальная ставка риска
Инвестор решил купить акции «Мосэнерго», и ему нужно рассчитать, на какую сумму он может купить ценные бумаги. Начальная ставка риска по акциям «Мосэнерго» на момент покупки составляет 50%.
Рассчитаем доступную сумму для покупки акций ПАО «Мосэнерго»:
Сумма покупки акций = НПР1 * 100% / Начальная ставка риска = 61 250 * 100% / 50% = 122 500 руб.
Норматив покрытия риска для целей оценки текущей позиции (НПР2).
НПР2 = Стоимость портфеля — Минимальная маржа
В случае если Стоимость портфеля инвестора становится ниже Минимальной маржи (НПР2 < 0), то:
- Брокер осуществляет принудительное закрытие части непокрытых позиций инвестора до разного значения показателя УДС (Уровень достаточности средств — параметр транслируется в торговой системе QUIK в таблице «Клиентский портфель») в зависимости от Категории риска инвестора (КСУР, КПУР, КОУР).
Что такое маржин-колл? Почему мне пришло сообщение, что НПР1
Маржин-колл (Margin call) — уведомление о необходимости внесения средств на счет с целью увеличения Стоимости портфеля или частичном закрытии позиции с целью уменьшения размера Начальной маржи.
Уведомление отправляет Брокер в случае, если Стоимость портфеля становится ниже Начальной маржи (НПР1 < 0).
В торговой системе QUIK в таблице «Клиентский портфель» будет отражено:
- параметр «УДС» — значение менее 1;
- параметр «Статус» — значение «Требование»;
- параметр «Требование» отобразит сумму средств, которую нужно довнести для восстановления Стоимости портфеля до уровня Начальной маржи.
Маржин-колл отправляется клиенту по указанной в анкете электронной почте, либо в личный кабинет БКС Онлайн, либо по системе QUIK или по иной системе Интернет-трейдинга, либо иным способом обмена сообщениями, предусмотренным Регламентом ООО «Компания БКС».
Маржин-колл для Фондового, Валютного и Срочного рынков, включенных в ЕБС (пример)
Тема: Уведомление о снижении значения НПР1 ниже 0
Клиент 000000, настоящим уведомляем Вас о снижении значения НПР1* ниже 0 при стоимости портфеля 103553.15, размере начальной маржи 204680.00, минимальной маржи 102340.00, и необходимости внесения на счета денежных средств и/или ценных бумаг**, в количестве необходимом для исполнения обязательств по соответствующим сделкам, и/или закрытия непокрытых/временно непокрытых позиций для целей предотвращения возможных убытков. В случае снижения значения НПР2* ниже 0 Брокер в силу п.3.6—3.11., 5.9.—5.10. Соглашения о совершении сделок с неполным покрытием ООО «Компания БКС» (Соглашение) осуществляет закрытие позиций Клиента до достижения НПР1 значения 0 либо до иного значения в соответствии с Соглашением по портфелю Клиента ОУР. Брокер закрывает позиции Клиента в соответствии с Соглашением, в т.ч. на невыгодных для Клиента условиях, самостоятельно выбирает для отчуждения ценные бумаги, иностранную валюту, в т.ч. неликвидные**, определяет подлежащие закрытию позиции по фьючерсным контрактам.
* Показатели НПР1, НПР2 определяются и рассчитываются в соответствии с приложением № 1 к Соглашению.
** С учетом того, что из перечисленного в соответствии с Соглашением входит/может входить в сгруппированный портфель Клиента.
НПР — Норматив покрытия риска
НПР1 = Стоимость портфеля — Начальная маржа
НПР2 = Стоимость портфеля — Минимальная маржа
Т.е. инвестору необходимо внести на брокерский счет денежные средства или закрыть текущие позиции на сумму более 101 126,85 рублей. Эту сумму необходимо посчитать самостоятельно по данным из Уведомления:
Стоимость портфеля — Начальная маржа = 103 553.15 — 204 680.00 = −101 126,85 руб.
Маржин-колл для раздельного Срочного рынка (пример)
Тема: Уведомление о необходимости исполнения обязательств Клиентом и возможном принудительном закрытии позиций Клиента
Клиент АААААА00А0, настоящим уведомляем Вас о необходимости согласно п.п. 6.2, 6.3, 6.4 и 6.5 Приложения № 6 к Регламенту оказания услуг на рынке ценных бумаг ООО «Компания БКС» (далее — Регламент) закрыть позиции по срочным контрактам или внести денежные средства в количестве/размере, необходимом для увеличения сальдо клиентского счета до величины гарантийного обеспечения, установленного для всех Ваших открытых позиций и активных заявок на сумму не менее 197102.81 рублей.
Напоминаем, что в случае невыполнения Вами вышеуказанных действий, ООО «Компания БКС» вправе без Вашего поручения в соответствии с п.п. 7.1, 7.2 Приложения № 6 к Регламенту закрыть все или часть Ваших позиций по срочным контрактам в объеме, необходимом для покрытия Вашей задолженности, обязательств.
С уважением, ООО «Компания БКС».
Т.е. инвестору необходимо внести на брокерский счет денежные средства или закрыть текущие позиции на сумму более 197 102.81 рублей. Эта сумма прописана в самом Уведомлении.
Как избежать маржин-коллов в будущем?
Чтобы избежать получение маржин-коллов в будущем и риска принудительного закрытия части позиций Брокером, вам необходимо:
- тщательно подходить к прогнозу движения цены актива перед совершением сделки с неполным обеспечением;
- не заходить в позиции с максимальным плечом, т.е. не использовать максимально возможный размер необеспеченной позиции при совершении новых сделок;
- если вы находитесь в непокрытой позиции — отслеживать значение и соотношение параметров Стоимость портфеля, Начальная маржа и Минимальная маржа;
- в случае движения рынка против вашей позиции и снижения Стоимости портфеля до значения близкого к уровню Начальной маржи — самостоятельно закрывать часть позиций или довносить на брокерский счет ликвидные активы, которые могут быть использованы в качестве обеспечения.
Что мне необходимо сделать после получения маржин-колла? Сколько денег необходимо внести на брокерский счет?
Во избежание принудительного закрытия позиций после получения маржин-колла, инвестор должен:
- либо закрыть часть позиций, уменьшив размер Начальной и Минимальной маржи;
- либо довнести на свой счет ликвидные активы (денежные средства или ликвидные ценные бумаги), увеличив Стоимость портфеля.
Минимальный объем денежных средств для внесения их на брокерский счет или объем закрываемых позиций можно определить с помощью параметра НРП1 в таблице «Клиентский портфель» в торговой системе QUIK. Отрицательное значение НПР1 показывает оценку активов, которые нужно внести для восстановления Стоимости портфеля до уровня Начальной маржи.
Также размер недостающих активов для внесения или закрытия позиций можно определить из значений параметров, прописанных в тексте маржин-колла:
- для Фондового, Валютного и Срочного рынков, входящих в ЕБС — необходимо взять значения Стоимость портфеля и Начальная маржа из текста Уведомления и посчитать между ними разницу. На эту величину (и более) необходимо пополнить брокерский счет или закрыть самостоятельно часть позиций.
- для раздельного Срочного рынка — недостающий объем указан в тексте Уведомления, ничего дополнительно рассчитывать не требуется.
Сколько времени у меня есть до момента принудительного закрытия моих позиций брокером?
Точного промежутка времени в этом случае нет. Все будет зависеть от того, как будет двигаться рынок и изменяться параметры Стоимость портфеля и Минимальная маржа. Так как принудительное закрытие позиций Брокером осуществляется только при достижении Стоимости портфеля уровня Минимальной маржи (НПР2<0).
Если рынок/актив будет находиться на том же уровне (будет наблюдаться боковое движение цены), и Стоимость портфеля будет находится в районе Начальной маржи, но еще не достигнет Минимальной. В таком состоянии портфель может находится на протяжении нескольких дней, недель, месяцев и лет. Этот период не ограничен. Инвестор будет получать каждый день маржин-колл (т.к. Стоимость его портфеля будет ниже уровня Начальной маржи), но Брокер не будет закрывать его позиции.
Если рынок/актив сильно волатильный, и его изменение идет быстро в противоположном направлении от открытой необеспеченной позиции, то Минимальная маржа может быть достигнута в тот же день, когда был отправлен маржин-колл. В таком случае Брокер может принудительно закрыть часть позиций инвестора.
На какие параметры в QUIK мне необходимо обращать внимание при совершении сделок с неполным обеспечением?
Корректное отображение риск-параметров обеспечивается только в терминале QUIK версии 8.1 и выше. Для проверки возможности работы с данной версией терминала пройдите по ссылке.
При заключении сделок с неполным обеспечением вам следует ориентироваться на все нижеперечисленные показатели.
Риск-параметры отражаются в таблице «Клиентский портфель»:
- Начальная маржа
- Скорректированная маржа
- Минимальная маржа
- Стоимость портфеля
- Статус
- НПР1 (норматив покрытия риска 1)
- НПР2 (норматив покрытия риска 2)
- Требование
- УДС (уровень достаточности средств)
Примечание: если вы скачали QUIK с сайта broker.ru, то в стандартных настройках таблицы «Клиентский портфель» уже присутствуют необходимые параметры и добавлять их не нужно.
Если вы удалили таблицу или вам необходимо добавить параметры — щелкните по таблице «Клиентский портфель» правой кнопкой мыши, выберите «Редактировать таблицу» и по очереди добавьте необходимые параметры, перечисленные выше, путем выделения параметра и нажатия кнопки «Добавить». После добавления параметров следует нажать «Да».
Рассмотрим, как выглядят в таблице «Клиентский портфель» показатели и их значение. В данном примере приведен Клиент со стандартным уровнем риска (КСУР).

Значение полей в таблице «Клиентский портфель»
| Нач. маржа | Начальная маржа = P1 * D1 + P2 * D2 + … + Pn * Dn, где |
- Pi — рублевая оценка по модулю позиции в i-м активе;
- Di — Начальная ставка риска Dlong или Dshort в зависимости от направления позиции (Лонг или Шорт).
- Минимально допустимая Стоимость портфеля инвестора, ниже которой произойдет принудительное закрытие.
- «Нормальный» — Стоимость портфеля больше либо равна Скорректированной марже;
- «Ограничение» — Стоимость портфеля меньше Скорректированной маржи и больше либо равна Начальной марже;
- «Требование» — Стоимость портфеля меньше Начальной маржи и больше либо равна Минимальной марже;
- «Закрытие» — Стоимость портфеля меньше Минимальной маржи
Из таблицы «Клиентский портфель», кликнув на ней два раза, можно открыть таблицу «Купить/Продать», в которой, настроив фильтры, можно увидеть установленные Начальные ставки риска по ликвидным инструментам в зависимости от Уровня риска клиента.
Ставки риска в таблице «Купить/Продать» можно отображать как исключительно по имеющимся активам, так и по всем инструментам, доступным для совершения сделок с неполным обеспечением.

Значение полей в таблице «Купить/продать»
| Покупка | Максимально возможное количество бумаг на покупку этого инструмента на этом классе, исходя из лучшей цены предложения, без учета комиссии торговой системы и комиссии брокера. |
| Продажа | Максимально возможное количество бумаг на продажу этого инструмента на этом классе, исходя из лучшей цены спроса, без учета комиссии торговой системы и комиссии брокера. |
| Dlong | Начальная ставка риска по инструменту по позиции Long (Лонг). Если в данном столбце отсутствует значение напротив интересующего вас инструмента — значит он не может быть принят Брокером в качестве обеспечения. |
| Dshort | Начальная ставка риска по инструменту по позиции Short (Шорт). Если в данном столбце отсутствует значение напротив интересующего вас инструмента — значит он не может быть принят Брокером в качестве обеспечения и не доступен для открытия позиции Шорт. |
Более подробно с описанием других таблиц в торговой системе QUIK, а также с инструкцией по работе вы можете ознакомиться здесь.
Источник: oshibkamisyt.ru