
Что такое закладная при ипотеке? Советы при оформлении
Ипотека – это вид кредита на покупку недвижимости, который выдается на длительный срок. Иногда он достигает даже 20 лет. Еще ипотеку оформляют на приобретения, например, автомобиля. В любом случае, сумма кредита будет немаленькой, поэтому для заключения договора об ипотеке нужно много документов и разрешений. Одна из важнейших бумаг – это закладная на имущество.
Закладная – это самый надежный вариант для оформления кредита на покупку жилья как со стороны банка, так и со стороны заемщика. Даже если вы имеете слишком низкий доход или вообще не работаете, то банк позволит вам оформить ипотеку, если на руках будет закладная.
Что такое закладная при ипотеке и какие существуют подводные камни
В таком случае, кредитор отправляет заемщику письменное оповещение об этом, в котором должна содержаться соответствующая выписка из реестра. После этого, заемщик обязан совершать платежи по ипотеке, а банк получает право не предоставлять ему для этого закладную.
ЗАКЛАДНАЯ: что это такое, для чего она нужна?
18 Янв 2021 hiurist 689
-
Похожие записи
- Спайс 2021 новые формулы
- Изменения За Проезд Членом Семьи Военнослужащиго По Контракту В 2021 Году
- Льготы ветеранам труда как получить когда начинают платить
- Закон о шуме в многоквартирных домах 2021 в выходные дни
Нюансы оформления военной ипотеки: как узнать номер закладной в АИЖК или банке
- Получение сертификата участника программы НИС – он выдается на руки не ранее, чем через 3 года с момента вступления в программу.
- Поиск и выбор конкретной недвижимости.
- Обращение в банк за консультацией и получением списка необходимых документов.
- Заполнение анкеты-заявления и предоставление полного пакета необходимых бумаг.
- Открытие индивидуального клиентского счета для перевода средств, накопленных по НИС.
- Подписание договора купли-продажи.
- Регистрации документов в Росреестре.
- Передача недвижимости в залог банку (составление закладной).
- Обратитесь к кредитору. Закладная составляется в двух экземплярах: один из них хранится в Росреестре, в второй – в банке.
- Сделайте запрос в Росреестр. Посмотреть номер можно будет в выписке ЕГРП, полученной по личному заявлению залогодателя.
- С помощью личного кабинета. Если вы не знаете, как узнать номер закладной АИЖК по военной ипотеке, то просто зайдите на сайт агентства. Там вы увидите не только номер закладной, но и кредитного договора, график платежей, остаток средств на счете и еще много полезной информации.
Все способы, как узнать номер закладной по ипотеке: через личный кабинет, по горячей линии
Закладная на квартиру является неотъемлемой частью договора с банком при покупке жилой недвижимости в ипотеку. Каждому документу присваивается свой индивидуальный номер, который может понадобиться ипотечным заемщикам в определенных ситуациях. Например, для клиентов АИЖК номер ипотечной закладной выступает паролем от личного кабинета заемщика.
Закладная по ипотеке — что это такое?
- Наименование и местонахождение (регистрации) залогодателя.
- Дата, номер, место заключения договора ипотечного займа.
- Сумму, кредитный процент и период кредитования.
- Дату выдачи займа.
- Описание залоговой недвижимости.
- Реквизиты документа, устанавливающего права на заложенное имущество.
- Отметки государственных регистрирующих органов.
- Дата выдачи документа изначальному залогодержателю.
Закладная на квартиру по ипотеке — образец и порядок оформления
Даже при военной ипотеке (под самый низкий процент) есть необходимость в закладной. Дело в том, что любая ипотечная программа — долговременный инструмент. Редко солидный банк будет готов рисковать своими активами. А ситуация в России, сложившаяся в банковском секторе, выглядит иногда весьма нестабильно.
- Подать заявку или сформулировать свои пожелания.
- Сделать фото с паспортом.
- В течение 3-4-х дней дождаться положительного решения.
- Помнить, что данное кредитное предложение действует в период 4-х месяцев.
- Выбрать идеальное жилье из большой базы новостроек и вторичного жилья.
- Подойти в банк и оформить закладную.
Где взять номер закладной аижк
- Подать заявку или сформулировать свои пожелания.
- Сделать фото с паспортом.
- В течение 3-4-х дней дождаться положительного решения.
- Помнить, что данное кредитное предложение действует в период 4-х месяцев.
- Выбрать идеальное жилье из большой базы новостроек и вторичного жилья.
- Подойти в банк и оформить закладную.
Возьмите на заметку: завершается крупная сделка в регпалате. Впрочем, ипотечный договор дублирует закладные документы. Здесь перечисляются все условия. Тут в обязательном порядке упоминаются проценты и сроки.
Какие требования предъявляются к заемщику
После передачи всех необходимых документов сотруднику данной государственной организации, он выполняет такой перечень действий: 1. Делает необходимые пометки в документе; 2. Присваивает закладной индивидуальный номер; 3.
Рекомендуем прочесть: Увеличение Пенсии Участникам Боевых Действий На 32 Процента От Какой Суммы В 2021 Году
Даже при военной ипотеке (под самый низкий процент) есть необходимость в закладной. Дело в том, что любая ипотечная программа — долговременный инструмент. Редко солидный банк будет готов рисковать своими активами. А ситуация в России, сложившаяся в банковском секторе, выглядит иногда весьма нестабильно.
Также настоящим предоставляю право __________________ (наименование банка, в котором открыт счет
) в случае несвоевременной оплаты аннуитетных платежей производить их списание в безакцептном порядке
(если данное условие предусмотрено Договором счета)
в соответствии с вышеуказанным графиком погашения обязательства по ипотечному кредиту (займу), а также пени, в размере, согласно п. ___ Кредитного договора №___ от «__»_____ 20__г.
Нюансы оформления военной ипотеки: как узнать номер закладной в АИЖК или банке
Требования к составлению также регулируются законом, однако банки вправе предъявлять дополнительные условия. В Сбербанке, к примеру, закладные могут незначительно отличаться в зависимости от офисов выдачи займа.
Стать участником специальной накопительной системы (НИС ) может каждый военнослужащий (Постановление Правительства РФ от 21.02.2005 N 89 (ред. от 29.12.2016) «Об утверждении Правил формирования и ведения реестра участников накопительно-ипотечной системы жилищного обеспечения военнослужащих Министерством обороны Российской Федерации, федеральными органами исполнительной власти и федеральными государственными органами, в которых федеральным законом предусмотрена военная служба», Приказ Росгвардии от 14.03.2017 N 79 (ред. от 18.12.2017) «Об утверждении Порядка реализации накопительно-ипотечной системы жилищного обеспечения военнослужащих войск национальной гвардии Российской Федерации» (Зарегистрировано в Минюсте России 14.04.2017 N 46384)). Но чтобы получить необходимую сумму денег на приобретение жилья, армейцу придется отправляться в кредитно-финансовую организацию, где требования к заемщикам могут быть следующими:
Что такое закладная на квартиру по ипотеке
Закладная является документом необходимым банку для реализации своих овеществленных прав, поэтому она оформляется в единственном экземпляре и на руки заемщика по ипотеке не выдается. В случае утраты или возникновении спорных ситуации полезным будет иметь на руках копию документа, позволяющую судить о правомерности требований залогодержателя и корректности оформления дубликата.
- информация о субъекте, предоставившем залог, включающая личные и паспортные данные частного лица и полные реквизиты юридического лица;
- данные о держателе залога, получившем его от залогодателя, включающие наименование, данные о лицензии и выдавшем её органе, а также подробное местонахождение субъекта;
- описание закладываемой ипотечной или иной недвижимости, позволяющее однозначно её идентифицировать и включающее описание местоположения, характеристик и реквизитов правоустанавливающего документа, а также наличие обременений со стороны лиц, не являющихся участниками сделки;
- оценочная стоимость в валюте кредита и данные лица, произведшего экспертизу;
- условия кредитования, в том числе размер заемных средств, процентная ставка, периодичность платежей, величина взносов и крайняя дата гашения долга;
- информация о дате составления документа и его номер.
Что такое закладная по ипотеке
Закладная по ипотеке — сопутствующий документ при заключении договора по ипотечному кредитованию.
Оформить данную бумагу разрешается только в банке, где выдаётся кредит.
Разумеется, она актуальна, когда у заёмщика есть имущество, принадлежащее ему на правах собственности.
Причём предметами закладной могут выступать не только жилые строения (квартиры), но и другие объекты:
- садовые и дачные участки;
- моторные лодки;
- дома, коттеджи.
Примите к сведению: закладная действует весь период, пока не погашена обязанность по выплате перед банком.
Даже при военной ипотеке (под самый низкий процент) есть необходимость в закладной. Дело в том, что любая ипотечная программа — долговременный инструмент. Редко солидный банк будет готов рисковать своими активами. А ситуация в России, сложившаяся в банковском секторе, выглядит иногда весьма нестабильно.
Оформление закладной не всегда требуется при участии в ипотечных программах. Лишь менеджеры со стажем, как в Сбербанке, используют такой приём.
В случае неплатёжеспособности клиента, закладную перепродают другим коммерческим учреждениям. Таким образом, финансовая организация не остаётся с убытком при неуплате. Она просто аккумулирует денежные средства из одного кошелька в другой.
Юристы нашей редакции советуют ознакомиться с нормативами красной линии застройки.
Подключение к Системе возможно для заемщиков, либо созаемщиков по кредитному договору, закладная по которому принадлежит АИЖК (либо Агентство представляет интересы законного владельца закладной). Для уточнения своего статуса обратитесь по телефону Горячей линии.
Плюсы и минусы электронной закладной
Любое нововведение должно быть опробовано, прежде чем станет возможным сделать вывод о его нужности и полезности. Использование электронных закладных в Росреестре должно было привести к улучшению работы госоргана. Спустя год после внедрения новшества можно отметить следующие его плюсы:
- Снизились траты времени и финансов на работу с бумажными документами. Раньше большие ресурсы были задействованы на пересылку, подготовку для передачи в архив и хранение документов.
- Потерять электронную форму ценной бумаги практически невозможно, значит, не возникнет проблем с ее восстановлением.
- Процедура обременения недвижимости значительно упростилась, как для залогодержателя, так и для регистрирующего органа.
- Электронное взаимодействие участников ипотечной сделки позволяет сэкономить немало времени.
Рекомендуемая статья: Оплата ипотеки Сбербанка – способы оплатить онлайн, инструкции
Преимущества электронной закладной для банка очевидны. Он уверен, что объект недвижимости обременен ипотекой сразу после подписания кредитного договора. Но у нового способа оформления залога есть и недостатки:
- каждый участник сделки должен получить электронно-цифровую подпись (). Без нее подать документы на регистрацию невозможно. Заемщикам придется заплатить за изготовление ЭЦП и передачу документов через банковского специалиста. В частности, в Сбербанке электронная сделка обойдется в 7-8 тысяч рублей (включая изготовление цифровой подписи);
- несмотря на защищенное соединение есть вероятность утери данных по сделке.
Многие банки до сих пор используют бумажный вариант закладной. Говорить о повсеместном внедрении удаленного документооборота пока рано.
Договор об оказании услуг по экспертизе закладных
_________________________________________,
именуемое в дальнейшем
«Заказчик»
, в лице _______________________________________________, действующего на основании ___________________________________, с одной стороны, и Общество с ограниченной ответственностью региональное ипотечное финансовое агентство», именуемое в дальнейшем
«Исполнитель»
, . П., действующего на основании Устава, с другой стороны, вместе в дальнейшем именуемые
«Стороны»
, заключили настоящий Договор о нижеследующем:
— предоставлять по результатам проведения экспертизы Экспертное заключение по каждой закладной (по форме Приложений №8а, №8б, №8в к настоящему Договору) в течение 7 (семи) рабочих дней, следующих за днем передачи закладных и документов, составляющих кредитное дело, на Экспертизу;
Закладная на квартиру по ипотеке
- вы получаете от банка документы свидетельствующие о полном погашении кредита и отсутствии задолженности,
- с ними вы обращаетесь в в отделение Регистрационной палаты в вашем городе,
- передаете документы на проверку, пишите заявление. Услуга бесплатная, но если вы хотите получить чистое свидетельство без отметки о кредите, нужно будет оплатить пошлину,
- ждете, пока свидетельство будет изготовлено, как правило — не более 3-ех дней.
- Полное ФИО заемщика, если клиент – юридическое лицо, то нужно сообщить его реквизиты;
- Имя и место регистрацииместонахождения залогодателя должно быть зафиксировано в полном формате;
- Реквизиты договора ипотеки, дата и место заключения;
- Величина кредитных средств, условия кредитования (проценты и способ их начисления);
- Дата предоставления кредита и его сроки;
- Детальное описание заложенного имущества;
- Данные документа, который подтверждает право залогодателя на недвижимое имущество, т.е. документ о регистрации права собственности;
- Надпись гос.регистрационного органа;
- Дата выдачи закладной первоначальному залогодержателю.
Рекомендуем прочесть: Выплата расчетных при увольнении
Когда оформляется закладная на — квартиру при ипотеке
- Местоположение;
- Реквизиты документов, которые устанавливают право на владение данным залоговым имуществом;
- Если нести обременение вместе с заемщиком будут и другие физические лица, которые не являются сторонами договора, то информация о таких гражданах также должна быть написана в закладной.
- Паспорт гражданина Российской Федерации;
- Договор ипотечного кредитования;
- Документ, в котором содержит описание залоговой недвижимости;
- Акт приема — передачи квартиры, на покупку которой гражданин оформлял ипотеку;
- Договор долевого участия;
- Квитанцию об уплате государственной пошлиныдля оформления закладной. Размер такой пошлины равняется 1000 рублей.
Как узнать номер участника военной ипотеки
N 30) и можешь стать участником ипотеки, изъявив такое желание (то есть написав рапорт). дошел ли он только — вот в чем вопрос. повторюсь — если ты. Те, кто является обязательным участником «военной ипотеки», в письменном видеОбсуждение вопросов по военной ипотеке и консультации юристов ведутся на нашем форуме. В разделах форума также можно узнать новости по военной ипотеке в 2020 году.накопительно-ипотечной системе, может получить целевой жилищный заём и купить квартиру по военной ипотеке.Зная его регистрационный номер легко отследить его перемещения и заранее узнать примерную дату выдачи Свидетельства о праве участника НИС на получение Словарик программы «Военная ипотека». НИС — накопительно-ипотечная система ЦЖЗ — целевой жилищный займ ДДУУчастнику присваивается уникальный номер. Зная его, можно зайти в личный кабинет на сайте «Росвоенипотеки» и узнать, сколько денег у вас на счете.
Аижк как узнать номер закладной
Закладная составляется залогодателем в случае, если он является должником, а если заемщик — не банк, то и им тоже. В связи с тем, что чаще всего залогодержателем является банк, то составляется она финансовым учреждением, который обязывает заемщика ее подписать. Подписанные документы передаются в регистрационную палату, а сразу после государственной регистрации бумага выдается назад банку. Если же оформление документа происходит после регистрации ипотеки, необходимо, чтобы обе стороны подали совместное заявление и тогда государственный орган выдает его в течение одного дня.
Согласно «Закона об ипотеке» закладная — это именная ценная бумага, удостоверяющая право ее законного владельца на получение исполнения по денежному обязательству, обеспеченному ипотекой, а также право залога на имущество. Иными словами, ее наличие подверждает, что держатель документа является залогодержателем недвижимости по ипотечному кредиту и эта ценная бумага, в связи с тем, что является именной, может по сути заменить договор ипотеки (или договор залога может быть заключен в форме закладной).
Где посмотреть номер закладной аижк
Льготы Субсидии Компенсации Пособия и выплаты Получить консультацию. Содержание 1 Особенности и условия военной ипотеки в году 1. Калькулятор 2 Порядок оформления и необходимые документы 3 Как оформить закладную на квартиру по ипотеке 3. Подробнее в статье: Калькулятор военной ипотеки. Документы: Заявление-анкета на получение жилищного кредита в Сбербанке pdf, KB Рапорт на включение в реестр участников накопительно-ипотечной системы жилищного обеспечения военнослужащих Вооруженных Сил Российской Федерации doc,25 KB.
Нюансы оформления военной ипотеки: как узнать номер закладной в АИЖК или банке
Наименование получателя платежа: Открытое акционерное общество «Агентство ипотечного жилищного кредитования Мурманской области»ИНН: 5190168664КПП: 519001001Счет получателя: 40702810900000002110 Банк получателя: филиал ГПБ (ОАО) в г.
Указанные пункты тоже роботизированы: информацию пользователь получает от робота-автоинформатора. Если нужно связаться с оператором, выберите пункт «О» или оставайтесь на линии после того, как автоответчик озвучит меню.
Так, номер закладной для клиента АИЖК является паролем для входа в личный кабинет заемщика. Но как узнать номер документа? В рамках военного кредитования каждый служащий вправе рассчитывать на выделение государственной субсидии на покупку недвижимости.
Закладная на квартиру по ипотеке — образец и порядок оформления
Закладная составляется залогодателем в случае, если он является должником, а если заемщик — не банк, то и им тоже. В связи с тем, что чаще всего залогодержателем является банк, то составляется она финансовым учреждением, который обязывает заемщика ее подписать. Подписанные документы передаются в регистрационную палату, а сразу после государственной регистрации бумага выдается назад банку.
Например, 26-летнему военнослужащему с 3-летней выслугой в октябре 2013 г. выдают свидетельство о праве получения жилищного займа на сумму 3, 5 млн. руб. При помощи калькулятора накоплений можно подсчитать размер военной ипотеки. Рассчитывается сумма путем сложения всех накоплений за годы службы:
Источник: xn--80aaeaoaglffsj6ad7b0m.xn--p1ai
Где взять номер закладной аижк
Условия и особенности оформления военной ипотеки в России. Требования к заемщикам и перечень нужных бумаг. Понятие закладной и ее необходимости. Особенности использования закладной на примере отдельных банков РФ. Что такое закладная при ипотеке?
Советы при оформлении Ипотека – это вид кредита на покупку недвижимости, который выдается на длительный срок. Иногда он до
Как узнать номер закладной по ипотеке
В некоторых ситуациях заемщику может понадобиться узнать номер его закладной по ипотеке. Чаще всего эта необходимость возникает в случаях:
- передачи закладной от банка в Агентство жилищного ипотечного кредитования (АИЖК);
- при регистрации на сайте банка для входа в личный кабинет по ипотеке.
Если вы не знаете, как узнать номер закладной по военной ипотеке, и где это можно сделать, следуйте нашей инструкции:
- Обратитесь к кредитору. Закладная составляется в двух экземплярах: один из них хранится в Росреестре, в второй – в банке.
- Сделайте запрос в Росреестр. Посмотреть номер можно будет в выписке ЕГРП, полученной по личному заявлению залогодателя.
- С помощью личного кабинета. Если вы не знаете, как узнать номер закладной АИЖК по военной ипотеке, то просто зайдите на сайт агентства. Там вы увидите не только номер закладной, но и кредитного договора, график платежей, остаток средств на счете и еще много полезной информации.
Аижк личный кабинет заемщика: как контролировать расчеты и оплачивать взносы в втб без комиссии
› Сервисы › Как использовать личный кабинет АИЖК и платить взносы без комиссии
- 1 Функционал электронного сервиса АИЖК
- 2 Сотрудничество ВТБ и АИЖК
Электронный сервис АИЖК – личный кабинет заемщика, предоставляет пользователю возможность контролировать состояние расчетов и направлять различные запросы кредитору.
Оформляя ипотеку, мало кто задумывается о технической стороне платежных операций.
Но уже после первых месяцев расчетов, заемщик понимает сложность ситуации: на протяжении многих лет ему предстоит ежемесячно погашать крупные суммы в определенный период времени.
Другими словами, на ближайшие пятнадцать или двадцать лет, заемщик должен распланировать свое время таким образом, чтобы иметь возможность вносить деньги в срок.
Если вы оформили ипотеку в ВТБ через Агентство ипотечного жилищного кредитования, клиентский сервис АИЖК в виде личного кабинета поможет в планировании. А банк обеспечит быстрое и экономное зачисление средств на счета получателя: для заемщиков АИЖК в ВТБ действуют специальные тарифы на переводы.
Закладная: что это такое, как оформить и зарегистрировать
Покупка жилья с оформлением ипотеки предполагает, что клиент на долгий срок становится должником банка. Закладная по ипотеке – это страховка для банка на тот случай, если заемщик не сможет погасить долг. Имущество клиента становится залогом его платежеспособности – это может быть не только закладная на квартиру, но и на любую другую недвижимость, которой может распорядиться банк в случае невозврата денег. Банк-кредитор может оформить ипотеку и без закладной, однако риск невозвращения при этом повышается, и поэтому условия ипотеки будут хуже, чем с закладной. Таким образом, закладная – это документ, выгодный как для кредитора, так и для заемщика.

Закладная: что это такое
Чтобы понять, для чего нужна закладная по ипотеке, сравним получение кредита с торговой сделкой. Заемщик берет большую сумму денег и покупает квартиру. Взамен он дает лишь обещание (кредитный договор), что полностью вернет взятые деньги когда-нибудь, лет через 5-10. Увы, за это время всякое может произойти: он может потерять работу, заболеть, уйти в иной мир — а банк останется с пустыми обещаниями. Может статься, ипотечная квартира будет продана, а деньги прожиты — долг спрашивать не с кого.
Чтобы не допустить такого оборота дел, банк предлагает клиенту оформить закладную. Она представляет собой ценную бумагу с указанием собственности, которая при неблагоприятных обстоятельствах будет использована кредитором для погашения ипотеки. В обмен на крупную сумму денег заемщик отдает в залог материальные ценности, и тем самым гарантирует свою платежеспособность. В качестве залога служат, как правило, объекты недвижимости:
- ипотечная квартира и любая другая жилплощадь, находящаяся в собственности заемщика;
- земельный участок под застройку или дача;
- коммерческий объект;
- хозяйственные постройки, нежилое помещение.
Закладная — ценная именная бумага, которая составляется конкретным лицом — залогодателем и адресована держателю этой бумаги.
Должник и залогодатель могут быть разными лицами – их имена обязательно указываются в закладной.
Допустим, молодая семья берет ипотеку на новую квартиру, а в залог оформляет родительское жилье или дачный участок. В качестве должника будет выступать владелец ипотечной квартиры, а в качестве залогодателя – его родители. На имущество, оформленное в залог, налагается обременение: без согласования с банком его нельзя продать, подарить, передать по наследству. При невозврате долга кредитор реализует свое право взыскания на объект недвижимости – продаст его и возместит собственные убытки. По существу, для банка закладная – более важная бумага, чем кредитный договор.
Если в обоих документах обнаружатся расхождения, в расчет будут приниматься сведения из закладной.
Перед подписанием залогодатели должны самым тщательным образом проштудировать текст бумаги, в которую вписано их кровное имущество.
Заполнение бланка
Залогодатель, как никто другой, обязан понимать, что такое закладная на квартиру при ипотеке – ведь при невозврате кредита он рискует потерять крупное имуществ. По закону «Об ипотеке» залоговый документ должен заполнять сам залогодатель, но на практике бывает иначе. До акта подписания клиент и не представляет, как выглядит закладная: все сведения в бланк вносят банковские работники. Он подписывает бумагу после беглого просмотра, полагаясь на их добросовестность.

Закон ФЗ №102 не предусматривает единого бланка для оформления закладной, но перечисляет все сведения, которые он должен содержать.
- Слово «Закладная» и номер обязательно должны быть в названии – их помещают в шапке документа.
- Сведения о заемщике, залогодателе: ФИО, номер и серия паспорта, адрес и место регистрации. Если это два разных лица, каждому посвящается отдельный пункт.
- Залогодержателем является банк – следует указать его наименование, адрес, номер лицензии, КПП, ИНН.
- Данные ипотечного договора прописываются особенно аккуратно: номер и дата заключения; размер ссуды; порядок выплат; сумма месячных взносов; процентная ставка. Сведения надо внимательно сверить с кредитным договором — нарушение его условий даст основания банку для изъятия залогового имущества. Обратите внимание: срок действия закладной по ипотеке зависит от срока выплаты кредита, эти пункты в обоих документах должны быть идентичными.
- Залоговое имущество, его описание: адрес; площадь; кадастровый номер; рыночная стоимость. Оценку имущества делает специалист с лицензией на этот вид деятельности. Следует указать обременения на недвижимость (аренда, рента и т. д.), если они есть.
- Сведения о регистрации прав на залоговую собственность.
Затем идут подписи трех лиц, упомянутых в документе: должника, залогодателя, залогодержателя – и дата регистрации ценной бумаги.
Обратите внимание: закладная удостоверяет два права её держателя: во-первых, на получение ваших выплат по кредиту; во-вторых, на взыскание вашей собственности, указанной в залоге.
Регистрация
Оформление закладной по ипотеке удобно осуществить одновременно с подписанием кредитного договора и сделки по купле-продаже. Тогда одновременно с регистрацией прав собственности на квартиру Росреестр зарегистрирует и залоговый документ. Порядок регистрации можно разбить на несколько шагов.
Шаг 1. Оформление закладной по ипотеке в банке
Перед тем как оформить закладную, собирают необходимые документы. Зачастую они такие же, как и для составления кредита. Обычно требуют такие документы для закладной:
- паспорт покупателя квартиры с постоянной пропиской;
- отчет о рыночной стоимости залога – его делают оценщики, а оплачивает залогодатель; со времени последней оценки жилья не должно пройти больше полгода;
- кадастровый паспорт и план залогового объекта;
- права собственности на закладываемую недвижимость: договор купли-продажи — если залогом будет ипотечная квартира; выписка ЕГРН — если в залог отдается другой объект;
- страховка – на случай, если залоговая собственность будет повреждена или уничтожена, тогда долг по кредиту будет выплачивать страховая компания.
- свидетельство о браке, если квартира считается совместной семейной собственностью.

На основании документов для оформления закладной и кредитного договора банковские работники заполняют ценную бумагу с подписью всех заинтересованных лиц. После того, как в банке сделают закладную, эту бумагу вместе с договором о купле-продаже надо зарегистрировать в Росреестре.
Шаг 2. Оплата пошлины
Если закладная регистрируется одновременно с оформлением квартиры в собственность, перед обращением в Росреестр необходимо оплатить пошлину: в кассе Росреестра, МФЦ, в банке или любом терминале. Квитанция об оплате входит в пакет документов купли-продажи, т. е. налогом облагается не закладная, а регистрация прав собственности. Если закладная оформляется отдельно от покупки квартиры, ее регистрация не требует оплаты.
Шаг 3. Сдача документов в Росреестр
Оба пакета документов сдаются для регистрации в Росреестр (напрямую или через МФЦ). Выдаются две расписки: для банка и для залогодателя – с перечнем принятых документов, обозначенным сроком готовности, контактным телефоном. Процедура длится до 5 рабочих дней. При подачи документов через МФЦ срок ожидания удлинится на 3-4 дня.
Шаг 4. Как получить закладную
В назначенный срок залогодателю на руки выдается два документа:
- выписка из ЕГРН о регистрации собственности, где стоит отметка об ипотечном обременении — ее заемщик оставляет у себя;
- закладная, которая передается в банк, оформивший ипотечный кредит.
После того, как вы получите закладную для банка, побеспокойтесь о получении дубликата или хотя бы сделайте копию для себя. Бывали случаи, когда банк терял единственный экземпляр закладной, а дубликат оформлялся с изменениями не в пользу заемщика.
Восстановление закладной в случае утери
Банк, где хранится единственный экземпляр закладной, может активно использовать этот документ для получения прибыли. В случае его потери неизбежно возникнут трудности со снятием обременения. Хорошо, если на руках у заемщика будет дубликат ценной бумаги — по нему банк составит и зарегистрирует в Росреестре новый документ с пометкой «Дубликат».
- жалоба на имя руководителя учреждения;
- обращение в Центробанк с жалобой на банк;
- снятие обременения через суд.

Для создания дубликата от заемщика не потребуется никаких новых документов – все данные были в свое время зарегистрированы в Росреестре.
Электронная версия
С июля 2018 г. стало возможным оформление закладных на официальном сайте Росреестра. Однако для этого нужно получить личную электронную подпись:
- установить специальную программу для создания электронных документов;
- получить в удостоверяющем центре ключ-сертификат для создания электронной подписи.
Все документы пакета должны быть заверены электронной подписью залогодателя. Сама закладная — подписями залогодателя и залогодержателя. Алгоритм регистрации электронной закладной:
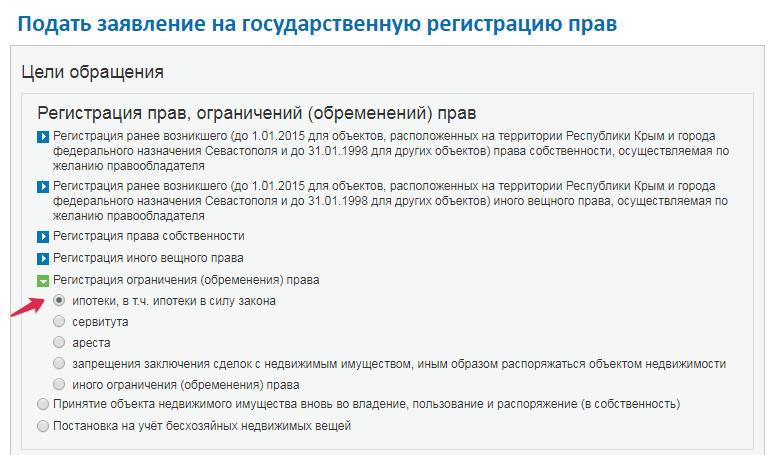
- Зайти на портал Росреестра по ссылке https://rosreestr.ru/wps/portal/p/cc_present/reg_rights#/
- Выбрать цель обращения: «Регистрация ограничения (обременения) права».
- Отметить позицию «ипотеки, в т. ч. ипотеки в силу закона».
- Перейти к деталям запроса, нажав соответствующую кнопку внизу.
- Заверить документы электронной подписью и отправить на регистрацию.
Закладная хранится в электронном депозитарии, потеря документа исключена. После выплаты кредита снятие обременения с жилья осуществляется в течение двух недель. Банк отправляет в Росреестр данные о погашении кредита, после чего с квартиры снимаются ограничения. (Закладная в бумажном виде аннулируется на протяжении месяца.)
В банках, которые еще не перешли оформление электронных закладных, ценные бумаги оформляются в бумажном виде.
Как банки используют закладные
Закладные в банке используются различным образом. Из банка обременение на ипотеку может перейти во временное распоряжение другого держателя. Иногда в интересах прибыли банки продают именные ценные бумаги, не нуждаясь для этого в разрешении залогодателя.

Ниже перечислены варианты использования закладной банком.
Частичная продажа залога
Нуждаясь в быстром возврате денег по ипотеке, залогодержатель может продать часть закладной в банке другому кредитору. Получив от него определенную сумму денег, он расплачивается за нее, перенаправляя взносы по ипотеке на счет своего кредитора. Закладная остается в «родном банке».
Переуступка прав
Иногда залогодержателю требуется сразу вернуть всю сумму, которую должен заемщик. Тогда он переуступает права на закладную другому банку — другими словами, продает эту ценную бумагу. Для заемщика меняется расчетный счет, на который он перечисляет выплаты по кредиту. Все условия ипотеки остаются без изменений. Однако новый залогодержатель может отказать заемщику в предоставлении льгот под предлогом, что не он заключал сделку.
Обмен
Другой разновидность продажи закладной является обмен ценными бумагами. Допустим, банк отдал вашу «дорогую и долгую» закладную другому залогодержателю, получив от него «быструю и дешевую» с доплатой. Расчетный счет для заемщика может остаться прежним — банк сам перенаправит нужные платежи. Иногда залогодателю будет указан новый счет для погашения долга.
Эмиссия
Чтобы побыстрее получить сумму долга по ипотеке, залогодержатель может разделить её на части, и продать свое право на залоговое имущество разным кредиторам. Заемщик переводит деньги на счет залогодержателя, а тот распределяет их тем, кто купил у него закладную по частям.
При всех манипуляциях банка с закладной условия кредитного договора остаются неизменными.
Аннулирование закладной
После погашения кредита банк теряет право на распоряжение вашим имуществом. Закладная теряет силу, обременение с имущества снимается. Ее аннулирование происходит по следующей схеме.
- После выплаты кредита надо взять в банке справку о полном погашении долга.
- Подать заявление о выдаче закладной. Банк обязан выдать ее максимум через месяц. При досрочной выплате кредита банк также обязан отдать закладную на руки клиенту с соответствующей отметкой.
- Получив на руки закладную, заемщик отправляется в Росреестр (или МФЦ), где предъявляет три документа: справку о погашении кредита; закладную; заявление о снятии обременения.

На руки он получает выписку из ЕГРН о праве собственности без отметки об ипотеке, а также закладную со штампом «Аннулировано». Ее он может оставить на память себе и своим потомкам.
Таким образом, закладная — документ для банка чрезвычайно выгодный. Этот вид ценных бумаг гарантирует кредиторам 100%-ное возвращение долга, а также облегчает сделки по продаже кредитов. Для заемщика предоставление имущества в залог связано с риском больших материальных потерь в случае затруднений с возвратом кредита. Составляя закладную на квартиру по ипотеке, надо тщательно взвесить возможности возвращения кредита, внимательно отнестись к подписанию документа, получить его дубликат, следить за изменением расчетного счета — словом, аккуратно вести себя в сфере, где крутятся большие деньги.
Источник: mfcgos.ru