

Сегодня всё больше финансовых услуг доступно дистанционно. Тенденция цифровизации характерна для многих участников финансового рынка, в том числе микрофинансовых организаций (МФО). В 2021 году более 70% всех договоров микрозайма было заключено дистанционно. Это удобно прежде всего потребителю, однако при выборе онлайн-сервисов надо быть особо бдительными и неукоснительно соблюдать правила кибербезопасности.
Почему МФО выдают займы без паспорта и личного присутствия клиента, и при чём тут «Госуслуги»
Кредитор обязан до передачи денежных средств идентифицировать заёмщика по договору потребительского кредита (займа), в том числе при онлайн-кредитовании. При этом по закону идентификация может проводиться удалённо, без личного присутствия клиента, без наличия паспорта, а виды применяемых информационных технологий и технических устройств определяются сторонами самостоятельно.
ЧТО ДЕЛАТЬ ЕСЛИ НА ВАС ВЗЯЛИ КРЕДИТ МОШЕННИКИ — адвокат Москаленко А В
Единый портал государственных и муниципальных услуг («Госуслуги») создан для упрощения взаимодействия граждан и организаций с органами власти. Чтобы получить доступ к предлагаемым на нём услугам и сервисам, пользователю надо создать учётную запись в единой системе идентификации и аутентификации (ЕСИА). По сути это электронная подпись, позволяющая гражданину без его присутствия подтвердить свою личность при получении разных услуг, а с недавних пор — и займов в МФО.
Чтобы получить микрозаём, клиент может пройти авторизацию двумя путями: через регистрацию на сайте МФО или с использованием учётной записи в ЕСИА. Во втором случае финансовая организация с помощью портала «Госуслуги» получает подтверждение личности заёмщика и предоставляет ему микрозаем.
Как мошенники могли получить онлайн-заём на чужое имя
В ситуации с онлайн-мошенничеством зачастую используются незаконно полученные авторизационные данные пользователя. Для их получения злоумышленники применяют разные «отмычки». Это может быть и подбор пароля, и утечка учётных данных как из организаций, так и от самого пользователя.
Чтобы выудить у человека информацию, часто используются фишинговые письма. Это сообщения, внешне похожие на официальные уведомления сервиса, но пришедшие с другого адреса и содержащие ссылки на фальшивый, так называемый фишинговый сайт, который имитирует название и фирменный стиль официального портала. Пользователь переходит по ссылке, вводит свои данные, и они становятся известны мошенникам.
После этого злоумышленники могут направить заявку на микрозаем или кредит в финансовую организацию, предоставляющую возможность авторизации по учётной записи в ЕСИА, и с помощью похищенных данных пройти процедуры авторизации. Кредитор, считая, что заявка направлена зарегистрированным на портале «Госуслуги» заёмщиком, переводит деньги по указанным реквизитам. Но проблема в том, что это реквизиты мошенников!
Способы защиты
Снизить риски мошенничества можно с помощью двухфакторного подтверждения на портале «Госуслуги» при идентификации пользователя. В этом случае злоумышленникам сложнее получить заём под чужим именем, даже имея доступ к логину и паролю от учётной записи на портале, — потребуется ещё код из СМС. Чтобы установить такую защиту, нужно в личном кабинете «Госуслуг» в настройках безопасности выбрать опцию «Вход в систему» и установить «Вход с подтверждением по СМС». После включения двухэтапной аутентификации на сайт «Госуслуги» можно будет зайти только после введения кода из СМС-сообщения, направленного на телефон пользователя.
Что делать, если на вас взяли кредит? / Мошенничество с кредитами #shorts
Кроме того, надо периодически менять пароль. Он не должен быть коротким и включать в себя слова или цифры, которые легко подобрать, например ФИО или дату рождения. Не следует использовать одинаковые пароли для разных сайтов.
Никогда не вводите личные и финансовые данные на сомнительных сайтах и не переходите по ссылкам из подозрительных писем, которые предлагают, например, пройти опрос, получить какую‑либо выплату и тому подобное. Официальные сайты финансовых организаций в поисковых системах (Яндекс, Mail.ru) помечены цветным кружком с галочкой.
Кредитная история под контролем
Важно также контролировать свою кредитную историю. Она содержит полную информацию обо всех оформленных на ваше имя кредитах и займах. Эта информация хранится в бюро кредитных историй (БКИ).
Для того чтобы узнать, в каких именно бюро хранится ваша история, необходимо направить запрос в Центральный каталог кредитных историй. В частности, это можно сделать через портал «Госуслуги». Для доступа к данным понадобятся только паспорт и СНИЛС. В ответ Банк России пришлёт вам в личный кабинет на портале список всех БКИ, в которых хранится ваша кредитная история.
По закону два раза в год каждое БКИ обязано предоставить вам кредитную историю бесплатно, чаще — за дополнительную плату. Проще всего получить такую информацию, отправив онлайн-заявку через сайт БКИ. В процессе оформления заявки вас автоматически переадресуют на портал «Госуслуг» для авторизации, а затем обратно на сайт бюро. Отчёт придёт на электронную почту в течение трёх рабочих дней.
Механизм самозапрета
Между тем обычный человек не всегда может распознать хитроумные мошеннические схемы. Поэтому для противодействия злоумышленникам Банк России предложил механизм самозапрета на выдачу кредитов: чтобы обезопасить себя от ситуации, когда мошенники на имя человека оформляют кредит или заём, надо будет зафиксировать специальный запрет в своей кредитной истории.
Банки и МФО перед выдачей кредитов и займов должны будут проверять в кредитной истории заёмщика наличие самоограничений. И если они есть, а кредитор всё равно выдаст деньги, он не сможет требовать погашения долга.
Предполагается, что ограничения могут быть разные: по виду кредитора (банк или МФО), способу обращения (дистанционно или в офисе), а также на все или отдельные виды кредитов и займов. Человек сможет бесплатно устанавливать и снимать такие ограничения сколько угодно раз, в зависимости от жизненной ситуации. Достаточно обратиться в любое БКИ (в том числе через сайт «Госуслуги»), банк или МФО.
Новый механизм позволит снизить риск использования злоумышленниками утечек личных данных граждан, включая копии паспортов, логины, пароли. Чтобы его реализовать, Банк России подготовил необходимые законодательные предложения и направил их на межведомственное согласование.
Что делать, если заём взят без вашего ведома
Если договор потребительского кредита (займа) был заключён без ведома человека с использованием его личных данных и деньги по договору он не получил, необходимо обратиться в финансовую организацию с заявлением о проведении проверки. По запросу клиента она проводит внутреннюю проверку сведений и документов, содержащихся в его заявлении. Если будет выявлено, что договор заключён неустановленными лицами без ведома заявителя с использованием его паспортных данных, финансовая организация должна аннулировать его действие и направить в БКИ информацию об исправлении кредитной истории гражданина.
Если в этой ситуации у гражданина возникли проблемы, он может направить жалобу в Банк России через интернет-приёмную на сайте регулятора.
С историей о том, как мошенники взломали личный кабинет северянки на сайте «Госуслуги» и оформили на нее три кредита, можно познакомиться здесь.
Источник: pravdasevera.ru
Ваша заявка одобрена: как мошенники могут оформить на вас кредит
Если власти делают всё возможное, чтобы засекретить личную информацию силовиков, то ваши данные — открытая книга и, скорее всего, уже гуляют по рукам. Поэтому ничего удивительного в том, что вам время от времени приходят сообщения о якобы одобренных кредитах. Но стоит ли обращать на них внимание, могут ли на вас оформить кредит без вашего ведома и что делать, если вы задолжали банку, сами того не зная? Об этом мы спросили юристов.
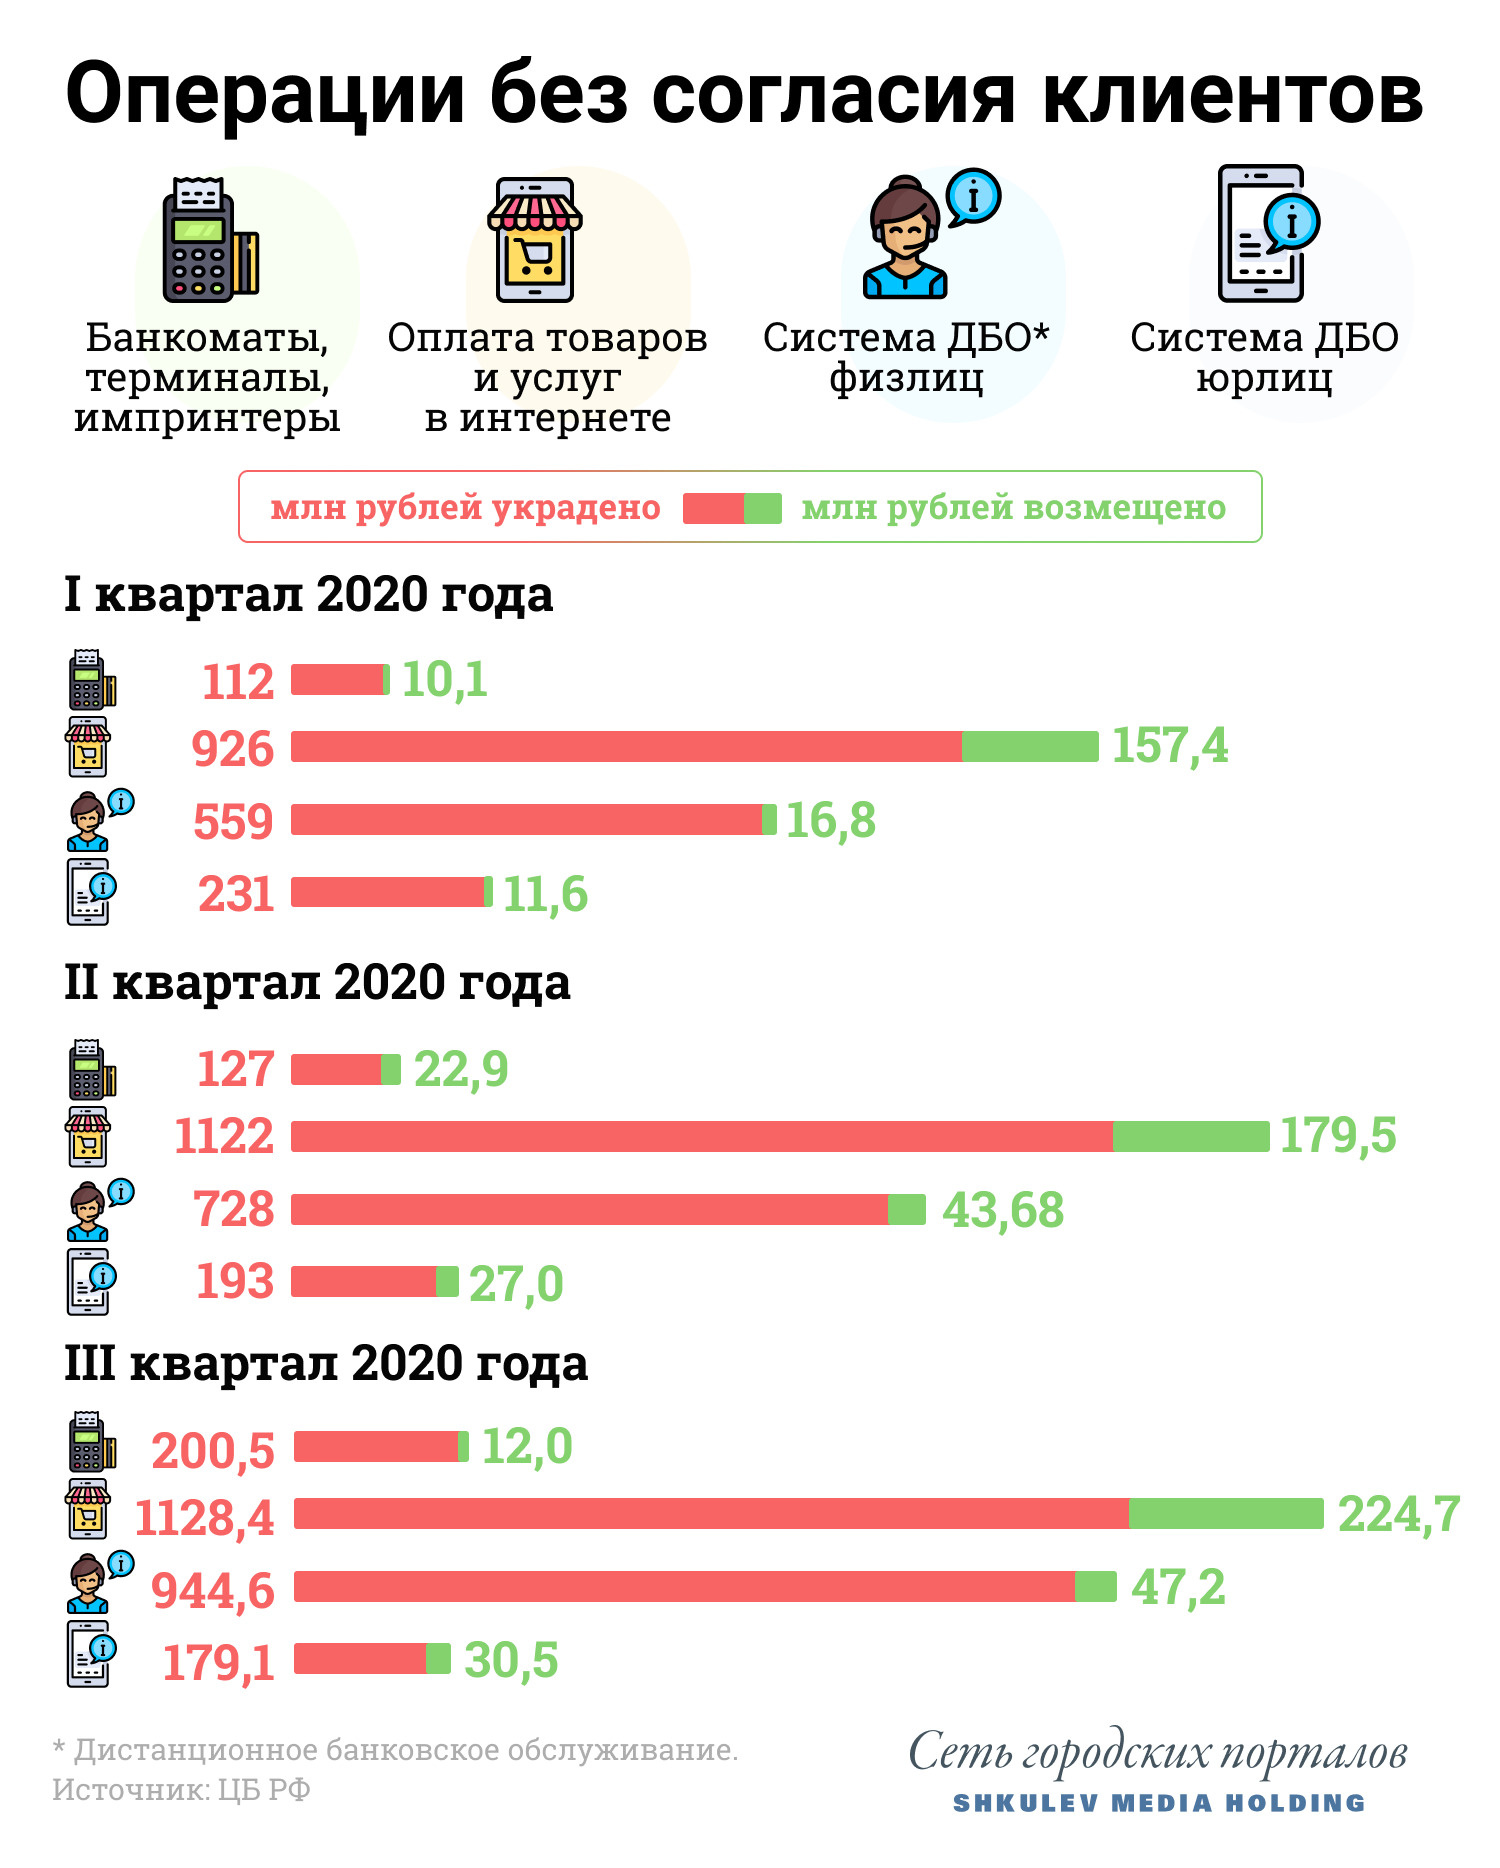
Для начала немного статистики. Центробанк подсчитал, что (более актуальных данных в ЦБ РФ пока нет) жители России потратили рублей, сами того не зная. Это объем операций по электронным средствам платежа (банковским картам и электронным кошелькам) без согласия клиентов. Вернуть удалось 13% из общей суммы. эта цифра составляла , процент возмещенных средств при этом был на том же уровне. В общем, если кому-то понадобятся ваши деньги, они их возьмут, а вернуть накопленное (вами) и украденное (мошенниками) будет сложнее.
Мне одобрили заявку, которую я не подавал. Что делать?
Сообщения о том, что вам одобрили заявку по кредиту, которую вы не подавали, — это такой маркетинговый ход вроде холодных звонков.
— Когда пишут, что заявка одобрена, и даже пишут номер заявки — это для придания большей весомости своему сообщению, — говорит юрист Дамир Садритдинов. — Дело в том, что если вы нормальный клиент банка, то информация о вас, о вашем телефоне есть везде. Допустим, если я как частное лицо хочу выбрать клиента, которому можно дать денег под проценты, я легко могу купить на информационном рынке эту базу и по ней сидеть и прозванивать. Потому что я буду знать, что у них нормальная кредитная история, и если они отдали пять-шесть-семь займов до меня, то мой заём они с большой вероятностью тоже отдадут.
Дамир Садритдинов — адвокат, защитник потребителей финансовых услуг (банки, страховые компании), член экспертного совета по защите прав потребителей финансовых услуг при Банке России.
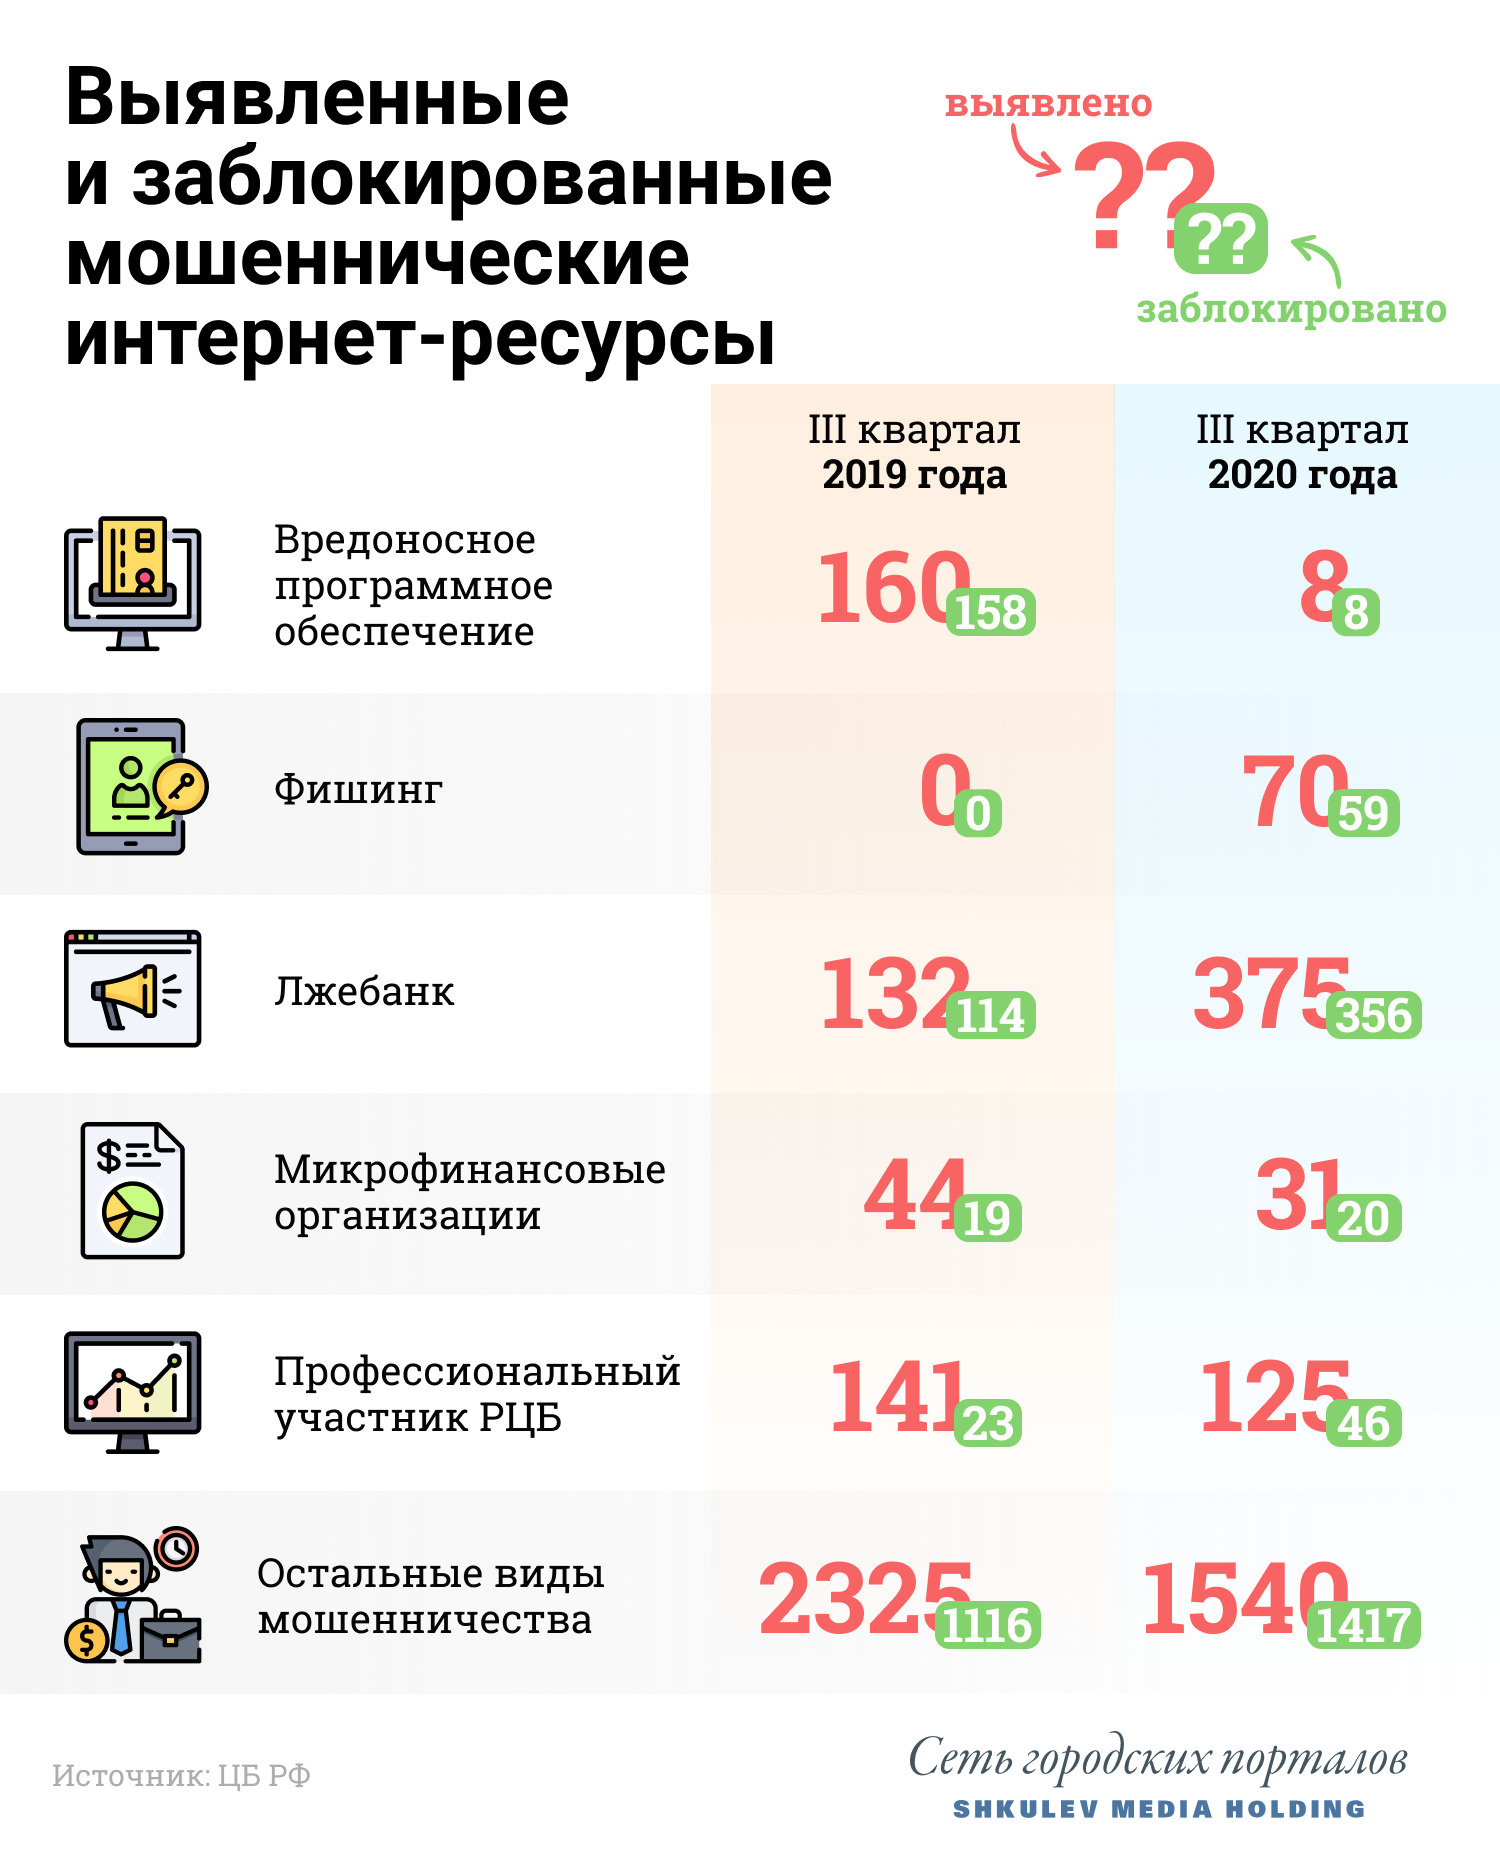
Но одно дело — когда вам приходит кредитный спам от банка, клиентом которого вы являетесь (например у вас там зарплатная карта оформлена), и другое — если сообщение приходит от совсем непонятных и сомнительных компаний. Кроме банков ваши данные могут легко оказаться в руках микрофинансовых организаций (МФО) и кредитных кооперативов. Все необходимые банковские данные заемщиков, по оценкам экспертов, гуляют по рукам уже лет пятнадцать.
— В наше время раскрытие персональных данных превосходит все границы, — говорит юрист Андрей Конышев. — Это до такой степени доступно банковским структурам, МФО и прочим организациям, мошенникам, что перестраховать себя по этой части невозможно, — я просто не вижу выхода из этой ситуации. Когда вы получаете подобного рода сообщения или звонки, это значит, что ваша конфиденциальная информация уже просочилась в какие-то источники. Очень часто мы видим из статей, когда «Сбер» неоднократно взламывали хакеры и получали личную информацию. А она содержит в том числе номер телефона, фамилию, имя, отчество. Естественно, там, скорее всего, есть и паспортные данные.
Андрей Конышев — адвокат-партнер адвокатского бюро «Кацайлиди и партнеры», окончил Уральскую государственную юридическую академию, адвокат по гражданским и уголовным делам.
Если вы захотите наказать надоедливых спамеров, у которых оказались ваши данные, можно обратиться в полицию с жалобой на навязанную рекламу. Но добьетесь ли вы своего — большой вопрос.
— Фактически это навязанная реклама, когда лицу не просто предлагают взять кредит, а убеждают в том, что этот кредит ему одобрен, — говорит Андрей Конышев. — Но сотрудники полиции, я думаю, заниматься этим не будут. Максимум, что они могут сделать, — это проверить номер телефона, с которого вам звонили. При этом очень часто бывает, что звонят даже не с городских, а с сотовых номеров телефона. Проверят и поймут, что номер принадлежит не юридическому лицу, не банку, а какому-нибудь физлицу. А оснований привлекать физлицо к ответственности нет.
На меня могут оформить кредит?
Если вам просто досаждают спамом кредитные организации — это еще полбеды. Вашими документами действительно могут воспользоваться мошенники. Оформить кредит на подставное лицо по копии паспорта или другим способом не составляет труда, если знать как.
— Я сейчас как раз занимаюсь двумя делами, в ходе работы над одним я глубоко копал информацию, связанную с тем, что в мобильном приложении «Сбера» и ВТБ привязывается мобильный банк к самой трубке, — говорит Дамир Садритдинов. — Если владелец эту трубку потерял, а другой (мошенник) нашел, то он может, в принципе, при помощи этой трубочки зайти в мобильный банк и провести любые операции. Ответственность за использование трубки с привязанным к ней мобильным банком несет сам клиент банка.
Это написано в правилах, но про них мало кто помнит и знает. Другая технология — делают клон симки через операторов связи и при помощи этого клона заходят в мобильный банк. Получается, что официально заходит владелец, клиент банка. Технически, если человек сделал клон симки и у него есть ваши паспортные данные, то он запросто может оформить кредит на ваше имя.
— Это очень распространенный вид мошенничества, — говорит Андрей Конышев. — В этом году он как-то еще более-менее пошел на спад, а вот во времена пандемии и до этого часто обращались по такого рода проблеме. Люди жаловались, что на их имя пришел исполнительный лист и даже прошел суд по ним, а кредит они, естественно, никакой не брали. Это мошеннические действия.
Виновных лиц, пожалуй, можно попробовать найти, но потерпевшей стороне, наверное, даже нужно не это. Потерпевшей стороне в первую очередь нужно снять с себя ответственность по этому кредитному обязательству. Это можно доказать через суд.
Как доказать, что я ничего не брал?
Если судебного решения еще нет, а вы уже узнали, что на вас оформлен кредит, необходимо обратиться в банк, требовать экземпляр подписанного кредитного договора и фото человека, который взял кредит по вашим документам. В большинстве случаев заемщика фотографируют, снимок необходим, даже если это онлайн-заявка. Фактически, если кредит оформили на вас, получается, что вы свои же данные и просите, их обязаны предоставить. Другой момент, по которому вы можете доказать свою непричастность, — подпись, которая стоит на кредитном договоре. Вряд ли она будет идентична вашей.
— Если кто-то пришел в микрофинансовую организацию с копией твоего паспорта, за тебя расписался, тут всё просто, — говорит Дамир Садритдинов. — Суд истребует все эти документы, посмотрит на подпись, проверит, а был ли ты вообще в этом месте. Потому что бывает, что ты живешь в одном городе, а в то же время МФО выдала тебе заём в условном Владивостоке.
В суде это доказывается достаточно просто. Если кто-то сделал клон симки, то тоже можно доказать. Потому что когда активируется клон, твоя перестает работать. По биллингу оператор связи увидит, что симка перестала работать, была выдана новая. Хуже, когда ты просто потерял телефон с мобильным приложением.
Считай, что ты потерял ключ от сейфа. Кто-то его нашел и воспользовался. Логично, что банк нести ответственность за это не должен.
Как я узнаю, что на меня оформлен кредит?
Самая элементарная повестка, по которой вы узнаете, что вам выдали кредит, который вы не оформляли, — это СМС-сообщение об операции по вашему счету. Банки обязаны информировать клиента о любых движениях. По закону о национальной платежной системе, если человек в течение суток сообщил о подозрительной операции, банк обязан приостановить операцию и выяснить, кто ее автор — сам человек или кто-то другой.
— К сожалению, нет закона, обязывающего банки информировать тебя о выдаче кредита, — говорит Дамир Садритдинов. — Кредит выдается, как правило, на твой же счет в банке. То есть он либо пополняется, либо открывается новый счет и на него зачисляются деньги. Если мошенники это сделали, вернуть деньги в банк можно — они у тебя лежат.
Но, как правило, мошенники сразу же делают операцию по переводу денег с твоего счета на чужую карточку. Тебе придет СМС об этом, ты это увидишь, и на это уже нужно оперативно реагировать. Из СМС человек понимает и знает, что кредит выдан и деньги с его счета ушли. Только так. Это самый лучший способ.
А вот если заём выдан в МФО, вы об этом узнаете совсем не сразу — только когда будет вынесен приказ в суде на взыскание суммы. Либо когда придет претензия от МФО. Ну а если вам стали звонить коллекторы с требованием вернуть деньги, которых вы не брали, значит, уже поздно — скорее всего, с момента выдачи займа прошло от года до трех лет.
Как себя защитить?
Если вы переживаете за свою кредитную историю и за каждое СМС-сообщение об одобренном кредите, можно ежемесячно делать запрос в бюро кредитных историй и смотреть, выданы ли на ваше имя какие-то займы. Бесплатно эту процедуру можно сделать раз в год, а за деньги — хоть каждый день. Стоимость одного запроса — в зависимости от сервиса.
Но лучший способ, по словам специалистов, — жить по средствам. Изменить образ жизни и перестроить себя так, чтобы не вестись на ненужные покупки, а кредитами пользоваться разве что для ипотеки. На всё остальное можно заработать.
Как распознать мошенников?
Если вы решили перезвонить по указанному в сообщении номеру телефона, чтобы всё же оформить кредит, насторожить должны несколько моментов. Во-первых, когда вас попросят внести предоплату («Мы дадим вам деньги, только нужен блиц-перевод и оплата курьерской доставки бумаг»). Серьезные финансовые организации не требуют от заемщика никакой предоплаты, комиссии на одобрение займа, оплаты страховки, курьерской доставки или других услуг.
Во-вторых, можно найти организацию, которая прислала СМС, в интернете (но ни в коем случае не переходите по ссылкам в сообщении). Если у компании есть сайт, проверьте, чтобы там был адрес, телефон горячей линии или городской номер, электронная почта, сведения о лицензии, выданной Банком России и подтверждающей право на деятельность. В реестре Банка России нет организации, которая предлагает кредит? Передайте данные о ней в полицию или Роспотребнадзор.
Запутанные условия кредитования и ноль требований к заемщику — третий ключевой момент. Нормальные финансовые организации четко всё прописывают и ничего не скрывают. Кроме того, банки и МФО проверяют кредитную историю клиента. Если организации она безразлична, вас обманывают. Подайте заявление в полицию и сообщите им все сведения о мошенниках.
Источник: ufa1.ru
Что делать, если на меня оформили кредит

Сегодня достаточно часто встречаются ситуации, когда добропорядочные граждане получают письмо от банка или МФО с требованием вернуть задолженность. С одной стороны, денежно-кредитные организации вправе отстаивать свои финансовые интересы, но с другой — что делать людям, которые не знали, что на их имя был оформлен кредитный договор?
Далее поговорим о том, что делать, если на вас оформили чужой заем и обсудим основные способы решения этой проблемы.
Как проверить наличие открытых кредитных договоров
Специалисты рекомендуют проверять свою кредитную историю минимум один раз в год. На сегодняшний день это единственный способ удостовериться, что гражданин не стал жертвой мошенников.
Кредитная история — это финансовое досье, в котором содержится такая информация:
- сведения о физическом лице, в отношении которого осуществляется проверка;
- номера кредитных договоров, даты их заключения и срок действия, размер долга;
- сумма ежемесячного платежа, наличие просрочки.
Если человек ранее не обращался в банк, то его кредитная история будет нулевой.
Отправить запрос в Бюро кредитных историй можно двумя способами: через сайт Центрального Банка России или через портал Госуслуг (во втором случае пользователю нужно верифицировать учетную запись).
Проверить наличие задолженности по кредитам можно также на сайте Федеральной службы судебных приставов. Однако найти информацию в реестре можно лишь в том случае, если кредитор выиграл судебный процесс по взысканию задолженности с физического лица.
Что делать, если на вас незаконно оформили кредит
Если вы уверены, что кредитный договор был заключен без вашего участия, то первое, что необходимо сделать — обратиться в полицию и написать заявление о факте мошенничества.
Оценка масштабов трагедии — следующий шаг. Если вам поступило лишь одно сообщение о наличии долга, это не означает, что на ваше имя больше не было оформлено никаких кредитных договоров.
Параллельно с обращением в полицию “должнику по неволе” необходимо направить письмо в кредитные организации, в которых были оформлены мошеннические займы.
В письме необходимо указать такую информацию:
- детальное описание проблемы;
- сведения о количестве звонков и писем, поступивших от представителей кредитора;
- требование произвести внутреннюю проверку обстоятельств, при которых было подписано соглашение о выдаче займа постороннему лицу;
- требование о расторжении договора и обнулении задолженности.
Если за несколько месяцев до оформления кредитного договора у гражданина был украден паспорт (или он его потерял), к претензии необходимо приложить копию талона, выданного сотрудником полиции после принятия заявления об утере паспорта.
Если пострадавший не обращался в полицию, доказывать свою право придется иными методами. В таких ситуациях в качестве доказательств можно использовать результаты почерковедческой экспертизы, записи с видеокамер, расположенных в банке, или документы, подтверждающие факт вашего отсутствия в момент заключения договора (билета на поезд или самолет, бронь в отеле, командировочный лист, медицинская справка о прохождении стационарного лечения).
Обращение в суд как один из способов решения проблемы
Не стоит слишком надеяться на то, что сотрудники правоохранительных органов быстро решат вашу проблему. Нужно все брать в свои руки.
Для этого необходимо написать в суд заявление о признании кредитного договора недействительным. Именно в суде можно требовать назначения почерковедческой экспертизы, которая докажет, что на заявлении о выдаче кредита стоит подпись другого человека.
К исковому заявлению нужно приложить документы, подтверждающие непричастность истца к оформлению конкретного займа.
Если кредит был оформлен в онлайн-режиме, пострадавшему необходимо доказать, что денежные средства, выданные банком, поступили на счет постороннего человека.
Копию решения, выданного в вашу пользу, необходимо передать в Бюро кредитных историй. Сотрудники данной организации удалят неправдивую запись.
Важно, учесть, что лицо, на имя которого незаконно был оформлен займ, имеет право требовать компенсацию за причиненный вред моральному здоровью. Добиваться справедливости в такой ситуации придется также в судебном порядке.
Если решить проблему вышеперечисленными способами не получается, гражданин имеет право обратиться в суд с заявлением о банкротстве. С помощью этой процедуры можно полностью избавиться от кредитов, в том числе и от тех, которые гражданин оформил по собственной воле.
Источник: xn--c1abetdrkjgn9i.xn--p1ai