
Не так уж и редко происходят ситуации, когда человек берет в нескольких банковских ссуд, и по прошествии времени и наступления определенных финансовых трудностей, не знает, как их выплатить. Можно ли договориться с банком, если нечем платить кредит и как это сделать? Давайте рассмотрим возможные варианты решения проблемы.
Закредитованность: что это такое
Наиболее частым положением, в которым оказываются заемщики, когда нечем платить взятый кредит, является закредитованность. Это кредитные обязательства человека перед юридическими и физическими лицами. Если говорить банковским языком, то это «кредитная нагрузка». Это понятие указывает на то, какое соотношение доходов заемщика по отношению к его кредитным обязательствам. Если у человека много займов, это значит, что нагрузка на него слишком большая и новый кредит ему не оформят.
Запутаться в долгах очень просто. Чтобы выплатить имеющиеся кредиты, человек берет новые и, тем самым, увеличивает общую сумму долга. И в большинстве случаев он подает заявки на экспресс-займы или микрозаймы, которые успешно одобряются, но при этом выдаются под невыгодные для клиента проценты.
Техника общения. Если звонят банки и Нечем платить кредит
Стоит понимать, что долг не сам собой не спишется. Банковские учреждения не забудут о вас, поэтому вам нужно направить все свои силы на исправление ситуации. Первое, что нужно сделать – пересмотреть свои кредиты и начать выплачивать наименьшие из них.
Чем грозит невыплата кредитов
Большинство заемщиков понимая, что им нечем оплачивать долги, решают затаиться. То есть, они скрываются от сотрудников банка, игнорируют письма, СМС, звонки. Все это делается в надежде на то, что о должниках забудут.
На самом же деле все выглядит иначе. Банк не забывает и не прощает долги своим недобросовестным клиентам. Буквально каждый день сумма долга растет за счет увеличения пени и штрафов. На практике случается так, что размер штрафной суммы может быть не просто равен самой задолженности, а и способен превышать ее.
- Банк обращается в суд. С помощью судебного решения он пытается вернуть свои денежные средства. В результате у человека может быть испорчена кредитная история, его счета арестовываются, появляется запрет на выезд за границу. Кроме того, могут даже арестовать имущество.
- Банк перепродает ваш кредит коллекторам. Данные организации используют свои способы возврата долга. Если вы начали получать угрозы в СМС или во время звонков, то вы можете обратиться в антиколлекторскую службу. Больше узнать о законности подобных действий со стороны коллекторов можно узнать на этой странице.
Важно! Если у человека имеется острая нехватка средств, чтобы выплатить кредиты, он все равно должен предпринимать какие-то действия, демонстрирующие, что он пытается уменьшить сумму задолженности. Иначе произойдет момент, когда банк начнет судебные тяжбы, а это чревато нежелательными последствиями.
Что делать, если оформлено несколько кредитов
Самое верное, что можно сделать – это сообщить кредитору, что вам нечем платить. Для этого нужно предпринять следующие действия:
- Подайте письменное заявление в банк. В нем отчетливо должно прослеживаться: вы не отказываетесь платить, но на это у вас нет денег.
- В письменном виде предложите банку подать на вас в суд. Для кредитора это проще всего, так как у него есть на это основания, а для кредитуемого обойдется дороже. При этом обязательно указываете, что платить не отказываетесь. Неплатежеспособность должна быть подтверждена документально:
- увольнение с работы;
- потеря кормильца;
- серьезная болезнь;
- авария, стихийное бедствие и другие причины, доказывающие вашу неплатежеспособность.
Обращение в суд
Когда заявление с просьбой подать в суд уже было составлено, закон уже на стороне заявителя. Кредитор уже не может объявить должника мошенником, обвинив его в нанесении имущественного вреда кредитору, злостном уклонении от уплаты кредита, злоупотреблении доверием, так как тот не уклоняется от выплаты кредита и ничего не нарушает.
В законодательстве существует решение ВАС РФ от 2.03.2010 года — признать незаконным начисление штрафных процентов по просроченным займам. В гражданском кодексе о штрафных санкциях есть еще несколько положений. Но, только юрист в состоянии разобраться с нюансами кредитных договоров, обнаружить расхождение с нормами, которые были утверждены гражданским правом.к содержанию ↑
Реструктуризация долга
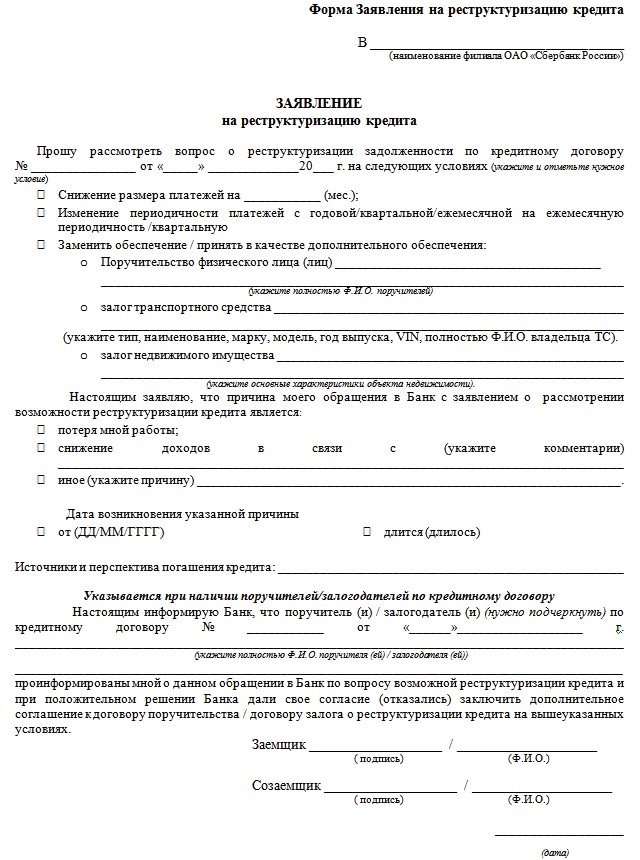
В ситуациях, когда имеющий долги человек обращается в банк и сообщает о том, что не может выплатить займы, нередко кредитные специалисты предлагают реструктуризацию долга. Эта услуга предполагает «смягчение» условий для должника с помощью изменений текущих условий договора.
Итак, вам в состоянии сделать следующие предложения:
- предоставить на несколько месяцев отсрочку по выплатам;
- приостановить начисление пени и штрафов, отменить ранее начисленные штрафные суммы;
- продлить срок возврата кредита с целью снизить размер ежемесячного платежа;
- сменить валюту кредитования.
Образец заявления, подаваемого на реструктуризацию задолженности:
Досудебная претензия в банк
Можно составить досудебную претензию в банк. Обычному человеку самостоятельно справиться с этим непросто, поэтому лучше обратиться к специалисту.
Опытный юрист таким путем сможет учесть все нюансы с отсылкой на закон, что позволит повлиять на решение суда. Любой подписанный кредитуемым документ может повлиять на дальнейших ход событий. Например, выплатив 5 тысяч из 30, он уже опровергает факт своей неплатежеспособности.к содержанию ↑
Рефинансирование кредита
Эта услуга позволяет перевести кредит из одного банка в другой. С помощью этого на разнице в платежах (из-за разных процентов) можно добиться того, что придется заплатить несколько меньше. Можно также объединить несколько кредитов в один, воспользовавшись улучшенными условиями кредитования. Это позволит вносить каждый месяц один платеж под сниженный процент.
К такой услуге можно обратиться, если у кредитуемого есть временные финансовые трудности, но он еще не допустил просрочек. В таком случае можно выиграть время и снизить долговую нагрузку путем увеличения срока действия договора, а также уменьшения процентной ставки.
Важно: заемщики с плохой кредитной историей не могут рассчитывать на нее. Также учтите, что долги из микрофинансовых организаций не могут быть рефинансированы.
Можно также воспользоваться законом о банкротстве физического лица. Согласно ему, каждый гражданин РФ, у которого есть задолженность от 500 тысяч рублей и выше, а также имеющий просрочку от 3-х месяцев и более, может обратиться в суд и объявить себя банкротом.
С помощью судебного решения можно добиться предоставления отсрочки, уменьшения размера долга (путем списания пени и щтрафа) или полного закрытия долга ввиду того, что у вас отсутствует официальное трудоустройство и имущество. Но не ждите чуда. Полностью избежать выплат не получиться. Можно только добиться остановки роста долга.
Вероятнее всего, будет предоставлена отсрочка по платежам, а не их отмена. Также может быть изменен график платежей таким образом, чтобы уменьшить нагрузку на бюджет заемщика.
Знайте, что процедура банкротства – платная. Нужно оплатить государственную пошлину за обращение в судебную инстанцию, услуги адвоката и конкурсного управляющего. В среднем сумма составит около 50 тысяч рублей.
Все равно оплачивать долги придется. Поэтому перед тем, как взять множество кредитов, нужно реально оценивать свои материальные возможности. Оцените свою финансовую стабильность и учтите дополнительные возможности погашения возможных долгов.
Источник: sbank-gid.ru
Нечем платить кредиты и займы — что делать, если нечем платить кредит?

Закредитованность — проблема российского общества в XXI веке. Снижение ставки рефинансирования сделало кредиты более доступными, и банки начали настоящую маркетинговую войну за клиентов. В итоге кредитные предложения стали слишком заманчивы, а получение денег слишком простой процедурой.
Это привело к тому, что сегодня в нашей стране каждый седьмой человек является обладателем двух и более займов. Но под давлением экономического кризиса люди не справляются с кредитными обязательствами и попадают в «долговые ямы». Что же делать, если нечем платить по кредитам?
Что происходит, если не платить за кредит?
Ситуация может развиваться по-разному, и в зависимости от того, как долго человек не закрывает свои долги, она обрастает все новыми негативными последствиями для заемщика.
Начинается все, как правило, с задержки ежемесячного платежа. В первый раз банк не будет поднимать шум и скорее всего закроет на это глаза, так как предпочитает тратить время на работу с очень крупными долгами. Через какое-то время человек может получить сообщение или звонок с напоминанием погасить долг.
При серьезных просрочках, кредитно-финансовая организация может действовать двумя способами: либо подать в суд на заемщика, либо передать его долг коллекторского агентству.
Суд считается более комфортным вариантом, поскольку с момента запуска процесса долг банку перестаёт расти и никаких штрафов не начисляется. А если заемщик сможет доказать, что готов оплачивать долги, но ему мешают обстоятельства, то скорее всего ему будут предложены более легкие условия погашения долга в виде отсрочки, снижения ежемесячного платежа и так далее. Многие нерадивые клиенты специально стараются затянуть и без того небыстрый судебный процесс, чтобы за это время улучшить своё финансовое положение или просто найти деньги.
Все намного хуже, если банк продает долг коллекторам. Эти организации не церемонятся с должниками и выбирают не самые приятные способы выбивания денег. Несмотря на то, что существует закон « О коллекторской деятельности», к сожалению, они часто превышают свои полномочия и переходят к шантажу, угрозам и психологическому давлению, а также доставляют неприятности не только самому должнику, но его родственникам, друзьям и работодателю. Противостоять такому давлению очень нелегко. Поэтому лучше не доводить ситуацию до такого состояния.
Что можно сделать, если нечем платить по кредитам?
Вам потребуется упорство и дисциплина, но следуя советам наших экспертов, вполне реально рассчитаться с банками и вылезть из долговой ямы.
- Первое что стоит сделать — это прекратить брать новые кредиты для погашения предыдущих. Этот путь не ведет ни к чему, кроме усугубления проблемы. Каждая последующая ссуда больше предыдущей, а значит долговая нагрузка постоянно растет. Если доход при этом не увеличивается, то человек в скором времени может потерпеть полный финансовый крах, вплоть до банкротства.
- Не стоит скрываться от банка, если возникла просрочка. Напротив. Лучше как можно быстрее встретиться с менеджером и рассказать ему о сложившейся ситуации и о том, какие меры вы собираетесь предпринять в ближайшем будущем, чтобы расплатиться по кредиту. Например, человек потерявший работу, может предъявить доказательство того, что он обратился в службу занятости или рекрутинговое агентство и в скором времени восстановит своё финансовое благополучие.
- В банке можно договориться о реструктуризации долга, но для этого у клиента должны быть особые обстоятельства, опять же потеря работы, несчастный случай или что-то другое. В этом случае кредитор может предоставить клиенту небольшую отсрочку или изменить срок, уменьшив сумму ежемесячного платежа.
- Если у заемщика несколько долгов в разных банках, можно оформить рефинансирование, то есть объединить все в одном новом кредите, таким образом возможно даже улучшить условия. Но рефинансирование возможно только в том случае, если человек платит по кредитам, поэтому опять же не стоит затягивать с решением проблемы. При наличии просрочек по кредитам в рефинансировании клиенту будет отказано.
Как погасить несколько кредитов?
Даже если кажется, что ситуация уже безнадежна, это не так, и выход есть. Необходимо проанализировать свои долги и выбрать одну из стратегий. Для начала надо сделать табличку, куда собрать всю информацию. Запишите все свои кредиты: сколько брали, сколько осталось вернуть, какой ежемесячный платеж и ставка. Не пытайтесь платить по всем кредитам сразу.
Лучше закрывать их постепенно. По кредитным картам какое-то время оплачивайте только обязательный платёж, чтобы остановить рост долга и не попадать на штрафы. Вот несколько стратегий:
Закрываем самый дорогой кредит
В чем плюсы: самый дорогой — значит с высокой процентной ставкой. Переплата по этому займу большая, а значит избавиться от него выгоднее всего. Особенно это касается ситуаций, когда есть займы в микрофинансовых организациях, проценты там просто ужасающие.
Минусы: на закрытие этого долга может потребоваться много времени, а значит психологического облегчения в ближайшее время не возникнет, вам будет казаться, что вы топчитесь на месте, в то время как долги по остальным кредитам продолжат расти.
Закрываем самый маленький кредит
В чем плюс: это сделать легче всего, а значит в ближайшее время вы почувствуете, что ситуация меняется в лучшую сторону. После первого стоит перейти к долгу побольше и продолжать закрывать кредиты по очереди.
Минус: с точки зрения общей переплаты это может быть невыгодно.
Продайте часть имущества
Рассмотрите этот вариант, если доход не позволяет осуществлять ежемесячные платежи. Не обязательно распродавать все, но у многих людей имеется запас вещей, которыми они не пользуются, например, коляски и кроватки выросших детей, книги, мебель и бытовая техника. В некоторых случаях целесообразно продать автомобиль. Это лучше, чем довести ситуацию до банкротства, при котором машину изымут приставы.
Найдите подработку
Сейчас в интернете довольно много предложений о дополнительном заработке и есть возможность выбрать что-то по собственным умениям. Весь дополнительный доход следует пустить на погашение кредитов.
Начните вести семейный бюджет
Он поможет понять, на чем можно сэкономить и в будущем избежать ненужных трат. Многие люди, начавшие записывать все свои расходы, сильно удивляются, что большая часть денег тратиться на необязательные покупки, сделанные под влиянием эмоций. Чаще всего к этому побуждает наличие кредитной карты.
Избавьтесь от кредитных карт
Они создают у человека ощущение, что деньги есть, и он совершает покупку более дорогую, чем может себе позволить. В этот момент человек не отдаёт себе отчёт в том, каким способом ему придется отдавать долг. Чтобы закрыть кредитную карту, недостаточно просто уничтожить ее, придется обратиться в банк с соответствующим заявлением.
Что будет если не платить по кредитам
В законодательстве есть интересный факт на этот счёт. Через 3 года кредит может быть аннулирован, и никакой кредитор не сможет предъявить претензий должнику. Но это работает только в том случае, если за это время не было никаких контактов с кредитной организацией: человек не подписывал заявлений, не отвечал на телефонные звонки и не открывал писем.
В реальности наступление такого случая очень маловероятно, ведь банки владеют персональными данными заемщика и легко могут его найти. Чтобы скрыться от кредитора, должнику нужно распродать все свое имущество, сменить место жительства и найти работу, где зарплату выдают только наличными. В современном мире такое вряд ли возможно.
Имеет ли смысл банкротство если нечем платить кредиты
Процедура банкротства — это сам крайняя мера, на которую стоит идти. Признание банкротом означает, что все имущество человека будет изъято судебными приставами и распродано в счёт погашения долга. Даже если его стоимости будет недостаточно, кредит аннулируют, но этот человек может не рассчитывать на ссуды в будущем, как ты хорошо не сложилась его финансовая ситуация. Информация о банкротах содержится в специальных реестрах и отражается в кредитной истории заемщика. Ни одна финансовая организация не даст денег человеку, ранее признанному банкротом.
Денис Фролов
Эксперт по финансам компании ГИДФИНАНС
—>
Денис Фролов Эксперт по финансам компании ГИДФИНАНС
Источник: gidfinance.ru
Нечем платить кредиты что делать куда обратиться
А вот, если не выплачивать кредит просто потому, что не хочется, юристы примут все меры для взыскания долга в скорейшем порядке. Должник сразу же попадает в разряд неблагонадежных и в дальнейшем не сможет взять займ ни в одной из кредитных организаций. Сведения о просрочках будут храниться в БКИ от 10 лет.
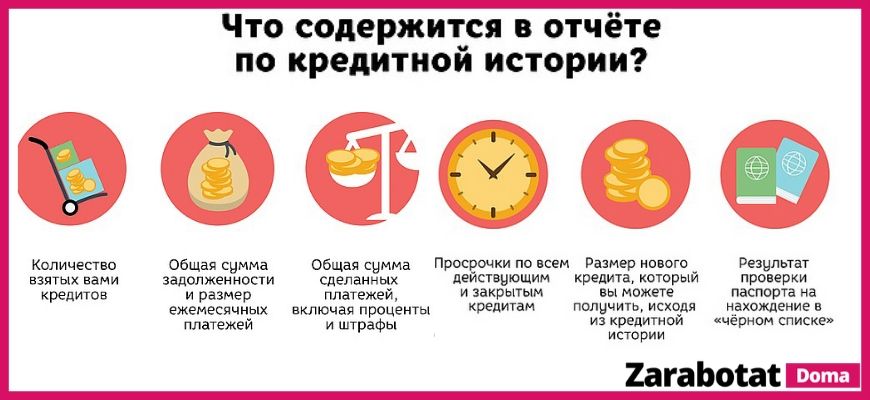
Вообще, не платить по соглашению с финансовым учреждением, не получится. Договор считается закрытым только в двух случаях – полное погашение суммы или смерть официального заемщика. Второй вариант предполагает, что долг будет закрыт страховой компанией.
Мифы за неуплату кредита
Мифы на тему того, что будет если совсем или временно не отдавать кредит, довольно распространены. Большая их часть является страшилками для должников. Поэтому, оказавшись в сложной ситуации, стоит четко отличать выдумку от реальных мер воздействия на заемщика.
Самые распространенные мифы собраны ниже:
- разовая просрочка приведет к потере жилья – банки не применяют подобную меру к добросовестным клиентам, единожды попавшим в затруднительную финансовую ситуацию;
- коллекторы заберут все имущество – коллекторские агентства не обладают такими полномочиями;
- просрочка приводит к угрозам в адрес заемщика – банки выступают за то, чтобы решить вопросы без конфликтов;
- к должнику применят уголовную ответственность – для долгов менее полутора миллионов рублей это не актуально;
- техническая просрочка ухудшает КИ – сведения в БКИ подает сам банк и только спустя 2 недели от даты просроченного платежа, а техническая просрочка так долго не длится;
- суд однозначно встанет на сторону финансовой организации – в судебном процессе рассматриваются аргументы двух сторон;
- единственным способом решить финансовый вопрос является распродажа имущества с молотка – банковские учреждения очень лояльно относятся к клиентам и предлагают им массу вариантов исправить ситуацию.
И, пожалуй, самый широко растиражированный миф – если не оплатить кредит вовремя, будет запущена процедура принудительного взыскания.
На самом деле, даже для передачи дела в суд, требуется от 3 месяцев до 1,5 лет. Поэтому разовая проблема не приведет к описи имущества клиента.
Что грозит должнику за неуплату кредита
Если не плачу кредит долгое время, что будет в этом случае? Дать однозначный ответ на вопрос сложно. Ведь каждая ситуация прорабатывается банком в индивидуальном порядке.
Поэтому стоит рассмотреть возможные последствия:
- обращение в суд;
- испорченная кредитная история;
- наложение ареста на все счета;
- арест на жилье и имущество (кроме, самого необходимого для жизни и работы);
- ограничения прав разного характера (выезд за рубеж, конфискация водительского удостоверения и т.д.);
- штраф;
- принудительные работы;
- лишение свободы.
Последние меры относятся к крайним и применяются только к злостным неплательщикам. Этот статус определяется судом.
Что будет, если вовремя не заплатил за кредит
Что будет, если один раз не оплатить кредит вовремя? Ничего. Но при условии, что просрочка не продлится более 10 дней. По истечению указанного срока, банки передают дело клиента менеджерам по взысканию, и они выходят на этап длительных переговоров с должником.
Но длительная неуплата кредита, даже по уважительной причине, приведет к:
- постоянным звонкам от менеджеров банка, в том числе и родственникам;
- продаже долга коллекторам.
Последний сценарий довольно распространен. Дело в том, что рейтинг финансовых учреждений напрямую зависит от количества просроченных кредитных дел. Чем их больше, тем меньше баллов получает банк.
Поэтому, после неудачных попыток вернуть деньги, банк продает целый пакет дел коллекторам за 0,1% от их реальной стоимости. Далее, уже коллекторы работают над тем, чтобы вернуть средства.
Стоит учитывать, что коллекторские бюро обладают очень небольшим арсеналом инструментов. В основном, они действуют через разговоры и попытки подобрать подходящий для должника вариант погашения.
Нередко банки проводят акции, по которым списывают проценты. Коллекторы информируются о таких предложениях своевременно и сразу же оповещают о выгодной возможности заемщиков.
Можно ли взять кредит и не платить вообще: Последствия
О том, как не платить кредит банку, задумываются более 90% должников, попавших в сложную финансовую ситуацию. Но можно ли не платить кредит банку совсем? Без последствий такое поведение не проходит ни для кого.
Если заемщик откажется оплачивать кредит, то он:
- может забыть о поездках за рубеж – вынесенное ограничение будет действовать годами;
- рискует остаться без купленных на заемные средства автомобиля или квартиры – их банк конфискует в первую очередь;
- не сможет официально работать – перечисленная заработная плата будет автоматически списываться в счет погашения долга;
- потеряет часть друзей – многие просто не захотят общаться с проблемным приятелем, по поводу которого их постоянно беспокоят звонками менеджеры банка;
- никогда больше не получит одобрения заявки на заем.
Последний момент может серьезно подпортить жизнь должника. Ведь неизвестно, когда и в какой сложной ситуации, ему может понадобиться большая сумма денег. А при плохой кредитной истории отказ выносят даже микрофинансовые организации.
Этапы взыскания денег банком после суда
Если клиент на все претензии финансовой организации отвечает одной фразой – «Не плачу кредит и не буду», то рано или поздно его дело переходит в судебные инстанции. Вопрос решается через мировых судей, которые в праве даже не оповестить вторую сторону о назначенной дате слушаний.
Для заемщиков это очень важный момент. Им необходимо присутствовать на заседаниях, так как участие в процессе дает шанс:
- привести свои доводы и дать основания образования просрочки;
- снизить набежавшие проценты;
- своевременно подать апелляцию.
После 3-4 месяцев обсуждений, суд примет решение по должнику, обязав его расплатиться с кредитором сразу или частями. Но что будет, если даже после судебного постановления не выплатить кредит?
Этап №1 – Ожидание вступления решения в силу
Сразу после судебного процесса банки ничего не могут сделать. По закону они обязаны подождать 10 дней. Этот период отводится на вступление документа в силу.
Использовать указанные дни должник может и для подачи апелляции в вышестоящие инстанции. Но такие действия целесообразны только в одном случае – существует надежда существенно уменьшить присужденную сумму.
Этап 2 – Передача документов приставу
Нередко сам факт передачи осуществляется в течение нескольких дней. После принятия документации, сразу же заводится исполнительное производство. Но работа по нему, в связи с загруженностью, может начаться через несколько месяцев.
Что делать, если приставы молчат? Правильней будет самостоятельно прийти в инстанцию и предложить свое решение вопроса. Даже несколько сотен рублей в счет погашения долга за кредит, будут для пристава хорошим знаком. На этом этапе еще можно обойтись без принудительного взыскания и серьезных проблем.
Этап 3 – Арест счетов
Если после попыток связаться с должником по телефону, пристав услышит «Не плачу кредит и не собираюсь», то он сделает запрос на предмет:
- имеющихся счетов;
- открытых банковских карт.
Это чревато для заемщика постоянным списанием денег сразу после поступления. Причем пристав имеет право ввести арест даже на кредитные карты других финансовых учреждений.
Важно понимать, что пока весь долг не будет погашен, арест не снимется. А значит, по факту, должник рискует остаться вовсе без средств к существованию.
Предположим, что заемщик должен 300 000 рублей. Именно эта сумма будет значиться в бумагах, разосланных финансовым организациям, где неблагонадежный клиент имеет счета. Но заработной платы в 30 000 не хватит для разового погашения. Поэтому средства будут автоматически списываться в течение 10 месяцев.
Этап 4 – Индексация суммы
Что будет, если должник не имеет активных карточных счетов и не собирается платить кредит вообще? В ряде случаев пристав правомерен в одностороннем порядке решить вопрос с индексацией суммы.
В 90% случаев это происходит, когда задолженность не выплачивается годами и инфляция уже «съела» значительную ее часть.
К примеру, 10 лет назад клиент взял в банке 100 000 рублей. Этих денег хватило на покупку небольшой квартиры. За прошедшие годы девальвация обесценила сумму, и, в случае погашения, банк все равно останется в проигрыше. Поэтому пристав проведет расчеты и с учетом инфляции за 10 лет проиндексирует задолженность.
Этап 5 – Направление исполнительного листа по месту работы
Бухгалтерия начнет удерживать средства по полученному исполнительному листу. Пристав в праве установить размер отчислений. Максимальная граница – 50% от оклада.
Этап 6 – Арест имущества
Что будет, если не платить кредит, работая неофициально и не имея банковских счетов? Не стоит думать, что такая ситуация спасет от пристава. Он обязательно сделает запрос на принадлежащее ему имущество. И затем по списку опишет его.
Все конфискованное имущество должника будет продано на аукционе, а деньги уйдут в счет покрытия задолженности.
Еще 3 года назад приставы не могли накладывать арест на единственное жилье. Сейчас этот запрет снят. Процедура ареста подразумевает, что должнику отказывают в праве распоряжаться своими квадратными метрами.
Продаже они не подлежат, но до закрытия договора займа, будут находиться под ограничением использования. То есть, жить в своей квартире или сдавать ее неблагонадежный клиент не сможет.
Этап 7 – Ограничения в правах
Если очень и очень долго не платить кредит, что будет в этом случае? В 99% таких ситуаций пристав наложит запрет на выезд за рубеж и лишит должника возможности управлять автомобилем.
Этап 8 – Продажа долга
За кредит, который стоит без движения в течение нескольких лет, возьмутся коллекторы. Процесс передачи дела довольно сложен:
- пристав закрывает исполнительное производство;
- передает документацию кредитору;
- банк включает дело в портфель для продажи;
- происходит факт продажи долга заемщика (должника) коллекторам.
Если не платить за кредит, не стоит рассчитывать на то, что долг кредитором когда-нибудь забудется. Должник должен понимать, что проблема требует решения и даже через 10-15 лет долг напомнит о себе.
Как законно не платить кредит банку – 5 рабочих схем
Что делать, если абсолютно нечем платить кредит банку? В этом случае стоит рассмотреть законные варианты. Эти способы имеют свои особенности.
Схема 1 – Банкротство ФЛ
Это очень выгодная для заемщика, но длительная и сложная процедура.
Банкротство возможно при долге от полумиллиона рублей и выше. Причем, в процессе «сгорят» не только долги банкам, но и:
- задолженность ЖКХ;
- расписки;
- просрочки перед другими организациями и так далее.
Длится процесс банкротства 6-12 месяцев.
По итогу заемщик будет освобожден от всех финансовых проблем, но не сможет взять новый займ еще в течение 5 лет.
Важно понимать, что этот способ не подходит тем, кто долго не гасит долги, но имеет в собственности имущество. В случае банкротства, оно в первую очередь будет продано с молотка и распределено между кредиторами.
Схема 2 – Выждать срок исковой давности
Можно дождаться истечения срока исковой давности. Законом установлен срок в три года. Он отсчитывается с даты, указанной в договоре, как последний платеж. Банк, не успевший подать иск в этот период, лишается права требовать возврата денег с заемщика.
Этот вариант подходит тем, кто практически выплатил заем. Но не знает, что делать, попав в сложную финансовую ситуацию. Банки в таких случаях очень долго тянут с судебным иском, надеясь на то, что клиент сумеет решить вопрос.
Также шанс дождаться истечения сроков давности есть и у тех, кто взял в долг небольшую денежную сумму. Из-за задолженности менее 50 000 рублей финансовые учреждения редко затевают судебные тяжбы.
Схема 3 – Оспорить кредитное соглашение
Довольно затратный вариант. Он требует участия в деле опытного юриста. Несмотря на то, что каждый договор с банком проходит через юридический отдел, в нем встречаются:
- описки;
- ошибки;
- пункты, вводящие в заблуждение;
- параграфы, толкующиеся двояко;
- несоблюдение ряда законодательных актов и так далее.
Важно выбрать юриста, уже имеющего практику в подобных делах. Таких специалистов в стране немного. К тому же, их услуги обходятся как минимум в десятки тысяч рублей. Поэтому схема актуальна для заемщиков с очень большой задолженностью.
Схема 4 – Запросить оригинал договора
Очень интересный вариант для тех, кто уже погряз в долгах и не готов тянуть их через «не могу».
Способ основывается на том, что большинство банков хранят только копии соглашения с клиентами. Через 5-6 лет оригиналы бывают утеряны безвозвратно даже в крупных учреждениях.
Поэтому должник может предпринять следующее:
- подать иск в суд против банка;
- указать в заявлении факт проявления интереса к кредитованию в конкретной финансовой организации;
- запросить оригинал соглашения для почерковедческой экспертизы.
В 90% случаев предоставить ее ответчик не сможет. Он будет оперировать видеозаписью, подтверждающей визит клиента в банк. Но для суда она не станет веским доказательством и решение примут в пользу истца.
Схема 5 – Кредитные каникулы
Этот вариант подходит тем, кто не может временно платить кредит. Он не избавляет от финансовых обязательств полностью, но дает передышку. Ее можно использовать для:
- поисков новой работы;
- восстановления здоровья;
- поиска средств на платежи у друзей и знакомых.
Решение о предоставлении кредитных каникул принимает только банк. Алгоритм действий прост:
- составление заявления с указанием причин появления просрочек;
- внесение пункта о кредитных каникулах;
- собеседование с менеджером.
Результат дела напрямую зависит от того, насколько весомыми будут перечисленные причины. Если просто написать «Не могу делать ежемесячные взносы», то банк даже не вызовет такого клиента на собеседование.
В период каникул должник не освобождается от всех платежей. В установленный срок (обычно это 3-6 месяцев) он будет платить только проценты. Тело долга останется неизменным. А значит в будущем регулярный платеж немного увеличится.
Источник: zarabotatdoma.ru