
Про НДС слышал каждый рядовой гражданин. Этот название можно часто увидеть в чеках при оплате практического любого товара. Давайте разберёмся, что это такое и для чего он нужен.
1. Что такое НДС простыми словами
НДС (расшифровка «налог на добавленную стоимость») — это косвенный налог, который включен в стоимость каждого товара или услуги. Государству его выплачивают продавцы, но по факту этот налог лежит на плечах покупателей, поскольку он включен отдельно к наценке к любому товару.
Налог на добавленную стоимость называется косвенным, поскольку в экономической литературе принято так называть налоги, которые включаются в стоимость товара. Регламентирован главой 21 Налогового кодекса РФ.
В Российской Федерации НДС появился с 1992 г. До этого момента его никогда не было.
2. Кто платит НДС
Оплата налога лежит на рядовых покупателях. Также его плательщиками являются:
- Организации;
- Индивидуальные предприниматели;
- Лица, которые везут товары через таможенную границу Таможенного союза;
Существуют три варианта НДС:
- 0%;
- 10%;
- 20% (18% до 1 января 2019 г.);
Примечание
До 2009 г. ставка в РФ была 20%.
F = [Сумма без NDS] × [NDS] / 100
Как посчитать НДС, когда исходная сумма уже содержит его:
F = [Общая сумма] / [100 + NDS]
НДС 2021 | НДС ПРОСТЫМИ СЛОВАМИ | НАЛОГ НА ДОБАВЛЕННУЮ СТОИМОСТЬ | НАЛОГИ ИП ИЛИ ООО
3.2. Категории товаров с НДС 10%
Существует «переходная» группа товаров, на которую налог распространяется, но с льготами (10%), поскольку она считается важной для населения:
- Молоко (и также его производство);
- Крупы;
- Сахар и соль;
- Морепродукты и мясо;
- Некоторые товары для детей и диабетиков;
- Лекарства не входящие в список важных и жизненно необходимых;
3.3. Дополнительные условия
Есть также и другие льготы от государства. От уплаты налога освобождаются
- Организации, если сумма дохода за последние три месяца была менее 2 млн рублей;
- Организации и ИП со специальным режимом налогообложения: УСН, ЕНВД, ЕСХН и ПСН;
- Участники проекта «Сколково»;
На импортные товары налог платится на таможне, который рассчитывается в виде таможенных платежей. Однако, товары из Беларуси и Казахстана оформляются прямо на территории РФ.
Условия получения вычета входного НДС плательщику нужно подать документы за 180 дней со дня помещения товаров под таможенные процедуры экспорта.
4. НДС в других странах
Налог на добавленную стоимость присутствует почти во всех развитых странах. При этом он выше, чем в России. Из исключений можно выделить США и Канаду, в котором налог вовсе отсутствует. Много раз его пытались ввести, но так и не смогли прийти к единому мнению.
- В США, Канаде НДС нет;
- 27% — Венгрия;
- 25% — Швеция, Дания и Норвегия;
- 24,5% — Исландия. ставка НДС в этой стране мира;
- 24% — Финляндия и Греция;
- 23% — Польша, Португалия, Ирландия, Уругвай;
- 22% — Словения, Хорватия, Италия;
- 21% — Латвия, Литва, Чехия, Аргентина, Бельгия и Испания;
- 20% — Россия, Австрия, Молдавия, Армения, Украина, Албания, Болгария, Эстония, Франция, Словакия, Великобритания, Узбекистан;
- 19% — Германия, Кипр, Румыния, Чили;
- 18% — Мальта;
- 3% — Острова Джерси;
- 5% — Малайзия, Сингапур, Панама;
- 6% — Доминикана;
- 7% — Таиланд;
- 8% — Швейцария, Япония;
Источник: vsdelke.ru
Налог на добавленную стоимость в системе налоговых отношений
Кузмичева, А. О. Налог на добавленную стоимость в системе налоговых отношений / А. О. Кузмичева. — Текст : непосредственный // Молодой ученый. — 2020. — № 15 (305). — С. 321-324. — URL: https://moluch.ru/archive/305/68821/ (дата обращения: 11.09.2023).
В этой научно-исследовательской работе мы рассмотрим историю возникновения налога на добавленную стоимость. Вместе с этим будет рассмотрена его сущность, функция и роль в налоговой системе России.
Ключевые слова:НДС, создание налога, федеральный налог, НДС ставка.
Среди всех существующих налогов, НДС — это самый важный источник в большинстве европейских стран, благодаря нему пополняется государственный бюджет. По сути, это косвенный, многоступенчатый налог, который фактически оплачивается потребителями.
На всех стадиях реализации и производства — будь то сырье или предметы потребления и представляет он собой форму изъятия в бюджет некоторой части увеличения стоимости. На сегодняшний день НДС — считается одним из важнейших налогов федерального уровня.
Он основывается, исходя из названия, на взимании и является добавленной стоимостью, которая создается на всех этапах обращения товаров и их производства. Традиционно этот налог относится к категории косвенных универсальных налогов, которые представлены в виде характерных надбавок и взимаются через включение в цену товаров и у слуг, как бы перенося основную часть налогообложения на конечного потребителя продукции, услуг или работ.
За все время существования этого налога, действующий алгоритм его исчисления и взимания, подвергся существенным изменениям. Из-за чего налогоплательщики задают множество вопросов по истолкованию и разъяснению порядка этого самого налогообложения. Непосредственно это и обуславливает актуальность данной темы. Целью этой научно-исследовательской работы выступает изучение НДС, его сущности, роли и, конечно же, функций. Для достижения этой цели необходимо решение таких задач как:
– Рассмотрение сущности НДС и историю его возникновения;
– Изучить функции и роль НДС;
– Рассмотреть состав налогоплательщиков НДС, найти объекты обложения и налоговой базы;
– Рассмотреть основу взимания налога.
Предмет исследования — налог на добавленную стоимость. Объект исследования — налоговая система России. Методологически информационной основой моей работы выступают: научная и учебная литература, Налоговый кодекс РФ, подзаконные нормативные акты, а также статистические материалы:
– Научных статей в периодической печати;
– Интернет-ресурсов;
– Справочно-правовой системы Консультант Плюс.
Налоги в экономике разных стран играют важнейшую роль. Ведь налоги, взимаемые с предприятий и физических лиц, являются основным средством для пополнения государственных бюджетов. При всем при этом не маловажно грамотно организовать систему налогообложения в стране для того, чтобы предприятия продолжали осуществлять свою деятельность и приносить доход государству. Есть еще один не менее важный и значимый косвенный налог — НДС.
При этом НДС — один из сложных для понимания, трудных для исчисления, уплаты и непосредственно контроля налогов со стороны налоговых органов. Как бы то ни было, он успешно используется в большом количестве стран по всему миру.
Среди всех прочих налогов, создающих современные налоговые системы в развитых странах, в которых присутствует рыночная экономика, НДС — по своей природе самый молодой из них [2]. Первой в списке по созданию налога на добавленную стоимость является Франция. Его основу составляло развитие метода применения и взимания налога с оборота, прошедшее шаг за шагом три этапа.
Первым стал переход от налога с оборота к единому и общему налогу на само производство в 1937 г. В 1948 г. появился второй, в котором была создана система раздельных платежей. Из-за которой каждый производитель должен был платить налог со своей общей выручки продаж за вычетом налога, который в свою очередь включен в стоимость купленных им комплектующих, с разницей в месяц. На третьем этапе случилось введение в налоговую практику взамен единого налога на производство НДС в 1954 году. Финансист Морис Лоре первый изобрел налог на добавленную стоимость и описал схему действия этого налога, а также обосновал его превосходство перед налоговым сбором с оборота, который выражен устранением каскадного эффекта при взимании последнего. [2].
НДС распространился по всей Европе в 70-е годы. Этому, в большей степени, поспособствовало принятие специальной директивы об унификации правовой нормы ЕЭС 17 мая 1977г.
Эта норма урегулировала взимание НДС в странах — членах Сообщества, в которой этот самый налог на добавленную стоимость был установлен в качестве основного налога, и утвердилось его обязательное введение для всех остальных стран — до 1982 членов ЕЭС. Для всех остальных стран, которые в будущем имели цель вступить в Сообщество, обязательным условием становилось наличие действующей системы НДС [2].
Данный налог классифицируется как федеральный. Он взимался при реализации большого количества товаров, работ и услуг, и определялся разницей между суммой начисленной добавленной стоимости к сумме НДС, которую выплачивают поставщикам за материальные ресурсы (включая то, что импортируется) [3].
Налог на добавленную стоимость относится к категории налогов, которые удерживаются с оборота. Существуют две значительные группы налогов с оборота: Кумулятивные налоги и налоги разового удержания, соответственно. В сумме эти два типа налогов и дали начало налогу частичного и единичного удержания, получившего название НДС [4].
Кумулятивные налоги еще называют «многоступенчатые», они удерживаются с совокупной стоимости каждой отдельной операции. Они дают возможность делать ощутимые сборы, несмотря на сравнительно низкие ставки.
Кроме всего прочего их достаточно просто удержать, так как взимаются они со всех операций, без исключения, которые были совершены с любым товаром в ходе производства и его обращения. Но при всём этом, они оказывают значительное давление на саму цену товара, в особенности в индустриальных странах, где разделение труда имеет место быть, тем самым побуждая предприятия снижать циклы производства и обращения данных товаров.
Именно из-за этого значительного недостатка данных кумулятивные налоги почти исчезли из налоговых систем в промышленных государствах [4]. Налоги разового удержания, судя из названия, взимаются всего один раз, с совокупной стоимости продукта на одном этапе, который строго определен.
Он может удерживаться как на этапе производства, так и на стадии непосредственно реализации, а также в момент перехода от оптовой к розничной торговле или при розничной торговле. Налог с оборота разового удержания приносит в бюджет страны не такое большое количество сборов, как кумулятивные, но ставки его, все-таки, относительно велики, что может послужить мошенничеству с налогами.
Кроме того, его трудно исчислять: так как расчеты между предприятиями еще до стадии удержания налога должны учитывать его конечное удержание. Кроме того, этот тип налога имеет несколько неоспоримых преимуществ: они не копятся в цене товара, и доход от них не зависит от структуры производства, продолжительности экономического цикла и его распределения. Более того, стало возможным освобождение от налогообложения экспорта, что благоприятно повлияло на международную торговлю [4]. Российская система обложения возникла в 1992 году с единой ставкой, сейчас же она реализуется по принципу множественности ставок [1]. Данный принцип можно увидеть на рисунке 1.
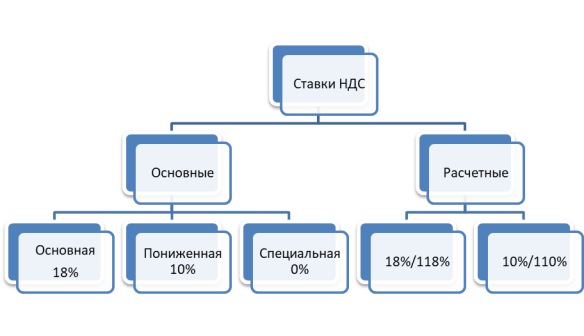
Рис. 1. Ставки налога на добавленную стоимость
Если в налоговую базу не включается сумма НДС, то к ней применима стандартная ставка (18 %), пониженная ставка (10 %) и нулевая ставка соответственно [3]. Если же в налоговой базе включается сумма НДС, то к ней можно применить ставки, подсчитанные точно так же, как и процентное соотношение налоговой ставки (10 или 18 %) к налоговой базе, которая принята за 100 и увеличенная на размер самой налоговой ставки (110 или 118).
Соотношение 10/110 удовлетворяет ставке 10 %, а соотношение 18/118 — ставке в 18 % [3]. Для того чтобы понимать сущность экономической природы НДС нужно выделять «горизонтальный НДС» и «вертикальный НДС». Горизонтальный НДС — это налог по единичной гражданско-правовой сделке.
А вот вертикальный НДС — это уже итоговая сумма налога за неопределенный период времени, который определяется по совокупности этих самых гражданско-правовых сделок. При этом вертикальный и горизонтальный НДС неразрывно связан между собой [1]. Рассмотрим каждый из них более подробно. Горизонтальный НДС. В этом случае, долг взимается частичным методом платежей.
На каждой из стадий продвижения товара налогоплательщик компенсирует свои траты и добавляет налог на вновь созданную им стоимость. При всем этом на стадии движения товара налог перечисляется одним плательщиком другому поверх цены. В конечном счете, вся эта сумма горизонтального НДС, включается в цену товара, который покупает конечный потребитель (фактический плательщик).
В таблице 1 показан пример того, как действует горизонтальный НДС при налоговой ставке в 20 %. НДС подсчитывается с цены товара. При продаже показатель расчета называется «выходным НДС». «Входной НДС» же уплачивается при покупке. Этот налог зачитывается. В бюджет же при этом переводится разница между этими двумя величинами [1].
Механизм действия НДС
Этапы движения товаров
Стоимость покупки (исключая НДС), у.е.
Стоимость, по которой продается товар, у.е.
Источник: moluch.ru
Что такое НДС (налог на добавленную стоимость)
Это косвенный налог, который является изъятием в бюджет части стоимости товара, которая формируется на всех этапах, начиная от начального производителя, заканчивая конечным потребителем.
Содержание
- Суть налога
- НДС для чайников
- Выгодно ли работать с НДС
- Работа без налога на добавленную стоимость
- Актуальные проблемы
Этот налог уплачивают все юридические лица и индивидуальные предприниматели, которые применяют основную систему налогообложения.
Суть налога ↑
Плательщиком налога является конечный потребитель купленного товара или полученной услуги.
Это он уплачивает этот налог продавцу, так как последний включён в стоимость товара. А продавец, в свою очередь, уплачивает этот налог государству.
История
Этот закон утратил свою силу в 2000 году, когда этот налог «перешёл» в ведение главы 21 НК РФ. Введение данного налога пришло в Россию из-за рубежа, а конкретнее, из США.
На сегодняшний день практика применения НДС во всех странах одинакова, различаются только ставки и льготы.
Ставка по НДС в России менялась несколько раз:
| Временной период | Размер ставки |
| С 1992 года по 1993 года | Была равна 28% |
| С 1994 года по 2004 год | Была равна 20% |
| С 2004 года и по сегодняшний день | 18% |
Впервые этот налог появился во Франции, в 1942 году. Он сформировался из налога с продаж, который во Франции не прижился, так как имел множество недостатков.
В 1948 году французским экономистом была придумана система уплаты и возмещения налога – прототип сегодняшнего НДС. В этом виде налог прижился не только во Франции, но и во всём мире.
Как уже упоминалось, Россия переняла опыт использования НДС у США. Именно в таком виде, в котором сейчас используется НДС, он был «доработан» американскими экономистами.
С 1990 года в России действовал налог с продаж, который не принёс желаемого эффекта. В 1992 году, когда экономика страны находилась на грани распада, нужно было заново выстраивать налоговую систему.
Тогда и возникло предложение о введение НДС. Сделано это было правительством Егора Гайдара, который и разработал вышеупомянутый закон.
Определение
Налог на добавленную стоимость это косвенный налог, который подлежит уплате в бюджет в момент реализации товара, или оказания услуги, или выполнения работ.
Он формируется на всех стадиях производства, и представляет собой плату за формирование конечной стоимости товара, работы или услуги.
Этот налог отражается в счёт-фактуре, которую продавец товара, находящийся на общей системе налогообложения, выписывает каждому покупателю. На основании этого документа и ведётся учёта налога к уплате.
Элементы налогообложения
Как и у любого другого налога, у НДС есть свои элементы. Это:
НДС для чайников ↑
Если говорить простым языком, то НДС – это плата государству за то, что оно позволяет предпринимателям и юридическим лицам реализовывать товар, работы или услуги, при этом «накручивая» на них свою цену.
Это косвенный налог, то есть уплачивает го продавец товара, работы или услуги, но взимается он конечного покупателя продукции.
Пример: покупая хлеб у ИП Иванов, покупатель уплачивает стоимость батона в размере 36 рублей, из них НДС = 5,5 рублей. При этом, уплатил его покупатель, приобретя батон хлеба, а уплачивать в бюджет налог будет ИП Иванов.
Каждый налогоплательщик должен регистрировать «входящие» и «исходящие» счета-фактуры с помощью журнала учета.
Именно в этих документах отражается сумма налога. Уплате в бюджет подлежит разница между «входящим» и «исходящим» налогом.
Начинающие предприниматели и бухгалтеры не знают, к каким налогам относится НДС – федеральный или региональный? И какой бюджет его уплачивать? НДС – это федеральный налог и уплачивать его нужно в федеральный бюджет.
Характеристика налога
Характеристикой НДС является:
- налогоплательщики – то кто этот налог уплачивает. Подробно этот элемент описан в статье 143 НК РФ. Согласно этой статье, уплачивают налог организации и ИП, которые применяют общую систему налогообложения;
- объект налогообложения – это то, что облагается этим налогом. Эти объекты перечислены в статье 146 НК РФ. К ним относятся выручка от реализации работ, товаров или услуг, а также имущественных прав на территории нашей страны, а также выручка от продажи ввезённого товара;
- процентная ставка. В России действует 3 ставки по НДС – 18%, 10% и 0%. Процентные ставки указаны в статье 164 НК РФ;
- место реализации – это место, где реализуется товар, услуга и работа, и в куда следует уплачивать налог;
- налоговая база – это основа для расчёта налога. Говоря простым языком, это выручка от реализации. Как правильно рассчитать налоговую базу, указано в статье 153 НК РФ. Формула для расчёта НДС выглядит следующим образом:

- налоговый период – это период, за который НДС нужно рассчитывать и уплачивать. Согласно статье 163 НК РФ, налоговым периодом по НДС является месяц. То есть, уплате в бюджет подлежит сумма налога, которую налогоплательщик рассчитал за квартал;
- налоговые вычеты. Каждый налогоплательщик имеет право применять налоговые вычеты. Вычесть из суммы исчисленного за квартал НДС можно ту сумму налога, которая образовалась при покупке товара, оказания услуг или выполнения работ сторонними организациями. Принимать такой НДС к вычету можно в том случае, если контрагент также использует ОСН и выставил счёт-фактуру с указанной суммой. Стоит помнить, что только наличие счёт-фактуры даёт право на применение вычета по заявлению.
- порядок уплаты и сроки уплаты налога. Отчитываться по налогу нужно до 25 числа следующего месяца, который идёт после квартала. То есть:
Отчитываться нужно посредством налоговой декларации. Уплачивать налог нужно до 20 числа каждого следующего месяца, который идёт за отчётным кварталом.
Налоговый период
Как уже упоминалось, налоговым периодом по НДС является месяц. Об этом говорится в статье 163 НК РФ.
Для налогоплательщиков, чья выручка от реализации за предыдущий квартал, без учёта НДС составила сумму меньшую, чем 2 млн. рублей, то для таких организаций и ИП налоговым периодом будет квартал.
Однако для всех организаций расчётным периодом является квартал. Исчислять сумму налога к оплате нужно каждый месяц. А уплачивать по итогам квартала.
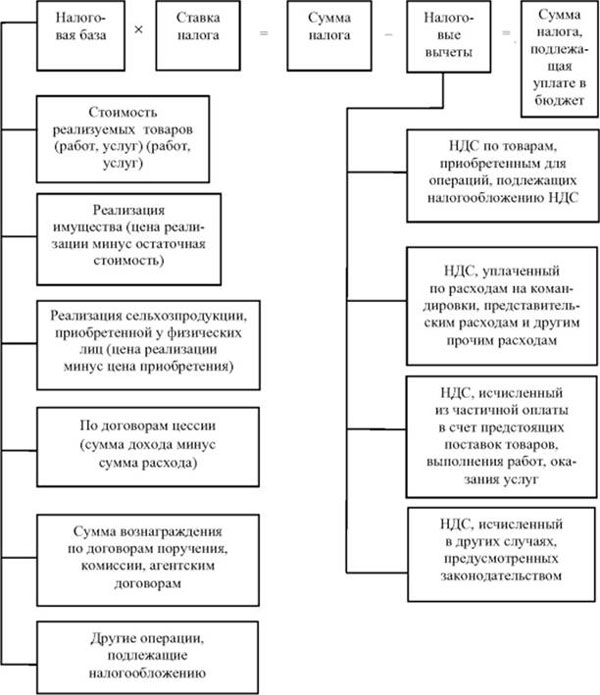
Схема: расчет суммы НДС, подлежащей уплате в бюджет
Уплачивается налог каждый месяц, в течение следующего за расчётным квартала, равными частями. Например, сумма исчисленного за 2-ой квартал налога равна 210 тысяч рублей.
Следовательно, налогоплательщик должен уплатить до 20 числа каждого следующего месяца по 70 тысяч рублей – до 20-ого июля 70 тысяч, до 20-ого августа 70 тысяч и 20-ого сентября 71 тысяч.
За какой период нужна справка 2-НДФЛ для кредита смотрите в статье: справка 2-НДФЛ для кредита.
Как происходит проверка НДС по оборотке, читайте здесь.
Если же сумма налога к уплате не делится равными частями, то первые 2 раза нужно уплатить налог, округлив его в большую сторону до нулей, а в третий раз – в меньшую.
Например, сумма налога к уплате за 2-ой квартал равна 167 тысяч рублей. В этом случае, налогоплательщик дожжен заплатить до 20-ого июля и 20-ого августа по 55667 тысяч рублей, а до 20-ого сентября – 55666 рублей.
В них сказано, что не будет являться нарушением налогового законодательства уплата НДС всей суммой за квартал, то есть налогоплательщик не будет «дробить» сумму налога к уплате, а заплатит её сразу всю разовым платежом.
Для чего нужен
Зачем нужен НДС? Почему он сменил на «своём посту» налог с продаж в 1992 году? Косвенные налоги активно играют ведущую роль в формировании федерального бюджета.
И НДС не является исключением. Из этого налога состоит большая часть доходной части бюджета нашей страны. Только из НДС состоит 40% дохода бюджета.
Из года в год поступления от НДС только увеличиваются. Это говорит о том, что в России появилось много крупных налогоплательщиков, которые не имеют налогового права применять льготные режимы.
С ростом поступлений НДС не уменьшается число уклонистов. За последние 5 лет их количество уменьшилось только на 2% – это «капля в море» по сравнению с их общим количеством.
Ежегодный ущерб от деятельности таких компаний и ИП ежегодно составляет 30 млрд. рублей.
Выгодно ли работать с НДС ↑
Открывая свой бизнес, стоит задуматься о выборе системы налогообложения – основной режим или один из льготных. Конечно, существуют такие виды деятельности, на которых нельзя применять льготный режим.
Но, в большинстве своём, начинающий предприниматель задумывается – а в чём выгода работы на НДС и стоит ли применять этот режим?
Конечно, дело в возмещении налога, работая с такими же партнёрами, налогоплательщик «компенсирует» себе налог.
Видео: НДС с 2015 года — шокирующая новость для бухгалтеров и бизнесменов
Стоит напомнить, что уплате подлежит разница между «выставленными» и «полученными» счетами-фактурами. На практике выходит не такая уж большая сумма.
Именно поэтому, предприятия, применяющие ОСН, не желают работать с льготниками. Последние не уплачивают НДС, а, следовательно, не могут его и возмещать.
Работа без налога на добавленную стоимость ↑
Однако льготников по НДС с каждым годом делается всё больше. Некоторые крупные предприятия открывают небольшие компании для осуществления только одного вида деятельности, который является льготным.
Так выгоднее работать. Для чего нужен налог на предприятии и какие плюсы, и минусы его использования?
Плюсы
Главным плюсом работы без НДС является то, что количество отчётности уменьшается в разы. НДС самый неоднозначный налог в России, и порой даже опытные бухгалтеры путаются с начислением.
Что уж говорить о молодых предпринимателях, которые только познают азы бизнеса и бухгалтерии. Расчёты по НДС и составление отчётности по этому налога занимает львиную долю рабочего времени бухгалтера в отчётный период.
В некоторых крупных компаниях есть бухгалтер, который занимается только расчётом НДС к уплате и составлением отчётности по нему.
Минусы
Однако есть и минусы в работе на льготном режиме. Главный – это невозможность работать с крупными покупателями и заказчиками.
Дело в том, что, если организация работает без НДС, то она его не возмещает. Крупные заказчики и покупатели «теряют» те суммы налога, которые не возмещает льготник.
Например, ООО «Бета» применяет ОСН, а ООО «Альфа» – льготник. ООО «Бета» купило и ООО «Альфа» товар на сумму 1 180 рублей (НДС – 180 рублей).
Так как ООО «Альфа» является льготником и не уплачивает НДС, то и выставить счёт-фактуру с суммой налога они не могут. Следовательно, ООО «Бета» «потеряло» 180 рублей – их придётся уплачивать самим.
Можно добровольно «уйти» с льготного режима, просчитав все плюсы и минусы работы на нём. Об этом задумываются, когда на «горизонте маячит выгодный контракт».
Большие суммы доходов «перекрывают» все минусы работы на НДС – ежеквартальной сдачи отчётности и ведение журналов по учёту счётов-фактур.
Актуальные проблемы ↑
Главной проблемой НДС является правильный расчёт его налоговой базы для начисления. Существуют такие «неоднозначные» операции, по которым расчёт налоговой базы можно провести несколькими способами.
Например, предприятию была выставлена претензия на сумму 100 тысяч рублей за некачественный товар. Облагается ли претензия НДС? В НК РФ подробно об этом ничего не сказано.
Однако есть Письмо Минфина от 04. 03. 2013 года № 03-07-15/6333, в котором сказано, что исчислять НДС с суммы претензии не нужно.
Это говорит о том, чтобы правильно рассчитать налоговую базу, нужно руководствоваться не только НК РФ и периодикой ведомств.
Неправильный расчёт налоговой базы приведёт к неправильной расчёту суммы налога, и, как следствие, к некорректной уплате. Уплата неполной суммы налога является налоговым правонарушением и несёт за собой ответственность.

Сколько длится камеральная проверка по НДС узнайте в статье: камеральная проверка НДС к возмещению.
Какой действует порядок исчисления налога НДС, читайте здесь.
Как правильно заполнить нулевую декларацию по НДС, смотрите здесь.
В 2015 планировали вернуть налог с продаж. Пока этого не сделали, но законотворцы не «забросили» эту мысль. Налог с продаж является главным «конкурентом» НДС.
По сути, получается двойное налогообложение с продаж – и НДС, и налогом с продаж. Бремя уплаты этих налогов ложится на конечного потребителя.
С 2015 года значительно «потолстела» декларация по НДС. Теперь в неё входят журналы учёта «входящих» и «исходящих» счетов-фактур.
Это не вызвало особенной радости у бухгалтеров. Но добавило работы налоговикам. Это было сделано для того чтобы отслеживать уклонистов от уплаты НДС.
И хотя НДС действует уже много лет, есть некоторые недоработки по исчислению налоговой базы и самого налога.
Видео: важная тема. НДС при возмещении транспортных расходов
НДС самый сложный и неоднозначный косвенный налог в России. Налоговики следят за его расчетом и уплатой больше, чем за другими налогами.
Этот косвенный налог является основой формирования доходной части бюджета нашей страны.
Размер пени будет напрямую зависеть от суммы задолженности, а также периода просрочки. СодержаниеЧто нужно знать Как оформляются пени за несвоевременную уплату НДС Как быть при обнаружении задолженности налоговой инспекцией Очень важно правильно начислить пени на НДС, чтобы полностью исполнить обязательства перед.
Суммы, полученные от поставщиков, могут входить в состав себестоимости товаров или прочих расходов при осуществлении учета. СодержаниеОбщие сведения: Как списать НДС на расходы Списание кредиторской задолженности при НДС Общие сведения: ↑ Включение входящего НДС в состав расходов для некоторой категории.
Справка по форме 2-НДФЛ позволяет увеличить вероятность получения кредита, снизить процентную ставку. СодержаниеЧто нужно знать Получение справки для кредита Если кредит в Сбербанке Кредит без справки 2-НДФЛ В большинстве случаев её наличие необходимо для одобрения кредитной заявки, иначе кредитный комитет даже не.
Перед руководителями и бухгалтерами стоит задача – проводить бухгалтерский учет всех операций, что выполняются на предприятии. Но далеко не всегда все проходит гладко. СодержаниеЗачем это нужно? Самостоятельная проверка Проверка НДС налоговыми органами Особенности выездной налоговой проверки Составление документации.
При возникновении ситуации возмещения ИФНС назначает камеральную проверку. СодержаниеОбщие сведения Как проводится камеральная проверка при возмещении НДС Отказ возмещения налога Возврат сумм из бюджета производится на основании заявления после положительного решения, принятого налоговым органом. Общие сведения.
Так что же ждёт налогоплательщиков этого непростого налога в наступающем году? СодержаниеЧто нужно знать Порядок начисления НДС Особенности исчисления налога Что нужно знать ↑ Сумма НДС к уплате исчисляется как произведение налоговой базы к процентной ставке по налогу. Однако определение величины налоговой базы вызывает.
Многие плательщики НДС обычно сталкиваются с различными проблемами при ведении учёта своей хозяйственной деятельности. Чаще всего возникают трудности при проведении исчислений налоговой нагрузки. СодержаниеЧто нужно знать: Общие правила заполнения При отсутствии деятельности за отчетный период Как заполнить нулевую.
Выбор определенного способа полностью зависит от налогоплательщика. Также имеет большое значение тип налогообложения, выбранный организацией. СодержаниеОбщие сведения Порядок действий при зачете НДС к возмещению Налог к зачету авансов Налоговые вычеты Что ещё нужно знать Так как от этого непосредственно зависит.
Этот принцип утвержден в статье 146 НК РФ. Одновременно законодатель не придаёт значения субъекту, который совершает сделку по продаже этих товаров, работ или услуг, будь это отечественная фирма или зарубежная. СодержаниеЧто это такое Место реализации услуг по НДС с 1 октября 2020 года (таблица) Непредусмотренные.
Бывает, что предприятие ведет деятельность по операциям, что облагаются по различным ставкам или не облагаются НДС вовсе. СодержаниеОбщие сведения Порядок распределения входного НДС Распределение налога по косвенным расходам в программе 1С Особенности Как же поступать при учете, как определить пропорции расчетов, что.
Чтобы определить, выставляется ли счет фактура без НДС продавцом, необходимо знать все законные основания. Составленный документ без ошибок, придерживаясь всех установленных правил – залог отсутствия проблем с налоговыми структурами. СодержаниеОбщие сведения Порядок составления Особенности Рассмотрим все нюансы.
Государство предоставляют по этому налогу льготу. Какие льготы предусмотрены налоговым законодательством? СодержаниеОбщие сведения Перечень налоговых льгот по НДС Коды налоговых льгот Особенности применения основных льгот Отказ от льготы Общие сведения ↑ Льготы по НДС предоставляются в виде пониженной ставки.
Взимание пени по налогу НДС определяется за каждый день просрочки. СодержаниеЧто нужно знать Как рассчитать пени по НДС по ставке рефинансирования (законная неустойка) В расчет берется календарный период с даты, следующей за днем обязательного платежа. Что нужно знать ↑ Начиная с 2020 года, расчет пени производится по новым.
На территории РФ действует НДС по приобретенным ценностям. Его выплата обязательна для всех организаций, ведущих коммерческую деятельность. СодержаниеОбщие сведения Учет НДС по приобретенным ценностям НДС в балансе (счет 19) Что нужно знать о регистре накопления? Общие сведения ↑ Налог на добавочную стоимость по.
Неправильная подача отчета может привести к серьезным последствиям, в том числе к блокировке счетов предприятия. СодержаниеЧто нужно знать Как сдать декларацию по НДС в электронном виде Рекомендации Как сдать НДС в Москве Рассмотрим, как правильно будет сдаваться и оформляться декларация по НДС в электронном виде в 2020.
НДС важен не только для государства, но и для коммерческих организаций, занимающихся, хозяйственной деятельностью. СодержаниеОбщие сведения: Порядок восстановления, если с ОСНО на УСН Как восстановить при переходе с УСН на ОСНО Отражение в 1С Как избежать восстановления НДС при переходе на УСН На этой почве возникает.
Любое предприятие, если его деятельность является налогооблагаемой, в основном обязано выплачивать НДС в бюджет. И довольно часто возникает вопрос, как уменьшить сумму налога. СодержаниеОбщие сведения Нюансы по виду налога Порядок применения налоговых вычетов Заполнение отчетностей Часто задаваемые вопросы Что значит.
Поэтому специалист, занимающийся декларацией, не имеет права на ошибку, хотя даже опытные сотрудники их допускают. СодержаниеОбщие сведения: Проверка согласованности показателей Другие способы Поговорим о том, как проверить правильность заполнения этого документа. Общие сведения: ↑ Декларация по НДС – документ, который.
Налогоплательщики предъявляет начисленную сумму покупателю при осуществлении деятельности. СодержаниеНормативная база Что относится к объектам Операции, не подлежащие налогообложению НДС Место реализации для целей Самые распространенные вопросы В отношении обложения дохода НДС имеются обязательные и исключительные.
Изменения будут касаться увеличения количества бланков, в которых необходимо будет правильно указать все операции по продажам и покупкам, осуществленных за налоговый период. СодержаниеЧто нужно знать Задачи по НДС (примеры с решением) Рекомендации Рассмотрим в статье, как решать задачи по НДС в 2020 году. Что нужно знать.
Казалось бы, НДС и УСН — несовместимы! Однако есть несколько неоднозначных ситуаций, когда «упрощенцы» должны заплатить НДС в бюджет страны. СодержаниеЧто нужно знать Как учитывать НДС при упрощенной системе налогообложения Со стороны закупок Возникающие нюансы Что нужно знать ↑ Как сказано в п. 2 ст. 346. 11 НК РФ.
ИП может вести деятельность как с НДС, так и без — такой вопрос является принципиально важным. Ведь от вашего решения зависят размеры налога, которые нужно платить в бюджетные структуры, а также возможность сотрудничества с предприятиями. СодержаниеЧто нужно знать? Как работать ИП с НДС Освобождение Утрата права на.
В связи с тем, что НДС имеет особое значение как для государства, так и для производителя, необходимо детальнее рассмотреть этот вопрос. СодержаниеОбщие сведения: Кто является плательщиком НДС в Российской Федерации Проверка плательщика налога на добавленную стоимость Часто задаваемые вопросы: Чтобы понять кто платит НДС.
Порядок исчисления и уплаты НДС регламентируется российским законодательством: Налоговым и Таможенным кодексами. СодержаниеЧто нужно знать? Как рассчитать НДС при импорте в Россию Порядок оплаты налога Часто возникающие вопросы Что нужно знать? ↑ Начисление и уплата налога на добавочную стоимость имеет множество.
Выбирая тот или иной вариант, действовать нужно грамотно. Государство с завидной регулярностью вносит изменения в НК РФ, отсекая законные схемы налоговой оптимизации. СодержаниеОбщие сведения Как уменьшить НДС к уплате в бюджет, не трогая прибыль в 2020 году Как снизить с помощью упрощенки (УСН) При помощи налоговых.
- Аудит (аудиторская деятельность)
- Внутренний аудит
- Обязательный аудит
- Внеооборотные активы
- Амортизация
- Инвентаризация
- Нематериальные активы
- Основные средства
- Акты
- Акт выполненных работ
- Акт на товар
- Акт приема-передачи
- Акт проверки
- Акт сверки
- Акт скрытых работ
- Акт списания
- Акт технического состояния
- Дефектный акт
- Судебные акты
- Договор займа
- Договор купли-продажи
- Договор поставки
- Аккредитив
- Депозит
- Расчетный счет
- Выписка ЕГРИП
- Выписка ЕГРЮЛ
- Аванс
- Больничный
- Декретные
- Детские пособия
- Дивиденды
- ДМС
- Договоры подряда
- Зарплата
- Автоматизированный учет
- 1С ИТС
- 1С Предприятие
- Аттестация
- Генеральный директор
- График работы
- Перевод
- Прием на работу
- Совместительство
- Трудовой договор
- Увольнение
- Безналичный расчет
- БСО (бланки строгой отчетности)
- Кассовая книга
- ККМ
- ККТ
- Лимит кассы
- Наличный расчет
- Приходные ордера
- Расходные ордера
- Электронные деньги
- Ликвидация ИП
- Ликвидация ООО
- Акцизы
- Водный налог
- Госпошлина
- ЕСН (Единый социальный налог)
- Задолженность по налогам
- Книга покупок и продаж
- Книга покупок
- Книга продаж
- 2-НДФЛ
- 3-НДФЛ
- Персонифицированный учет
- ПФР
- ФСС
- Налоговая ответственность
- Налоговые льготы
- Налоговые проверки
- Выездная проверка
- Камеральная проверка
- Учетная политика
- Бухгалтерская отчетность
- Налоговая отчётность
- Отчетность в Пенсионный фонд
- Отчетность в ФСС
- Отчёты в Росстат
- Первичные документы
- ИП
- ООО
- ЕНВД (Единый налог на вмененный доход)
- ЕСХН (Единый сельскохозяйственный налог)
- ОСНО (общая система налогообложения)
- ПСН (патентная система налогообложения)
- УСН (Упрощенная система налогообложения)
- Виталий к записи Учет акцизов
- Марина к записи Налоговый вычет за медицинские услуги
- Евгений к записи Налог с продажи земельного участка
- Марина к записи Налог с продажи имущества
- Алла к записи Льготы по земельному налогу для ветеранов труда
Посетите сайт https://prostitutkigolicyno2020.com, чтобы узнать больше о проститутках Голицыно и заказать услуги сегодня. Наша команда предлагает широкий выбор девушек на любой вкус и цвет, которые готовы исполнить все ваши желания. | Посетите сайт https://prostitutkinalchika2021.com, чтобы найти лучших проституток Нальчика ! У нас есть широкий выбор красивых и опытных девушек, готовых исполнить все ваши желания.
Свежие записи
- Образец графика платежей по договору займа
- Дополнительное соглашение к договору займа
- Договор займа между ИП
- Договор займа между юридическими лицами
- Договор поручительства к договору займа
Свежие комментарии
- Виталий к записи Учет акцизов
- Марина к записи Налоговый вычет за медицинские услуги
- Евгений к записи Налог с продажи земельного участка
- Марина к записи Налог с продажи имущества
- Алла к записи Льготы по земельному налогу для ветеранов труда
Источник: buhonline24.ru