
С 1 января 2019 г. плательщики НДС обязаны применять ставку НДС в размере 20%. В тоже время систематически возникает необходимость заносить в программу данные за 2018 год по ставке НДС 18%.
Чтобы с 01.01.2019 г. вручную не менять ставку НДС с 18% на 20%, в программе обозначение ставки НДС заменено с «18» на «18/20». Обозначение ставки НДС в виде «18/20» означает, что программа, в зависимости от периода, сама автоматически определяет, какую ставку НДС применить — 18% или 20%.
Например, если отгрузка товара осуществляется в 2019 году, используется ставка НДС 20%. И, наоборот, если отгрузка заносится за 2018 год, автоматически применяется ставка НДС 18%.
В некоторых случаях возникают исключения в применении ставок, например, когда в 2019 году применяется ставка НДС 18%.
Рассмотрим подобные ситуации.
СИТУАЦИИ НА СТОРОНЕ ПОСТАВЩИКА, КОТОРЫЕ МОГУТ ВОЗНИКНУТЬ В ПЕРИОД ПЕРЕХОДА НА НОВУЮ СТАВКУ НДС
Аванс от покупателя был в 2018 году, товар отгружается в 2019 году (без доплаты НДС)
Если аванс от покупателя был получен в 2018 году по ставке НДС 18/118, а товар отгружается в 2019 году, то такая отгрузка проходит по ставке НДС 20%. Сторнирование ранее полученного от покупателя аванса проводится по ставке НДС 18/118.
НДС и налог на прибыль: правила вычитания в 2018 году, часть 1
В программе Инфо-Предприятие выполняем следующие действия:
1. В журнале платежных документов формируем платежный документ «Поступление на расч. счет» на аванс от покупателя. В платежном документе указываем ставку НДС 18%, в полях «Номер СФ на аванс» и «Дата СФ на аванс» указываем номер и дату счета-фактуры на аванс.
2. В 2019 году формируем операцию «Реализация» товаров в счет поступившего ранее аванса от покупателя. В этом случае для отгружаемых товаров автоматически будет применяться ставка НДС 20%.
3. В сформированной операции «Реализация» на вкладке «Оплаты» в качестве оплаты добавляем полученный ранее аванс от покупателя. Так как аванс от покупателя был в 2018 году по ставке НДС 18/118, при добавлении оплаты указываем ставку НДС 18% и ставим флажок «Это аванс».
Поставщик в 2019 году получает от покупателя до отгрузки товара доплату 2% НДС
Если аванс от покупателя был в 2018 году по ставке НДС 18/118, а отгрузка товара происходит в 2019 году по ставке НДС 20%, то покупатель до отгрузки товаров может доплатить 2% НДС.
В этом случае поставщику нужно будет выставить покупателю корректировочный счет-фактуру на аванс, на увеличение суммы по ставке НДС 20/120 и зарегистрировать его в книге продаж.
1. В программе Инфо-Предприятие выполняем следующие действия:
- В журнале платежных документов в 2019 году формируем платежный документ «Поступление на расч. счет» на доплату НДС. В платежном документе указываем ставку НДС 20%. В полях «Сумма» и «Сумма НДС» указываем сумму доплаты налога (значения в данных полях должны совпадать!). В полях «Номер СФ на аванс» и «Дата СФ на аванс» указываем номер и дату корректировочного счета-фактуры.
- В меню «Отчеты | Книга покупок и продаж | Отредактировать книгу продаж» находим запись, которая соответствует корректировочному счету-фактуре на доплату НДС. В поле «Изменяемая СФ» указываем счет-фактуру на полученный от покупателя аванс.
- Формируем бланккорректировочного счета-фактуры. Для этого в журнале платежных документов в контекстном меню документа «Поступление на расч. счет» на доплату НДС выбираем пункт «Корректировочный счет-фактура». Выбираем аванс, который необходимо скорректировать. Бланк корректировочного счета-фактуры будет сформирован, в нем будет указана ставка НДС 18%.
2. В операции «Реализация», сформированной в 2019 году, на вкладке «Оплаты» добавляем полученную ранее доплату НДС от покупателя. Т.к. доплата НДС от покупателя осуществляется в 2019 году по ставке НДС 20/120, то при добавлении оплаты указываем ставку НДС 20%, «Оплаченная сумма» = сумме доплаты НДС, «Сумма НДС» = сумме доплаты НДС. Ставим флажок «Это аванс».
3. Вносим ручные правки в записи счетов-фактур в книге продаж, для корректного отображения суммы доплаты НДС в книге покупок и в книге продаж. Для этого в меню «Отчеты | Книга покупок и продаж | Отредактировать книгу продаж» выполняем следующее:
- Находим запись, которая соответствует корректировочному счету-фактуре на доплату НДС. На вкладке «Оплаты» для документа на доплату НДС в поле «Сумма НДС» продублируем сумму доплаты НДС из поля «Сумма».
- Находим запись счета-фактуры на реализацию, сформированную в 2019 году. На вкладке «Оплаты» для документа на доплату НДС в поле «Сумма НДС» продублируем сумму доплаты НДС из поля «Сумма».
Аванс от покупателя получен в 2018 году, в 2019 году поставщик покупателю аванс возвращает
Если аванс от покупателя был получен в 2018 году по ставке НДС 18/118, а в 2019 году этот аванс возвращается, то возврат аванса покупателю также должен быть по ставке НДС 18/118.
В программе Инфо-Предприятие выполняем следующие действия:
В журнале платежных документов формируем платежный документ на возврат аванса покупателю в 2019 году. В сформированном платежном документе ставим флажок «Это аванс» и указываем ставку НДС 18%.
Товар покупателю был отгружен в 2018 году, оплачивается товар в 2019 году
Если отгрузка товара покупателю была в 2018 году по ставке НДС 18%, а оплата осуществляется в 2019 году, то такая оплата должна проходить по ставке НДС 18/118.
1. В 2018 году формируем операцию «Реализация» товаров. В этом случае будет применяться ставка НДС 18%.
2. В журнале платежных документов в 2019 году формируем платежный документ на полученную от покупателя оплату ранее сформированной операции «Реализация». В платежном документе укажем ставку НДС 18%.
3. В операции «Реализация», сформированной в 2018 году, на вкладке «Оплаты» добавим полученную в 2019 году оплату от покупателя. При добавлении оплаты укажем ставку НДС 18%.
Товар отгружен в 2018 году, в 2019 году покупатель возвращает товар
При возврате товаров с 01.01.2019 поставщик должен выставить покупателю корректировочный счет-фактуру на стоимость возвращенных покупателем товаров независимо от периода отгрузки товаров. Возврат товаров от покупателя в этом случае должен проходить по ставке НДС 18%.
В программе Инфо-Предприятие выполняем следующие действия:
Формируем корректировочный счет-фактуру покупателю согласно инструкции в программной справке, раздел Корректировочные фактуры у поставщика, Уменьшение стоимости, но со следующими исключениями:
- Согласно инструкции при формировании корректирующей операции «Возврат от покупателя»в 2019 году ставим флажок «Старая ставка НДС». Это означает, что в корректирующей операции будет использоваться ставка НДС 18% (от покупателя возвращается товар, отгруженный ему в 2018 году по ставке НДС 18%).
- В составе сформированной корректирующей операции «Возврат от покупателя» указываем возвращаемые товары, их количество, цену и сумму. При этом цена товара должна совпадать с ценой, по которой товар отгружался. Если возвращается весь товар, то сумма возвращаемого товара также должна совпадать с суммой отгруженного ранее товара.
В бланке корректировочного счета-фактуры будет указана ставка НДС 18%.
Товар отгружен в 2018 году, в 2019 году произошла корректировка стоимости
Если товары был отгружены покупателю в 2018 году, то при изменении их стоимости в 2019 году в сторону уменьшения или увеличения должна применяться ставка НДС, которая действовала на момент отгрузки, т.е. в данном случае 18%. Поэтому в корректировочном счете-фактуре также должна указываться ставка НДС 18%.
1. Если отгрузка товаров покупателю была в 2018 году, а в 2019 году нужно сформировать корректировочный счет-фактуру на уменьшение стоимости товаров, то в программе Инфо-Предприятие выполняем следующие действия:
- формируем корректировочный счет-фактуру покупателю согласно инструкции в справке, раздел Корректировочные фактуры у поставщика, Уменьшение стоимости
- согласно инструкции при формировании корректирующей операции «Возврат от покупателя» в 2019 году ставим флажок «Старая ставка НДС».
Это позволит скорректировать стоимость товаров, которые были отгружены в 2018 году по ставке НДС 18%.
2. Если отгрузка товаров покупателю была в 2018 году, а в 2019 году нужно сформировать корректировочный счет-фактуру на увеличение стоимости товаров, то в программе Инфо-Предприятие выполняем следующие действия:
- в меню «Сервис | Настройка операций | Виды ДЦУ» для операции «Реализация» ставим флажок «Доступ к старой ставке НДС».
- формируем корректировочный счет-фактуру покупателю согласно инструкции в справке, раздел Корректировочные фактуры у поставщика, Увеличение стоимости
- согласно инструкции при формировании корректирующей операции «Реализация» в 2019 году ставим флажок «Старая ставка НДС».
Это позволит скорректировать стоимость товаров, которые были отгружены в 2018 году по ставке НДС 18%.
СИТУАЦИИ НА СТОРОНЕ ПОКУПАТЕЛЯ, КОТОРЫЕ МОГУТ ВОЗНИКНУТЬ В ПЕРИОД ПЕРЕХОДА НА НОВУЮ СТАВКУ НДС
Аванс поставщику оплачен в 2018 году, поступление товаров — в 2019 году (без доплаты НДС)
Если аванс поставщику был оплачен в 2018 году по ставке НДС 18/118, а товар поступает в 2019 году, такое поступление будет проходить по ставке НДС 20%. Сторнирование ранее выданного поставщику аванса оформляется по ставке НДС 18/118.
Рассмотрим, что нужно сделать в программе Инфо-Предприятие.
- В журнале платежных документов в 2018 году у вас должен быть платежный документ «Платежное поручение» на аванс поставщику, в котором указана ставка НДС 18% и поставлен флажок «Это аванс».
- Полученный от поставщика счет-фактура на аванс должен быть зарегистрирован в книге покупок. Как это делается? В журнале платежных документов в контекстном меню платежного документа «Платежное поручение» на аванс выбирается пункт «Регистрация СФ поставщика с аванса». В появившемся окне в поле «Дата СФ» и «Номер СФ» указывается дата и номер счета-фактуры от поставщика с аванса. В поле «Сумма 18%» указывается сумма выданного поставщику аванса. Справа, в поле «НДС», указывается сумма НДС с выданного поставщику с аванса, рассчитанного по ставке 18/118.
- В 2019 году формируете операцию «Оприходование» товаров в счет выданного ранее поставщику аванса. В этом случае для поступивших товаров автоматически будет применяться ставка НДС 20%.
- В сформированной операции «Оприходование» на вкладке «Оплаты» в качестве оплаты добавим выданный ранее аванс поставщику. Т.к. аванс поставщику был в 2018 году по ставке НДС 18/118, то при добавлении оплаты указываем ставку НДС 18% и ставим флажок «Это аванс».
Как работать с выданными авансами можно посмотреть в программной справке, раздел Работа с выданными авансами.
Покупатель перечисляет 2% НДС поставщику в 2019 году до поступления товара
Если аванс поставщику был оплачен в 2018 году по ставке НДС 18/118, а поступление товаров планируется в 2019 году по ставке НДС 20%, то покупатель до поступления товаров может доплатить 2% НДС. В этом случае покупатель должен зарегистрировать полученный от поставщика корректировочный счет-фактуру на аванс, на увеличение суммы по ставке НДС 20/120.
1. Если в 2019 году покупатель доплачивает поставщику 2% НДС до поступления товаров, то в программе Инфо-Предприятие выполняем следующие действия:
- В журнале платежных документов в 2019 годуформируем платежный документ «Платежное поручение» на доплату НДС. В платежном документе указываем ставку НДС 20%. В полях «Сумма» и «Сумма НДС» указываем сумму доплаты налога (значения в данных полях должны совпадать). Ставим флажок «Это аванс».
- Регистрируем корректировочный счет-фактуру на доплату НДС, полученный от поставщика. Для этого в журнале платежных документов в контекстном меню документа «Платежное поручение» на доплату НДС выбираем пункт «Регистрация СФ поставщика с аванса». В появившемся окне в поле «Дата СФ» и «Номер СФ» указываем дату и номер корректировочного счета-фактуры от поставщика с выданной доплаты НДС. В поле «Сумма 20%» и справа в поле «НДС» укажем сумму доплаты НДС (значения в данных полях должны совпадать!).
- В меню «Отчеты | Книга покупок и продаж | Отредактировать книгу покупок» находим запись, которая соответствует корректировочному счету-фактуре от поставщика на доплату НДС. В поле «Изменяемая СФ» укажем счет-фактуру от поставщика на аванс.
2. В операции «Оприходование», сформированной в 2019 году, на вкладке «Оплаты» добавляем выданную ранее доплату НДС поставщику. Т.к. доплата НДС поставщику осуществляется в 2019 году по ставке НДС 20/120, то при добавлении оплаты укажем ставку НДС 20%, «Оплаченная сумма» = сумме доплаты НДС, «Сумма НДС» = сумме доплаты НДС. Ставим флажок «Это аванс».
3. Внесем ручные правки в записи счетов-фактур в книге покупок, для корректного отображения суммы доплаты НДС в книге покупок и в книге продаж. Для этого в меню «Отчеты | Книга покупок и продаж | Отредактировать книгу продаж» выполняем следующее:
- Находим запись, которая соответствует корректировочному счету-фактуре от поставщика на доплату НДС. На вкладке «Оплаты» для документа на доплату НДС в поле «Сумма НДС» дублируем сумму доплаты НДС из поля «Сумма».
- Находим записьсчета-фактуры на поступление товаров, сформированную в 2019 году. На вкладке «Оплаты» для документа на доплату НДС в поле «Сумма НДС» дублируем сумму доплаты НДС из поля «Сумма».
Аванс поставщику выдан в 2018 году, в 2019 году поставщик возвращает аванс покупателю
Если аванс поставщику был выдан в 2018 году по ставке НДС 18/118, а в 2019 году поставщик этот аванс возвращает покупателю, то возврат аванса от поставщика также должен быть по ставке НДС 18/118.
В программе Инфо-Предприятие выполняем следующие действия:
В журнале платежных документов в 2019 году формируем платежный документ на возврат аванса от поставщика. В сформированном платежном документе указываем ставку НДС 18%, в полях «Номер СФ на аванс» и «Дата СФ на аванс» указываем номер и дату счета-фактуры от поставщика на возвращенный аванс.
Как сделать возврат от поставщика ранее выданного ему аванса можно посмотреть в справке, раздел Работа с выданными авансами, Возврат поставщиком ранее выданного ему аванса.
Поступление товаров от поставщика было в 2018 году, оплата поставщику производится в 2019 году
Если поступление товаров от поставщика было в 2018 году по ставке НДС 18%, а оплата поставщику осуществляется в 2019 году, то такая оплата должна проходить по ставке НДС 18/118.
В программе Инфо-Предприятие выполняем следующие действия:
- В 2018 году формируем операцию «Оприходование» товаров. В этом случае будет применяться ставка НДС 18%.
- В журнале платежных документов в 2019 году формируем платежный документ на оплатупоставщику ранее сформированной операции «Оприходование». В платежном документе указываем ставку НДС 18%.
- В операции «Оприходование», сформированной в 2018 году, на вкладке «Оплаты» добавляем выданную в 2019 году оплату поставщику. При добавлении оплаты указываем ставку НДС 18%.
Поступление товаров от поставщика было в 2018 году, а в 2019 году делается возврат товаров поставщику
При возврате товаров с 01.01.2019 покупатель должен зарегистрировать полученный от поставщика корректировочный счет-фактуру на стоимость товаров, возвращенных поставщику, независимо от периода поступления товаров. Возврат товаров поставщику в этом случае должен проходить по ставке НДС 18%.
В программе Инфо-Предприятие выполняем следующие действия:
Зарегистрируем корректировочный счет-фактуру от поставщика согласно инструкции в справке, раздел Корректировочные фактуры у покупателя, Уменьшение стоимости, но со следующими исключениями:
- Согласно инструкции при формировании корректирующей операции «Возврат поставщику» в 2019 году ставим флажок «Старая ставка НДС». Это означает, что в корректирующей операции будет использоваться ставка НДС 18% (поставщику возвращается товар, полученный от него в 2018 году по ставке НДС 18%).
- В составе сформированной корректирующей операции «Возврат поставщику» указываем возвращаемыетовары, их количество, цену и сумму. При этом цена товара должна совпадать с ценой, по которой товар отгружался покупателю. Если возвращается весь товар, то сумма возвращаемого товара также должна совпадать с суммой полученного ранее товара.
Поступление товаров от поставщика было в 2018 году, в 2019 году произошла корректировка стоимости
Если товары были получены от поставщика в 2018 году, то при изменении их стоимости в 2019 году в сторону уменьшения или увеличения должна применяться ставка НДС, которая действовала на момент поступления товаров, т.е. в данном случае 18%. Поэтому в корректировочном счете-фактуре от поставщика также должна указываться ставка НДС 18%.
1. Если поступление товаров от поставщика было в 2018 году, а в 2019 году нужно зарегистрировать корректировочный счет-фактуру от поставщика на уменьшение стоимости, то в программе Инфо-Предприятие выполняем следующие действия :
- Зарегистрируем корректировочный счет-фактуру от поставщика согласно инструкции в справке, раздел Корректировочные фактуры у покупателя, Уменьшение стоимости, но со следующим исключением — согласно инструкции при формировании корректирующей операции «Возврат поставщику» в 2019 году ставим флажок «Старая ставка НДС».
Это позволит скорректировать стоимость товаров, которые поступили в 2018 году по ставке НДС 18%.
2. Если поступление товаров от поставщика было в 2018 году, а в 2019 году нужно зарегистрировать корректировочный счет-фактуру на увеличение стоимости, то в программе Инфо-Предприятие выполняем следующие действия :
- В меню «Сервис | Настройка операций | Виды ДЦУ» для операции «Оприходование» ставим флажок «Доступ к старой ставке НДС».
- Регистрируем корректировочный счет-фактуру от поставщика согласно инструкции в справке, раздел Корректировочные фактуры у покупателя, Увеличение стоимости, но со следующим исключением — согласно инструкции при формировании корректирующей операции «Оприходование» в 2019 году ставим флажок «Старая ставка НДС».
Это позволит скорректировать стоимость товаров, которые были получены в 2018 году по ставке НДС 18%.
Источник: frinsoft.ru
Новый НДС 20% с 1 января 2019 года
Вместе с новым годом предприниматели встречают очередной подарок от правительства — повышение ставки НДС на 2 пункта. Как подготовиться к переходу, кого коснется новый закон и что поменяется в вашей бухгалтерии — читайте в нашей статье.
Кого коснется новый закон
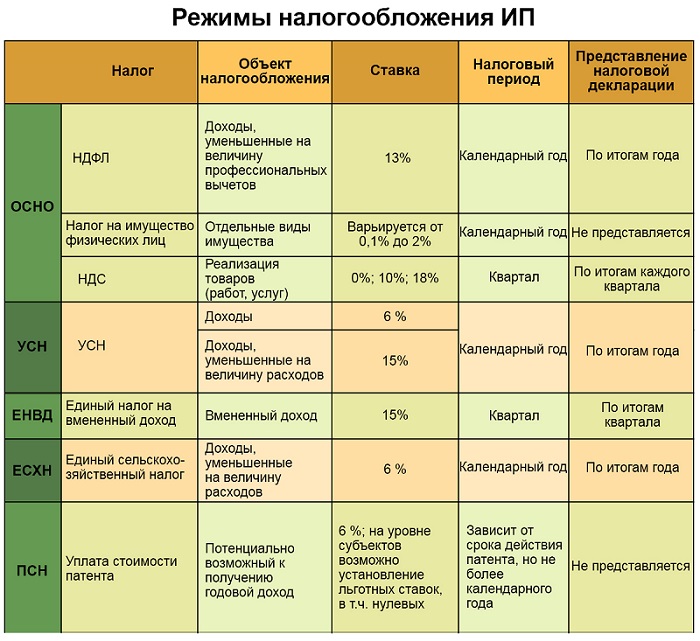
Нововведения затронут предпринимателей, выставляющих своим клиентам и контрагентам НДС. Очевидно, что это компании, находящиеся на общем налоговом режиме — ОСН. Плательщики ЕНВД, ПСН и упрощенки новшества никак не затронут. Им не придется менять бухгалтерию, перенастраивать онлайн-кассы и обновлять программное обеспечение.
Также ничего не меняется для тех, кто работает по льготной ставке НДС — 10% или 0%. Это продавцы медицинских и детских товаров, книжной продукции (ставка 10%) и те, кто выдает лицензии и взимает пошлины (ставка 0%)
Однако если вы не работаете с НДС — не спешите радоваться. Даже если технически все останется на своих местах, кое к чему следует подготовиться. Об этом — следующий пункт.
Что нужно сделать всем предпринимателям, вне зависимости от режима налогообложения
Что такое повышение НДС на пальцах? Это повышение цен. С первого января 2019 года все, что вы покупаете и заказываете у контрагентов, выставляющих налог на добавленную стоимость, станет дороже на 2%. Это в среднем. Кто-то из поставщиков под шумок задерет цены побольше, другие поступятся своей выгодой и поднимут расценки, скажем, на процент.
Но то, что закупочные цены в целом вырастут — это факт.
Поэтому первое, что нужно сделать, — это подготовиться к дополнительным расходам. Тяжелее всего придется тем, кто ведет бизнес на пределе, копейка в копейку. В любом случае резервы найти нужно. Потом эти деньги вернутся — ведь вы сами, скорее всего поднимете розничные цены на свои товары или услуги. Но первое время придется потратиться чуть больше.
Как подготовиться к повышению НДС
Обновить программное обеспечение. Это касается программы 1С Бухгалтерия и ей подобных. С 1 января 2019 года система должна начать выставлять налог на добавленную стоимость в размере 20%. Если у вас лицензионная версия программы, это не составит труда — достаточно скачать и установить соответствующие обновления. При возникновении трудностей свяжитесь со службой технической поддержки.
Если некогда и не хочется апгрейдить программы — можно обратиться к специалистам. Особенно это касается нетиповых конфигураций 1С. Предложений этой услуге на рынке предостаточно. Опытный программист или системный администратор без труда решит эту задачу.
Тем, кто пользуется онлайн-бухгалтерией
Многие интернет-магазины применяют онлайн-бухгалтерию, предоставляемую банками, операторами фискальных данных и другими компаниями. Таким повезло больше всех. Поставщики услуг уже вовсю трудятся над этим вопросом и, в большинстве своем, готовы к переходу. Пользователям онлайн-бухгалтерии начинают приходить уведомления с подробными инструкциями по переходу.
Если вы пользуетесь онлайн-бухгалтерией, свяжитесь со своим партнером по этой услуге и запросите план действий. В большинстве случаев это будет бесплатно. Все системы автоматически перейдут на ставку НДС 20% с 1 января будущего года.
Что делать, если я веду бухгалтерию по старинке — в табличке Excel?
В программе потребуется поменять все формулы и шаблоны. Вместо 18 процентов ставим 20 (или 120 вместо 118), после чего система сама начнет рассчитывать цены по-новому. Это можно сделать самостоятельно или обратиться к специалистам. Если в штате есть бухгалтер или системный администратор — поручите эту работу им.
Единственный нюанс здесь — поймать нужный момент. Объясняем: программа должна начать считать НДС в размере 20% с первого января. Если в случае с 1С или онлайн-бухгалтерией это произойдет автоматически, то с Excel все придется делать вручную. То есть менять формулы с шаблонами придется в ночь с 31 декабря на 1 января. Или перед первым рабочим днем после новогодних праздников.
Что делать с онлайн-кассой
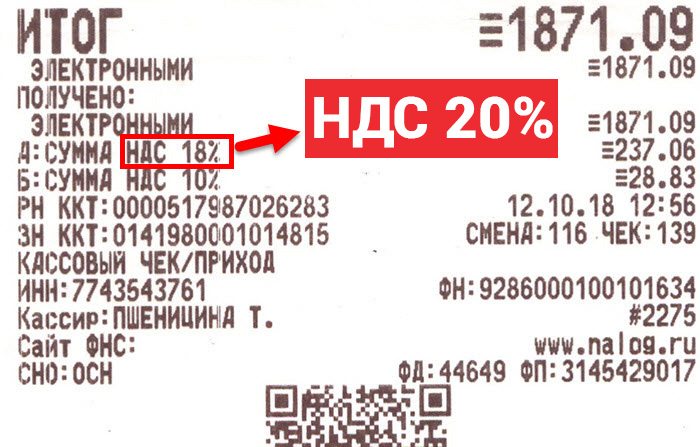
Кассовый аппарат должен пробивать чек со ставкой НДС 20% с 1 января 2019 года. Для этого устройство нужно обновить. Изменение ставки НДС еще и завязано со сменой формата фискальных документов — ФФД. Для тех, кто не в курсе: кассовый чек — это и есть фискальный документ. И он с будущего года будет другим — изменится состав реквизитов, указываемых в чеке.
Сейчас большинство кассовых аппаратов работают с ФФД версии 1.0. Для перехода на работу по новой ставке их нужно обновить до версии 1.05. После обновления в чеке автоматически будет указана новая ставка НДС — 20%.
Как узнать версию ФФД, по которой работает ваш кассовый аппарат? Есть несколько способов сделать это:
- посмотрите на отчет об открытии смены. Это небольшой чек, который касса распечатывает при запуске в начале рабочего дня. Там указана актуальная версия формата фискальных документов;
- указание о ФФД есть также в настройках онлайн-кассы. Поизучайте меню и найдите пункт “номер версии ФФД”;
- зайдите в личный кабинет на сайте вашего оператора фискальных данных — ОФД. Там номер версии ФФД можно отыскать в любом кассовом чеке;
- в личном кабинете кассового аппарат также может быть указана версия формата фискальных данных. Зайдите в пункт “Терминалы” и посмотрите, стоит ли № ФФД.
Если номер версии вашего ФФД 1.0 — кассовый аппарат нужно обновлять до версии 1.05. Можно самому настроить рабочее место кассира или обратиться в компанию, продавшую вам кассовый аппарат. При самостоятельной работе будьте внимательны: неверные действия могут заблокировать кассу или привести к замене фискального накопителя.
Если у вас ФФД версии 1.05 — ничего делать не нужно. Все произойдет в автоматическом режиме и с 1 января в кассовых чеках ставки НДС поменяются с 18 на 20 процентов.
Кроме формата фискальных чеков, возможно, придется перепрошивать сам кассовый аппарат. Уточните у поставщика или производителя ККТ, готово ли устройство к работе по новому закону и изменению размера НДС. Также внимательно следите за уведомлениями от оператора фискальных данных и производителя онлайн-кассы. Там может появиться важная информация касательно перехода. Информация может приходить на вашу электронную почту, в личный кабинет кассового аппарата или на саму ККТ.
Что будет, если не обновить кассу?
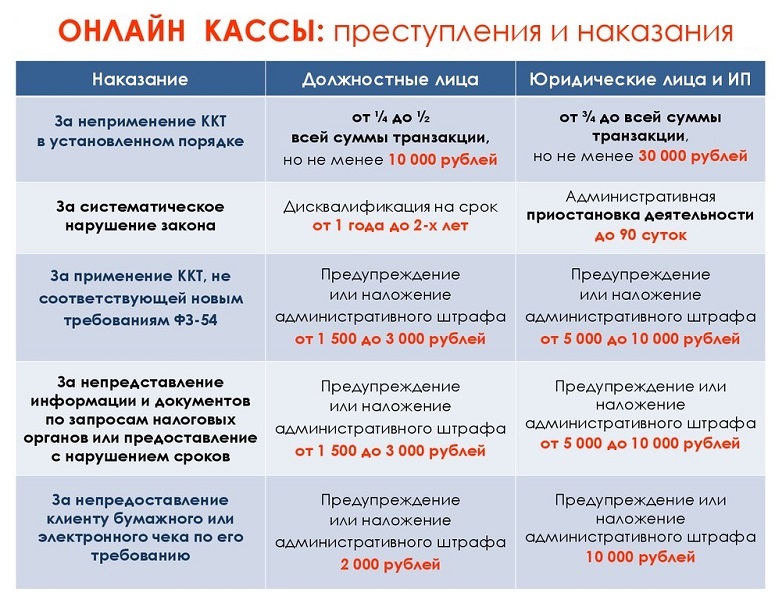
Ничего хорошего. Во-первых, если не сменить формат фискальных документов на актуальную версию, кассовый аппарат вообще может перестать отправлять данные ОФД и в налоговую. В худшем случае это может быть классифицировано как работа без онлайн-кассы вообще. Штрафы за такие выкрутасы самые большие — от 30 тысяч рублей для юридических лиц. Индивидуальные предприниматели заплатят чуть меньше — от 10 тысяч.
Если не поменять ставку НДС с 18 на 20%, нарушение попадает под статью о применении контрольно-кассовой техники, не соответствующей установленным требованиям. За это ИП заплатит от 1,5 до 3 тысяч рублей, а организация — от 5 до 10 тысяч.
Не забывайте, что касса на то и онлайн, чтобы держать всех предпринимателей под контролем. То, что вы не поменяли размер НДС, налоговая увидит моментально — ей достаточно сделать запрос оператору фискальных данных.
Но есть и хорошая новость. Согласно письму Федеральной налоговой службы от 13 декабря 2018 года, в течение I квартала штрафовать никого не будут. Это время дается тем, кто не успел обновить кассовые аппараты для работы с новой ставкой НДС. Таких, по некоторым данным, около 40% от всего числа зарегистрированных онлайн-касс.
При этом в кассовой чеке будет указана ставка НДС 18 процентов, но во всех отчетных документах налог должен составлять 20%. Продавать товар и оказывать услуги нужно также с НДС равном 20%.
Как переходить на расчеты с поставщиками? Что делать с договорами?
Все бы хорошо, если не одно “но”. Взаиморасчеты с поставщиками, договора и сальдовые ведомости не обнуляются по щелчку пальца с 31 декабря на 1 января. Есть миллион вариантов, связанными с отсрочками платежей, авансами и предоплатами.
Что делать, если товар отгрузили в 2018 по ставке налога 18%, а платить за него вы будете уже только в следующем году, когда на все будет распространяться НДС равный 20%? И наоборот, вы авансом оплатили продукцию, которую вам привезут только в следующем году? По какой ставке его считать?
На эти и многие другие вопросы налоговая сама дала ответ в своем разъяснительном письме от 23 октября. В документе разъясняются особенности применения ставок налога в период перехода с 18% на 20. Мы приведем несколько примеров из этого письма.
Пример 1 — поставщик привозит товар, полностью оплаченный в 2018 году, только в начале 2019 года. В этом случае налог на авансовый платеж рассчитывается по старой ставке 18%, а налог на отгрузку — 20%. При этом налог с аванса должен быть уменьшен.
Пример 2 — товар поставили в 2018-м, но в 2019 меняется цена на уже поставленную продукцию. В таком случае, как и раньше, продавец вносит изменения в форму для корректировки, а налог исчисляется исходя из ставки 18 процентов.
Пример 3 — покупатель отказывается от товара, оплаченного в 2018 году, в начале 2019 года. Здесь также нужна корректировочная форма. Продавец выставляет счет-фактуру на сумму возврата, используя старую ставку НДС — 18 %.
Несколько советов, как действовать в переходный период
Совет 1 — максимально закройте все сделки до конца года. Расплатитесь с поставщиками за отгруженный товар до конца года. По возможности не вносите авансов, чтобы потом не запутаться.
Совет 2 — попросите поставщиков привезти все заказы до конца года. Из письма Федеральной налоговой службы видно, что товар, поставленный в 2019 году, облагается налогом НДС 20%, даже если он оплачен в 2018-м. Чтобы избежать этих сложностей, договоритесь с контрагентами об отгрузке до конца текущего года.
Совет 3 — наймите на переходные период бухгалтера. Самому можно легко запутаться. Если поставщиков много и партий товара тоже, есть риск напутать со ставками НДС в переходный период. Опытный специалист учтет все нюансы и правильно посчитает налоги. Очень хороший вариант — подключить онлайн-бухгалтерию.
Поинтересуйтесь в вашем банке — возможно, он предоставляет эту услугу.
Напомним: если вы открываете интернет-магазин на платформе InSales, о бухгалтерии можно не беспокоиться. Внутри вашего сайта будут сотни готовых интеграций, в том числе и с онлайн-бухгалтерией. Если сделать это до нового года, то с переходом на новые ставки НДС не будет никаких проблем. Также вы можете перенести на платформу InSales уже работающий интернет-магазин, после чего подключить интернет-бухгалтерию.
В заключение
“Не дай вам Бог жить во время перемен”, — сказал кто-то из великих. В нашей стране перемены уже приобрели перманентный характер. Мы надеемся, что наши статьи помогают вам разобраться во всех новшествах законодательства и изменениях правил для бизнеса. Читайте материалы и будьте в курсе. Удачи в бизнесе!
Источник: www.insales.ru
В каких случаях применяется ставка 18/118
Платеж на добавленную стоимость является косвенным. Исчисление платежа осуществляется продавцом при продаже товаров или имущественных прав покупателю. Дополнительно к цене продаваемой продукции предъявляется сумма сбора к оплате, которая исчисляется по установленному нормативу.
Сейчас действует три ставки сбора на добавленную цену. Нулевой процент используется для операций, которые отображены в ст. 164 НК. Обложение по ставке в 10% производится при реализации некоторых видов товаров, которые утверждены правительством РФ. Основной процент – 20%.
При получении предоплаты и установлении базы обложения в особом порядке используется расчетная ставка НДС.
Нормативные акты ставка НДС 18/118: когда применяется
Ставка НДС 18% в настоящее время не действует, основной тариф налога на добавленную стоимость составляет 20%. При выполнении большинства операций применяется тариф 20%.

Расчетные ставки по НДС соответствуют показателям в 10 и 20%. При этом рассчитываются они отношением процента налога к базе обложения, принятой за 100 и увеличенной на процент. Есть две основные формулы для расчета процентных показателей – 10/(100+10), 20/(100+20).
Случаи применения таких показателей по платежам отображены в 164 ст. НК. Они используются при получении денег, которые связаны с оплатой товара по ст. 162. База по значениям может быть увеличена на суммы, которые связаны с оплатой реализованной продукции, когда фактически эти суммы становятся частью выручки.
Такой расчет используется при получении аванса по предстоящей поставке и передаче имущественных прав, при удержании сбора агентами, при реализации товаров, которые учитываются с налогом. Согласно НК РФ регламентировано использование такой формулы при реализации имущества, которое учитывается согласно 154 ст. К таким объектам относят ОС, имущество, которое было получено безвозмездно.
Расчет налога по ставке 18/118: пример
Использование формулы для определения НДС 18/118 уже неактуально, так как ставки по НДС изменились, теперь применяется 20 процентов вместо 18%, следовательно, рассчитывать нужно 20/120.
Чтобы определить старый показатель берется 18/118. Наиболее актуальны формулы 10/110, 20/120. В некоторых ситуациях применение этих формул является обязательным. Согласно нормам, указанным в 64 НК РФ, есть перечень ситуаций, когда описываемые проценты обязательны к применению.
Они применяются, когда плательщик налогов получает средства в рамках оплаты по сделкам. Перечень операций отображен в ст. 162. Такие формулы применимы, когда получены авансовые платежи по предстоящей продаже продукции или передаче имущественных прав, в случае удержания сбора агентом.
При реализации ставка используется при продаже как движимого, так и недвижимого имущества. Норма, прописанная в НК, имеет некоторый нюанс- облагаемое имущество должно быть куплено ранее на стороне. Используются расчеты с разными ставками. Формула применяется при выполнении операций, когда реализуется сельскохозяйственная продукция, покупаются автомобили для перепродажи, выполняются операции по передаче имущественных прав. При продаже имущества, в цену которого включается налог, плательщик сбора должен применить правила заполнения счет-фактуры.
В общей ситуации по налогам установлены три вида процентов – 0, 10 и 20. Для исчисления значения к сумме налоговой базы без учета платежа используется ставка. К примеру, плательщик продает товар на 100 000 без учета сбора. Ставка составляет 20%. Тогда размер налога будет 20 000.
Для некоторых случаев размеры платежа определяются от цены товара с учетом налога. Если сбор требуется начислить на сумму 120 000, т.е. с тарифом, используется расчетная ставка (20/120). Получается, 120 * (20/120) = 20 тыс.
Расчетная ставка НДС или НДС сверху
Согласно законам РФ, применяется несколько видов ставок НДС. Помимо основного тарифа в 20%, используются льготные проценты – 10 и 0. При осуществлении некоторых видов облагаемых процедур используется расчетный тариф.

Показатели значений установлены в ст.164. С начала 2019 года в НК были внесены изменения – процент основного налога увеличился с 18 до 20%. Согласно пункту 4 ст. 164 НК установлено, что расчетная ставка является процентным отношением прямого тарифа к базе налогообложения, которая увеличена на процент ставки. Согласно этой статье, всего предусмотрено два типа формул значений – 10/110, 20/120.
Ситуации, когда платеж исчисляется согласно расчетным тарифам, отображен в ст. 164. К ним относят получение средств, которые связаны с оплатой товаров согласно ст. 162, получение оплаты в счет планируемой поставки, удержание сбора агентами, операции, предусмотренные в ст. 154, 155.
Рекомендуется рассмотреть случаи использования значений более подробно. Так, согласно п. 1 ст.146 НК, объектом обложения является продажа продукции в пределах РФ, передача прав имущества. Таким образом, продавая товар, продавец должен исчислять деньги в бюджет. Согласно ст. 153, порядок расчета базы обложения зависит от нюансов реализации товаров.
При получении платы от покупателя до отгрузки продукции или выполнения работ продавец должен исчислять сбор с получаемого аванса. Это прописано в ст. 167 Налогового Кодекса, согласно ему моментом определения базы сбора является день отгрузки или день оплаты товаров, в том числе, частичной.
Ставка НДС в счете-фактуре
Есть некоторые особенности заполнения СФ при применении расчетных ставок. Счет-фактура при продаже имущества, которое состоит на учете предприятия по стоимости с налогом заполняется особым образом. В 5 графу вносится разница между ценами с учетом размера взноса, в 8 графе пишется расчетная сумма сбора. В 7 графе пишется ставка, которая применяется в конкретной ситуации. В графах 4, 9 пишется полная цена и стоимость продажи с добавлением цены.
СФ является документом, который удостоверяет фактическую отгрузку продуктов, оказание услуг и их цены. Выставляется она продавцом заказчику после того, как был осуществлен прием услуги или продукта.
СФ применима для налогового учета. Этот документ имеет строго установленный формат, который оформляется продавцом товара, на него возложена обязанность по уплате средств в бюджет. СФ относится к документам, которые являются основанием для оформления вычета.
Можно сделать вывод, что этот документ выдается покупателю, чтобы зафиксировать факт выполнения работ, подтвердить сумму выплаченного налога для оформления вычета. Реквизиты формы прописаны в НК РФ. Документ должен содержать номер и дату составления, информацию о продавце и покупателе, название продукции, стоимость без налога, размер применяемой ставки и т.д.
Источник: expert-nds.ru