
1. В бюджеты субъектов Российской Федерации подлежат зачислению налоговые доходы от следующих региональных налогов:
налога на имущество организаций — по нормативу 100 процентов;
налога на игорный бизнес — по нормативу 100 процентов;
транспортного налога — по нормативу 100 процентов.
2. В бюджеты субъектов Российской Федерации подлежат зачислению налоговые доходы от следующих федеральных налогов и сборов, в том числе предусмотренных специальными налоговыми режимами налогов:
налога на прибыль организаций по ставке, установленной для зачисления указанного налога в бюджеты субъектов Российской Федерации, — по нормативу 100 процентов;
налога на прибыль организаций при выполнении соглашений о разделе продукции, заключенных до вступления в силу Федерального закона «О соглашениях о разделе продукции» и не предусматривающих специальных налоговых ставок для зачисления указанного налога в федеральный бюджет и бюджеты субъектов Российской Федерации, — по нормативу 75 процентов;
Налог на имущество: изменения 2022 года
налога на доходы физических лиц — по нормативу 85 процентов;
8 (499) 938-53-84 (Москва и МО)
8 (812) 467-95-33 (Санкт-Петербург и ЛО)
8 (800) 301-79-07 (Регионы РФ)
налога на доходы физических лиц, уплачиваемого иностранными гражданами в виде фиксированного авансового платежа при осуществлении ими на территории Российской Федерации трудовой деятельности на основании патента, — по нормативу 100 процентов;
акцизов на спирт этиловый из пищевого сырья — по нормативу 50 процентов;
акцизов на спиртосодержащую продукцию — по нормативу 50 процентов;
акцизов на автомобильный бензин, прямогонный бензин, дизельное топливо, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, производимые на территории Российской Федерации, — по нормативу 88 процентов;
акцизов на средние дистилляты, производимые на территории Российской Федерации, — по нормативу 50 процентов;
акцизов на алкогольную продукцию с объемной долей этилового спирта свыше 9 процентов, за исключением пива, вин, фруктовых вин, игристых вин (шампанских), винных напитков, изготавливаемых без добавления ректификованного этилового спирта, произведенного из пищевого сырья, и (или) спиртованных виноградного или иного фруктового сусла, и (или) винного дистиллята, и (или) фруктового дистиллята, — по нормативу 80 процентов;
акцизов на алкогольную продукцию с объемной долей этилового спирта свыше 9 процентов, включающую пиво, вина, фруктовые вина, игристые вина (шампанские), винные напитки, изготавливаемые без добавления ректификованного этилового спирта, произведенного из пищевого сырья, и (или) спиртованных виноградного или иного фруктового сусла, и (или) винного дистиллята, и (или) фруктового дистиллята, — по нормативу 100 процентов;
абзац двенадцатый (ранее — одиннадцатый) утратил силу;
акцизов на алкогольную продукцию с объемной долей этилового спирта до 9 процентов включительно — по нормативу 100 процентов;
налога на добычу общераспространенных полезных ископаемых — по нормативу 100 процентов;
налога на добычу полезных ископаемых (за исключением полезных ископаемых в виде углеводородного сырья, природных алмазов и общераспространенных полезных ископаемых) — по нормативу 60 процентов;
налога на добычу полезных ископаемых в виде природных алмазов — по нормативу 100 процентов;
регулярных платежей за добычу полезных ископаемых (роялти) при выполнении соглашений о разделе продукции в виде углеводородного сырья (за исключением газа горючего природного) — по нормативу 5 процентов;
сбора за пользование объектами водных биологических ресурсов (исключая внутренние водные объекты) — по нормативу 80 процентов;
сбора за пользование объектами водных биологических ресурсов (по внутренним водным объектам) — по нормативу 80 процентов;
сбора за пользование объектами животного мира — по нормативу 100 процентов;
налога, взимаемого в связи с применением упрощенной системы налогообложения, в том числе минимального налога, — по нормативу 100 процентов;
абзац двадцать второй (ранее — двадцать первый) утратил силу с 1 января 2013 г.;
абзац двадцать третий утратил силу с 1 января 2017 г.;
абзац двадцать четвертый (ранее — двадцать третий) утратил силу с 1 января 2013 г.;
государственной пошлины (подлежащей зачислению по месту государственной регистрации, совершения юридически значимых действий или выдачи документов), за исключением государственной пошлины, предусмотренной абзацами сорок восьмым и пятидесятым настоящего пункта, — по нормативу 100 процентов:
по делам, рассматриваемым конституционными (уставными) судами соответствующих субъектов Российской Федерации;
за совершение нотариальных действий нотариусами государственных нотариальных контор и (или) должностными лицами органов исполнительной власти, уполномоченными в соответствии с законодательными актами Российской Федерации и (или) законодательными актами субъектов Российской Федерации на совершение нотариальных действий;
за государственную регистрацию межрегиональных, региональных и местных общественных объединений, отделений общественных объединений, а также за государственную регистрацию изменений их учредительных документов;
за государственную регистрацию региональных отделений политических партий;
за государственную регистрацию договора о залоге транспортных средств, включая выдачу свидетельства, а также за выдачу дубликата свидетельства о государственной регистрации договора о залоге транспортных средств взамен утраченного или пришедшего в негодность в части регистрации залога тракторов, самоходных дорожно-строительных машин и иных машин и прицепов к ним;
за выдачу квалификационного аттестата, предоставляющего право осуществлять кадастровую деятельность;
за выдачу свидетельства о государственной аккредитации региональной спортивной федерации;
за государственную регистрацию средства массовой информации, за внесение изменений в запись о регистрации средства массовой информации (в том числе связанных с изменением тематики или специализации), продукция которого предназначена для распространения преимущественно на территории субъекта Российской Федерации, территории муниципального образования;
за государственную регистрацию средства массовой информации, за внесение изменений в запись о регистрации средства массовой информации (в том числе связанных с изменением тематики или специализации), продукция которого предназначена для распространения преимущественно на всей территории Российской Федерации, за ее пределами, на территориях двух и более субъектов Российской Федерации;
за действия уполномоченных органов, связанные с лицензированием пользования участками недр местного значения;
за действия уполномоченных органов, связанные с лицензированием заготовки, переработки и реализации лома цветных металлов, с лицензированием заготовки, переработки и реализации лома черных металлов;
за предоставление лицензий на розничную продажу алкогольной продукции, выдаваемых органами исполнительной власти субъектов Российской Федерации;
за действия органов исполнительной власти субъектов Российской Федерации, связанные с лицензированием образовательной деятельности, осуществляемым в пределах переданных полномочий Российской Федерации в области образования;
за действия органов исполнительной власти субъектов Российской Федерации, связанные с осуществляемой в пределах переданных полномочий Российской Федерации в области образования государственной аккредитацией образовательной деятельности;
за предоставление лицензии на производство, хранение и поставки спиртосодержащей непищевой продукции в части произведенной из конфискованных этилового спирта, алкогольной и спиртосодержащей продукции, не соответствующей национальным стандартам и техническим регламентам, или получаемой при переработке отходов производства этилового спирта и алкогольной продукции;
за выдачу исполнительными органами государственной власти субъектов Российской Федерации, уполномоченными в области контроля (надзора), свидетельств об аккредитации в целях признания компетентности организации в соответствующей сфере науки, техники и хозяйственной деятельности для участия в проведении мероприятий по контролю;
за действия органов исполнительной власти субъектов Российской Федерации по проставлению апостиля на документах государственного образца об образовании, об ученых степенях и ученых званиях в пределах переданных полномочий Российской Федерации в области образования;
за выдачу уполномоченным органом исполнительной власти субъекта Российской Федерации специального разрешения на движение по автомобильным дорогам транспортных средств, осуществляющих перевозки опасных, тяжеловесных и (или) крупногабаритных грузов;
Абзац сорок третий (ранее — сорок второй) утратил силу с 1 января 2013 г.
абзац сорок четвертый (ранее — сорок третий) утратил силу с 1 января 2013 г.;
абзац сорок пятый (ранее — сорок четвертый) утратил силу с 1 января 2013 г.
за действия уполномоченных органов субъектов Российской Федерации, связанные с лицензированием предпринимательской деятельности по управлению многоквартирными домами;
государственной пошлины (подлежащей зачислению по месту государственной регистрации, совершения юридически значимых действий или выдачи документов) за совершение федеральными органами исполнительной власти юридически значимых действий в случае подачи заявления и (или) документов, необходимых для их совершения, в многофункциональный центр предоставления государственных и муниципальных услуг — по нормативу 50 процентов.
Абзац сорок восьмой утратил силу с 1 января 2015 г.
государственной пошлины (подлежащей зачислению по месту государственной регистрации, совершения юридически значимых действий или выдачи документов) за совершение федеральными органами исполнительной власти юридически значимых действий в случае подачи заявления и (или) документов, необходимых для их совершения, в электронной форме и выдачи документов через многофункциональный центр предоставления государственных и муниципальных услуг — по нормативу 25 процентов;
налога на профессиональный доход — по нормативу 63 процента;
государственной пошлины (подлежащей зачислению по месту государственной регистрации, совершения юридически значимых действий или выдачи документов) за совершение уполномоченными органами исполнительной власти субъектов Российской Федерации юридически значимых действий, связанных с государственной регистрацией аттракционов, — по нормативу 100 процентов.
2.1. В текущем финансовом году налоговые доходы от акцизов на автомобильный бензин, прямогонный бензин, дизельное топливо, моторные масла для дизельных и (или) карбюраторных (инжекторных) двигателей, подлежащие зачислению в бюджеты субъектов Российской Федерации в соответствии с нормативом, установленным настоящей статьей, направляются территориальным органом Федерального казначейства в уполномоченный территориальный орган Федерального казначейства для их перечисления не реже одного раза в 10 дней на счета территориальных органов Федерального казначейства в соответствии с нормативами, установленными федеральным законом о федеральном бюджете на текущий финансовый год.
Перечисленные уполномоченным территориальным органом Федерального казначейства в текущем финансовом году на счета территориальных органов Федерального казначейства налоговые доходы от указанных акцизов распределяются территориальными органами Федерального казначейства между бюджетами субъектов Российской Федерации и местными бюджетами с учетом установленных законами субъектов Российской Федерации дифференцированных нормативов отчислений в местные бюджеты.
2.2. В текущем финансовом году налоговые доходы от акцизов на алкогольную продукцию с объемной долей этилового спирта свыше 9 процентов, за исключением пива, вин, фруктовых вин, игристых вин (шампанских), винных напитков, изготавливаемых без добавления ректификованного этилового спирта, произведенного из пищевого сырья, и (или) спиртованных виноградного или иного фруктового сусла, и (или) винного дистиллята, и (или) фруктового дистиллята, подлежащие зачислению в бюджеты субъектов Российской Федерации в соответствии с нормативом, установленным настоящей статьей, распределяются территориальными органами Федерального казначейства между бюджетами субъектов Российской Федерации в соответствии с федеральным законом о федеральном бюджете.
3. В бюджеты субъектов Российской Федерации — городов федерального значения Москвы, Санкт-Петербурга и Севастополя подлежат зачислению налоговые доходы от федеральных налогов и сборов, налогов, предусмотренных специальными налоговыми режимами, подлежащих в соответствии с настоящим Кодексом зачислению в местные бюджеты и бюджеты субъектов Российской Федерации, а также доходы от торгового сбора, подлежащего уплате на территориях этих субъектов Российской Федерации.
4. Налоговые доходы от региональных налогов, установленных органами государственной власти края (области), в состав которого входит автономный округ, подлежат зачислению в бюджет края (области). Налоговые доходы от региональных налогов, установленных органами государственной власти автономного округа, подлежат зачислению в бюджет автономного округа.
Если иное не установлено федеральным законом о федеральном бюджете и договором между органами государственной власти края (области), в состав которого входит автономный округ, и органами государственной власти соответствующего автономного округа, налоговые доходы, указанные в пункте 2 настоящей статьи, подлежат зачислению в бюджет края (области), за исключением налога на доходы физических лиц по нормативу 15 процентов, подлежащего зачислению в бюджет автономного округа, передаваемого в полном объеме органами государственной власти автономного округа в соответствующие местные бюджеты в порядке, предусмотренном статьей 58 настоящего Кодекса.
5. Указанные в настоящей статье налоговые доходы могут быть переданы полностью или частично органами государственной власти субъектов Российской Федерации в соответствующие местные бюджеты в порядке, предусмотренном статьей 58 настоящего Кодекса.
Комментарий к Ст. 56 Бюджетного кодекса РФ
Основная доля доходов региональных бюджетов приходится на налоговые поступления.
К налоговым доходам региональных бюджетов относятся:
1) собственные налоговые доходы субъектов Российской Федерации;
2) отчисления от федеральных регулирующих налогов и сборов, распределенных к зачислению в региональные бюджеты.
Собственные налоговые доходы региона — это налоговые доходы, закрепленные на постоянной основе полностью или частично за бюджетом субъекта Российской Федерации.
Источниками собственных налоговых доходов являются региональные налоги и сборы, перечень и ставки которых определяются налоговым законодательством Российской Федерации.
В соответствии с пунктом 3 статьи 12 Налогового кодекса РФ региональными признаются налоги и сборы:
— устанавливаемые Налоговым кодексом РФ и законами субъектов Российской Федерации;
— вводимые в действие в соответствии с Налоговым кодексом РФ законами субъектов Российской Федерации;
— обязательные к уплате на территориях соответствующих субъектов Российской Федерации.
При установлении регионального налога законодательными (представительными) органами субъектов Российской Федерации определяются следующие элементы налогообложения: налоговые ставки в пределах, установленных Налоговым кодексом РФ, порядок и сроки уплаты налога, а также формы отчетности по данному региональному налогу. Иные элементы налогообложения устанавливаются Налоговым кодексом РФ. При установлении регионального налога законодательными (представительными) органами субъектов Российской Федерации могут также предусматриваться налоговые льготы и основания для их использования налогоплательщиком.
В статье 14 Налогового кодекса РФ к региональным налогам и сборам отнесены:
1) налог на имущество организаций;
2) налог на недвижимость;
3) дорожный налог;
4) транспортный налог;
5) налог с продаж;
6) налог на игорный бизнес;
7) региональные лицензионные сборы.
Данная статья Налогового кодекса РФ с перечнем региональных налогов и сборов вводится в действие со дня признания утратившим силу Закона от 27 декабря 1991 года N 2118-1 «Об основах налоговой системы в Российской Федерации» (ст. 32.1 Федерального закона от 5 августа 2000 года N 118-ФЗ «О введении в действие части второй Налогового кодекса Российской Федерации и внесении изменений в некоторые законодательные акты о налогах»). В настоящее время продолжает действовать статья 20 Закона РФ «Об основах налоговой системы в Российской Федерации», в соответствии с которой перечень региональных налогов и сборов составляют:
1) налог на имущество предприятий;
3) сбор на нужды образовательных учреждений, взимаемый с юридических лиц;
4) налог с продаж;
5) единый налог на вмененный доход для определенных видов деятельности.
Пропорции распределения собственных налоговых доходов субъекта Российской Федерации в порядке бюджетного регулирования между региональным бюджетом и местными бюджетами определяются:
а) законом о бюджете субъекта Российской Федерации на очередной финансовый год;
б) Федеральным законом от 25 сентября 1997 г. N 126-ФЗ «О финансовых основах местного самоуправления в Российской Федерации».
Помимо собственных налоговых доходов, источниками формирования налоговых доходов региональных бюджетов являются отчисления от федеральных регулирующих налогов и сборов, распределенных к зачислению в региональные бюджеты. Нормативы такого распределения определяются федеральным законом о федеральном бюджете на очередной финансовый год. Так, например, в приложении 2 к Федеральному закону «О федеральном бюджете на 2002 год» содержатся нормативы отчислений федеральных налогов и сборов в федеральный бюджет и консолидированные бюджеты субъектов Российской Федерации на 2002 год.
Доходы от федеральных налогов и сборов, передаваемых в порядке бюджетного регулирования местным бюджетам, не относятся к налоговым доходам бюджетов субъектов Российской Федерации.
Новый комментарий с пояснениями (расшифровка) к статье 56 БК РФ
Статья 56 Бюджетного кодекса Российской Федерации регулирует вопросы налоговых доходов бюджетов субъектов Российской Федерации. Ниже приведен комментарий к данной статье:
Статья 56 устанавливает, что налоговые доходы бюджетов субъектов Российской Федерации являются одним из видов доходов данных бюджетов.
Под налоговыми доходами бюджетов субъектов Российской Федерации понимаются доходы, получаемые от уплаты налогов и сборов на территории соответствующего субъекта Российской Федерации. Эти налоговые доходы могут включать доходы от федеральных налогов и сборов, а также от региональных и местных налогов и сборов.
Конкретные виды налогов и сборов, которые взимаются на территории субъектов Российской Федерации, могут быть определены соответствующими нормативными правовыми актами, устанавливающими порядок их взимания и размеры ставок. Примерами таких налогов и сборов могут быть налог на прибыль организаций, налог на имущество организаций, транспортные налоги, налоги на недвижимое имущество и другие.
Налоговые доходы бюджетов субъектов Российской Федерации являются важным источником финансирования бюджетных расходов на региональном уровне. Они направляются на финансирование различных программ, проектов и задач, связанных с развитием региона, предоставлением социальных услуг и удовлетворением потребностей населения.
Статья 56 Бюджетного кодекса Российской Федерации определяет налоговые доходы бюджетов субъектов Российской Федерации и закрепляет их важную роль в формировании финансовых ресурсов региональных бюджетов.
Источник: budkod.ru
Налог на имущество организаций какой бюджет
Здравствуйте, в этой статье мы постараемся ответить на вопрос: «Налог на имущество организаций какой бюджет». Если у Вас нет времени на чтение или статья не полностью решает Вашу проблему, можете получить онлайн консультацию квалифицированного юриста в форме ниже.

Налоговая база в большинстве случаев определяется, как среднегодовая стоимость недвижимости. Определяют показатель по окончании отчетного периода, который, как правило, равен календарному году. Но местные власти вправе установить другой период (например, квартал).
Можно выделить такие преимущества новой системы:
- меньше ошибок при заполнении платежных поручений. Например, в налоговую каждый год поступает 30 млн неправильно заполненных платежек;
- переплата автоматически идет на будущие платежи и для этого не надо писать дополнительные заявления, чтобы ее учесть;
- перечислять деньги на ЕНС можно, когда удобно. Главное, чтобы к сроку уплаты на счете было достаточно денег, а в налоговой — отчетность или уведомление.
При этом есть неудобные моменты:
- налогоплательщик самостоятельно рассчитывает налоги, сборы и взносы и присылать в налоговую уведомление;
- деньги списываются со счета пропорционально и повлиять на это нельзя. Например, если есть задолженность, с которой предприниматель не согласен, то налоговая все равно ее спишет в первую очередь;
- если на счете недостаточно денег, инспекторы сами распределят их пропорционально всем обязательствам. В итоге задолженность может быть сразу по нескольким налогам, взносам и сборам.
Изменения, касающиеся страховых взносов, прежде всего обусловлены объединением 1 января 2023 года ФСС и ПФ РФ в единый Фонд пенсионного и социального страхования – Социальный фонд России, СФР (Федеральный закон от 14.07.2022 № 236-ФЗ). Часть 20 его ст. 18 предусматривает, что нормативные акты Пенсионного фонда и ФСС продолжат свое действие до момента издания нового акта СФР в соответствующей сфере.
- Вводится процедура беззаявительной регистрации страхователей (в том числе организаций), при которой никакие заявления подавать не нужно. Регистрация будет осуществляться в течение трех рабочих дней на основании данных, которые СФР получит от налогового органа в рамках межведомственного обмена и на основании сданной в фонд отчетности по кадрам (пп. «б» п. 5 Закона № 237-ФЗ[3]).
- Организации и предприниматели, которые выплачивают вознаграждения физическим лицам, будут исчислять взносы на обязательное пенсионное, медицинское и социальное страхование, исходя из единой базы по общим тарифам:
- с выплат, не превышающих единую предельную величину базы, – по тарифу 30%;
- с выплат, превышающих единую предельную величину базы, – по тарифу 15,1%.

Отмена налоговых деклараций
С 1 января 2021 года все компании-плательщики транспортного и земельного налога перешли на бездекларационную уплату данных налогов (п. 9 ст. 3 Федерального закона от 15.04.2019 № 63-ФЗ). То есть организации теперь рассчитывают и уплачивают налоги без обязательной сдачи в ИФНС налоговых деклараций по итогам налогового периода. Налоговые декларации представляются лишь в исключительных случаях:
- при подаче уточненных налоговых деклараций за налоговые периоды, предшествующие 2020 году, а также уточненных деклараций за 2020 год в случае реорганизации организации;
- при заявлении налоговых льгот за налоговые периоды до 2020 года, а также за период в течение 2020 года в случае прекращения организации путем ликвидации или реорганизации (п. 3 ст. 55 НК РФ).
Единые сроки уплаты налогов
С 1 января 2021 года для организаций ввели единые сроки уплаты транспортного и земельного налогов (п.п. 68 и 77 ст. 2 Федерального закона от 29.09.2019 № 325-ФЗ).
Сейчас эти налоги уплачиваются всеми организациями в срок не позднее 1 марта года, следующего за истекшим налоговым периодом, а авансовые платежи по ним – не позднее последнего числа месяца, следующего за истекшим отчетным периодом (п. 1 ст. 363 НК РФ, п. 1 ст. 397 НК РФ).
Причем регионам и муниципальным образованиям в настоящее время предоставлено право освободить организации от уплаты имущественных налогов путем принятия соответствующего закона (постановления, решения, указа и т.д.). Если на местном уровне авансовые платежи были отменены, то организации их не уплачивают, а платят только сам транспортный/земельный налог по итогам налогового периода.
Единые сроки уплаты налога на имущество организаций и авансовых платежей по нему вводятся с 1 января 2022 года (новая редакция п. 1 ст. 383 НК РФ). Подобно земельному и транспортному налогам, налог на имущество организаций станет уплачиваться не позднее 1 марта года, следующего за истекшим налоговым периодом. Авансовые платежи по нему необходимо будет уплачивать также не позднее последнего числа месяца, следующего за истекшим отчетным периодом.
При этом, как и в случае с другими имущественными налогами организаций, региональные власти вправе освободить компании от исчисления и уплаты авансовых платежей по налогу на имущество организаций. Это право за законодательными органами субъектов РФ сохраняется и в 2022 году (п. 6 ст. 382 НК РФ).

Отменят отчетность по налогу на имущество
Законом от 02.07.2021 г. № 305-ФЗ отменена необходимость некоторых компаний сдавать в ИФНС отчетность по налогу на имущество. К таким субъектам относятся организации, имеющих в собственности недвижимость, облагаемую по кадастровой стоимости.
С 2022 года компании не будут включать в декларацию информацию о недвижимости, налоговая база по которой устанавливается как ее кадастровая стоимость (п. 6 ст. 386 НК).
Если у субъекта в прошедшем налоговом периоде были только эти объекты недвижимого имущества, то декларацию вообще сдавать не нужно будет. Это правило будет применяться к отчетности за 2022 год, а за 2021 год декларацию по недвижимости, облагаемой налогом на основании кадастровой стоимости, сдать придется.
Что касается недвижимости, налогооблагаемая база по которой определяется на основании среднегодовой стоимости, то обязанность компаний предоставлять налоговые декларации сохраняется. Отчетность также нужно будет сдавать не позже 30 марта года, идущего за прошедшим налоговым периодом (п. 3 ст. 386 НК).
При этом такая декларация, как и в 2021 году, должна включать информацию о среднегодовой стоимость объектов движимого имущества, которые учтены на балансе хозяйствующего субъекта как объекты ОС в порядке, установленном для ведения бухгалтерского учета (Закон от 23.11.2020 г. № 374-ФЗ).
Обновят сроки уплаты налога на имущество
В настоящий момент налог на имущество и авансы по нему уплачиваются в порядке и сроки, установленные законодательством субъектов РФ. Таким образом, сроки перечисления налога могут значительно различаться в зависимости от региона.
С 2022 года в России будут введены единые сроки уплаты налога на имущество компаний и авансов по нему.
По обновленной редакции п. 1 ст. 383 НК налог на имущество нужно будет платить не позже 1 марта года, идущего за прошедшим налоговым периодом. Авансы по нему нужно будет платить не позже последнего числа месяца, идущего за прошедшим отчетным периодом.
Одновременно с этим региональные органы власти утратят право определять эти сроки через законодательство субъектов РФ. Однако они все же смогут влиять на сроки уплаты авансов по налогу на имущество. Так, они также смогут устанавливать для отдельных категорий налогоплательщиков право не рассчитывать и не платить авансы по налогу на имущество в течение налогового периода (п. 6 ст. 382 НК).
Порядок и срок уплаты налога на имущество организаций
Налог на имущество организация платит в ту налоговую, которая находится по месту нахождения недвижимости. Хотя для крупных налогоплательщиков, у которых недвижимость в разных районах, населенных пунктах и регионах, делают исключение. И они платят налог по месту регистрации головного офиса.
На внесение аванса и полного погашения дается месяц после окончания отчетного периода. В 2023 году даты платежей будут такими:
- полная выплата налога на имущество за 2022 год – 1 марта 2023 года;
- авансовый платеж за 1-й квартал 2023 года – 1 мая 2023 года;
- авансовый платеж за 2-й квартал / полугодие 2023 года – 1 августа 2023 года;
- авансовый платеж за 3-й квартал / 9 месяцев 2023 года – 1 ноября 2023 года;
- полная выплата налога на имущество за 2023 год – 1 марта 2024 года.
Если последний день выпадает на выходной или праздник, то сроки сдвигаются до следующего рабочего дня.
В соответствии с п. 1 ст. 386 НК РФ бюджетные учреждения обязаны по истечении каждого отчетного и налогового периода представлять в налоговые органы по своему местонахождению, по местонахождению каждого своего обособленного подразделения, имеющего отдельный баланс, а также по местонахождению каждого объекта недвижимого имущества (в отношении которого установлен отдельный порядок исчисления и уплаты налога) налоговые расчеты по авансовым платежам по налогу и налоговую декларацию по налогу.
Налоговые расчеты по авансовым платежам по налогу представляются не позднее 30 календарных дней с даты окончания соответствующего отчетного периода. Налоговые декларации по итогам налогового периода представляются налогоплательщиками не позднее 30 марта года, следующего за истекшим налоговым периодом.
Отчетные и налоговые периоды по налогу на имущество
Налоговым периодом для налога на имущество признается календарный год.
Отчетный период для данного налога календарный год.
В 2019 году в налоговые органы отчетность предоставлялась по месту нахождения имущества организации не позже 30 числа месяца, следующего за отчетным периодом. При установлении налога, законодательные органы субъекта РФ имеют право устанавливать отчетные периоды.
По итогам года налогоплательщик должен был подать декларацию в ФНС (не позднее 30 марта года, следующего за отчетным периодом).
С 2020 года отменена обязанность сдавать авансовые расчеты по налогу на имущество организаций. В 2021 году необходимо будет отчитаться только по итогам года не позже 30 марта 2021 года за 2020 год.
Если у плательщика налога на имущество в течение календарного года имущество было продано, то декларацию можно подать досрочно. Если после этого у ИП или организации в течение этого же года вновь появится объект налогообложения, то придется предоставить уточненную декларацию и доплатить налог.
Порядок уплаты налога на имущество и авансовых платежей
В соответствии с п. 1 ст. 382 НК РФ, сумма налога по итогам года рассчитывается как произведение налоговой ставки и налоговой базы, определенной за налоговый период.
Сумма налога на имущество в 2019 году по итогам налогового периода, которая подлежит уплате в бюджет, определяется как разница между суммой налога, исчисленной за год и суммами авансовых платежей (уплаченных на протяжении года).
Авансовый платеж по налогу исчисляется по итогам каждого отчетного периода (в размере ¼ произведения соответствующей налоговой ставки и средней стоимости имущества за отчетный период).
Субъекты РФ вправе право освобождать отдельные категории налогоплательщиков от внесения авансовых платежей по налогу (в течение всего года).
КБК для уплаты налога на имущество — 182 1 06 02010 02 1000 110.
НАЛОГ НА ИМУЩЕСТВО ОРГАНИЗАЦИЙ
Налог на имущество организаций относится к региональным налогам и является общеобязательным платежом на территории соответствующего субъекта РФ.
Определение элементов налогообложения по налогу на имущество организаций и методика исчисления налога регламентируются гл. 30 Налогового кодекса РФ и соответствующим законом субъекта Российской Федерации.
При установлении налога законами субъектов Федерации могут также определяться особенности определения налоговой базы отдельных объектов недвижимого имущества, предусматриваться налоговые льготы и основания для их использования налогоплательщиками. Субъекты РФ наделены правом устанавливать на своей территории льготу в отношении движимого имущества, принятого с 1 января 2013 г. на учет в качестве основных средств. Если регион не воспользуется этим правом, то с 2018 г. эта льгота на его территории действовать больше не будет.

В чем разница между налогами
Чтобы конкретно понять, в какой бюджет идут налоги и какие, составим таблицу федеральных, региональных и местных налогов.
| В какой бюджет уплачивается. | Какие платятся налоги. |
| Федеральный. | НДС, Акциз, НДФЛ, налог на прибыль, водный, госпошлина. |
| Региональный. | Имущество, транспорт, игорный бизнес. |
| Местный. | Налог на землю и имущество – уплачивают физ. лица |
Из таблицы видно, что налоги уплачивают не только коммерческие организации, но и физические лица.
Так что же такое региональные налоги и сборы? Установлены они согласно Российскому налоговому кодексу, и платят их все субъекты Российской Федерации.
Выше было перечислено, какие налоги в регионах платятся юридическими и физическими лицами. Если есть транспортное средство, значит, этот налог уплачивают все граждане субъекта.
Многие коммерсанты и простые люди могут задаваться вопросом: НДФЛ — федеральный или региональный налог?
Каким образом осуществляется расчет налога на имущество?
Законодательство имеет свойство меняться. Причем за нововведениями стоит следить максимально внимательно, ведь от них зависит то, в каком размере и в каком порядке будет производиться оплата тех или иных налоговых отчислений. В частности, изменение порядка расчета размера налога на недвижимости привели к существенному изменению суммы выплаты.
Ранее на основу бралась инвентаризационная стоимость объекта недвижимости, что приводило к значительному занижению ставок за счет того, что она рассчитывалась исходя из первоначальной стоимость недвижимости, которая была потрачена при его строительстве, и степени износа. Однако с 2016 года порядок, по которому рассчитывается имущественный налог, был пересмотрен за счет приближения используемой стоимости недвижимости к цене, установленной на рынке. Это стало возможным в связи с тем, что при расчетах за основу стала браться кадастровая стоимость того или иного объекта, который находится в собственности. Вследствие таких изменений произошел значительный рост данного вида налога.
Как рассчитать налог на имущество юридических лиц: ставка и база платежа
- религиозных организаций;
- учреждений структуры УИН;
- фармацевтических предприятий, выпускающих препараты для борьбы с эпизоотиями;
- научно-исследовательских центров;
- обществ инвалидов с численностью граждан с ограниченными возможностями не менее 80%;
- предприятий с уставным капиталом, представленным вкладами обществ инвалидов сотрудников-инвалидов не менее 50%;
- структуры, действующие на территориях с особым экономическим статусом. Освобождение от налога на имущество предоставляется на 10-летний период с момента первичного учета конкретного объекта.
- общие принципы имущественного налогообложения юрлиц определяются главою 30 раздела IX Налогового кодекса (часть вторая) №117-ФЗ;
- многочисленные инструкции, постановления финансовых ведомств дополняют федеральный свод законов, вносят поправки. К примеру, вопросы, связанные с учетом фондов предприятия, утверждены на правительственном уровне Положением по бухучету 6/01;
- поскольку в общей структуре налоговой системы имущественные отчисления юрлиц относятся к бюджету регионов, конкретизируют государственные нормы региональными законопроектами. Регион может разработать собственные перечни льготников, не умаляя права тех, кто претендует на преференции по федеральным основаниям.
Похожие записи:
- Срок рассмотрения кассационной жалобы по делу об административном правонарушении
- Срок камеральной проверки 3 НДФЛ в 2023 году для физических лиц
- Когда начнётся выплата почётным донора в 2023 году
Источник: school38zlat.ru
Эволюция налога на имущество организаций в налоговой системе РФ
В статье рассмотрена история становления и развития налога на имущество экономических субъектов, начало которого приходится на принятие в 1991 г. закона о налоговой системе России.
Статья написана владельцем сайта Dipmall.ru.
Данная статья подготовлена в рамках оказания помощи по написанию статей для клиентов. Стоимость написания статьи зависит от темы, объема и требований и начинается от 1000 рублей. Все доступные способы связи с автором указаны в разделе Контакты.

Современная налоговая системы в России была установлена в октябре-декабре 1991 г, когда были принят Закон Российской Федерации от 27 декабря 1991 г. № 2118-1 «Об основах налоговой системы в Российской Федерации» [1].
До налоговой реформы 1992 г обложение имущества хозяйствующих субъектов в советской России также присутствовало и осуществлялось в виде уплаты в государственный бюджет за основные производственные фонды и запасы сверх норм собственных оборотных средств. Данная плата была введена в середине 60-х годов в ходе хозяйственной реформы СССР и являлась непосредственным предшественником современного налога на имущество [2].
Первый этап развития налога на имущество организаций начался в период формирования налоговой системы РФ. Так, налог на имущество юридических лиц был введен лишь в 1992 г. Карбушев Г.К отмечает, что по аналогии с налогом на имущество в других странах, налог рассматривался как источник доходов бюджетов региональных и местных уровней, однако за 23 года существования какой-нибудь заметного фискального значения в бюджетной системе налог на имущество организаций так и не сыграл [3].
На территории РФ основные принципы взимания налога на имущество хозяйствующих субъектов были определены Законом РФ 13.12.1991 №2030-1 «О налоге на имущество предприятий» [4]. Нематериальные активы, основные средства, запасы и стоимость затрат, которые находились на балансе налогоплательщика, признавались объектами налогообложения, а налоговой базой служила среднегодовая стоимость имущества налогоплательщика. Ставка налога была оговорена в размере двух процентов от налогооблагаемой базы. Для исчисления базы налогообложения данные исчислялись на 1-е число каждого квартала, которые также являлись отчетными периодами.
На рисунке приведены основные элементы налога на имущество предприятий, который существовал в то время.
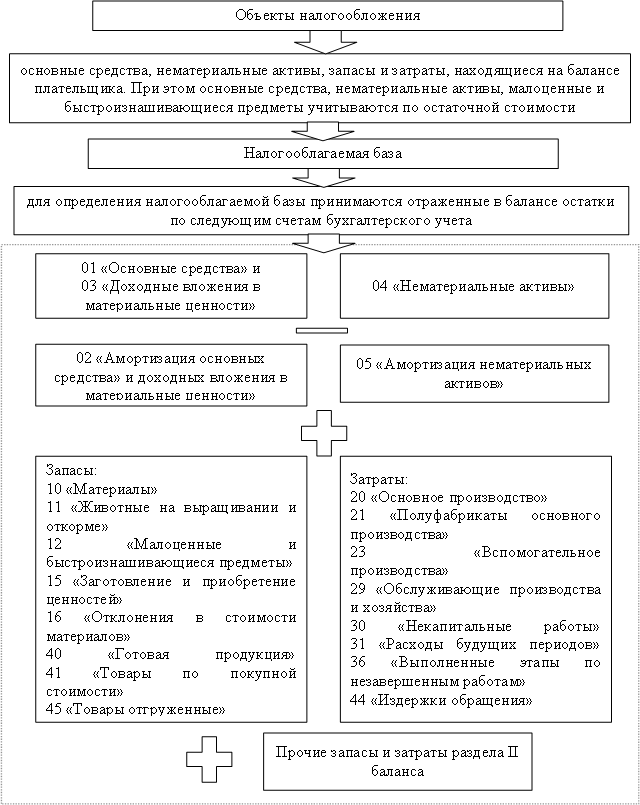
Рисунок – Основные элементы налога на имущество, действовавшего в соответствии
с Законом «О налоге на имущество предприятий» до принятия НК РФ
Крутякова Т.Л. полагает, что одной из основных целей введения налога на имущество предприятий являлось повышение заинтересованности у налогоплательщиков в реализации неиспользуемого имущества [5]. Тем не менее, в последствие налог на прибыль свел на нет данную роль налога на имущество. По мнению Панскова В.Г., организациям стало невыгодно реализовывать свои активы, поскольку за их наличие они платили всего 2% от стоимости имущества, а в случае их продажи предприятия были вынуждены платить налог на прибыль по ставке, значительно более высокой [6].
Выполнению возложенных на этот налог назначений препятствовали и другие сложности налогообложения имущества юридических лиц, в частности, неадекватная рыночной стоимости бухгалтерская стоимость основных средств России, отмечает Парыгина В.А.. Переоценка основных фондов России осуществлялась несколько раз в 1991-1997 гг. Но при этом применялись индексные методы, и реальная рыночная оценка того, чем владели государство и предприятия, не удалось. Между тем рыночную стоимость активов в условиях перехода к рыночной экономике необходимо знать не только для целей налогообложения имущества, но и, например, для осуществления различных сделок с имуществом [7].
Существенным недостатком, по мнению Пятшевой Е.Н., закона «О налоге на имущество предприятий» являлось множество льгот по налогу, что ослабляло важнейший принцип справедливости налогообложения – равнозначная налоговая ответственность за равные объекты обложения [8].
Второй этап развития налога на имущество организаций начался с принятием 30 главы Налогового кодекса, которая была введена Федеральным законом от 11.11.2003 г. №139-ФЗ [9]. Глава 30 НК РФ значительно изменила порядок расчета налоговой базы и взимания налога в части объекта налогообложения. Изменилось и само название – вместо налога на имущество предприятий налог стал называться налогом на имущество организаций.
С 01.01.2004 г введена в действие 30 глава НК РФ, которая регламентирует порядок применения налога на имущество организаций. К сожалению, отмеченные выше недостатки, свойственные налогу на имущество не устранены. Повышение ставки налога, значительное сокращение льгот по нему призваны усилить его фискальную функцию, тогда как его регулирующая (стимулирующая, экономическая) функция по-прежнему не используются в полной мере.
Парыгина В. А. отмечает, что все элементы налога на имущество организаций было реорганизованы: детализирован состав налогоплательщиков, трансформирован объект налогообложения, что привело к значительному сокращению налоговой базы, изменен порядок расчета среднегодовой стоимости имущества [7]. Теперь для того, чтобы стать налогоплательщиком, хозяйствующему субъекту необходимо иметь статус юридического лица и имущество на территории РФ.
Максимальная ставка налога увеличилась до 2,2% (вместо 2%), однако налог по-прежнему является региональным налогом, и только субъекты РФ имеют право определять окончательный размер ставки налога. Налоговые льготы были резко сокращены, однако и в части льгот окончательное решение принимает субъект РФ: льготный список может быть расширен в законах субъекта о налоге на имущество организаций [2].
Нововведения по налогу на имущество организаций в 2005-2013 гг. лишь незначительно корректировали налог. Например, с 1 января 2013 г налогом на имущество стало облагаться только движимое имущество. Самым главным новшеством в отношении налога на имущество является его отмена в отношении всего движимого имущества, поставленного на баланс, начиная с 1 января 2013 г. Эти изменения закреплены законом 202-ФЗ от 29.11.12 г. и коснулись большого количества российских налогоплательщиков. Движимое имущество, принятое на учет организации до 01.01.2013 г, продолжает облагаться налогом [10]. В связи с этим у налогоплательщиков возникла необходимость вести раздельный налоговый учет движимого и недвижимого имущества.
Третий этап реформирования налога на имущество организаций связан с поэтапным переходом к единому налогу на недвижимость. Первые упоминания о налоге на недвижимость возникли во время налоговой реформы 2002-2003 гг., которая предполагала замену налога на имущество предприятий и земельного налога налогом на недвижимость, что отмечено в статье ученых Анисимова С.А., Остапенко В.В. и Погорелко И.А. [11].
2 ноября 2013 г Президент России подписал Федеральный закон № 307-ФЗ. Данный документ предусматривает, что с 1 января 2014 г налоговая база по налогу в отношении ряда объектов будет определяться исходя из их кадастровой стоимости, а не балансовой, как ранее. В отношении прочего имущества налоговая база будет определяться по-прежнему как среднегодовая стоимость основных средств, признаваемых объектами налогообложения [12]. Следовательно, 2014 г следует считать началом третьего этапа реформирования налога на имущество организаций, который продолжается по сей день.
Таким образом, с 2014 г субъекты РФ могут не только предусматривать дополнительные налоговые льготы, но и принципы определения налоговой базы в отношении отдельных объектов недвижимости. Данное дополнение напрямую связано с изменениями, внесенными в статью 375 НК РФ: если раньше налоговая база определялась исключительно как среднегодовая стоимость активов, признаваемых объектами налогообложения, то с 2014 г, в отношении отдельных объектов недвижимости, налоговая база рассчитывается на основе их кадастровой стоимости [13].
Объекты, для которых при расчете нужно брать кадастровую стоимость, указаны в ст.378.2 гл.30 НК РФ, к ним относится:
– торговые центры;
– административно-деловые центры;
– нежилая недвижимость, в которой располагаются офисы, точки бытового обслуживания, общепита и торговые точки;
– недвижимость иностранных предприятий, не имеющих постоянного представительства в России [14].
В статью 381 НК РФ с 1 января 2015 года добавлен пункт 25 уточняющий, что освобождаются от налогообложения налогом на имущество организации в отношении движимого имущества, принятого с 1 января 2013 года на учет в качестве основных средств (таблица).
Таблица — Включение движимого имущества в налогооблагаемую базу по налогу на имущество организаций с 1 января 2015 года
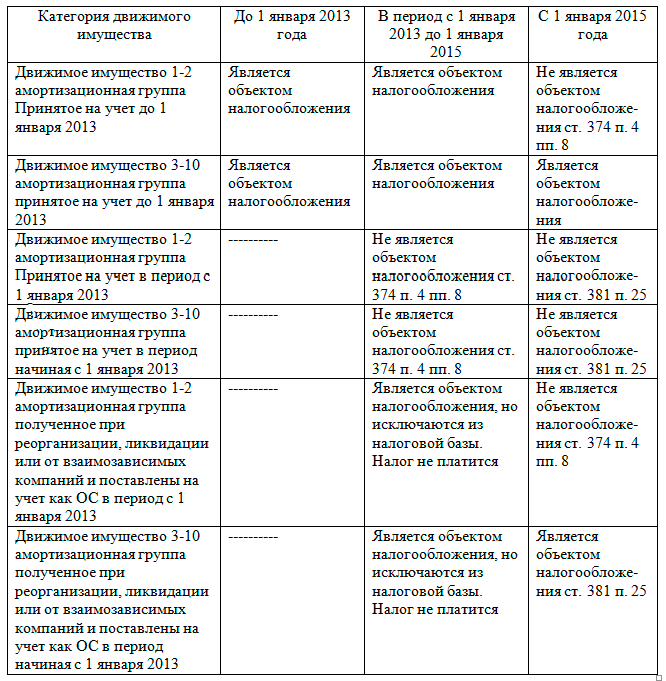
В общем случае налоговая база по налогу вычисляется как среднегодовая стоимость основных средств, признаваемых объектами налогообложения (ст. 375 Налогового кодекса РФ). В настоящее время, все движимое имущество, принятие на учет после 1 января 2013 г., не является объектом налогообложения. Движимое имущество 1-2 амортизационной группы, принятое на учет до 1 января 2013 г. также не является объектом налогообложения. А вот движимое имущество 3-10 амортизационной группы, принятое на учет до 1 января 2013 г., все еще входит в состав объектов, облагаемых налогом на имущество [15].
Для исчисления налога определяют среднегодовую стоимость имущества, а для расчета авансовых платежей по налогу – среднюю стоимость имущества. Налоговая база определяется как кадастровая стоимость имущества, утвержденная в установленном порядке, в отношении некоторых видов недвижимого имущества, признаваемых объектом налогообложения [16].
Налоговым периодом по налогу на имущество организаций является календарный год, а отчетными периодами признаются I квартал, полугодие и 9 месяцев календарного года. При этом субъекты РФ при установлении элементов налога отчетные периоды вправе не устанавливать (ст. 379 НК РФ) [14].
Ставку налога на имущество устанавливают региональные власти. При этом в отношении объектов имущества, налоговая база по которым определяется как среднегодовая стоимость, она не может превышать 2,2 процента (п. 1 ст. 380 НК РФ). Если налоговые ставки региональными властями не определены, налог рассчитывается по ставкам, указанным в ст.
380 НК РФ [14].
В отношении недвижимого имущества с установленной кадастровой стоимостью ставка не должна превышать 2% в 2016 г. и последующие годы, что установлено подп. 1.1 п. 1 ст. 380 НК РФ [14].
Таким образом, история налогообложения налогом на имущество организаций в России насчитывает три этапа. Первый этап начался в период формирования налоговой системы РФ и продлился до введения в действие главы 30 НК РФ в 2004 г. Второй этап завершился в 2014 г, когда в некоторых региона РФ налог на имущество начал взиматься не с балансовой стоимости, а с кадастровой. Характерными особенностями первых двух этапов является низкая фискальная значимость налога: особенности определения налогооблагаемой базы не позволяли налогу занять соответствующее место в налоговых доходах бюджетов субъектов РФ. На третьем этапе начался постепенный переход к налогу на недвижимость, налогооблагаемая база по которому определяется как кадастровая стоимость.
Источник: dipmall.ru