
Все мы знаем про то, что у каждого магазина есть свои поставщики, которые привозят необходимый товар на точку. Давайте разберемся зачем нужно документальное сопровождение груза, какая информация содержится в документации, каких бывают видов и форм накладные.

Что такое накладная
Накладной называют документ, который сопровождает и подтверждает факт передачи ТМЦ между сторонами (продавец/заказчик). ТМЦ — это товарно-материальные ценности, которые могут быть товарами различного назначения.
Накладная относится к первичной документации. Они отвечают за финансовые транзакции и передачу товара.
Требуются не только для подтверждения расходов организации, но и для Федеральной Налоговой Службы. Накладную формы «торг-12» используют для получения вычета НДС (налога на добавленную стоимость товара), и для дальнейшего использования товарно-материальных ценностей.
Ролик «Как оформляется накладная в 1С:Бухгалтерия 8»
Когда оформляется накладная
Любой товар не может быть передан заказчику со склада просто «на словах», для этого потребуется заполнить документы, скомплектовать груз и отправить в конечную точку. Поэтому, чтобы передать товар покупателю на законных основаниях, необходимо оформить накладную. Этап оформления накладной происходит со стороны продавца, бланк передается заказчику для проверки позиций.
Какие данные должна содержать накладная
На документе для отпуска ТМЦ фиксируется определенная информация, которая необходима для дальнейшего использования сторонами.
Если покупатель не может самостоятельно забрать груз и поставщик не доставляет, то привлекаются сторонние организации в роли перевозчика. При присутствии посредника в сделке, в первичной документации указывается информация о нем.
Виды накладных
Накладные могут быть разные, это будет напрямую зависеть от способа передачи груза.
Виды действующих накладных на территории России:
- Товарная (форма торг-12) — здесь отображается приемка и погрузка товарно-материальных ценностей со склада. В таком случае груз доставляется продавцом или покупатель самостоятельно забирает его со склада.
- Транспортная — этот вид оформляется, когда ТМЦ будут перевозиться при помощи любого вида транспорта (поездом, самолетом, грузовым судном или грузовым автомобилем). В такой накладной нет отдела о товарах, только факт доставки груза до места передачи.
- Товарно-транспортная — этот документ оформляется при участии в сделке посредника, в роли перевозчика товарно-материальных ценностей. Документ регулирует права трех сторон — продавец, компания-перевозчик, заказчик.
Также помимо вышеперечисленных видов, бывают еще для передачи материалов/грузов на сторону — в свои филиалы или иную организацию, и требование-накладная — учет движения материалов на одном предприятии между отделениями.
Формы накладных
Сегодня постепенно выходят из оборота бумажные документы. Поэтому можно услышать про электронный документооборот.
Документы: счета и накладные.
Накладная может быть двух форм:
- Бумажная — такая форма передается водителю при погрузке груза. Бумажную накладную распечатывают в двух экземплярах — на обоих подписываются стороны (продавец/покупатель) и одну форму возвращают обратно поставщику.
- Электронная — гораздо упрощает оборот документов, быстро передается покупателю, не утеряется при транспортировке груза. Она оформляется в одном экземпляре, но двух файлах, проставляются электронные подписи обеими сторонами (продавец/покупатель).
Каждая из этих форм актуальна на сегодняшний день — с их помощью можно передавать товары, а продавцу также возмещать НДС в ФНС.
Источник: finanso.com
Товарная накладная ТОРГ-12: заполняем по образцу
На основании законодательства компании обязаны сопровождать поставку материальных ценностей товаросопроводительными документами, к ним относится товарная накладная. Разбираемся, обязательно ли применять форму накладной на товар ТОРГ-12 в 2023 году и какой порядок ее заполнения.
Товарная накладная — что это за форма
В постановлении Госкомстата № 132 от 25.12.1998 указано, что такое ТОРГ-12 — унифицированный бланк, который часто применяется организациями для оформления товарно-материальных ценностей (ТМЦ), измеряемых в штуках или весе. Руководитель организации вправе использовать не только вышеуказанный документ, но и другие формы накладных (см. 402-ФЗ «О бухучете» от 06.12.2011). Часто предприятия используют форму универсального передаточного документа (или УПД), которая содержит в себе и товарную накладную, и счет-фактуру.
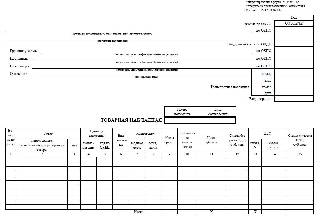

Первичная учетная форма по ОКУД 0330212 входит в альбом унифицированных бланков из постановления Госкомстата № 132. Со вступлением в силу закона 402-ФЗ бухгалтерам необязательно использовать унифицированную форму ТОРГ-12. Достаточно того, чтобы документ содержал весь перечень обязательных реквизитов, поименованных в законе.
Документ настолько удобен, что многие предприниматели используют эту товарную накладную по нескольким причинам:
- она привычна и понятна;
- отвечает требованиям нормативных актов;
- в случае необходимости товарная накладная послужит основанием при решении спорных ситуаций, например претензий к качеству приобретенного товара (закон № 2300-1 «О защите прав потребителей» от 07.02.1992);
- подтверждает факт получения или отгрузки товара (ст. 458 ГК РФ);
- служит подтверждением истечения гарантийного срока (закон № 2300-1) и т. д.
Каковы основания для оформления ТОРГ-12
Так как товарная накладная — это учетный документ, по которому передают и принимают продукцию, то основанием для оформления является договор.
Как правило, цена и количество передаваемой продукции указываются в договоре или в приложениях (спецификациях). Возможен вариант, когда по условиям договора цена товара определяется действующим прейскурантом компании, а количество — в заявке от покупателя.
Пригодится: как заполнить универсальный передаточный документ
Правила оформления товарной накладной
Товарная накладная ТОРГ-12 составляется продавцом. Форма содержит информацию о продавце, покупателе, наименовании товара, его количестве и стоимости, сведения о материально ответственных лицах, которые товар отгрузили и получили.
Ее оформляют при отгрузке материальных ценностей. Выводится на печать документ в двух экземплярах: один остается у компании-поставщика, другой передается компании-покупателю.