
Бывают ситуации, когда человек понимает, что платить по кредиту нечем. Многие в такой момент теряются, упускают драгоценное время для снижения кредитной нагрузки. После пропуска очередного платежа начинают расти пени и проценты. Чтобы максимально снизить потери, читайте нашу инструкцию и выбирайте для себя удобный алгоритм действий.
Отсутствие денег для внесения очередного платежа по кредиту – одна из тяжелейших ситуаций для человека, имеющего обязательства перед банком. Часто в таких ситуациях заемщики начинают паниковать, пытаются избежать проблем и сталкиваются с еще большей финансовой нагрузкой. При этом они теряют ценное время, которое могли бы потратить на правильные действия. А полное понимание ситуации складывается у многих должников далеко не сразу. И именно от стадии закредитованности зависит, насколько сложно будет решить проблемы.
На каком этапе возникают проблемы:
- заемщик исправно вносит платежи, но с каждым месяцем выполнять свои финансовые обязательства становится все тяжелее, близка невозможность рассчитаться с банком;
- работа была потеряна, заемщик не имеет дохода и гарантированно не может внести следующую оплату по кредиту;
- ежемесячные платежи по кредиту заемщиком не вносились уже более 3 месяцев, должник находится на контроле службы взыскания банка или коллекторского агентства.
Чем хуже стадия закредитованности, тем сложнее решать проблему. Положение ухудшается с каждым месяцем, а перспективы становятся все более пугающими. Поэтому откладывать попытки разрешить ситуацию точно не стоит. Однако подходить к этому вопросу нужно правильно.
Что делать, если нечем платить кредиты. Оплата кредита
Способы решения проблемы
Многие должники не имеют ни малейшего представления о том, что делать, если нечем платить кредиты банку, и совершают досадные ошибки. Существует несколько решений в такой ситуации, хотя большинство из них помогают лишь временно.
Заем у близких
Обратиться к родственникам или друзьям – самое простое решение, которое поможет внести очередной платеж. Они могут одолжить деньги без процентов и подождут до ближайшей зарплаты. Такой вариант решения подойдет, если нечем платить по кредиту по причине непредусмотренных покупок. Например, траты на внезапную болезнь, оплата ремонта машины или поломка важной бытовой техники. При этом со следующего месяца доход гарантированно стабилизируется, а заемщик сможет рассчитаться с близкими и сделать очередной платеж.
В ситуациях, когда в ближайшее время восстановления зарплаты не ожидается, занимать деньги не стоит. Вероятность найти решение проблемы за короткий срок не так высока, а отсутствие бумажного договора только повышает риск нарушить обязательства, испортив отношения с близкими и создав еще больше проблем с банком.
Еще один кредит
Оформление нового кредита в банке для оплаты имеющегося – спорное решение, всегда требующее учета некоторых деталей. Если суммы хватит для полного закрытия старого долга, при этом текущего дохода будет достаточно для погашения новой задолженности, то такой подход допустим. Особенно удачным в таких случаях станет заключение договора с беспроцентным периодом.
Брать новые кредиты или займы, чтобы внести только ближайший платеж по старым обязательствам, а потом платить еще больше, очень опасно. Финансовая нагрузка возрастет, риск попасть в тяжелое положение увеличится многократно.
Рефинансирование
Объединить действующие кредиты в один предлагают многие банки. Такой подход помогает снизить процентную ставку, ослабить финансовую нагрузку и упросить оплату. Проще оформить рефинансирование в банках, где заемщик уже имеет действующие кредитные договоры.
Воспользоваться таким решением смогут не все. Одобряют его банки только людям с положительной кредитной историей, официальной работой, а также отсутствием пропуска 3 или более платежей и действующих договоров в МФО. Поэтому актуален вариант заемщикам на первой стадии закредитованности. Если платить нечем уже давно, работы нет, а кредитная история испорчена, то рефинансировать долг не выйдет.
Кредитные каникулы
Многие банки готовы пойти на уступки и предоставить заемщику кредитные каникулы. Они подразумевают отсрочку ежемесячных платежей на срок до полугода, после придется продолжить исполнять кредитные обязательства. При этом банки часто просят продолжать вносить проценты по договору во время каникул. А временное отсутствие оплаты основного долга компенсируется увеличением сроков кредита либо соразмерным повышением платежей.
Воспользоваться каникулами могут только заемщики, не пропустившие ни одной оплаты. Изредка банки также готовы рассмотреть такой вариант, если просрочены один или два платежа. Однако окончательное решение остается за кредитной организацией. И многие банки могут отказаться даже от рассмотрения запроса, если нет официальных обоснований ухудшения финансового положения должника. Сам факт, что платить нечем, не дает права на получение каникул.
Реструктуризация
Оформление реструктуризации поможет, если долгое время будет нечем оплатить кредит в полном объеме. Она подразумевает снижение ежемесячного платежа, но увеличивает сроки оформленного договора. Также иногда возрастает процентная ставка.
Заемщику требуется обратиться в банк, предоставить документы, подтверждающие возникшие у него финансовые трудности, и оформить заявление на реструктуризацию. Если решение организации будет положительным, то сразу сформируется новый график платежей.
Помощь юристов
Обращение к юристам – удачное решение, избавляющее от проблемы с минимальными потерями. Также этот вариант будет единственным, если должник находится на последней стадии закредитованности, когда платить совсем нечем. Выйти из ситуации самостоятельно будет уже практически невозможно.
Получить первую консультацию в большинстве юридических агентств, занимающихся кредитными вопросами, можно бесплатно. Поэтому не стоит пренебрегать такой возможностью. Юрист даст точные рекомендации по дальнейшим действиям и поможет полностью решить проблему уже в ближайшее время.
Списание долгов при банкротстве
Если платить банку нечем, кредит уже был просрочен, а сумма долга официально превышает финансовые возможности, то должнику можно воспользоваться ФЗ «О банкротстве». Закон помогает выйти из непростой ситуации и забыть об имеющихся долгах.
Ранее процедура проводилась исключительно через суд. Однако сейчас возможно пройти ее во внесудебном порядке, но только в случаях, когда платить нужно от 50 до 500 тыс. руб. Если должник признается несостоятельным, то действующие обязательства по кредитным договорам аннулируются.
Также на человека накладывается ряд временных ограничений, касающихся трудоустройства на руководящие должности, занятия поста главы финансовых организаций и повторного оформления банкротства. Подробно они описываются в ст. 213.30 из ФЗ «О банкротстве».
Пройти процедуру хотели бы многие, кому стало нечем платить долги перед банками. Однако есть высокий шанс отказа и невозможности повторной подачи заявления на банкротство в ближайшие годы. Поэтому рисковать в подобных случаях будет большой ошибкой. Значительно повысить шансы на признание должника банкротом помогают юридические агентства.
Последствия для тех, кто решил не платить
Иногда должники, которым нечем платить, совершают большую ошибку и перестают вносить платежи. Проблемы будут расти с огромной скоростью, а выйти из ситуации станет намного сложнее. И самыми тяжелыми последствия будут, если у человека оформлено много кредитов, которые давно нечем платить.
Последствия для неплательщиков:
- регулярные звонки из коллекторских агентств, которые позднее начнут постепенно сокращаться;
- подача банка или коллекторского агентства заявления в суд для принудительного взыскания долга;
- попытки взыскать долг приставами путем удержания из заработной платы, ареста счетов или имущества, установка запрета на выезд за границу.
Если должнику стало нечем платить кредит, то банк все равно будет требовать деньги, положенные ему по договору. Поэтому он примет все меры по их возврату.
Чего нельзя делать
Когда кредит банку нечем платить, должники пытаются решить проблему неоднозначными методами. Чаще они только усугубляют ситуацию и приводят к тяжелым последствиям. Даже в случаях, когда кажутся единственным выходом.
Что нельзя делать:
- оформлять новые кредиты или займы для частичного покрытия старых;
- обращаться к брокерам или мошенникам, занимающимся подлогом документов;
- закладывать личное имущество для дальнейшего погашения кредита.
Выход есть даже из тяжелой ситуации, когда платить совсем нечем, а банк срочно требует денег за кредит. Вместо необдуманных решений правильнее будет обратиться в «Банкирро». Юристы агентства помогут продумать план по выходу из кризисного положения и решить проблемы с кредитами.
Источник: bankirro.ru
Что делать, если нечем платить кредит?
Не так уж и редко происходят ситуации, когда человек берет в нескольких банковских ссуд, и по прошествии времени и наступления определенных финансовых трудностей, не знает, как их выплатить. Можно ли договориться с банком, если нечем платить кредит и как это сделать? Давайте рассмотрим возможные варианты решения проблемы.
Закредитованность: что это такое
Наиболее частым положением, в которым оказываются заемщики, когда нечем платить взятый кредит, является закредитованность. Это кредитные обязательства человека перед юридическими и физическими лицами. Если говорить банковским языком, то это «кредитная нагрузка». Это понятие указывает на то, какое соотношение доходов заемщика по отношению к его кредитным обязательствам. Если у человека много займов, это значит, что нагрузка на него слишком большая и новый кредит ему не оформят.
Запутаться в долгах очень просто. Чтобы выплатить имеющиеся кредиты, человек берет новые и, тем самым, увеличивает общую сумму долга. И в большинстве случаев он подает заявки на экспресс-займы или микрозаймы, которые успешно одобряются, но при этом выдаются под невыгодные для клиента проценты.
Стоит понимать, что долг не сам собой не спишется. Банковские учреждения не забудут о вас, поэтому вам нужно направить все свои силы на исправление ситуации. Первое, что нужно сделать – пересмотреть свои кредиты и начать выплачивать наименьшие из них.
Чем грозит невыплата кредитов
Большинство заемщиков понимая, что им нечем оплачивать долги, решают затаиться. То есть, они скрываются от сотрудников банка, игнорируют письма, СМС, звонки. Все это делается в надежде на то, что о должниках забудут.
На самом же деле все выглядит иначе. Банк не забывает и не прощает долги своим недобросовестным клиентам. Буквально каждый день сумма долга растет за счет увеличения пени и штрафов. На практике случается так, что размер штрафной суммы может быть не просто равен самой задолженности, а и способен превышать ее.
- Банк обращается в суд. С помощью судебного решения он пытается вернуть свои денежные средства. В результате у человека может быть испорчена кредитная история, его счета арестовываются, появляется запрет на выезд за границу. Кроме того, могут даже арестовать имущество.
- Банк перепродает ваш кредит коллекторам. Данные организации используют свои способы возврата долга. Если вы начали получать угрозы в СМС или во время звонков, то вы можете обратиться в антиколлекторскую службу. Больше узнать о законности подобных действий со стороны коллекторов можно узнать на этой странице.
Важно! Если у человека имеется острая нехватка средств, чтобы выплатить кредиты, он все равно должен предпринимать какие-то действия, демонстрирующие, что он пытается уменьшить сумму задолженности. Иначе произойдет момент, когда банк начнет судебные тяжбы, а это чревато нежелательными последствиями.
Что делать, если оформлено несколько кредитов
Самое верное, что можно сделать – это сообщить кредитору, что вам нечем платить. Для этого нужно предпринять следующие действия:
- Подайте письменное заявление в банк. В нем отчетливо должно прослеживаться: вы не отказываетесь платить, но на это у вас нет денег.
- В письменном виде предложите банку подать на вас в суд. Для кредитора это проще всего, так как у него есть на это основания, а для кредитуемого обойдется дороже. При этом обязательно указываете, что платить не отказываетесь. Неплатежеспособность должна быть подтверждена документально:
- увольнение с работы;
- потеря кормильца;
- серьезная болезнь;
- авария, стихийное бедствие и другие причины, доказывающие вашу неплатежеспособность.
Обращение в суд
Когда заявление с просьбой подать в суд уже было составлено, закон уже на стороне заявителя. Кредитор уже не может объявить должника мошенником, обвинив его в нанесении имущественного вреда кредитору, злостном уклонении от уплаты кредита, злоупотреблении доверием, так как тот не уклоняется от выплаты кредита и ничего не нарушает.
В законодательстве существует решение ВАС РФ от 2.03.2010 года — признать незаконным начисление штрафных процентов по просроченным займам. В гражданском кодексе о штрафных санкциях есть еще несколько положений. Но, только юрист в состоянии разобраться с нюансами кредитных договоров, обнаружить расхождение с нормами, которые были утверждены гражданским правом.к содержанию ↑
Реструктуризация долга
В ситуациях, когда имеющий долги человек обращается в банк и сообщает о том, что не может выплатить займы, нередко кредитные специалисты предлагают реструктуризацию долга. Эта услуга предполагает «смягчение» условий для должника с помощью изменений текущих условий договора.
Итак, вам в состоянии сделать следующие предложения:
- предоставить на несколько месяцев отсрочку по выплатам;
- приостановить начисление пени и штрафов, отменить ранее начисленные штрафные суммы;
- продлить срок возврата кредита с целью снизить размер ежемесячного платежа;
- сменить валюту кредитования.
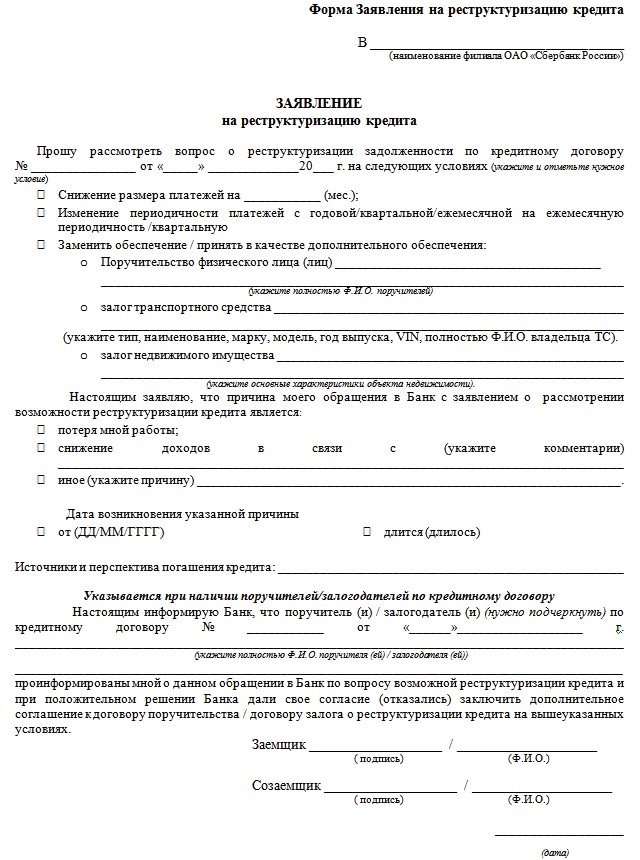
Образец заявления, подаваемого на реструктуризацию задолженности:
Досудебная претензия в банк
Можно составить досудебную претензию в банк. Обычному человеку самостоятельно справиться с этим непросто, поэтому лучше обратиться к специалисту.
Опытный юрист таким путем сможет учесть все нюансы с отсылкой на закон, что позволит повлиять на решение суда. Любой подписанный кредитуемым документ может повлиять на дальнейших ход событий. Например, выплатив 5 тысяч из 30, он уже опровергает факт своей неплатежеспособности.к содержанию ↑
Рефинансирование кредита
Эта услуга позволяет перевести кредит из одного банка в другой. С помощью этого на разнице в платежах (из-за разных процентов) можно добиться того, что придется заплатить несколько меньше. Можно также объединить несколько кредитов в один, воспользовавшись улучшенными условиями кредитования. Это позволит вносить каждый месяц один платеж под сниженный процент.
К такой услуге можно обратиться, если у кредитуемого есть временные финансовые трудности, но он еще не допустил просрочек. В таком случае можно выиграть время и снизить долговую нагрузку путем увеличения срока действия договора, а также уменьшения процентной ставки.
Важно: заемщики с плохой кредитной историей не могут рассчитывать на нее. Также учтите, что долги из микрофинансовых организаций не могут быть рефинансированы.
Можно также воспользоваться законом о банкротстве физического лица. Согласно ему, каждый гражданин РФ, у которого есть задолженность от 500 тысяч рублей и выше, а также имеющий просрочку от 3-х месяцев и более, может обратиться в суд и объявить себя банкротом.
С помощью судебного решения можно добиться предоставления отсрочки, уменьшения размера долга (путем списания пени и щтрафа) или полного закрытия долга ввиду того, что у вас отсутствует официальное трудоустройство и имущество. Но не ждите чуда. Полностью избежать выплат не получиться. Можно только добиться остановки роста долга.
Вероятнее всего, будет предоставлена отсрочка по платежам, а не их отмена. Также может быть изменен график платежей таким образом, чтобы уменьшить нагрузку на бюджет заемщика.
Знайте, что процедура банкротства – платная. Нужно оплатить государственную пошлину за обращение в судебную инстанцию, услуги адвоката и конкурсного управляющего. В среднем сумма составит около 50 тысяч рублей.
Все равно оплачивать долги придется. Поэтому перед тем, как взять множество кредитов, нужно реально оценивать свои материальные возможности. Оцените свою финансовую стабильность и учтите дополнительные возможности погашения возможных долгов.
Источник: sbank-gid.ru
Набрал кредитов платить нечем что делать

Что делать, если нечем платить кредит. 5 проверенных вариантов решения проблемы. Плюсы и минусы.
Главная страница » Полезные статьи » Досудебный этап» Нечем платить кредит.Что делать?
В ходе юридических консультаций одними из первых наши клиенты задают нам вопросы: что делать, если нечем платить кредит; набрал кредитов, а платить нечем, что делать. Такие проблемы часто возникают, если человек потерял работу, и ему нечем платить кредит. Так же это может быть связано с проблемами в бизнесе.
Тут все зависит от рода деятельности конкретного человека. Существует несколько способов решения данной проблемы. Алгоритм действий зависит конкретно от вашей ситуации. В этой статье мы подробно расскажем о том, что делать человеку, если ему нечем платить кредит.
1. Нечем платить кредит банку. А что, если подать на банкротство?
По своему опыту мы смело можем сказать, что на сегодняшний день самым эффективным, цивилизованным и недорогим способом решение проблем с долгами является прохождение гражданином процедуры банкротства физического лица.
Плюсы:
- Если нечем платить кредиты, вы можете списать долги сразу перед всеми кредиторами.
Этот вариант подойдет вам, если у вас не один, а много кредитов и займов. Так же вы вправе списать долги не только по кредитам и займам, но и по ЖКХ, налогам, частным распискам.
- Процедура банкротства имеет предсказуемый финал.
В нашей практике ни разу не было случаев, при которых гражданину было бы отказано в списании долгов. Все процедуры с нашим участием заканчиваются полным списанием долгов.
- Единственное жилье в процедуре банкротства неприкосновенно.
В рамках процедуры банкротства гражданин не лишается права на единственное жилье. Так же из конкурсной массы исключается всё нерегистрируемое имущество. Никто не придет к вам домой для того, чтобы забрать вашу мебель, бытовую технику и так далее.
- Гражданину на период банкротства остается прожиточный минимум.
- Всё общение с кредиторами происходит цивилизованно, в рамках судебного процесса.
После того, как в первом заседании гражданин приобретает статус банкрота, все звонки, визиты и письма от кредиторов прекращаются. Если вы проходите процедуру банкротства с помощью нашей компании, то в вашем присутствии в суде нет необходимости. Наши юристы делают это за вас.
- Доступность процедуры банкротства в финансовом плане.
В подавляющем большинстве случаем стоимость процедуры банкротства для гражданина будет в разы меньше размера общей задолженности.
- Этот вариант является абсолютно законным.
Все мероприятия по списанию долгов происходят в рамках судебного процесса. В процессе принимают участие как кредиторы, так и сам банкрот. Процессы по банкротству физических лиц проходят в арбитражных судах.
Минусы.
- 3 года запрещено регистрироваться в качсестве ИП и быть руководителем общества.
- 5 лет после списания долгов нельзя повторно проходить процедуру банкротства.
- 5 лет после списания долгов банкрот при получении кредита или займа должен уведомлять кредитора о том, что он проходил данную процедуру.
Подробнее о процедуре банкротства физических лиц читайте здесь: https://sks73.ru/bankrotstvo/bankrotstvo-grazhdan
2. Много кредитов, а платить нечем. Может, сделать реструктуризацию?
Этот вариант подойдет вам в случае, если вам нечем платить кредиты, и у вас небольшое количество кредиторов. Наиболее оптимально сделать реструктуризацию, если у вас одна или две задолженности. Поэтому, если вам нечем платить долги по кредитам, можно рассмотреть вариант с реструктуризацией.
Плюсы
- Реструктуризация позволит уменьшить ежемесячный платеж по кредиту.
В случае, если вам нечем платить кредит, а ежемесячный платеж по кредиту становится не по силам, этот платеж можно уменьшить путем оформления реструктуризации. Другое дело, что платеж вряд ли уменьшится значительно.
Минусы
- Банк не одобрит реструктуризацию кредита без текущих просрочек.
По опыту можем сказать, что банк предлагает реструктурировать кредит не раньше, чем через 4 месяца после появления первых просрочек. Таким образом, примерно 3-4 месяца, которые вам нечем платить кредит, вам придется отбиваться от назойливых звонков и прочей активности кредиторов.
- В большинстве случаев вместо реструктуризации заемщик получает невыгодное рефинансирование.
Рефинансирование – это предоставление нового кредита с целью полного закрытия старого и уменьшения ежемесячного платежа в случае, если платить в рамках текущих условий договора нечем. Таким образом, под видом реструктуризации банки в 90% случаев выдают человеку новый кредит, которым перекрывают просроченный кредит со штрафами, пени и т.д. На выходе сумма получается гораздо больше той, которую вы должны были вернуть кредитору изначально.
- В подавляющем большинстве случаев реструктуризация не решает проблему, а лишь откладывает ее решение на более поздний срок.
В первые месяцы просрочки человек готов практически на все условия банка. Подавленным состоянием гражданина с удовольствием пользуются сотрудники кредитных организаций. Реструктуризация подается ими как противоядие от всех бед заемщика, но, как мы уже писали выше, в большинстве случаев этот инструмент не решает проблему, если вам нечем платить кредит, а лишь ее усугубляет, т.к. значительного уменьшения ежемесячного платежа в итоге не происходит.
Реструктуризация кредитов не позволит избавиться от долгов. Рассчитаться с кредиторами все равно придется.
3. Пока плачу кредиты, но скоро будет нечем. А что на счет рефинансирования?
Рефинансирование – неплохой вариант решения проблемы. Более того, при грамотном подходе вы не только можете уменьшить ежемесячный платеж, но и значительно сэкономить.
Плюсы
- Рефинансирование можно сделать до начала просрочек.
Преимущество программы рефинансирования в том, что для ее применения не нужно ждать просрочек. Более того, при наступлении просрочек в рефинансировании вам будет отказано.
- Можно объединить несколько кредитов в один.
Если вы обращаетесь за рефинансированием в один из банков, этот банк новым кредитом гасит все ваши кредиты в других банках. Теперь у вас только одно обязательство и платить по нему вы можете в одно место, в один день.
- При грамотном подходе рефинансирование кредитов может значительно сэкономить ваш бюджет.
При рефинансировании кредитов под более низкий процент у вас не только снижается ежемесячная финансовая нагрузка, но и общая сумма долга. Это становится возможным за счет разницы в процентной ставке старых и нового кредитов.
Минусы
- Рефинансирование кредитов с просрочками невозможно.
Ни один банк в России не осмелится рефинансировать вши кредиты, если у вас есть хотя бы одна просрочка. Дело в том, что рефинансирование – это не что иное, как оформление нового кредита под более низкий процент. А оформление кредита подразумевает наличие положительной кредитной истории.
- Вам могут отказать в рефинансировании по причине высокой финансовой нагрузки.
Часто людям отказывают в рефинансировании в связи с тем, что совокупный ежемесячный платеж во все кредитные организации значительно превышает финансовые возможности заемщика. С учетом того, что услугу по рефинансированию кредитов выглядит как получение нового кредита, банк тщательно проверяет все факторы риска при выдаче денег.
- Рефинансирование кредитов не освобождает вас от их выплаты.