
Наша сегодняшняя статья посвящена методике использованию бухгалтерского счета 46 «Выполненные этапы по незавершенным работам» в программе 1С:Бухгалтерия 8 редакция 3.0. Несколько лет назад я уже писал об этой проблеме. Но все в жизни изменяется, изменяется и программа. Счет 46 в бухгалтерском учете использует очень малая часть пользователей программы, но, тем не менее, в последнее время вопросы на эту тему участились. Поэтому я и решил вернуться к этой теме.
Положение по бухгалтерскому учету «Учет договоров строительного подряда» (ПБУ 2/2008) устанавливает особенности порядка формирования в бухгалтерском учете и раскрытия в бухгалтерской отчетности информации о доходах, расходах и финансовых результатах организациями, выступающими в качестве подрядчиков либо субподрядчиков в договорах строительного подряда, длительность выполнения которых составляет более одного отчетного года или сроки начала и окончания которых приходятся на разные отчетные годы.

ВЫРУЧКА, ДОХОД, ПРИБЫЛЬ — ЧЕМ ОНИ ОТЛИЧАЮТСЯ И КАК СЧИТАТЬ? Алена Касаткина о финансовых показателях
В соответствии с п. 17 ПБУ 2/2008, выручка по договору и расходы по договору признаются способом «по мере готовности». Способ «по мере готовности» предусматривает, что выручка по договору и расходы по договору определяются исходя из подтвержденной степени завершенности работ на отчетную дату и признаются в отчете о финансовых результатах в тех же отчетных периодах, в которых выполнены соответствующие работы независимо от того, должны или не должны они предъявляться к оплате заказчику до полного завершения работ по договору (этапа работ, предусмотренного договором). Другими словами, выручка и расходы признаются в бухгалтерском учете, независимо от закрытия актов о выполнении работ. Для определения степени завершенности работ используется два способа: по доле выполненного на отчетную дату объема работ в общем объеме работ и по доле понесенных на отчетную дату расходов в расчетной величине общих расходов по договору.
В программе 1С:Бухгалтерия 8 редакция 3.0 учет выручки и расходов способом «по мере готовности» не автоматизирован. Никаких специальных документов для учета долгосрочных и многоэтапных работ в конфигурации не существует. Учет можно вести с помощью ручных операций и (или) ручных корректировок движений стандартных документов.
Но вначале давайте разберемся с бухгалтерскими счетами, необходимыми для данного учета.
В соответствии с п. 25 ПБУ 2/2008, организация, при применении способа «по мере готовности», в каждом отчетном периоде определяет выручку по договору. В бухгалтерском учете выручка, признанная способом «по мере готовности», учитывается до сдачи работ (этапа работ) заказчику, как отдельный актив — «не предъявленная к оплате начисленная выручка» (п. 26 ПБУ 2/2008). По мнению консультантов, указанный актив можно отражать на счете 46 «Выполненные этапы по незавершенным работам» в корреспонденции со счетом 90.01 «Выручка».
В программе в стандартном Плане счетов, счет 46 не имеет аналитики. Но так как, на счете 46 учитывается выручка, а выручка в программе учитывается в разрезе номенклатурных групп, я предлагаю для удобства работы добавить к счету 46 вид субконто «Номенклатурные группы». В соответствии с п. 3 ПБУ 2/2008, бухгалтерский учет доходов, расходов и финансовых результатов ведется отдельно по каждому исполняемому договору. Поэтому я предлагаю к счету 46 добавить также виды субконто «Контрагенты» и «Договоры».
Счет 46 с добавленной аналитикой показан на Рис. 1.

В целях формирования достоверного финансового результата, сумма НДС, исчисленная с не предъявленной к оплате заказчику выручки, отражается по дебету счета 90.03 «Налог на добавленную стоимость». В качестве корреспондирующего счета кредита, консультанты предлагают использовать счет 76 «Расчеты с разными дебиторами и кредиторами».
В программе в стандартном Плане счетов, на счете 76 нет специального субсчета для данной цели. Раньше для этой цели часто использовали счет 76.Н «Расчеты по НДС, отложенному для уплаты в бюджет», но сейчас он нам не подходит, так как на нем не ведется налоговый учет. А нам нужен пассивный бухгалтерский счет, на котором ведется учет по налогу на прибыль. Такой счет можно добавить.
Я предлагаю добавить субсчет к счету 76.Н. В качестве аналитики счета мы будем использовать те же виды субконто: «Контрагенты» и «Счета фактуры выданные».
Добавленный нами в План счетов счет 76.Н.1 показан на Рис. 2.

А теперь рассмотрим простой пример.
Организация «Рассвет» применяет общий режим налогообложения – метод начисления и ПБУ 18/02 «Учет расчетов по налогу на прибыль организаций». Причем, учет отложенных налоговых активов и обязательств в программе ведется балансовым методом с отражением постоянных и временных разниц. Организация является плательщиком НДС.
Организация, в качестве подрядчика, выполняет строительные работы долгосрочного характера по договору, предусматривающему их поэтапную сдачу. Начало выполнения первого этапа работ приходится на четвертый квартал 2021 года. Сдача первого этапа работ запланирована на конец первого квартала 2022 года. Общая стоимость работ по первому этапу составляет 120 000 000 рублей, в том числе НДС 20% (20 000 000 рублей). В целях бухгалтерского учета, организация определяет выручку по договору способом «по мере готовности».
Степень завершённости работ определяется организацией по доле понесенных на отчетную дату прямых расходов в расчетной величине общих прямых расходов. Расчетная величина прямых расходов по первому этапу работ составляет 60 000 000 рублей. К концу 2021 года фактические расходы по договору составили 30 000 000 рублей.
Оборотно-сальдовая ведомость по счету 20.01 «Основное производство» представлена на Рис. 3.

Таким образом, на 31 декабря 2021 года степень завершенности работ по первому этапу составляет 50% (30 000 000 рублей / 60 000 000 рублей * 100%). Поэтому, в бухгалтерском учете, при применении способа «по мере готовности», необходимо признать по дебету счета 46 в корреспонденции с кредитом счета 90.01.1 выручку в сумме 60 000 000 рублей, в том числе НДС 20% — 10 000 000 рублей, и признать соответствующие расходы.
Так как условиями заключенного договора предусмотрена поэтапная сдача работ заказчику, то в целях налогообложения прибыли организация не распределяет доход от реализации в соответствии с п. 2 ст. 271 НК РФ. Доходы признаются на даты сдачи заказчику выполненных этапов работ (в момент подписания акта) в размере договорной стоимости (п. 3 ст. 271 НК РФ).
Прямые расходы по договору признаются в периоде признания выручки от выполнения работ (п. 2 ст. 218 НК РФ), то есть также в периоде подписания акта.
Выполнение работ на территории РФ является объектом налогообложения по НДС. Момент определения налоговой базы по НДС возникает у организации на дату передачи заказчику результатов выполненных работ (пп. 1 п. 1 ст. 167 НК РФ).
Для формирования необходимых бухгалтерских и налоговых проводок нам понадобится документ Операция.
Вначале сформируем проводку по признанию в бухгалтерском учете выручки. По дебету выберем счет 46 и в качестве его аналитики укажем номенклатурную группу, соответствующую выполняемой работе, контрагента–заказчика и договор с ним. По кредиту укажем счет 90.01.1 и заполним всю его аналитику (номенклвтурная группа, ставка НДС, номенклатура выполняемой работы).
В бухгалтерском учете (реквизит Сумма) укажем выручку «по мере готовности» с учетом НДС. В целях налогообложения прибыли (реквизит Сумма КТ) выручки нет. Выручка в налоговом учете появится позже, в момент оформления акта по выполненному этапу работ. Причем, выручка в налоговом учете учитывается без НДС. Поэтому необходимо зарегистрировать временную разницу в сумме выручки без НДС.
Далее сформируем проводку по учету НДС. По дебету выберем счет 90.03. В качестве его аналитики укажем номенклатурную группу, соответствующую выполняемой работе, и ставку НДС. По кредиту выберем созданный нами счет 76.Н.1, укажем контрагента-заказчика, а в качестве счета-фактуры создадим Документ расчетов с контрагентом (ручной учет).
В бухгалтерском учете укажем сумму исчисленного, но не предъявленного заказчику НДС. В налоговом учете по кредиту укажем ноль и зарегистрируем соответствующую временную разницу.
Далее признаем в бухгалтерском учете расходы. По дебету выберем счет 90.02.1 «Себестоимость продаж». В качестве аналитики счета укажем номенклатурную группу, соответствующую выполняемой работе. По кредиту выберем счет 20.01, укажем подразделение и номенклатурную группу. Так как расходы признаются только в бухгалтерском учете, а в налоговом учете будут признаны в последующем, укажем только сумму бухгалтерского учета и отразим соответствующие временные разницы по дебету и по кредиту.
Документ Операция показан на Рис. 4.

Теперь давайте посмотрим, что у нас получится с отложенным налогом.
В декабре мы признали в бухгалтерском учете по дебету счета 46 не предъявленную к оплате начисленную выручку в сумме 60 000 000 рублей. По счету 46 в программе не ведется налоговый учет, поэтому на счете нет никаких временных разниц. Но регламентная операция Расчет отложенного налога по ПБУ 18 воспринимает бухгалтерскую сумму счета как налогооблагаемую временную разницу (балансовая стоимость актива минус налоговая стоимость актива (для счета 46 всегда ноль) больше нуля). Налогооблагаемые временные разницы (НВР) приводят к начислению отложенного налогового обязательства (ОНО). Для счета 46 начисляется отложенное налоговое обязательство с аналитикой Прочие расходы.
ОНО = НВР * СТнп = 60 000 000 руб.* 20% = 12 000 000 руб. Прочие расходы
Для того, чтобы уменьшить отложенный налог – привести его в соответствие с разницей в доходах в бухгалтерском учете и в целях налогообложения прибыли (60 000 000 рублей) мы использовали вычитаемые временные разницы по счету 76.Н.1 (балансовая стоимость обязательства больше налоговой). Вычитаемые временные разницы (ВВР) приводят к начислению отложенного налогового актива (ОНА). Для счета 76.Н в программе начисляется отложенный налог тоже с аналитикой Прочие расходы (поэтому мы и использовали счет 76.Н.1).
ОНА = ВВР * СТнп = 10 000 000 руб.* 20% = 2 000 000 руб. Прочие расходы
По счету 20.01, то есть по виду актива Незавершенное производство нами учтено 30 000 000 рублей вычитаемых временных разниц (балансовая стоимость актива меньше налоговой стоимости).
ОНА = ВВР * СТнп = 30 000 000 руб.* 20% = 6 000 000 руб[ИК1] . Незавершенное пр-во
Проводки регламентной операции Расчет отложенного налога по ПБУ 18 представлены на Рис. 5.

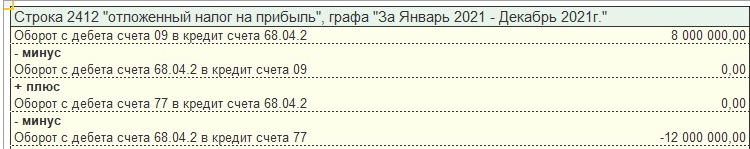
Начисленный в бухгалтерском учете отложенный налог на прибыль отражается в бухгалтерской отчетности в строке 2412 Отчета о финансовых результатах. Фрагмент Отчета и расшифровка строки 2412 показаны на Рис. 6.

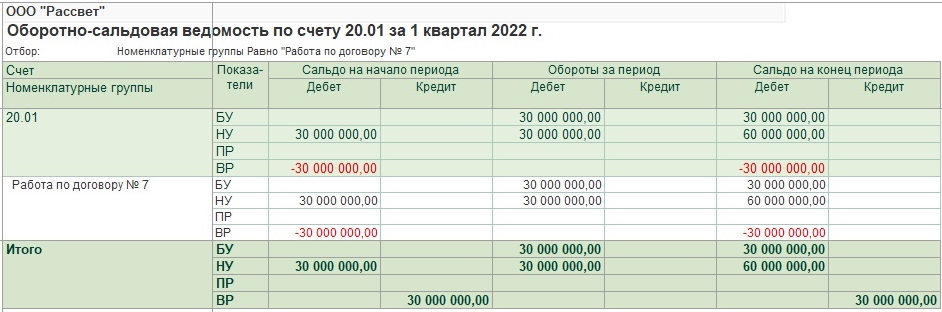
В первом квартале 2022 года расходы по договору при выполнения строительно-монтажных работ составили еще 30 000 000 рублей. Бухгалтерская стоимость незавершенного производства на конец квартала составляет 30 000 000 рублей, а налоговая стоимость составляет 60 000 000 рублей. Следовательно, в незавершенном производстве зарегистрировано 30 000 000 рублей вычитаемых временных разниц.
Оборотно-сальдовая ведомость по счету 20.01 представлена на Рис. 7.
В первом квартале 2022 года организация сдала заказчику результаты работ по первому этапу. Акт приема-сдачи выполненных работ подписан заказчиком 31 марта.
В программе для отражения вышеназванного события мы будем использовать документ Реализация с видом операции Услуги.
В «шапке» документа укажем контрагента-заказчика и договор с ним.
В табличной части выберем номенклатуру-услугу, соответствующую выполняемой работе, укажем общую стоимость работ первого этапа (120 000 000 рублей) и ставку НДС. Счета учета (90.01.1, 90.02.1 и 90.03) в настроенной программе заполняются автоматически, аналитика счетов — номенклатурная группа, соответствующая выполняемой работе.
В «подвале» документа выписывается счет-фактура.
При проведении документ в бухгалтерском и налоговом учете начислит выручку и задолженность заказчику, в бухгалтерском учете начислит НДС. Сделает запись в регистр накопления НДС Продажи (книга продаж) и в регистр Реализация услуг.
Документ Реализация и результат его проведения представлены на Рис. 8.

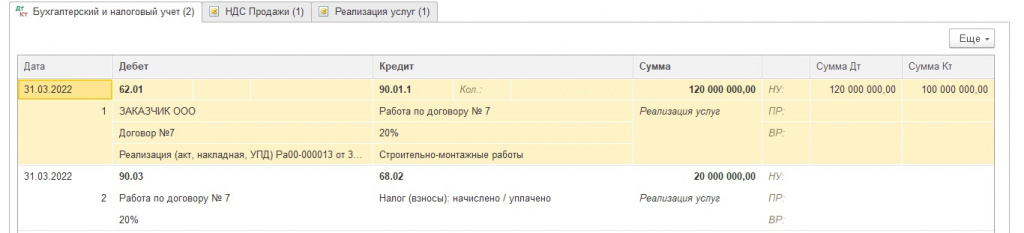
Документ сформировал свои обычные проводки. Но у нас по данной работе в бухгалтерском учете выручка начислялась способом «по мере готовности», поэтому этих проводок нам будет недостаточно. У нас два пути: сторнировать эти проводки с помощью документа Операция и написать свои или вручную откорректировать движения документа Реализация. Я выберу второй путь, так как он менее трудоемкий. Для корректировки движений документа необходимо включить флажок Ручная корректировка.
Первую проводку документа мы используем для начисления выручки за первый квартал 2022 года. В нашем примере бухгалтерская выручка за первый квартал 2022 года составляет 50% от стоимости работ первого этапа, а в целях налогообложения прибыли выручка соответствует полной стоимости работ первого этапа. Поэтому в бухгалтерском учете укажем сумму 60 000 000 рублей, в налоговом учете по дебету укажем сумму 120 000 000 рублей, по кредиту — 100 000 000 рублей (выручка без учета НДС). Не забудем отразить соответствующие отрицательные временные разницы.
Скопируем первую проводку. По кредиту вместо счета 90.01.1 выберем счет 46 и спишем в бухгалтерском учете 60 000 000 рублей не предъявленной к оплате выручки за прошлый год. В налоговом учете взаиморасчеты с заказчиком полностью отражены в первой проводке, поэтому по дебету налогового учета поставим ноль и отразим временную разницу.
Теперь займемся НДС. Существующую проводку документа используем для начисления НДС с выручки за январь. Поэтому просто исправим сумму на 10 000 000 рублей.
Скопируем проводку. В дебете вместо счета 90.03 укажем счет 76.Н.1 и спишем с него в кредит счета 68.02 еще 10 000 000 рублей не предъявленного заказчику в прошлом году НДС. В налоговом учете по дебету укажем ноль и отразим соответствующую временную разницу.
Проводки документа Реализация после корректировки показаны на Рис. 9.

Для признания в бухгалтерском учете и в целях налогообложения прибыли расходов по договору, никаких проводок нам вручную делать не надо. Документ Реализация сформировал запись в регистр Реализация услуг. Эта запись является основанием для закрытия счета 20.01 по соответствующей номенклатурной группе для регламентной операции Закрытие счетов 20, 23, 25, 26 при закрытии месяца.
Проводка регламентной операции представлена на Рис. 10.

Теперь давайте посмотрим, что произойдет с отложенным налогом.
Счет 90.01.2 — Выручка по отдельным видам деятельности с особым порядком налогообложения

Тема урока — учет продажи, планом счетов для учета продажи товаров и услуг предусмотрен счет 90 «Продажи»
Счет 90 «Продажи» предназначен для обобщения информации о доходах и расходах, связанных с обычными видами деятельности организации, а также для определения финансового результата по ним. Коментарии: здесь учитываются продажа товаров и услуг, которые для организации являются основным.(не основная деятельность продажи учитывается на счете 91, например продажа автомобиля директора) На этом счете также определяется финансовый результат от продажи продукции.Или можно сказать это «полигон» для учета, расчета прибыли.
Характеристика счета 90:
По дебету данного счета отражается:
- Себестоимость проданной продукции или товаров, услуг.т.е расходы.
- Расходы на продажу
- Косвенные налоги, например НДС и акцизы, (которые нам покупатель оплатил и мы должны перечислить в бюджет).
- Размер финансового результата от продажи если ПРИБЫЛЬ
По кредиту данного счета отражается:
- Выручка от продажи продукции товаров и услуг ВМЕСТЕ с НДС.
- Размер финансового результата от продажи если УБЫТОК
К счету 90 «Продажи» могут быть открыты субсчета:
- 90-1 «Выручка»;
- 90-2 «Себестоимость продаж»;
- 90-3 «Налог на добавленную стоимость»; так как НДС включен в цену
- 90-4 «Акцизы»;-так как Акцизы включены в цену проданного товара продукции.
- 90-9 «Прибыль/убыток от продаж».
По окончании отчетного года все субсчета, открытые к счету 90 «Продажи» (кроме субсчета 90-9 «Прибыль/убыток от продаж»), закрываются внутренними записями на субсчет 90-9 «Прибыль/убыток от продаж».
Аналитический учет по счету 90 «Продажи» ведется по каждому виду проданных товаров, продукции, выполняемых работ, оказываемых услуг и др. Кроме того, аналитический учет по этому счету может вестись по регионам продаж и другим направлениям, необходимым для управления организацией.
Типовые проводки по 90 счету
Рассмотрим типовые проводки по счету 90:
| Дт | Кт | Описание | Документ |
| 62 | 90.01.1 | Признана выручка от реализованных товаров | Товарная накладная, Счет-фактура |
| 90.02.1 | 45 | Списана себестоимость реализации | Калькуляция себестоимости |
| 90.03 | 68.02 | Начислена сумма НДС от реализации | Счет-фактура |
| 90.04 | 68.03 | Начислена сумма акцизного сбора от реализации | Счет-фактура |
Формирование ОСВ 90 счета в 1С
При ведении бухгалтерского учета в специализированных программных продуктах 1С можно рассмотреть детализированную ведомость, отображающую информацию по сделкам и позволяющую оценить результаты деятельности фирмы. Период, за который создается оборотно-сальдовая ведомость по продажам компании, выбирается произвольно, поэтому ОСВ – один из наиболее удобных способов проверки полученной выручки и оценки итогов работы компании. Также ОСВ 90 счета дает возможность пересмотреть правильность проведенных закупок, так как ведомость создается по отдельным номенклатурным группам.
Процедура создания отчета в 1С:
- В меню выбрать пункт Отчеты – Оборотно-сальдовая ведомость по счету;
- Определить интересующий период и выбрать счет, по которому будет формироваться отчет (доступно формирование ведомости обособленно по субсчетам);
- Выбрать детализацию отчета: общая информация по продажам или отдельно по каждой единице номенклатуры;
- Сформировать ведомость, и оценить результаты.
Следует иметь в виду! Данные ОСВ должны полностью соответствовать карточке по данному счету и общей ОСВ по всем счетам бухгалтерского учета организации.
Операций по счету 90 на примерах
Для рассмотрения учета операций по отражению сумм реализации, НДС и финансового результата на счете 90, воспользуемся наглядными примерами.
Проводки по реализации с отсрочкой платежа (счет 90.1)
Между АО «Сигнал» и ООО «Фаза» заключен договор на поставку лакокрасочной продукции, согласно которого стоимость товара составляет 857.500 руб. ООО «Фаза» оплачивает товар в течение 30 дней после его получения. Получая возможность отстрочки платежа, ООО «Фаза» оплачивает 0,15% за каждый день отсрочки (857.500 руб. * 30 дней * 0,15% = 38.588 руб.)
В учете АО «Сигнал» были отражены такие проводки:
| Дт | Кт | Описание | Сумма | Документ |
| 62 | 90.01.1 | Учтена сумма выручки от реализации лакокрасочной продукции | 857.500 руб. | Товарная накладная, счет-фактура |
| 62 | 90.01.1 | Сумма выручки от реализации лакокрасочной продукции увеличена на сумму процентов | 38.588 руб. | Товарная накладная, счет-фактура |
| 62 | Зачислены средства от ООО «Фаза» в счет оплаты за поставку товара (857.500 руб. + 38.588 руб.) | 896.088 руб. | Банковская выписка |
Учет сумм НДС (счет 90.3)
Согласно договору поставки, ООО «Магнит» отгрузил АО «Маршал» партию товара (спортивный инвентарь). Стоимость поставки по договору — 457.000 руб., НДС 69.712 руб. Себестоимость товара — 305.400 руб. АО «Маршал» получает право собственность на партию спортивного инвентаря после осуществления оплаты.
В учете ООО «Магнит» были сделаны следующие записи:
| Дт | Кт | Описание | Сумма | Документ |
| 41 | Отгружена партия спортивного инвентаря | 305.400 руб. | Товарная накладная | |
| 76 | 68.02 | Начислена сумма НДС на стоимость отгруженного товара | 69.712 руб. | Счет-фактура |
| 62 | Зачислены средства от АО «Маршал» в счет оплаты за спортивный инвентарь | 457.000 руб. | Банковская выписка | |
| 62 | 91.01.1 | Учтена сумма полученной выручки | 457.000 руб. | Банковская выписка |
| 90.02.1 | Себестоимость отгруженной партии спортивного инвентаря списана на расходы | 305.400 руб. | Калькуляция себестоимости |
Счет 90 в бухгалтерском учете
Ежемесячно на счете отражается финансовый результат от продаж по основной деятельности. В течение года на счете аккумулируется финансовый результат основной деятельности предприятия.
Схема движений по аналитическим субсчетам счета 90 отражена в таблице:

Основной деятельностью предприятия может быть:
- продажа готовой продукции и полуфабрикатов (собственного производства);
- услуги непроизводственного или производственного характера;
- продажа покупных товаров;
- строительные, монтажные, научно-исследовательские, геологоразведочные работы, и т. д.;
- аренда;
- транспортные услуги;
- перевозка пассажиров;
- другие.
Субсчета счета 90
Закрытие синтетического счета предусмотрено за счет собственных аналитических счетов. Часть из них является активными, часть пассивными. Разница между активным и пассивным сальдо закрывается на счет 90.09.
К счету 90 могут быть открыты субсчета:
- 90.1 — «Выручка». На субсчете выручки отражается сумма поступлений от реализации. Это пассивный субсчет;
- 90.2 — «Себестоимость продаж». Активный субсчет, отражает себестоимость проданного товара;
- 90.3 — «НДС по продажам». Счет НДС тоже является активным, в корреспонденции со счетом 68 отражает сумму НДС, начисленного в бюджет;
- 90.4 — «Акцизы». На активном субсчете акцизов отражаются акцизы, включаемые в сумму реализованных товаров;
- 90.9 — «Прибыль (убыток) от продаж». Субсчет выступает регулирующим, на него закрываются все другие субсчета.
Типовые корреспонденции счета 90:
Получите 267 видеоуроков по 1С бесплатно:

Закрытие 90 счета, проводки
По итогам месяца на субсчете 90.9 формируется результат от продаж. Происходит это так:
- Вычисляется сальдо по каждому субсчету.
- Рассчитывается суммарный оборот по всем субсчетам (дебетовым и кредитовым), из дебетового оборота вычитается кредитовый. Положительный остаток означает убыток, в отрицательном — прибыль.
- Финрезультат отражается с использованием счета 90.9 и списывается на 99 счет, в соответствии с правилами БУ. Прибыль отражается проводкой Дт 90.9 — Кт 99.1, убыток — Дт 99.1, Кт 90.9.
Таким образом, на конец месяца каждый субсчет 90 имеет остаток, но на синтетическом счете остатка быть не должно.
В конце года происходит закрытие каждого субсчета счета 90.х на 90.9. Дебетовые субсчета закрываются проводкой Дт 90.9 — Кт 90.х, кредитовые — Дт 90.х — Кт 90.9.
В итоге сальдо счета 90 на конец года обнулится. Этот процесс — часть проводимой в конце каждого года реформации баланса.
С началом нового года счет будет открыт снова, с нуля.
Субсчета
У 43 счета есть субсчета, которые сельскохозяйственные и другие предприятия агропромышленного комплекса могут открывать. Среди них:
- 43-1 «Продукция от разведения культурных сельскохозяйственных растений»;
- 43-2 «Продукция от разведения сельскохозяйственных животных для производства животноводческих продуктов»;
- 43-3 «Продукция, изготавливаемая промышленными и подсобными промышленными производствами»;
- 43-4 «Продукция, изготавливаемая вспомогательными, обслуживающими и т. п. производствами»;
- 43-5 «Продукция, которая была принята для продажи у населения, домашняя продукция».
Важно! Стоит заметить, что в зависимости от субсчета аналитический учет по счету ведется по местам хранения и отдельным видам продукции, готовой к продаже.
Субсчета позволяют разделить ГП на категории
Что означает проводка Дт 43 Кт 43
Проводка Дебет 43 Кредит 43 означает изменения по готовой продукции внутри счета 43. Но это движение не влияет на порядок отражения остатков по счету 43 в бухгалтерском балансе.
Подробнее о порядке отражения готовой продукции в балансе читайте в статье «Как отражается готовая продукция в бухгалтерском балансе».
Такая внутренняя проводка Дт 43 Кт 43 нужна только для аналитического учета видов готовой продукции и ее составляющих.
ПРОБЛЕМА И РЕШЕНИЕ
В процессе хозяйственной деятельности производственные предприятия приобретают сырье и материалы для изготовления продукции и товары для продажи. Материалы до отпуска их в производство, готовая продукция и товары до отгрузки покупателю хранятся на складе.
Как избыток, так и недостаток товарно-материальных запасов создают проблемы. При избытке увеличиваются расходы на хранение, нехватка основных материалов и сырья может привести к перебоям в производственном цикле и дефициту готовой продукции на складе.
Из-за отсутствия нужного количества продукции предприятие теряет доход, потенциальных и реальных клиентов. Растут затраты на устранение дефицита: приходится срочно закупать основные материалы, необходимые для производства продукции, или товар-заменитель, которые часто приобретаются по завышенным ценам, так как в данной ситуации нет времени на поиск более дешевых.
Чтобы потери были минимальными, нужно рассчитать нормы товарно-материальных запасов.
Проводки Дт 90 и Кт 90, 68, 43, 99, 20 (нюансы)

Дт 90 Кт 90 — финальная бухгалтерская запись для закрытия счета 90 в конце отчетного периода. Чтобы провести операцию Дт 90 Кт 90, нужно знать последовательность предшествующих действий и правильные записи бухучета. О них — в нашей статье.
В каких случаях делаются проводки по дебету 90 и кредиту 90, 68, 43, 99, 20
Согласно плану счетов (утвержден приказом Минфина России от 31.10.2000 № 94н) счет 90 нужен для формирования информации о доходах и расходах компании по основному виду деятельности, а также определения финансового результата проводимых ею хозяйственных операций. Для аналитических целей к счету 90 открываются субсчета для фиксации выручки (90.1), себестоимости (90.2), НДС, акцизов и экспортных пошлин (90.3, 90.4 и 90.5 соответственно), финрезультата (90.9).
Общие положения
1.1. Склад готовой продукции является структурным подразделением отдела сбыта, создается в его составе и ликвидируется приказом [наименование должности руководителя предприятия] по согласованию с начальником отдела сбыта.
1.2. Склад готовой продукции возглавляет заведующий, назначаемый на должность приказом [наименование должности руководителя предприятия] по представлению начальника отдела сбыта.
1.3. Работники склада готовой продукции назначаются на должности и освобождаются от должностей приказом [наименование должности руководителя предприятия] по представлению начальника отдела сбыта и по согласованию с заведующим складом.
1.4. В своей деятельности склад готовой продукции руководствуется:
– положением об отделе сбыта;
– законодательством Российской Федерации.
1.5. [Вписать нужное].
Примеры операций с использованием 90 счета
Пример 1
ООО «Артель Груп» в мае 2021 года реализовало две партии товара. Себестоимость 1-й партии составила 90 000,00руб., выручка — 130 000,00руб. Себестоимость 2-й партии — 96 000,00руб., выручка составила 148 000,00руб. НДС начисленный для 1-й партии — 19 830,42руб., для 2-й партии — 22 576,27руб.
Вычисляем результат продаж за месяц: кредитовый оборот (выручка), 130 000 + 148 000 минус дебетовый оборот (НДС + себестоимость), 19 830,42 + 22 576,27 + 90 000 + 96 000, получится 49 593,31руб.
Проводки по 90 счету по отражению результатов продаж «Артель Груп» сформированы следующие:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 62 | 90.1 | Отражение реализации 1-й партии | 130 000,00 | Акт |
| 90.3 | 68 | Начисление НДС по реализации | 19 830,42 | СФ выданный |
| 90.2 | 43 | Отражение себестоимости 1-й партии | 90 000,00 | Бухгалтерская справка |
| 62 | 90.1 | Отражение реализации 2-й партии | 148 000,00 | Акт |
| 90.3 | 68 | Начисление НДС | 22 576,27 | СФ выданный |
| 90.2 | 43 | Отражена себестоимость 2-й партии | 96 000,00 | Бухгалтерская справка |
| 90.9 | 99 | Отражаем результат продаж (прибыль) за май | 49 593,31 | Бухгалтерская справка |
Пример 2
ООО «Базис Пром» за 2021 год получило выручку 2 360 000руб., включая НДС 360 000руб. Себестоимость продукции составила 850 000руб. Расходы на продажу — 205 000руб.
Выполним расчеты. Прибыль от продаж равна: 2 360 000 — 360 000 — 850 000 — 205 000 = 945 000руб.
Соответственно, проводки по 90 счету по отражению результатов продаж «Базис Пром» сформированы следующие:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 62 | 90.1 | Отражение выручки | 2 360 000 | Акты реализации |
| 90.3 | 68 | Отражение НДС | 360 000 | СФ выданные |
| 90.2 | 41 | Списание себестоимости | 850 000 | Накладная |
| 90.2 | 44 | Списание расходов на продажу | 205 000 | Накладная |
| 90.9 | 99 | Отражение результата от продаж (прибыль) | 945 000 | Бухгалтерская справка |
31 декабря 2021 года бухгалтер «Базис Пром» делает закрытие года. Первый шаг — закрытие 90 счета. Для этого каждый субсчет закрывается отдельно. Проводки на последний день года будут выглядеть так:
| Дт | Кт | Описание операции | Сумма, руб. | Документ |
| 90.1 | 90.9 | Закрытие субсчета выручки | 2 360 000 | Бухгалтерская справка |
| 90.9 | 90.2 | Закрытие субсчета себестоимости (850 000 + 205 000) | 1 055 000 | Бухгалтерская справка |
| 90.9 | 90.3 | Закрытие субсчета НДС | 360 000 | Бухгалтерская справка |
Проводки
Проводки по 43 счету означают его корреспонденцию с другими счетами. До дебету 43 счет корреспондирует с:
- Основным производством (20);
- Вспомогательными производствами (23);
- Обслуживающими производствами (29);
- Выпуском продукции (40);
- Внутрихозяйственными расчетами (79);
- Уставным капиталом (80);
- Прочими доходами и расходами (91).
По кредиту 43 счет корреспондирует с:
- Материалами (10);
- Основным производством (20);
- Вспомогательными производствами (23);
- Общепроизводственными расходами (25);
- Общехозяйственными расходами (26)
- Браком в производстве (28);
- Расходами на продажу (44);
- Отгруженными товарами (45);
- Расчетами с дебиторами и кредиторами (76);
- Внутрихозяйственными расчетами (79);
- Уставным капиталом (80);
- Продажами (90);
- Недостачей и потерей от порчи ценностей (94);
- Расходами будущие периоды (97);
- Прибылью и убытками (99);
Схема, показывающая формирование фактической стоимости ГП
Источник: roscomland.ru
Счет 90 бухгалтерского учета: проводки, субсчета, закрытие месяца

Этот документ — свод данных по счету 60 по всем хозяйственным операциям, которые проводились с применением этого счета в компании за период.
Важно! Главная особенность этого документа состоит в том, что счет 60 является активно — пассивным. Основные правила формирования ведомости:
Основные правила формирования ведомости:
- Кредитовый оборот. В кредите отражаются операции, которые связаны с покупкой материалов, работ, услуг, оборудования. Основные документы: товарные накладные, акты, фактуры.
- Дебет 60 счета показывает дебетовый оборот. Отражаются операции по оплате средств поставщикам. Среди них: гашение долга, предоплата. Документы: платежки, кассовые документы.
Пример оборотно-сальдовой ведомости по условной компании для чайников представлен в таблице ниже.
| Показатель | Сальдо на начало | Обороты за период | Сальдо на конец периода | ||
| Дебет | Кредит | Дебет | Кредит | Дебет | Кредит |
| 60 | 13691,00 | 155317,00 | 141626,00 | ||
| Поставщик ООО «Феникс» | 13681,00 | 154727,00 | 141046,00 | ||
| 321 от 01.11.2019 | 13681,00 | 154727,00 | 141046,00 | ||
| Документ операций с контрагентом УК00-000001 от 30.04.2019 | 10000,00 | 10000,00 | |||
| Поступление (акт, накладная) от УК 00- 000001 от 20.05.2019 | 3481,00 | 3481,00 | |||
| Поступления (акт, накладная) УК 00-000002 от 02.06.2019 | 200,00 | 3304,00 | 3104,00 | ||
| Поступления (акт, накладная) УК 00-000003 от 19.06.2019 | 118000,00 | 118000,00 | |||
| Поступление доп.расходов УК 00-000002 от 19.06.2019 | 11800,00 | 11800,00 | |||
| Поступления (акт, накладная) УК 00-000004 от 17.07.2019 | 1888,00 | 1888,00 | |||
| Поступления (акт, накладная) УК 00-000005 от 16.10.2019 | 5900,00 | 5900,00 | |||
| Поступления (акт, накладная) УК 00-000006 от 18.10.2019 | 354,00 | 354,00 | |||
| ООО Афра | 10,00 | 10,00 | |||
| 1 от 12.102.2019 | 10,00 | 10,00 | |||
| Списание с р/с УК00-000004 от 19.10.2019 | 10,00 | 10,00 | |||
| Транспортная компания ООО Альтаир | 590,00 | 590,00 | |||
| 123 от 12.05.2019 | 590,00 | 590,00 | |||
| Поступления доп.расходов УК00-000001 от 29.05.2019 | 590,00 | 590,00 | |||
| ИТОГО | 13691,00 | 155317,00 | 141626,00 |
Важно! Дебетовое сальдо счета 60 отражено в активе баланса (в виде дебиторской задолженности). Кредитовое сальдо отражено в пассиве баланса (в виде кредиторской задолженности)
Счет 99 — для расчетов по налогу на прибыль
На счете 99 в течение года также отражаются суммы начисленного , постоянных налоговых обязательств и активов и платежи по перерасчетам по этому налогу из фактической прибыли, а также суммы причитающихся к уплате налоговых санкций. Так, начисление условного расхода по налогу на прибыль в соответствии с ПБУ 18/02, а также просто налога на прибыль на основании декларации, если учет расчетов по ПБУ 18/02 не ведется, будет выглядеть так: Дебет 99 — Кредит 68. Этой же записью будет отражаться начисление штрафов и пени перед бюджетом по налогу на прибыль, НДС и прочим налогам.
Санкции перед внебюджетными фондами (например, ПФР) нужно начислить так: Дебет 99 — Кредит 69 «Расчеты по социальному страхованию и обеспечению».
Если учет расчетов по прибыли в соответствии с ПБУ 18/02 ведется, то счет 99 по дебету может корреспондировать также, в частности, со счетом 09 «Отложенные налоговые активы». Так, бухгалтерская запись Д99 К09 производится при списании отложенного налогового актива в случае выбытия объекта, по которому он был начислен.
Зачем нужен 90-й счет?
Независимо от того, какой вид экономической деятельности – производство, сельское хозяйство или торговля – приносит предприятию прибыль, суммы, которые ее образуют, записывают на счет 90 — «Продажи». Это очень объемный счет, имеющий множество статей затрат и доходов, которые учитываются по отдельным аналитическим счетам.

Главная функция счета – первичный сбор данных о совокупности затрат и выгод, которые сопровождает производственно-реализационный процесс. Без существования такого рода сбора информации предприятию было бы сложно разобраться в том, откуда что берется. Благодаря обобщению данных и их группировке на счете 90 ежемесячно формируется промежуточный результат продаж — прибыль или убыток, который в конце года преобразуется в итог, отражаемый в финансовой отчетности.
Бухучет выручки и себестоимости
Также ею могут считаться:
- предоставление имущества в аренду;
- предоставление в пользование интеллектуальной собственности;
- участие в уставных капиталах прочих юридических лиц —
при условии, что организация позиционирует эти занятия предметом своей деятельности. Организациям, не относящим эти виды бизнеса к основным, они приносят прочие доходы.
Планом счетов рекомендуется введение таких субсчетов:
90.2 «Себестоимость продаж»;
90.3 «Налог на добавленную стоимость»;
90.5 «Экспортные пошлины»;
90.9 «Прибыль/убыток от продаж».
Помимо этого, целесообразно ввести специальный субсчет для списания на него расходов на продажу. А организациям, ежемесячно относящим общехозяйственные расходы на 90-й счет, рекомендуется также вводить специальный субсчет для этого вида расходов. Это облегчит составление отчета о финансовых результатах в рамках заполнения строк «Коммерческие расходы» и «Управленческие расходы».
При признании выручки в бухучете производится запись:
Выручка признается при соблюдении условий, оговоренных в п. 12 ПБУ 9/99:
- фирма имеет юридически засвидетельствованное право на ее получение;
- она может быть исчислена в суммовом выражении;
- компания получила или получит оплату;
- был осуществлен переход права собственности;
- расходы, понесенные для получения выручки, могут быть исчислены в суммовом выражении.
Если не выполнено хотя бы одно условие, то оплата, полученная организацией, должна отражаться как кредиторская задолженность, а не погашать дебиторскую.
О взаимосвязи показателя выручки и баланса читайте в статье «Как отражается выручка в бухгалтерском балансе?».
В момент, когда в учете показывается выручка, должна быть списана и соответствующая себестоимость проданных ТРУ:
Дт 90.2 Кт 40, 41, 43, 45.


А также необходимо начислить НДС от продажи:
ПРИМЕР от КонсультантПлюс:В течение I квартала организация «Альфа» реализовала товары: — облагаемые по ставке 10% — на сумму 1 400 000 руб. (без учета НДС);- облагаемые по ставке 20% — на сумму 200 000 руб. (без учета НДС). В I квартале сумма «входного» НДС составила…
Учет товаров по продажным ценам
С 2021 года ПБУ 5/01 утратит силу. Ему на смену чиновники утвердили ФСБУ 5/2019 «Запасы», который внес ряд правок в порядок учета товаров. Получите бесплатный демо-доступ к К+ и переходите в Готовое решение, чтобы узнать все нюансы учета запасов по новому стандарту.
Дт 41.1 Кт 60 — 20 000 руб. — поступили конфеты по покупным ценам;
Дт 19 Кт 60 — 4 000 руб. — отражен входящий НДС;
Дт 41.2 Кт 41.1 — 20 000 руб. — конфеты переданы в розницу;
Дт 41.2 Кт 42 — 5 000 руб. (500 × 50 – 20 000) — отражена торговая наценка.
За месяц все конфеты были проданы:
Дт 50 Кт 90.1 — 25 000 руб. — отражена выручка;
Дт 90.3 Кт 68 — 5 000 руб. — начислен НДС от продажи;
Дт 90.2 Кт 41.2 — 25 000 руб. — списана себестоимость конфет по продажным ценам;
Сторно Дт 90.2 Кт 42 — 5 000 руб. — списана торговая наценка.
Проверьте правильно ли лы вы учитываете финансовый результат, с помощью разъяснений от экспертов КонсультантПлюс. Если у вас нет доступа к системе К+, получите пробный онлайн-доступ бесплатно.
Методы отражения выручки от реализации
На практике используют два варианта учета выручки от реализации продукции, которые определяют момент перехода права собственности на готовую продукцию от поставщика к покупателю. Метод отражения выручки определяется моментом реализации продукции и устанавливается либо по моменту оплаты, либо по моменту отгрузки.
Если используется метод «по оплате», то моментом реализации считается факт поступления денежных средств от покупателей на расчетный счет продавца. Этот метод также называется «кассовым методом».
Если используется метод «по отгрузке», то моментом реализации считается факт отгрузки готовой продукции и предъявление расчетных документов покупателю. Этот метод также называется «методом начисления».
Основные проводки по учету реализации «по оплате» (кассовым методом) приведены в табл. 9.5.
1 . Отгружена продукция покупателю
Источник: businessxxl.ru