
Финансовый результат работы предприятия – это либо прибыль, либо убыток.
Учет финансовых результатов от обычных видов деятельности ведется на счете 90 «Продажи». Счет активно-пассивный, имеет пять субсчетов:
90.2 Себестоимость продаж;
90.9 – Прибыль/убыток от продаж.
Типовые проводки по счету 90:
Д 90.2 К 20 – отражена себестоимость продукции;
Д 90.3 К 68 – начислен НДС по проданной продукции;
Д 62 К 90.1 – отражена выручка.
В течение месяца на счете 90 формируется финансовый результат от основной деятельности. В конце месяца финансовый результат подсчитывается и списывается на счет 99. Для этого нужно:
- Подсчитать обороты по дебету и обороты по кредиту счета 90.
- Вычесть из оборотов по дебету обороты по кредиту.
- Если получилось положительное число – финансовым результатом является убыток. Если отрицательное – прибыль. Это кажется нелогичным, но это так, это нужно запомнить.
- Списать полученный результат на счет 99 «Прибыли и убытки». Делается одна из двух проводок:
Д 90 К 99 – прибыль;
Как посмотреть выручку в 1С Бухгалтерия 8.3? Пошаговая инструкция
Д 99 К 90 – убыток.
Выручка от реализации продукции за месяц составила 300 тыс. руб. Себестоимость реализованной продукции (основное производство) – 200 тыс. руб. Начисленный НДС – 60 тыс. руб. Составим проводки, определим финансовый результат от продаж и спишем на счет 99.
Проводки будут следующие:
Д 62 К 90.1 на сумму 300 тыс. руб. – отражена выручка от реализации продукции;
Д 90.2 К 20 на сумму 200 тыс. руб. – отражена себестоимость реализованной продукции;
Д 90.3 К 68 на сумму 60 тыс. руб. – начислен НДС.
Составим счетную таблицу («самолетик»):

Вычитаем из оборотов по дебету обороты по кредиту: 260-300=-40 (тыс. руб.). Получилось отрицательное число, значит, финансовым результатом является прибыль.
Списываем прибыль на счет 99 проводкой:
Д 90 К 99 – отражена прибыль.
Счет 91 «Прочие доходы и расходы» очень похож на счет 90. Отличие в том, что счет 91 предназначен для определения финансового результата хозяйственных операций, не относящихся к основной деятельности предприятия. Например, для определения финансового результата:
— сдачи в аренду или продажи активов предприятия;
— штрафов, пеней, неустоек за нарушение условий договоров;
— безвозмездного поступления активов.
По дебету счета 91 отражаются расходы, связанные с учитываемой хозяйственной операцией, по кредиту – доходы. Так же, как и на счете 90, в конце месяца подсчитывается разница между дебетовым и кредитовым оборотом. Положительное число говорит об убытке, отрицательное – о прибыли. Полученный финансовый результат списывается на счет 99 проводками:
Д 91 К 99 – прибыль;
Д 99 К 91 – убыток.
Как посмотреть выручку в 1С 8.3 Бухгалтерия
На счете 99 прибыли и убытки накапливаются в течение года. В конце года счет 99 закрывается, оставшиеся на нем суммы переносятся на счет 84 «Нераспределенная прибыль (непокрытый убыток)».
Д 99 К 84 – отражена прибыль за год;
Д 84 К 99 – отражен убыток за год.
Источник: azy-buhucheta.ru
Изучаем основы бухгалтерии. На каком счете отражается выручка?
Счет 90 бухгалтерского учета — это активно-пассивный счет «Продажи», используется для отражения информации, связанной с реализацией готовой продукции по основной деятельности предприятия. Счет является одним из самых сложных в плане счетов. Его особенность в том, что на конец периода он должен закрываться без остатка. С помощью типовых проводок и практических примеров для чайников разберемся в специфике использования счета 90 и рассмотрим закрытие счета 90 в конце месяца и в конце года.
Где в бухгалтерии смотреть отражение дохода?
На каких же счетах отражается выручка? Выручка от обычной деятельности группируется на счете 90 «Продажи», прочая выручка показывается на счете 91 «Прочие доходы и расходы». Обычным считается вид деятельности, которым организация занимается постоянно или систематически.
Прочая выручка в бухгалтерском учете – это выручка от продажи любых активов организации. Это может быть продажа основных средств, незавершенного строительства, материалов, финансовых вложений, дебиторской задолженности, валюты – любых активов, которые организация сочтет нужным реализовать.


Налогообложение
Операции по реализации продукции (услуг или работ) на территории РФ выступают объектами налогообложения, а значит организация (в случае, если она является плательщиком НДС) обязана начислить НДС с суммы реализации, согласно ст. 146 НК РФ (о том, что считается выручкой от реализации, мы рассказываем в отдельном материале). Моментом учета налоговой базы выступает самая ранняя из нижеперечисленных дат (ст. 167 НК РФ):
- день передачи/отгрузки товаров (оказания услуг или выполнения работ);
- день оплаты или предоплаты за будущие поставки товаров (оказание услуг или выполнение работ).
В случае, если у налоговой базы момент определения установлен на день оплаты или предоплаты за будущие поставки товаров (оказания услуг или выполнения работ) либо на день передачи прав собственности, то и момент определения налоговой базы возникает в данный день (п. 14 ст. 167 НК РФ ).
В некоторых случаях определение налоговой базы НДС может и вовсе не соответствовать моменту начисления выручки от продажи.
Если в договоре переход имущественых прав предусмотрен в момент передачи товаров, выручка от продажи признается в момент отгрузки, следовательно, и момент определения налоговой базы по НДС признается в этот же день.
Справка! Учет суммы НДС к получению от покупателя (клиента) ведется на субсчете 90.3 «НДС».
Для отражения налога на день отгрузки в учете делается следующая запись: Д 90.3 К 20 – с выручки от продажи начислен НДС.
Если договором предусмотрено, что переход имущественных прав осуществляется в момент передачи товаров, и товар отгружается по предоплате, то выручка учитывается в момент отгрузки. В данном случае момент определения налоговой базы по НДС – это момент предоплаты в счет будущих поставок товаров.
В данной ситуации момент определения налоговой базы НДС уже наступил, однако в бухучете выручка пока не признается.
В момент отгрузки выручка признается и снова возникает момент определения налоговой базы. НДС будет отражаться в учете на день отгрузки. И теперь НДС с суммы оплаты или предоплаты, полученных в счет будущих поставок товаров (услуг или работ), подлежит вычету.
Выручка выступает важнейшим элементом, демонстрирующим эффективность финансовых результатов деятельности компании. Важность выручки доказана тем фактом, что от верности её отражения в учете зависит сумма уплачиваемых предприятием налогов – начиная НДС и заканчивая налогом на прибыль.
В случае бухгалтерской ошибки предприятие ожидают неверные показания в годовой бухгалтерской отчетности и проблемы во взаимодействии с налоговой. В связи с этим ведению учета выручки необходимо уделять достаточно большое внимание и не допускать ошибок.
О том, как в бухгалтерии ведется учет выручки с НДС и без него, мы рассказывали в отдельной статье.
Почему относится к кредиту 90 и 91?
Деление доходов на «обычные» и «прочие» законодательно не установлено, каждая организация определяет их самостоятельно.
Важно. Обычный вид деятельности – не тот, который организация приписывает в Уставе и ставит основным при регистрации, а тот, который фактически ведется.
В общем случае к доходам от обычных видов деятельности у производственных организаций относится реализация произведенной продукции, у торговых – реализация товаров, у транспортных – реализация транспортных услуг. Тогда выручка от аренды у таких организаций будет прочими доходами, если сдача имущества в аренду носит несистематический характер (например, производственная организация сдает в аренду временно не использующиеся производственные площади или оборудование). Чем выручка отличается от доходов и прочих бухгалтерских понятий, мы рассказывали в этом материале.
Но если сдача в аренду является основным видом деятельности организации (например, автомобили приобретаются для сдачи в аренду таксистам), недвижимость приобретается агентством для перепродажи, то такие доходы учитываются с использованием счета 90. Выручка от реализации всего прочего относится в кредит счета 91 (как считается такая выручка от реализации узнаете тут). Для определенности организация может прописать виды доходов от обычной деятельности и прочих в своей учетной политике.
Назначение
Спецсчет 90 применяется для отражения выручки и себестоимости по:
- Различным видам готовой продукции и полуфабрикатам, произведенным самим предприятием;
- Выполнению работ и предоставлению услуг промышленных спецификаций;
- Выполнению работ и предоставлению услуг непромышленных спецификаций;
- Покупке изделий, приобретенных для комплектаций;
- Выполнению строительных, монтажных, проектных, научно-исследовательских и геолого-разведовательных работ;
- Товарно-материальным ценностям;
- Предоставлению услуг по грузо- и пассажироперевозке;
- Выполнению транспортно-экспидиционных и погрузочно-разгрузочных операций;
- Предоставлению услуг связи;
- Предоставлению в пользование своих акцизов по заключению договоров за плату на определенное время;
- Предоставлению прав на патенты изобретений, созданных промышленных образцов и любых других нематериальных имущественных прав за плату;
- При непосредственном участии юридического лица в создании уставных капиталов других юридических лиц и предпринимателей.
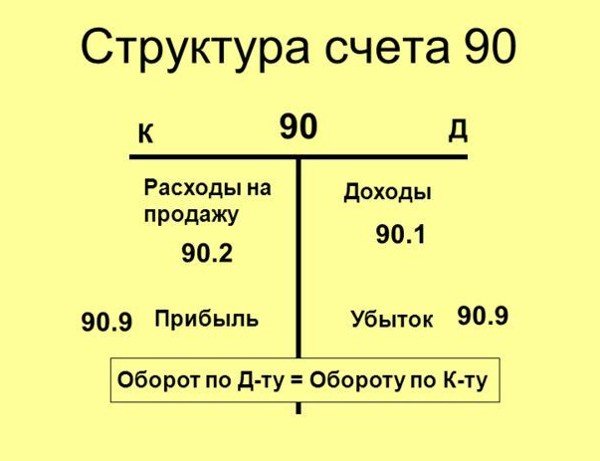
Схема, объясняющая работу спецсчета 90 по дебету и кредиту
С чем корреспондирует по Плану?
Сам счет 91 является активно-пассивным, выручка от прочей реализации отражается по кредиту счета, на субсчете 91.1 «Прочие доходы». Суммы доходов от реализации другого имущества отражаются по кредиту счета 91.1 в корреспонденции со счетом 62 «Расчеты с покупателями и заказчиками» или со счетом 76 «Расчеты с прочими дебиторами и кредиторами».
Выручка отражается по кредиту счета 91.1 в полной сумме, предъявленной покупателю и отраженной в документах на реализацию (накладная, счет-фактура или УПД), независимо от факта оплаты.
Из отдельных публикаций на нашем сайте, посвященным выручке, вы сможете узнать как производится ее учет с НДС и без него, как отобразить и посмотреть месячную выручку в 1С, какие формулы применяются для расчета и как узнать ее годовой объем.
Когда требуются дополнительные проводки для отражения поступления выручки на расчетный счет
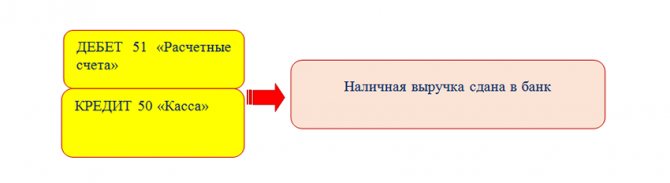
Выручка из кассы компании может попасть на расчетный счет через специального посредника (инкассатора банка). Если через инкассатора сдана выручка в банк — какая дополнительная проводка может понадобиться?
В таком случае в бухучете появляется дополнительная запись, учитывающая нахождение наличной выручки «в пути» от кассы к расчетному счету. Появление инкассатора в цепочке движения выручки из кассы в банк требует фиксации в бухучете следующего набора проводок:
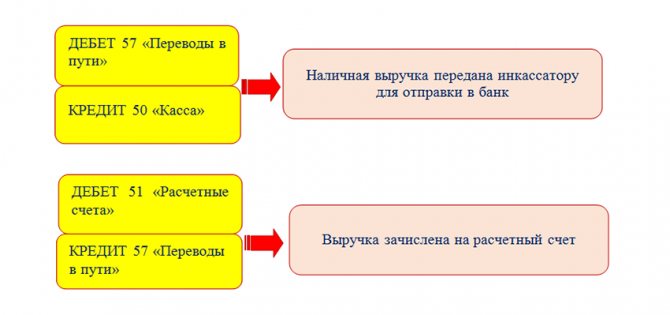
Дополнительная проводка для отражения выручки, находящейся «в пути», требуется еще в одном случае: если выручку кассир компании сдает в банк через терминал — подробнее об этом читайте далее.
Какой проводкой оформить передачу на расчетный счет уставного капитала, расскажем в этой статье.
Как провести выручку интернет-магазина, если при покупатель оплатил заказ картой? Ответ на данный вопрос дал эксперт КонсультантПлюс Т. Бурсулая. Если у вас еще нет доступа к системе, получите бесплатный пробный онлайн-доступ и узнайте каке проводки составить бухгалтеру интернет-магазина.
Аналитический учет
Аналитика к счету 91 ведется по видам доходов и расходов. Степень детализации определяется организацией самостоятельно. Например, можно указывать статью доходов/расходов «Реализация прочего имущества», а можно группировать отдельно: «Реализация основных средств», «Реализация материалов», «Реализация прочих активов».
С точки зрения составления бухгалтерской отчетности между этими вариантами нет никакой разницы, а с точки зрения использования бухгалтерских данных в управленческом учете или для налоговой отчетности второй вариант предпочтительней. Как выручка отображается в бухгалтерских учетах, узнаете из этой статьи, а про то, где в бухгалтерском балансе можно найти строку выручки, мы рассказываем в отдельном материале.
Субсчета
В общем случае к счету 91 открываются три субсчета: 91.1 «Прочие доходы», 91.2 «Прочие расходы», 91.9 «Сальдо прочих доходов и расходов». Все субсчета накопительные в течение отчетного периода, ежемесячно сравнением оборотов по кредиту 91.1 и дебету 91.2 определяется сальдо таких доходов и расходов. Эта сумма ежемесячно списывается с субсчета 91.9 в корреспонденции со счетом 99.1 «Прибыли и убытки».
Таким образом, синтетический счет 91 сальдо не имеет. Остатки по субсчетам закрываются в конце отчетного периода путем реформации баланса.
Помимо общепринятых субсчетов, организация может при необходимости (с учетом своей специфики) открывать свои дополнительные субсчета к счету 91. Например, очень удобно открыть счет 91.3 «НДС». Решение об открытии дополнительных субсчетов обязательно нужно отразить в учетной политике.
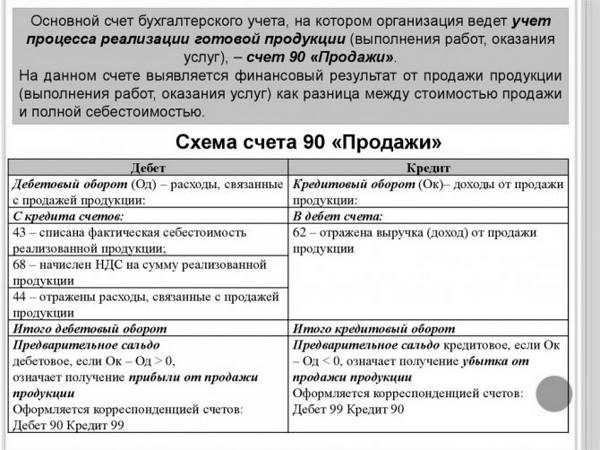
Пошаговая инструкция, как отразить реализацию (в 1С в том числе)
Рассмотрим наиболее часто встречающиеся операции реализации прочего имущества в программе 1С версия 8.3.
Материалов
- Зайти в раздел «Продажи», документ «Реализация (акты, накладные)».
- При создании документа выбрать вид «Товары (накладная)».
- В документе выбрать контрагента, договор (он должен иметь вид «с покупателем»), склад учета материалов.
- По ссылке «Расчеты» заполнить счета учета расчетов с контрагентом и расчетов по авансам, срок оплаты и настройки по зачету аванса.
- Определить способ расчета НДС – «НДС в сумме» или «НДС сверху».
- Заполнить табличную часть: для каждого материала выбрать наименование из справочника «Номенклатура», указать договорную цену, количество, ставку НДС.
- По ссылке «Счета учета» автоматически заполняется соответствующая вкладка: счет учета материала из справочника (10), счет учета доходов (91.01), статья прочих доходов и расходов «Реализация прочего имущества», счет списания себестоимости проданного материала (91.02), счет отнесения НДС (91.02 «Прочие расходы»).
- Для оформления счет-фактуры нажать кнопку «Выписать счет-фактуру».
- Распечатать документ в любом из вариантов: ТОРГ-12, расходная накладная, накладная на отпуск материалов на сторону М-15.
Продажа основного средства
- Зайти в раздел «ОС и НМА», пункт «Выбытие основных средств», документ «Передача ОС».
- В документе выбрать контрагента, договор, местонахождение ОС (подразделение, в которое ОС было принято на учет), событие ОС (передача ОС).
- В табличной части заполнить наименование ОС из справочника, при этом его инвентарный номер заполнится автоматически, ввести цену продажи по договору.
- Счет доходов должен быть указан 91.01, счет расходов 91.02, статья «Реализация основных средств», счет НДС также 91.02.
- Кнопкой «Создать на основании» можно сформировать акт приема-передачи формы ОС-1, счет-фактуру или универсальный передаточный документ.
Выручка от неосновной реализации не решает уставных целей деятельности организации.
Скорее она позволяет высвободить средства, временно не используемые и потому не дающие экономического эффекта: получить денежные средства за залежавшиеся на складе материалы, за незавершенное по каким-либо причинам строительство, за поставленное, но не эксплуатируемое оборудование, за неэффективно используемые основные средства, за просроченную дебиторскую задолженность.
Если такая реализация дает существенную долю в общей сумме доходов организации, стоит задуматься об эффективности финансовых вложений. В любом случае прочие доходы участвуют в формировании конечного финансового результата деятельности всего предприятия.
Выручка попала на счет через терминал: разбираемся с проводками
Банки могут предоставлять компаниям услугу самоинкассации. Такой способ попадания выручки на расчетный счет позволяет значительно сократить время между получением наличной выручки и ее зачислением на счет в банке.
Вместо ежедневной поездки в банк для сдачи наличных денег кассир вносит их в банковский терминал. Чтобы воспользоваться такой услугой, компания заключает договор с банковским учреждением и получает специальный код доступа, который вводится в терминале при сдаче наличных денег.
Сданная через терминал выручка практически сразу попадает на расчетный счет компании (за вычетом комиссии). Может возникнуть сомнение: а нужна ли эта лишняя проводка с применением счета 57 «Переводы в пути», если деньги поступают сразу на счет?
Проводка все-таки необходима. Терминал может принять не все купюры в полном объеме, поэтому для отражения операции передачи выручки на счет безопаснее использовать счет 57 «Переводы в пути».
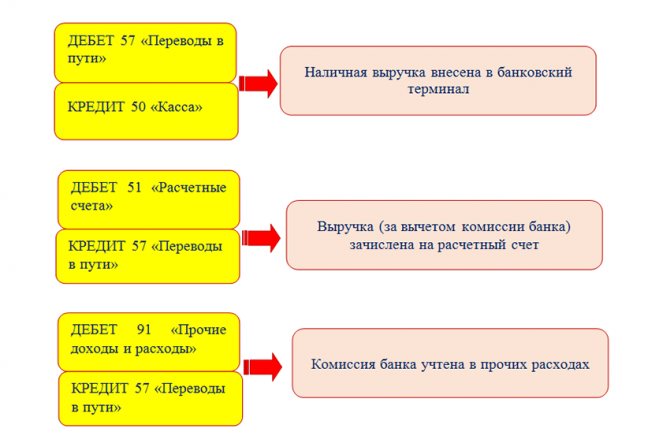
После принятия выручки терминал выдает подтверждающий прием наличных денег документ (ордер-чек, квитанцию и др.).
Включать ли в выручку чаевые, которые клиент оставил официанту (или горничной), расплатившись картой, и нужно ли удержвать с них НДФЛ? Ответ на данный вопрос есть в системе КонсультантПлюс.
Получите бесплатно пробный доступ к К+ и смотрите полную версию разъяснений.
С другими проводками по расчетному счету вас познакомит этот материал.
Источник: biznes-practic.ru
Как посмотреть годовую выручку в 1с 8

Друзья, подскажите, пожалуйста, как посмотреть выручку в 1С? За месяц, за год… Наверняка, это можно где-то увидеть, только не пойму где.
Здравствуйте, Nike. Конечно, программа 1С предоставляет возможность формирования отчетов доходов и расходов за определенный период. Период может быть выбран любой, а не только день, месяц, год.
По сути, отчет дает полную картину рентабельности вашего бизнеса.,
Для формирования отчета необходимо пройти следующий путь: «Финансы» — «Отчеты по финансам» — « Анализ доходов и расходов». В открывшемся окне устанавливаем интересующий период, и нажимаем кнопку «Сформировать». В результате этих действий мы получаем информацию по отчету. Надеюсь, что вы сможете его расшифровать и сами, но на всякий случай напишу пару слов на эту тему.

Графа «Выручка» покажет вам полученный доход за период (ровно то, что вы запрашивали в своем вопросе). Значение по графе «Себестоимость», по понятным причинам, указано в скобках, потому что оно имеет знак «минус», точно так же, как и другие расходы из этого отчета.
Нижняя графа «Итого» показывает финансовый результат за период. Если он записан без скобок, то это прибыль, если в скобках – убыток.
Подсчитать валовый доход можно вычитанием себестоимости от выручки, некоторые версии программы этот параметр также высчитывают самостоятельно и отражают данные в отчете.
Всегда и всем говорю: Чтобы быстро и грамотно работать в программе – не бойтесь нажимать разные кнопочки и анализировать полученный результат. Если вы не уверены в своих действиях, просто не проводите документы, которые этого требуют в программе!
Как посмотреть обороты за год в 1С
Оборот компании – это выручка от реализации товаров, работ, услуг за какой-либо отрезок времени.

Наиболее распространен анализ данного показателя за год.
Оборот компании – это оборот по кредиту счета 90.
В комплекте годовой отчетности Бухгалтерская отчетность так же можно посмотреть обороты за год. Для этого следует перейти в регламентированную отчетность (Отчеты – 1С-Отчетность) и сформировать/открыть комплект отчетности за интересующий календарный год
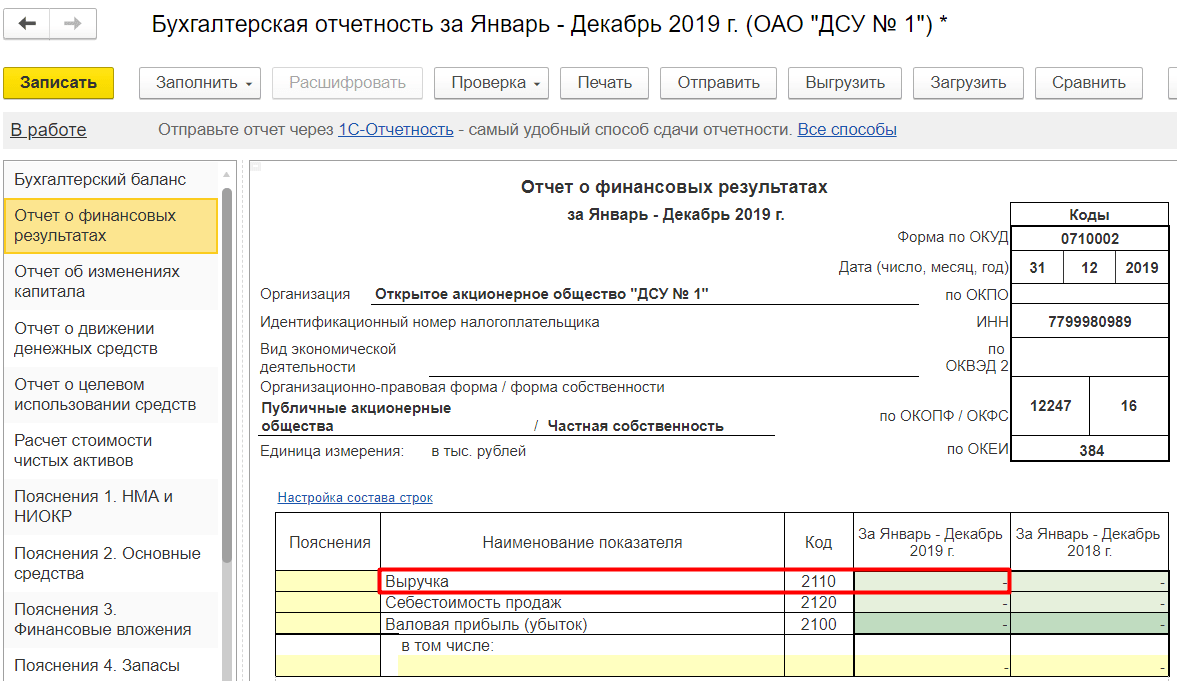
В Отчете о финансовых результатах (в составе Бухгалтерской отчетности) в первой строчке найдем интересующий нас показатель.
Где в бухбалансе можно прочитать обороты компании за год? объясните, баланс нужен на 31 марта я так понимаю?
Все обороты за год, вы можете посмотреть только в аналитике. Т. е. в главной книге по бух. счетам. Например, чтобы посмотреть выручку, надо вам открыть сч. 90.1 -она отражается по К-т этого счета. Чтобы посмотреть факт. себ-ть, то смотрите сч. или 20—т, или факт. себ-ть реализованной продукции Д-т 90.2.
В отчете ф №2 «Прибыли и убытки» вы можете посмотреть общую сумму за год -первая строка -выручка, вторая -себ-ть и т. д.
В балансе вы увидите только строку на конец и на начало года по сч. 84-Нераспределенная прибыль.
Обороты компании за год вы увидите только в годовой отчетности. То есть баланс по состоянию на 31 декабря, но обороты вы там не увидите. Информация по оборотам за год в Отчете о прибылях и убытках (форма 2) за период с 01 января по 31 декабря. , Т. о. -на 31 марта -это отчетность за 1 квартал.
Первая строка «Выручка»- это и есть объем продаж, то есть выручка от продажи товаров, услуг, произведенной продукции. Причем . неважно поступили вам реально за них деньги или нет. Учтите, показатель приводится без НДС. остальное — аналогично. Себестоимость- это тот же объем, только не по продажной стоимости, а по закупочной, если это товары, или по ващим затратам (себестоимости) — если это продукция или выполненные работы. Последняя строчка в первом разделе отчета — прибыль или убыток от продаж. т. е. разница — между продажной ценой и собственной.
Отгрузки, выручки или, как вы выражаетесь, оборотов в балансе не увидите. В последнем только остатки на определенную дату. Обороты смотрите в форме 2 «Отчет о прибылях и убытках» в первой строке.
Выручка за месяц в 1С: как посмотреть и отразить данный показатель в программе?
“1С: Предприятие” – это программа, которая автоматизирует деятельность компании или физических лиц. Одним из важных показателей является понятие “Выручка”. Выручка – определение, которое обозначает денежную сумму, которая была получена в результате реализации товара, услуг или работ за период. Руководителю компании важно понимать, приносит организация прибыль или нет.
Программа 1С дает возможность следить за выручкой и отслеживать, приносит ли компания прибыль. С ее помощью можно определить, насколько эффективно ведется деятельность в компании. Выручка видна в отчетах, которые технически реализованы в программе 1С.
Как и где посмотреть показатель за месяц или даже год?
В программе существует отчет, который показывает доходы и расходы компания за выбранный период.
Что нужно сделать для этого:
- Зайти в закладку “финансы”.
- Выбрать отчет “отчет о финансы”.
- Нажать на отчет “анализ доходов и расходов”.
- В появившемся отчете указать необходимый период.
В отчете руководитель увидит выручку.
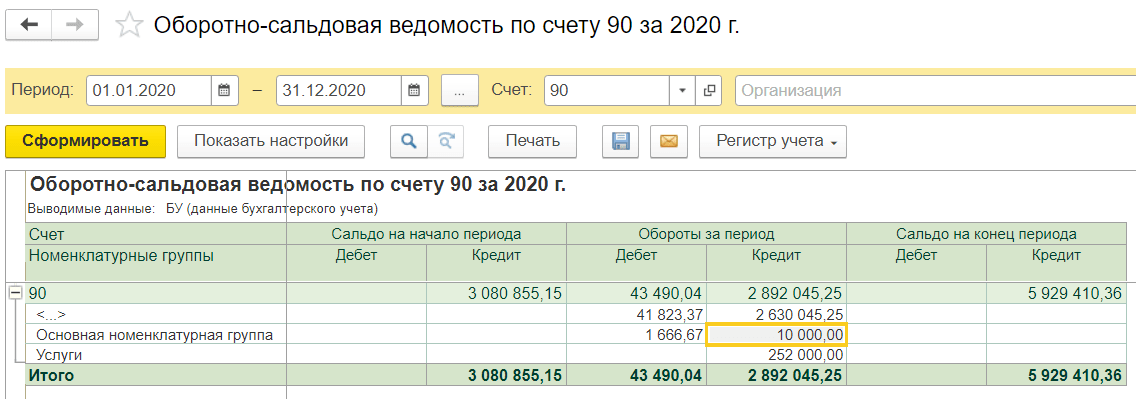
Также в программе “1С: Бухгалтерия” можно посмотреть данные о выручке. Для этого нужно сформировать оборотно-сальдовую ведомости по счету.
Что нужно сделать:
- Зайти в меню “отчеты”.
- Выбрать отчет “оборотно-сальдовая ведомость по счету”.
- Указать счет 90.01 (на каком бухгалтерском счете обычно отображают выручку мы рассказывали в этом материале).
В отчете указана информация: начальные и конечные остатки, обороты за период для выбранного счета.
Оптовая и розничная
Существуют следующие понятия: оптовая и розничная торговля. В программе “1С: Бухгалтерия” для оптовой торговли реализовано следующее:
- Автоматизация учета операций поступления.
- Автоматизация реализации товаров и услуг.
- Реализация оформления накладных и счетов-фактур.
- Получение счета при продаже товаров.
- Возможность пробивать чеки на контрольно – кассовой машине.
- Фиксация отгрузки без перехода права собственности.
- Учет страны происхождения.
- Учет номера грузовой таможенной декларации.
- Печать акта о приемке товара без счета поставщика.
- Формирование товарной накладной за поставщика.
- Формирование приходного ордера.
В программе “1С: Бухгалтерия” для розничной торговли реализовано:
- Поддержка продаж по результатам инвентаризации.
- Поддержка оперативного отражения розничной реализации.
- Реализована формирование отчетности по торговым операциям.
- Возможность учитывать товар по продажным ценам.
- Возможность учитывать товар по покупным ценам.
-
и как она рассчитывается?
- Что такое репатриация валютной выручки?
- Чем выручка отличается от оборота и себестоимости? ? ?
- Каков порядок отражения выручки с НДС и без?
Если у вас несколько магазинов
Если у организации есть несколько торговых точек, то в программе 1С можно данную ситуацию отразить. Розничная торговля может быть:
- Неавтоматизированная торговая точка (НТТ). В неавтоматизированной торговой точке нет связи в режиме онлайн с информационной базой данных. Пример: ларек, выездная торговля и т.д.
- Автоматизированная торговая точка (АТТ). Торговля по розничным ценам, выручка показана в отчете: “отчет о розничных продажах”.
Неавтоматизированная торговая точка
Алгоритм реализации следующий:
- Поступление товара в торговую точку.
- Инвентаризация.
- Приходным кассовым ордером фиксируется выручка.
- Создание отчета о розничных продажах.
Как это отразить в программе? Рассмотрим на примере “1С: Бухгалтерия”.
- Формирование документа “приходный кассовый ордер”.
- В нем указываем “розничная выручка” (тип операции).
- Выбираем склад “НТТ” (неавтоматизированная торговая точка).
- Устанавливаем счет кассы — 90.01.2 (выручка по отдельным видам деятельности с особым порядком налогообложения), 90.01.1 (выручка по деятельности с основной системой налогообложения).
- Создаем документ “инвентаризация товаров на складе”.
- Формируем отчет “отчет о розничных продажах”, на основании документа, созданного в пункте 5.
- В отчете выбираем счета операционной кассы — 90.01.2 или 90.01.1.
Автоматизированная торговая точка
Создаем отчет о розничных продажах. В результате формируются проводки в “1С: Бухгалтерии”. Формирование проводок зависит от настройки бухгалтерского и налогового учета.
Есть возможность вручную создать документ о продаже товара. Для этого:
- Нужно выбрать вкладку “отчет”.
- Выбираем отчет “розничный магазин”.
- Подставляем счет кассы 50.01 – “касса организации” или можно выбрать 50.02 – “операционная касса”, 50.04 – “касса по деятельности платежного агента”.
- Добавляем товар, который продали.
- Указываем количество проданного товара.
- Ставка НДС, цена, счет учета товара и дохода подставляются автоматически из настроек для номенклатуры.
- В результате формируются проводки, которые покажут выручку от реализации.
Реализована возможность отражать оплату банковским кредитом или картой. Для этого нужно:
- Зайти в закладку “безналичные оплаты”.
- Ввести сумму оплаты карточкой.
- В справочнике “вид оплаты” ставим оплату платежной картой.
Создается документ ”поступление наличных”. Он показывает в программе поступление денег через кассу на расчетный счет. Этот документ не формирует проводок. Так как проводки выполняет отчет “отчет о розничных продажах”. Но он попадает в отчет “кассовая книга”.
Отчет о продажах формируется после закрытия смены автоматически. В нем вся информация о продажах по чекам за день. После закрытия смены создается документ “поступление наличных”.
Вывод можно сделать следующий. Программа “1С: Предприятие” помогает в контролировании деятельности компании. С помощью программы можно посмотреть рентабельность предприятия. Она помогает сотрудникам в рабочем процессе. В заключении нужно подчеркнуть, что в программе “1С: Предприятие” введение и отражение выручки должно совпадать с учетной политикой организации.
Как построить сравнительный отчет по выручке по годам в 1С:Аналитике

В статье показываем, как в BI-системе 1C:Аналитика построить сравнительный отчет по выручке.
1С:Аналитика помогает строить наглядные отчёты по данным, которые хранятся в вашей 1С. Это позволяет оценивать общую эффективность бизнеса, отслеживать финансовые показатели: выручку, расходы и издержки.
Выбираем источник данных
Источник данных по выручке в 1С:УНФ — регистр накопления Продажи, на основании него и будем строить отчет.
- выбираем регистр накопления Продажи
- убираем поля, которые нам не нужны
- переименовываем отчет
Выводим информацию по периоду
Справа доступны все поля из источника, который мы выбрали для отчёта. У нас это регистр накопления Продажи.
- выводим период = год
- выводим период = месяц
Синим цветом подсвечиваются факты — данные, которые мы смотрим. У нас это сумма. Розовым цветом подсвечиваются размерности — по ним агрегируются факты, у нас это период.
Настраиваем фильтры
Будем анализировать выручку за последние 3 года, поэтому нужно установить фильтр по годам
- создаем фильтр по периоду
- переименовываем поля отчета
Выбираем внешний вид отчета
Изначально все отчеты выводятся в форме сводной таблицы, но вы можете выбрать и другой внешний вид: график, пирог, столбчатые диаграммы и пр.
Для нашего отчета подходит столбчатая диаграмма: она позволяет сгруппировать выручку по месяцам в разрезе нескольких лет. При таком способе отображения виден общий тренд по выручке.
- выбираем столбчатую диаграмму
- в поле выручка устанавливаем вывод маркеров
Отчёт готов, следующий этап — анализ данных.
Анализ и детализация отчета

Вот так выглядит готовый отчёт
Из готового отчета можно переходить к исходным данным и просматривать изначальные транзакции и документы — эта функция называется drill down.
- выделяем данные для анализа
- детализируем до документа: переключаемся в режим сводной таблицы для удобного просмотра, убираем ненужные фильтры
В 1С:Аналитике можно получать сводную информацию по всем документам или записям в регистрах в виде диаграмм, таблиц, графиков. А потом детализировать эти данные до отдельного документа или элемента справочника. Подробно об 1С:Аналитике мы уже рассказывали. А если хотите подключить сервис — оставьте заявку, наши сотрудники свяжутся с вами и расскажут больше о программе и подключении.
Выручка в 1С 8.3 Бухгалтерия
Вопрос «Как посмотреть выручку в 1С 8.3 Бухгалтерия» возникает не только при представлении руководителю показателей эффективности организации, но и при проверке или расчете норматива для признания рекламных затрат.
В этой статье разберем:
- как в 1С посмотреть выручку за месяц;
- как в 1С посмотреть прибыль за месяц;
- как посмотреть в 1С продажи за месяц.
Выручка в 1С 8.3 — как посмотреть
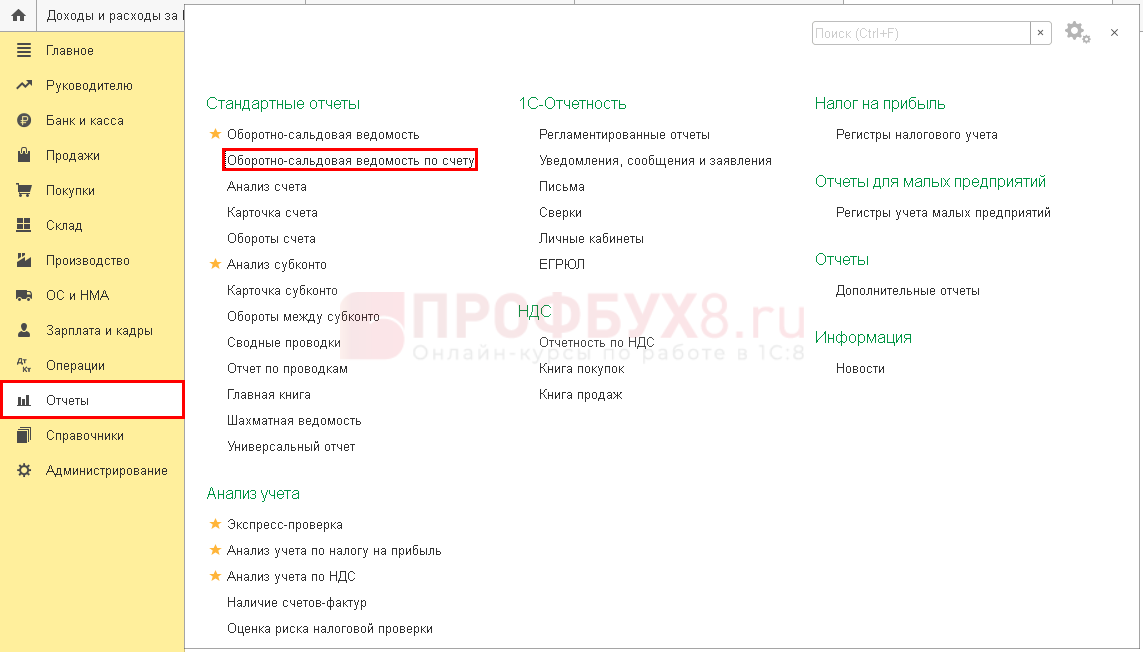
Для анализа выручки используйте стандартные отчеты. Удобнее использовать отчет Оборотно-сальдовая ведомость, но можно и другие.
Подробнее про настройку отчетов смотрите в статье Настройка отчетов в 1С 8.3.
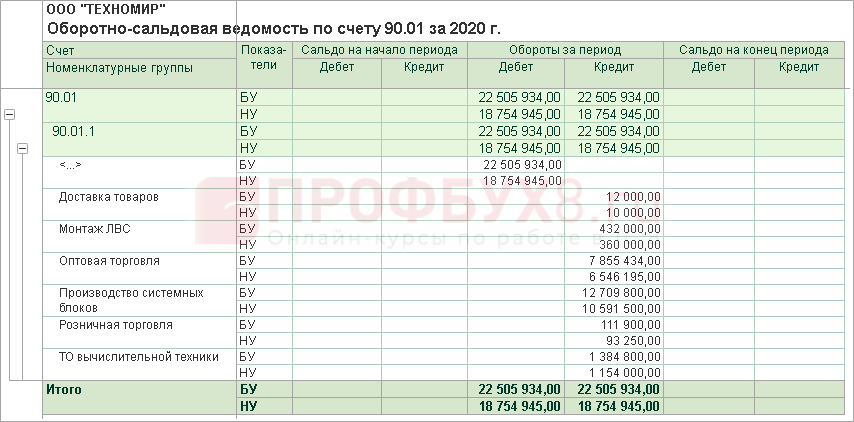
Рассмотрим подробнее, как анализировать выручку по каждому виду учета.
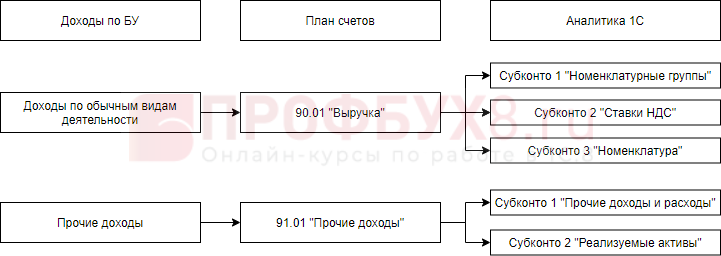
Для анализа выручки формируйте отчет только по счету 90.01.
НУ (налог на прибыль)

Для анализа выручки формируйте отчет по счету 90.01, а также не забудьте прибавить доходы от реализации по счету 91.01.
Для этого отберите их по Виду статьи справочника Прочие доходы и расходы .
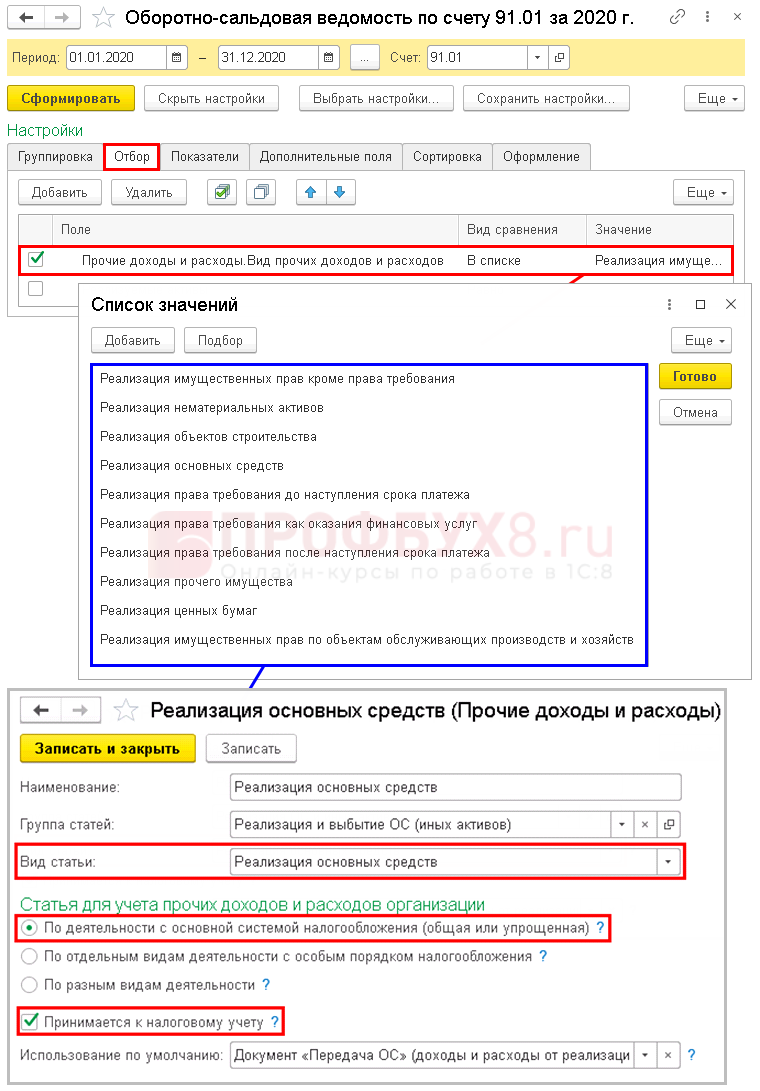
Не забудьте про отбор по флажку Принимается к налоговому учету и ограничение по основной системе налогообложения.
НУ (УСН)
Доходы при УСН определяются так же, как и для налога на прибыль, только признаются по кассовому методу:
- фактически получены деньги (на банковский счет или в кассу), иное имущество, работы, услуги, имущественные права;
- долг погашен иным образом.
Данные по УСН в отличии от налога на прибыль на счетах БУ не отражаются, поэтому при анализе выручки по УСН использовать отчет Оборотно-сальдовая ведомость неудобно. Рекомендуем формировать отчет Анализ учета по УСН (раздел Отчеты – Анализ учета ).
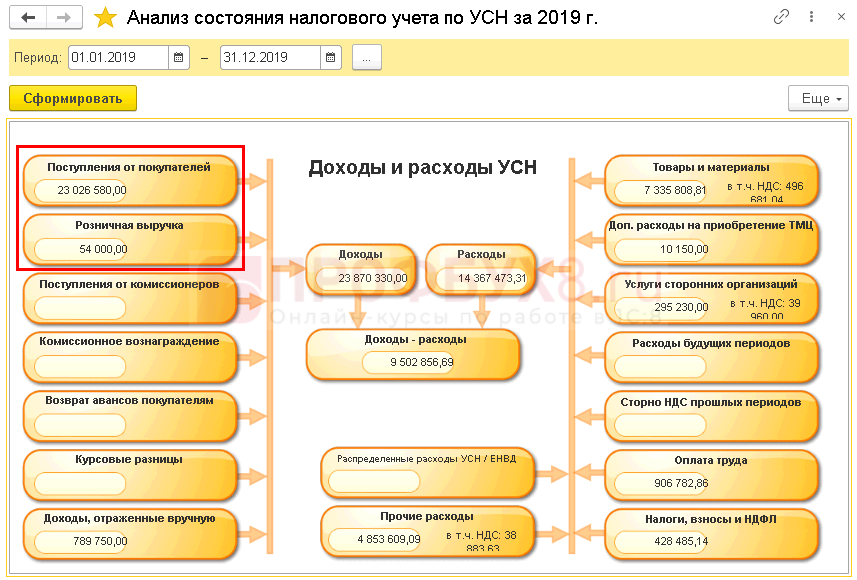
Брать сумму из блоков без проверки рискованно. В блоке Поступления от покупателей отразятся все поступления денег (наличные и безналичные), оформленные через вид операции Оплата от покупателей . А там может оказаться также перечисление штрафов, пеней за нарушение условий по договорам.
Обязательно проанализируйте блок Доходы, отраженные вручную : все корректировки отразятся именно в нем.
Прибыль в 1С 8.3 — как посмотреть
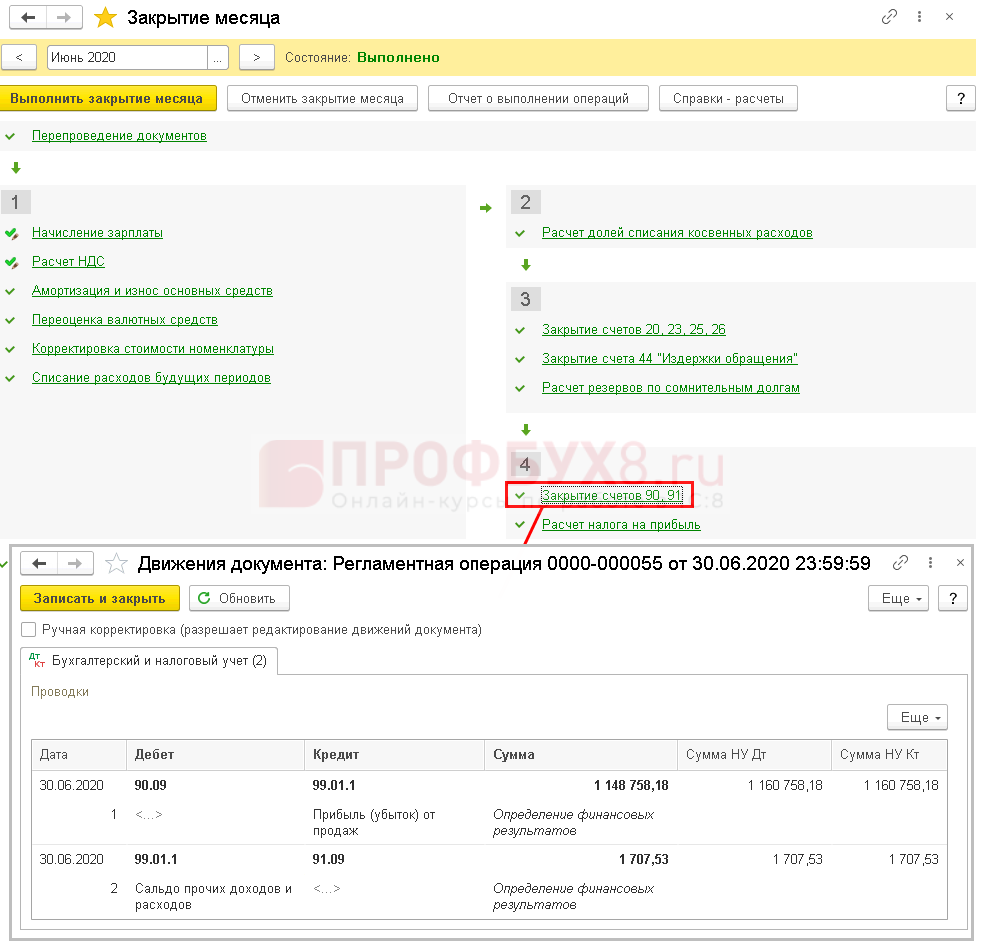
Прибыль отразится только после выполнения регламентной операции Закрытие счетов 90, 91 процедуры Закрытие месяца.
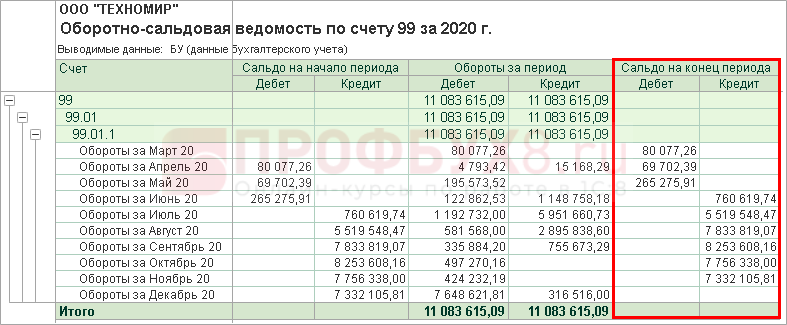
Остаток по счету 99:
- дебетовый — убыток;
- кредитовый — прибыль.
Для анализа используйте также отчет Оборотно-сальдовая ведомость .
Для анализа прибыли по основной деятельности или внереализационной прибыли используйте отчеты Анализ счета или Обороты счета .
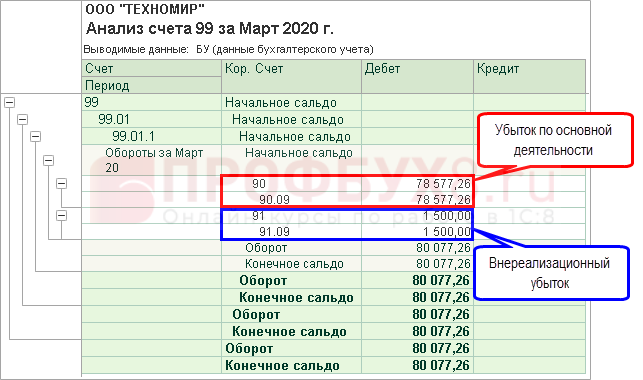
Для УСН также рекомендуем формировать отчет Анализ учета по УСН (раздел Отчеты – Анализ учета ).
Управленческий анализ продаж в 1С
Как посмотреть продажи в 1С и предоставить информацию для руководителя? Управленческие отчеты находятся в разделе Руководителю .
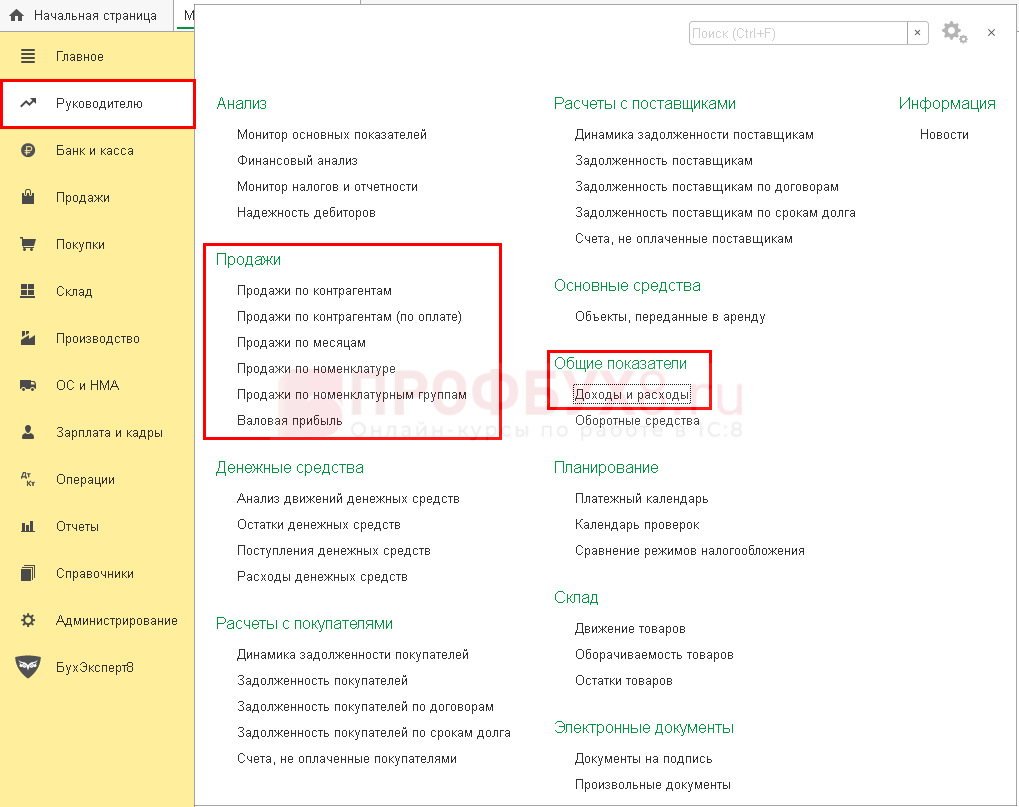
Все отчеты формируются на основании данных счетов бухгалтерского учета, но на языке, более понятном руководителю.
Отчет по продажам в 1С 8.3 Бухгалтерия
Отчет по продажам в 1С представлен несколькими разновидностями. Рассмотрим каждый из них.
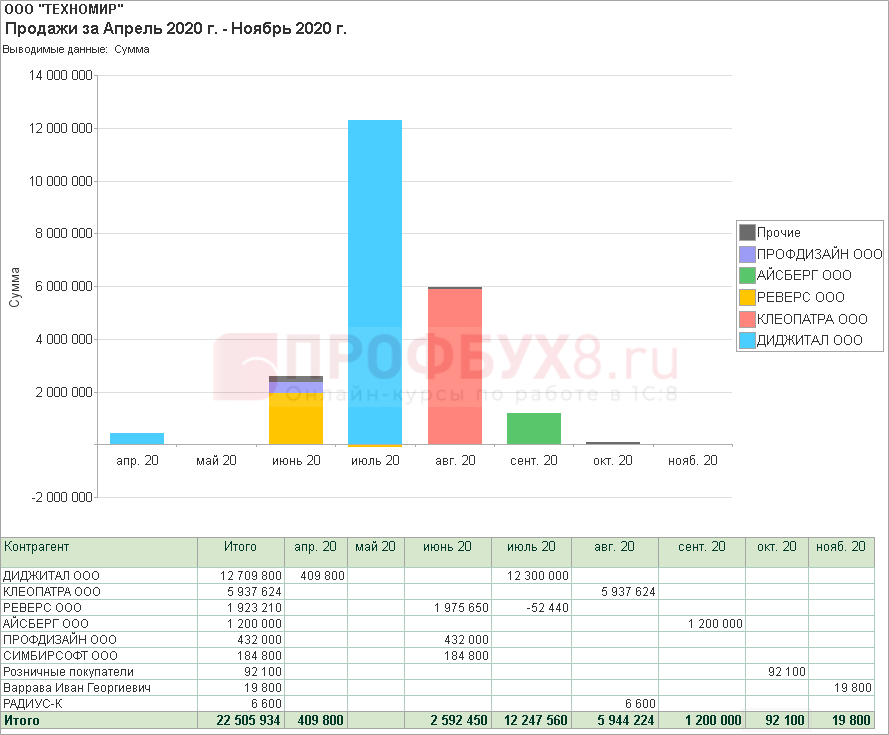
Отчет Продажи по контрагентам :
- показывает анализ продаж за выбранный период в разрезе контрагентов;
- выводит выручку по счету 90.01 по данным БУ — с НДС вне зависимости от оплаты (выручка по 91 счету не отобразится);
- помогает определить самых прибыльных контрагентов.
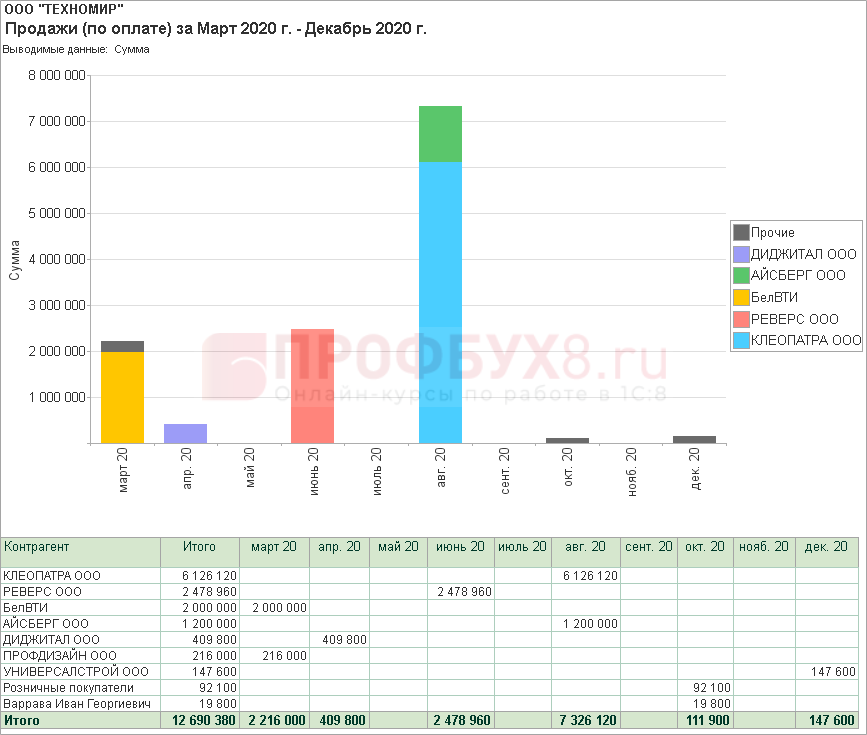
Отчет Продажи по контрагентам (по оплате) :
- показывает анализ продаж за выбранный период в разрезе контрагентов;
- выводит:
- наличную розничную выручку;
- поступления по платежным картам;
- оплату по договорам:
- С покупателем,
- С комитентом,
- С комиссионером.
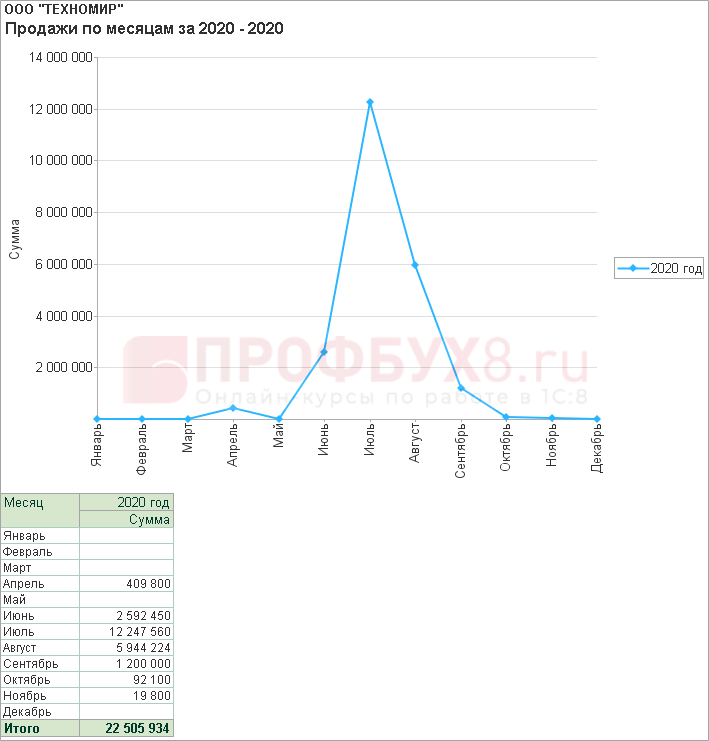
Отчет Продажи по месяцам :
- показывает анализ продаж за выбранный период;
- выводит выручку по счету 90.01 по данным БУ — с НДС, вне зависимости от оплаты (выручка по 91 счету не отобразится);
- помогает определить месяц с максимальной выручкой.
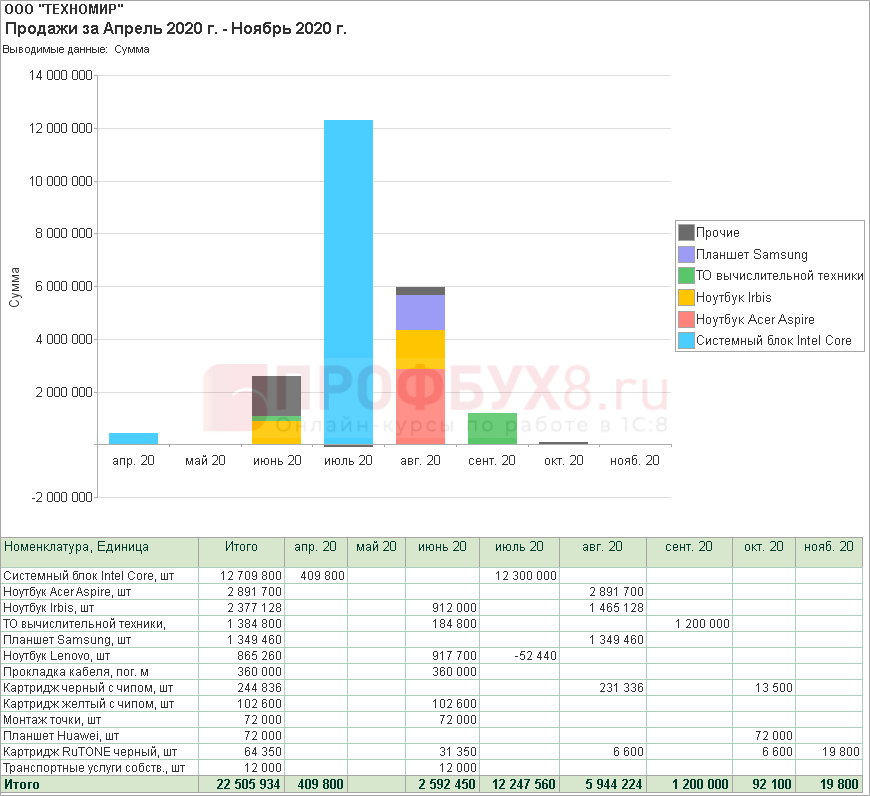
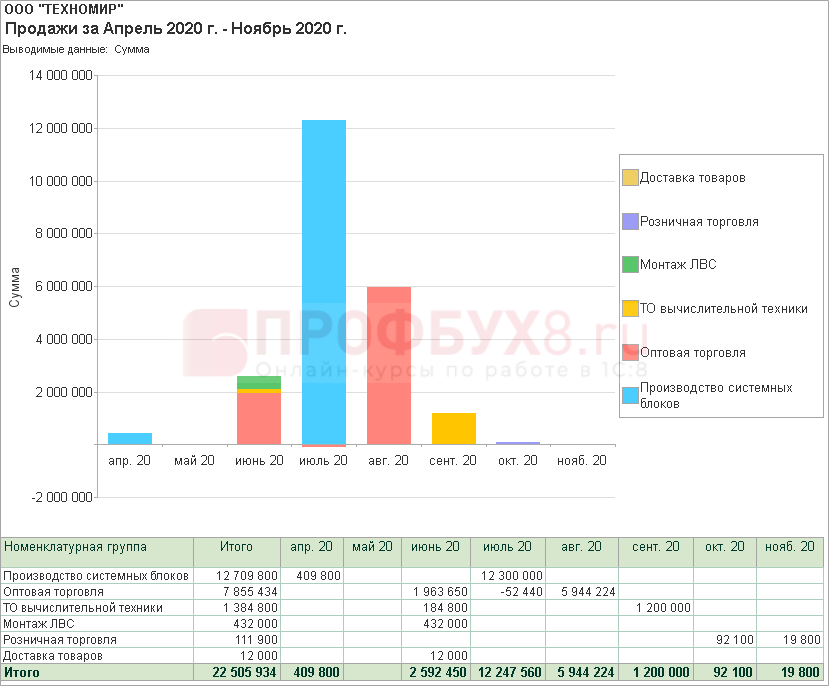
Отчеты Продажи по номенклатуре и Продажи по номенклатурным группам :
- показывают анализ продаж за выбранный период в разрезе номенклатуры или номенклатурных групп;
- выводят выручку по счету 90.01 по данным БУ — с НДС, вне зависимости от оплаты (выручка по 91 счету не отобразится).
Как видим, каждый отчет по продажам в 1С 8.3 имеет свою специфику и помогает решать определенные задачи.
Источник: sadovoe-koltco.ru