
Дивиденды – это доход, который получают учредители организации при распределении прибыли, остающейся после налогообложения.
Даже если компания работала в прибыль, это не значит, что можно сразу получить дивиденды. В идеале, чтобы разобраться в правилах, надо знать бухучет, но мы не будем загружать вас терминами типа «Капитал и резервы» и «Доходы будущих периодов». Зато расскажем, сколько денег можно забирать и в каком случае.
Что такое дивиденды
Допустим, вы единственный учредитель компании с прибылью за последний год в полмиллиона. Вы можете забрать ее себе, после оплаты налогов получится 435 000 рублей. Это при ставке НДФЛ 13%, а бывает еще 15% для нерезидентов.
Если у вас акционерное общество, прибыль, которую делите вы и другие акционеры, называется дивидендами. Если у вас ООО — частью прибыли. По сути, дивиденды и часть прибыли — одно и то же, поэтому чтобы не путаться, будем всегда писать «дивиденды».
Дивиденды: это что такое и как получать дивиденды по акциям | Дивидендная доходность от акций
Кто получает дивиденды
Дивиденды получают участники компании. Участники — это люди или юрлица, у которых есть доля в уставном капитале.
Как минимум у компании есть один участник — это учредитель. Все остальные долю могут купить, унаследовать или получить в подарок на Рождество.
Права и обязанности учредителей описывает закон об ООО. Вообще учредители могут не ходить на работу и даже не управлять компанией, только собираться раз в год и получать дивиденды.
Какую прибыль учитывать
Дивиденды — это прибыль после оплаты налогов. Поэтому дивиденды нельзя получить авансом: сначала бухгалтер отчитается, а потом вы узнаете, сколько можно забрать.
Чтобы узнать размер дивидендов, попросите у бухгалтера отчетность. Вам нужен пункт «Нераспределенная прибыль (непокрытый убыток)». В нем — прибыль за всё время компании: если компании пять лет и вы пять лет не брали дивиденды, увидите сумму за пять лет. Если из прибыли что-то забирали, сумма будет меньше на размер дивидендов.
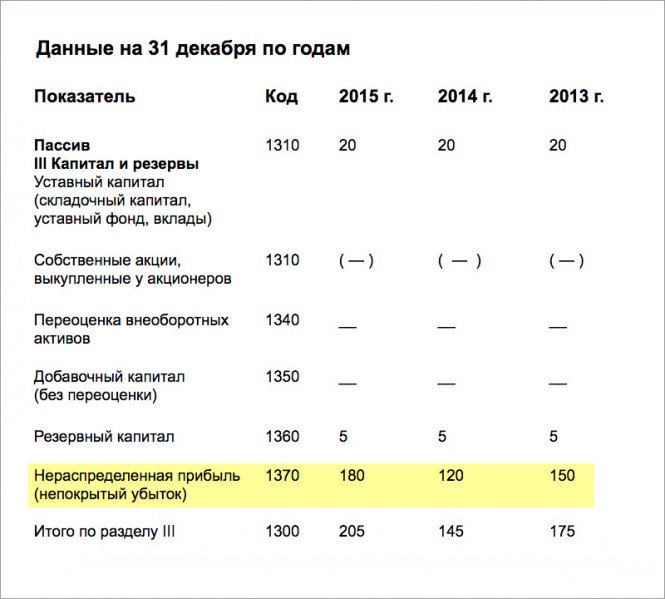
Это часть отчетности — раздел «Пассивы» в бухгалтерском балансе, мы упростили таблицу для наглядности. Если есть прибыль для дивидендов, она в пункте «Нераспределенная прибыль»
Необязательно получать дивиденды с прибыли за год, который идет или только что закончился. Если прибыль была, но дивиденды не получали, можно получить за любой прошлый период. У вас накопилось десять миллионов прибыли за 2014-2016 годы, забирайте из компании хоть всё.
Когда нельзя получить дивиденды
Даже если компания получила прибыль, ее не всегда получится забрать. Главные причины для отказа — компания вот-вот станет банкротом , есть непокрытый убыток или учредители недоплатили уставный капитал.
Эти причины есть в бухгалтерской отчетности, и бухгалтер в них хорошо разбирается. Поэтому мы не будем путать бухгалтерскими терминами, только расскажем суть.
Как выплачиваются дивиденды по акциям?
У компании непокрытый убыток. Хотите дивиденды, а три года в убытке, дивиденды отменяются. При этом размер убытка не имеет значения.
По итогам 2015 года у компании убыток на миллион рублей. В 2016 году компания исправилась и заработала 800 000 рублей. Кажется, можно получить дивиденды, но нет.
По итогам двух лет компания всё еще в минусе: 1 млн — 800 000 рублей = 200 000 рублей. Пока компания не погасит убыток, дивиденды никто не получит.
В 2017 году компания получит прибыль в 500 тысяч рублей. Тогда она выйдет в плюс и получит право на дивиденды. Из пятисот тысяч двести уйдут на убыток, а триста можно забрать дивидендами.
Компания не внесла уставный капитал. Обязательный минимум для компании — 10 000 рублей. Капитал не может быть меньше этой суммы, зато может быть больше.
Учредитель сам решает, каким будет капитал, и записывает решение в учредительные документы компании. Если он не оплатил кусок капитала, который сам же придумал, дивиденды тоже отменяются.
Компания — банкрот, вот-вот им станет или станет из-за выплаты дивидендов. Если компания не выполняет обязательства перед клиентами и сотрудниками, дивидендов не видать.
Стоимость чистых активов меньше уставного и резервного капитала или станет меньше после выплаты дивидендов. Если переводить на человеческий, компании не должно стать хуже из-за дивидендов.
Активы компании — 1 млн рублей. Долгосрочные и краткосрочные обязательства — 800 000 рублей.
Чистые активы активы считаем по формуле: активы минус обязательства. Подставляем значения, получается: чистые активы = 1 млн — 800 000 = 200 000.
Если уставный капитал больше 200 000 рублей, дивиденды забирать нельзя. Если меньше — забирайте сколько хотите.
Компания не оплатила долю участников. Работает то же правило: пока компания не выплатит долги, дивиденды забирать нельзя.
Что сделать
Получить от бухгалтера отчетность за год. Убедиться, что компания в плюсе и нет непокрытых убытков. Официально подтвердить готовность платить дивиденды. Если в компании несколько участников, собирайте собрание участников и подписывайте протокол. Если участник один, подписывайте решение о выплате.
Заплатить налоги с дивидендов.
Как часто можно получать дивиденды
Чтобы получить дивиденды, участники проходят два этапа: сначала официально принимают решение о выплате, а потом выплачивают. Принимать решение можно не чаще раза в квартал, а выплачивать — когда угодно, по желанию участников.
Принимать решение чаще раза в год — хоть и законно, но опасно. Дивиденды можно забирать из прибыли, а прибыль вы знаете только в конце года. Если заберете в начале года, рискуете забрать лишнее и переплатить налоги.
В первом полугодии компания заработала прибыль — 1 млн рублей. Участники решили, что до конца года получат еще, и забрали весь миллион.
В конце года гендиректор с бухгалтером решили поправить отчетность, и прибыль за первое полугодие сократилась на сто тысяч. Получается, участники забрали лишнее.
Участникам придется вернуть лишнее. А если не вернут, компании заплатит страховые взносы и будет исправлять отчетность.
Получать дивиденды можно и раз в месяц. Но налоговая может решить, что так компания выплачивает зарплату и экономит на страховых взносах. Придется объясняться.
Как делиться
Если вы единственный участник компании, вы забираете всё. У компании миллион в дивидендах — миллион ваш. Если участников несколько, придется делиться.
Делитесь прибылью, как хотите. Чаще всего компания выплачивает дивиденды пропорционально доле в компании. Ваша доля 60%, значит, вы получаете 60% дивидендов.
Можно платить непропорционально: ваша доля 20%, а вы договорились с другими участниками, что получаете треть дивидендов. Это законно, если решение принято на собрании участников, все участники проголосовали «за» и порядок раздела дивидендов описывает устав.
Разница только в налогах. Если делить дивиденды пропорционально, участники платят налоги по ставкам для дивидендам. Если не пропорционально, участники-физлица платят 13% с выплаты, участники-компании — 20%.
Нельзя заранее сказать, какой вариант выгоднее. Размер ставок для дивидендов зависят от того, кто участник — резидент или нерезидент, физлицо или компания, сколько дней владеет долей в компании. Для расчета зовите бухгалтера.
Дивиденды можно получить, если компания заработала прибыль. Решение о выплате дивидендов принимаю участники: люди или компании с долей в компании.
Как выплачивать дивиденды
Чтобы получить дивиденды, сначала надо официально принять решение о выплате. Официально — это составить документ, протокол или решение.
Для компании с несколькими участниками подходит протокол. Его можно подписать только на собрании участников — это обязательное условие по закону. Если вы единственный участник, собираться ни с кем не нужно, а вместо протокола готовьте решение — такой же протокол, но для одного.
Цель протокола — подтвердить факт решения о выплате дивидендов. Еще он помогает понять, как участники получат дивиденды. Чаще всего порядок описывает устав компании, но если нет, для описания подойдет протокол. Напишите, какому участнику какая доля полагается, через сколько дней после собрания компания выплатит, на какой счет переведет.
Со сроком выплаты есть подвох. Если в уставе и протоколе нет срока, компания обязана выплатить дивиденды за 60 дней после подписания протокола или решения.
Вообще тема с собранием участников и протоколами — большая и сложная, в ней много деталей и скрытых рисков, поэтому тема заслуживает отдельной статьи.
Бывает, что владелец бизнеса ищет хитрые способы забрать деньги из компании. Типа поменьше платить налогов, не возиться с документами и вообще не тратить на это время.
Сначала хитрые способы помогают экономить, а потом приходит налоговая и заводит карусель.
Источник: uchet.pro
Выплата дивидендов учредителям ООО: году пошаговая инструкция

Содержание
- Общий порядок выплаты дивидендов
- В какие сроки могут быть выплачены дивиденды. Отчетность.
- Чистые активы и сумма дивидендов
- Документальное оформление решения о выплате дивидендов
- Как выплатить дивиденды и удержать налог
- Проводки по начислению и выплате дивидендов
- Случаи, когда дивиденды выплачивать нельзя
Любой бизнес создан с целью получения прибыли. Если организация сработала успешно в текущем году, то после уплаты налогов в бюджет и других обязательных платежей, в распоряжении собственников остается часть прибыли. Её можно оставить на развитие компании, а можно выплатить вознаграждение учредителям за хорошую работу, то есть распределить дивиденды. Подробнее рассмотрим как выплачиваются дивиденды с прибыли, полученной по итогам года.
Общий порядок выплаты дивидендов
Для того, чтобы предметно разговаривать о таком явлении, как дивиденды, для начала необходимо определить что они из себя представляют.
Дивиденды – это тот доход компании, который остался в ее распоряжении после уплаты всех налогов и платежей и может быть разделен между участниками ООО.
Выплачивать дивиденды учредителям по итогам года или нет, определяет либо единственный учредитель и закрепляет это в своем решении, либо, если собственников несколько, проводится общее собрание и составляется протокол.
Эти документы являются основанием для создания директором организации приказа о выплате дивидендов. Такой приказ обязателен к исполнению сотрудником бухгалтерии.
В какие сроки могут быть выплачены дивиденды. Отчетность.
Все основные моменты деятельности компании прописываются в уставе. Дивиденды, конечно, не являются исключением.
В связи с этим, устав должен содержать следующую информацию:
- Периодичность выплаты дивидендов. Нужно помнить, что несмотря на то, что дивиденды могут выплачиваться ежеквартально, раз в полугодие или раз в год, лучше всего выплачивать их по итогам года. Это связано с тем, что никто не может дать точный прогноз деятельности организации на будущее. Может случиться форс – мажор и прибыли не будет или компания сработает так, что по итогу года получит убыток, а часть дивидендов уже будет выплачена. В этом случае налоговая инспекция вполне может признать выплаченные суммы доходом и с них придется заплатить страховые взносы. Поэтому самым безопасным является способ выплаты по итогам года.
- Срок выплаты вознаграждения. Закон 14-ФЗ устанавливает, что выплата дивидендов должна быть произведена в течение 60 дней с момента проведения общего собрания по вопросу выплаты дивидендов. Бывает и так, что срок нигде не зафиксирован. В этом случае дивиденды выплачиваются согласно общему правилу. Сроки могут быть утверждены в протоколе (решении), если принято решение о выплате ранее, чем через 60 дней.
Кроме того, стоит помнить, что дивиденды, как и другие виды доходов должны отражаться в отчетности компании:
- 2 НДФЛ
- 6НДФЛ
- Декларация по налогу на прибыль. В этом случае декларация должна содержать: титульный лист, лист с подразделом 1.3 раздела 1 и лист 03.
Чистые активы и сумма дивидендов
Процесс выплаты дивидендов происходит в 3 шага. Рассмотрим первый из них.
Для начала нужно понять имеет ли право компания распределять и выплачивать дивиденды.
В этом случае ключевые роли играют показатели чистых активов и уставного капитала. Выплата дивидендов производится только в том случае, если величина чистых активов больше величины уставного капитала. При этом в качестве дивидендов распределяется именно сумма разницы между этими показателями.
В случае, если чистые активы окажутся меньше величины уставного капитала, выплата дивидендов невозможна.
Документальное оформление решения о выплате дивидендов
Если величина чистых активов позволяет выплачивать дивиденды, переходим ко второму шагу.
На этом этапе принимается решение о том, что дивиденды будут выплачиваться.
Стоит отметить, что единственный учредитель либо забирает свою долю прибыли, либо оставляет ее в распоряжении предприятия. Для того, чтобы получить свою часть вознаграждения, единственный участник должен принять решение о выплате дивидендов и зафиксировать его на бумаге.
В случае, если учредителей несколько, все немного иначе. Обычно дивиденды распределяются соответственно долям участия каждого учредителя в уставном капитале. Для того, чтобы распределить и выплатить дивиденды, проводится общее собрание и решение по данному вопросу закрепляется в протоколе.
Как выплатить дивиденды и удержать налог
После того, как все подготовительные процедуры проведены, приступают непосредственно к выплате дивидендов и удержанию налогов. То есть к шагу номер три.
После того, как принято решение о том, что дивиденды должны быть выплачены, есть 60 дней, чтобы это сделать. В уставе или протоколе (решении) можно утвердить меньший срок для выплаты.
Дивиденды могут выплачиваться участникам в различной форме: на расчетный счет, через кассу, даже имуществом. Однако, безналичное перечисление необходимых сумм является самым распространенным способом. Если участник желает получить причитающуюся ему прибыль не на расчетный счет, а иным путем, он должен обозначить это в протоколе (решении).
Бывают ситуации, когда учредитель не смог получить свою долю дивидендов в установленный срок. В этом случае у него есть право потребовать их у компании в течение 3 или 5 лет, в зависимости от того, как прописано в уставе.
После выплаты дивидендов наступает момент перечисления налога в бюджет. Следует отметить, что сумма дивидендов не облагается страховыми взносами. На них начисляется и удерживается НДФЛ или налог на прибыль. Обычно ставка НДФЛ составляет 13%, но для нерезидентов она равна 15%.
Если дивиденды получены в виде имущества, то НДФЛ не удерживается.
Также следует помнить, что если в роли участника выступает другая организация, то вместо НДФЛ она уплачивает налог на прибыль, ставка которого будет 13% для резидентов и 15% для нерезидентов.
НДФЛ и налог на прибыль удерживается не позднее следующего дня за выплатой дохода.
Проводки по начислению и выплате дивидендов
Рассмотрим какими проводками отражается начисление и выплата дивидендов в бухгалтерском учете.
| Проводка | Содержание операции |
| Дивиденды для учредителей – физических лиц, которые работают в компании | |
| Д84.01 К70 | Величина дивидендов, которые должны быть выплачены |
| Д70 К68.01 | Сумма НДФЛ с дивидендов |
| Дивиденды, для учредителей – физических лиц, которые не работают в организации | |
| Д84.01 К75.02 | Величина начисленных дивидендов |
| Д75.02 К68.01 | НДФЛ с дивидендов |
| Д75.02 К51 | Выплата дивидендов через расчетный счет |
| Дивиденды для учредителей — компаний | |
| Д84.01 К75.02 | Начислены дивиденды |
| Д75.02 К68.34 | Налог на прибыль с дивидендов |
| Д75.01 К51 | Выплачены дивиденды через расчетный счет |
Случаи, когда дивиденды выплачивать нельзя
Существуют случаи, когда дивиденды не могут быть выплачены. К ним относятся следующие обстоятельства:
- Величина чистых активов меньше, чем уставный и резервный капиталы
- Уставный капитал не полностью оплачен учредителями
- У организации присутствует непокрытый убыток
- Не выплачена стоимость доли участника
- Организация находится на грани банкротства или станет такой после выплаты дивидендов
Как видим, распределение и выплата дивидендов не такая сложная задача, как может показаться на первый взгляд. Основной алгоритм укладывается в три простых шага, два из которых являются, фактически, подготовительными этапами.
То есть нельзя просто взять и выплатить часть прибыли участникам общества, в обязательном порядке составляем либо протокол общего собрания, либо решение единственного участника. Только на основании одного из этих документов издается приказ на выплату и передается к исполнению. Дивиденды особый вид дохода. Их сумма облагается НДФЛ, но не облагается страховыми взносами. И самое главное – выплата дивидендов это только право, но не обязанность.
Источник: online-buhuchet.ru
Выплата дивидендов учредителям ООО: основания в 2023 году, ставка по налогу, пошаговая инструкция
Когда субъект бизнеса принимает решение осуществлять свою хозяйственную деятельность в качестве юрлица, то его собственники могут получать свой доход от участия в деятельности фирмы через процедуру выплаты дивидендов, которая регулируется законодательно. Как происходит выплата дивидендов учредителям ООО в 2023 году, рассмотрим пошаговую инструкцию.
Что такое дивиденды и их источник

Дивидендами принято называть часть полученной компанией чистой прибыли, которая по решению участников юрлица, направляется на выплату им пропорционально доли их вклада в уставный капитал или иным способом распределения, установленном в уставе компании.
Чистой прибылью является прибыль, которая осталась в распоряжении компании после осуществления всех обязательных платежей в бюджет.
Выплата дивидендов учредителям ООО возможна при определенных условиях из чистой прибыли, которые определены в соответствующих нормах законодательства.
Поэтому источником осуществления учредителям дивидендов является прибыль. Она исчисляется на основании сведений бухгалтерского учета. Чтобы принять решение о выплате дивидендов ООО, собственники сначала должны утвердить бухгалтерскую отчетность, в которой отражено наличие чистой прибыли.
Законодательством предусматривается возможность выплаты промежуточных дивидендов. Источником их выступает не распределенная прибыль текущего года. Однако, такая возможность существует, если за выбранный промежуток времени (квартал, полугодие) предприятие ее получило.