
В декабре 2021 года Тинькофф запустил сервис Автоследование — Сигнал. Он дает возможность подключиться к стратегии «опытного инвестора». Вы выбираете в каталоге автора с подходящей стратегией. А Тинькофф Сигнал автоматически повторяет ее на вашем счете, заключая аналогичные сделки.
На первый взгляд любой новичок, только вчера пришедший на биржу, может зарабатывать наравне с профи и прочими гуру фондового рынка. Даже учиться ничему не нужно. Выбирай стратегию, пополняй счет и подсчитывай прибыль.
Звучит все как-то бело и пушисто. Должен же быть какой-то подвох. Давайте его поищем вместе.
Главный вопрос: Можно ли заработать на стратегиях автоследования Сигнал от Тинькофф? Каковы шансы на успех?
Потенциальная доходность
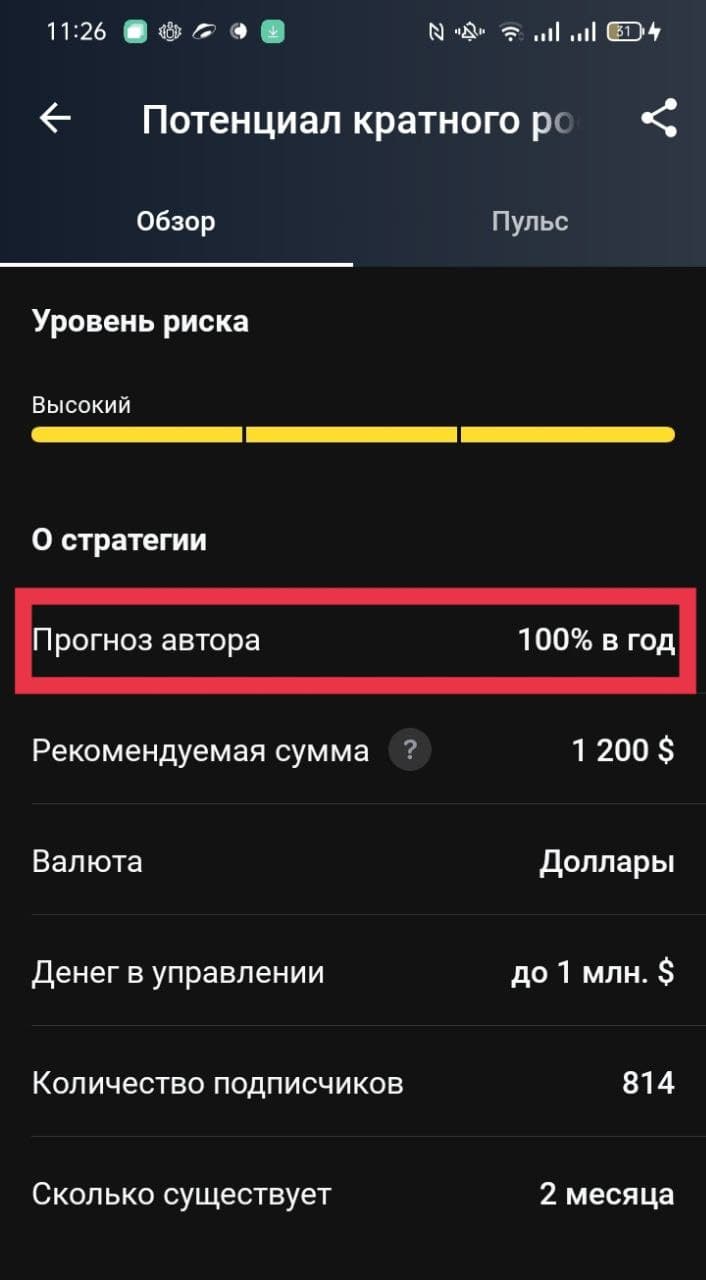
В описании каждой стратегии Сигнала есть прогноз от автора по ожидаемой доходности. Сразу отмечу, что ее вам никто не гарантирует. Можно сказать, что в большинстве стратегий — это число взято с потолка. Сервис автоследования появился недавно, нет никакой накопленной истории. И я бы точно не стал доверять прогнозам, тем более с аномально высокими доходностями.
Тинькофф Инвестиции: Как заработать? Сколько можно заработать?
Как вам прогноз по доходности в 100% годовых? Да еще и в долларах. Кстати это одна из самых популярных стратегий среди подписчиков Сигнала. Нужно быстрее продавать все свои машины, квартиры, дополнительно к этому взять кредит в банке и успеть все вложить в эту сверх-доходную стратегию. Через пару-тройку лет с такой доходностью мы достигаем финансовой независимости.
А еще лет через 10 будем входить в сотню богатейших людей страны. Надеюсь автор стратегии уже давно в списке Forbes.
Комиссии за автоследование
Естественно, сервис не бесплатный. За автоследование берется вознаграждение, которое состоит из двух частей:
- фиксированная комиссия от размера капитала;
- доля от показанной прибыли.
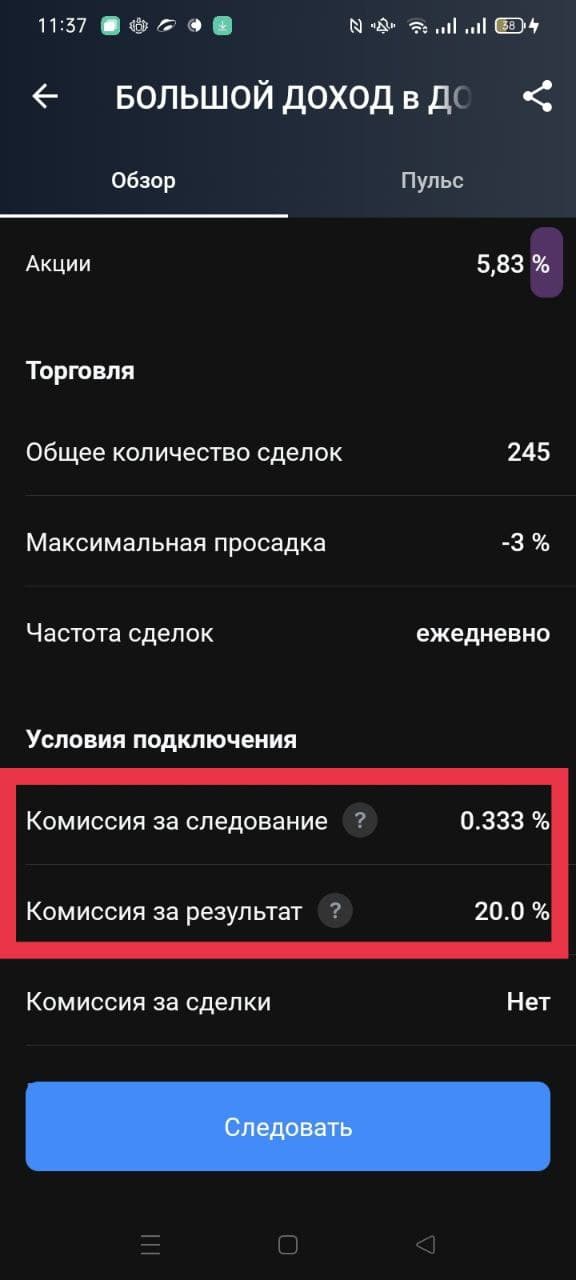
К примеру это выглядит так:
- комиссия за следование — 0,333% (за месяц от суммы актиWow);
- комиссия за результат — 20% (от прироста капитала).
Много это или мало?
Давайте порассуждаем. К примеру вы вложили в стратегию миллион рублей.
Комиссия за следование 0.333% означает, что за год с вас спишут 3,996% от капитала (0,333 х 12 мес). А это почти 40 тысяч рублей. И то при условии, что капитал за это время не вырос. Но мы же идем в автоследования, чтобы получать рост. И скорее всего комиссия будет больше.
Плата за успех. Допустим за год стратегия показала доходность 15%. С вложенного миллиона — это 150 тысяч прибыли. Пятую часть нужно отдать управляющему — это еще 30 тысяч рублей комиссий.
Нафига тебе кредитка? Заработок на деньгах банка. Бесплатное обслуживание Тинькофф ПЛАТИНУМ
Итого по стратегии автоследования мы заплатим 70 тысяч рублей в виде комиссий или потеряем 7% от капитала.
В итоге вместо 15% прибыли в год, реальная доходность инвестора снижается до 8% (почти в 2 раза).
Суммарные комиссии за стратегии автоследования могут составлять от 5-6 до 10% в год.
А вы говорите, что у нас биржевые фонды дорогие. «Дерут» с инвесторов за управление по 1,5-2% в год.
Про статистику
Но постойте, ребята же заявляют о более высокой потенциальной прибыли. Какие 15% годовых? Можно же делать 20-30 и даже 40%. Ну ладно, про сорок это много. Ну хотя бы 20-30% годовых?
Ок. Есть статистика. По ней 95% людей проигрывают индексу. 2-3% по доходности находятся примерно на одном уровне с индексом. И только пара процентов могут стабильно обыгрывать индекс.
Ну у нас же в сервисе лучшие из лучших. Ок. Вот вам еще другие данные. Ежегодно проводятся исследования SPIVA — сравниваются результаты управляющих с индексом. По статистике Spiva большинство профессиональных управляющих проигрывают индексу. Большинство — это около 80-90%.
Обратите внимание на два ключевых слова в последнем предложении: большинство и профессиональных.
Кстати, а какая средняя доходность индекса, который не могут обогнать большинство?
- По SP 500, управляющий должен показывать результат чуть ли не в два раза выше индекса. Помните про комиссии, которые съедают половину прибыли? Сможет ли управляющий стабильно обгонять индекс в два раза? Наверное сможет, но вероятность этого стремится к нулю.
Баффет вон последние лет 20 уже не может обогнать индекс. Двигается с ним примерно на одной волне — с разницей в 1-2% годовых.
Но даже если чудо произойдет, наш управляющий обгонит индекс в два раза. Что получит инвестор? Доходность — сопоставимую с индексом SP 500 и получить аналогичный результат?
Если уж мы рискуем своими деньгами, то должны требовать бОльшую доходность. Значит управляющий должен обгонять индекс уже не в два, а в 2,5-3 раза. И без того небольшие шансы на победу над индексом становятся еще меньше.
Проскальзывание — почему это так важно?
Еще неявный минус стратегии автоследования — проскальзывание.
Когда трейдер (автор стратегии) что-то покупает, сигнал на покупку передается подписчикам, но часто бывает, что за это время цена ушла в сторону. И всегда приходится покупать чуть дороже, а продавать чуть дешевле. И чем больше подписчиков, тем больше будет проскальзывание.
На первый взгляд это не проблема.
Расскажу вам о своем опыте.
Когда-то давным давно мы с коллегами делали торговых роботов. Составляли алгоритмы, тестировали, что-то подкручивали в настройках, оптимизировали стратегию. В теории все выглядело замечательно. Но когда дело доходило до реальных торгов, прибыльная стратегия становилась убыточной или показывала не очень хорошие результаты.
Одна из главных причин была именно в проскальзывании. Там чуть-чуть купили дороже, там чуть-чуть продали дешевле — за счет большого количества сделок, эти небольшие потери на ценах, выливались в серьезные суммы недополученной прибыли, которые уводили результаты торгов в отрицательную зону.
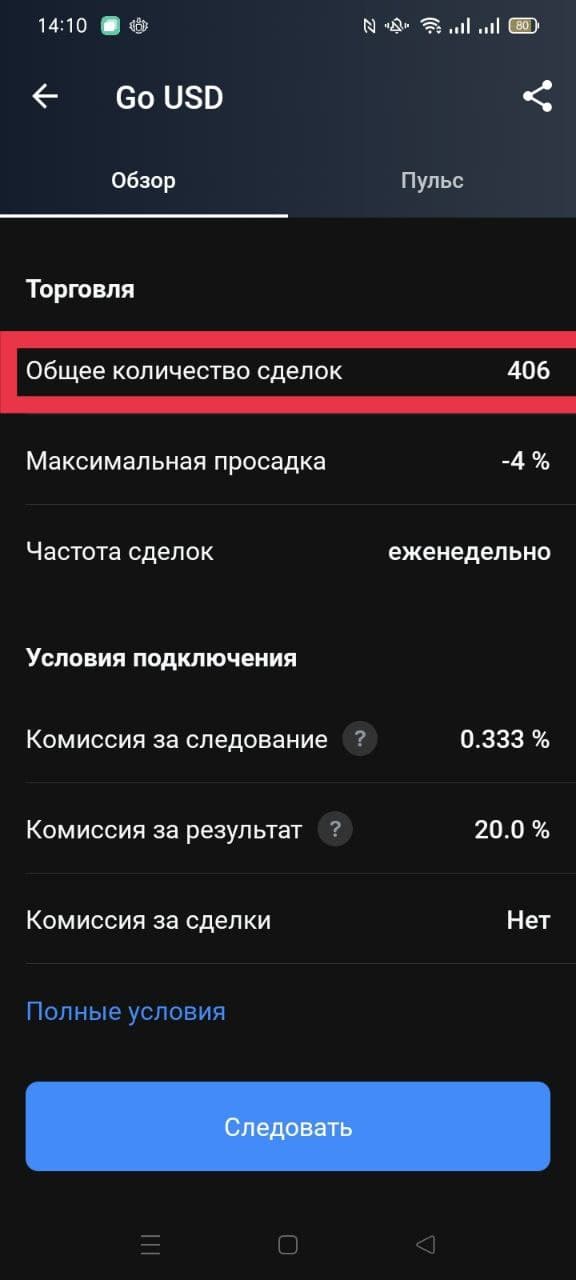
В Сигналах, скорее всего, будет что-то подобное. Если вы выберете стратегию с большим количеством сделок, проскальзывание — ваш враг номер один.
Кстати в Финаме тоже есть автоследование. Знаете как там работает проскальзывание? После покупки автором стратегии, если цена ушла от первоначальной на 0,5%, то сделка временно не совершается. Если в течение двух часов цена не вернулась обратно, то сделка будет совершена по текущим котировкам. А за это время цена может улететь очень далеко.
И вы покупаете (или продаете) по совсем неприличным ценам. И ваш финансовый результат может кардинально отличаться от результатов автора стратегии.
Подводим итоги или мой субъективный отзыв о Сигнале Тинькофф
Можно ли с помощью стратегии автоследования Сигнал Тинькофф стабильно зарабатывать? И не просто зарабатывать, а получать доходность выше индекса?
Можно. Но статистически — это маловероятно. Обгон индекса — на длительных интервалах, явление редкое. А за счет высоких комиссий, управляющему нужно делать минимум два икса выше индекса, что уже находится на грани фантастики. Если такие люди есть на планете, то они скорее всего они работают в каком-нибудь хедж-фонде, где управляют сотнями миллиардами долларов.
Сигнал от Тинькофф можно рассматривать как некий тотализатор. Выбрать стратегию, поставить немного денег и если повезет, сорвете куш в виде повышенной доходности. Главное не заиграться и успеть вывести прибыль. А в случае неудачи не лезть отыгрываться.
Удачных инвестиций в правильные инвестиционные инструменты!
- Благодарность автору — здесь.
- Есть вопросы? Задайте их в комментариях. Все читаю, по возможности отвечаю!
- Чтобы не пропускать новые статьи, подпишись на мой Telegram-канал
Источник: vse-dengy.ru
Можно ли заработать в тинькофф
Как дебетовка поможет копить деньги
На дебетовой карте Tinkoff Black есть три инструмента, которые помогают копить: вклад, накопительный счет и процент на остаток. Когда и какой выбрать — зависит от стартовой суммы и цели.
Хранить деньги на накопительном счете
На накопительном счете можно держать деньги и получать за это проценты. Основное отличие от вклада в том, что деньги с него можно вывести в любой момент и сохранить все накопленные проценты. Еще для накопительного счета нет минимальной суммы — можно открыть хоть с 1 ₽.
Кому и когда подойдет. Накопительный счет — удобный инструмент, чтобы откладывать деньги, но иметь к ним постоянный доступ: пополнять счет или забирать деньги с него. Вот пара способов, как использовать накопительный счет:
- Откладывать деньги на покупку или отпуск. Счет можно пополнять хоть каждый день, и забрать деньги тоже можно в любой момент. Например, когда появятся хорошие билеты или соберется нужная сумма на покупку. При этом счет закрывать не нужно — можно копить и дальше. А открыть его можно бесплатно.
- Планировать бюджет. Накопительных счетов может быть несколько, поэтому еще на них можно распределять деньги. Например, по счетам «Продукты», «Машина», «Услуги ЖКХ», «Одежда». Когда нужно купить, переводите с нужного счета на карту и расплачиваетесь. Все это время на сумму на счете будет начисляться процент. Как Тинькофф помогает планировать бюджет
- Копить на цель. Можно открыть счет, чтобы накопить на цель. Выставите срок и сумму, которую хотите накопить, а приложение рассчитает, сколько нужно регулярно откладывать. Если хотите просто откладывать деньги под проценты, подойдет обычный, нецелевой счет.
Сколько можно заработать. Зависит от суммы на счете и того, как часто будете забирать деньги с него. Ставка — 3% годовых, c подпиской Tinkoff Pro — 6%, а с премиальным сервисом Тинькофф — 7% годовых.
Как начисляются проценты. Ежедневно банк фиксирует сумму на вашем счете и рассчитывает процент по ставке. Каждый месяц в день выписки по счету начисляются все накопленные за месяц проценты. В отличие от вклада, если вы снимете все деньги со счета, то не потеряете уже накопленные проценты — просто не получите проценты за те дни, когда на счете 0 ₽.
Какой бывает счет. Целевой — с определенной суммой, которую нужно вносить на счет. Нецелевой — когда просто храните деньги на отдельном от основной карты счете.
Для детской карты Тинькофф Джуниор есть свой накопительный счет — . Ставка по нему будет 3% годовых, а если у родителей есть подписка Tinkoff Pro — 6%.
Как открыть накопительный счет. В приложении Тинькофф проскролльте вниз вкладку «Главная» → «Открыть новый счет или продукт» → «Накопительный счет». Его можно открыть только при условии, что уже есть дебетовая карта.
Если хотите сделать накопительный счет целевым, выберите цель сразу: потом ее установить не получится, как и отключить. Но установленную цель в любой момент можно скорректировать, если изменились планы.
Источник: www.tinkoff.ru
Юридическая социальная сеть
 151.2к
Подписаться
Публикации
Юридическая публикация
Вопрос дня
АстрологияГосударство
Жалоба на действия или бездействие
Мнение о специалистах и организациях
Образ жизни
ОбразованиеОтзывы о товарах и услугах
Светская жизнь
Технологии
Курьёзные вопросы
Социальные сети
14 097 572
Актуальные темыЗаконы и кодексы
Сообщества
Автор публикации
Юрист Макарова А. Р. Подписчиков: 904 151.2кПочему я не рекомендую связываться с Тинькофф Банком: 8 причин
52 926 просмотров
31 433 дочитывания
288 комментариев
На сегодня эта публикация уже заработала 2 657,63 рублей за дочитывания Зарабатывать- Что не так с Тинькофф Банком
- Почему не следует заключать договор с Тинькофф Банком
- Что делать, если я уже являюсь клиентом Тинькофф Банка?
- Что в итоге?
- Обсуждение
Всем добрый день!
Какое-то время мне довелось поработать сотрудником Тинькофф Банка. Кто является его клиентом, знает, что «Тинькофф» работает только в режиме дистанционного обслуживания. То есть люди не могут прийти в отделение банка, все вопросы уточняются только по телефону или Интернету.
Никаких конфиденциальных данных я разглашать не буду. Но чтобы уберечь людей от возможных ошибок, считаю своим долгом в общих чертах предупредить о неприятностях, с которыми могут столкнуться потенциальные клиенты этого крайне интересного банка.
Что не так с Тинькофф Банком
Проанализировав схему работы банка с юридической точки зрения, я сделала вывод, что «Тинькофф» не просто имеет мелкие прегрешения и недочеты. Это банк, который вообще не имеет понятия о том, что находится на территории РФ и обязан соблюдать ее законы.
Даже самые платежеспособные клиенты, исправно осуществляющие платежи, имеют все шансы накопить просроченную задолженность и попасть в такую долговую яму, из которой нельзя будет выбраться.
Почему не следует заключать договор с Тинькофф Банком
Избегать праWowых отношений с банком разумно не только для того, чтобы не столкнуться с юридическими проблемами. Банковское обслуживание также оставляет желать лучшего и является крайне небезопасным. Как минимум, существует восемь причин обходить его стороной:
1. 50% сотрудников некомпетентны в силу того, что в банке постоянно обновляются кадры (долго там обычно не задерживаются). Как только кандидат успешно прошел недельное обучение, ему уже предоставляют рабочее место и поручают обзванивать клиентов. По сути, они знают столько же, сколько и люди, не работающие в банке. В лучшем случае на ваш вопрос они не будут знать ответа, а в худшем дадут неправильный ответ и некорректно проконсультируют. Что ощутимо отразится в начислении вам штрафных санкций.
2. Любые предлагаемые вам отсрочки платежа или программы реструктуризации долга могут просто не оформиться из-за технических неполадок. Сервис, через который осуществляются звонки, часто зависает. Сотрудники перезагружают его (не предупреждая о неуспешной операции клиента), а вы даже не догадаетесь, почему вас оштрафовали.
3. Сотрудникам недостаточно обзванивать самого клиента. Они также будут настойчиво звонить его родственникам, друзьям, знакомым, которые не видели его 10 лет, и даже вообще незнакомым людям. Почему они так упорно этим занимаются – смотрите пункт №8.
4. Форма договора с клиентом не соответствует предусмотренной законодательством РФ. Договор с этим банком состоит из трех частей, включая заявление-анкету и условия комплексного банковского обслуживания. Это в корне противоречит главе 27 ГК РФ.
5. Вы никогда не дозвонитесь по телефону горячей линии, особенно сейчас, в условиях пандемии. Других вариантов связаться с банком у вас нет. Даже Бог покажется более реальным в этом плане.
6. Если у клиента в настоящий момент есть денежные средства, чтобы заплатить, его настойчиво уговаривают осуществить перевод платежа прямо во время разговора. Для этого потребуются данные карты, в том числе номер и CVC-код.
Даже если вам повезет и оператор, которому вы сообщаете эту информацию, действительно является сотрудником Тинькофф, не забывайте о том, что вы уже поставили под угрозу свою платежную карту. Такие данные по телефону не передаются, особенно сейчас.
7. Формат телефонных звонков в условиях расцвета информационного мошенничества – самый неудачный вариант для общения с банком. Если вспомнить о том, что это единственный способ связи с Тинькофф, возникает вопрос: как в случае необходимости договариваться банком и при этом не стать жертвой мошенников? Ответ: никак.
8. В банке слишком слабо развит юридический отдел. Если он, конечно, есть в наличии. Сотрудник нередко угрожает клиенту передачей дела в суд. Этого никогда не произойдет. В «Тинькофф» мне попадалось много клиентов, находящихся в длительной просрочке.
Если другие банки в таких случаях незамедлительно передают ваше дело судебным приставам с целью принудительного взыскания долга, то в этом банке вы можете сколько угодно не выплачивать и быть уверенным, что кроме вас и банка никто об этом не узнает. Почему? По той простой причине, что суд может обратить внимание на доводы должника и внимательно изучить документы, на основании которых банк функционирует. А это было бы для него крайне нежелательно.
Что делать, если я уже являюсь клиентом Тинькофф Банка?
Как можно скорее закрывайте кредит, чтобы больше не иметь никакого отношения к нему.
Если у вас уже возникли серьезные проблемы с задолженностью, не предпринимайте никаких действий, игнорируйте звонки сотрудников. Недавно я писала о мошенничестве во время пандемии. По телефонному разговору вы никогда не отличите, кто вам звонит: сотрудник или мошенник. Разговаривают одинаково. Соблюдайте безопасность и не отвечайте на звонки.
В этом случае смотрите пункт №8.
Другая проблема: «Что делать, если я ничего брал в «Тинькофф», но мне постоянно названивают по поводу моего дяди/друга/знакомого?» Отвечайте: «Еще раз позвоните мне – подам на вас жалобу в прокуратуру». Такие ответы отмечаются сотрудниками, и больше вам звонить не будут.
Что в итоге?
Я была крайне поражена, что банк, работая по такой системе, еще имеет лицензию. Было много негативных отзыWow о нем: клиенты жаловались на неосмотрительность сотрудников банка и открытую рекламу в каждом разговоре. Но проблема оказалась куда глубже.
Всю информацию сложно уместить в одной статье. Поэтому, если вам это интересно, я постепенно буду раскрывать каждый из пунктов, будем подробно разбирать. Надеюсь, статья оказалась вам полезна! Будьте внимательны при выборе банка и не совершайте ошибок.
Будут ли вам интересны дальнейшие статьи на эту тему?
Проголосовали: 1 041
Проголосуйте, чтобы увидеть результаты
Источник: www.9111.ru