
У вас есть небольшая сумма, и вы хотите ее приумножить. Ставки по вкладам не устраивают, а об инвестициях знаете мало.
Чтобы разобраться в торговле ценными бумагами, нужно потратить немало времени, и поначалу высок риск потерять деньги.
Начинающим инвесторам помогают минимизировать риски специальные инструменты, один из них — паевый инвестиционный фонд. Что это такое и как работает, я рассказываю в статье.
Что такое паевый инвестиционный фонд
Паевой инвестиционный фонд — это инструмент инвестирования, который объединяет деньги вкладчиков . На них фонд формирует общий инвестиционный портфель, например, покупает акции, облигации или недвижимость.
В обмен на вложенные деньги фонд выдает каждому вкладчику пай — его долю в портфеле. Величина доли зависит от количества вложенных денег: чем больше вложили, тем больше доля в портфеле. Если, например, стоимость одного пая 1000 ₽, а вы вкладываете 100 000 ₽, то получаете 100 паев.
Фонды Тинькова. Можно ли заработать? Честный обзор
Если фонд хорошо работает и покупает качественные активы, то ваш пай растет в цене. И вы можете продать его дороже, чем купили. Пай не приносит процентов или дивидендов, когда просто находится у вас. Чтобы получить деньги, пай нужно продать. Ваш доход — разница между ценой покупки и ценой продажи.
Стоимость пая зависит от стоимости актиWow, которые в него входят. Поэтому УК устанавливает прогнозный процент дохода. Если ценные бумаги, входящие в стоимость пая, падают в цене, то его стоимость уменьшается, и вы можете уйти в минус.
Например, вы купили пай за 1500 ₽ в декабре 2018 года. В 2019 году компания покупала ценные бумаги и сработала в убыток. В итоге в декабре 2019 года цена пая опустилась до 1300 ₽, и вы потеряли 200 ₽.
В работе инвестиционного фонда задейстWowаны несколько участников.
Инвестор. Это частное лицо, которое отдает фонду свои деньги и взамен получает определенное количество паев.
Управляющая компания. Именно она управляет деньгами фонда и решает, в какие ценные бумаги вкладываться. За свою работу компания берет процент, который определяется правилами фонда.
Если компания купила выгодные активы, значит, портфель вырос в цене, и она получит большую комиссию за управление. Поэтому в интересах УК вкладываться в те активы, которые принесут больше денег.
Для работы управляющая компания получает лицензию в департаменте допуска и прекращения деятельности финансовых организаций — это структурное подразделение Центрального банка РФ. Именно ЦБ контролирует работу управляющих компаний.
Агент. Компания, через которую также можно покупать паи. В роли агентов часто выступают банки.
Регистратор. Компания, которая ведет реестр паевого инвестиционного фонда, и фиксирует поступления денег. Для работы она получает лицензию у Центробанка.
Аудитор. Компания, которая проверяет достоверность отчетности и насколько соответствуют закону операции УК.
Брокер. Посредник между управляющей компанией и биржей, где торгуют разными ценными бумагами. На бирже брокер покупает активы по заказу УК. Также брокер может быть у клиента, если клиент покупает паи на брокерский счёт.
Инвестиции в ФОНДЫ. Как работают и как зарабатывают?
Специализированный депозитарий. Электронное хранилище ценных бумаг, в котором фиксируют все сделки. Каждая бумага находится в нем под уникальным цифровым кодом.
Какими бывают ПИФы
Существует несколько классификаций паевых инвестиционных фондов, они различаются сроками покупки и продажи паев.
Открытый ПИФ. Самый удобный фонд для розничного инвестора. В открытом фонде нет никаких ограничений по срокам — вы покупаете и продаете паи, когда вам удобно.
Например, можете купить пай 10 декабря и продать 20 декабря. Деньги придут на ваш счет в течение 10 дней после погашения. Этот срок установлен ФЗ «Об инвестиционных фондах».
На рынке много открытых фондов, в том числе специализированных. Например, открытый паевый инвестиционный фонд «Лалэ» приобретает акции компаний, чья сфера работы соответствует канонам ислама.
В открытых фондах паи часто покупают и продают, поэтому управляющие вкладывают деньги в наиболее ликвидные инструменты. Их можно быстро продать и получить доход.
Пример
В ноябре 2018 года Борис купил пай открытого ПИФа «Максвелл капитал» под управлением Ак Барс Капитал, он стоил 1 214,90 ₽. Спустя год Борис продал пай за 1 431,49 ₽. Значит, доход с одного пая составил 17,83% или 216,5 ₽.
Закрытый ПИФ. В закрытом ПИФе вы можете купить пай только во время формирования фонда. Например, фонд формируется для определенной цели: вложить 10 млн рублей в акции конкретной компании. Паи продаются, пока фонд собирает нужную сумму. Как только набирается 10 млн рублей, купить пай уже нельзя.
Сроки продажи паев прописаны в правилах доверительного соглашения, его инвесторы подписывают заранее.
Интервальный ПИФ. Купить или продать паи в таком фонде можно только в определенное время, оно прописано в правилах. Например, покупать паи можно в январе 2020 года, а продавать — в июне 2020 года. В остальные месяцы сделки совершать нельзя.
По другой классификации ПИФы различаются по рискам: консервативные, смешанные и рискованные. Например, консервативный ПИФ состоит только из облигаций, смешанный включает в себя разные активы, а рискованный состоит из акций.
Как заработать на ПИФе
Вы приносите деньги в фонд лично или перечисляете онлайн. Перевести деньги можно напрямую управляющей компании, через агента или брокера. Чтобы фонд вас не обманул, все данные хранят в регистраторе и специализированном депозитарии. Процесс контролирует Центральный банк.
Получить прибыль с пая вы можете только в одном случае, если цена продажи будет выше цены покупки. При этом нужно учитывать дополнительные расходы.
Покупая или продавая паи, вы платите комиссию, которая не входит в стоимость пая. Ее размер устанавливает управляющая компания или брокер, если инвестиционные паи покупаются на брокерский счет.
Еще один вид комиссии вы платите ежегодно за то, что профессионалы управляют вашим инвестиционным портфелем, а депозитарий, аудитор и регистратор следят за работой фонда. Эта комиссия входит в стоимость пая. Комиссии, входящие в стоимость пая, зафиксированы в правилах фонда.
Другая строка расходов — налоги. Если вы владели паем менее трех лет, то платите еще и налог на доходы физических лиц. Для налоговых резидентов России он составляет 13%, для нерезидентов — 30%.
Пример (паи покупаются на брокерский счет)
Владимир купил паи открытого ПИФа «АК БАРС — Консервативный» на 100 000 ₽. Цена одного пая — 1000 ₽. Комиссия за сделку — 0,1%, но не менее 150 ₽. Итого с учетом комиссии Владимир потратил 100 150 ₽ на покупку ста паев.
Через год пай вырос в цене и теперь стоит 1100 ₽. Значит, стоимость ста паев составляет 110 000 ₽.
Владимир решил продать паи и вернуть вложенные деньги. Теперь он должен заплатить комиссию за погашение. Она составляет 1% от всей стоимости и равна 1100 ₽. С учетом комиссии остается 108 900 ₽.
Управляющая компания удерживает 13% НДФЛ только с прибыли, то есть с 8900 ₽. Значит, размер НДФЛ — 1157 ₽, а после продажи паев Владимир получает на счет 107 743 ₽. За год он заработал 7 743 ₽.
С дохода от продажи можно не платить НДФЛ, если вы владеете паями больше трех лет. Но есть ограничение по размеру дохода, который подпадает под налогообложение. Чтобы рассчитать необлагаемый доход, используют формулу:
количество лет владения умножают на 3 млн рублей.
Пример
Александр купил паи открытого ПИФ «АК БАРС — Индексный» на 15 млн рублей. И через четыре года продал их за 35 млн рублей. Итого он заработал 20 млн рублей.
Чтобы рассчитать предельную сумму необлагаемого дохода, умножаем четыре года на 3 млн рублей. Получается, что НДФЛ не облагается 12 млн рублей. Значит, Александр платит НДФЛ с 8 млн рублей.
Плюсы и минусы ПИФов
Как и у любого инвестиционного инструмента, у паевого инвестиционного фонда есть свои плюсы и минусы.
1. Активами управляют профессионалы с опытом и образованием. Управляющая компания заинтересована в специалистах высокого уровня, поскольку ее заработок зависит от того, насколько удачно сформирован портфель.
2. Вы владеете ценными бумагами разных компаний. Управляющая компания закупает активы компаний из разных секторов экономики, и за счет этого уменьшает риски. Если какая-то ценная бумага уйдет в минус, ее убыток перекроет ценная бумага другой компании. Вам понадобится больше денег, чтобы купить ценные бумаги разных компаний самостоятельно.
3. Для инвестирования не нужна большая сумма. В паевых инвестиционных фондах низкий порог входа. Чтобы стать инвестором и купить пай, порой достаточно 1000 ₽.
4. Деятельность фондов контролирует Центробанк РФ. Если УК не справляется с работой, то у нее могут отозвать лицензию. Тогда ПИФ переходит в другую управляющую компанию или все активы продаются, а пайщикам возвращают деньги.
5. Доходность выше, чем у депозитов. Заработок зависит от инвестиционной политики и состава фонда и может достигать даже 20% годовых. Это выше, чем ставка по вкладу.
1. Доход не гарантирован. Компания может работать несколько лет и приносить прибыль, но на следующий год сработать в убыток. Все проценты, которые вы видите в тарифах, — прогнозные.
2. Нужно платить комиссию. Вы платите два вида комиссий: одна из них входит в стоимость пая, а другая не входит. В стоимость пая входят комиссии: УК, специализированному депозитарию, регистратору и аудитору. Не входит в стоимость пая комиссия за покупку и продажу.
3. Государство не страхует паи. Фонды не участвуют в программе страхования вкладов.
Источник: dzen.ru
Можно ли заработать на фондах
Артём Васильев

Понятие паевого инвестиционного фонда знакомо не всем, а у некоторых оно ассоциируется с финансовыми пирамидами. Однако на самом деле многие фонды управляются крупными банками и регулируются государством.
Что такие ПИФ и какими они бывают?
Паевой инвестиционный фонд (ПИФ) – это средства нескольких инвесторов, объединенные и вложенные в определенные доходные активы – вклады, ценные бумаги, недвижимость и другие. Название данной формы связано с паями – под этим подразумевают часть стоимости ПИФ, приходящуюся на одного инвестора (которого, соответственно, называют пайщиком). Инвестиционный пай согласно российскому законодательству является именной ценной бумагой, которая удостоверяет право ее собственника на часть имущества ПИФ. При формировании фонда определяется, какую сумму денег нужно привлечь и на сколько паев ее разделить. Соответственно, определяется и стоимость одного пая.
- открытые – самый доступный вариант для начинающих инвесторов. При работе с таким фондом купить или продать пай можно в любой рабочий день. К ним применяются и ограничения со стороны государства: открытые фонды должны вкладывать деньги в самые ликвидные активы в определенных пропорциях;
- закрытые – стать пайщиком можно только при создании фонда, а продать пай – только в момент его закрытия. Однако есть вариант продажи пая на вторичном рынке. Правила закрытых ПИФ утверждаются учредителями в момент создания, как и активы, в которые фонд может инвестировать;
- интервальные – представляют собой переходную форму от открытого к закрытому ПИФ. В таком фонде купить или продать пай можно только в заранее оговоренные временные промежутки.
Начинающему инвестору стоит вкладывать деньги только в открытый ПИФ. Стоимость пая на старте составляет 1 000 рублей, а с учетом требований к портфелю актиWow надежность этого варианта более высокая.
Закрытые ПИФ создаются «для своих» – узким кругом профессиональных инвесторов, которые собирают деньги на определенные проекты. Стоимость пая в закрытых ПИФ может составлять до миллиона рублей, а на вторичный рынок такие паи попадают редко.
Кроме формы организации фонды отличаются по направлению вложения денег: есть фонды акций, облигаций, недвижимости, драгоценных металлов и других актиWow. Соответственно, все они имеют разный уровень доходности и рисков.
В целом же форма паевого инвестиционного фонда имеет свои преимущества – это доступность (для открытого ПИФ стоимость пая начинается от 1 000 рублей), возможность получить хороший доход (если учредители выбрали надежную управляющую компанию), минимум издержек (есть небольшие комиссии при покупке пая, а также вознаграждение УК). Пай является ценной бумагой, что позволяет использовать ее в качестве залога или продавать на вторичном рынке.
Как выбрать фонд?
В России паевые инвестиционные фонды достаточно популярны. Так, по данным Центробанка в I квартале 2018 года стоимость чистых актиWow всех ПИФ страны составила более 3 триллионов рублей.
Вот немного цифр, из которых можно понять состояние рынка ПИФ в России:
- количество фондов – 1485, из них 1117 закрытых, 325 – открытых и 43 – интервальные;
- средствами этих фондов управляли 273 управляющие компании;
- стоимость актиWow закрытых фондов – 2 734,4 миллиарда рублей, открытых – 259,3 миллиарда, интервальных – 22,2 миллиарда;
- средняя доходность по всем фондам (то есть, рост стоимости пая) в годовом исчислении составила 14,8%.
Как видно, суммы достаточно высокие, к тому же общая стоимость паев показывает рост. Так что ПИФ – достаточно перспективная форма вложения денег.
Чтобы выбрать ПИФ для вложения денег, стоит обращать внимание на разные особенности. Если главная цель – не потерять деньги, стоит обращать внимание на фонды с относительно невысокой доходностью (это могут быть фонды облигаций).
Выбирать стоит открытые фонды, учитывая такие факторы:
- доходность за предыдущие периоды. Если в предыдущие годы стоимость паев фонда устойчиво росла, это дает надежду и на рост в будущем (однако совсем не гарантирует этого);
- направление вложений:
Если это фонд государственных облигаций, то доходность будет не очень высокая, но зато риск потери дохода низкий. Если же фонд ориентируется на акции новых технологических компаний, то вероятность потерять деньги высока.
- сведения об управляющей компании. Хорошо, если это известная организация, или же принадлежащая крупному банку (ВТБ, Сбербанк и другие банки имеют свои УК);
- простота доступа пайщика к офису ПИФ. Если управляющая компания относится к банку, то пайщику будет проще подать заявление при желании купить или продать пай.
В качестве примеров приведем данные нескольких российских ПИФ:
Фонд облигаций Илья Муромец («Сбербанк Управление Активами») – относится к низкорисковым фондам, рассчитан на желающих получать доходность приблизительно на уровне инфляции. Минимальная сумма вложения – 1 000 рублей, текущая стоимость пая – 32 835 рублей, а доходность за последний год составила 3,43%. Фонд разместил свои средства преимущественно в ценные бумаги нефтегазовых компаний, банков и государственные облигации. Важно, что фонд работает уже 22 года.
Фонд Сбалансированный («ВТБ Капитал Управление активами») – фонд с умеренным уровнем рисков, направленный на компромисс между уровнями риска и доходности. Текущая стоимость пая составляет 27,7 рублей, за год она выросла на 9,92%. Половина портфеля инвестирована в акции, а половина – в облигации. Ориентируется фонд на бумаги нефтегазовых и финансовых компаний, а также государственные облигации.
Альфа-Капитал Ресурсы («Управляющая компания «Альфа-Капитал») – фонд с уровнем риска выше среднего, ориентированный на высокий уровень доходности портфеля актиWow. Текущая стоимость пая – 2847,45 рублей, за предыдущий год она выросла на 36,13%. Фонд ориентирован на ценные бумаги компаний, представляющих нефтегазовый сектор.
Таким образом, среди ПИФ, управляемых крупными известными управляющими компаниями, можно найти фонд с желаемым уровнем рисков и доходности.
Как стать пайщиком и получить доход?
Процедура покупки пая проста и понятна:
- Прежде всего, нужно выбрать сам ПИФ. Лучше всего это сделать, изучив сайты крупных управляющих компаний (аналогичные рассмотренным выше). Купить пай можно и у брокера или агента управляющей компании.
- Выбрав фонд, нужно узнать, какая организация является его регистратором. У регистратора можно узнать, какие документы потребуются, чтобы стать пайщиком. Обычно это паспорт и ИНН физического лица.
- Затем следует составить заявку на приобретение пая. Форму заявки дадут в управляющей компании, у агента или брокера. Если же покупка пая проводится у другого лица, можно заключить договор купли-продажи и обратиться к регистратору.
- Оплатить пай можно через банк или через интернет. После оплаты собственник становится пайщиком.
Если с покупкой пая все достаточно просто и понятно, то продать пай с максимальной выгодой несколько сложнее. Стоит учитывать, что у пая есть 2 вида стоимости: текущая и рыночная.
Текущая стоимость – это его стоимость на конкретную дату, которая устанавливается управляющей компанией и публикуется (например, на сайте УК). Эта стоимость учитывает переоценку и доход от вложения денег пайщиков.
Рыночная стоимость – это та цена, по которой можно продать пай на вторичном рынке. Для открытого ПИФ она приблизительно равна текущей стоимости, но может отличаться от нее в зависимости от ситуации на рынке, связанном с активами фонда.
Продать пай можно другому человеку, а можно погасить его в управляющей компании. В первом случае получаем рыночную стоимость, а во втором – текущую.
Продавать пай стоит для того, чтобы «зафиксировать» свой доход от владения им, то есть, получить разницу между ценой покупки и ценой продажи. Момент продажи каждый выбирает сам.
Отметим, что стоимость паев зависит от стоимости ценных бумаг, которые включены в структуру его актиWow. А эта стоимость – от ситуации в отрасли, в компании, на мировых рынках и т.д. Поэтому перед покупкой или продажей пая нужно хотя бы примерно иметь представление о том, куда вкладывает деньги фонд.
Немаловажный аспект – налогообложение доходов. Сам ПИФ не платит налог на прибыль, но пайщик должен заплатить 13% от дохода (разницы между ценой продажи и покупки пая). Исключение – если пай был в собственности человека 3 года и больше, налог платить не придется.
Подводя итог, можно сказать – ПИФ является привлекательным инструментом для инвестирования свободных денег, однако инвестор не застрахован от их потери.
Источник: bankstoday.net
ПИФ (паф ой-ой-ой) — главный минус или как теряют деньги в паевых фондах
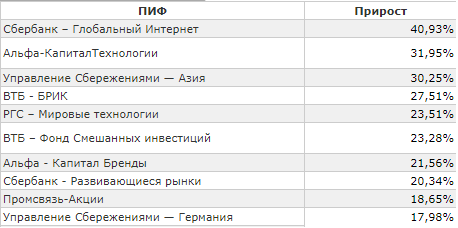
За последние время, посетив офисы нескольких банков, столкнулся с активным продвижением банковских продуктов под названием паевые инвестиционные фонды или по простому ПИФ. Сотрудники очень настойчиво предлагали воспользоваться возможностью вложиться в ПИФы и получать высокую доходность. В разы превышающую прибыль по банковским вкладам, с их очень скромным процентом — в районе 5-6 годовых.
Показывали различные цифры, графики доходности и сколько можно было бы заработать, если бы я вложил деньги год, 2 — 5 лет назад. На самом деле, данные впечатляли.
Десятки процентов прибыли за год-два.
И сразу возникало желание доверить свои кровные и поучастWowать в погоне за прибылью.
Статья для тех кто планирует, планировал или уже вложился в паевые фонды.
Подводные камни и главный недостаток инвестирования в ПИФы в России.
Чем интересен ПИФ
Для начала разберем (вспомним) — что же такое ПИФ? И чем он будет полезен для нас с вами?
ПИФ можно рассматривать как общий котел для всех инвесторов. Деньги собираются и на них покупаются различные активы (акции, облигации) в определенной пропорции. Каждый вкладчик или пайщик имеет определенную долю или пай. Пропорционально вложенным средствам.
Плюсы Пифов:
- простота;
- доступность;
- широкая диверсификация.
Если простыми словами, то для инвестирования в паевые фонды нужно заключить договор с управляющей компанией (УК) и внести деньги. И все.
Стоимость одного пая всего несколько тысяч рублей. Любой может стать владельцем (или совладельцем) фонда и получать доходность пропорционально внесенным средствам.
Покупая один пай за 2-5 тысяч рублей, вы вкладываете деньги в десятки или даже сотни различных компаний. И не только в российские, а по всему миру. Хотите Америку, пожалуйста. Германия, Китая, Англия или Япония. Нет проблем.
Звучит заманчиво. Желаете одновременно вложиться в большинство стран с развитой экономикой — легко. Правда для этого нужно чуть больше денег. Но в несколько десятков тысяч легко можно уложиться.
Можно конечно проделать все это самостоятельно. Любой человек может заключить договор с брокером и купить акции, интересующих компаний.
Но для этого нужно много денег. Очень много денег. Дополнительно потратив не один час (или даже несколько дней) своего времени.
В ПИФах все сделают за вас. Купил паи — получил пакет из нужных тебе акций. И больше ничего делать не надо.
Сравнение доходности
Но пусть вас не обнадеживает высокая доходность. Рынки нестабильны. И сегодняшние прибыли, никак не гарантируются в будущем. Но мы не об этом.
Для того, чтобы понять, насколько эффективно работают ваши денежки, нужно сравнить результат с каким-нибудь эталоном.
Проще всего это сделать сравнивая индексные ПИФы. Все УК покупают акции в той же пропорции, в какой они находятся в индексе.
Например, ПИФ Сбербанк-Америка полностью копирует индекс S
По шкале X — доходность в процентах с начала 2014 года.
Total Return — финальная доходность фондов.
Annual Eq — среднегодовая прибыль.
Комиссии ПИФ
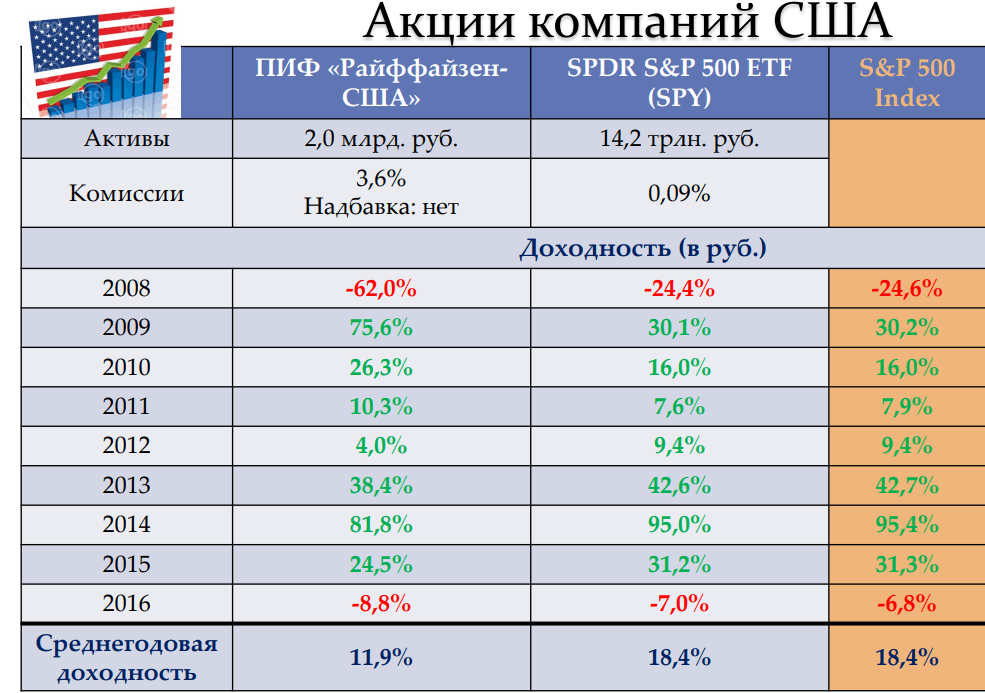
В чем подвох? Почему такая разница в доходности? И причем весьма существенная. Почти в полтора раза!
Об этом вам не расскажут в банке. А если и расскажут, то так завуалируют, что вы не обратите на это внимание, как на малосущественный пункт.
На доходность фонда (ПИФ) влияют три основных фактора:
- Законодательство.
- Издержки.
- Стратегия управления.
Законодательство.
По закону, часть инвестируемых средств, фонд должен держать к кэше. То есть на эти деньги не покупаются активы. Они просто лежат мертвым грузом.
Когда клиент продает принадлежащие ему паи, фонд производит выплату из этого резерва. Часть ваших денег не работает, а лежит в заначке и ждет, когда возможно придет некий Вася Пупкин и потребует вернуть свои средства. Процент этой «подушки безопасности» невелик. Но в итоге реальная доходность самого фонда снижается.
Комиссии.
С вас возьмут не одну, а целых три комиссии. Самый главный минус инвестирования в ПИФ.
Причем, сотрудники, «убалтывающие» потенциальных клиентов, особо на этом пункте внимание не заостряют. Мельком говорят, обязательно добавляя слово «всего . «.
Итак, что это за расходы?
Плата за вход. При покупке паев, автоматически со всех пайщиков, будет удержан определенный процент от суммы средств или так называемая надбавка. Может варьироваться от 1,5 до 4%. В зависимости от аппетита и наглости управляющей компании. В среднем это 3%.
Естественно, часть этих денег идет в качестве вознаграждения банку или сотруднику «за продажу продукта». То есть из вашего кармана. Вы еще ничего не успели заработать, а уже понесли расходы.
3% много это или мало?
Пример. Допустим, у вас есть 100 тысяч рублей. На эти деньги купили паи фонда. ПИФ за 10 лет, показывал среднегодовую доходность — 12%. За это время ваш капитал подрос бы до 310 тысяч рублей.
Уплатив трехпроцентную комиссию на входе — реально вы вложили не 100, а 97 тысяч. И доходность нужно рассчитывать с этой суммы. При тех же условиях, вы получили бы 300 тысяч. Потеряв еще десятку, как недополученную прибыль.
На это можно было бы закрыть глаза. Если бы это была единственная комиссия управляющей компании.
Плата за выход. Или так называемые скидки при продаже паев. УК выкупает ваши паи с дисконтом. Процент снова зависит от аппетита компании и сроков владения паями. В среднем от 2 до 3%.
Обычно плата не взимается (но не у всех) при владении паями более 3-х лет.
Что мы получаем?
Купили паи, потеряли 3%. Продали паи — еще потеряли 3%. Вложили деньги на 1 год. Фонд заработал 12% прибыли. Ваша чистая прибыль за минусом издержек — всего 6%.
На десятилетнем периоде, из примера выше, вы теряете еще десятку.
И на это можно было бы закрыть глаза (хоть и с трудом). Можно сказать, что это были только цветочки. Впереди самое интересное.
Плата за управление. В эту статью расходов входит плата самой УК, расходы на депозитарий и прочие издержки. Просуммировав — получаем от 3 до нескромных 5-6%. Эта плата фиксированная. И берется каждый год от величины ваших актиWow.
Независимо от того, показал фонд прибыль или получил убыток.
Наверное было бы правильнее платить ПИФу за показанный результат. Заработали для клиентов прибыль — получили определенный свой процентик. Если нет, то и платить незачем.
Но управляющие компании думают иначе. И сдергивают с клиентов деньги ежегодно.
Как это отражается на наших деньгах? И на итоговой прибыли?
При средней ежегодной комиссии в 4%, если фонд заработает 12%, реальная доходность составит 8% годовых. Вы потеряли треть прибыли.
Складываем все издержки воедино.
Условия все те же. Есть 100 тысяч, фонд растет в среднем на 12% в год. Плата за вход (разовая) — 3%. Плата за управление (ежегодная) — 4%.
Через 10 лет вместо 310 тысяч, на вашем счете окажется скромные . 210 тысяч рублей.
За десять лет половина прибыли уйдет в руки управляющей компании.
Дополнительная информация. В примере, мы еще не рассмотрели возможность получения убытков по результатам работы ПИФ. Когда к полученным потерями снова добавляется ежегодная плата за управление. Получили убыток в 4%. Добавляем еще 4% комиссий.
И вот убыток удваивается.
Подводные камни и другие скрытые моменты
Ко всему вышеперечисленному можно дополнительно добавить пару скрытых моментов.
Покупка «собственных» актиWow. Обычно это касается фондов облигаций. Банк выпускает долговые бумаги. А управляющая компания, работающая в связке с банком, вкладывает деньги инвесторов в эти «свои» облигации. Даже если это не прописано в стратегии управления.
Выгоду получают все (кроме конечных пайщиков). Банк успешно разместил бумаги. УК получила определенный бонус за выкуп «нужных» банку актиWow.
Рекламные буклеты. В офисах любят показывать различные картинки (графики и показатели доходности) в брошюрах. Смысл примерно у них одинаковый. При вложении в ПИФ (название фонда) такого-то числа года и до . была получена прибыль 50 (100, 200%).
Здесь все просто. Выбирается благоприятный период, за который фонд показал максимальную доходность (год-два, и даже всего несколько месяцев). И вот эту информацию «скармливают» клиентам. Посмотрите, какие возможности, какие прибыли. Все у нас хорошо и замечательно.
Нет полного раскрытия информации. Клиенты практически никогда не знают, куда реально фонд вкладывает деньги. УК предоставляет информацию раз в квартал. В остальное время для простых пайщиков все окутано завесой тайны.
Главная цель ПИФ!?
Складывается впечатление, что главная задача паевых фондов — не заработать прибыль. А что тогда?
Хотя это конечно хорошо для рекламных целей. Если есть стабильная доходность, клиентов будет больше. Все будут радостно нести денежку. Больше клиентов, выше чистая прибыль фонда. Но.
УК не хотят идти навстречу потенциальным и существующим пайщикам. Я говорю про ежегодные издержки в виде взимаемых комиссий.
А вот с ними как раз все плохо. Почему-то они не уменьшаются, а увеличиваются. Даже в условиях высокой конкурентности, среди аналогичных фондов. Никто не спешит уменьшать проценты за управление.
Складывается такое мнение, что УК старается выжать максимально денег с клиентов.
В заключение или альтернатива ПИФ
Пользуясь финансовой неграмотностью (или не сильной осведомленностью) населения фонды продолжают завлекать вкладчиков. Показывая красивые картинки и графики.
Рассказывая, что весь мир и особенно богатые люди, все инвестируют средства. И конкретно вам для этого не нужно много денег. Всего несколько тысяч. Для начала. Но лучше же конечно побольше.
И конечно же, обязательно расскажут, что и куда лучше вложить на долгие годы. Рынки нестабильны. Но в долгосрочной перспективе все растет.
Отчасти это так. Но за счет комиссий, человек на длительных интервалах времени катастрофически отстает от рынка. Теряя за несколько лет практически половину своего капитала просто на одних торговых издержках.
На Западе это уже давно поняли.
И одних из главных факторов успешного инвестирования являются низкие издержки. Для этого инвесторы используют ETF.
Смысл практически тот же что и у ПИФ. Только с гораздо меньшими ежегодными расходами.
В России этот рынок только начинает зарождаться. Доступны пока чуть больше 10 фондов. На Западе их несколько тысяч.
Добавлено июль 2021. На Московской бирже торгуется уже под сотню биржевых фондов.
Комиссии в России — около 1%. В год. И все. Больше никаких расходов. Самая низкая по стране.
На Западе есть фонды с годовыми комиссиями 0,1% и даже 0,03% в год. В которые можно вложиться. Но.
Могут возникнуть много нюансов. Неудобство и другие сопутствующие расходы — плата за перевод, языковой барьер, брокерские издержки, двойное налогообложение и прочие прочие нюансы.
В конце статьи посмотрите сравнение ПИФ, ETF и самого индекса, на основе которого и работают фонды. За несколько последних лет.
 vse-dengy.ru