
Если заемщик перестает платить по кредитным обязательствам, финансовая организация пытается взыскать с него средства всевозможными способами. Одним из методов выбивания задолженности является обращение в коллекторское агентство.
Что делать в 2022 году, если банк продал долг коллекторам, правомочна ли перепродажа займа, и что вправе сделать взыскатели, узнаете из статьи.
- 1 Может ли банк продать долг
- 2 Через какое время банк обращается к коллекторам
- 3 Когда переуступка является законной
- 4 Кто и когда обязан уведомить должника
- 5 Если долгом занялись коллекторы
- 5.1 Долг передан без переуступки прав
- 5.2 Долг передан с переуступкой прав
Может ли банк продать долг
С первых дней просрочки оплаты кредитно-финансовое учреждение начинает работу по возврату задолженности. Для начала кредитные специалисты напоминают должнику о необходимости внести оплату посредством звонков и СМС-уведомлений.
Долг продали коллекторам. Как не платить коллекторам
Банк может «припугнуть» заемщика, сказав ему, что кредит будет передан коллекторскому агентству. На некоторых людей слово «коллекторы» действует магическим образом, и, услышав о продаже обязательств, они начинают гасить заем.
Возможность перепродажи долга сторонней компании закреплена в статье 382 ГК РФ. Согласно п. 2 указанной статьи, для перехода прав требования задолженности согласие заемщика не требуется.
Поэтому кредитно-финансовое учреждение вправе продать ссуду взыскателям, но при этом обязано уведомить неплательщика о переуступке прав.
Через какое время банк обращается к коллекторам
Законодательство не регламентирует срок, в течение которого кредитно-финансовая организация может продать долг агентству по взысканию. Каждое банковское учреждение самостоятельно решает этот вопрос, руководствуясь собственной выгодой от подобной сделки.
Как правило, крупные кредитно-финансовые организации имеют штатных специалистов по взысканию займов, и обращаются к профессиональным взыскателям только в исключительных случаях, когда долг, по их мнению, становится безнадежным.
Такое может случиться, если:
- заемщик не платит по кредиту более 90 дней;
- клиент сменил место жительства;
- должник не выходит на контакт.
МФО передают долг коллекторам в более короткие сроки, т.к. у них нет собственной службы по взысканию.
Когда переуступка является законной
По закону финансовая организация вправе перепродать задолженность третьему лицу, только если такая возможность предусмотрена условиями договора кредитования.
В кредитном соглашении должно быть четко оговорено, при каких именно условиях задолженность передается третьим лицам. Если такого пункта в договоре нет, то продажу займа будет признана недействительной в судебном порядке.
Внимательно читайте условия кредитного соглашения перед подписанием, тогда взыскатели не станут неожиданность при возникновении просрочек.
Кто и когда обязан уведомить должника
Порядок уведомления заемщика о передаче кредита взыскателям регулируется ст. 9 Федерального закона № 230-ФЗ от 03.07.2016г, а также ст. 385 ГК РФ.
Согласно нормам ГК РФ, направить сообщение о переуступки прав требований может новый или прежний кредитор. До момента получения уведомления заемщик вправе не исполнять обязательства перед новым взыскателем.
Должник считается извещенным надлежащим образом при получении заказного письма с уведомлением. Оповещения через СМС, по телефону или в социальных сетях не имеют юридической силы и не влекут обязанность по погашению займа новому кредитору.
Когда банки не имеют права передать долги гражданина коллектору

Выдавая кредит, банк рассчитывает на прибыль — возврат заимствованной суммы с процентами за пользование заемными средствами. Если же заемщик исполняет свои кредитные обязательства не в полной мере или с нарушением сроков, банк может привлечь коллекторское агентство.
Уважаемые граждане! Могут ли банки передать долг коллекторам, что из этого следует и как вести себя в подобной ситуации — эти и другие интересующие вас вопросы вы можете задать опытным сотрудникам горячей линии:
Телефон горячей линии:
или Подайте жалобу онлайн
Правовые понятия
Существует распространенное заблуждение, что коллекторы занимаются только «выбиванием» денег с должников в пользу банков, МФО и иных кредитных учреждений. Практически ежедневно в СМИ и сети интернет можно встретить упоминания об угрозах со стороны представителей коллекторских компаний, применении насилия и запугивания должника и его близких. Однако, при соблюдении определенных ограничений, деятельность коллекторских фирм по взысканию будет совершенно законной, хотя и существенно отличается по перечню полномочий от работы ФССП.
В законодательных нормах РФ отсутствует такое правовое понятие, как коллекторы. Таким термином неофициально именуются субъекты или организации, оказывающие услуги по возврату просроченной задолженности. Регулирование работы частных коллекторов и агентств осуществляется на основании Закона № 230-ФЗ, который предусматривает следующие правила:
- официальным коллектором может являться ИП или юридическое лицо, действующее в интересах или от имени кредитора при взыскании просроченной задолженности;
- деятельность коллекторов по взысканию просрочки будет законной, если такой вид деятельности был внесен в государственные регистрационные реестры ЕГРИП (для предпринимателей) или ЕГРЮЛ (для юридических лиц);
- коллекторы не обладают полномочиями по ведению исполнительных производств, а перечень мер воздействия на должников строго ограничен законом;
- сотрудники коллекторских агентств не должны иметь судимостей за преступления против личности, в сфере экономических преступлений, против государственной власти или общественного порядка.
Таким образом, коллектор может выступать представителем кредитора (банка, МФО, организации или частного лица), либо иного лица, имеющего право требования долга. Коллекторские агентства могут самостоятельно выкупать просроченную задолженность у банков или иных лиц, после чего смогут предъявлять требования, как кредитор.
В отличие от коллекторов, приставы являются официальным представителем государства. В полномочия службы ФССП входит принудительное исполнение судебных и иных актов, в том числе по взысканию просроченной задолженности. Правовое регулирование деятельности ФССП осуществляется по Федеральному закону № 229-ФЗ, а приступить к работе приставы смогут только после возбуждения производства.
Сотрудники ФССП не могут выступать представителем кредитора, обязаны соблюдать не только права взыскателя, но и должника. Перечень полномочий у приставов существенно больше, чем у коллекторов, однако реализовать их можно только в рамках исполнительного производства. Пока приставам не поступит от взыскателя заявление и исполнительный документ, никакие принудительные меры нельзя предпринимать.
Регламент продажи прав требования третьей стороне
Продажа долга — процедура непростая. Крупным кредитным организациям в этом плане намного легче. Как правило, они уже имеют хорошо наработанные партнёрские отношения с профессиональными взыскателями долгов. Гражданскому лицу придётся самостоятельно найти подходящее коллекторское агентство, убедить сотрудников заняться его случаем, предложив интересные финансовые условия или заинтересовав личностью заёмщика.
Может ли физическое лицо покупать и продавать долги
Закон не устанавливает каких-либо личностных ограничений в этом плане. Продажа долгов доступна каждому займодателю, вне зависимости от его социального статуса и положения в обществе. Главное иметь на руках грамотно составленный договор, подтверждающий факт одалживания денег.
Необходимо учитывать, что чем меньше сумма задолженности, тем менее охотно за процесс её взыскания возьмутся профессионалы. Некоторые коллекторские агентства вообще работают только с долгами, сумма которых превышает 300 тыс. рублей. Поэтому, если вы хотите продать долг соседа в 50 тыс. рублей, желающих выкупить его ещё придётся поискать.
В роли покупателей могут выступать физические и юридические лица, учреждения ведущие финансовую деятельность.
Основные нюансы продажи долга
Чтобы продать долг третьему лицу, необходимо наличие документов, подтверждающих присутствие задолженности и права на её взыскания. Это может быть договор, расписка, лучше заверенные нотариусом, с подписями всех сторон участников. В противном случае у займодателя нет никаких юридических прав требовать взыскания финансовых средств с лица, которое он считает своим должником.
Прежде чем выкупить долг, коллекторское агентство внимательно изучает личность заёмщика, оценивает шансы на успешное взыскание, просчитывает сумму возможной прибыли. Если у должника нет работы, имущества, не известно его точное местонахождение, шансы на успешное взыскание крайне малы. Такой должник коллекторам неинтересен.
Другое дело если заёмщик имеет недвижимость, автотранспорт, занимается предпринимательской деятельностью, или является известной в городе личностью.
Быстро оценить платежеспособность должника, наличие у него имущества и т. п. можно при помощи интеграции с сервисом ФССП, подробнее в другой нашей статье.
Шансы выкупа долга коллекторами увеличивают следующие обстоятельства:
- значительная сумма обязательств;
- небольшая цена выкупа долга;
- высокая вероятность, что заёмщик вернёт деньги пусть даже через продолжительное время и частями;
- наличие у должника бизнеса, денег, драгоценностей, антиквариата.
При совершении сделки по передаче долга стоит учитывать, что продаже подлежит только основная сумма долга. Все ранее начисленные штрафы и пени за просрочки аннулируются.
Документальное подтверждение продажи долга
Передача прав кредитора третьим лицам осуществляется по факту заключения договора цессии. Данный документ регламентируется 382-й статьёй гражданского кодекса. После оформления сторонами договора цессии, первоначальный займодатель лишается всех прав на выданный им заём, взамен получает от коллектора оговоренную сумму вознаграждения.
Подписанный договор цессии подкрепляется всеми сопутствующими документами и справками по текущему займу.
Зачем кредитор передаёт долг коллекторам
Быстрая продажа долгов позволяет займодателю получить определённую сумму денег, частично покрывающую убыток от невозврата выданного им кредита, в короткие сроки.
Обычно гражданское лицо, организация, передаёт обязательства по взысканию долга третьей стороне, когда:
- все доступные им средства по взысканию займа с клиента уже использованы, но они не принесли результата;
- кредитору срочно нужны деньги;
- отсутствует желание тратить силы, время, средства, на многочисленные судебные тяжбы.
Коллекторы же ищут выгоду для себя. Как правило, они выкупают долги примерно за 1/3 от суммы основной задолженности. Когда у профессиональных сборщиков долгов получится взыскать с заёмщика всю сумму (пусть даже для этого потребуется много времени), они извлекут чистую прибыль в районе 200–300%.
Когда приставы и коллекторы могут заниматься взысканием
Единственным основанием, дающим приставам право на принудительное исполнение судебного акта, является обращение взыскателя с заявлением и исполнительным документом. Суд выдаст исполнительный документ только после вступления решения в силу. Для начала работы по взысканию через службу ФССП должны соблюдаться следующие требования закона:
- по заявлению взыскателя возбуждается производство, а копия процессуального постановления направляется обеим сторонам;
- пристав обязан дать должнику срок до 5 дней для добровольного погашения долга (в этом период запрещено арестовывать имущество или счета, предпринимать иные действия);
- по истечении 5 дней, сотрудник ФССП будет обязан действовать строго в рамках закона при совершении исполнительных действий и взыскании долга.
Таким образом, любые действия и решения приставов до возбуждения производства будут являться незаконными. Попытка пристава воздействовать на должника до начала исполнительного дела будет рассматриваться как нарушение закона. За такие противоправные действия пристав понесет административную или уголовную ответственность.
Коллекторы не занимаются исполнительным производством. Поэтому основаниями для их работы могут являться:
- договор с кредитором на оказание услуг по взысканию просрочки (данный договор носит возмездный характер, однако расхода на оплату услуг коллектора понесет кредитор);
- договор на оказание услуг и доверенность на представительство интересов (в этом случае коллектор сможет подписывать документы и совершать любые действия даже без личного участия кредитора);
- договор уступки права требования, по которому коллектор выкупил просроченный долг и сам станет кредитором.
В большинстве случаев, к услугам коллекторов прибегают при проблемах с выплатой задолженности. Если должник платежеспособен, имеет имущество и стабильную работу, банку или иному кредитору проще самостоятельно взыскать долг и избежать затрат на услуги коллекторов. Однако для массовой работы с должниками, банки или МФО могут заключать долгосрочный договор с коллекторским агентством. Такая работа практически не будет отличаться от услуг юридических компаний.
Коллекторами часто практикуется выкуп просроченной задолженности, в том числе с истекшим сроком исковой давности. Если банк или иной кредитор пропустили срок на подачу иска (он составляет 3 года), принудительно взыскать долг будет невозможно. Соответственно, в таком случае не возникнет оснований для обращения к приставам. Продажа просроченных требований коллекторам позволяет банкам получить хотя бы часть долга, тогда как судьба последующего взыскания полностью зависит от взаимодействия коллектора и должника.
Привлечение коллектора в роли посредника
Этот вариант можно назвать основным, его юридические особенности сводятся к следующему:
- Банк остается в статусе кредитора, в его отношениях с заемщиком ничего не меняется, а последний по-прежнему должен погашать долг в адрес банка.
- Заключается договор оказания коллекторских услуг (агентский договор), в рамках которого банк поручает коллекторам выполнение определенных действий, из них стандартными являются:
- установление телефонных, почтовых, факсимильных контактов с заемщиком-должником;
- осуществление претензионной работы (подготовка и направление в адрес должника письменных претензий в установленном гражданским законодательством порядке);
- проведение личных встреч с заемщиком-должником;
- принятие иных законных мер по погашению кредитного долга или определению условий погашения, что подразумевает достижение взаимовыгодной договоренности о реструктуризации задолженности.
- В соответствии с этим договором коллекторам выдается доверенность, передаются материалы по кредиту и данные о личности заемщика, включая его адреса и контакты.
- По итогам своей работы коллектор предоставляет банку отчеты.
Зачастую используются типовые формы агентских договоров, либо подписывается договор, подготовленный банком (коллектором). Кроме того, в целях защиты своих интересов банки нередко прямо оговаривают в договоре запрет на заключение коллекторами с должником соглашений по поводу долга.
Привлечение коллекторов в качестве своего рода профессионального помощника по взысканию задолженности – наиболее распространенная практика. Расходы банка в этом случае невелики, а за действия, которые прямо не поручены (запрещены) коллекторам в договоре, кредитное учреждение ответственности не несет.
Можно ли одновременно обратиться к приставам и коллекторам
Кредитор имеет право использовать любые законные способы для возврата долга. В законах отсутствуют запреты на одновременное обращение в службу ФССП и коллекторское агентство, однако нужно учитывать следующие нюансы:
- обращаться с заявлением в ФССП и коллекторам может только кредитор, имеющий финансовые требования, подтвержденные договорами, судебным актом или иными документами;
- к приставам можно обратиться только при наличии исполнительного документа, тогда как коллекторы могут приступить к взысканию на любой стадии (например, коллекторы могут оказывать услуги по направлению претензий должникам, подаче иска и ведению судебного процесса);
- если кредитор продал долг коллекторам, он не сможет обратиться в службу ФССП (если ранее приставом было возбуждено исполнительное дело, произойдет замена взыскателя или прекращение производства).
Если кредитор решил полностью продать долг коллекторам, согласие должника не требуется. Однако должник вправе знать, на каком основании будет осуществляться дальнейшее взыскание. При предъявлении требований, коллекторам придется подтверждать такие основания, представлять доверенность или договор уступки долга.
Таким образом, возможен вариант с одновременным предъявлением требований от приставов и коллекторов. Если должник полностью погасит долг, приставы обязаны прекратить производство. При этом, если деньги были напрямую перечислены взыскателю, либо передача денег состоялась через коллекторов, в ФССП нужно представить подтверждающий документ (иначе принудительное производство будет продолжено по общим правила).
✅ В каких случаях долг не может быть передан
Долг не может передаваться коллекторам:
- если подобная возможность не предусмотрена кредитным договором;
- если заемщик запретил передачу долга.
Как запретить банку передавать долг третьим лицам
Для запрета на передачу долга третьим лицам заемщику следует согласовать с банком включение такого требования в индивидуальные условия договора. Банк обязан предоставить договор клиенту на ознакомление на 5 рабочих дней, после чего тот может указать на условия, которые он хотел бы изменить перед подписанием.
Стоит отметить, что в действительности добиться пересмотра условий кредитного договора бывает очень сложно. Банки ведут себя по данному вопросу очень категорично: требуют включения нужного пункта в договор или отказываются от его подписания.
Где та грань, после которой человек может объявить себя банкротом
5 способов проверить долги физических лиц. Пошаговые инструкции
Как выбраться из долговой ямы по займам и кредитам
Полномочия приставов и коллекторов
Так как приставы и коллекторы могут на законном основании предъявлять требование о погашении долга, важно знать перечень их прав и обязанностей. Естественно, никто не может применять к должнику физическую силу, угрожать насильственными действиями или распространением порочащей информации, произвольно изымать имущество или повреждать его. При выявлении таких фактов, к приставам и коллекторам будут применены меры административного или уголовного воздействия.
Полномочия приставов
Полномочия сотрудников ФССП включат права и обязанности, которые будут направлена на полное и своевременное исполнение судебного или иного акта. После возбуждения производства, пристав имеет право:
- издавать процессуальные постановления и иные акты, с указанием законных требований должнику, его работодателю, банку, иным ведомствам;
- выявлять имущественные активы и счета должника (путем направления запросов в Росреестр и ГИБДД, в банковские учреждения, совершения выездных мероприятий по адресу проживания);
- объявлять исполнительный розыск должника или его имущества;
- накладывать арест на активы и счета;
- вводить обеспечительные меры в случаях, предусмотренных законом – запрет на выезд за рубеж, временное лишение права управления транспортом;
- передавать имущество на реализацию в специализированную компанию;
- направлять документы для удержания долга с зарплаты и иных доходов должника;
- контролировать правильность и своевременность удержаний, запрашивать сведения о заработке и отчислениях у работодателя;
- возбуждать административные и уголовные дела при уклонении от исполнения, при попытке продать арестованное имущество, в иных случаях.
Полный перечень прав, которыми обладает пристав, будет зависеть от особенностей дела и характера требований. Сотрудникам ФССП, как и другим государственным служащим, запрещено злоупотреблять правами, представленными законом. Например, при аресте активов, их стоимость должна быть соразмерна сумме задолженности. Если при незначительной сумме взыскания сотрудник ФССП арестовал дорогостоящий автомобиль, такие действия можно рассматривать как злоупотребление и нарушение прав должника.
Обязанности приставов также четко регламентированы Законом № 229-ФЗ. Прежде всего, это касается времени совершения исполнительных действий, перечня мер воздействия на должника. В большинстве случаев, сотрудник ФССП вправе осуществлять все действия в рабочие дни, с 6 до 22 часов (точные временные рамки своих действий пристав может определять самостоятельно).
Однако в отдельных ситуациях допускается взаимодействовать с должником и в иное время. Например, если решение подлежит немедленному исполнению или возникает угроза жизни и здоровья граждан. Перечень таких экстренных ситуаций приведен в ст. 35 Закона № 229-ФЗ.
Выделим еще ряд важных обязанностей сотрудников ФССП, предусмотренных законом:
- соблюдение личных и имущественных прав граждан, чести и достоинства, деловой репутации должника;
- разъяснение требований, изложенных в постановлениях и иных актах по делу;
- своевременное предоставление информации о ходе производства, предпринятых исполнительных действий;
- своевременное окончание, прекращение или приостановление дела по основаниям, указанным в законе.
Если проводить параллели с работой коллекторов, приставы также могут напоминать должнику о необходимость рассчитать с кредитором, выезжать по его месту жительства, вызывать в подразделение ФССП. Однако приставы не практикуют телефонные звонки, так как имеют иные меры воздействия на должника. Например, при сокрытии имущества или отказе явиться по законному требованию пристава, должнику грозит наказание по УК РФ или КоАП РФ.
Полномочия коллекторов
Условия «работы» представителя коллекторской фирмы с должниками регламентированы Законом № 230-ФЗ. Разрешено применять следующие меры воздействия:
- непосредственное взаимодействие, которое включает в себя личные встречи или переговоры по телефону;
- направление письменных уведомлений, требований и претензий, голосовых и иных форматов сообщений;
- иные меры воздействия, если гражданин даст на это согласие в письменном формате (учтите, что такой документ можно в любой момент отозвать).
Перечисленные полномочия не применяются при работе коллекторов с родными, соседями или иными субъектами, проживающими/работающими с должником. Прежде всего, для передачи любых сообщений или уведомлений указанному кругу лиц, нужно получить от должника прямое разрешение. При первом же отказе родственников или иных субъектов общаться с коллекторами, они обязаны прекратить такие действия.
Учтите, что каждый гражданин, в том числе и должник, может в любой момент отказаться от общения с коллектором и назначить для этого определенного представителя. Для этого нужно заверить документ через нотариуса, направить его кредитору или коллектору, выступающему представителем. Если коллектор получит заверенный нотариусом отказ, любая попытка связи с должником будет являться нарушением законодательных норм.
Предписан законом и ряд прямых ограничений на осуществление коллекторами действий по взысканию:
- запрещено применять любые формы воздействия с 22 до 8 часов, а в выходные и праздничные дни с 20 до 9 часов;
- недопустимо предпринимать личные встречи с должником чаще 1 раза в неделю;
- запрещено использовать телефонный вариант общения чаще 1 раза в сутки, более 2 раз в неделю, более 8 раз в месяц;
- запрещено направлять текстовые или голосовые сообщения в период времени с 22 до 8 часов, а в выходные и праздничные дни с 20 до 9 часов (также предусмотрены ограничения по количеству таких обращений – не чаще 2 раз в день, не более 4 раз в неделю, более 16 раз в месяц).
Даже при законном варианте воздействия на должника, представитель коллекторской фирмы обязан сообщить основания для предъявления претензий и требований (например, реквизиты договора уступки о передаче долга), свои личные данные, иные сведения.
В реестр ограничений и запретов, которые обязаны соблюдать коллекторские агентства, также входит:
- применение физического насилия или высказывание его угрозы, в том числе к должнику или его семье, близким лицам, коллегам и т.д.;
- действия по причинению ущерба или уничтожению имущественных активов, либо угроза таких действий;
- давление, запугивание, унижение чести и достоинства;
- введение в заблуждение (например, сотрудник коллекторской компании не вправе выдавать себя за пристава, полицейского или иного госслужащего);
- причинять иной вред законным интересам граждан, кроме случаев, прямо указанных в законе.
Коллекторские компании и их представители имеют право собирать информацию об имуществе должника и его месте работы с учетом ограничений, предусмотренных для работы с персональными данными граждан. Например, направление запроса в Росреестр о наличии у должника недвижимости будет являться законным действием, так как такие сведения являются общедоступными. Однако противоправное использование баз данных МВД, документов под режимом банковской тайны, либо иных персональных сведений запрещено.
Чтобы точнее сопоставить наиболее важные полномочия приставов и коллекторов при взыскании долга, изложим их в единой таблице.
| Виды полномочий | Приставы | Коллекторы |
| Проводить принудительное исполнение, вводить ограничительные меры | Да | Нет |
| Направлять запросы о наличии у должника имущества и счетов | Да, без ограничений | Только сведения, размещенные в общедоступных федеральных и иных базах данных |
| Проводить розыск имущества и счетов | Да | Нет |
| Накладывать арест на имущество, изымать его для продажи или в счет погашения долга | Да | Нет |
| Накладывать арест на счета, списывать деньги | Да | Нет |
| Направлять документы для удержания на работу должника | Да | Нет |
| Лично взаимодействовать с должником по месту его жительства | Да, с учетом ограничений Закона № 229-ФЗ | Да, не более 1 раза в неделю и с согласия должника |
| Требовать погашения долга по телефону | Совершение исполнительных действий по телефону не предусмотрено Законом № 229-ФЗ | Да, с учетом ограничений Закона № 230-ФЗ |
| Направлять письменные требования, обязательные к исполнению должником | Да | Да. однако за неисполнение требований коллектора ответственность не предусмотрена |
| Привлекать к административной или уголовной ответственности | Да, так как служба ФССП обладает функциями органа дознания | Нет |
Подводя итог, отметим, что коллектор имеет право подать иск в суд и выступить в интересах взыскателя при проведении исполнительного производства. Однако для этого он должен иметь доверенность на представительство, заверенную нотариусом.
Плюсы и минусы для банка от продажи долга коллекторам
Передача долга коллекторам влечет за собой для первоначального кредитора как позитивные, так и негативные последствия.
Среди плюсов передачи долга можно отметить следующие моменты:
- банк или микрофинансовая организация снимают с себя расходы по взысканию проблемного долга;
- не нужно отвлекаться на работу по судебному истребованию долга и принудительное взыскание через судебных приставов;
- кредитор получает частичное покрытие понесенных убытков;
- за счет продажи проблемных долгов улучшаются финансовые показатели.
Одновременно с положительными моментами продажа долга коллекторам обладает следующими минусами. Так, часто не удается вернуть не только проценты по кредиту или займу, но и заемные средства, выданные заемщику. В результате кредитор несет убытки, а также недополучает прибыль, которую мог бы получить за счет уплаты процентов по займу.
Как привлечь к ответственности приставов и коллекторов
Перечисленные выше предписания закона обязаны соблюдать все сотрудники ФССП и коллекторских агентств. Однако от использования противозаконных действий и методов взыскания не застрахован никто, особенно если этим занимаются небольшие коллекторские организации. Приведем перечень основных направлений, по которым должник может защищать свои интересы:
- любые незаконные действия и решения приставов можно обжаловать через руководителя отдела ФССП. через иных вышестоящих начальников, либо в судебном порядке;
- процессуальные действия и решения пристава, прямо нарушающие закон, можно обжаловать через прокуратуру (прокурор имеет право назначить и внеплановую проверку коллекторской фирмы, если поступило заявление от граждан);
- если пристав или коллектор применили силу, либо совершили иное противоправное действие, необходимо сразу подать заявление в МВД, Следственный комитет или ФСБ;
- если имущество должника было противоправно изъято приставом без составления описи и приглашения понятых, его можно привлечь к уголовной ответственности за превышение полномочий (если аналогичные действия совершит коллектор, он будет отвечать по УК РФ за кражу, разбой или иное преступление).
Если действиями коллекторов причинены убытки, физический или моральный вред, их можно взыскать по гражданскому иску, в том числе в рамках уголовного дела. Например, если коллектор допустил оскорбление личности или распространил порочащие сведения, можно потребовать их опровержения в суде и взыскания компенсации за моральный вред. Если же было повреждено или уничтожено имущество, кроме привлечения к уголовной ответственности можно возместить все убытки через гражданский иск.
Сколько стоит долг при продаже коллекторам?
Стоимость долга по договору цессии определяется по соглашению сторон. Обычно сумма сделки по уступке права требования ниже суммы задолженности.
Часто долг продают за 10-50 % от размера невыплаченного обязательства.
Чем меньше вероятность взыскать задолженность, тем ниже ее стоимость. Приобретая проблемные долги, коллектор рискует потерять свои деньги, поскольку должник может оказаться банкротом. В таком случае возмещение трат осуществляется через процедуру банкротства.
Источник: doska92.ru
Мягкая сила Как на самом деле работают российские коллекторы

Слово «коллектор» наводит дрожь на граждан: деятельность профессиональных взыскателей долгов обросла множеством слухов и мифов. Генеральный директор коллекторского агентства «ЭОС» Антон Дмитраков развенчивает мифы об индустрии и рассказывает, что делать должнику и как ему погасить долг.
О долгах и их видах
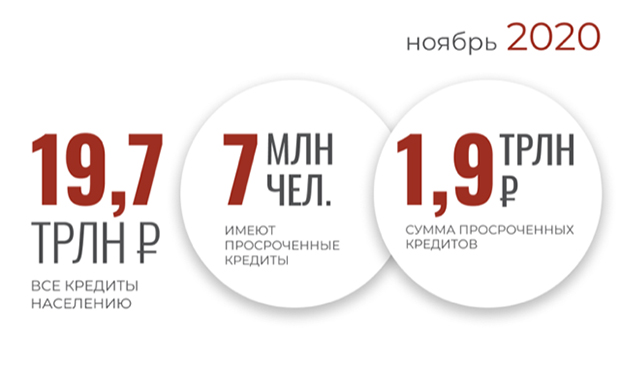
По данным Банка России, около 40 миллионов человек в нашей стране имеют кредит. На начало ноября 2020 года сумма всех кредитов составила 19,7 триллиона рублей — безусловно, впечатляющая цифра. Около семи миллионов граждан (население целого мегаполиса!) имеют просроченные кредиты, то есть такие, по которым выплаты банкам не производились больше трех месяцев.
Один человек может взять несколько кредитов, поэтому количество просроченных кредитов превышает число должников — их около 12 миллионов. С начала года сумма просроченных кредитов выросла на 25 процентов и продолжает расти высокими темпами, к 1 ноября суммарно составив 1,9 триллиона рублей. Именно просроченные долги являются долгами в прямом смысле этого слова: из-за них обращаются в суд, а также либо прибегают к помощи коллекторских агентств, либо продают этим агентствам долги заемщиков.
О коллекторских агентствах
Первый и самый распространенный миф: коллекторы — это те, кто занимается взысканием долгов. В большинстве случаев это не так. Помимо коллекторов долги имеют право взыскивать и первичные кредиторы — банки и микрофинансовые организации (МФО), — то есть непосредственно те, кто выдает кредиты и займы.
Деятельность этих организаций, в отличие от работы профессиональных коллекторов, регулируется не так строго. Часто в рассказах о столкновении с неприемлемыми методами взыскания упоминаются «проделки коллекторов», которые к подобным инцидентам не имеют никакого отношения, так как в реальности нарушения допускали банки и МФО. Отдельно стоит упомянуть ЖКХ: долги в этой сфере, как правило, взыскивают поставщики ресурсов или управляющие компании ЖКХ, однако их тоже часто называют коллекторами, хотя работа профессиональных коллекторов в сфере ЖКХ серьезно ограничена законом.
Деятельность коллекторских агентств абсолютно законна. Профессиональное взыскание регулируется Федеральным законом №230 (№230-ФЗ) «О защите прав и законных интересов физических лиц при осуществлении деятельности по возврату просроченной задолженности и о внесении изменений в федеральный закон «О микрофинансовой деятельности и микрофинансовых организациях»». Коллекторские агентства должны числиться в государственном реестре Федеральной службы судебных приставов (ФССП). ФССП России регулирует деятельность коллекторов, принимает жалобы граждан на агентства, проводит проверки и составляет протоколы об административных правонарушениях.
Требования к работникам коллекторских агентств, установленные государством, зачастую выше, чем к отдельным категориям государственных служащих. Работник коллекторского агентства не только не может иметь судимостей в прошлом — даже вовремя неоплаченный штраф ГИБДД, попавший к судебным приставам, будет поводом для его увольнения.
Что делать, если ваш долг приобрели коллекторы
Банк уступил долг коллекторам? Главное — не паникуйте. Помните, что из этой ситуации находят выход миллионы людей и в России, и во всем мире — и находят успешно! Это рядовая проблема, и ее можно решить.
Найдите полную информацию о коллекторском агентстве, которому банк продал задолженность, и проверьте, состоит ли оно в государственном реестре. Для этого нужно зайти на сайт ФССП России, где реестр выложен в свободном доступе. Найти агентство по названию или по ИНН не составит труда.
Не стоит использовать в качестве источника об искомом коллекторском агентстве многочисленные форумы, где о коллекторах распространяются яркие эмоциональные байки. Зачастую такие форумы — это скрытые, а то и явные площадки по продвижению так называемых антиколлекторов (организаций, обещающих гражданам уладить проблемы с долгами). Поддавшись на «сказочные» предложения антиколлекторов о списании всех долгов, неопытный должник может потерять существенную сумму денег, но так и не решить своей проблемы.
Найдите сайт коллекторского агентства. Наличие у компании работающего сайта с указанием всей информации и контактных данных — один из главных признаков законопослушного агентства. Для примера, вот так выглядит сайт агентства «ЭОС». Другой важный признак — членство компании в Национальной ассоциации профессиональных коллекторских агентств (НАПКА). Это единственная саморегулируемая организация на рынке, которая объединяет профессиональных коллекторов, формирует и контролирует строгие стандарты их работы.
Помните: деятельность профессиональных коллекторских агентств регулируется положениями специального федерального закона №230 (№230-ФЗ), в котором определены права и обязанности должников и взыскателей, а также частота и порядок их взаимодействия. То есть буквально: сколько раз в день, неделю, месяц и по каким дням (выходные, праздники, будни) должнику могут звонить и наносить визиты. Внимательно прочитайте текст №230-ФЗ — он доступен в интернете.
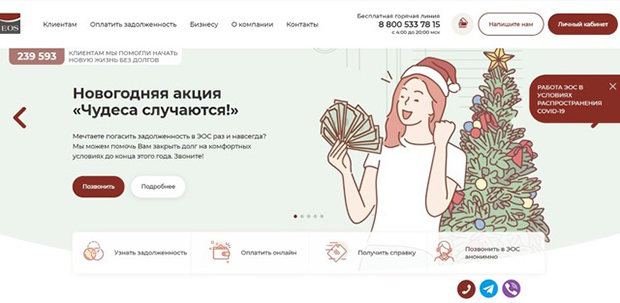
Позвоните в коллекторское агентство (телефонный номер — 8 800 533 78 15). Будьте максимально откровенны, не бойтесь и не стыдитесь рассказать о своих финансовых возможностях, даже если они близки к нулю. Вас выслушают, поймут и учтут все обстоятельства. Если звонить и разговаривать неудобно, напишите электронное письмо, пообщайтесь в чат-боте, используйте мессенджер (Vider, Telegram, WhatsАpp).
Спросите представителей коллекторского агентства, каким образом и на каких условиях оно может пойти вам навстречу: реструктурировать долг во времени, снизить сумму платежа и, возможно, списать часть долга. Выясните, на какие скидки (дисконты) можно рассчитывать, следите за программами коллекторского агентства по прощению долга. Если избегать контакта с коллекторами и не вести с ними диалог, об этих программах можно и не узнать. Банки такие программы предоставлять не могут из-за учетной политики ЦБ РФ.
Определяясь с суммой ежемесячного платежа, будьте максимально честны и не переоценивайте свои возможности — сумма должна быть посильной. После ее уплаты обязательно должно хватать денег на повседневные расходы, нужды детей, необходимые покупки и даже подарки. Если у вас есть достаточно крупная сумма (от 50 процентов долга и выше), то агентство в ряде случаев может принять ее в уплату, а оставшуюся часть простить, оформив соответствующую справку и проинформировав Бюро кредитных историй.
Источник: lenta.ru