
В случае с первым взносом за счет семейного «кейса» дело обстоит иначе, нежели с простым погашением тела кредита или процентной его части. Отвечая на вопрос: «Можно ли материнский капитал внести как первый взнос в ипотеку?» вы должны понимать, что вместо одного кредита у вас будет как бы два.
Накопить на первоначальный взнос проще, чем на всю квартиру, поэтому нужно несколько раз обдумать все возможные варианты. И вообще, если есть хотя бы один шанс – не берите в кредит квартиры, с первым взносом материнского капитала!
В любом случае, в кредитном договоре должно быть обязательно упомянуто, что залогом является жилье, что это жилищный займ, а не простой потребительский. На последнее использование материнского капитала в качестве первоначального взноса вообще не предусмотрено.
Также следует помнить, что любая ипотека – это всегда риск
И неважно это ипотека с материнским капиталом как первоначальный взнос или иного рода ипотечный кредит
В итоге при своих квартирах остаются далеко не все. Если дело дойдет до банкротства и продажи заложенного жилища с торгов, сумму капитала будет вернуть нельзя.
✅ Материнский капитал как первоначальный взнос по ипотеке – плюсы и минусы
А от этого, да еще и в условиях непростой экономической обстановки, никак нельзя быть застрахованным. Проще говоря, вы окажетесь и без жилья, и без субсидии.
Нужно настроить себя и на то, что банки вообще любят «вздергивать» процентные ставки почти до максимума всем, кто заявляет мат капитал на первоначальный взнос по ипотеке.
Вполне может случиться так, что ваша ставка окажется почти 20% годовых. По силам ли это вашей семье? Если сомневаетесь, лучше откажитесь от этого варианта.
Тем более не стоит предоставлять «липовые» справки 2-НДФЛ. Ведь если вы окажетесь в трудном положении и банк произведет проверку, то вас запросто могут обвинить в незаконном получении кредита, а это будет означать суд и уголовную ответственность.
Подводя итоги: «можно ли использовать мат капитал как первоначальный взнос?» — отвечаем да. Но по-всему получается, что материнский капитал как первоначальный взнос по ипотеке – дело весьма рискованное и откровенно не выгодное.
Годится тем, у кого действительно нет и не предвидится шанса добыть денег для первоначального взноса из других источников или копить придется очень долго.
ПОЛЕЗНАЯ ИНФОРМАЦИЯ: Алименты с полученного наследства: порядок взыскания и составление иска
Просмотрите советы и предупреждения специалистов об использовании мат капитала на первоначальный взнос на видео:
Оформление ипотеки с материнским капиталом в Сбербанке пошаговая инструкция

Требуется понимать, как правильно оформить ипотеку в Сбербанке, чтобы вероятность отказа была минимальной. Для этого нужно следовать определенному алгоритму:
- Заполнить онлайн-заявку на сайте Сбербанка или подойти в любое отделение банка самостоятельно.
- Дождаться одобрения заявки (в случае принятия положительного решения сотрудники банка свяжутся с вами по телефону).
- Если решение по вашей заявке было положительным, то надо выбрать объект недвижимости и предоставить в банк все имеющиеся по нему документы (свидетельство о праве собственности, кадастровый план и т.д.). Какие документы будут нужны, надо обязательно уточнить у связавшегося с вами сотрудника банка.
- В отделении банка подписывается кредитная документация: договор кредитования и договор ипотеки.
- Зарегистрировать ваши права на недвижимость в Росреестре (также можно обращаться в МФЦ, но срок регистрации увеличится примерно на 5 дней).
После этого необходимо выполнять взятые на себя финансовые обязательства согласно графику гашения.
Важно. После регистрации ипотеки стоит обратиться соответствующими документами к сотрудникам банка
Они должны пересмотреть ставку, если это предусмотрено действующей программой. Сегодня Сбербанк выдает ипотеку молодым семьям, военную ипотеку, жилищные кредиты молодым специалистам, а также ссуды на строительство жилья и приобретение квартиры на первичном или вторичном рынке на базовых условиях. Если покупать жилье на первичном рынке в том ЖК, который строится с использованием средств банка, то можно получить сниженную процентную ставку.
Использование материнского капитала на покупку жилья
В соответствии с постановлением Правительства России № 862 от 12 декабря 2007 года «О Правилах направления средств (части средств) материнского (семейного) капитала на улучшение жилищных условий», семье доступно применение своего сертификата для строительства жилья или его покупки, в том числе с привлечением банковских средств.
Ипотека под материнский капитал выдается под такие условия:
- Сертификатом погашается первый взнос.
- Сертификат используется для уменьшения тела кредита и процентов.
Первый вариант является более востребованным среди молодых семей, ведь решает проблему невозможности оплатить сразу большую сумму при оформлении ипотеки.
Первоначальный взнос уже стал практически необходимым условием для выдачи жилищного кредита, соответственно заявители, не имеющие на руках хотя бы 10% от суммы жилья, могут рассчитывать на кредит с невыгодными условиями или заниженную сумму кредита. Оплата первоначального взноса материнским капиталом способна решить эту проблему.
ПОЛЕЗНАЯ ИНФОРМАЦИЯ: Юрист, адвокат по разделу имущества при разводе
Условия для использования материнского капитала в ипотеке.
Чтобы поучаствовать в кредитовании с господдержкой, ее получатель должен соответствовать классическим стандартам, по которым банки выбирают заемщиков по всем своим кредитным продуктам. В целом перечень требований характерен для всех финорганизаций, так что ипотека под материнский капитал с большой долей вероятности будет выдана при соблюдении условий:
- У заемщика присутствует стабильный доход, а его стаж работы на последнем месте превышает от 3 до 6 месяцев (в некоторых случаях – до 3 лет). Дополнительно в банке могут высчитывать и общий трудовой стаж претендента на кредит за последние 5 лет, он не должен быть меньше двенадцати месяцев.
- Владелец маткапитала имеет положительную кредитную историю.
- У заемщика отсутствует в собственности недвижимое имущество.
- Выбранная квартира должна находиться на территории РФ.
- Жилье не должно быть аварийным.
Использование материальных средств маткапитала для первого взноса за жилье
При рождении в семье второго, третьего и т.д. детей государство гарантирует выдачу денежных средств. Эти средства представляют собой некую целенаправленную финансовую поддержку, использование которой может пройти в таких направлениях:
Погасить долг и проценты по кредиту, который семьей уже был оформлен раньше.
Если семье уже взяла кредит для покупки собственного жилья, маткапитал может пойти для увеличения размера кредита. В результате этого появляется возможность приобретения большего или улучшенного жилья.
Материнский капитал как первоначальный взнос по ипотеке с 2016 года может приниматься в нескольких крупных банках. До этого срока эти средства могли быть использоваться для покупки жилья в залог только после того, как самому младшему малышу будет 3 годика.
Основная сложность заключается в том, что далеко не все банки соглашаются принять эти средства в качестве первого взноса по кредиту. Те же банки, которые предоставляют такую возможность, выставляют некие условия.
Сбербанк ипотека плюс материнский капитал. Что предлагает банк
По сути это будет стандартная ипотека, но имеющая некоторые ограничения. Из программ Сбербанка с учетом материнского капитала можно оформить ипотеку на жилье вторичного рынка либо на покупку нового жилья в новостройке. Сам сертификат можно направить на первоначальный взнос полностью, не используя собственные средства, или внести часть своих средств в счет покупки и добавить к ним сертификат. В 2014 году сумма капитала равна 420000 рублей.
ПОЛЕЗНАЯ ИНФОРМАЦИЯ: Гражданский брак: за и против
Программа на покупку нового жилья
По этой программе семья может оформить ипотеку на сумму до 15 миллионов рублей. Минимально нужно внести 15% от стоимости приобретаемого объекта. Эти 15% могут быть представлены материнским капиталом полностью либо добавив к нему собственные средства. Договор можно заключить на срок до 30 лет, купленная недвижимость обязательно страхуется в пользу банка.
Базовые ставки будут составлять 12,5-13,5% годовых, они зависят от внесенного первого взноса и срока оформления ипотеки. К этим ставкам прибавляется 0,5%, если заемщик — не зарплатный клиент и еще 0,5%, если сумма, ушедшая в кредит, будет меньше 2,1 миллиона рублей. Семьи могут воспользоваться программой ипотека «материнский капитал» в Сбербанке и без справок с работы, но в этом случае взнос должен составлять более 40%, ставка по такой программе — 13-13,75%.
Программа на жилье в новостройках
Условия выдачи полностью совпадают с условиями оформления ипотеки на недвижимость вторичного рынка, также сумма до 15 миллионов, взнос от 15% и стандартные ставки 12,5-13,5%. Также есть возможность кредитоваться без справок со взносом выше 40%.
Как оформить ипотеку с материнским капиталом в Сбербанке?
Для начала необходимо посетить местный орган ПФР и запросить там справку о размере материнского капитала, он не должен быть частично потрачен на другие цели. С этой справкой и остальной документацией, требуемой для оформления, можно обращаться в Сбербанк для составления заявки.
Если решение положительное, то можно приступать к поиску недвижимости. Так как в сделке присутствует материнский капитал, то продавцов недвижимости нужно сразу предупреждать, что сделка затянется на 1-2 месяца, так как нужно будет передать все документы на сделку в местный Пенсионный фонд, где они будут проходить тщательную проверку. Только после этого будет происходить заключительный этап оформления ипотеки в Сбербанке. По закону покупаемая недвижимость должна являться собственностью всей семьи, поэтому она сразу оформляется в долевую собственность.
Программа Сбербанк — ипотека под материнский капитал имеет отличительную особенность от подобных программ других банков, так как очень редко допускается привлечение материнского капитала в качестве первого взноса в полном объеме, обычно он становится просто инструментов для его увеличения.
Источник: vsemobrake.ru
Использование ипотеки с материнским капиталом как первоначальный взнос

от Светлана Нестерова Опубликовано Янв 27, 2022

0 15 062
Поделиться
Приобретение собственного жилья актуально для молодых семей с детьми. Одним из удобных вариантов может стать оформление ипотеки с использованием материнского капитала в качестве первоначального взноса. Данный способ используется для покупки квартир или домов на первичном и вторичном рынке недвижимости. В каждом случае есть свои нюансы, о которых важно знать.
При каких условиях можно использовать маткапитал в качестве первого взноса
- 1 При каких условиях можно использовать маткапитал в качестве первого взноса
- 2 Перечень документов, необходимых для процедуры
- 3 Порядок действий при оформлении
- 4 Преимущества и недостатки
- 5 Важные тонкости
Материнский капитал — это единоразовая государственная выплата, которая выдается молодым семьям при рождении или усыновлении детей.
С 1 января 2023 года предусмотрены такие суммы маткапитала:
- при рождении первенца — 466 617 рублей;
- второй ребенок — 616 617 рублей.
При рождении третьего ребенка государство оплачивает 450 000 рублей за ипотечный кредит, оформленный семьей.
Потратить маткапитал молодые семьи могут на покупку жилья следующих видов:
- квартира;
- доля в квартире;
- загородный дом.
Заемщик должен быть платежеспособным и соответствовать таким требованиям:
- возраст от 20 лет;
- официальный трудовой стаж и платежеспособность;
- наличие государственного сертификата и справки о сумме выплаты.

Вносить материнский капитал как первый взнос можно на следующих условиях:
- на момент совершения сделки сумма, выданная государством, должна покрывать 10-15% стоимости приобретаемого жилого объекта;
- если материнский капитал меньше суммы, запрашиваемой банком, разница компенсируется личными средствами заемщика.
Вот почему при совершении первого платежа по ипотеке необходимо предоставить сертификат МК и собственные денежные средства в размере 10-15% от стоимости квартиры.
Для покупки жилья у застройщика или физического лица разрешено использовать государственную выплату после того, как ребенку исполнится 3 года. Но если речь идет об ипотеке, которая была взята ранее, сумму капитала можно использовать сразу.
Перечень документов, необходимых для процедуры
Чтобы взять ипотеку, необходимо собрать комплекты документов для предоставления в Пенсионный фонд и банк, поддерживающий программу ипотеки под материнский капитал.
Базовый список документов для ПФР включает в себя:
- паспорт или иной документ, подтверждающий личность матери (ее официального представителя);
- свидетельство о вступлении в брак;
- свидетельство о рождении ребенка (или нескольких детей);
- СНИЛС матери и детей;
- документы, подтверждающие подданство детей;
- соглашение о купле-продаже жилой недвижимости;
- кредитный контракт;
- выписка о сумме взносов и остатка по ипотеке;
- обязательство о выделении доли для детей в приобретаемом имуществе, заверенное нотариусом;
- банковские реквизиты для перевода денежных средств.
Материалы по теме
Если ипотечный кредит оформлялся на строительство нового индивидуального дома, дополнительно следует предоставить документальное подтверждение сдачи объекта в эксплуатацию.
Перечень документов для предоставление в банк следующий:
- заявление на ипотеку с применением материнского капитала;
- разрешение на использование капитала;
- удостоверение личности заемщика;
- расписка или квитанция о первоначальном взносе;
- справка об остатке денежных средств на лицевом счете;
- документы на жилье, приобретаемое в кредит;
- документальное подтверждение наличия залога для банка.
Порядок действий при оформлении
Рассмотрим поэтапно, что нужно сделать для оформления ипотечного кредита с материнским капиталом.
- Выбрать банк для оформления ипотеки. Данную программу поддерживают Сбербанк России, ВТБ, Дельта.
- Предоставить полный перечень документации, рассмотренный выше. Важно учесть, что отсутствие хотя бы одного документа или некорректное составление существенно замедляет получение одобрения.
- В случае положительного решения банка — выбрать подходящую недвижимость.
Также на завершающем этапе необходимо подать в главное управление Пенсионного фонда России заявление о целевом перечислении денежных средств в адрес банка.
В заявлении нужно выразить просьбу о направлении средств или части средств материнского капитала на улучшение жилищных условий с указанием конкретной суммы.
Также требуется последовательно указать следующие сведения:
- Ф.И.О заемщика;
- статус;
- дату рождения;
- страховой номер индивидуального лицевого счета;
- орган и дату выдачи сертификата;
- название и номер документа, удостоверяющего личность, а также дату получения и название органа, выдавшего его;
- место фактического проживания;
- контактный номер телефона;
- дату рождения или усыновления ребенка.
Если в качестве заемщика выступает официальный представитель родителей, необходимо указать Ф.И.О, номер удостоверения личности, а также полные сведения о документе, подтверждающим полномочия.
После переведения средств пенсионным фондом на счет в банке формируется новая схема выплат с учетом предпочтений заемщика.
Преимущества и недостатки
Позитивными моментами данного вида кредитования являются:
- широкий выбор банковских программ в формате «ипотека + маткапитал»;
- низкие процентные ставки по сравнению с потребительскими кредитами и другими видами ипотеки;
- облегчение финансового бремени для молодых семей.
Стоит выделить и некоторые недостатки:
- продолжительность процедуры до нескольких месяцев, поскольку заключение ипотечного договора и сбор документов требует больших временных затрат;
- обременение банком, которое накладывается после завершения сделки и перехода недвижимости в собственность клиента — до снятия обременения операции по продаже, дарению или обмену проводятся только по согласованию с банком.
Важные тонкости
Рассмотренный способ оформления ипотеки часто используется молодыми семьями с детьми в целях улучшения жилищных условий. Обязательное условие — жилье должно быть российским. С использованием маткапитала нельзя купить дом или квартиру за рубежом.
Материалы по теме
Огромное значение имеет качество жилой недвижимости. Ни один банк не согласится выделить средства на покупку ветхих или аварийных строений.
По закону, на каждого члена семьи, указанного в сертификате, оформляется доля собственности. Заявление должно быть заверено нотариусом, а затем предоставлено в ПФР и банк.
При покупке квартиры на вторичном рынке необходимо выяснить, не применялся ли ранее мат капитал для ее покупки. Этими сведениями располагает ПФР. В случае использования госвыплат, нужно удостовериться, что на всех указанных в сертификате членов семьи, выделены доли. Сделка будет проблемной, если продавец не оформил доли для детей, нарушив их права.
Покупка жилья по ипотеке с привлечением материнского капитала или его части в качестве первого взноса имеет свои преимущества в плане снижения финансового бремени для молодой семьи. В данном случае нужно обратиться в надежный банк, ознакомиться с его программой и предоставить запрашиваемые документы. Юристы рекомендуют выбирать дифференцированную систему платежей, при которой первый взнос является большим, а последующие заметно снижаются.
Также читают по этой теме
- Условия погашения ипотеки материнским капиталом
- Раздел ипотечной квартиры с материнским капиталом при разводе
- Нюансы покупки квартиры с материнским капиталом: пошаговая инструкция
Источник: invalid.expert
Мат капитал как первоначальный взнос по ипотеке
Производите авансовые платежи. Если у семьи нет денег на оплату ипотеки, она может воспользоваться материнским капиталом. Обычно это составляет 15% от стоимости жилья.
Однако не все банки разрешают использовать сертификаты, а отсутствие первоначальных накоплений может стать препятствием и ограничением при покупке квартиры.Программа «Росбанк Хоум» «Ипотека с материнским капиталом» предлагает возможность использования государственных средств на первоначальный взнос и может быть на 10% ниже, чем в стандартной программе.
Проценты и частичное погашение ипотеки. Государство должно заранее уведомить финансовое учреждение о своем намерении погасить часть ипотечного кредита и подать соответствующую форму заявления в Пенсионный фонд. Государство перечислит деньги банку в течение одного-двух месяцев.
Оставшаяся часть ипотечного кредита погашается за счет средств материнского капитала. Прежде чем выплачивать остаток долга, необходимо уточнить в банке, существует ли комиссия за досрочное погашение всей суммы. Если нет, то вы можете воспользоваться ипотекой из средств материнского капитала.
Для этого вам нужно связаться с пенсионным фондом и попросить его перевести деньги в ваш банк.
Финансовые учреждения могут накладывать различные ограничения на применение государственных льгот при погашении ипотеки. Представитель банка проинформирует вас об условиях, на которых вы можете использовать ваучер.
На какое жилье можно потратить материнский капитал
Процесс создания и реализации финансовой поддержки семей с детьми тщательно контролируется пенсионным фондом. ‘Могу ли я использовать материнский капитал для получения ипотечного кредита на покупку дома или дачи в сельской местности?’ Ответ на вопрос. Это двусмысленно.
Государство предъявляет строгие требования к недвижимости, которую оно помогает приобрести.
Дом должен находиться в России и иметь домициль, должен
Дом должен быть пригоден для проживания круглый год, и
Недвижимость должна иметь электричество, отопление и другие удобства
Недвижимость не должна быть старой, разрушенной или готовой к эксплуатации
Возможна регистрация в квартире или жилище.
Если вы соответствуете вышеперечисленным критериям, вы можете использовать ипотеку с материнским капиталом для покупки квартиры, а также загородного коттеджа или дачного участка. Ипотека и недвижимость, приобретенная с помощью государства, строго контролируется банками и пенсионными фондами.
Требования к заемщику
Условия такие же, как и для тех, кто подает заявку на обычную ипотеку. Однако существуют определенные условия, которые повышают шансы на получение ипотечного кредита на жилье.
Заемщик намерен получить ипотечный кредит в зарплатном банке. В этом случае кредитные учреждения рассматривают заявки быстрее, не требуют подтверждения дохода и могут предложить сниженные ставки.
Семьи имеют дополнительные сбережения помимо материнского капитала. Это означает, что заемщик сможет своевременно выплачивать ипотечный кредит.
Один из членов семьи работает в стабильной и растущей компании и имеет высокую и регулярную зарплату. Отношения работодателя с банком также могут повлиять на решение о выдаче кредита и условия кредитования.
Хорошая кредитная история является основным преимуществом для заемщиков. Банки не решаются выдать кредит, если нет кредитной истории, и могут отказать, если она пострадала от предыдущих неудачных кредитов.
Основной заемщик может включать до трех созаемщиков, увеличивая кредитный лимит при условии одинакового требования. Таким образом, они разделяют обязательства основного клиента перед банком.
Использование материнского капитала на ипотеку: какие документы нужны
Набор документов для подачи заявки на получение сертификатного кредита мало чем отличается от обычного. Процесс их сбора делится на два этапа.
Подача заявления в банк, и
завершение сделки купли-продажи и выдача ипотечного кредита.
На первом этапе заемщик должен
Свидетельство о рождении ребенка, а также
подтверждение дохода; и
справку из пенсионного фонда об остатке средств материнского капитала на счете; и
копия трудовой и регистрация договора обоих родителей или одного родителя.
подтверждение регистрации основного заемщика по субъекту в Российской Федерации; и
На втором этапе, для того чтобы банк одобрил кредит, необходимо следующее
документы на собственность; и
страхование имущества (и, возможно, страхование здоровья и жизни основного заемщика); и
письменное соглашение родителей, заверенное нотариусом, о распределении долей приобретенного дома между детьми; и
договор купли-продажи дома или квартиры.
Как оформить ипотеку с материнским капиталом
Алгоритм получения ипотечного кредита с использованием сертификата следующий
После рождения ребенка сертификат получают по государственной программе, которая позволяет оформить ипотеку с использованием средств материнского капитала. Для этого необходимо собрать ряд документов и подать заявление в Фонд.
Решите, на что будут использованы выделенные средства. Решите, использовать ли материнский капитал в качестве первоначального взноса или досрочно погасить часть кредита для решения жилищных проблем.
Соберите необходимые документы для подачи заявления. Чтобы получить предварительное одобрение на ипотеку онлайн, заполните форму заявки на сайте «Росбанк Хоум».
После одобрения банка начните поиск подходящей недвижимости среди одобренных банком вариантов или на всем рынке (первичном и вторичном). Вы можете прибегнуть к помощи брокера. Обратите внимание, что недвижимость должна соответствовать критериям банка.
Примите на себя обязательства по обеспечению равенства для детей у нотариуса.
Напишите заявление в финансовый фонд с просьбой использовать средства на ипотеку. Сотрудникам фонда может потребоваться от одного до четырех месяцев для рассмотрения документов и передачи их в банк-кредитор, о чем следует предупредить продавца.
Завершите сделку купли-продажи и подпишите ипотечный договор.
Зарегистрировать право собственности на купленную недвижимость в Росреестре и получить официальный договор купли-продажи с печатями.
Дополнительную информацию об использовании средств материнского капитала можно найти в соответствующем разделе сайта «Росбанк Дом».
Согласие на обработку персональных данных :
В соответствии с требованиями Федерального закона № 152-ФЗ от 27 февраля 2006 года «О персональных данных», Федерального закона № 38-ФЗ от 13 марта 2006 года «О рекламе» и иного действующего законодательства Российской Федерации
Настоящим я даю согласие на заполнение ПАО «Росбанк» (адрес: 107078, г. Москва, ул. Маши Порываевой, д.
34) онлайн-формы на сайте управляющего www. rosbank-dom. ru, где под персональными данными понимается относящаяся ко мне информация, такая как фамилия, имя Под персональными данными понимается информация, относящаяся ко мне как к субъекту персональных данных, например, фамилия, имя, патриотизм, контактная информация (номер телефона, электронная почта, почтовый адрес), IP-адрес и т.д.
Под обработкой персональных данных я понимаю сбор, запись, систематизацию, хранение, хранение, уточнение (обновление, исправление), с использованием автоматизированных средств или без них, посредством поиска, анализа и сбора источников информации, экспорта, использования, обезличивания, исключения, удаления и уничтожения персональных данных интернет-ресурсов Зарегистрироваться в качестве субъекта персональных данных.
Согласие действительно *в течение одного года с даты получения банком и может быть отозвано путем направления в банк 34.
*Сроки и условия обработки персональных данных совпадают со сроком действия согласия на обработку персональных данных, если иное не предусмотрено действующим законодательством Российской Федерации.
Условия обработки персональных данных соответствуют политике Росбанка по обработке персональных данных и информации о защите персональных данных, размещенной на сайте Росбанка.
Согласие на получение рекламно-информационных материалов (информационный бюллетень):.
В соответствии с требованиями Федерального закона от 13 марта 2006 года.38-ФЗ «О рекламе» и иного действующего законодательства Российской Федерации, в соответствии с требованиями Федерального закона от 13 марта 2006 года.
Настоящим я даю свое согласие ПАО «Росбанк» (адрес: 107078, г. Москва, ул. Машаполивева, д. 34) (адрес указан при заполнении онлайн-формы на сайте www. rosbank-dom. ru.
Советуем ознакомиться: Отзыв работника из отпуска возможен
Данное согласие предоставляется бессрочно, если нет информации о его отзыве.
Сколько можно получить в 2021 году
Размер материнского капитала составляет ₽483, 881 для семей, в которых первый ребенок родился после 1 января 2020 года, и для семей, в которых двое и более детей родились раньше.
Поэтому он выглядит как сертификат на материнский капитал. Получение сертификата.
155, 550 фрикций добавляется, если семья приобретает (или рожает) второго ребенка после января 2020 года.
Семьи с двумя и более детьми, которые родились или были усыновлены с января 2020 года, но ранее не получали семейный капитал, получат в общей сложности 639, 431.
Если материнский капитал не был израсходован, остаток ежегодно корректируется при принятии правительственного решения.
На 2022 год суммы (объявленные главой Министерства труда) составляют):
483, 881₽ — 503, 237₽,.
155, 550₽ — 161, 733₽,.
было 639, 431₽ — будет 665, 009₽.
В 2022 году впервые объем акушерского капитала будет скорректирован на основе фактической инфляции, исходя из предполагаемой инфляции, которая зачастую не соответствует реальной картине изменения цен в России. Таким образом, окончательная цифра будет известна в конце декабря 2021 года, когда будет рассчитана фактическая инфляция.
Проще говоря, инфляция — это рост цен за определенный период. Для корректировки используется годовой уровень инфляции. Это означает, что корректировка не занижает сумму ICO. Сумма пересчитывается с 1 февраля каждого года.
На какие цели можно потратить маткапитал
Материнский капитал может быть потрачен строго на цели, предусмотренные законом. Существует различие назначения в зависимости от возраста ребенка, с рождением которого возникло право на МСК.
Пока ребенку не исполнится три года, вы можете:.
- Купить и построить дом, но только если вы использовали для этого ипотечный кредит
- оплачивать дошкольное образование ребенка, вы
- получают ежемесячные выплаты и/или тратят их на детей с ограниченными возможностями.
Через три года можно будет
- Купить или построить собственный дом без ипотеки.
- Оплачивать обучение своих детей в утвержденных государством учебных заведениях.
- Переведите их в пенсионные накопления матери.
В данной статье рассматривается вопрос о том, как купить дом по ипотеке с использованием материнского капитала.
Как можно улучшить жилищные условия с помощью маткапитала
Согласно закону, существует несколько способов улучшения жилищных условий с помощью МСК
- Купить готовый дом у застройщика или на вторичном рынке. Это может быть комната, квартира или отдельный дом. В последнем случае может быть приобретена часть квартиры. После покупки вся жилая площадь становится собственностью семьи. Обычно пенсионный фонд также одобряет такое соглашение.
- Вы также можете купить квартиру на стадии строительства.
- Вы можете либо построить дом, либо отремонтировать его самостоятельно, с помощью подрядчика или самостоятельно. В этом случае вы можете взять материнский капитал для оплаты расходов на строительство.МСК предлагается одновременно двумя частями. Сначала — в размере 50% от суммы, а по истечении шести месяцев — оставшиеся 50%. В строительстве, например, второй взнос предоставляется после завершения основных строительных работ — фундамента, стен и крыши. Для получения первых 50% необходимо представить документ на право собственности на землю и уведомление о начале строительства. Для остальных 50% — документ от уполномоченного государственного органа о том, что необходимые работы были проведены.
- Постройте дом самостоятельно и соберите все квитанции, платежи и другие финансовые документы, прежде чем компенсировать затраты за счет родового капитала.
Если вы покупаете дом с помощью ипотечного кредита, вы можете использовать mcapital.
- Даже если вы покупаете квартиру или строящийся дом у субподрядчика, вы вносите первоначальный взнос при покупке дома.
- Сначала купите или постройте, а потом выплачивайте ипотеку.
- Вступить в жилищную ассоциацию, строительное общество или жилищно-накопительную ассоциацию.
Материнский капитал не предоставляется.
- Купить дом для отдыха, квартиру или другую нежилую недвижимость.
- Получение ипотечного кредита на покупку жилья в микрофинансовой компании или другой некредитной организации.
Как использовать маткапитал в качестве первоначального взноса по ипотеке
В классической системе банк требует от заемщика внесения первоначального взноса до или одновременно с получением кредитных средств. Однако это не относится к программам материнского капитала.
Дело в том, что маккапитал обычно выплачивается в течение двух-трех недель после подачи заявления в пенсионный фонд, а сделать это можно только после регистрации права собственности МСК или его жены. Обычно это мать ребенка или муж.
Однако многие банки разрешают использовать материнский капитал в качестве первоначального взноса. Существуют две банковские системы — о них я расскажу чуть подробнее.
Как досрочно погасить ипотеку средствами маткапитала
Если банк не использует микрокапитал в качестве первоначального взноса и увеличивает сумму кредита на эту сумму, то в этом случае материнский капитал используется для досрочного погашения кредита. Это также происходит, если семья решает использовать МСК для последующего погашения ипотеки. Например, через год после получения кредита.
В обоих случаях процесс досрочного погашения выглядит следующим образом
Использования маткапитала для ипотеки: можно ли и условия
Ипотечные вклады из материнского капитала могут быть внесены после 2015 года. Помимо ипотеки, бенефициар сертификата может использовать предоставленные средства на строительство или реконструкцию дома.
Материнские главы могут быть возвращены двумя способами
- Эти деньги входят в состав кредитного учреждения. Пенсионный фонд переводит эти деньги в банк, и средства используются для частичного погашения долга. Затем график погашения кредита пересчитывается с учетом новых условий погашения. В результате платить придется меньше. Это можно сделать до того, как ребенку исполнится три года.
- Деньги отправляются непосредственно продавцу без необходимости обращаться в банк. Это должно быть включено в контракт. Таким образом, банк не снимает проценты при погашении кредита. Заемщик должен выплачивать только сумму, выданную банком. Такое соглашение более выгодно для заемщика, но имеет тот существенный недостаток, что оно возможно только после достижения ребенком трехлетнего возраста.
Если вас интересует ипотека с материнским капиталом, важно, чтобы были соблюдены определенные условия. Например, материнский капитал может быть использован только на приобретение недвижимости, расположенной на территории Российской Федерации. Недвижимость должна соответствовать всем санитарным и техническим нормам.
Дома могут быть приобретены на первичном или вторичном рынке (эта ситуация остается на усмотрение покупателя).
Первоначальный взнос должен составлять не менее 10% от стоимости недвижимости. Нередко банки требуют, чтобы семьи вносили собственные деньги в качестве первоначального взноса. Даже если материнского капитала достаточно для полного покрытия ипотеки; наиболее распространенная схема, используемая Сбербанком, при которой банк требует 15% первоначального взноса, а заемщик должен оплатить 5% средств, исключая государственные субсидии, из собственных средств.
Для домов, приобретенных с авансовым платежом или частичным использованием средств материнского капитала, создается форма пая. Каждый член семьи владеет своей долей. Члены семьи включают самого бенефициара, его/ее супруга/супругу и детей пары.
Бабушки, дедушки и другие члены семьи, проживающие с бенефициаром, не учитываются. Поскольку имущество принадлежит банку, такое распределение невозможно до тех пор, пока не будет погашен долг квартиры перед банком. Для этого бенефициар должен составить и нотариально заверить обязательство.
После того, как все выплаты произведены, имущество делится.
Выполнение этих условий повышает шансы на то, что банк одобрит кредит. Это также позволяет сразу рассчитать первый взнос материнского капитала на ипотеку. После того как сотрудники банка утвердят фонд, родители могут приобрести недвижимость для улучшения жилищных условий своих детей.
Использование маткапитала в качестве первоначальноговзноса
Первый шаг после оформления первого взноса по кредиту — научиться правильно им пользоваться. Особенно это касается материнского капитала, используемого в качестве первоначального взноса. В таких случаях важно следовать определенным шагам
| Обращение в банк | Заемщикам необходимо знать условия, на которых работает выбранный ими банк. Не все финансовые учреждения предлагают кредит на основе собственного капитала. Поскольку существует множество возможностей, важно определить, можете ли вы положиться на выбранный вами банк или вам лучше обратиться в другой банк. |
| Узнайте больше и подготовьтесь | Когда банк готов выполнить свои обязательства по кредиту, заемщик должен собрать всю необходимую в будущем документацию, заказать справку из пенсионного фонда и заполнить все необходимые формы и заявления. |
После этих операций квартира переходит в распоряжение заемщика, а погашение ипотеки материнским капиталом покрывает первый взнос. Все, что вам нужно сделать, это подождать, пока сотрудники банка рассчитают окончательный платеж по кредиту и процентную ставку, прежде чем вы начнете вносить платежи.
Какие документы нужно подготовить
Чтобы получить кредит в Сбербанке, вам необходимо собрать пакет документов. А получение ипотеки под материнский капитал значительно увеличивает объем бумажной работы. Ситуация осложняется тем, что банки требуют от своих клиентов разные документы.
Поэтому список документов, требуемых Сбербанком, может быть неадекватным или адекватным лишь частично. Поэтому, прежде чем заниматься сбором документации, рекомендуется уточнить, получает ли банк материнские средства и на каких условиях.
Погашение ипотеки должно регулироваться параллельно с покупкой недвижимости; это важно, поскольку Сбербанк всегда требует предоставить доказательства того, что материнский капитал будет потрачен на приобретение квартиры. Ипотека с материнским капиталом в качестве залога предполагает сумму, которая должна быть полностью потрачена на покупку. В результате материнский капитал Сбербанка был передан продавцу немедленно, в соответствии с инициированным законом статусом в качестве задатка.
Остальные расходы обеспечивает Сбербанк. Для подтверждения факта перевода средств необходимо предоставить справку из Пенсионного фонда.
Вы можете получить эту информацию не сразу. Она занимает около трех дней и должна быть заказана заранее. Для получения сертификата принесите в центр свой паспорт, свидетельство о рождении ребенка, свидетельство о рождении и снилс.
Важно иметь при себе копии этих документов. Это связано с тем, что вы не всегда сможете забрать их в отделении пенсионного фонда. Также необходимо подать заявление на получение сертификата о размере материнского капитала.
Этот документ должен быть Его необходимо передать сотруднику банка, в котором оформляется ипотека, до подписания кредитного договора.
Необходимо уточнить, что дети приобретут права собственности на приобретаемую квартиру, если внесут материнский взнос в ипотечный капитал для оформления такой сделки в банке. Однако права собственности не могут быть переданы до тех пор, пока кредит не будет выплачен. Поэтому при отправке документов в ПФР всегда требуется дополнительное формальное обязательство.
Это гарантирует, что все семьи являются равноправными собственниками квартиры, приобретенной частично за материнский капитал. Помимо того, что это обязательство должно быть правильно оформлено, оно также должно быть заверено нотариусом.
Например, если супруга оформила ипотеку на себя, а банк не учитывает доход мужа, необходимо рассчитать долю квартиры, приобретенной для детей и мужа. То же самое касается и случаев, когда ипотека оформлена на имя супруга. Если ипотека берется совместно с обоими супругами и аванс осуществляется за счет средств материнского капитала, они должны написать обязательство о передаче равной доли квартиры детям.
Обязательство должно быть совместным на имя обоих родителей.
К нотариусу необходимо обратиться сразу после регистрации титула в ЗАГСе, где необходимо получить регистрационную декларацию. Нотариусу также необходимо предоставить договор купли-продажи, кредитный договор, паспорт владельца, свидетельство о браке, свидетельство о рождении и свидетельства о рождении детей.
Подготовка заявления занимает примерно один-два дня, также требуется заверенная копия. Оригинал будет храниться в пенсионном фонде, а копия потребуется для последующей регистрации права собственности ребенка. Формы следующие.
Когда залог готов и копия заверена нотариусом, необходимо получить справку из банка, где была взята ипотека, собрать документы и подать их в Пенсионный фонд в ближайшее отделение. Место регистрации или проживания заявителя.
Стандартный набор документов для передачи ипотечного кредита под материнский капитал включает в себя справку о получении кредита под материнский капитал в банке, выписку из реестра прав собственности на недвижимость и договор (займа и купли-продажи). Также необходимы личные документы, такие как паспорт, СНИЛС, свидетельство о браке и свидетельство о рождении детей. Последнее сопровождается обязательством, оформленным у нотариуса.
После зачисления в пенсионный фонд заявитель должен заполнить бланк заявления и внести информацию в приложение к бланку для расчета материнского капитала. Подавать информацию в письменном виде в офис не обязательно. Вы можете подготовить документацию заранее, скачав необходимые формы с сайта Фонда.
Вы должны ввести данные точно так, как они указаны в документе. Внимательно заполните строки о назначении платежа, указав, что вы просите перечислить деньги в качестве первоначального взноса по ипотеке. Укажите номер вложения.2 в качестве причины платежа.
Также введите номер документа и дату выдачи.
Какие банки выдают ипотеку под маткапитал
В 2022 году ипотека под материнский капитал в качестве первоначального взноса доступна практически во всех банках. Подтвердить эти условия можно программами получения кредита под материнский капитал в крупных и популярных банках, таких как Сбербанк, ВТБ, Газпромбанк, Райффайзенбанк, Россельхозбанк, Банк Открытие Само собой разумеется, что они доступны.
Список постоянно расширяется, так как ипотечные кредиты под материнский капитал становятся все более популярным способом траты денег. И выгодно, чтобы банки предлагали гражданам выгодные условия для обращения за ними. Таким образом, процентные ставки во всех этих банках сегодня составляют от 7% до 9% годовых.
Сбербанк также предлагает использовать материнский капитал при оформлении льготной семейной ипотеки. В этом случае годовая процентная ставка еще ниже и составляет от 5% до 6%, в зависимости от банка, к которому обращаются, и банка, у которого приобретается недвижимость.
Конкретные условия, предлагаемые банком, будут зависеть от учреждения, с которым родитель заключает ипотечный договор. Для получения дополнительной информации об условиях расчета кредита сотрудникам следует обратиться в банк, где можно рассчитать все оттенки. Например, Сбербанк предоставляет исчерпывающую информацию о существующих программах и оформляет первоначальный взнос из средств материнского капитала.
Исходя из этой информации, легче выбрать банк. Это наиболее комфортное условие погашения кредита.
Сколько денег выделяет государство
Размер государственной помощи постоянно корректируется: с 2021 года на первого ребенка, рожденного или усыновленного до 2020 года, выплачивается 483, 882 рубля; на второго ребенка, если деньги не были использованы ранее, — 639, 432 рубля; на третьего ребенка, если деньги не были использованы ранее, — 639, 432 рубля. Если деньги уже были перечислены на первого ребенка, но родился второй, государство выдает 155, 550 рублей.
Нужно ли получать сертификат
Раньше для получения сертификата родители должны были обращаться в Пенсионный фонд. Теперь она будет выдаваться автоматически — подавать заявление не нужно.
Реестр предоставляет информацию о рождении ребенка. Это делается при выдаче свидетельства о рождении родителям. Пенсионный фонд проверяет информацию и решает, нужно ли выдавать свидетельство о рождении.
Информация, на которую выдается сертификат, вводится в информационную систему. Данные передаются на веб-сайт ПФР или на счет физического лица в Gosuslugi.
Если ребенок усыновлен, то для получения сертификата необходимо подать заявление в пенсионный фонд. Документация не выдается автоматически.
Использование материнского капитала на ипотеку для первоначального взноса
Закон не запрещает использовать средства на первоначальный взнос. Однако не все банки принимают сертификат при подаче заявки на получение ипотечного кредита.
Причиной отказа в выдаче аванса является то, что банк не получает деньги сразу; если ПФР запрашивает у заявителя дополнительные документы, это может занять от одного до двух месяцев; ПФР направляет запрос в государственные органы для проверки информации. Поэтому банк, предоставляющий кредит, перечислит деньги первым. Это не всегда выгодно.
Выделенная сумма может быть использована на другие цели для получения большей прибыли.
Принимает ли банк маткапитал в качестве первоначального взноса?
Большинство банков принимают материнский капитал в качестве первоначального взноса. Чтобы прояснить это:.
- Ищите информацию на официальном сайте, и
- Позвоните в информационную службу банка; и
- посетить отделение банка.
Выберите банк, который принимает сертификат в качестве аванса и отвечает вашим требованиям. Однако хорошие условия — это не только проценты по кредиту. Существуют и другие особенности ипотеки, которые необходимо учитывать
- стоимость дополнительных услуг
- возможность рефинансирования; и
- Требования к взносам — если вам необходимо использовать собственные деньги в дополнение к государственным средствам, сумма
- условия погашения задолженности
- Возможность предоставления кредитных каникул.
Берем справку из ПФР с указанием суммы остатка маткапитала
Сертификат на материнский капитал подтверждает, что его владелец имеет право на получение государственной помощи. Однако это не гарантирует, что деньги на счете останутся Возможно, они уже потрачены.
Если банк соглашается предоставить ипотеку с makakapital, он должен убедиться, что на счете есть деньги. Для подтверждения этого они получают справку из пенсионного фонда. В нем пишется сумма денег на счете. Это могут быть все деньги, выделенные государством. Если деньги уже потрачены, на сертификате будет указан остаток.
На официальном сайте ПФР вы можете заказать справку о состоянии счета из вашего личного кабинета. Однако он высылается на адрес электронной почты заявителя в формате pdf. Эта форма не подходит для банков. Для ипотеки необходим сертификат, утвержденный Секретариатом ПФР. Вы должны принимать это на свой счет.
Рекомендуется уточнить в своем банке, нужна ли вам справка об остатке средств материнского капитала. Часто само финансовое учреждение обращается в ПФР, чтобы узнать, сколько денег осталось на счету владельца сертификата.
Рассчитываем ипотеку и отправляем заявку
Для расчета ипотеки вы можете обратиться непосредственно в банк или подать заявку на официальном сайте финансового учреждения.
Перед подачей заявки на ипотеку вы можете обратиться в различные банки и рассчитать сумму, которая вам полагается, и способ погашения — они сделают это бесплатно. Выберите из множества вариантов один с наилучшими условиями. В большинстве случаев это банк, в котором заемщик получает зарплату — зарплатным клиентам предлагаются более выгодные условия.
Некоторые банки соглашаются принять сертификат при условии, что в дополнение к материнскому капиталу заявитель сразу внесет часть своих денег. Сумма взноса должна быть указана банком.
Сумма депозита банка 10-20% материнского капитала. Фото: domclick.ru
Пока фонд McCapital не переведен, банк рассчитывает сумму кредита, порядок его погашения и ежемесячные платежи без помощи государства. Когда деньги перечислены, пересматриваются условия погашения.
Выбираем квартиру и оформляем сделку
Квартира выбирается в соответствии с требованиями банка. Это может быть новое здание или второе жилье, квартира или дом. Если имущество испорчено, разрушено или не соответствует другим правилам кредитования, в выдаче кредита будет отказано.
После того как вы выбрали недвижимость, снова свяжитесь с банком. Если банк одобряет недвижимость и готов предоставить кредит, подписывается договор купли-продажи. Если объект находится на стадии строительства, подписывается договор долевого участия.
Как только банк переводит деньги на счет продавца, право собственности на недвижимость оформляется в MSF. Квартира остается в собственности до погашения кредита — ее нельзя продать, обменять или использовать в качестве залога для другого кредита.
Берем справку о том, что получен кредит
ПФР не является автоматическим носителем денег. Чтобы получить деньги, нужно обратиться в ПФР после погашения ипотеки и покупки жилья. Сначала банк выдает справку о том, что кредит получен. Это подтверждает, на что владелец денег хочет их потратить. Сертификат заказывается банком. В нем указана следующая информация
- Количество соглашений, количество
- Имя заемщика.
- Сумма платежа.
Оформляем обязательство выделить доли
При выплате доли ребенка в квартире, доме или приобретенной квартире за счет средств материнского капитала. Если у владельца сертификата есть супруг, он также имеет право на получение капитала. Ранее распределение акций осуществлялось на основании договора, подписанного нотариусом.
Теперь вместо обязательства они пишут соглашение о распределении акций. Если недвижимость находится в свободной собственности, это используется для перерегистрации права собственности.
Покупатель недвижимости может проигнорировать закон и не выделить детям их долю. В этом случае владельца могут заставить вернуть материнский капитал государству. Органы опеки следят за соблюдением прав несовершеннолетних.
Проверяются не все квартиры и дома, но если поступит жалоба или выборочная проверка обнаружит нарушение, нарушитель будет привлечен к ответственности.
Передаем документы в ПФР
Переводы на банковский счет должны быть представлены при посещении офиса пенсионного фонда.
- Заявление на денежный перевод, а также
- Паспорт на имя лица, на которое выдано свидетельство, на имя
- СНИЛС заемщика,.
- сертификаты материнского капитала, сертификаты
- договор, заключенный в рамках ипотечного соглашения, то
- Сертификат об исполнении ипотеки, сертификат
- Договоры купли-продажи или ЧДС во время строительства; и
- Выписки из Единого государственного реестра юридических лиц.
Заявки и документация подаются
- путем личного посещения ПФР или МФЦ
- Через интернет — на сайте ПФР или в личном кабинете в Госуслугах.
Пенсионный фонд проинформирует вас о своем решении несколькими способами. В зависимости от способа подачи заявления. Решение направляется вам.
- по почте, если заявление подается непосредственно в Пенсионный фонд; или
- в МФЦ, если заявление было подано через многофункциональный центр; или
- в личном кабинете ПФР или в Госуслугах, если заявление было подано онлайн.
Заемщикам не обязательно обращаться в ПФР для перечисления денег. Существуют банки, которые могут помочь с оформлением заявки. Обратитесь в финансовое учреждение, в котором вы взяли ипотечный кредит.
По возможности, заявления можно подавать через личный кабинет на сайте банка. Во многих случаях банк сам направляет информацию и документы в рамках электронного документооборота; ПФР рассматривает заявление и перечисляет средства.
Ранее заявки рассматривались до одного месяца. Теперь пенсионный фонд должен принять решение в течение 10 дней после подачи заявления. Однако срок может быть продлен, если документации недостаточно или если сотрудники пенсионного фонда решат, что данные нуждаются в дополнительной проверке.
После перечисления банк пересчитывает остаток задолженности и уменьшает сумму ежемесячного перевода.
Маткапитал на погашение ипотеки
Ипотека с первоначальным взносом из средств материнского капитала — не единственный вариант получения помощи от государства. Эти деньги могут быть использованы для погашения задолженности перед банком по существующим кредитам.
Для этого соберите документацию и подайте заявление в ПФР. После проверки документов и одобрения средств деньги переводятся на счет банка, выдавшего ипотечный кредит.
Берем справку, подтверждающую выделение кредита
Сертификат выдается в подтверждение того, что вы получили ипотечный кредит на приобретение жилья. Вы должны узнать в банке, как долго вам придется ждать документ. В среднем это длится от одного до трех дней.
Банк должен сообщить, что сертификат ПФР выдан. Фото: zen. yandex. ru
Собираем документы и подаем заявление в ПФР
Список документов, которые необходимо собрать, такой же, как и список государственных авансовых платежей. Заявление и подтверждающие документы необходимо подавать непосредственно в отделение Пенсионного фонда, обращаться в МФЦ или через сайт Пенсионного фонда или Фонда государственного страхования.
Заявление в пенсионный фонд может быть направлено через банк, в котором регулируется ипотека. Однако иногда приходится действовать в одиночку. Например, некоторые банки отправляют заявки на покупку квартиры или дома. Однако если кредит получен на строительство дома, то заемщик обращается в пенсионный фонд лично.
Иногда ПФР отказывает в выдаче денег. Если заявитель считает, что деньги должны быть переведены, он может обжаловать это решение. Жалобы пишутся в офисе ПФР. Менеджер филиала отвечает за рассмотрение жалоб.
Подаем заявление в банк и получаем обновленный график платежей
Банк, в котором был получен кредит, должен дать свое согласие. Акушерский капитал должен быть использован для погашения долгов. Для этого пишутся приложения. Заемщики могут частично уменьшить свои платежи с помощью государства. Однако при наличии достаточных средств выплачивается весь кредит.
Если маткапитал используется для частичного погашения кредита, сумма задолженности уменьшается. Таким образом, банк уменьшает сумму ежемесячных платежей; после перечисления из ПФР получается новый график платежей.
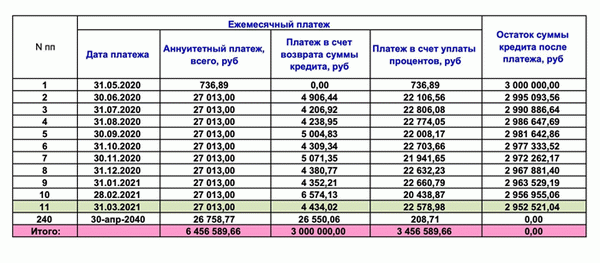
В рамках новой программы ежемесячные платежи будут ниже. Фото: vs42.ru.
Полезно знать:
- Категории персональных данных
- Как создать тсж
- Порядок вступления в наследство без завещания
- В счет отпуска
- Отработка на испытательном сроке
- Потеря кормильца это
Источник: belnya.ru