
Не каждый человек может позволить себе купить автомобиль за полную сумму. В большинстве случаев для покупки машины оформляется автокредит или потребительский кредит. Но не все люди понимают, что выгоднее и лучше из этих двух вариантов. Прочитав статью, вы узнаете какой кредит выгоднее взять на покупку автомобиля, и сможете принять решение.
Содержание
- Чем отличается автокредит от потребительского кредита
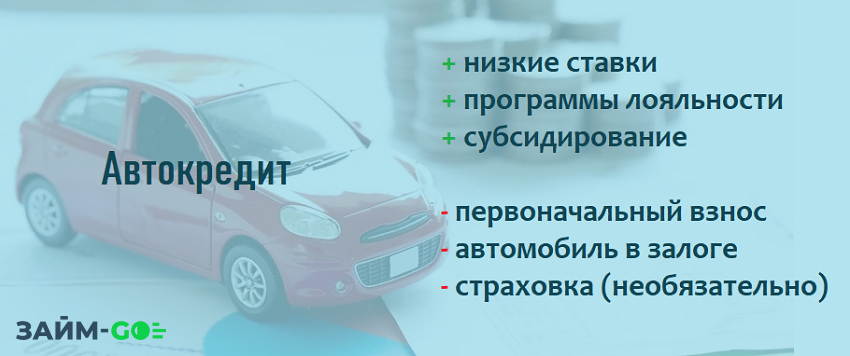
- Плюсы и минусы автокредита
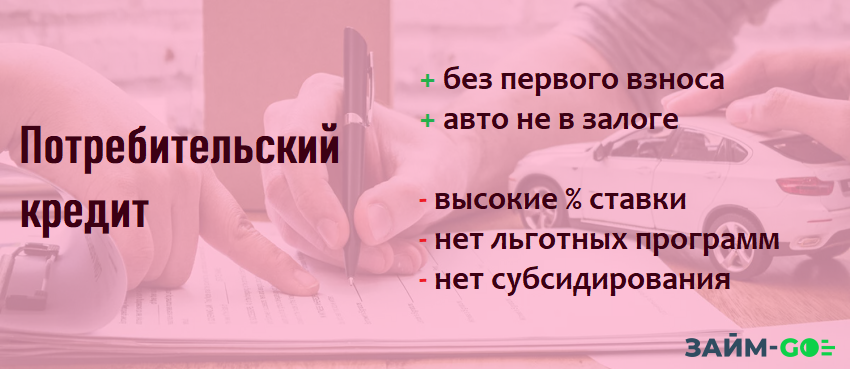
- Плюсы и минусы потребительского кредита
- Какой лучше взять кредит на покупку автомобиля (видео)
- Где выгодно взять кредит на покупку машины
Чем отличается автокредит от потребительского кредита
Автокредит — это выплата денег продавцу конкретной машины. Если после заключения договора вы решите приобрести машину другой марки по той же цене, банк не позволит вам это сделать. За счет автокредита можно купить любой новый автомобиль. Но чтобы получить деньги на б/у машину, она должна соответствовать требованиям:
Автокредит в Тинькофф Банке. Плюсы и минусы и стоит ли брать в 2023 году?
- Отсутствие внешних дефектов и неисправностей механизма.
- Возраст до 10 лет для иномарок и до 5 лет для отечественного автопрома.
- На автомобиле не должно быть обременений.
- Желательно покупать б/у авто в салоне, а не у частного продавца.
После покупки автомобиль оформляется как залог. При длительной задержке платежей у банка есть право изъять машину и продать ее для возврата денег. Достаточно часто банки требуют от заемщиков оформление КАСКО, в том числе в конкретной страховой компании.
При автокредите деньги не выдаются заемщику на руки: банк переводит их владельцу авто.
Потребительский кредит выдается на любые задачи. Заемщик может распоряжаться деньгами по своему усмотрению, даже передумать и отказаться от покупки авто. Деньги выдаются наличными или переводятся на банковскую карточку.
На купленную машину не нужно оформлять залог: ПТС остается у водителя. По кредиту без залога годовая ставка будет выше. Размер кредита наличными, как правило, меньше, чем сумма автокредита. Также отсутствие залога уменьшает вероятность одобрения займа.
Сравнительная таблица отличий
| Тип кредита | Автокредит | Потребительский |
| Цель | Покупка авто | Любая |
| Процентная ставка | Низкая | Высокая |
| Оформление | В автосалоне, в банке | В банке |
| Статус машины | Пренадлежит покупателю, но в залоге у банка | Пренадлежит покупателю |
| Требования к машине | Класс, пробег, марка (зависит от кредитора) | Нет |
| Первоначальный внос | Требуется 10-15% от цены авто (необязательно) | Не требуется |
| КАСКО | Требуется | Не требуется |
| Использование авто | Ограничено условиями залога | Не ограничено |
Преимущества оформления автокредита
Для получения автокредита требуется как минимум два документа. Первый — это паспорт РФ для подтверждения личности заемщика и проверки его возраста. Второй — это водительские права, без них не получится оформить ПТС, чтобы передать в банк. Получить автокредит можно в салоне и в банковском отделении. Многие банки работают с онлайн-заявками.
Справка о размере зарплаты и прочие документы увеличивают шанс одобрения заявки.
Выгодная ставка. Ставка по автокредиту всегда меньше, чем по нецелевому кредиту на такую же сумму денег. Залог повышает вероятность возврата денег, поэтому банк снижает ставку. Средние ставки по автокредитам на 3-10% меньше, чем по нецелевым займам.
Акции от автосалонов. Во многих салонах действуют специальные предложения, для покупателей, которые оформляют автокредит. Условия акций могут распространяться на марки, модели или комплектации машин. Льготные программы подразумевают сниженные процентные ставки.
Для участия в акциях может понадобится купить страховку или другие дополнительные услуги. И тогда нужно считать, что лучше, взять автокредит по акции или без нее. Покупка дополнительных услуг может нивелировать выгоду от снижения процентной ставки.
Пример: Если есть возможность купить машину за наличку, все равно рекомендуют это делать в кредит. Посетив автосалон в марте 2021 года, выяснилось, что при покупке за наличку (сразу), скидки не будет, а взяв автокредит, можно получить скидку 5-6%. При этом, кредит можно закрыть хоть через пару дней не переплачивая. Такой подход связан с комиссий менеджера по продажам.
Можно получить субсидию. При оформлении автокредита можно получить государственную субсидию. Она составляет 10% от стоимости автомобиля (для жителей Дальнего Востока — 25% от стоимости машины). Но взять автокредит с субсидией возможно только на определенных условиях:
- Автомобиль собран на российском заводе.
- Стоимость авто не превышает 1 500 000 рублей.
- У заемщика должен быть минимум один ребенок, не достигший 18 лет.
- Люди без детей могут воспользоваться субсидией при первой покупке машины.
- Субсидия доступна медицинским работникам, вне зависимости от наличия детей.
- С субсидией можно купить новую машину по trade-in, если возраст старого автомобиля не более 6 лет, и он находится в собственности более года.
С помощью субсидии от государства можно компенсировать часть первоначального взноса. Она не подходит для выплаты процентов, которые начисляют банки. Не все кредитные организации работают с государственной субсидией. Чтобы компенсировать потерю прибыли, банки зачастую повышают процентные ставки на кредиты с господдержкой.
Минусы автокредита
Первоначальный взнос равен 15-20% от стоимости авто (необязательно) . При некоторых условиях, например, при покупке авто с пробегом, он может быть увеличен до 30-50%. Условия льготного кредитования часто включают высокий первый взнос.
Приобретенная машина становится залогом. Ездить на ней можно без ограничений, но авто нельзя дарить или продавать, пока не выплачен долг. Многие банки требуют передавать ПТС на хранение, чтобы должники не могли совершать сделки с машиной.
Для оформления автокредита может понадобится покупка КАСКО. Пока задолженность не погашена, его нужно покупать каждый год и передавать полисы в банк. Первая покупка может быть включена в сумму кредита. Все последующие страховки придется оплачивать из своего кармана. Оформить автокредит без КАСКО можно только с высокими процентами.
Достоинства потребительского кредита
Взять кредит наличными можно без оформления залога. Деньги разрешено тратить на любые цели, даже на покупку битой машины с рук. После заключения договора машина не становится залогом. ПТС остается у нового собственника, который может продавать или дарить авто сразу после покупки. Оформление КАСКО остается на усмотрение владельца авто.
Недостатки потребительского кредита
Прежде чем одобрить нецелевой кредит, банк тщательно изучает документы заемщика и его кредитную историю. Чтобы получить кредит на крупную сумму, нужно предоставить большой пакет документов, включающий справки о доходах.
Для подписания договора может понадобиться наличие созаемщиков и поручителей. При покупке за счет нецелевого займа нельзя получить государственную субсидию.
Какой лучше взять кредит на покупку автомобиля?
Нет однозначного ответа, что лучше, автокредит или потребительский кредит. Банки предлагают программу кредитования индивидуально каждому заемщику. Условия кредитования зависят от выбранного авто, дохода заемщика и его кредитной истории.
Для сравнения кредитных программ удобно использовать онлайн-калькуляторы. В калькулятор нужно указать сумму кредита, время займа, годовую ставку и другие условия договора. Программа рассчитает размер переплаты за указанный период.
Расчеты могут показать, что предложение банков не такое выгодные, как это кажется изначально. Например, выгода от государственной субсидии в 10% может быть нивелирована высокой процентной ставкой и покупкой КАСКО. Тогда использование субсидии будет выгодно, только если закрывать кредит досрочно.
Потребительский кредит подходит для людей, у которых нет возможности оплатить первый взнос. Также это хороший вариант для людей, которые хотят вскоре продавать новую машину. Тогда вам не придется тратить много времени на оформление бумаг.
Где выгодно взять кредит на покупку автомобиля?
Потребительский кредит на машину или автокредит — что лучше, плюсы и минусы

Для того, чтобы приобрести машину за счёт заёмных средств, можно оформить специальный кредит на покупку автомобиля или воспользоваться нецелевым потребительским кредитом.
- Автокредит и потребительский кредит
- Плюсы и минусы
- Условия получения
- Лучшие автокредиты
- Пример автокредита
Основные понятия
Что такое автокредит
Автокредит предназначен для приобретения автомобиля. Он относится к целевым потребительским кредитам и не может быть потрачен на другие цели кроме указанной. Особенность автокредита — более низкая ставка по сравнению с потребительским. Это происходит потому, что машина не считается собственностью своего владельца в полной мере, банк взял её в залог. Благодаря залогу долг погашается в срок и полностью.
Автокредит сопровождается выгодой банка, который получает проценты. Заёмщик также имеет свою выгоду: получает желанную машину здесь и сейчас, хотя не имеет на это достаточное количество собственных средств.
Таким образом, рассматривая вопрос, что лучше — автокредит или потребительский кредит, надо учесть, что первый фактически считается кредитом под залог имущества. При этом продавец авто получает деньги от банка, покупатель заключает договор купли-продажи. Новый автомобиль передают потребителю, когда средства перечислят на счет продавца.
При этом машина является залоговым имуществом. Обязательное условие — страхование её от рисков. Банк требует гарантии сохранности имущества, которое находится в залоге. Продажа залога возможна, если клиент не может платить по кредиту. ПТС до полного погашения долга находится на хранении в банке.
Без согласия последнего невозможны какие-либо регистрационные манипуляции с машиной.
Что такое потребительский кредит?
Это денежные средства, которые банк может предоставить на покупку товара или услуги. Чаще всего он бывает нецелевым и выдаётся в виде наличных денег или перечисляется на карту. Оформить такой кредит может человек, соответствующий требованиям кредитора: в частности, имеет достаточный уровень дохода и продолжительный рабочий стаж (чаще всего — от трёх месяцев или полугода).
Плюсы и минусы
Автокредит
%pros_and_cons=3%
Потребительский кредит
%pros_and_cons=4%
Чем ещё отличается кредит от автокредита? При потребительском кредите финансовую организацию не интересует, на какую цель понадобились деньги заёмщику. Он запрашивает нужную сумму, а банк изучает, насколько клиент платежеспособен. При одобрении на счет гражданина поступают средства. Как он ими будет распоряжаться, касается только его.
Условия получения
Автокредит и потребительский кредит имеют схожие условия: средняя ставка и максимальный срок. По желанию гражданин может оформить страхование жизни, которое влияет на кредитную ставку.
Иногда сложно сразу определить, что лучше брать: автокредит или потребительский кредит. Отличием автокредита являются наличие залога и полиса КАСКО. Претендовать на получение такого займа могут люди в трудоспособном возрасте, постоянные доходы которых позволяют вносить ежемесячные платежи. На рынке есть большое количество интересных кредитных программ, которые можно оформить в финансовой организации или прямо в автосалоне.
Сводная таблица условий

Банки с выгодными автокредитами в 2023 году
Лучшие кредитные предложения есть у таких финансовых организаций, как ВТБ, Тинькофф, Альфа-Банк, Совкомбанк. Подробное рассмотрение условий поможет понять, что лучше, автокредит или кредит наличными:
ВТБ
%offer_id=2002795%
Банк предлагает кредит на легковой автомобиль, на коммерческий и мототранспорт. На легковой автомобиль можно оформить кредит от 300 тысяч рублей, на срок от двух лет, со ставкой от 4,1% в год.
Тинькофф
%offer_id=2002875%
В этом банке можно оформить кредит по ставке от 4,9% на сумму до 3 000 000 ₽ на покупку новой или подержанной машины. Справка о доходах и поручитель не требуются, также необязательно оформлять КАСКО. Дополнительно банк предлагает проверку автомобиля по открытым базам ГИБДД, ФНП, ФССП и банковским источникам.
Альфа-Банк
%offer_id=2003307%
Организация предлагает получить решение по кредиту уже через 2 минуты. Максимальная сумма кредитования — до 7 500 000 ₽. Погасить кредит следует в течение пяти лет.
Выгодное предложение: кредит в Газпромбанке
%offer_id=2002901%
В Газпромбанке вы можете оформить потребительский кредит на следующих условиях:
- ставка от 3,9% годовых
- срок кредитования до 7 лет
- до 7 000 000 ₽ только по паспорту
Вывод
Кредит или автокредит: что выгоднее? Каждый случай индивидуален. Если нет возможности внести первоначальный взнос, то удобно брать потребительскую ссуду. Если же у заёмщика имеются деньги, то ему выгоднее оформить программу автокредита. Чем большую сумму он внесет первоначально, тем меньше будет переплата в дальнейшем.
В ходе сравнения нескольких кредитов вам необходимо рассчитать величину ежемесячного платежа, а также переплату по итогам погашения кредита. Необходимо найти баланс: платёж не должен быть слишком высоким, чтобы вам не пришлось допустить просрочку вследствие непредвиденных трат, но в то же старайтесь погашать задолженность досрочно, чтобы сэкономить на процентах.
Вы также можете отнестись разумнее к тратам на обслуживание машины.

Редактор и автор текстов,
Окончила «Российский университет дружбы народов» (РУДН) по специальности «Журналистика», защитив дипломную работу на «отлично». Обладает обширными знаниями в области фондовых рынков и финансов.
Источник: unicom24.ru
Что выгоднее: взять автомобиль в кредит или накопить?

Комментарии: 1 05.06.2020 Покупка транспортного средства — это всегда событие долгожданное. Кому-то автомобиль дарят на 18-летие, а кто-то пытается на личный транспорт самостоятельно накопить. Здесь всё индивидуально. Но давайте пофилософствуем на тему, что же выгоднее: копить на автомобиль, либо оформить кредит?
Начнём со статистики, в 2019 году 45 процентов всех купленных авто были приобретены в кредит. Конечно сегодня рынок автокредитования значительно упал, но всё же, рано или поздно мы снова вернёмся к прежней жизни.

Итак, вы стоите на распутье как приобрести автомобиль: в кредит или откладывать. В первую очередь, если вы решили на автомобиль копить, то вам нужно понять, сколько вы можете ежемесячно откладывать и через сколько при таких условиях вы придёте к своей мечте.
Точно так же и кредит, просто не возьмёшь. Здесь нужна кредитная история, если её нет, то уже сейчас нужно устроить. Возьмите какую-нибудь мелочь в кредит и после берите машину. Кстати, вы можете присмотреться и к льготным государственным программам. В интернете есть кредитные калькуляторы, благодаря которым вы можете просчитать наиболее подходящее для вас предложение.
 А стоит ли брать кредит? Давайте посмотрим, что будет с денежными средствами, если вы решите брать кредит или что с ними будет, если захотите копить.
Итак, для примера возьмём стандартную Lada Granta, которая уже успела полюбиться российским автомобилистам. А что вы смеётесь, статистика такая. Между прочим, если брать за основу 2019 год, то Lada Granta считается самым популярным и продаваемым автомобилем. Под капотом у нашего авто 87-сильный мотор, стоит такой вариант 465 тысяч рублей.
 Сколько будет стоить Granta, если на неё начать копить? Если слушать статистику, то россияне предпочитают покупать дороже, чем сумма их годового заработка.
Так что копить нужно будет около двух лет, ведь наверняка вы не готовы ежемесячно откладывать 50 процентов своей зарплаты. А даже если и готовы, то так не получится — проверенно жизнью. Так, а теперь давайте ещё предположим, что два года машина ждать вас не будет и наверняка подорожает.
Обратите внимание на стоимость сегодня, а вот ещё пару лет назад базовую комплектацию можно было купить за 399 900 рублей. Представьте, что в 2018 году вы начали копить на авто, уже в 2020 транспортное средство будет стоить 465 900 рублей. Наверняка вы только сейчас задумались о подорожании. А теперь переведём сумму подорожания в проценты. Через два года вам придётся заплатить 16 процентов.
Конечно многие сейчас скажут, что можно же открыть вклад в банке, куда будут капать проценты. Впрочем, почему бы и нет, но по максимуму у вас будет около 5 процентов с двух лет. В общем то здесь нужно изучать и мониторить предложения от банков, возможно вам встретиться что-то достойное. Как посчитать во сколько вам обойдётся накопление?
В первую очередь вам нужно понять сколько вы хотите копить. Далее посмотрите сколько в динамике двух лет стоила модель, которую вы хотите купить. Таким образом вы увидите разницу, то есть вашу переплату на случай, если вы захотите копить под подушкой. Ну а теперь можете оценить общую сумму вероятной переплаты с учётом хранения накоплений в банке.
Конечно это старый, но проверенный способ, который конечно не со 100-процентной точностью покажет картину, но приблизительную точно. Минус только в том, что схема не учитывает различные кризисы и скачки валюты. Сколько будет стоить Granta, если её покупать в кредит? Опять берём двухлетний срок и стоимость ТС 465 900 рублей. Первоначальный взнос будет 10 процентов от стоимости.
Если мы воспользуемся программой «Автоэкспресс LADA Special КАСКО», то по ней нам нужно будет платить два года по 19 тысяч 456 рублей ежемесячно. Таким образом, в общей сложности мы отдадим 513 тысяч 534 рубля. Сколько это в процентах? Всего лишь 10,2 процента, а если вы решите складывать под подушку, то процент переплаты составит 16.
Кстати, чтобы вы понимали, для примера приведена самая простая и не привлекательная программа, но зато там минимальный взнос всего 10 процентов. Это на случай, если у будущего владельца очень ограниченный бюджет. А если у вас будет побольше денежных средств, то вы сможете присмотреться к другим предложениям. Кредит лично для вас. Чтобы просчитать сколько это будет стоить вам, нужно:
— Первым делом вам нужно перестать смотреть привлекательные предложения от автопроизводителя.
— Далее складываем все ежемесячные платежи, а так же приплюсовываем первоначальный взнос.
— Если имеется банковское обслуживание, то так же приплюсовывайте сюда.
— Возможно банк потребует оформить КАСКО и т.д. В таком случае рекомендуется так же прибавить их стоимость.
— Оцените разницу между стоимостью авто при покупке за наличные, а так же сумму, если решите оформить кредит.
— Просчитайте сколько бы стоил ваш автомобиль, если бы вы на него копили. Можно сказать точно, что такой расчёт поможет вам. Заходите в любой калькулятор кредитов и вычисляйте наиболее выгодное предложение для себя. Оцениваем индивидуальные риски. Перед тем, как влезать в кредит, тем более когда речь идёт о большой сумме, вам нужно просчитать свои риски.
В этой жизни может быть всё, кто-то сегодня на хорошей должности, а завтра уже без работы. Так же модель может перестать продаваться на рынке РФ к тому моменту как вы на неё накопите. Вот из последних новостей — из России ушла целая марка Datsun. Так что вам нужно взвесить все за и против и действовать.
Источник: car.ru