
Сложный процент — как снежный ком, который с каждым годом приносит все больший доход. Например, вложенные 100 тысяч рублей приносят 10% годовых. Реинвестируя дивиденды, мы получаем 10% и с первоначальной суммы, и с последующих вложений это дает возможность зарабатывать в несколько раз больше.
Но работает сложный процент только если есть постоянная прибыль. Нельзя просто положить деньги на счет, настроить автопополнение и ждать заранее рассчитанный доход.
На фондовом рынке иногда случаются просадки — и это норма. Если это произошло, анализируем, почему активы упали и будут ли они в дальнейшем расти. Только после этого можно начать усреднение, потому что так мы увеличиваем долю компании в портфеле. Раньше было 5% падающих акций, после — 20-30%.
Заранее такие ситуации спрогнозировать сложно, поэтому с этим нужно просто научиться жить и инвестировать. Не стоит при расчете стратегии закладывать слишком высокую доходность — средняя нормальная около 10-15% — и ждать, что она всегда будет такой, ведь так показал калькулятор.
Как заработать на кризисе? Инвестиции 2023.
RB.RU организует встречу проекта Founders’ Mondays для начинающих и опытных предпринимателей. Дважды в месяц по понедельникам.
2. Считать, что на инвестициях можно быстро заработать
Есть несколько ошибок, которые совершает новичок:
- Неосознанно занимается трейдингом без обучения, просто покупает-продает. Надо разграничивать: инвестиции приносят прибыль благодаря дивидендам, трейдинг — за счет разницы стоимости на ценные бумаги.
- Использует краткосрочную стратегию и вкладывается в высокорисковые инструменты.
- Доверяет деньги мошенникам, которые гарантируют прибыль в 50-100%.
В первом и во втором случаях возможно сохранить часть денег, в третьем — точно нет. Трейдинг и высокорисковые стратегии нужно использовать осознанно, а не опираться на интуицию.
Шаги, которые могут привести к положительным результатам:
1. Изучить информацию в открытых источниках, взять консультацию у финансиста или пройти обучение;
2. Пройти тест на риск-профиль, определиться с целью. Тест покажет, сколько процентов от общей суммы нужно отправлять в консервативные, умеренные и агрессивные инструменты. Агрессивные — самые высокорисковые. Обычно они занимают очень маленький процент от общей суммы портфеля;
3. Выбрать брокера с лицензией Банка России;
4. Пополнить счет и приобретать финансовые инструменты исходя из стратегии. Полученные дивиденды реинвестировать.
Анализируйте, вдумчиво покупайте инструменты и продавайте только в необходимых случаях — это поможет выйти на хороший пассивный доход.
3. Вкладывать в долгосрочные инвестиции только рубли
Валютный кризис в 2014-2015 годах показал, как рубль может обесцениться почти в два раза. Фактически денег на счетах осталось столько же, но на практике они перестали иметь прежнюю ценность.
Поэтому нужно выбрать несколько надежных и стабильных валют — это валюты стран с развитой и сильной экономикой: нет сильной инфляции, девальвации и политических проблем.
Показатель надежности страны можно отследить только по историческим и статистическим данным, когда, опираясь на прошлое, видно, насколько принимаемые государством меры по поддержке эффективны.
Обычно валюта отражает ситуацию в экономике. Это важно для понимания, почему какие-то относят к надежным, а какие-то — нет. Надежная валюта способна выстоять сложные периоды: волатильность, вероятность обвала и обесценивание.
Помимо этого, инвесторов интересует еще и возможность заработка, удобство покупки, ликвидность. Если смотреть в совокупности — доллар и евро обычно лидируют.
Также многие стали сейчас брать китайский юань. Китай — вторая по масштабу экономика мира: по объему ВВП и по количеству производимых товаров. Но у юаня еще больше политических и экономических рисков, связанных со страной и ее амбициями выйти на лидирующую позицию.
Если рассматривать исключительно надежность: юань тоже далеко не на первом месте. Любая страна, которая ставит перед собой амбициозные цели и готова дейстWowать радикально, рискует. Из-за этого валюта может сильно упасть.
4. Покупать акции в стадии роста и продавать при падении
Обычно кажется, если акция выросла, значит, компания прибыльная, и ее точно нужно взять. С другой стороны, если цена резко упала, значит, надо срочно продать.
Нельзя покупать активы, когда цена находится на историческом максимуме. Основная задача инвестора — зафиксировать как можно меньшую стоимость. Самые низкие цены бывают в кризис. Покупая именно в этот момент, мы можем увидеть незначительную коррекцию. Приобретая актив намного дороже — при кризисе или обвале убыток может составить 40-50% и более.
Если все-таки купили «задорого», а цена упала в ~2-3 раза, нужно использовать метод усреднения. Покупаете второй раз этот же актив, но уже по более низкой цене. Например, первый стоил 1 тысячу рублей, но упал до 500 рублей.
Чтобы портфель «восстановился», нам нужно ждать, когда актив поднимется на 100%. Лучший вариант — купить сейчас второй, но за 500 руб. Теперь у нас есть два актива за 1500 руб., средняя цена каждого 750 руб. Теперь надо, чтобы актив вырос на 50%, а не на 100%, тогда мы начнем выходить в плюс.
Усреднение необходимо не всегда. Проанализируйте, почему цена снизилась. Не факт, что скоро последует рост.
Если вы уверены, что падение временное, компания перспективная и будет развиваться, то можно смело усредняться: это помогут определить статистика, новости и собственный анализ.
5. Не оптимизировать налоги
В конце года каждый инвестор должен заплатить налог с прибыли. Например, в апреле приобрели акции Сбербанка на 28 тысяч рублей, в октябре они выросли в стоимости, и мы продали все за 37 тыс. руб. Прибыль составила 9 тыс. руб., с которых 13% нужно отдать на налог.
Налоги — это показатель того, что доход есть. Но налоги можно оптимизировать, чтобы итоговая сумма выплат была меньше.
Что можно использовать:
1. Налоговые льготы. Например, вычет на доход по ИИС типа А позволяет возвращать 13% от всей суммы на счете, но не более 52 тысяч в год. Счет должен быть открыт не менее трех лет.
Для инвесторов, которые не платят НДФЛ, есть вычет на доход по ИИС типа Б — с ним можно не платить подоходный налог 13% с прибыли от инвестиций.
2. Льгота долгосрочного владения. Она мотивирует держать ценные бумаги в течение длительного срока, тем самым поощряя культуру инвестирования и предупреждая спекуляции. Когда вы владеете акциями минимум три года, при продаже вы не платите налог с дохода. Это не касается дивидендов с таких акций — с них все равно нужно заплатить налог.
3. Перекрытие убытков. Например, вы приобрели акции двух компаний по одинаковой цене. Через год компания Х выросла в два раза, и вы решили зафиксировать эту прибыль — продали все акции. С этой прибыли нужно заплатить налог.
Компания Y, наоборот, упала в два раза. Продав и эту компанию, фактически вы получите нулевую прибыль. Брокер, подавая декларацию в налоговую, учитывает все сделки. Если в целом по брокерскому счету убытки больше или равны прибыли, то налоги не начисляются. Убыточную компанию можно тут же купить обратно, если вы уверены в ее надежности.
Убыток по минусовым акциям должен быть значительным — хотя бы больше 10%, иначе в перекрытии нет смысла.
Интуитивные шаги или слепое выполнение рекомендаций из интернета иногда могут показать плюс в портфеле. Однако любые действия инвестора должны быть подкреплены логикой и теоретическими знаниями. Тогда вложенные деньги останутся на месте, а доход от них будет значимым.
Фото: GotziLA STOCK / Shutterstock
Текст не является инвестиционной рекомендацией.
- Финансовая грамотность
- Инвестиции
- Лайфхаки
- Деньги
- Фондовый рынок
- Личные инвестиции
Источник: rb.ru
Куда вложить деньги в кризис и хорошо заработать
Финансовый кризис — это плохо? С одной стороны да. Происходит замедление роста экономики, рост безработицы, повышение уровня инфляции. Но с другой стороны — кризис дает возможность заработать. Не случайно, с китайского, слово «кризис» переводится как «возможность».
Именно во времена кризиса происходит значительное перераспределение капиталов, кто-то разоряется, становится беднее, а кто-то, если знает правила игры, значительно увеличивает свое состояние.
Как же можно заработать в кризис? Конечно до возможностей финансовых воротил нам далеко, но поверьте, даже с небольшими суммами можно заработать. О миллионах речь здесь не идет, но тем не менее, почему бы не воспользоваться текущим экономическим положением и получить дополнительную копеечку.
Куда вкладывать в кризис обычному человеку?
Сделаем небольшое отступление. Нужно понимать для чего вы будете вкладывать деньги. Варианта обычно всего два: сохранение средств или их приумножение. Также для начала вам необходимо определиться для себя, понадобятся ли вам эти деньги в ближайшее время или вы можете спокойно забыть о них на несколько лет, тем самым давая прибыли спокойно расти. От вашего выбора будет зависеть конечная доходность инвестиций.
Вложения в криптовалюту
Инвестиции в криптовалюту последние 10 лет показывают себя весьма удачным выбором. Прибыль от вложений в Биткоин в 12 000 раз превысила таковую от компаний индекса Nasdaq в США (по данным за 2011-2020 год). Биткоин, конечно, не единственная криптовалюта, но рост коснулся почти всех.
Способ вложить средства в криптовалюту, доступный любому обывателю — воспользоваться обменником. Например, на Матби представлены к покупке, продаже и обмену друг на друга следующие монеты: Биткоин, Litecoin, DASH, ZEC, Ethereum, BCH, LINK, OMG, WAVES, XMR. Доходность они могут показать, судя по прошлому опыту, просто космическую. Но и риски, конечно, тоже есть.
Например, закрытие онлайн-сервиса, где хранились цифровые активы. Поэтому, нужно выбирать надежный кошелек. Упомянутый выше Матби заслужил доверие, функционируя с 2013 года.
Матби — это онлайн сервис, включающий в себя кошелек и обменник. Однако, Матби защищает вклады своих клиентов трехфакторной аутентификацией. Наверняка вам встречалась аутентификация по номеру телефона (в онлайн-банках). Или по коду из письма на электронный адрес. Или как банкоматах — по pin-коду, вводимому с клавиатуры.
Матби использует все три способа одновременно, что дает хороший уровень защиты.
Итак, криптовалюты — доходное, но весьма волатильное и рискованное направление инвестиций. Снизить риски помогает возможность технически обеспечить высокий уровень безопасности для своих вложений. В случае, если у пользователя возникнут вопросы, то команда Матби подготовила подробную видеоинструкцию .
Вложения в банковские вклады (депозиты)
Это первое, что приходит на ум в первую очередь. Заработать на них вам вряд-ли удастся. Доходность по депозитам находится на уровне текущей инфляции. Или даже немного ниже.
Открывая банковский вклад, обычно преследуют две цели:
1. Спасти деньги от обесценивания (инфляции)
2. Формирование подушки безопасности или денег на «черный день»
Действительно, именно банковские депозиты одни из самых ликвидных финансовых инструментов. Вы можете закрыть вклад в любое время и забрать деньги сразу. Единственным минусом — это возможная потеря начисленных процентов, если вы не дождались срока окончания вклада. Избежать этого поможет лесенка депозитов.
Так, по крайней мере, в случае непредвиденных ситуаций вы сможете сохранить большую часть начисленной прибыли. Есть и другие рекомендации по открытию вкладов в банке.
К дополнительным плюсам банковских депозитов относится 100% защищенность ваших средств от потери. Все вклады (до 1 млн. 400 тыс.) застрахованы государством. Если у вас сумма несколько больше, то можно распределить ее по нескольким банкам, но лучше использовать более доходные варианты вложений.
Открываем валютные депозиты
Те же самые банковские депозиты, но открытые в иностранной валюте. Если вы хотите заработать на этом, то скорее всего вам это не удастся. Данный тип вложений направлен в первую очередь на защиту капитала.
Никто не знает как поведет та или иная валюта по отношению к национальной. И поэтому не следует рассматривать этот способ как верный способ увеличить свои капиталы на разнице курсов.
Стратегия. Открываете несколько вкладов в разных валютах. Классика — это рубли, доллары и евро. Обычно в равной пропорции. Если хотите, можете добавить британский фунт, швейцарский франк и японскую йену с китайским юанем.
Главное, чтобы это были мировые общепризнанные валюты.
Это позволит вам застраховать себя от обесценивания национальной валюты. А также избежать различных скачков валют. Обычно, все валюты взаимосвязаны, и ослабление одной ведет к усилению другой. Например, если евро резко будет обесцениваться, то также резко будут укрепляться остальные валюты. В итоге такая валютная диверсификация позволит вам быть уверенным за сохранность своих сбережений.
Обычно, доходность по валютным вкладам не столь высока по отношению к рублевым и составляет до 3-4% годовых.
Покупаем облигации
Между вкладами и облигациями много общего. И хотя наиболее популярны именно депозиты, вложение денег в облигации позволяют получать более высокий доход. Какой?
Обычно доходность по облигациям выше на 20-40%, чем по банковским вкладам.
Почему, же такой вид инвестирования не пользуется у инвесторов популярностью? Все дело в отсутствии информации. Многие или не знают про них, либо что-то слышали, но не знают как и где эти самые облигации покупать.
На самом деле все просто. Нужно найти брокера для торговли на фондовом рынке, который предоставить вам доступ к покупке облигаций, внести деньги и . собственно все — выбирайте облигации и покупайте их.
Для тех кто-вообще «чайник» в этом деле — можно проконсультироваться у брокера, он вам посоветует, что выбрать, не стесняйтесь — это их работа, они за это деньги получают.
Стоимость одной облигации обычно составляет 1 000 рублей.
Как ведь обычно бывает у депозитов. Если вы досрочно сняли деньги, даже всего лишь за 1-2 дня до окончания срока, то прибыли вам не видать. Вам вернуть только основную вашу сумму, которую вы изначально положили на депозит.
Прелесть облигаций в том, что вы можете их продать или купить в любое время (высокая ликвидность) и в отличии от банковских вкладов, вы не потеряете начисленных процентов, так называемый купонный доход, который начисляется ежедневно на стоимость облигации.
Т.е. если вы купили облигаций на 100 000 рублей с доходностью 15% годовых, то каждый день ваши облигации увеличиваются в стоимости на сумму равную 41 рублю. КАЖДЫЙ ДЕНЬ! И если вы решите продать, все или часть, то вы также получите и всю начисленную прибыль.
Как заработать на облигациях в кризис?
Обычно в период кризиса ставка рефинансирования повышается, вслед за этим и растут ставка по депозитам. Но это временное явление. Стране не выгодна высокая процентная ставка. Поэтому с течением времени ЦБ плавно понижает эту ставку.
Стратегия. Покупайте долгосрочные облигации со сроком погашения 5, 10, 15 лет с фиксированной выплатой по купону (доходностью). Таким образом, вы обеспечите себя высокой доходностью в размере около 15% годовых и выше на долгое время. И даже если ставка ЦБ снизится (и соответственно и доходность по вкладам в банке) хоть до 1%, вы все равно будете получать свои 15% каждый год.
Я хочу быть акционером ОАО Газпром или покупаем акции
Кризис дает прекрасную возможность получить хорошую доходность при инвестировании в фондовый рынков. Стратегии всего две.
При обесценивании курса национальной валюты, компании, ориентированные на поставку за пределы страны (импорт) начинаю получать дополнительную прибыль и причем немалую. Затраты у них остались прежние (внутренняя стоимость, такая как зарплаты, материалы осталась на прежнем рублевом уровне), а доходы они получают в иностранной валюте. Это отрасли машиностроения, добычи и обработки металлов (золото, удобрения, железо и т.д.), нефтегазовый сектор и прочие.
Покупая акции подобных компаний, вы имеете право на получение части прибыли от их деятельности. Дополнительным видом дохода становиться рост стоимости подобных компаний. Так как интерес у инвесторов в такое время просто огромный.
Вторая стратегия — это дождаться падения цен на акции других компаний. Обычно в кризис, стоимость акций сильно падает и может достигать 30-40%, иногда даже 80% (как в 2008 году). Главное условие — это должны быть крупнейшие компании, голубые фишки, риск банкротства которых минимален. Маленькая компания, может и не выдержать последствий кризиса и благополучно обанкротиться. Таким гигантам, как Газпром, Сбербанк, Магнит — думаю это не грозит.
Далее, после падения, спустя определенное время цены на акции резко «выстреливают» вверх, достигая докризисных уровней и даже превышая их. Таким, образом потенциальная доходность от ваших вложений может составлять 25-30% за год и даже выше.
Пример. В 2008 году акции Сбербанка со 100 рублей меньше чем за год упали до 15 рублей. Падение составило 85%. Никто не хотел их покупать. Все только продавали. Затем в течение всего лишь 3 лет рост составил 730%.
Если вы вложили 1 миллион, в то время когда их никто не покупал, то через 3 года вы заработали бы более 6 миллионов чистой прибыли. По 2 миллиону за год.
Инвестирование в акции относится к долгосрочным вложениям. Вы должны забыть про свои инвестиции на длительный срок. Поэтому, если вам могут понадобится деньги в скором времени — этот вид вложений не для вас. Ведь стоимость акций после покупки может еще больше упасть и при их продаже вы будете в убытке.
Вложения в ПИФы
Этот способ подходит для тех, кто ничего не понимает в акция и не хочет в них разбираться. Все что вам нужно — это доверить все это дело профессионалам, которые сделают все работу за вас. Не за бесплатно конечно, а за определенный процент.
Плюсом инвестиций в ПИфы является то, что за относительно небольшие деньги у вас будет сразу несколько акций различных компаний.
Минус — это конечно комиссионные. Не зависимо от результатов, получили вы прибыль или находитесь в убытке, с вас ежегодно будет удерживаться определенная сумма. Обычно она составляет от 1 до 5%.
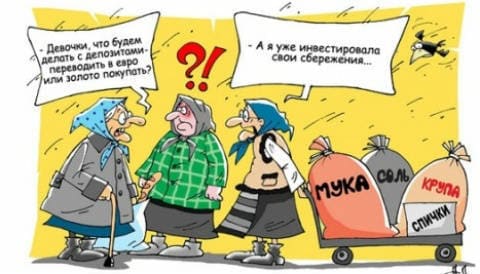
Инвестиции в золото, серебро
Золото во все времена было защитным активом во времена финансовых потрясений. Люди искали тихую гавань, в которой они могли бы переждать финансовую бурю. С тех пор мало что изменилось. Во времена кризиса — многие инвесторы уходят в золото.
Что это значит для нас?
Во-первых, вы гарантированно защищаете свои сбережения от обесценивания. Ведь по сути, золото мировая валюта, которая используется во всех странах. И если в стране сильное обесценивание национальной валюты, то на золото это никак не влияет. Его стоимость будет расти пропорционально падению. Составила инфляция в стране 30% за год, за это же время стоимость золота вырастет на 30% по отношению к национальной валюте.
Во-вторых, ввиду повышенного спроса среди инвесторов, мировые котировки золота начинают расти. Конечно, это происходит не за один день, и даже не за месяц. Но тенденция определенно будет прослеживаться.
Как купить золото?
Вариантов на самом деле много, от самых простых и доступных до дорогостоящих и требующих определенных знаний и опыта. Подробнее о вложениях в золото можете прочитать в этой статье.
Инвестиции в недвижимость
Вкладывать в недвижимость деньги во время кризиса смысла нет. С единственной оговоркой, в начале кризиса.
Дело в том, что цены на недвижимость в эти непростые времена всегда понемногу (а в некоторых случаях и помногу) падают. В идеале, деньги в недвижимость нужно вкладывать именно на дне кризиса. Но как определить это дно?
На 100% этого вам никто не скажет. Но есть определенные предпосылки того, что пора покупать недвижимость:
- цены на жилье «просели» от своих до кризисных значений на 30% и более.
- начался небольшой рост экономики
- стоимость недвижимости начинает потихоньку расти (по крайне в течение 2-3 месяцев подряд)
Именно, тогда инвестиции в недвижимость имеют высокий потенциал роста.
В заключение
Подведем итоги. Если ваша цель сохранить ваши средства, и возможно немного заработать, причем с высокой степенью сохранности, то ваш выбор — депозиты (рублевые или валютные) либо облигации.
Если вы надеетесь на максимальную отдачу от ваших средств — это фондовый рынок в виде покупки акций или ПИФов. Но тут нужно принять как должное, возможную просадку в 30-40% от ваших вложений и длительность инвестиций. Зато — это самый перспективный и высокодоходный способ вложения денег в кризис.
Золотой серединой инвестиций в кризис выступают недвижимость и золото (серебро). С одной стороны они позволяют получать прибыль, превышающую вложения в депозиты и облигации, с другой стороны риски потери на таких вложениях намного ниже чем у акций и ПИфов.
Как видите, способов вложить деньги в кризис достаточно. И каждый человек, с любым уровнем дохода может подобрать для себя именно подходящий ему финансовый инструмент позволяющий получить дополнительный доход от своих вложений.
- Благодарность автору — здесь.
- Есть вопросы? Задайте их в комментариях. Все читаю, по возможности отвечаю!
- Чтобы не пропускать новые статьи, подпишись на мой Telegram-канал
Источник: vse-dengy.ru
Куда лучше инвестировать деньги в кризис: ТОП идей

Даже в условиях экономической нестабильности можно приумножить капитал. Разберемся в том, куда вложить деньги в кризис.
Содержание:
- Особенности инвестирования в условиях кризиса
- Куда не нужно вкладывать деньги в кризис?
- Перспективные направления инвестирования
- Вложения в покупку имущества на торгах по банкротству — лучший выбор
- Обучение: как вложить в имущество должников с выгодой
Особенности инвестирования в условиях кризиса
В инвестировании на первый взгляд всё просто: вложил деньги и жди прибыли. Однако в кризис многие привычные стратегии не работают, и даже вложения в надежные проекты становятся более рискованными.
Ни один эксперт не ответит вам однозначно на вопрос о том, куда вкладывать деньги во время кризиса. Обобщив все рекомендации, можно выделить главное.
- Не вкладывайтесь по принципу «купил-держи». Бесполезно рассчитывать на подорожание актиWow, не зная, что будет завтра.
- Прежде чем вкладывать средства, определитесь со своими дальнейшими шагами и целями.
- Смотрите, во что вкладывают опытные инвесторы, и следуйте их примеру. Только не забывайте о здравом смысле.
- Не полагайтесь на авось; в финансовых вопросах народные методы не работают.

Опытные инвесторы рассматривают кризис как период для поиска новых возможностей и умеют многократно приумножить свой капитал там, где остальные его теряют. Поэтому новичкам полезно проанализировать рынок, изучить статистику и соотнести все “за” и “против”.
Куда не нужно вкладывать деньги в кризис?
Профессиональные инвесторы выделяют три основных направления, куда вкладывать в кризис особенно рискованно.
Я не скажу, что такой способ инвестирования не имеет права на жизнь. Однако, во-первых, особой прибыли это не принесет, а во-вторых, инфляция может уничтожить все ваши накопления.
К тому же, в условиях экономической нестабильности не так просто выбрать надежный банк. Если финансовая организация разорится, то никто не гарантирует вам быстрый возврат средств в полном объеме. В общем-то, банковские вклады существуют, скорее, не для приумножения капитала, а для его сохранения.
Вероятность успеха вложений равна вероятности потери средств. Если всё-таки решитесь на это, то рекомендую вам обратить внимание на крупные концерны. Дело в том, что чаще всего государство оказывает поддержку солидным предприятиям и при выходе из кризисной ситуации поможет им остаться на плаву. Учтите, что это не страхует от падения цен на акции.
Следуя этим путем, нужно отдавать себе отчет в том, что в кризис крайне велик риск инфляции. Многие пытаются сохранить сбережения, скупая разную валюту и сохраняя ее в наличности. Общая инфляция не пощадит и ее тоже.
Стоит быть осторожнее, если планируете вложиться в развитие бизнеса. Многие проекты во время кризиса обречены на провал.

Я не берусь утверждать, что крах ожидает абсолютно все бизнесы в этих сферах. Однако, если вы только собираетесь открывать свое дело, лучше рассмотреть другие ниши.
Перспективные направления инвестирования
Опытные вкладчики стараются наперед предугадать исход событий и направить денежный поток в те области, которые останутся наиболее стабильными в условиях кризиса.
1. Драгоценные металлы.
Рекомендую открыть металлический счет. Это надежные инвестиции во время кризиса. В таком случае купленное золото не облагается налогом и никуда не исчезает. Если вы всё-таки приобретаете слиток, то не забывайте об уплате НДС. В случае продажи золота эту сумму уже никто не вернет.
2. Недвижимость.
Покупать жилые и коммерческие объекты всегда выгодно. Да, в кризис цена на них падает до 50%. Зато при выравнивании экономической ситуации стоимость актиWow вновь поползет вверх. Плюсы — не будет резких скачков цены, жилье и офисы всегда можно сдавать, пусть и не за большие деньги.
Спрос на недвижимость всегда есть, был и будет, поэтому я с уверенностью рекомендую этот путь инвестирования.
Чтобы обойтись минимальными вложениями, можно приобрести недвижимость на аукционах по банкротству:
3. Собственное образование.
Может быть, это покажется странным, однако инвестирование в свое развитие быстро дает свои плоды. Кризис — прекрасная возможность изучить что-то новое, освоить другую профессию или развить имеющиеся навыки. Этот способ практически на 100% гарантирует, что вы не потеряете вложенные деньги.
Если вы ищете возможность создать себе источник дохода дополнительно к зарплате или получить новую профессию специалиста торгов по банкротству и покупать миллионные объекты для инвесторов за комиссионные, то запишитесь на наш бесплатный мастер-класс по теме торгов по банкротству.
Кликни по кнопке и запишись на бесплатный мастер-класс, чтобы узнать о 5 шагах Формулы Доктора Ватсона, как скупать автомобили, квартиры и дома на торгах по банкротству со скидкой 50 – 90%!
4. Сайты, интернет-проекты.
В кризис вполне реально за небольшие деньги купить ресурс, который потом будет приносить хорошую прибыль. Дело в том, что интернет-проекты сильно дешевеют во времена финансовой нестабильности в стране, зато после выхода из кризиса способны приумножить ваш доход.
5. Имущество банкротов.
В кризис банкротится много компаний, а в последнее время набрала популярность и процедура банкротства физлиц, которая позволяет населению избавиться от непосильной ноши долгов и кредитов.
Имущество должников продается на торгах, в которых может поучастWowать любой желающий. Учитывая то, что организаторы торгов заинтересованы в быстрой продаже актиWow, автомобили, квартиры, офисы и другие объекты уходят с молотка по ценам гораздо ниже рыночных.
Покупка лотов на торгах с большим дисконтом выглядит особенно интересной в кризис, потому что позволяет инвестировать с минимальными рисками и без крупного капитала.
И как раз в период сложностей в экономике на торги попадает еще больше лотов, которые можно приобрести с огромной скидкой…
Для этого не нужны специальные навыки — достаточно умения анализировать рынок.
Вложения в покупку имущества на торгах по банкротству — лучший выбор
Главные вопросы новичков — что вообще продается на торгах и во что вкладывать деньги в кризис? Список лотов впечатляет даже опытных инвесторов, хотя профессионалы знают, что купить можно почти всё, что угодно.

Из моей статьи вы узнаете, какие лоты сразу принесут выгоду новичку:
Многие ставят под сомнение размер дисконта или выгоду от сделок на торгах. Я тоже так думал до тех пор, пока не приобрел на торгах свой первый лот – здание завода всего за 3280₽, которое потом продал за полмиллиона. В течение нескольких лет я активно вкладываю средства в имущество банкротов и помогаю другим это делать с минимальными рисками.
В этом видео я поделюсь с вами своим видением инвестирования в бизнес на торгах.
Как торги по банкротству обеспечат благополучие вашей семьи
Что же можно сделать с имуществом банкротов?
- Оставить для личного пользования.
Многие покупают активы для своих нужд и вполне довольны приобретением. Больше нигде вы не купите статусный автомобиль по цене машины эконом-класса. Пусть такие инвестиции не приносят прямой прибыли, однако и так очевидно, что сэкономленные деньги – это заработанные деньги.
- Перепродать дороже.
Можно приобрести активы, потратить еще небольшую сумму на их оптимизацию и реализовать на открытом рынке. Несмотря на дополнительные финансовые вложения в объект, вы всё равно останетесь в плюсе.
- Организовать бизнес.
На торгах продается имущество обанкротившихся предприятий. Можно выгодно приобрести технику, оборудование, сырье и использовать всё это для своего бизнеса, который в будущем будет приносить стабильный доход.
Вот почему я считаю, что покупка объектов на торгах — лучшие инвестиции в кризис.
Если у вас есть свободные средства, то советую рассмотреть этот вариант. Пока другие пытаются положить накопленное на банковский счет под мизерные проценты на фоне растущей инфляции, вы будете на шаг впереди, покупая на торгах объекты с ликвидностью до 300%.
Обучение: как вложить в имущество должников с выгодой
Если вы не знаете, как, что и почем купить на торгах, то у вас есть отличная возможность погрузиться в тему на нашем бесплатном мастер-классе.
Мы подготовили для вас примеры кейсов из личного опыта, готовые стратегии инвестирования и полезные советы для начинающих вкладчиков. Вы убедитесь в том, что с помощью торгов инвестором может стать любой человек, и для этого необязательно иметь собственный капитал.
На мастер-классе мы дадим вам проверенную формулу Доктора Ватсона, которая позволяет скупать лоты на средства инвесторов.
Кликни по кнопке и запишись на бесплатный мастер-класс, чтобы узнать о 5 шагах Формулы Доктора Ватсона, как скупать автомобили, квартиры и дома на торгах по банкротству со скидкой 50 – 90%!
Источник: torgi-blog.com