
Любой предприниматель или физическое лицо заинтересованы в постоянных клиентах и развитии. С массовым переходом на операции с электронными деньгами люди привыкают к оплате услуг или товаров пластиковой картой. Если в торговой точке отсутствует подобный сервис, это сказывается на потоке клиентуры. Поэтому установка терминала для оплаты банковскими картами стала обычной процедурой для всех предпринимателей. Подробности о видах терминалов, способах их установки, использовании и обслуживании – в данной статье.
Всем ли нужен терминал
Пользоваться пластиковыми картами граждане начали давно. Только воспользоваться средствами можно было в специальных банкоматах, установленных в отделениях банков или других местах. Оплатить покупку или услугу без предварительного снятия наличных было невозможно.
Иногда приходилось терять деньги на комиссию за снятие денежных средств у стороннего банка или время на поиск нужного банкомата. Терминалы для оплаты банковскими картами были только у крупных предпринимателей. Это не являлось обязательством, поэтому подключение проводилось на добровольных началах.
Купил 20 ПЛАТЕЖНЫХ ТЕРМИНАЛОВ с ДЕНЬГАМИ на АУКЦИОНЕ, и вы НЕ ПОВЕРИТЕ, сколько Я ЗАРАБОТАЛ!!!!
В 2014 году российским законодательством, контролирующим деятельность ИП и юридических лиц, было принято решение сделать обязательной установку терминалов для оплаты пластиковыми картами для предприятий, доход которых составляет 60 млн рублей в год и более. Это указано в ст. 16.1 Закона о ЗПП.
Отслеживать исполнение требований вменяется в обязанности Роспотребнадзора. Мелкие предприятия это предписание выполнять не обязаны, но и они начали предоставлять такую услугу клиентам в магазине, офисе, торговой точке, чтобы конкурировать с крупными организациями.
Платежный терминал обеспечивает охват большего количества клиентов, потому что многие граждане РФ получают заработную плату на пластиковую карту, и им удобно расплачиваться за покупки именно электронными деньгами, а не наличкой.
Чтобы установить платежный терминал (POS-терминал) в торговый отдел или магазин, необходимо обратиться в банк, который предоставляет услугу эквайринга. Этим термином обозначается обслуживание операций с пластиковыми картами.
Ответственность за игнорирование установки терминала
Нарушения законодательства караются штрафом согласно ст. 14.8 КоАП, ч. 4, и изменениям в нее по ст. 5 ФЗ № 112.
Использование платежных систем в работе крупных предприятий, осуществляющих продажу товаров или предоставление услуг за деньги, нравится не всем предпринимателям. Это обусловлено теневой стороной бизнеса: ведь работа по безналу затрудняет махинации с денежными средствами и укрывание доходов от проверяющих инстанций. Поэтому некоторые юридические и физические лица пытаются отсрочить установку терминалов по оплате банковскими картами.
Но таким правом могут пользоваться только торговые предприятия, чей оборот не достигает установленного государственными ведомствами значения (60 млн рублей чистой прибыли за год). Другие предприниматели несут ответственность за отказ в обслуживании клиентов по пластиковым картам.
Купил 10 ПЛАТЕЖНЫХ ТЕРМИНАЛОВ с ДЕНЬГАМИ на АУКЦИОНЕ, я В ШОКЕ!!! *можно больше не работать*
Контроль за установкой платежных терминалов и отсутствием нарушений в использовании системы электронных платежей осуществляют сотрудники Роспотребнадзора, которые могут назначить проверку по любой жалобе покупателя в отказе приема пластиковой карты вместо наличных средств.
Правила подключения терминала
Существуют различные модификации платежных терминалов. Выбор POS-устройства определяется требованиями заказчика и моделями, которые предлагает к установке банк-эквайер. Покупать оборудование самостоятельно нет необходимости, потому что к нему предъявляются определенные требования (товар лицензируемый).
Только банк или другая организация, имеющая отношение к платежным системам, может получить разрешение на предоставление услуг эквайринга и обеспечивать партнеров POS-терминалом, производить его установку и дальнейшее обслуживание.
Подключение эквайринга осуществляется лишь после предоставления потенциальным клиентом полного пакета документов:
- Анкета.
- Заявление.
- Уставные документы или свидетельство ИП.
- Реквизиты организации.
После рассмотрения заявки эквайер заключает договор, предварительно озвучив условия обслуживания безналичной сделки между предпринимателем и покупателями. Чтобы электронные деньги могли поступить организации, требуется открытие специального счета в банке-эквайере. Выбор банка зависит от многих факторов, но, прежде всего, от величины комиссии, предусмотренной условиями договора.
Чтобы электронные деньги могли поступить организации, требуется открытие специального счета в банке-эквайере.
Процесс установки
Договор подписан, переходим к процедуре установки. Обычно перед этим сотрудники торговой организации должны пройти обучение по работе с терминалом и пластиковыми картами, чтобы не возникало трудностей в процессе эксплуатации.
Для установки POS-устройства требуются розетка и интернет. Если скорость последнего слишком низка или канал ограничен, могут быть отказы в совершении операции по оплате пластиковой картой. А это серьезные неудобства для клиентов и продавцов.
Существуют следующие виды устройств по приему платежей через пластиковые карты:
- Стационарные. Находятся только на торговой точке.
- Переносные. Доступны для использования в любом месте. Обычно используются, если предусмотрены услуги доставки товара на дом, работа курьеров.
- Виртуальные. Оплата за товар или услугу в интернет-магазине.
Для каждого POS-устройства предусмотрены свои правила установки, подключения, обслуживания.
Настройка POS-терминала обеспечивается представителями компании-эквайера, независимо от того, взят терминал в аренду или куплен за полную стоимость. Тестирование проходит на торговой точке, где устанавливается оборудование.
Специалист дает инструктаж по использованию терминала, объясняет, как работать с разными типами карт (есть карты с чипом и без).
В дальнейшем специалисты по обслуживанию POS-оборудования проверяют техническое состояние устройства и оказывают помощь при возникновении проблем в работе терминала для оплаты пластиковыми картами.
Подведем итоги
Установка платежного терминала в торговой организации является хорошим вложением средств для любого предпринимателя. Услуга платная, но она компенсируется привлечением большего количества клиентов.
Пластиковые карты стали неотъемлемой частью повседневной жизни людей, и потребители чаще делают спонтанные покупки, не пересчитывая в руках бумажные купюры. Найдите для себя выгодные условия по услуге подключения эквайринга и получайте больше прибыли и довольных покупателей, стимулируя их разными бонусными программами при оплате пластиковой картой.
Использование терминалов на территории торговой точки делает бизнес предпринимателя более прозрачным, а значит, более удобным для проверяющих органов. Кроме того, удобство расчетов внушает доверие потребителям и партнерам. Рано или поздно доля электронных платежей составит 80% и более, поэтому отказываться от этого способа расчетов просто глупо.
Источник: zhazhda.biz
Бизнес с платежными терминалами


С момента появления терминалов моментальной оплаты их популярность безостановочно растет. В стране уже насчитывается несколько десятков крупных платежных систем, а счет средних и мелких уже идет на сотни. Можно с полным основанием сказать, что на отечественном рынке вендинга сегмент платежных терминалов развивается особенно стремительно. Это объясняется сразу несколькими факторами.
1) Высокая прибыльность данного направления: владельцы терминалов оплаты получают комиссию с каждого платежа, а также отчисления от операторов, в пользу которых принимаются платежи.
2) Простота приобретения, установки и обслуживания терминала: не требуется ни специально оборудованной торговой площади, ни обученного персонала.
3) Востребованность услуг по моментальному приему и проведению платежей: люди по достоинству оценили возможность самостоятельно выбирать место и время для оплаты услуг различных поставщиков, а не тратить драгоценные часы в очереди к кассе.
Поэтому все больше предпринимателей рассматривают платежные терминалы как привлекательный объект инвестиций. Минимальная сумма, которую потребуется вложить в организацию бизнеса на платежных терминалах, по оценкам экспертов, составляет около $10 000. В нее входят как стоимость самих терминалов, так и необходимые средства на депозитном счете, а также затраты на обслуживание и, при необходимости, на рекламу.
С чего начать бизнес с платежными терминалами?
Обычная последовательность действий, выполняемых владельцем платежного терминала на начальном этапе работы, такова;
1. Приобретение терминала и заключение договора с организатором платежной системы;
2. Определение места установки (собственная или арендованная площадь), установка терминала, назначение размера комиссии с проводимых платежей – в процентном выражении (на сегодня процент комиссии составляет 4 – 8%) или фиксированной суммой
3. Внесение авансового платежа на депозитный счет, открытый организатором платежной системы для владельца терминала – после этого для предпринимателя станет доступной информация об операциях на терминале и состоянии счета
4. При внесении клиентом платежа данные об оплате поступают на сервер платежной системы, после чего аналогичная сумма списывается с депозита владельца терминала и перечисляется на счет поставщика услуг; следует обратить внимание, что автомат принимает платежи только в пределах суммы, находящейся на депозите его владельца, поэтому владельцу следует регулярно проверять состояние счета
5. Пополнение средств на депозите можно производить с помощью средств, полученных при инкассации терминала (банковская комиссия при этом составит 0,1 – 0,15%);
6. Доход владельца терминала складывается из комиссии, получаемой с каждого платежа, и ежемесячного отчисления от получателей платежей (поставщиков услуг).
Как выбрать платежный терминал?
В общем случае платежный терминал состоит из корпуса с компьютером внутри, сенсорного монитора (или обычного, но в этом случае терминал оснащается отдельной клавиатурой), источника бесперебойного питания, беспроводного модема, купюроприемника и принтера для печати чеков. С 1 января 2010 года в обязательную комплектацию терминала будет включен также фискальный регистратор.
На первый взгляд все платежные терминалы одинаковы, но при этом некоторые из них стоят $2000, а цена на другие доходит до $9000. Зачастую предприниматели, начиная работать с платежными терминалами, выбирают самые недорогие модели. В чем-то такой подход, конечно, оправдан.
Главное, чтобы приобретаемый терминал был изготовлен из надежных комплектующих известных производителей и был укомплектован всем необходимым, чтобы впоследствии не выяснилось, что к нему необходимо покупать дополнительное оборудование. Например, купюроприемник должен обладать достаточно вместительным стэкером. Принтер должен быть рассчитан на длительный срок службы – в дешевых моделях быстро изнашивается механика. Очень полезное устройство в составе терминала – сторожевой таймер, который автоматически выполняет перезагрузку операционной системы в случае сбоя.
Где установить платежный терминал?
Начиная бизнес, основанный на платежных терминалах, следует тщательно продумать, в каком месте будет установлено оборудование. При выборе места надо учитывать:
1. сколько людей проходит через него за единицу времени;
2. насколько эти люди заинтересованы в возможности оплатить услуги;
3. обладают ли эти люди платежеспособностью.
Наиболее выигрышными местами для установки терминалов, исходя из этого, являются различные магазины, станции метро, вокзалы, вузы. Имеет безусловные плюсы и вариант размещения терминалов оплаты в местах прохождения людей на работу или учебу, в пешеходных зонах.
Если на первое время самому сложно найти хорошие места под установку терминалов, то можно обратится к услугам локаторов. О том кто такие вендинг-локаторы, можно прочитать в статье — места под торговые автоматы или кто такие локаторы.
Какие бывают платежные терминалы?
Исходя из того, где будет устанавливаться платежный терминал, следует выбрать модель, относящуюся к одному из четырех типов.
1. Напольный платежный терминал – наиболее распространенный тип, предназначен для установки внутри помещений. Такие терминалы устанавливаются в магазинах, офисных центрах, учреждениях и т.п.
2. Навесной платежный терминал также предназначен для внутреннего размещения; это оптимальный выбор для установки в помещениях, где ощущается дефицит свободного пространства.
3. Встраиваемый платежный терминал – устанавливается в специально подготовленные стенные проемы. Есть варианты таких терминалов для использования внутри и вне помещений.
4. Уличный платежный терминал – наиболее дорогой и вместе с тем наиболее выгодный тип терминала, поскольку устанавливается в местах наибольшей проходимости. Эти аппараты работают и днем, и ночью, в любую погоду и зачастую в неохраняемых местах, поэтому и устроены особым образом. Их корпус герметичен и устойчив как к непогоде, так и к недружелюбным действиям людей, иначе говоря, обладает антивандальной защитой. Кроме того, терминалы в уличном исполнении должны быть снабжены качественным обогревом.
Поскольку всякая техника требует регулярного сервисного обслуживания, устройство любого платежного терминала должно быть таким, чтобы, не разбирая аппарат полностью, работник сервис-центра мог получить доступ к его внутренним частям.
Платежные системы
Не менее важный шаг, чем выбор терминала – выбор платежной системы. Различные системы отличаются друг от друга перечнем поставщиков услуг, находящихся на обслуживании. А ведь именно поставщики услуг, как уже было сказано, путем ежемесячных отчислений приносят владельцам терминалов значительную часть дохода. На сегодня около 75% российского рынка моментальных платежей контролируют три платежные системы – ОСМП, «КиберПлат» и e-port. Эти компании лидируют как по суммам оборотов, так и по обслуживаемой территории.
Программное обеспечение для терминалов
Программное обеспечение можно приобрести как в комплексе с терминалом, так и отдельно от него. В первом случае владельцу терминала не придется заботиться о том, чтобы подготовить приобретенное оборудование, оно уже готово к установке и началу работы. Во втором случае… в общем-то тоже повода для беспокойства нет, поскольку все известные платежные системы предлагают свои разработки.
Ну а если стандартные решения предпринимателю не подходят (такое возможно, если требуется работа с разными платежными системами, или подключение нестандартного оборудования, или настройка индивидуального списка получателей платежей) – существуют организации, специализирующиеся на разработке программ для платежных терминалов.
Перед тем как остановить свой выбор на каком-либо программном обеспечении, полезно понаблюдать его в работе, ознакомиться с отзывами тех, кто уже использует его, прислушаться к рекомендациям платежных систем – в общем, использовать все возможности, чтобы оценить его удобство и надежность. Если есть возможность, то хорошо бы ознакомиться с демонстрационной версией программы.
Расходы и доходы
Столь животрепещущий для каждого предпринимателя вопрос, как окупаемость приобретенного оборудования, не имеет в данном случае однозначного ответа. Мы можем лишь рассмотреть один из примеров, который даст представление о том, из чего складываются доходы владельца платежного терминала, куда направляются его расходы и что в итоге остается в виде прибыли. Предположим, нами приобретен один терминал стоимостью $4000, или около 120 000 тыс. руб. (имеется в виду весь программно-аппаратный комплекс, вместе с подключением к платежной системе).
1. ежемесячная арендная плата за место (1 кв. м) – от 3000 до 10000 руб.;
2. плата за GPRS-трафик – до 1000 руб.;
3. отчисления банку за обслуживание счета – в зависимости от оборотов (0,1 – 0,15%);
Источник: veq.ru
Купил платежный терминал что дальше

Всю ответственность за работу с наличными несёт агент. Компания QIWI не работает с наличными. Мы, как с нашими провайдерами, так и с агентам, рассчитываемся только по безналу.
Денис Душнов, больше восьми лет работавший агентом QIWI, сейчас утверждает, что за простыми и лаконичными ответами скрывается продвинутый обнальный механизм, использующий существующие дыры в законодательстве и системе безопасности самой QIWI для того, чтобы и компания получала вполне реальную выгоду в виде процента с «обнала». По информации, предоставленной Душновым, платежной системой «курируются» две главные чёрные схемы, — в обеих ответственность QIWI четко ограничивается тем самым «транзитным счётом» в «Qiwi-банке». Всю «грязную» работу, и все услуги по обналу, в качестве юридического лица, в итоге предоставляет именно владелец терминала, потому что именно он имеет круглосуточный доступ к наличным, и именно у него имеются специальные прямые «шлюзы» для работы с платежной системой.
Как работает «терминальный обнал»

По первой, наиболее надёжной схеме, человек, заинтересованный в получении чёрной наличности, связывается с терминальщиком, и оплачивает ему несуществующие услуги по безналу. В обратную сторону отдаются наличные, которые владелец вытащил из терминала в течение дня, произведя инкассацию.
Самое главное для терминальщика теперь — погасить задолженность перед платёжной системой, чтобы автомат снова включился и смог принимать платежи. Для этого полученная от заказчика обнала сумма спускается через каскад разных банковских счетов на тот самый транзитный счёт уже в «Qiwi-банке».
Конечная остановка всех денежных средств — платежная система QIWI, вернее, внутренний виртуальный счёт, по балансу которого терминальщик и следит за своим бизнесом. Поэтому для платежной системы ничего не стоит забрать с виртуального счёта никем, кроме неё не контролируемую, свою долю за «крышевание» обнальной схемы«, объясняет Душнов: «Транзитный счёт в „Qiwi-банке“ тесно связан с этим виртуальным счётом, но последний не контролируется никаким ЦБ или налоговой, поэтому 0,2%, которые QIWI железно берет с терминальщиков за проводимые ими обнальные услуги, вычитаются мгновенно из перевода с транзитного счёта — ты видишь, как ушла одна сумма, а на виртуальном счёте показывается другая, без 0,2%. Все это, разумеется, заранее обговаривается с особой группой посвященных представителей QIWI, которых всего человек сорок на всю Москву. На старте бизнеса контролировал выполнение терминальщиками условий непосредственно Илья Поляков, начальник службы безопасности QIWI», — заявляет бывший терминальщик Душнов.
Как работает обнал виртуальных кошельков
Вторая схема, о наличии которой заявляет коммерсант, более опасна для «терминальщиков», но и более выгодна для самой QIWI, поскольку в ней комиссия за обнал платёжной системой снимается с «Qiwi-кошельков» — точно таких же виртуальных пополняемых счетов, только уже для любого пользователя. Их платёжная система может сгенерировать в большом количестве.
Фирма-заказчик обнала точно так же оплачивает терминальщику несуществующую услугу. Безнал раскидывается по этим «Qiwi-кошелькам». Терминальщики же снимают наличные через обыкновенные банкоматы, поскольку виртуальные кошельки позволяют переводить деньги на банковские счета, и даже снимать их напрямую, если такой кошелек интегрирован в систему Visa.
Сервис «Qiwi-кошелёк» был введен компанией в 2008 году, ранее он назывался просто «Личным кабинетом». 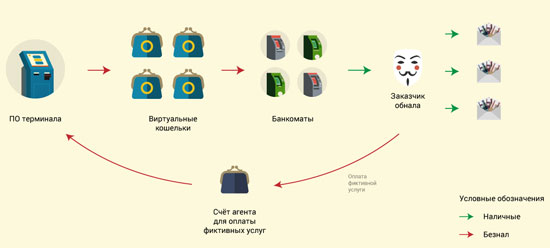 «Схема работы с карточками QIWI и выводом средств через обычные банкоматы хороша тем, что через каждый этап этой схемы деньги проходят уже в белую, просто как перевод денежных средств, и комиссия с каждого этапа снимается белая, — за счет этого и обеспечивается быстрый рост компании, быстрый рост конкретно пользователей „Qiwi-кошелька“.
Когда они объявляют о 15 миллионах пользователей у этого сервиса — это полная ерунда, потому что там половина счетов — фейки, через которые производится обнал. Я сам видел, как эти фейки создаются: вот есть у тебя кляйсер, как для монет. Туда ты вставляешь сим-карты, на каждую сим-карту у тебя зарегистрирован „Qiwi-кошелек“. У тебя есть специальный реестр в Excel.
Этот реестр автоматически „всасывается“ макросом, — специальной программой, которая раскидывает по ним деньги. У тебя есть пачки карточек, на обороте каждой карточки у тебя начиркан её пин-код. Таких, как ты, ещё две тысячи человек, а у тебя на руках тысяча таких карточек. Вся работа в итоге заключается в том, чтобы ходить и методично снимать с них наличку.
Комиссия за обнал платежной системе, кстати, часто отправлялась и просто на отдельные QIWI-кошельки, — по части этой комиссии главным был Саша, Александр Губанов. Сейчас в компании он менеджер по „випам“, крупным клиентам, знает всех крупных „шишек“», — рассказывает Денис Душнов. Александр Губанов Менеджер QIWI по работе с VIP-клиентами
Ну я думаю, что Денис Душнов сильно заблуждается. Ну просто выходила аналогичная статья про Романенко (владелец компании — ред.) уже. [отвлекается на постороний шум] А вы знаете, не готов давать комментарии. Это полный бред, то, что он говорит. И обвинения в мой адрес тем более. Просто набор фраз какой-то, мне кажется. Полный бред.
Если это бы все было так просто, ну как он говорит. То есть, мне кажется, что это плод воображения Дениса. Мне кажется, Денис просто клевещет, и не более того.
До недавнего времени такие QIWI-кошельки можно было регистрировать в неограниченном количестве (у самого автора этого материала три таких кошелька), имея лишь достаточно мобильных телефонных номеров, — один кошелек регистрировался на один номер. Современное же законодательство, а именно федеральный закон «О национальной платежной системе», обязывает клиента вводить хотя бы паспортные данные. Это, однако, по последнему ноябрьскому исследованию Goldman Sachs, не мешает QIWI проглатывать абсолютно любые введённые символы и принимать их за действительные, без какой либо проверки. Душнов считает, что нежелание компании устранять дыру в системе безопасности свидетельствует о реальности проводимых ей чёрных схем. 
 Выписки системы «Клиент-Банк», на которых видно, что платежная система принимает переводы со спец-счетов терминальщиков, позволяющих вносить не только наличные, но и безнал в систему (Фото: Денис Душнов).
Если бы такие обнальные схемы действительно были неуязвимы перед законодательством, это была бы сказочная афера. Парадокс заключается в том, что на практике ЦБ ставит платёжным системам вполне чёткие требования по типам банковских счетов, через которые она может рассчитываться со своими агентами: на транзитный счёт не должны поступать средства, которые могли быть внесены терминальщиком в систему по безналу.
Такое условие рушит весь чёрный механизм, потому что наличные купюры обнальщик продал фирме-заказчику — у него их попросту нет. Однако на деле сколько-нибудь эффективный контроль за этим условием со стороны ЦБ невозможен: только по банковским счетам редко удается поймать подозрительные переводы, которые «тонут» и «замыливаются» в общем обороте транзитного счета — чем крупнее сеть терминалов, тем сложнее отследить мошенничество, объясняет Душнов. «Миллионы таких компаний, миллионы миллионов счетов, нет ни одного компьютера, который бы все их смог найти и составить реестр „снизу“.
Причём такие компании, нуждающиеся в обнале — они даже сами никого не ищут, их найдут. Нужные люди, агенты платёжных систем, терминальщики их найдут: к каждой такой компании там очередь из желающих „помочь решить проблемы“, они еще торгуются между собой. У коммерсанта солидный выбор, он, условно говоря, сравнивает тарифы, выбирает, с кем работать, с кем не работать. Этот идиот, этот грубит, этот на час опоздал. Так всегда было, просто схемы с использованием терминалов от этого обнального бизнеса откосили себе треть».
Получается, что раскрыть всю обнальную схему возможно, только если начать пристрастное расследование «с верху» и потребовать от платёжной системы данные по счетам всех своих агентов, а после «пробивать» каждого такого агента-терминальщика и смотреть другие открытые им банковские счета, среди которых обнаружатся и зарегистрированные для фейковых услуг. Депутат Госдумы прошлого созыва Павел Медведев, на протяжении многих лет продавливавший на федеральном уровне поправки о правовом урегулировании деятельности платежных систем, так описывает современные условия работы терминальных обнальщиков:
Павел Медведев
Депутат Государственной думы прошлых созывов, финансовый омбудсмен
На мой взгляд, очень важен не уровень, а тенденция. Уровень пока плохой, но тенденция хорошая. Центральный Банк стал мегарегулятором и в орбиту его потенциального надзора попали не только банки, но и процессинговые центры. Раньше ЦБ вообще занимал позицию «с незнакомыми не знакомлюсь». Теперь этот ответ сделался полностью невозможным, в чем есть заслуга законодательства.
Наступила «эра наказаний», хотя, повторяю, многое ещё не сделано.
Наказание от ЦБ само по себе уже страшное: забирая у платёжной системы лицензию, оно лишает её капитала. Хотя в итоге оказывается, что после лишения лицензии за душой организации остается 11% активов, — все остальное успевают распихать по карманам. Сейчас мы с министром внутренних дел Колокольцевым прорабатываем алгоритмы наказания и за подобные разграбления.
После этого, я надеюсь, удастся расширить сферу влияния ЦБ на менее важных акторов этой системы — терминальщиков. Процессинговый центр в любом случае именно «голова», поэтому мы начали с него. Именно платежная система несет ответственность за деятельность своих агентов — если не де-факто, то де-юре, и уж точно по «духу» законодательства.
В законе «О национальной платежной системе» эта ответственность прописана очень вяло, и она пока не реализуется, это правда. Вообще, по существу своих обязанностей и прав, владелец терминала — это раб. Над ним всегда есть погоняла, представитель платёжной системы, который всю работу схемы и контролирует.
Как отличить обнальный терминал
«Я чёрный терминал могу выявить за полсекунды, весь телефон забит фотографиями этих ящиков, — рассказывает Душнов о своих методах, — если на нём крупно написано „комиссия 0%“, он точно „левый“. Потому что иначе он бы там не простоял и дня. Работая „в белую“, никак не получится компенсировать все затраты на техническое обслуживание и аренду места для такого терминала, который комиссию не берёт».
Действительно, конъюнктура терминального рынка такова, что сама точка недвижимости, которую арендует владелец терминала, например, в магазине, — чуть ли не главное, за что конкурируют разные фирмы в этой сфере. У честного предпринимателя, добившегося того, чтобы поставить свой автомат в «хлебном» месте, аренда будет съедать практически всю выгоду, выводя бизнес за грань рентабельности. Немалую головную боль принесли и сами поставщики услуг, в лице мобильных операторов, политика которых по снижению собственной комиссии для клиентов тоже уменьшила итоговый доход с одной точки, рассказывает Душнов:

«Раньше ведь небольшие проценты комиссии были у самих автоматов, ещё не было вот этих нынешних 10%. Он появились, потому что мобильные операторы, — МТС, „Билайн“, „Мегафон“, — снизили собственную комиссию практически до нуля. Ты им ещё доплачиваешь за то что ты, как владелец терминала, принимаешь в пользование их платежи, в чем и нонсенс всего рынка.
Мобильные операторы, по существу, сами сделали так, что предприниматели-терминальщики, проводящие их платежи, вынуждены заниматься всей этой обнальной ерундой, потому что если оператор не берёт со своих клиентов комиссию при зачислении, — владельцам терминалов никто за это не заплатит. Рентабельность бизнеса выходит в копейки».
Вопреки распространенному мнению, QIWI — далеко не первая платёжная система, пусть и самая крупная по оборотам на данный момент, и уж точно не первая компания, предоставившая свои услуги через терминал, хотя у QIWI их больше всего. Сама идея уличного автомата для микроплатежей принадлежит основателю компании «Элекснет» Юрию Мальцеву. Первый терминал «Элекснет» поставил еще в далеком 2001-м году, задолго до появления самого бренда QIWI. Душнов же, являвшийся некогда агентом QIWI, то есть прямым конкурентом «Элекснету» более восьми лет, сейчас приводит стратегию этой компании в пример, как «кристально честную». Через защитные механизмы именно «элекснетовских» терминалов он рассказывает о других отличительных чертах обнальных машин:
«Берём чек, который автомат обязательно должен выдавать. Если у терминальщика всё в порядке, на этом чеке должны быть написаны все реквизиты: указан настоящий телефон владельца, телефон технической поддержки, и всё должно без труда прозваниваться. Должен быть указан ИНН, который легко пробьётся в реестре и будет соответствовать указанному в терминале имени владельца. Фискальная регистрация должна обязательно существовать.
Но ведь 70% терминалов не выдают чеки в принципе, потому что терминальщикам в них светиться не выгодно. Вот „Элекснет“ будет выдавать чеки всегда. Терминал выключится, если чека не будет. Это простейшая автоматическая система, которая у них стоит: если лента закончилась, и техническое обслуживание тут же не было произведено, — он не будет платежи вообще принимать.
Зажевало чек — он не будет деньги принимать. Если нет у терминала стопроцентного онлайна с платежной системой — он не будет деньги принимать. У QIWI же оффлайновая система. Терминал будет жрать сколько надо, потом подключится и всё выплюнет.
При этом, по их же системе, которой они гордятся, если на счету агента не будет достаточно денег, автомат тоже выключится автоматически — и все платежи, до этого момента внесенные людьми в автомат, повиснут, а наличка с них будет лежать в ящике терминала. Даже из тех денег, которые по какой угодно причине терминал зажёвывает в себя, принимая платеж, которого клиент в итоге не дожидается, обнальщики получают солидную долю банкнот, используемых потом в чёрных схемах. Вы понимаете, что так провисает в день, в одной Москве, несколько миллионов рублей? Никто не задумывается даже о том, что это целая социальная проблема, которую компания методично использует себе на руку».
«Отец-основатель» терминального бизнеса в России Юрий Мальцев, создавший компанию «Элекснет», публикацию фактов работы обнальных схем назвал делом «правильным», но отказался давать какие-либо комментарии, заявив, что «Элекснет» с конкурентами не воюет.
Как строилась монополия
В среде терминальщиков давно существует вполне устоявшееся, но голословное мнение о покровительстве QIWI со стороны силовых структур. Однако даже открыто свидетельствовать об этом согласны немногие, заявляет Душнов, ссылаясь на тяжесть инкриминируемого ему самому преступления:
«Как вы себе это представляете? Вот есть куча преступников с точки зрения государства: 150 сотрудников непосредственно QIWI, которые знают, что происходит, две тысячи агентов, у некоторых из них, допустим, есть ещё по одному доверенному лицу, — приблизительно это „преступное сообщество“ можно оценить в три тысячи человек на всю страну.
И всех могут взять по 210-й, 172-й статьям — это до 20 лет лишения свободы. Вот кому захочется что-то говорить? Все, с кем мы начинали, все работают до сих пор, я один всё это рассказываю. Мне даже мои бывшие партнеры, уже отсидев, пишут: „Зачем ты всё это делаешь?“, — то есть они вернулись обратно».
Тем не менее, Душнов утверждает, что помощь силовиков ощущалась с самого возникновения бизнеса QIWI: «Они быстро создали на рынке такую ситуацию, что практически невозможно было работать ни с кем, кроме них, и монополистами стали по обнальным схемам на терминалах, потому что всех остальных силовики гоняли, а их не трогали. Все чёрные терминальщики постепенно поняли, что безопасно будет только под QIWI.
Вот знаете, бывает, делают в загонах для овец такую штуку — электро-пастух, проволоку по периметру натягивают. Вот такая же проволока была натянута: ты тыкаешься в Cyberplat (еще одна платёжная система времен раннего терминального рынка, — ред.) — тебя хлопают по носу. Инстинкт самосохранения сразу срабатывает. В другую платежную систему попробуешь — опять получаешь по носу.
Так постепенно ты и приходишь к QIWI. Попыток-то много было, но все в итоге „током шарахались“: то к тебе менты приходят, и надо им платить, то с проверками какими-нибудь — и ты сам начинаешь осознавать, что работая с QIWI ничего подобного не было, никто не приходил».
Впрочем, кроме личного свидетельства Душнова, имеются и еще два косвенных доказательства, если не партнёрства, то близости QIWI к структурам МВД. Жена небезызвестного генерала Сугробова, проходящего обвиняемым по резонансному делу «о коррупции в ГУЭБиПК», по её собственному признанию, какое-то время работала юристом в компании, а руководство QIWI и вовсе «засветилось» среди присутствующих на похоронах заместителя главы ГУЭБиПК Бориса Колесникова, выбросившегося из окна здания Следственного комитета прямо во время допроса.
Эти факты привлекли к компании QIWI и делу Душнова внимание правозащитников, которые давно следят за развитем и расследованием дела ГУЭБиПК: Владимир Осечкин Основатель проекта Gulagu.net, в прошлом бизнесмен
Абсолютно очевидно, что создана самая мощная в стране сеть по сбору наличных денег. Система QIWI является одним из мощнейших генераторов наличных средств, и на черном рынке существует значительный спрос на эти деньги. Подобная структура с разветвлённой сетью агентов, с аппаратами по всей стране за такие кратчайшие сроки не могла состояться без поддержки на федеральном уровне, со стороны правоохранительных органов. Эти схемы обналичивания до недавнего времени были подконтрольны именно Главному управлению экономической безопасности и противодействия коррупции (ГУЭБиПК) МВД России.
В настоящий момент к нам обращается множество людей, честных предпринимателей, пострадавших от незаконных действий бывшего руководства ГУЭБиПК, и в том числе они дают подробные показания, документальные факты крышевания Сугробовым и его подчинёнными данной системы.
Как заказывалось правосудие
Интересно выглядит реакция следствия на слова, письма и поступки коммерсанта во время его пребывания в СИЗО и после досрочного освобождения.
За полтора года содержания под стражей Душнов написал множество ходатайств и обращений, как в адрес генерального прокурора Юрия Чайки и главы Министерства внутренних дел Владимира Колокольцева, так и в адрес депутата Ирины Яровой, директора ФСБ Бортникова и даже Владимира Путина. В этих текстах Душнов рассказывает об обстоятельствах, предшествовавших аресту: в конце 2012 года за компанией ООО «Терминал-Сервис» числилось порядка 2500 терминалов, обслуживающих платежную систему QIWI. Желая выйти из сферы влияния корпорации, Душнов начал перекупать другие терминалы, планируя разорвать со «ОСМП» договор и основать собственную платёжную систему.
Именно в момент заключения одного из контрактов на куплю-продажу всем участникам сделки последовательно поступает звонок от уже упоминаемого начальника службы безопасности QIWI Ильи Полякова. Поляков дает понять, что если Душнов не поменяет планы, им «займётся генерал Сугробов», и даже называет точную дату ареста — 27 февраля 2013 года. Именно в этот день и были арестованы сотрудники «Терминал-Сервис». В решении Мосгорсуда наличие прослушки с телефона Душнова упоминается совершенно прямо, но на все просьбы коммерсанта расшифровать телефонные разговоры, из которых стала бы ясна причастность QIWI, следствие отвечает отказом. Илья Поляков Начальник службы безопасности QIWI
Ну что я могу сказать. То, что Душнов и до этого писал — всё чистый бред, потому что этот человек просто пытается так уйти от ответственности. В отношении него ещё не закрыто уголовное дело, ну и плюс этот человек сам является дебитором компании QIWI, имеет задолженность.
Вы знаете, я вам одно могу сказать, ещё в рамках уголовного дела, когда было управление МВД по ЦФО, где оно расследовалось, Душнов писал уже заявления, что я якобы ему угрожал. Я по этому поводу был допрошен следователем. Читал своё же ПТП (прослушивание телефонных переговоров — ред.), стенограмму, которую там делали девушки, — ничего подобного там не было.
О каком заказном деле можно говорить, если у нас у самих в офисе тогда было «маски-шоу». Кто бы что ни говорил, перед выходом на IPO это просто была создана такая некрасивая ситуация для нас, и всё. Поэтому самим себе рыть яму, я считаю, это глупо наверное.
[связь прерывается, следующий звонок через пять минут]
Вы знаете, мы компания белая абсолютно. То, что этот человек говорит, даже комментировать не хочется, это полный бред. Зачем ему это всё сейчас, я не знаю, но лично мне кажется, что для того, чтобы не платить деньги, которые он и так должен.
По словам Душнова, задолженность, возникшую у него перед компанией «по чисто экономическим причинам», Денис пытался погасить, находясь уже непосредственно в СИЗО: «Когда у нашей компании активов было на полмиллиарда рублей, говорить о задолженности в 18 миллионов глупо. Я написал несколько ходатайств и суду и следствию о том, чтобы передать часть активов в распоряжение моей жене и расплатиться через них с долгами перед QIWI. Все ходатайства были отклонены».
Точно таким же отказом отвечает суд и на просьбу Душнова арестовать имущество его компании, находящееся на улице: коммерсант намеренно «сдаёт» несколько своих терминалов, чтобы те не были захвачены его конкурентами. Уже после освобождения в августе 2014 года Душнов понимает, что все его точки теперь принадлежат неизвестным ему терминальщикам, по-прежнему обслуживающим платёжную систему QIWI.
Владимир Осечкин так отзывается о сохранившемся косвенном влиянии бывшего главы ГУЭБиПК генерала Сугробова на «фабрикованные» им дела: Владимир Осечкин Основатель проекта Gulagu.net, в прошлом бизнесмен
Я уверен, что до сих пор часть сообщников Сугробова и Колесникова остаются на свободе, в том числе занимают высокие посты и фактически оказывают давление на ход расследования, сами пытаются уйти от ответственности. По нашим данным, и Сугробов найдет себе высокопоставленных покровителей, которые всё же помогут ему получить минимальный срок лишения свободы и последующее УДО. Если же Сугробов действительно решит рассказать правду про тех людей, которые курировали систему, с которыми он делился финансовыми потоками, исчисляемыми многими миллионами долларов, — тогда, конечно, скамейка подсудимых пополнится еще несколькими резонансными фигурами. Но на сегодняшний день нет политической воли полностью пересматривать более сотни фабрикованных дел, потому что, мы же с вами понимаем, — тогда придется и судей, и прокуроров снимать с госслужбы, потому что все работали чётко по схеме: ГУЭБиПК нужны были сроки, Прокуратура сроки запрашивала, судьи их выносили. Это круговая порука, ответственность размазана между всеми участниками процесса, все друг-другу «подмахивают».
После своего ареста, Сугробов делает громкий поступок, сильно всколыхнувший общественное мнение, и заставивший многих наклеить на него ярлык политзаключенного. Бывший генерал пишет открытое письмо на имя президента, где объявляет, что его заключение связано с раскрытием крупной обнальной схемы «Мастер-Банка», всегда проводимой им качественной и честной работой по расследованию фактов коррупции. Коммерсант Душнов считает, что если Сугробов и сказал правду, то точно не всю:
«Если Сугробов руководствовался интересами общества и государства — почему тогда из терминальщиков посадили только меня? Может с точки зрения механизма правосудия он всё и правильно делал, но только каждое его действие в результате только повышало ценник за услуги обнала на этом рынке, повышало комиссию, а значит лоббировало интересы QIWI и обнальщиков. Чтобы всколыхнуть рынок, достаточно было бы даже пяти таких посадок агентов QIWI, вроде меня — вот тогда все бы занервничали и вся схема даже начала бы рушиться, потому что клиенты — и банки, и другие платежные системы, — начали бы от QIWI уходить, захотели бы „обелиться“. Но этого же не делалось, никому это оказалось не нужно, и Сугробову тоже.
Пока его не посадили, никто и слушать меня не хотел, всем было плевать на мои письма из СИЗО. А как посадили — через полгода я вышел. Вы понимаете, что меня обвиняют по 210-й и 172-й статьям? Таких людей нет в стране сейчас: мне по фабрикованному делу от 12 до 20 лет срока светит.
По криминальной иерархии у меня был бы высший ранг бандитского преступного сообщества, „руководителя и создателя“! Да меня на цепи нужно было бы держать, в ошейнике. А сижу в кафешке в центре Москвы, — потому что всем было ясно, что у ГУЭБ ЦФО, которое нас сажало, рыльце в пушку, и их поэтому в итоге и расформировали».
По данным источников Йода, близких к силовым кругам, все коррупционные и обнальные схемы, курируемые ранее «организованной преступной группировкой» ГУЭБиПК при МВД, теперь перешли под непосредственный контроль Федеральной службы безопасности.
- Банковский черный обнал
- Обналичка
- Платежные терминалы
- Qiwi
- Сугробов
- Гуэбипк
- Рынок обналички
- Денис душнов
- Аналитика и статистика
Читайте наш канал в Telegram : узнавайте о главных новостях дня первыми.
«text-transform: uppercase;letter-spacing: .06em;font-size: 11px;font-weight: 600;padding: 10px 0px;»> Рассказать друзьям —>
Источник: kiosksoft.ru