
Обязанность по уплате транспортного налога находится в зависимости от регистрации транспортного средства. Прекращение взимания транспортного налога Налоговый кодекс предусматривает в случае снятия транспортного средства с учета в регистрирующих органах.
Транспортный налог (и авансовые платежи по нему) нужно платить в бюджет по месту нахождения транспортных средств (п. 1 ст. 363 НК РФ).
То есть если ваша компания является владельцем транспортного средства, то по действующим в РФ законам, вы обязаны платить транспортный налог (ст. 357 НК РФ). Поскольку транспортное средство (ТС) регистрируется на собственника, которым может быть как частное лицо, так и предприятие, транспортный налог уплачивают соответственно и организации, и частные (физические) лица.
В текущем году транспортный налог платится за предыдущий год. Компании, которые платят авансовые платежи по транспортному налогу, обязаны в I, II и III кварталах текущего года заплатить по 1/4 от суммы налога.
Обратите внимание: Плательщики транспортного налога освобождены от сдачи отчетности по нему. Данное право получено в связи с поправками, внесенными в НК РФ Федеральным законом от 15 апреля 2019 г. № 63-ФЗ. Но это не отменяет обязанности исчислить налог и рассчитаться с бюджетом в установленные сроки.
Кто освобождается от уплаты Транспортного Налога?
Постановка на учет в налоговом органе
Постановка на учет, снятие с учета организации или физического лица в налоговом органе по месту нахождения принадлежащих им транспортных средств осуществляются на основании сведений, сообщаемых органами, где в соответствии с законодательством РФ осуществляется их государственная регистрация (подп. 5 п. 4 ст. 83 НК РФ).
Обратите внимание: автомашины, в том числе специальные, ставятся на учет в ГИБДД. Они подлежат налогообложению. Самоходные машины регистрирует Гостехнадзор. Это выводит их из состава объектов обложения транспортным налогом.
Местом нахождения транспортных средств (кроме водных и воздушных) признается место нахождения организации или ее обособленного подразделения, по которым в соответствии с законодательством РФ зарегистрировано транспортное средство. Соответственно, в целях уплаты транспортного налога местом нахождения автомобиля компании будет или ее головной офис, или ее обособленное подразделение (приказ МВД РФ от 21 декабря 2019 г. № 950).
Фирма, у которой есть филиалы и другие обособленные подразделения, сама вправе выбрать, где и в каком подразделении ГИБДД регистрировать принадлежащее ей авто – по месту регистрации головного офиса или любого ее обособленца.
Так же как и эксплуатировать принадлежащее ей транспортное средство фирма-владелец вправе там, где ей это нужно. В этом случае привязка к месту регистрации автомобиля не требуется.
Обязанность по уплате транспортного налога находится в зависимости только от государственной регистрации транспортного средства, а не от факта и места его фактического использования (см., например, письмо Минфина от 17 ноября 2016 г. № 03-05-06-04/67437).
Можно ли избежать уплаты транспортного налога? #мосподбор #автоэксперт
А как рассчитать и в какой бюджет платить транспортный налог при передаче ТС в другое подразделение, находящееся в другом регионе, с перерегистрацией?
Налоговики пояснили, что НК РФ не содержит специальных правил расчета транспортного налога в случае изменения в течение года места нахождения (места жительства) налогоплательщика. Также не установлены особенности уплаты налога при перерегистрации ТС с одного обособленного подразделения компании на другое.
Сославшись на позицию Минфина, ФНС рекомендует в таких ситуациях по прежнему месту нахождения ТС налог платить до окончания того месяца, в котором произошла перерегистрация. А по новому месту нахождения — с 1-го числа следующего месяца.
Таким образом, владельцы транспортных средств состоят на налоговом учете по двум основаниям:
- по обособленному подразделению;
- по адресу регистрации транспортного средства.
Порядок постановки на учет, снятия с учета в налоговых органах российских организаций по месту нахождения их обособленных подразделений, принадлежащих им недвижимого имущества и (или) транспортных средств утвержден Приказом Минфина РФ от 5 ноября 2009 года № 114н.
Для всех категорий налогоплательщиков со 2 июля 2021 г. на основании Федерального закона от 2 июля 2021 г. № 305-ФЗ единым источником данных о характеристиках объектов налогообложения являются сведения органов (организаций, должностных лиц), осуществляющих госрегистрацию ТС.
Органы, осуществляющие регистрацию транспортных средств, обязаны сообщать сведения о зарегистрированных в них транспортных средствам и их владельцах в налоговые органы по месту своего нахождения в течение 10 рабочих дней со дня регистрации.
Указанные сведения по состоянию на 1 января текущего года передаются налоговым инспекциям ежегодно до 15 февраля (п. 4 ст. 85 НК РФ).
В течение пяти рабочих дней со дня получения сведений о факте регистрации транспортного средства налоговый орган осуществляет постановку на учет организации по месту нахождения транспортного средства (п. 2 ст. 84 НК РФ, п. 8 Порядка, утвержденного приказом № 114н).
Датой постановки на учет по месту нахождения транспортного средства является дата регистрации транспортного средства, и именно от нее зависит порядок исчисления транспортного налога, авансовых платежей (п. 3 ст. 362 НК РФ).
Платить ли налог, если автомобиль не снят с учета по вине ИФНС?
Ответ найдем в постановлении АС Дальневосточного округа от 2 ноября 2022 г. № Ф03-5100/2022 по делу № А59-5615/2021.
Фирма получила требование об уплате транспортного налога по автомобилю, который за ним числится, хотя он был несколько лет назад утилизирован, и документы о снятии с учета были переданы в регистрирующий орган. Однако запись о снятии автомобиля с учета была сделана с большой задержкой, после повторного обращения налогоплательщика.
Инспекция стояла на позиции, что обязанность по уплате транспортного налога находится в зависимости только от государственной регистрации транспортного средства.
Фирма обратилась в суд, и он поддержал налогоплательщика.
Налогоплательщик не обязан уплачивать налог по утилизированному автомобилю, поскольку он не был снят с учета по вине регистрирующего органа. Налогоплательщик своевременно предпринял необходимые для этого меры: составил акт о списании транспортного средства в связи с его непригодностью для дальнейшей эксплуатации и подал документы в регистрирующий орган для снятия с учета. Но запись о снятии автомобиля с учета не была сделана вовремя. Поэтому автомобиль числился за налогоплательщиком, хотя он своевременно предпринял необходимые меры по снятию автомобиля с учета.
Довод налогового органа о необходимости заплатить налог за весь период, пока ТС числилось на налогоплательщике, суд не принял во внимание.
Где можно зарегистрировать новый автомобиль
В силу Федерального закона от 3 августа 2018 г. № 283-ФЗ «О государственной регистрации транспортных средств в Российской Федерации и о внесении изменений в отдельные законодательные акты РФ» поменялся порядок регистрации новых автотранспортных средств.
Провести процедуру регистрации ТС в ГИБДД могут производитель или дилер. Они вправе:
- готовить и подавать в Госавтоинспекцию документы от имени владельца транспортного средства;
- изготавливать номерные знаки;
- передавать владельцу автомобиль с уже установленными знаками и с регистрационным документом.
Таким образом, посещение ГИБДД для регистрации автомобиля необязательным. Инспекция только присвоит регистрационный номер, а сам знак можно будет получить в частной компании. Услуга платная, тарифы определяет ФАС России.
Закон № 283-ФЗ не касается госрегистрации самоходных машин и других видов техники, а также транспортных средств, самоходных машин, военной, специальной и других видов техники, опытных (испытательных) образцов вооружения, военной и специальной техники, которые проходят регистрацию в военных автомобильных инспекциях.
Временная регистрация
Пунктом 35 постановления Правительства от 21 декабря 2019 г. № 1764 предусмотрены основания для постановки ТС на государственный учет на ограниченный срок.
Так, временная регистрация ТС осуществляется в случаях, когда ТС:
- принадлежит гражданину РФ, не имеющему регистрации по месту жительства, на срок его регистрации по месту пребывания;
- является предметом договора лизинга или договора сублизинга — на срок действия договора;
- принадлежит иностранцу (кроме незаконных мигрантов). Временная регистрация необходима, если машина принадлежит сотруднику дипломатического или консульского учреждения – на срок аккредитации. Для остальных иностранцев период регистрации определяется по документам: вид на жительства, временного убежища, уведомления о прибытии и др.
- принадлежит зарубежной компании — при временной регистрации филиала или представительства. Машина должна быть служебной и состоять на балансе аккредитованного подразделения;
- временно ввезено на территорию РФ на срок более 1 года, — на срок ввоза. Подать документы на регистрацию нужно необходимо при пересечении автомобилем государственной границы;
- регистрируется с предъявлением разрешительных документов, имеющих ограниченный срок действия (лицензии, аттестаты, сертификаты, разрешения и иные документы), — на срок их действия;
- является опытным (испытательным) образцом, — на срок, установленный программой испытаний, но не более чем на 1 год и др.
Временный учет прекращается автоматически на следующий день после даты окончания срока, если собственник не обратился за его возобновлением (п. 36 Постановления № 1764). При этом дальнейшая эксплуатация ТС на территории РФ будет признана нарушением.
Когда можно не платить транспортный налог
Организации и физические лица подлежат постановке на учет в налоговых органах соответственно по месту нахождения организации, месту нахождения ее обособленных подразделений, месту жительства физического лица, а также по месту нахождения принадлежащих им недвижимого имущества и транспортных средств (п. 1 ст. 83 НК РФ).
Не платить транспортный налог можно в случаях:
- транспортное средство не является объектом налогообложения (в том числе маломощные легковые автомобили, промысловые и речные суда, транспортные средства, находящиеся в розыске и пр.) (п. 2 ст. 358 НК РФ);
- собственник имеет право на налоговую льготу (среди организаций их мало, а льготы, как правило, имеют социальную направленность);
Не платят транспортный налог по тем ТС, которые объявлены в розыск, а также угнанным и не возращенным (подп. 7 п. 2 ст. 358 НК РФ).
Если возврат ТС владельцу документально не подтвержден, возобновлять начисление налога в отношении ТС, розыск которого прекращен, оснований нет.
С 1 января 2021 г. узаконили порядок взаимодействия налогоплательщика с инспекцией в случае гибели или уничтожения транспортного средства. В случае гибели автомобиля транспортный налог не будут начислять с момента его гибели. Для этого собственник ТС должен подать заявление (Федеральный закон от 23 ноября 2020 г № 374-ФЗ).
Подробнее о взаимодействии организации с налоговой инспекцией по вопросу прекращения уплаты транспортного налога в случае гибели или уничтожении автомобиля смотрите практическую ситуацию «Прекращение уплаты транспортного налога в связи с его гибелью или уничтожением».
Транспортный налог по арестованному автомобилю
Инспекторы рассчитывают сумму транспортного налога на основании сведений, полученных из органов, которые регистрируют транспортные средства (ГИБДД, Гостехнадзор, ГИМС и т.д.). Это предусмотрено пунктом 1 статьи 362 НК РФ.
В случае снятия транспортного средства с регистрационного учета налоговики прекращают исчислять налог (п. 3 ст. 362 НК РФ). Для ТС, право собственности на которое прекращено в связи с его принудительным изъятием, есть правило: исчисление налога прекращается с 1-го числа месяца, в котором произошло такое изъятие. Об этом сказано в пункте 3.4 статьи 362 НК РФ.
Но, как объяснили в ФНС, нормы пункта 3.4 статьи 362 НК РФ на арестованный транспорт распространяется не всегда.
В общем случае арест имущества — это запрет им распоряжаться. И только при необходимости это ограничение связано с изъятием имущества (часть 4 ст. 80 Федерального закона от 2 октября 2007 г. № 229-ФЗ «Об исполнительном производстве»).
Поэтому арест транспортного средства должника судебным приставом-исполнителем сам по себе не влечет прекращение права собственности на этот транспорт, если из постановления о наложении ареста не следует иное (положение об изъятии).
Значит, владелец арестованного, но не изъятого авто, должен платить транспортный налог.
Обратите внимание: если арестованное ТС реализовали принудительно, в рамках исполнительного производства, его бывший собственник не должен платить транспортный налог. Даже если это ТС не зарегистрировано на нового владельца (Кассационное определение Судебной коллегии по административным делам ВС РФ от 5 июня 2020 г. № 6-КА20-1). Об этом подробнее читайте в практической ситуации «Прекращение уплаты транспортного налога при его принудительном изъятии у собственника».
Облагаются налогом
Транспортные средства, которые облагаются налогом, перечислены в пункте 1 статьи 358 Налогового кодекса. Вот этот список:
- автомобили;
- мотоциклы;
- мотороллеры;
- автобусы;
- самолеты;
- вертолеты;
- теплоходы;
- яхты;
- катера;
- моторные лодки (кроме моторных лодок с двигателем мощностью не свыше 5 л.с., зарегистрированных в порядке, установленном до дня вступления в силу Федерального закона от 23 апреля 2012 г. № 36-ФЗ) ;
- гидроциклы;
- квадрокоптеры и т. д.
Когда квадрокоптер относится к ТС
Является ли квадрокоптер объектом обложения транспортным налогом или нет, то есть признается ли он транспортным средством и подлежит ли госрегистрации, зависит от величины его взлетной массы.
В соответствии с Воздушным кодексом госрегистрации подлежат предназначенные для выполнения полетов беспилотные воздушные суда, за исключением гражданских беспилотников с максимальной взлетной массой 30 кг и менее.
Большие дроны, подлежащие госрегистрации, – это аппараты с максимальной взлетной массой более 30 кг. Это, как правило, летательные аппараты, используемые в коммерческих целях: для аэрофотосъемки, разведки лесных пожаров, исследовательских целей. Их на основании правоустанавливающих документов регистрирует Росавиация (см. письмо Минфина от 17 августа 2022 г. № 03-05-05-04/80087). За регистрацию таких коптеров платят госпошлину в размере 350 рублей. На рассмотрение заявки дается десять рабочих дней, затем ведомство либо зарегистрирует беспилотник, либо откажет в этом (с обоснованием отказа).
Вместе с тем, беспилотники с максимальной взлетной массой от 150 граммов до 30 килограммов, как отечественные, там и импортные, подлежат учету (п. 3.2 ст. 33 Воздушного кодекса в редакции Федерального закона от 3 июля 2016 г. № 291-ФЗ). В эту категорию могут попасть и профессиональные квадрокоптеры для аэрофотосъемки, и спортивные модели, и даже некоторые детские игрушки.
Не облагаются налогом
Транспортные средства, не облагаемые налогом, перечислены в пункте 2 статьи 358 Налогового кодекса:
- легковые автомобили для инвалидов;
- промысловые морские и речные суда;
- тракторы, самоходные комбайны, спецмашины (молоковозы, скотовозы, специальные машины для перевозки птицы, машины для перевозки и внесения минеральных удобрений, ветеринарной помощи, технического обслуживания), зарегистрированные на сельскохозяйственных товаропроизводителей и используемые при сельскохозяйственных работах для производства сельскохозяйственной продукции;
- пассажирские и грузовые морские, речные и воздушные суда, если основной вид деятельности компании собственника транспортного средства — перевозка пассажиров и грузов;
- транспортные средства, находящиеся в розыске, а также транспортные средства, розыск которых прекращен;
- весельные лодки, а также моторные лодки с двигателем мощностью не свыше 5 лошадиных сил, зарегистрированные в порядке, установленном до дня вступления в силу Федерального закона от 23 апреля 2012 г. №36-ФЗ.
Маломерные суда возвращены в список необлагаемых
С 1 января 2020 года маломерные суда были исключены из перечня не облагаемых транспортным налогом объектов Федеральным законом от 15 апреля 2019 г. № 63-ФЗ. Федеральный закон от 2 июля 2021 г. № 305-ФЗ года вернул весельные лодки, а также моторные лодки с двигателем мощностью не свыше 5 лошадиных сил, зарегистрированные в порядке, установленном до дня вступления в силу Федерального закона от 23 апреля 2012 г. № 36-ФЗ, в перечень ТС, не облагаемых транспортным налогом, поскольку исключение их из этого перечня вступило в противоречие со со статьей 357 НК РФ. Согласно ей, обязанность платить транспортный налог связана с фактом госрегистрации транспортного средства. А такие лодки, которые раньше подлежали госрегистрации, но не снятые с учета, снять с учета уже не получится.
Сельхозтехника
Тракторы, самоходные комбайны всех марок, специальные автомашины (молоковозы, скотовозы, специальные машины для перевозки птицы, машины для перевозки и внесения минеральных удобрений, ветеринарной помощи, технического обслуживания) для освобождения от транспортного налога должны быть зарегистрированы на сельскохозяйственных товаропроизводителей. Использоваться они должны в течение налогового периода для производства сельскохозяйственной продукции при сельскохозяйственных работах. И только если эти условия выполняются, указанная спецтехника не облагается транспортным налогом (Письмо Минфина от 17 июля 2020 г. № 03-05-05-01/62326).
Обратите внимание: автомашины, в том числе специальные, ставятся на учет в ГИБДД. Они не подлежат налогообложению. Самоходные машины регистрирует Гостехнадзор. Это тоже выводит их из состава объектов обложения транспортным налогом.
Сельскохозяйственными товаропроизводителями признаются организация, индивидуальный предприниматель, осуществляющие производство сельскохозяйственной продукции (в том числе органической продукции), ее первичную и последующую (промышленную) переработку (в том числе на арендованных основных средствах) в соответствии с перечнем, утверждаемым Правительством РФ, и реализацию этой продукции при условии, что в доходе сельскохозяйственных товаропроизводителей от реализации товаров (работ, услуг) доля дохода от реализации этой продукции составляет не менее чем 70% за календарный год.
Также сельскохозяйственными товаропроизводителями признаются:
1) граждане, ведущие личное подсобное хозяйство, в соответствии с Федеральным законом от 7 июля 2003 года № 112-ФЗ «О личном подсобном хозяйстве»;
2) сельскохозяйственные потребительские кооперативы (перерабатывающие, сбытовые (торговые), обслуживающие (в том числе кредитные), снабженческие, заготовительные), созданные в соответствии с Федеральным законом от 8 декабря 1995 года № 193-ФЗ «О сельскохозяйственной кооперации»;
3) крестьянские (фермерские) хозяйства в соответствии с Федеральным законом от 11 июня 2003 года № 74-ФЗ «О крестьянском (фермерском) хозяйстве».
ТС в розыске
Не являются объектом обложения транспортным налогом ТС, находящиеся в розыске, а также транспортные средства, розыск которых прекращен, с месяца начала розыска ТС до месяца его возврата лицу, на которое оно зарегистрировано, а также в случае прекращения розыска, если транспортное средство не найдено.
Сведения об угоне ТС инспекция получает от органов ГИБДД (п. 4, 13 ст. 85 НК РФ). Несмотря на это, таких сведений у ИФНС может не оказаться. Автомобиль продолжает числиться за собственником как объект налогообложения.
В этом случае он может лично представить документы, которые подтвердят факт угона и то, что машина находится в розыске.
Такими документами, как считает ФНС, может быть:
- справка (справочная информация) об угоне (краже) автомототранспортного средства, которая выдается правоохранительными органами, занимающимися расследованием и раскрытием угонов (краж);
- справка или постановление о возбуждении уголовного дела, содержащие соответствующую информацию;
- вступившее в законную силу судебное постановление, решение, определение.
Только при представлении подлинника указанной выше справки или соответствующего письменного заявления налоговые органы вправе не исчислять налог на автомобиль, числящийся в угоне, и только при подтверждении информации по запросу, направленному в подразделение ГИБДД. В том случае, если факт угона не подтверждается официально, налоговая служба не имеет законных оснований для неначисления налогов.
Льготы по налогу
Транспортный налог относится к региональным налогам. Поэтому статья 356 НК РФ предусматривает, что органы власти субъекта РФ могут устанавливать особенности его уплаты. Они вправе вводить налоговые льготы и определять основания для их использования налогоплательщиками.
Поэтому для того, чтобы выяснить, кто имеет льготы по транспортному налогу, нужно обратиться к закону соответствующего региона.
Льготы, как правило, носят социальную направленность. Они могут быть введены как для физических лиц, так и для организаций. Это может быть как полное освобождение от налога, так и снижение ставки.
Так, в Москве порядок уплаты транспортного налога регулирует закон г. Москвы «О транспортном налоге» от 9 июля 2008 г. № 33. Согласно статье 4 этого закона право на льготы по транспортному налогу в 2019-2020 годах имеют такие организации:
- оказывающие услуги по перевозке пассажиров городским пассажирским транспортом общего пользования, — по транспортным средствам, осуществляющим перевозки пассажиров (кроме такси);
- резиденты и управляющие компании ОЭЗ.
Заявление на льготы по транспортному налогу
НК РФ предусматривает, что налогоплательщики, имеющие право на налоговые льготы, предусмотренные законодательством о налогах и сборах, обязаны представить в налоговую инспекцию по своему выбору заявление о предоставлении налоговой льготы.
По результатам рассмотрения заявления налоговый орган направит налогоплательщику уведомление о предоставлении налоговой льготы либо сообщение об отказе от предоставления налоговой льготы в отношении объекта налогообложения (абз. 7 п. 3 ст. 361.1 НК РФ).
Сообщения об уплате транспортного налога
Начиная с 2020 года налоговики рассылают компаниям сообщения об исчисленных суммах налогов. Сумму рассчитывают исходя из сведений, имеющихся в госреестрах и у регистрирующих ТС органов, которые получены инспекциями по внитриведомственным каналам.
Но оплата налога на транспорт не поставлена в зависимость от направления налоговой инспекцией сообщения о налоге.
В течение года компании платят авансы по налогу на транспорт, если это установлено региональным законом. Авансы вносятся не позже последнего числа месяца, следующего за отчетным кварталом (п. 1 ст. 363 НК РФ). По окончании года они доплачивают налог (п. 2 ст.
363 НК РФ). Срок исполнения обязанности – до 28 февраля следующего года.
- не позже полугода со дня окончания срока, отведенного для оплаты налога;
- не позже двухмесячного срока с даты получения инспекцией сведений, влекущих перерасчет за прошлые периоды;
- не позже трех месяцев с даты получения из ЕГРЮЛ информации о наличии ликвидационного процесса.
Как видите, сообщения налоговики отправляют после того, как истекут налоговый период и срок уплаты налога, то есть когда плательщик уже должен был исполнить обязанности по уплате налогов.
Отправка сообщений не заменяет обязанности плательщика по самостоятельному расчету и уплате транспортного налога. Их цель — информирование плательщика о сумме налога за конкретный период для взыскания недоимки, если она будет обнаружена. Эти сообщения введены с целью повышения собираемости налога.
В сообщениях отражаются база, период и ставка по налогам, а также сумма к уплате.
Об объекте, на который начислен налог, в сообщении указывают сведения о наименовании ТС, регистрационном знаке (номере), ОКТМО, коде налогового органа по месту постановки на учет ТС.
Если вы не согласны с суммой налога, который рассчитала налоговая инспекция, Налоговый кодекс дает возможность фирмам предоставить налоговикам документы, которые подтвердят правильность расчета и уплаты налогов, права на льготы или основание для освобождения от налогов (п. 6 ст. 363 НК РФ).
Подать пояснения и документы в ответ на сообщение об исчисленном налоге фирма может в течение 20 рабочих дней.
Пояснения налогоплательщика-организации (ее обособленного подразделения), представляемые в налоговый орган в связи с сообщением об исчисленных налоговым органом суммах транспортного налога, налога на имущество организаций, земельного налога
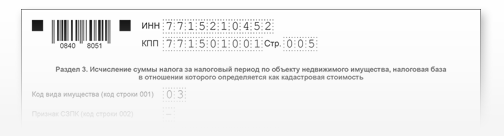
Получив документы и пояснения, налоговики изучат их в течение одного месяца (данный срок может быть продлен максимум на один месяц).
Если доводы налогоплательщика окажутся убедительными, инспекция направит ему уточненное сообщение с уменьшенной суммой налога. Если будет выявлена недоимка (например, в связи с тем, что налогоплательщик не подал заявление о льготе либо получил сообщение об отказе в предоставлении льготы, но при этом фактически учитывал ее), налоговики выставят организации требование об уплате налога.
Если инспекция не прислала сообщение о сумме налога
Если вы не получили сообщение об исчисленном налоге, нужно направить в инспекцию сообщение о наличии объекта налогообложения (п. 2.2 ст. 23 НК РФ). Представляется оно однократно в срок до 31 декабря года, следующего за истекшим годом. К сообщению прилагаются копии документов, подтверждающих права на объекты.
Направлять сообщение об объектах налогообложения не требуется, если не истекли сроки для направления организации сообщений об исчисленных налоговым органом суммах этих налогов.
Например, сообщение об исчисленной сумме налога за 2022 год должно быть передано инспекцией не позднее 6 месяцев со дня истечения срока уплаты (это 28 февраля 2023 года), то есть до 1 сентября 2023 года. Значит, сообщение о наличии объектов, признаваемых объектами налогообложения, организация не должна направлять ранее 1 сентября 2023 года.
Как заполнить сообщение об объекте налогообложения
Бланк сообщения состоит из титульного листа; листа с информацией о транспортных средствах и листа с информацией о земельных участках (поскольку форма предназначена не только для транспортного, но и для земельного налога).
На титульном листе указывают:
- код налогового органа;
- данные об организации;
- номер контактного телефона;
- код, отображающий способ получения результатов рассмотрения сообщения («1» — лично, «2» — по почте, «3» — через интернет с помощью оператора ЭДО).
Лист с информацией о транспортных средствах заполняется по каждому зарегистрированному ТС. На этом листе нужно указать:
- вид транспортного средства;
- реквизиты паспорта ТС: серия, номер и дата выдачи — только для наземного транспорта. В отношении водных и воздушных ТС проставляется прочерк;
- марка (модель) ТС;
- регистрационный знак (номер) ТС;
- дата государственной регистрации ТС; серия, номер и дата выдачи документа о регистрации;
- дата снятия с учета ТС (при наличии).
- исправление ошибок с помощью корректирующего средства; двусторонняя печать документа на бумаге;
- скрепление листов, приводящее к порче документов.
Полная версия этой статьи доступна только платным пользователям бератора
Чтобы получить доступ, просто оформите заказ на бератор:
- Мы откроем вам доступ сразу после оплаты
- Вы получите бератор по очень выгодной цене
- Все новые возможности бератора вы будете получать бесплатно!
Если у вас уже есть доступ, войдите в личный кабинет
Источник: www.berator.ru
Кто является плательщиком транспортного налога?
Признание физических и юридических лиц плательщиками транспортного налога производится на основании сведений о транспортных средствах и лицах, на которых они зарегистрированы, поступивших в налоговые органы в порядке, предусмотренном п. 4 ст. 85 НК РФ, от органов, осуществляющих государственную регистрацию транспортных средств (Определение ВС РФ от 17.02.2015 № 306-КГ14-5609)
В силу п. 3 ст. 362 РФ начисление транспортного налога производится с учетом количества месяцев, в течение которых транспортное средство было зарегистрировано на соответствующего налогоплательщика в регистрирующих органах. При этом месяц регистрации транспортного средства, а также месяц снятия транспортного средства с регистрации принимается за полный месяц.
Из указанной налоговой нормы следует, что взимание транспортного налога прекращается с месяца, следующего за месяцем снятия его с регистрационного учета в регистрирующих органах.
Добавим, подобная точка зрения контролирующего органа обусловлена не столько фискальным подходом, сколько правовой позицией, изложенной в Постановлении Президиума ВАС РФ от 15.12.2011 № 12223/10 по делу № А40-62640/09-151-457. Ее суть такова. Из системного толкования норм гл.
28 НК РФ следует, что списание транспортного средства с баланса организации без снятия его с учета в регистрирующем государственном органе не освобождает организацию, на которую оно зарегистрировано, от обязанности исчислять и уплачивать транспортный налог. Поскольку в силу императивных положений ст. 357, 358 и 362 НК РФ признание лиц плательщиками транспортного налога, определение объекта налогообложения и возникновение обязанности по исчислению и уплате транспортного налога основаны на сведениях о транспортных средствах и лицах, на которых они зарегистрированы.
КС РФ также неоднократно отмечал, что федеральный законодатель в целях исчисления транспортного налога в гл. 28 НК РФ связывает наличие у налогоплательщика объекта налогообложения с фактом регистрации транспортного средства в порядке, установленном законодательством РФ. Такое правовое регулирование само по себе не может рассматриваться как нарушающее права налогоплательщика (см., например, определения от 29.09.2011 № 1267-О-О, от 23.06.2009 № 835-О-О).
По понятным причинам данная позиция высших арбитров нашла отражение в решениях, принятых кассационными инстанциями при рассмотрении аналогичных споров, возникших в схожих обстоятельствах (см. постановления ФАС УО от 26.11.2013 № Ф09-12968/13 по делу № А47-15830/2012 [2] , ФАС ЗСО от 07.11.2012 по делу № А75-9581/2011, ФАС ЦО от 11.12.2012 по делу № А68-8355/2011 [3] ).
Впрочем, не обходилось и без курьезов. Например, в Постановлении ФАС ВСО от 22.12.2011 по делу № А10-151/2011 были признаны необоснованными и исключены из расчета налога на прибыль расходы по уплате транспортного налога по транспортным средствам, зарегистрированным за налогоплательщиком, но фактически переданным в уставный капитал другого юридического лица. Налогоплательщик полагал, что обязанность уплаты транспортного налога зависит от регистрации транспортных средств, а не от их фактического наличия. Поэтому он и включил спорную сумму налога в расходы, уменьшающие налогооблагаемую прибыль.
Однако судьи, признавая действия налогоплательщика неправомерными, буквально указали следующее: с учетом того, что объектом налогообложения по транспортному налогу (согласно п. 1 ст. 358 НК РФ) являются именно транспортные средства, сам по себе факт регистрации транспортных средств в органах ГИБДД при отсутствии у налогоплательщика объектов налогообложения не может повлечь за собой возникновения у налогоплательщика обязанности по уплате транспортного налога.
Еще раз подчеркнем, подобный вывод арбитры сделали при рассмотрении спора о расходах, учитываемых при расчете налога на прибыль.
Но вернемся к транспортному налогу. Изначально в Постановлении АС ПО от 28.08.2014 по делу № А55-23180/2013 спорная ситуация, возникшая по транспортному налогу, была рассмотрена по вышеизложенному сценарию.
Суды (все три инстанции), руководствуясь правовой позицией из Постановления Президиума ВАС РФ № 12223/10, пришли к выводу, что само по себе отсутствие у налогоплательщика воздушного транспортного средства не освобождает лицо от обязанности по уплате транспортного налога до момента исключения (снятия с учета) судна в регистрирующих органах в установленном законом порядке.
Однако налогоплательщик, не согласившись с подобным решением, обжаловал его в вышестоящей судебной инстанции. Сразу оговоримся, Судебная коллегия ВС РФ по экономическим спорам при рассмотрении материалов данного дела в Определении от 17.02.2015 № 306-КГ14-55609 отменила все судебные решения и удовлетворила требования налогоплательщика (об отмене доначислений по транспортному налогу).
Принятие Судебной коллегией ВС РФ решения в пользу налогоплательщика, безусловно, является положительным моментом. Но вот можно ли в связи с этим говорить об изменении прежней правовой позиции высших арбитров относительно обязанности организации по уплате транспортного налога при списании с ее баланса самого транспортного средства? Есть несколько моментов, которые смущают в указанном определении. Поясним, о чем идет речь.
Аргументируя отмену решений нижестоящих судебных инстанций, Судебная коллегия ВС РФ указала, что при рассмотрении данного дела судами не был учтен следующий момент. Налоговый кодекс в качестве объекта налогообложения транспортным налогом признает объекты, соответствующие двум критериям:
- объект является транспортным средством, то есть соответствует определенным физическим показателям;
- объект зарегистрирован в установленном порядке согласно законодательству РФ.
По мнению налогового органа и судов, решающее значение для возникновения обязанности по уплате транспортного налога имеет лишь наличие факта государственной регистрации судна. Но как следует из мотивировочной части Определения № 306-КГ14-55609, этого недостаточно для разрешения подобного спора. И вот почему.
Вначале Судебная коллегия ВС РФ отметила: в случае, когда действующее налоговое законодательство связывает момент возникновения обязанности по уплате налога либо прекращения такой обязанности с действиями налогоплательщика и на последнего возлагается обязанность, в том числе по обращению в компетентные органы с заявлением о постановке или снятии с регистрационного учета соответствующего объекта налогообложения, то есть регистрация носит заявительный характер, риски наступления неблагоприятных последствий несовершения таких действий лежат именно на налогоплательщике.
А затем Судебная коллегия ВС РФ полно и всесторонне изучила и дала оценку всем действиямналогоплательщика, предпринятым в целях снятия с учета спорного объекта в регистрирующем органе.
Более того, судьи коллегии подчеркнули, что:
- во-первых, и налоговый орган, и суды проигнорировали обстоятельства объективного характера, не позволившие налогоплательщику совершить необходимые действия по снятию с регистрационного учета уничтоженного воздушного судна;
- во-вторых, доказательств, подтверждающих уклонение налогоплательщика от снятия транспортного средства с учета, налоговый орган не представил и не опроверг доводы о наличии объективных причин, препятствующих совершению необходимых в данном случае действий.
По результатам рассмотрения материалов дела арбитры коллегии вынесли следующий вердикт: в силу п. 3 ст. 3 НК РФ налоги и сборы должны иметь экономическое обоснование, а тот факт, что воздушное судно полностью уничтожено, свидетельствует, по мнению Судебной коллегии ВС РФ, об отсутствии характеристик, соответствующих объекту налогообложения транспортным налогом согласно положениямст. 38 и 358 НК РФ.
Учитывая изложенное, считаем, что приведенный вывод обусловлен, скорее, не самим фактом физического отсутствия объекта налогообложения (воздушное судно вследствие происшествия практически полностью уничтожено, остались только его обломки, не пригодные к эксплуатации), а оценкой действий налогоплательщика по снятию транспортного средства с регистрационного учета. Иначе говоря, ключевым моментом при рассмотрении спорной ситуации, на наш взгляд, стала фраза высших арбитров о том, что риски наступления неблагоприятных последствий несовершения действийпо постановке или снятию с регистрационного учета соответствующего объекта налогообложения (транспортного средства) лежат именно на налогоплательщике. Именно данная фраза предопределила исход спора.
Это обстоятельство, в свою очередь, означает, что в дальнейшем нижестоящие инстанции (а они обязаны руководствоваться правовой позицией высших арбитров) при рассмотрении аналогичных споров, возникших в схожих обстоятельствах, при принятии решения будут исходить прежде всего из оценки (отметим, субъективной) действий налогоплательщика: предпринял ли он все необходимые меры по снятию объекта налогообложения с регистрационного учета. Осталось только выяснить, что следует понимать под необходимыми мерами и как оценить их достаточность? В части воздушных судов эти меры, по сути, определены комментируемым судебным актом. А какими данные меры должны быть в отношении иных транспортных средств, например автомобилей? Ведь предметом споров по транспортному налогу чаще всего являются именно они.
Подведем итоги. Итак, учитывая сказанное, надо признать, что решение, принятое Судебной коллегией ВС РФ в Определении № 306-КГ14-55609, не является универсальным и однозначным. Поскольку правовая позиция высших арбитров, высказанная в нем, может привести к новым разногласиям между налогоплательщиками и контролирующими органами. Так как каждая из указанных сторон критерий необходимости и достаточности будет оценивать исходя из собственных соображений.
Вместе с тем в нем есть и положительный момент: так или иначе произошла определенная трансформация правой позиции высших арбитров относительно обязанности организаций по уплате транспортного налога. Прежняя правовая позиция, высказанная Президиумом ВАС в Постановлении № 12223/10, была более категоричной: обязанность исчислять и уплачивать транспортный налог существует вплоть до момента снятия объекта налогообложения с регистрационного учета. Нынешняя, изложенная Судебной коллегией ВС РФ в Определении № 306-КГ14-55609, не столь ультимативна: суды при разрешении споров о том, до какого момента налогоплательщик должен исполнять обязанности по исчислению и уплате транспортного налога, не должны игнорировать обстоятельства объективного характера, не позволившие ему совершить необходимые действия по снятию с регистрационного учета объекта налогообложения.
[1] Полный перечень органов, осуществляющих государственную регистрацию транспортных средств, приведен в разд. IX Методических рекомендаций по применению главы 28 «Транспортный налог» части второй Налогового кодекса Российской Федерации, утв. Приказом МНС России от 09.04.2003 № БГ-3-21/177.
[2] Определением ВАС РФ от 19.02.2014 № ВАС-1502/14 отказано в передаче данного дела в Президиум ВАС для пересмотра в порядке надзора.
[3] Определением ВАС РФ от 25.03.2013 № ВАС-3071/13 отказано в передаче данного дела в Президиум ВАС для пересмотра в порядке надзора.
Журнал «Акты и комментарии для бухгалтера«
Источник: lawedication.com
Кто является плательщиком транспортного налога в случае заключения договора купли-продажи транспортного средства?
В соответствии со статьей 357 Налогового кодекса Российской Федерации (далее — Кодекс) налогоплательщиками транспортного налога признаются лица, на которых в соответствии с законодательством Российской Федерации зарегистрированы транспортные
средства, признаваемые объектом налогообложения.
В соответствии с п. 1 ст. 362 Кодекса сумма налога, подлежащая уплате налогоплательщиками, являющимися физическими лицами, исчисляется налоговыми органами на основании сведений, которые представляются в налоговые органы органами, осуществляющими государственную регистрацию транспортных средств на территории Российской Федерации.
При этом согласно ст. 362 Кодекса исчисление налога прекращается с месяца, следующего за месяцем снятия транспортного средства с учета в регистрирующих органах.
С 01.01.2016 года, если регистрация транспортного средства произошла до 15-го числа соответствующего месяца включительно или снятие транспортного средства с регистрации (снятие с учета, исключение из государственного судового реестра и так далее)
произошло после 15-го числа соответствующего месяца, за полный месяц принимается месяц регистрации (снятия с регистрации) транспортного средства.
Если регистрация транспортного средства произошла после 15-го числа соответствующего месяца или снятие транспортного средства с регистрации (снятие с учета, исключение из государственного судового реестра и так далее) произошло до 15-го числа
соответствующего месяца включительно, месяц регистрации (снятия с регистрации) транспортного средства не учитывается при определении коэффициента, указанного в данном пункте.
Таким образом, исчисление транспортного налога в случае регистрации и снятия с регистрации транспортного средства за период менее одного месяца (при регистрации и снятии с регистрации транспортного средства в период с 1 по 15 число, с 16 по 30 число, при регистрации после 15 числа одного месяца и снятии с регистрации до 15 числа следующего месяца, в один день) в отношении данных транспортных средств не производится.
Кроме того, согласно Правилам регистрации автомототранспортных средств и прицепов к ним в Государственной инспекции безопасности дорожного движения Министерства внутренних дел Российской Федерации (утверждены приказом МВД России от 24.11.2008 N1001) транспортные средства регистрируются за собственниками транспортных средств — юридическими или физическими лицами, указанными в паспортах транспортных средств, заключенных договорах или иных документах, удостоверяющих право собственности на транспортные средства.
Прекращение взимания транспортного налога предусмотрено Кодексом только в случае снятия с учета транспортного средства в регистрирующих органах. Иных оснований для прекращения взимания транспортного налога (за исключением угона транспортного
средства либо возникновения права на налоговую льготу) не установлено. В связи с изложенным транспортный налог оплачивает собственник, на кого зарегистрировано транспортное средство.
Источник: www.kalinadmin.ru