
Платежное поручение представляет собой письменное распоряжение владельца счета банку о перечислении определенной денежной суммы его счета (расчетного, текущего, бюджетного, ссудного) на счет другого предприятия-получателя средств в том же или другом одногородном или иногородном учреждении банка.
Возможности применения в расчетах платежных поручений многообразны. С их помощью осуществляются расчеты в хозяйстве как по товарным, так и по нетоварным операциям. При этом все нетоварные платежи совершаются исключительно платежными поручениями.
В расчетах за товары и услуги платежные поручения используются в следующих случаях:
— за полученные товары и оказанные услуги (т. е. путем прямого акцепта товара) при условии ссылки в поручении на номер и дату товарно-транспортного документа, подтверждающего получение товаров или услуг плательщиком;
— для платежей в порядке предварительной оплаты и услуг (при условии ссылки в поручении на номер договора, соглашения, контракта, в которых предусмотрена предварительная оплата);
Что такое документ «Платежное поручение» и для чего он нужен? asistent.kz
— для погашения кредиторской задолженности по товарным операциям;
— при расчетах за товары и услуги по решениям суда и арбитража;
— при арендной плате за помещения;
— платежи транспортным, коммунальным, бытовым предприятиям за эксплуатационное обслуживание и др.
В расчетах по нетоварным операциям платежные поручения используются:
— для платежей в бюджет;
— погашения банковских ссуд и процентов по ссудам;
— перечисления средств органам государственного и социального страхования;
— взносов средств в уставные фонды при учреждении АО, товариществ и т.п.;
— приобретения акций, облигаций, депозитных сертификатов, банковских векселей;
— уплаты пени, штрафов, неустоек и т. д.
Платежное поручение выписывается плательщиком на бланке установленной формы, содержащем все необходимые реквизиты для совершения платежа и представления в банк, как правило, в 4-х экземплярах, каждый из которых имеет свое определенное назначение:
1-й экземпляр используется в банке плательщика для списания средств со счета плательщика и остается в документах для банка;
4-й экземпляр возвращается плательщику со штампом банка в качестве расписки о приеме платежного поручения к исполнению;
2-й и 3-й экземпляры платежного поручения отсылаются в банк получателя платежа; при этом 2-й экземпляр служит основанием для зачисления средств на счет получателя и остается в документах для этого банка, а 3-й экземпляр прилагается к выписке со счета получателя как основание для подтверждения банковской проводки.
Платежное поручение принимается банком к исполнению только при наличии достаточных средств на счете плательщика. Для совершения платежа может использоваться также ссуда банка при наличии у хозоргана права на ее получение.
Поручение действительно в течение 10 дней со дня его выписки (день выписки в расчет не принимается). Схема документооборота при расчетах платежными поручениями за фактически полученный товар, оказанные услуги, выполненные работы выглядит следующим образом.
При постоянных и равномерных поставках товаров и оказании услуг покупатели могут рассчитываться с поставщиками платежными поручениями в порядке плановых платежей. В этом случае расчеты осуществляются не по каждой отдельной отгрузке или услуге, а путем периодического перечисления средств со счета покупателя на счет поставщика в конкретные сроки и в определенной сумме на основе плана отпусков товаров и услуг на предстоящий месяц, квартал. Таким путем могут производиться расчеты между торговыми организациями и их поставщиками, между торфопредприятиями и электростанциями, производственными предприятиями за уголь, газ, электроэнергию, металл и т. д.
Схема документооборота при расчетах платежными поручениями
1 – отгрузка продукции, оказание услуг с передачей счетов-фактур;
2 – представление в банк платежного поручения на перечисление средств поставщику;
3 – передача документов на ВЦ для отражения операций по счетам;
4 – оформление документов, прошедших через ВЦ, и сдача их в РКЦ;
5 – списание средств с корреспондентского счета банка плательщика и отсылка кредитового авизо по МФО в РКЦ (филиал Б);
6 – зачисление средств на корреспондентский счет банка поставщика;
7 – списание средств с корреспондентского счета банка поставщика и зачисление их на расчетный счет поставщика;
8 – выписка с расчетного счета поставщика о зачислении средств по платежному требованию.
Расчеты плановыми платежами — прогрессивная форма перечисления платежей, так как в своей основе имеет встречное движение денег и товаров. Это ведет к ускорению расчетов, снижению взаимной дебиторско-кредиторской задолженности, упрощает технику расчетов, дает возможность предприятиям и организациям заранее планировать свой платежный оборот.
В этой связи в целях нормализации финансового состояния сельскохозяйственных товаропроизводителей, предприятий и организаций пищевой и перерабатывающей промышленности и создания условий для поддержания развития отраслей производства Указом Президента РФ от 22.09.93 г. № 1401 “Об упорядочении расчетов за сельскохозяйственную продукцию и продовольственные товары” расширена практика использования расчетов плановыми платежами. Исходя из данного Указа ЦБР установил, что при постоянных хозяйственных связях расчеты покупателей с сельскохозяйственными товаропроизводителями, предприятиями пищевой и перерабатывающей промышленности независимо от форм собственности за поставленную продукцию производятся плановыми платежами. При этом перечисление средств осуществляется в сроки и в размерах, согласованных в договорах сторон, но не реже трех раз в месяц.
Указанные плановые платежи применяются как по одногородним, так и по иногородним расчетам. Сумма каждого планового платежа устанавливается сторонами на предстоящий месяц (квартал) исходя из согласованной периодичности платежей и объема поставок по договору либо фактической поставки за предыдущий период.
На каждый плановый платеж банку предоставляется отдельное платежное поручение, в котором в графе “Вид платежа” покупатель указывает плановый платеж по сроку (число, месяц) в соответствии с вышеназванным Указом.
После проверки банком правильности оформления поручения производится списание средств со счета плательщика. При отсутствии средств на счете покупателя в день наступления срока планового платежа платежное поручение принимается банком в картотеку неоплаченных расчетных документов с оприходованием по внебалансовому счету “Расчетные документы, не оплаченные в срок”. Оплата его производится по мере поступления средств на счет плательщика после первоочередных платежей в бюджет, Пенсионный фонд, Фонд занятости населения и Фонд обязательного медицинского страхования.
Действующее Положение «О безналичных расчетах» предусматривает особый порядок расчетов платежными поручениями при оплате денежных переводов через предприятия связи.
Предприятиям и организациям предоставлено право без ограничения суммы осуществлять денежные переводы через предприятия связи на следующие цели:
— на имя отдельных граждан причитающихся им лично средств (пенсии, алименты, заработная плата, командировочные расходы, авторский гонорар);
— предприятиям в местах, где нет учреждения банка, на расходы для выплаты заработной платы, по организованному набору рабочих, по заготовке сельскохозяйственной продукции.
В этих случаях предприятие-плательщик выписывает на ближайшее почтовое отделение платежное поручение, где указывает назначение перечисляемой суммы и сдает его в свое учреждение банка. К поручению плательщик должен приложить бланки заполненных денежных переводов на конкретных получателей, а также общий список всех переводополучателей (в 2-х экземплярах) с указанием того, кто получает деньги, на какие цели, в какой город или населенный пункт направляется этот перевод.
В свою очередь предприятие связи, переводящее средства, выписывает через свое учреждение банка платежное поручение на имя того почтового отделения, которое будет оплачивать эти переводы. К данному поручению прикладываются заполненные бланки денежных переводов перевододателей и экземпляр полного списка переводополучателей.
При этом движение денежных средств между банками осуществляется через корреспондентские счета в РКЦ. Предприятия связи оплачивают поступившие переводы наличными либо зачислением средств на счета переводополучателей. При этом переводы, адресованные юридическим лицам, оплачиваются только безналичным путем также поручениями, составляемыми в 4-х экземплярах, на общую сумму всех переводов по каждому получателю.
Через предприятия связи хозяйствующие субъекты могут также переводить на свои счета, открытые в банках, наличные суммы торговой выручки. В бланке почтового перевода перевододатель должен указать:
— свое полное наименование;
— номер банковского счета, на который подлежит зачислению эта выручка;
— наименование и номер банка, в котором открыт этот счет.
Предприятие связи по всем денежным переводам, связанным с переводом торговой выручки, должно составить платежное поручение в адрес переводополучателя на общую сумму и сдать это поручение в банк, обслуживающий данное предприятие связи. На обратной стороне всех экземпляров поручений, относящихся к перечислению торговой выручки, предприятие связи обязано указать наименование конкретных перевододателей торговой выручки.
Расчеты платежными поручениями имеют ряд достоинств по сравнению с другими формами расчетов: относительно простой и быстрый документооборот, ускорение движения денежных средств, возможность плательщика предварительной проверки качества оплачиваемых товаров или услуг, возможность использовать данную форму расчетов при нетоварных платежах, что делает расчеты платежными поручениями наиболее перспективной формой расчетов.
Источник: www.aup.ru
Кто подписывает платежное поручение
Здравствуйте, в этой статье мы постараемся ответить на вопрос: «Кто подписывает платежное поручение». Если у Вас нет времени на чтение или статья не полностью решает Вашу проблему, можете получить онлайн консультацию квалифицированного юриста в форме ниже.

В деятельности бюджетного учреждения большинство расчетов с контрагентами производится через безналичные банковские переводы. Оплата услуг, работ и товаров наличными деньгами случается довольно редко, преимущественно через подотчетных лиц.
Сколько экземпляров должно быть
На одну финансовую операцию составляется 4 копии платежного поручения. Первый экземпляр хранится в банковском учреждении, на его основании деньги списываются со счетов.
Вторая и третья копии предназначены для получателя и его банка. То есть один экземпляр остается в банке получателя, на его основании деньги зачисляются на расчетный счет. А второй прикрепляется к банковской выписке, которая передается получателю.
Последний экземпляр, с отметкой банка о проведении, возвращается учреждению-плательщику. То есть платежка подкрепляется к банковской выписке, как подтверждение исполнения ПП.
Отметим, что число копий может быть иным, в зависимости от обстоятельств и условий отправки денежного безналичного перевода.
В каких случаях используется платежное поручение
Платежное поручение оформляют, чтобы осуществить следующие операции по:
- оплате сумм контрагентам за отгруженную продукцию, оказанные услуги и выполненные различные работы;
- внесению предварительной оплаты товаров, работ, услуг;
- оплате налогов и взносов в бюджеты всех уровней и во внебюджетные фонды, а также пеней и штрафов, начисленных проверяющими органами к оплате;
- перечислению денежных средств в целях возврата или размещения кредитов (займов) или депозитов и уплаты процентов по ним;
- перечислению периодических платежей в соответствии с условиями договора;
- перечислению средств иным лицам на основе действующих контрактов или законодательных актов.

Расчеты с использованием платежных поручений
Схема расчетов платежными поручениями в бумажном виде, заключается в следующем:
- Сначала покупатель — плательщик денежных средств предоставляет в свой банк платежное поручение в четырех (или пяти) экземплярах и получает от банка четвертый экземпляр в качестве расписки банка;
- Далее банк покупателя на основании первого экземпляра платежного поручения снимает денежные средства со счета покупателя;
- После этого банк, обслуживающий покупателя, направляет в банк продавца два экземпляра платежного поручения и денежные средства в размере, указанном в платежном поручении;
- Затем банк продавца, получив второй экземпляр платежного поручения, зачисляет денежные средства на счет продавца — получателя денежных средств;
- В заключение, после проведения расчетных операций банки покупателя и продавца выдают своим клиентам выписки с расчетных счетов, подтверждающие перечисление денежных средств покупателем — плательщиком денежных средств и получение денежных средств продавцом — получателем денежных средств.
Заполнение платёжного поручения
В типовом бланке платежного поручения указан 41 реквизит, которые заполняются банком и, преимущественно, клиентом. Формирование и заполнение платёжного поручения посредством системы Клиент-Банк значительно упрощает процедуру и минимизирует риски ошибок.
Ниже приведён типовой бланк платёжного поручения с указанием реквизитов полей, они пронумерованы (рис.1), и далее — поэтапный порядок заполнения документа. Последовательность и визуализация оформления платёжного поручения облегчит процесс восприятия материала.
В какую налоговую адресовать платеж
Место уплаты налогов, страховых взносов с введением в 2023 г. ЕНП не меняется:
в федеральный бюджет – по месту своего нахождения без распределения указанных сумм по обособленным подразделениям;
в бюджеты субъектов РФ – по месту нахождения организации, а также по месту нахождения каждого из ее обособленных подразделений
по объектам, облагаемым по кадастровой стоимости – по месту нахождения объекта недвижимого имущества;
по объектам, облагаемым по среднегодовой стоимости – по месту нахождения организации; по месту нахождения каждого из обособленных подразделений, выделенных на отдельный баланс (в отношении имущества, находящегося на отдельном балансе обособленного подразделения);
по месту нахождения объектов недвижимого имущества, находящихся вне адресов организации или ее обособленного подразделения, имеющего отдельный баланс
Актуальная форма платежного поручения
С правовой точки зрения, отправка заполненной надлежаще установленным требованиям платежки в банк выступает юридическим основанием для перевода денежных средств со счета заявителя (клиента) на счет получателя, зарегистрированный в этой же, либо в другой кредитно-финансовой организации. Для подобного распоряжения используется бумажный или электронный формат. Оно сохраняет силу на протяжении десяти календарных дней с момента составления, и заполняется исходя из утвержденной Положением Центробанка № 383-П актуальной формы, перечень полевой нумерации, для которой закреплен в рамках приложения №3 к указанному документу.
Расчеты, осуществляемые платежным поручением
С помощью платежного поручения можно осуществлять следующие расчеты:
- оплата за выполненную работу, за поставленные продукты или оказанные услуги;
- перечисление денег в бюджеты всех уровней и во внебюджетные фонды;
- перечисление денег в целях возврата или размещения кредитов или депозитов и уплаты процентов по ним;
- перечисление денег в других целях, которые предусмотрены законодательством или договором;
- оплата товаров, работ или услуг наперед;
- осуществление периодических платежей.
В каких случаях используется платежное поручение
Платежное поручение оформляют, чтобы осуществить следующие операции по:
- оплате сумм контрагентам за отгруженную продукцию, оказанные услуги и выполненные различные работы;
- внесению предварительной оплаты товаров, работ, услуг;
- оплате налогов и взносов в бюджеты всех уровней и во внебюджетные фонды, а также пеней и штрафов, начисленных проверяющими органами к оплате;
- перечислению денежных средств в целях возврата или размещения кредитов (займов) или депозитов и уплаты процентов по ним;
- перечислению периодических платежей в соответствии с условиями договора;
- перечислению средств иным лицам на основе действующих контрактов или законодательных актов.
Что такое платежное поручение
Платежное поручение (или платежка) содержит распоряжение плательщика о перечислении денежных средств с его расчетного или лицевого счета на счет получателя, для банковской организации или федерального органа исполнительной власти, который осуществляет функции по кассовому обслуживанию (Казначейство). Ключевые нормативные документы для заполнения поручения бюджетниками:
- форма бланка утверждена положением Банка России 19.06.2012 № 383-П (в ред. от 11.10.2021);
- правила заполнения реквизитов и основная информация о расчетах указаны в приказе Минфина от 12.11.2013 № 107н (в ред. 05.04.2017);
- перечень кодов бюджетной классификации, которые применяются для оплаты в бюджетную систему, закреплен приказом Минфина от 08.06.2021 № 132н.
Банк или Казначейство исполняет платежку в установленный законодательством срок либо раньше, согласно условиям договора на обслуживание расчетного или лицевого счета плательщика.
Платёжное поручение. Пошаговая инструкция заполнения
Платежное поручение – это документ, с помощью которого владелец расчетного счета дает распоряжение банку совершить перевод денежных средств на другой указанный счет. Таким способом можно рассчитаться за товары или услуги, выплатить аванс, вернуть заем, совершить госплатежи и взносы, то есть, фактически обеспечить любое разрешенное законом движение финансов.
Платежные поручения должны составляться в соответствии с установленным Министерством финансов порядком, так как они обрабатываются автоматизировано. При этом не имеет значение, в бумажной ли форме подана платежка в банк или отправлена по интернету.
Сложный бланк, разработанный Центробанком РФ и утвержденный федеральным законодательством, должен быть заполнен грамотно, так как цена ошибки может оказаться слишком высокой, особенно если это распоряжение на налоговые выплаты.
Чтобы избежать проблем, связанных с неправильным заполнением полей платежного поручения, разберемся с особенностями каждой ячейки.
Можно ли в Сбербанке восстановить квитанцию об оплате?
А.Ю. Вейнберг, главный юрисконсульт: «Такая ситуация, как правило, случается при проведении камеральных проверок деклараций по НДС. Контролеры истребуют документы, подтверждающие, по их мнению, обоснованность вычета НДС, в том числе платежные поручения.
Так, например, в одном из дел налоговики указали, что реестр платежных документов не является документом, подтверждающим хозяйственные операции между сторонами. Более того, представление такого документа, по мнению контролеров, не подтверждает достоверность сведений, содержащихся в платежках, и свидетельствует о непредставлении истребуемой информации.
наименование плательщика, дату и номер платежного поручения, сумму и назначение платежа с указанием номера и даты счета-фактуры, номер и дату договора, а также наименование объекта строительства. В результате суд пришел к выводу, что налоговики неправомерно привлекли компанию к ответственности, предусмотренной п. 1 ст. 129.1 НК РФ (Постановление от 19.07.2013 N А40-140352/12-140-1012)».
Ошибки в платежных поручениях
Несмотря на множество руководств и инструкций, человеческий фактор никто не отменял. Мы все ошибаемся, это нормально.
Банк может не принять платежное поручение, если обнаружит в нем несоответствие ИНН и наименования, посчитает недостаточным описание назначения, если на расчетном счете не хватает средств для списания. При этом банк вправе не объяснять причину отказа. И в этом случае деньги не списываются.
Если вы обнаружили ошибку в платежном поручении на перечисление налога уже после списания, то вы можете написать заявление в ФНС, которое уточняет реквизиты вашего платежа. Уточнить можно основание платежа, тип, КБК, налоговый период и статус плательщика.
Из практики: ошибка по КБК в платежке в Пенсионный фонд решилась без писем, просто по телефону в разговоре с инспектором, который ведет организацию. Но такие случаи редки, поэтому будьте внимательны.
Если вы указали сумму больше чем нужно, то действовать нужно исходя из того, какой это налог или взнос. Потому что не все налоги можно зачесть в счет оплаты будущих периодов. Переплату можно вернуть на свой расчетный счет после сверки с ФНС или внебюджетным фондом.
При оплате меньше, чем нужно — как можно скорее доплатить разницу, чтобы не возникало недоимки и пеней.
Если же реквизиты были указаны неправильно для перечисления другому юридическому лицу или ИП, то банк может отменить платеж только до списания денежных средств. После списания вам придется связываться с фактическим получателем денег и решать вопросы о возврате самостоятельное. Банк не несет ответственности за реквизиты, которые вы указали неверно.
Заполнение платёжного поручения на перевод денежных средств
Как заполнить платёжное поручение на перевод денежных средств, да ещё при этом и не допустить ошибок? Начну с того, что заполнение платёжного поручения осуществляется на основании требований, изложенных в Положении Банка России от 19 июня 2012 года N 383-П «О правилах осуществления перевода денежных средств». На основании этого положения и с учётом остальных требований других Положений Банка России и Федеральных законов по банковской деятельности, каждый Российский банк обязан иметь свои внутрибанковские положения и инструкции, которые должны подробно излагать всю проводимую банком работу и предъявляемые требования к заполнению платёжных документов по оформлению переводов денежных средств.
С 2012 года заполнение платёжных документов и порядок осуществления перевода денежных средств, как для юридических лиц и индивидуальных предпринимателей, так и для физических лиц осуществляется на основании единых правил и установок, изложенных в Положении ЦБ РФ от 19.06.2012 N 383-П.
- платёжные поручения;
- инкассовые поручения;
- аккредитивы;
- чеки;
- платёжные требования (перевода денежных средств по требованию получателя средств);
- переводы электронных денежных средств.
- Клиентом (плательщиком) самостоятельно.
- Банком клиента (плательщика) — по поручению (просьбе) клиента или с его согласия.
Итак, по распоряжению плательщика, банк плательщика теперь может составлять распоряжения (поручения) за клиента и осуществлять разовый и (или) периодический перевод денежных средств, как по банковскому счёту плательщика, так и без открытия банковского счета плательщику (п. 1.15 N 383-П).
Если же платёжное поручение составляется клиентом, то особенно частыми бывают претензии банков по неполному или неверному заполнению таких реквизитов как: – очерёдность платежа; назначение платежа; информация про НДС…
Реквизиты платёжного поручения
Реквизиты платёжного поручения — это обязательные данные, количество и значение которых устанавливается Положениями Банка России и дополняется нормативными актами Министерства Финансов РФ, а неразрешённое отсутствие части реквизитов в платёжном документе влечёт за собой невозможность исполнения банком распоряжения клиента по переводу денежных средств.
Каждый реквизит платёжного поручения имеет свой номер, все реквизиты платёжного поручения пронумерованы в приложении 3 к Положению N 383-П, и располагаются в строго отведённых им местах (полях) бланка платёжного документа. Реквизиты платёжного поручения на электронные переводы ограничиваются ещё и максимальным количеством символов, которые можно посмотреть в приложении 11 к Положению N 383-П.
Чтобы платёж попал по назначению, платёжное поручение должно быть заполнено без ошибок, для чего клиенту банка необходимо знать правила заполнения платёжного поручения и естественно иметь все необходимые для этого реквизиты.
Форма платежного поручения — бланк, размер, номера полей
Форма бланка платёжного поручения и присвоенные реквизитам номера приведены ниже в приложении № 3:
Приложение 3
к Положению Банка России
от 19 июня 2012 г. N 383-П
«О правилах осуществления
перевода денежных средств»
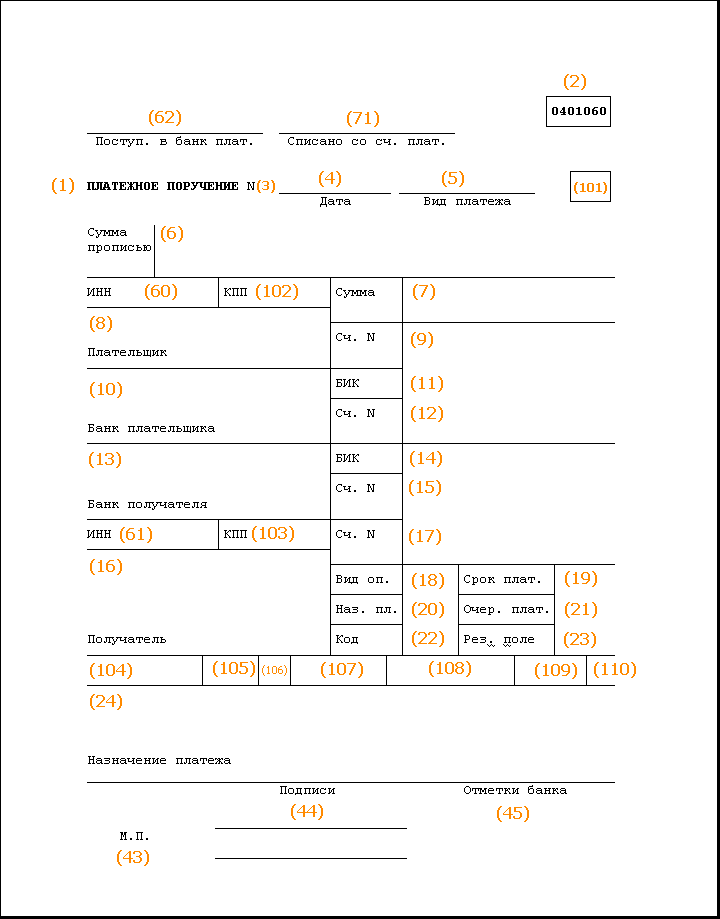
Номера полей в платежном поручении проставлены в соответствии с Положением Банка России и Приказом Минфина РФ.
Кроме того, согласно требованиям Банка России размер платёжного поручения не должен превышать лист формата A4, но кредитная организация имеет право утверждать свои размеры и количество экземпляров распоряжений на бумажных носителях, которые не должны быть больше установленного шаблона (п. 1.13 Положения 383-П).
Заполнение платёжного поручения
Заполнение платёжного поручения осуществляется в соответствии с требованиями Положения Банка России от 19 июня 2012 года N 383-П «О правилах осуществления перевода денежных средств» и Приложения 1, 2 и 3 к этому положению. А заполнение платёжного поручения по перечислению платежей в бюджет и внебюджетные фонды должно учитывать ещё и Приказы Минфина. Так, с 1 января 2014 года вступает в силу действие Приказа Минфина России от 12 ноября 2013 г. № 107н «Об утверждении Правил указания информации в реквизитах распоряжений о переводе денежных средств в уплату платежей в бюджетную систему Российской Федерации».
При заполнении платёжного поручения необходимо помнить, что наличие незаполненных полей реквизитов — банками не допускается. При невозможности, необязательности или ненужности заполнения значения конкретного реквизита — проставляется ноль («0»).
Порядок заполнения реквизитов платёжного поручения в разрезе присвоенных номеров полей (с примерами) и утверждённое максимальное количество символов каждого реквизита (в электронном виде) приведено ниже:
— Платёжное поручение № 932521 ;
— Платёжное поручение № 21
В распоряжении на бумажном носителе указывается — день, месяц, год цифрами в формате ДД.ММ.ГГГГ. ДД.ММ.ГГГГ, который означает: ДД — номер дня, ММ — номер месяца, ГГГГ — цифры года.
В распоряжении в электронном виде указывается — цифрами в формате, установленном банком (день – две цифры, месяц — две цифры, год — четыре цифры).
Примеры заполнения поля 4:
На бумажном носителе — 12.01.2014; 01.12.2013
В электронном виде – 12012014; 31122013
Указывается — «срочно», «телеграфом», «почтой», иное значение в порядке, установленном банком, или значение не указывается в случаях, установленных банком.
В распоряжении в электронном виде значение указывается в виде кода, установленного банком
Вид платежа «электронно» — с 2013 года не применяется. При оформлении платёжного документа в системе «клиент-банк» — указывается код, установленный банком.
Указывается в распоряжениях на бумажных носителях. Сумма платежа прописью указывается — с начала строки с заглавной буквы в рублях, при этом слово «рубль» в соответствующем падеже не сокращается, копейки указываются цифрами, а слово «копейка» в соответствующем падеже также не сокращается.
Если сумма платежа прописью выражена в целых рублях, то копейки можно не указывать, при этом в реквизите 7 указываются сумма платежа и знак равенства » Сто двадцать восемь рублей 10 копеек «
— » Сто двадцать восемь рублей 00 копеек «
— » Сто двадцать восемь рублей » (см. пример 3 реквизита 7)
В распоряжении на бумажном носителе указывается сумма платежа цифрами, рубли отделяются от копеек знаком тире «-«.
- Ф.И.О. и правовой статус;
- адрес места жительства (регистрации) или места пребывания. *
- Ф.И.О. и указание на вид деятельности
- адрес места жительства (регистрации) или места пребывания
- полное или сокращённое наименование кредитной организации, филиала кредитной организации — отправителя распоряжения
- информация о плательщике ** : — Ф.И.О. плательщика; ИНН (при его наличии) либо адрес места жительства (регистрации) или места пребывания; уникальный присваиваемый номер операции (при его наличии) (Ст. 7.2 ФЗ от 07.08.2001 г. N 115-ФЗ)
- Ф.И.О. плательщика указывается в именительном падеже.
- Сокращённое наименование плательщика – юридического лица указывается, если оно предусмотрено в учредительных документах.
- Если плательщиком является банк, наименование которого указано в реквизите «Плательщик», то наименование этого банка должно повториться в реквизите «Банк плательщика».
- ООО «Беркут» //Россия, г. Самара, ул. Калинина 15. //
- ОАО «Банк Москвы» // Россия, г. Москва, ул. Рождественка, д. 8/15, стр. 3.//
- Иванов Иван Иванович //Россия г. Краснодар ул. Ленина 20//
- Иванов Иван Васильевич (Нотариус) //Россия г. Томск Набережная 5//
Указывается номер счета плательщика в банке, сформированный в соответствии с правилами ведения бухгалтерского учёта в Банке России или правилами ведения бухгалтерского учёта в Банках на территории РФ.
Номер счёта плательщика состоит из 20-ти знаков, присваивается банком в момент регистрации счёта.
Номер может начинаться со следующих цифр — 405, 406, 407, 408…
Примеры счетов (условные):
В данном поле заполняется — полное или сокращённое название банка.
- Полное название — Акционерный коммерческий банк «Банк Москвы» (открытое акционерное общество), г. Москва
- Сокращённое название — ОАО «Банк Москвы» г. Москва
Указывается БИК банка плательщика в соответствии со Справочником банковских идентификационных кодов участников расчётов осуществляющих платежи через расчётную сеть ЦБ РФ (Банка России) (Справочник БИК России).
БИК, это идентификация банков — участников расчётов на территории России через коды, присвоенные банкам.
Указывается номер корреспондентского счета кредитной организации, корреспондентского субсчета филиала кредитной организации, открытый в подразделении Банка России. Значение реквизита не указывается, если плательщик — клиент, не являющийся кредитной организацией, филиалом кредитной организации, обслуживается в подразделении Банка России, или подразделение Банка России
Номер счёта банка плательщика состоит из 20-ти знаков.
В поле проставляется номер корреспондентского счета (субсчета), открытый Банку (филиалу Банка) в учреждении Банка России.
Например корсчёт ОАО «Банк Москвы» в ОПЕРУ Московского ГТУ Банка России:
— 30101 810 500 000 000 219
- ОАО «Россельхозбанк» г. Москва
- ОАО КБ «Восточный» Амурская обл., г. Благовещенск
Указывается БИК банка получателя средств в соответствии со Справочником банковских идентификационных кодов участников расчётов, осуществляющих платежи через расчётную сеть ЦБ РФ (Банка России) (поиск по БИК банков России)
- БИК ОАО КБ «Восточный» — 041012718
- БИК ОАО «Россельхозбанк» — 044525111
Указывается номер корреспондентского счета кредитной организации, корреспондентского субсчета филиала кредитной организации, открытый в подразделении Банка России.
Значение реквизита не указывается, если и получатель средств — клиент, не являющийся кредитной организацией, филиалом кредитной организации, обслуживается в подразделении Банка России, или подразделение Банка России, а также при переводе денежных средств кредитной организацией, филиалом кредитной организации подразделению Банка России для выдачи наличных денежных средств филиалу кредитной организации, не имеющему корреспондентского субсчета.
Номер счёта банка получателя состоит из 20-ти знаков. Проставляется номер корреспондентского счета (субсчета), открытый Банку (филиалу Банка) в учреждении Банка России.
- 30101810700000000718 — Корреспондентский счёт ОАО КБ «Восточный» в ГРКЦ г. Благовещенска.
- 30101810600000000886 — Корреспондентский счёт Дальневосточного филиала ОАО КБ «Восточный» в ГРКЦ ГУ ЦБ РФ по Хабаровскому краю.
- полное или сокращённое наименование
- Ф.И.О.
- Ф.И.О. и правовой статус
- Ф.И.О. и указание на вид деятельности
— номер счета клиента,
— наименование и место нахождения (сокращённые) банка.
Кроме того : в реквизите может указываться в соответствии с законодательством или договором дополнительная информация, обеспечивающая возможность установить сведения о получателе средств, при этом для их выделения используется символ «//»
Ф.И.О. плательщика, физического лица или ИП указывается в именительном падеже.
— Финансово-Казначейское Управление ЮВАО
Указывается номер счета получателя средств в банке, сформированный в соответствии с правилами ведения бухгалтерского учёта в Банке России или правилами ведения бухгалтерского учёта в кредитных организациях, расположенных на территории Российской Федерации.
Номер счёта получателя состоит из 20-ти знаков и присваивается в момент регистрации счёта. Может начинаться со следующих цифр — 405, 406, 407, 408…
Например, счёт (условный):
Номер счета может не проставляться, если:
— получателем является кредитная организация, в которой счёт плательщика открыт,
В соответствии с правилами ведения бухгалтерского учёта в Банке России или правилами ведения бухгалтерского учёта в кредитных организациях, расположенных на территории Российской Федерации указываются следующие шифры:
> платёжного поручения — 01,
> инкассового поручения — 06,
> платёжного требования — 02
> платёжного ордера — 16
Указывается очерёдность платежа цифрой в соответствии с федеральным законом или не указывается в случаях, установленных Банком России
— при уплате налога в бюджет в платёжном поручении очерёдность платежа 5-я, т.к. это не платёж налоговой службы.
С 14 декабря 2013 года очерёдностей платежей — 5 (1,2,3,4 и 5-я). Основание — ФЗ от 2 декабря 2013 г. N 345-ФЗ «О внесении изменения в статью 855 части второй Гражданского кодекса Российской Федерации».
В соответствии с Приказом Министерства финансов РФ от 12 ноября 2013 г. N 107н в реквизите 22 «Код» — должен указываться УИН (уникальный идентификатор начислений) .
Правило по заполнению УИН начнет действовать с 31 марта 2014 г. Структура уникального идентификатора начисления (УИН) должена состоять из 20 разрядов, а структура единого идентификатора физического лица, в случае его формирования на основе реквизитов документа, удостоверяющего личность гражданина, должна иметь 25 разрядов.
До этой даты УИН необходимо включать в состав реквизита «Назначение платежа». При этом для выделения идентификатора УИН после него должны быть
указаны символы «///».
Например: УИН12345678901234567890///
Реквизит заполняется при составлении распоряжений о переводе денежных средств в уплату налогов, сборов и иных платежей в бюджетную систему РФ.
В платёжном поручении на общую сумму с реестром, делается ссылка на реестр и общее количество распоряжений, включённых в реестр, при этом до и после слова «реестр» указывается символ «//».
В платёжном поручении на общую сумму, составленном на основании распоряжений плательщиков — физических лиц, делается ссылка на реестр (приложение) и общее количество распоряжений, включённых в реестр (приложение), при этом до и после слова «реестр», «приложение» указывается символ «//»
Жёстких требований по заполнению данного поля нет, но с 01.01.2014 и до 31 марта 2014 года в состав реквизита «Назначение платежа» необходимо включать УИН. (см. поле 22)
- Предварительная оплата за транспортные услуги по счёту № 20 от 15.02.2014г. в том числе НДС (18 %) 5330,15
- УИН12345678901234567890///За выполненные СМР по договору № 351 от 01.02.2014 г. и акту приёмки от 12.02.2014г. В том числе НДС – 15995.50 — так заполняется с 1 января до 31 марта 2014г.
- УИН0///За выполненные СМР по договору № 351 от 01.02.2014 г. и акту приёмки от 12.02.2014г. В том числе НДС – 15995.50 — так может заполняться с 1 января до 31 марта 2014г.
- НДФЛ с зарплаты работников за январь 2014 г.
- код вида валютной операции в соответствии с Приложением № 2 к Инструкции Банка России № 117-И от 15.06.2004;
- номер паспорта сделки, если это установлено требованиями Инструкции.
- По счёту 50 от 01.02.04 г. приобретение кондиционеров НДС 1014,01 курс 35,40 .
- По сч. 50 от 01.02.04 г. приобретение кондиционеров НДС 1014,01 курс 35,40
Указывается ИНН (при наличии) или КИО (при наличии) плательщика
- для организаций — 10-значный цифровой код;
- для физических лиц — 12-значный цифровой код (при его наличии);
- при отсутствии у плательщика — физического лица ИНН в реквизите «ИНН» плательщика — указывается ноль («0»).
Указывается ИНН (при наличии) или КИО (при наличии) получателя средств
- для организаций — 10-значный цифровой код;
- для физических лиц — 12-значный цифровой код (при его наличии);
- при отсутствии у плательщика, физического лица ИНН — в реквизите указывается ноль («0»).
В платёжном поручении на бумажном носителе проставляются подписи (подпись) уполномоченных лиц плательщика согласно заявленным банку образцам в карточке.
* Максимальное количество символов в реквизитах 4, 7, 37, 45, 48, 62, 63, 66, 67, 68, 71, 72, 41 и 42 указано без разделителей.
При подготовке материала использованы нормативные акты: — Гражданский Кодекс РФ (статьи 855, 863-866); Положение Банка России от 19 июня 2012 года N 383-П; Положение ЦБ РФ от 16.07.2012 г. № 385-П; Приказ Минфина России от 12 ноября 2013 г. № 107н и другие.
Изменения внесены 30.01.2014 г.
Последние новости на сегодня
09.08.23
Запасы золота Российской Федерации — год 2023
11.09.23
Банк России выпустил в обращение инвестиционную золотую монету номиналом 50 рублей «Георгий Победоносец» 2023 года
Источник: bankirsha.com