
Глава государства подписал Федеральный закон «О внесении изменений в статью 217 1 части второй Налогового кодекса Российской Федерации».
29 мая 2023 года
Федеральный закон принят Государственной Думой 18 мая 2023 года и одобрен Советом Федерации 24 мая 2023 года.
Справка Государственно-правового управления
Федеральным законом устанавливается, что от обложения налогом на доходы физических лиц освобождаются доходы семей с двумя и более детьми, полученные от продажи земельного участка, на котором расположено жилое помещение (доли в праве собственности на земельный участок, связанной с долей в праве собственности на жилое помещение), и от продажи хозяйственных строений и (или) сооружений, расположенных на таком земельном участке (доли в праве собственности на хозяйственные строения и (или) сооружения, связанной с долей в праве собственности на такой земельный участок), независимо от срока нахождения этого имущества в собственности налогоплательщика, а также при условии, что оно не использовалось в предпринимательской деятельности.
Кому и как можно не платить налог на землю и недвижимость?
При этом указанные земельный участок, жилое помещение, хозяйственные строения и (или) сооружения должны быть проданы одновременно.
Кроме того, Федеральным законом предусматривается, что законом субъекта Российской Федерации может быть установлен предельный размер площади названного земельного участка, доходы от продажи которого освобождаются от обложения налогом на доходы физических лиц.
Источник: www.kremlin.ru
Кто может быть освобождён от уплаты налога на землю
Как известно, каждый собственник земельного участка обязан уплачивать налоги за имущественное право, в данном случае за земельный надел. Законодатель установил две категории налога 0,3% и 1,5%, при этом, по усмотрению местных органов самоуправления, допускается снижение налоговой ставки для определённых категорий лиц, или полное освобождение от уплаты налога на землю. Чтобы не утомлять читателя сложными положениями закона, достаточно указать, что подробно о лицах, которые могут быть отнесены к категории льготников, можно прочитать в статье №10 Закона о земельном налогообложении в РФ.

Где можно узнать, кто не подлежит налогообложению
Подробная дежурная кадастровая карта , которая, как правило, используется специалистами Росреестра, содержит в себе информацию обо всех земельных участках, где также указана кадастровая стоимость земли. После проверки базы реестра дежурной карты, сведения перемещают в публичную официальную карту Росреестра. Карта ПКК доступна в режиме реального времени на сайте кадастровой палаты.

Освобождение от уплаты земельного налога
Учитывая то, что сайт ФНС имеет федеральную привязку, а налоговые льготы могут назначать только местные органы власти, официальная информация доступна в офисах ФНС на специальных стендах. При необходимости можно проверить данные в местном муниципалитете, где есть вся необходимая информация о том, кто является льготником.
Кто может быть льготником

Федеральный закон указывает подробный перечень льготников по закону. Так, среди физических лиц таковыми считаются:
- Герои бывшего СССР и Герои РФ.
- Полный кавалер Орденов Славы.
- Физлицо имеющее 1 или 2 категорию инвалидности.
- Лицо, признанное инвалидом с детства.
- Ветераны Wow, участники тыла и боевых операций во 2 мировую войну и локальных боевых действий.
- Лица, пострадавшие от воздействия радиации или постоянно проживающие в загрязнённых регионах РФ.
- Лица, которые были участниками ликвидации ядерных аварий и катастроф, в том числе на ЧАЭС.
- Лицо, которое получило облучение от воздействия радиации.
- Лица, имеющие категорию малочисленных народов Севера, а также общин данных территорий.
- Представители СНТ, а также дачные и огороднические товарищества.
- Компании, занимающиеся утилизацией взрывоопасных веществ.
- Коллектив граждан, которые получают страховые или социальные пенсии, но при этом на участке имеется жилой дом, гараж, овощехранилище для коллективного пользования (как правило, это дома престарелых и инвалидов).
- Организации, которые управляют исправительными колониями.
- Организация, у которой на земельном участке имеется часть государственной автомагистрали или дорог общего назначения.
- Организации инвалидов, которые занимаются производством.
- Фирмы, главной трудовой деятельностью которых является изготовление продукции народного промысла.
- Предприятие, которое является одним из резидентов зоны экономической торговли.
- Управляющая компания научного центра «Сколково».
- Судостроительное предприятие, которое имеет особую экономическую зону управления территорией.
- Компания, где свыше 80% сотрудников инвалиды, и у неё в уставе есть земельный участок.
Некоторые категории граждан имеют право оплачивать 50% налога на землю, причём этот список утверждён на федеральном уровне. С полным списком вы также можете ознакомиться на официальном сайте ФНС или оформив запрос в местные органы власти. Кроме этого, местным органам самоуправления допускается снижение налога для лиц, имеющие 50% скидку до размера 25%-30% от начисленного налога.
Как видно, не все имеют право, а те, кто может воспользоваться налогом, не знают, что они могут вообще не оплачивать земельный вопрос. Этот момент знают многие представители органов власти, и они оперативно информируют граждан и организации о том, что им положена налоговая скидка на земельное имущественное право.
Источник: kadastrmap.ru
Земельный налог: кто должен платить, как его рассчитать, какие предусмотрены льготы
Для организаций и физических лиц, которые владеют или пользуются землей в пределах РФ, возникает необходимость оплаты налога на землю. Сумма, которую нужно перечислять, зависит от кадастровой стоимости участка, налоговой ставки и того, есть ли у организации или физического лица льготы по земельному налогу.
Что такое налог на землю и когда его нужно платить
В России есть несколько видов налога на имущество. Один из них — это земельный налог. Его необходимо платить на основании ст.389 НК РФ.
Необходимость перечисления налога на землю возникает у тех, кто:
- является собственником участка;
- пользуется участком на основании права пожизненного владения;
- использует участок на основании права постоянного пользования.
Но в общих правилах есть исключения. Участки не считают объектом, облагаемым налогом, если:
- земля считается частью имущества МКД;
- на земле расположены объекты, которые представляют культурную ценность;
- на территории находится исторический заповедник;
- участок относится к археологическом наследию;
- земля принадлежит музею-заповеднику;
- право пользования землей оформили безвозмездно, но без указания срока пользования участком;
- участок предоставлен в аренду на основании заключенного с его собственником договора.
Что такое налоговая база и как ее учитывают при определении суммы налога
Налоговая база — это основа для расчета земельного налога, подлежащего оплате. Ее определяют отдельно для каждого конкретного участка. Она устанавливается с учетом его кадастровой стоимости. Для расчета берут значение стоимости на начало года, за который будет платиться налог.
Право собственности на землю, как и на дом, квартиру, апартаменты или другой объект недвижимости, может быть оформлено на двух или более человек. Налог должен платить каждый из тех, кто владеет или пользуется землей. Но в таком случае базу, облагаемую налогом, устанавливают отдельно для каждого собственника. То, какой будет база, определяют с учетом того, какая доля участка принадлежит плательщику налогов.
Пример расчета при наличии двух собственников участка:
- кадастровая стоимость земли — 600 000 рублей;
- первому собственнику принадлежит 1/3 участка;
- второму собственнику принадлежит 2/3 участка.
Для первого владельца облагаемая налогом база составит: 600 000 х 1/3 = 200 000 рублей.
Для второго собственника облагаемая налогом база составит:
600 000 х 2/3 = 400 000 рублей.
Если землю приобретает несколько человек и оформляется право совместной собственности, то облагаемая налогом база — равная доля от общей налоговой базы участка. При условии, что право собственности оформлено на двоих человек, например, мужа и жену, то для каждого из них база, облагаемая налогом, будет равна половине кадастровой стоимости.
Ставка земельного налога
Это процент, с учетом которого определяют сумму налога. При расчете процент берут от облагаемой налогом базы.
Ставку устанавливают с учетом:
- общих норм, действующих на территории РФ;
- законов и нормативно-правовых актов, действующих в пределах отдельных регионов и городов федерального значения.
Посмотреть ставку по конкретному региону или городу можно на сайте ФНС.
Регионы и отдельные города федерального значения могут устанавливать свои ставки, но есть общие нормы — максимальные значения, выше которых налоговая ставка не может быть.
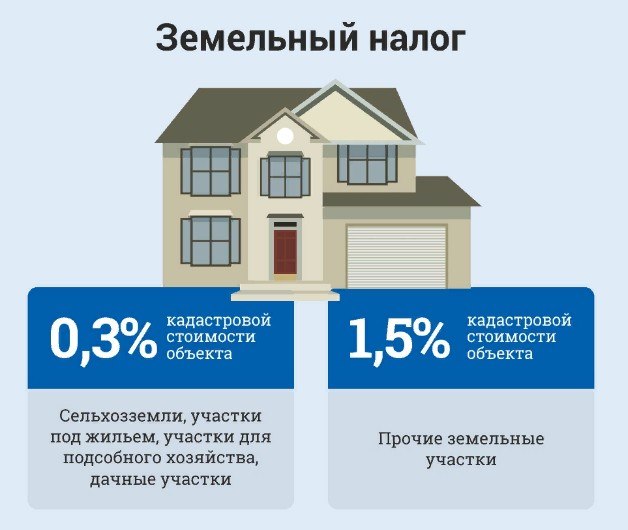
Ставка не может превышать 0,3% для земель:
- с/х назначения;
- входящих в зону с/х использования;
- используемых жилищным фондом;
- приобретенных для ЛПХ, используемых для огородничества, садоводства.;
- имеющих общее назначение.
Стоит учитывать, что если земли, для которых установлена ставка 0,3%, будут использоваться для ведения деятельности с целью получения дохода, для них ставка будет другой — 1,5%.
Для всех остальных участков, для которых не определена максимальная ставка 0,3%, максимальное значение ставки не может превышать 1,5%. Если ставку отдельно не определили нормативными актами для региона или города, используют общие значения ставок — 0,3% или 1,5%.
Как рассчитать налог
Для расчета земельного налога (ЗН) используют следующую формулу:
ЗН = облагаемая налогом база х налоговая ставка
В общих случаях при проведении расчетов предполагается, что плательщик налогов был собственником весь год. Но право собственности могло возникнуть в течение года. Или наоборот — собственник участка мог продать его, подарить или другим способом передать право собственности другому человеку в течение года.
Если участок принадлежал плательщику налога не весь год, а только часть года, платить налог нужно только за несколько месяцев, а не за весь год.
Рассчитывая то, сколько месяцев учитывать при определении налога, принимают во внимание следующие нормы:
- если право собственности возникло до 15 числа текущего месяца, его учитывают при расчете. Если после — его не принимают во внимание при определении суммы налога;
- если участок был продан до 15 числа, месяц продажи не принимают во внимание при оплате налога. Если после — при расчете налога его учитывают.
Если плательщик налога владел участком не весь год, то земельный налог будет определяться таким образом:
ЗН = ставка х налоговая база х коэффициент владения участком в месяцах.
Коэффициент владения участком устанавливается как отношение количества месяцев владения к общему числу месяцев в году. Например, если у плательщика право собственности на землю было в течение 3 месяцев, то коэффициент владения составит 3/12.
Пример расчета налога:
- кадастровая стоимость — 800 000 рублей;
- собственник участка — один;
- право владения землей — 6 месяцев;
- налоговая ставка с учетом категории, к которой относится участок — 0,3%.
ЗН = 800 000 х 0,3% х 10/12 = 2000 рублей.
При расчете могут получаться значения налога с копейками. Но налоговым кодексом предусмотрено, что нужно оплачивать сумму в полных рублях. При ее расчете используют математические правила округления.
Нюансы расчета налога на землю
При оплате налога могут использовать повышательный коэффициент. Его применяют для участков, на котором строят жилые дома, не относимые к ИЖС. Для них в формуле расчета дополнительно используют коэффициент 2 в течение трех лет — пока продолжаются строительные работы. Если завершить стройку раньше, то переплату вернут. Если стройка продлится дольше 3 лет, начиная с четвертого года при расчете уже используют коэффициент 4.
Иногда кадастровая стоимость участка, который является объектом налогообложения земельного налога, может изменяться в течение года. В таком случае расчет ведут в два этапа:
- определяют сумму налога до изменения стоимости с использованием месячного коэффициента;
- определяют сумму налога после изменения стоимости с использованием месячного коэффициента.
Полученные значения складывают.
Срок уплаты земельного налога — когда нужно перечислять деньги
Земельный налог необходимо платить:
- организациям — не позднее 1 марта года, следующего за отчетным. Стоит учитывать, что организации могут перечислять авансовые платежи — часть от общей суммы налога. Их перечисляют по итогам первого, второго и третьего квартала года. Каждый из таких платежей — 1/4 от общей суммы рассчитанного налога. Это не обязательная норма. Отдельные регионы или города федерального назначения могут самостоятельно устанавливать то, каким образом организации должны платить налог — с авансовыми платежами или без них.
- физическим лицам — до 1 декабря года, следующего за отчетным.
Уведомления от налоговой: когда и кому их посылают
Для граждан налоговая служба направляет расчет суммы, которую нужно оплатить, до 1 ноября года, следующего за отчетным. Уведомление отправляют на почтовый адрес или в личный кабинет на сайте ФНС или на сайте Госуслуг. В налоговом уведомлении указывают информацию о сумме налога, сведения о облагаемой налогом базе и срок, до которого нужно перечислить налог. При расчете налоговой базы ФНС использует данные стоимости участков, получаемые из Росреестра.

Налогоплательщики земельного налога могут сами рассчитать сумму и свериться с ее значением в уведомлении, направленном ФНС. Если до 1 ноября уведомление не поступило, нужно лично обратиться в налоговый орган и узнать сумму налога.
Организациям нужно рассчитывать налог самостоятельно. Уведомление приходит в течение полугода после того, как налогоплательщик должен был оплатить налог. Если сумма, указанная в уведомлении, сходится с той, которая была перечислена, ничего делать не нужно. Если она отличается, вариантов несколько:
- если налог переплачен, можно вернуть излишне уплаченную сумму. При необходимости ее можно зачесть в счет оплаты налога из будущего периода;
- если налог недоплатили, нужно перечислить оставшуюся сумму и заплатить пеню;
- если налоговая ошиблась, нужно дать пояснения, которые подтвердят правильность расчетов, сделанных организацией. На это по закону дается 10 дней.
Если сообщение не придет до 1 сентября, нужно обратиться в налоговую инспекцию и сообщить обо всех объектах, которые находятся в праве собственности или используются организацией и облагаются налогом.
Как можно оплатить налог?
Оплатить налог можно:
- в личном кабинете на сайте ФНС;
- на сайте ФНС без использования личного кабинета. Для этого вводят данные плательщика и платежные реквизиты;
- на почте или в банке по реквизитам уведомления;
- через банкомат или платежный терминал.
Льготы – какими они могут быть и кому положены?
При оплате налога предусмотрены льготы. Перечень льготных категорий для организаций прописан в статье 395 НК РФ. Категории граждан, для которых предусмотрены льготы, перечислены в статье 392 НК РФ. Среди них:
- инвалиды 1 и 2 группы;
- инвалиды детства;
- ветераны Wow;
- многодетные родители;
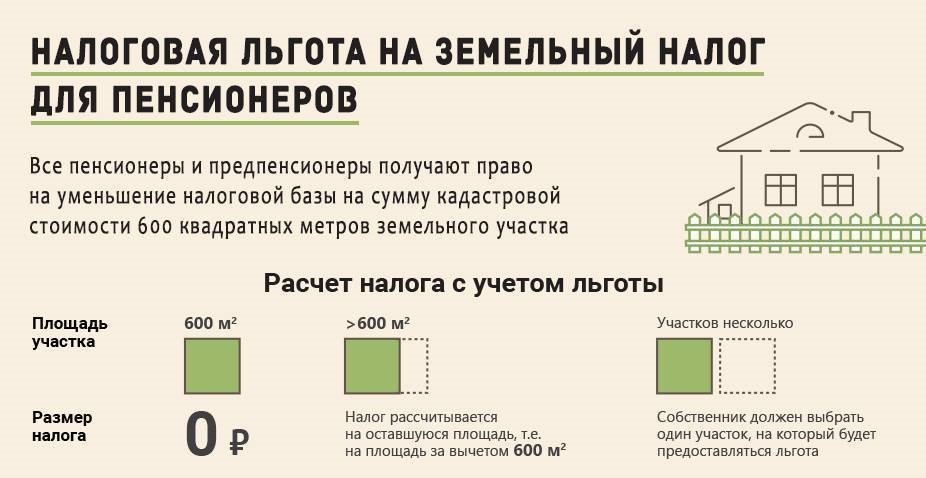
- пенсионеры и предпенсионеры – мужчины в возрасте от 60 лет и женщины в возрасте от 55 лет.
При условии, что собственник участка входит в льготную категорию граждан, для него облагаемая налогом база будет меньше. При расчете налога базу уменьшают на 600 квадратных метров. От полученной разности уже ведется расчет.
Льготы могут предусматривать и полное освобождение от оплаты налога. Такое возможно при условии, что участок принадлежит коренным народам Сибири, Севера, Дальнего Востока. Но есть условие: земля должна использоваться с целью сохранения традиционного образа жизни народов.
Для оформления льготы нужно обратиться в отделение налоговой службы или центр «Мои документы».
Что будет, если не заплатить налог
Информация о том, кто владеет землей, когда возникло право собственности и другие данные по участкам доступны ФНС. Поэтому факт неуплаты налога быстро устанавливается после того, как прошел срок его перечисления.
За неуплату налога предусмотрено привлечение к ответственности — как для организаций, так и для физических лиц. Наказание определяется в зависимости от степени зафиксированного нарушения и того, умышленная ли это неуплата или неумышленная. При привлечении к административной ответственности виновное лицо выплачивает штраф. Размер штрафа составляет от 20% от суммы неуплаченного налога. Дополнительно виновные лица выплачивают неустойку.
Источник: www.mirkvartir.ru