
В ч. 1 ст. 12 НК РФ (далее также – Кодекс) сказано, что в России взимаются 3 разновидности налогов – федерального, регионального и местного значения, поступающие в бюджет соответствующего уровня.
Все сборы имущественного вида относятся либо к региональным (стат. 14 Кодекса), либо к местным (стат. 15).
Что понимается под налогом на недвижимость
На основании стат. 130 ГК РФ, недвижимостью признаются:
- участки земли;
- объекты, неразрывно связанные с землей (в том числе, различные здания, постройки, сооружения);
- объекты незаконченного строительства;
- машино-места (в случае, если границы таких машино-мест описаны в соответствии с ч. 6 ст. 24 ФЗ № 218 от 13 июля 2015 года «О государственной…»).
Все остальное имущество признается движимым.
Соответственно, под налогом на недвижимость понимается такой сбор, объектом налогообложения по которому признается недвижимость.
Виды сборов в РФ
Всего таких сборов 3:
Освобождены ли пенсионеры от уплаты налога на имущество?
- на имущество организаций;
- на имущество физических лиц;
- земельный.
Налогом не недвижимость не является:
- на прибыль организаций, так как, в соответствии со стат. 247 Кодекса, объектом обложения по нему признается прибыль, полученная плательщиком;
- транспортный, так как, согласно ст. 358, объектом по нему признаются автомобили, мотоциклы, мотороллеры, автобусы, самоходные машины, вертолеты, самолеты, яхты и др., то есть транспортные средства, относимые к движимым вещам.
Дополнительная информация! На основании аб. 2 п. 18.1. ст. 217 Кодекса, НДФЛ при получении доходов от дарения не платится, если даритель и одаряемый – близкие родственники (вне зависимости от подарка – недвижимость или движимая вещь).
Как и почему могут освободить от уплаты налогового сбора на недвижимость
В соответствии с положениями Глав 30, 31 и 32 Кодекса, освобождение плательщики могут получить:
- по федеральной льготе (далее также – преференции);
- или по региональной (местной).
При этом полностью освободиться не всегда получится – льготы могут быть не 100-процентными, а, например, 75 или 50 %. То есть половину или три четверти уплатить иногда все же придется.
Кто не должен платить налог на имущество организаций и какие условия нужно выполнить
В соответствии со ст. 373, в 2018 плательщиками по данному виду сбора признаются юридические лица, имеющие на балансе в качестве объектов основных средств как движимые, так и недвижимые материальные ценности.
Обратите внимание! Иностранным компаниям уплачивать налог придется в отношении недвижимого и движимого имущества, полученного в результате заключения концессионного соглашения (ч. 2 ст. 374 Кодекса).
По данному налоговому сбору предусмотрены как федеральные, так и региональные преференции. Последние могут устанавливаться в дополнение к федеральным (последний абзац ст. 372), при этом общефедеральные отменены быть не могут.
Федеральные льготы предусмотрены в стат. 381 Кодекса.
Кто освобождается от уплаты налога на недвижимость согласно нормам данной статьи:
- религиозные учреждения (ст. 8 ФЗ № 125 от 26 сентября 1997 года «О свободе…»);
- учреждения уголовно-исполнительной системы (стат. 5 Закона РФ № 5473-1 от 21 июля 1993 года «Об учреждениях…»);
- общественные организации инвалидов, число состоящих в качестве членов инвалидов в которых составляет не менее 80 % от общего числа членов;
- предприятия, в качестве основного вида деятельности выбравшие производство фармацевтической продукции (освобождение осуществляется только в отношении объектов, предназначенного для борьбы с эпидемиями);
- другие учреждения.
Освобождать от обложения могут и нормы акта субъекта РФ. Для нахождения реквизитов и ознакомления с перечнем преференций необходимо воспользоваться электронным сервисом «Справочная информация о ставках…», в поле «Вид налога» выбрав «Налог на имущество организаций» и указав из раскрывающегося списка субъект РФ, на территории которого расположена недвижимость.
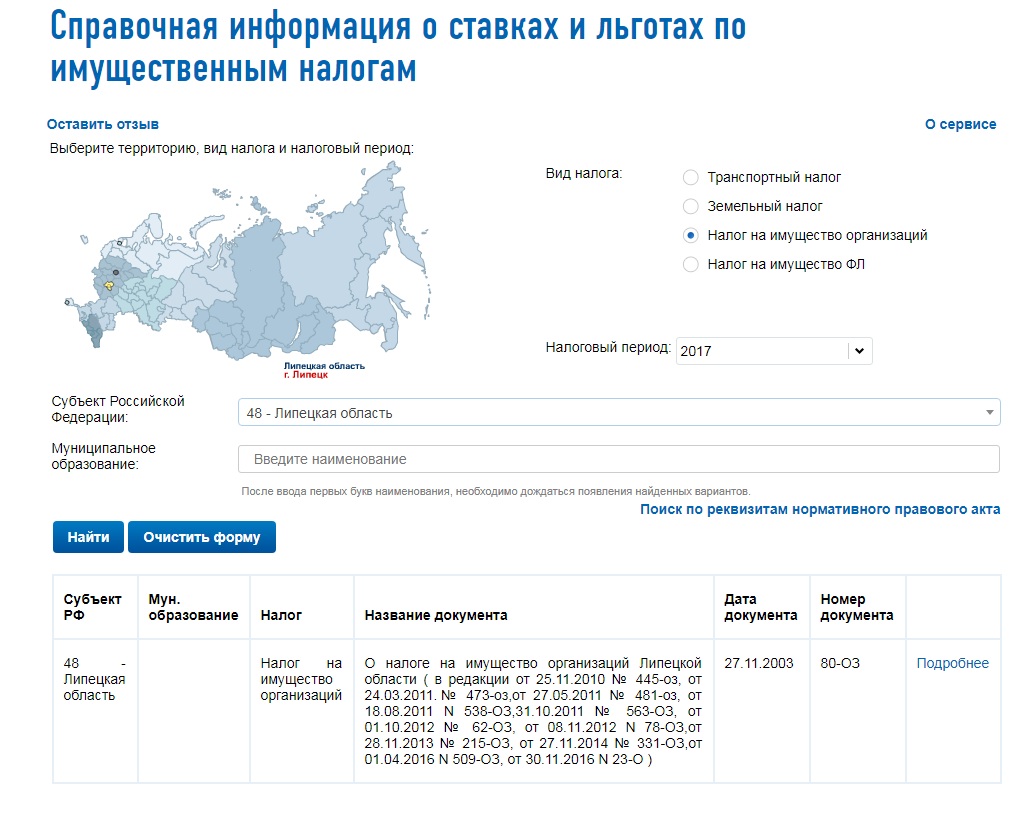
Нахождение реквизитов нормативного акта при помощи сервиса
Кого освобождают от необходимости оплаты налогового сбора на имущество физических лиц
В соответствии со ст. 400, в качестве налогоплательщиков рассматриваются российские граждане, обладающие правом собственности на жилой дом, квартиру, гараж, объект незаконченного строительства, а также на жилое строение, находящееся на земельном участке, выделенном для ЛПХ, ИЖС, садоводства или огородничества.
Федеральные льготы предусмотрены в стат. 407 Кодекса.
Кто освобождается согласно федеральной норме от уплаты налога на имущество физических лиц:
- Герои СССР, РФ;
- инвалиды 1-й или 2-й группы;
- инвалиды с детства;
- участники Wow;
- действующие военнослужащие;
- члены семей военнослужащих, потерявшие кормильца;
- пенсионеры;
- граждане, имеющие право на получение мер социальной помощи в соответствии с Законом РФ № 1244-1 от 15 мая 1991 года «О социальной…» и другие категории.
Условия для освобождения:
- преференция в размере 100 % дается в отношении 1 объекта каждого вида (к примеру, если у гражданина в собственности 2 жилых дома и 2 квартиры, то освободят его в отношении 1 дома и 1 квартиры);
- объект не должен использоваться в предпринимательской деятельности;
- за плательщика, не выбравшего объект, в отношении которого будет осуществлено освобождение, выбор делает инспекция (см. ч. 7 ст. 407 НК РФ).
Важно! На основании аб. 2 ч. 2 ст. 399 НК РФ, нормативными актами муниципальных образований (или законами Москвы, Санкт-Петербурга и Севастополя) могут устанавливаться льготы. С их перечнем и условиями применения можно ознакомиться при использовании все того же сервиса «Справочная информация о ставках…».
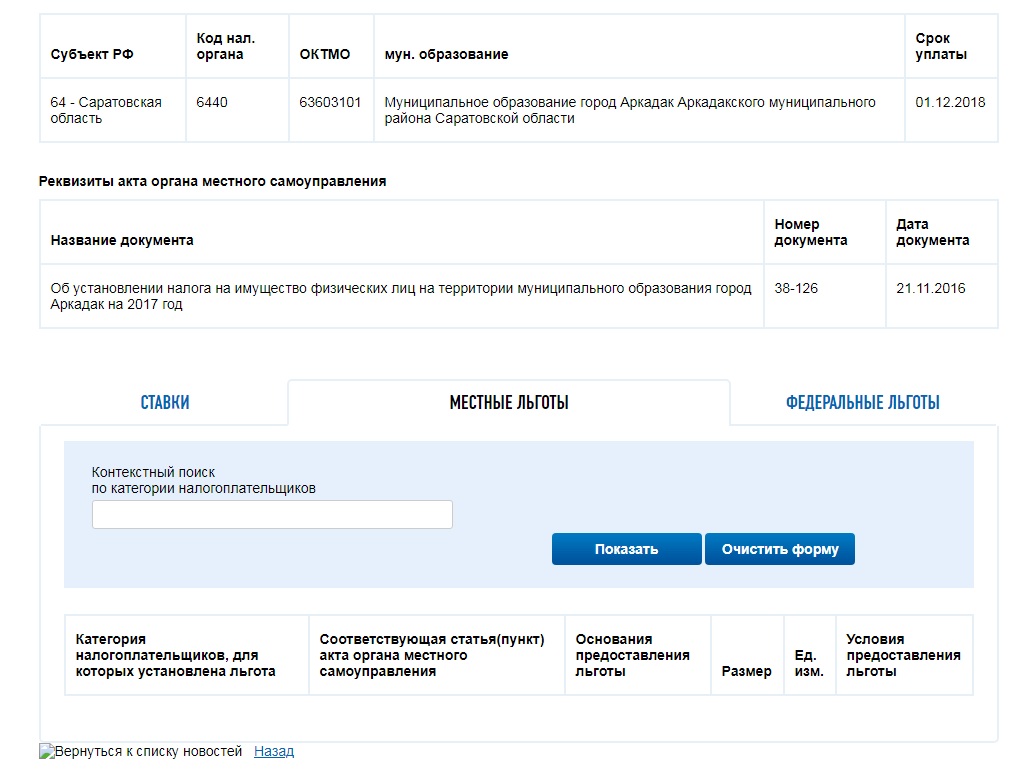
Отсутствие местных преференций при поиске при помощи сервиса
Кто не должен платить земельный налоговый сбор
На основании ч. 1 стат. 388 Кодекса, осуществлять уплату земельного налогового сбора обязаны как граждане, так и юридические лица, обладающие на праве собственности, постоянного пользования или пожизненного владения земельными участками (кроме участков, не признаваемых объектом обложения согласно ч. 2 стат. 389 Кодекса).
Кто освобожден от налога на имущество данного вида (ст. 395):
- учреждения уголовно-исполнительной системы;
- религиозные организации;
- общественные объединения инвалидов;
- резиденты особых экономических зон, отнесенных к таковым ФЗ № 116 от 22 июля 2005 года «Об особых…»;
- управляющие компании, осуществляющие деятельность в соответствии с ФЗ № 244 от 28 сентября 2010 года «Об инновационном…» и другие компании.
Местные преференции по выплате налога также могут быть предусмотрены (аб. 2 ч. 2 ст. 387 НК РФ). Ознакомление с ними осуществляется на сервисе «Справочная информация о ставках…».
Срок освобождения
Если лицо получает право на преференцию по региональному (местному) основанию, срок освобождения определяется согласно региональному (местному) закону.
Обратите внимание! При получении льготы по общефедеральной норме срок освобождения обычно указывается в соответствующей статье Кодекса.
Например, п. 9 ч. 1 стат. 395 гласит, что резиденты ОЭЗ могут не осуществлять платеж налогового сбора на землю в течение 5 лет с момента возникновения права собственности на участок, расположенных в пределах ОЭЗ, далее право на льготу утрачивается.
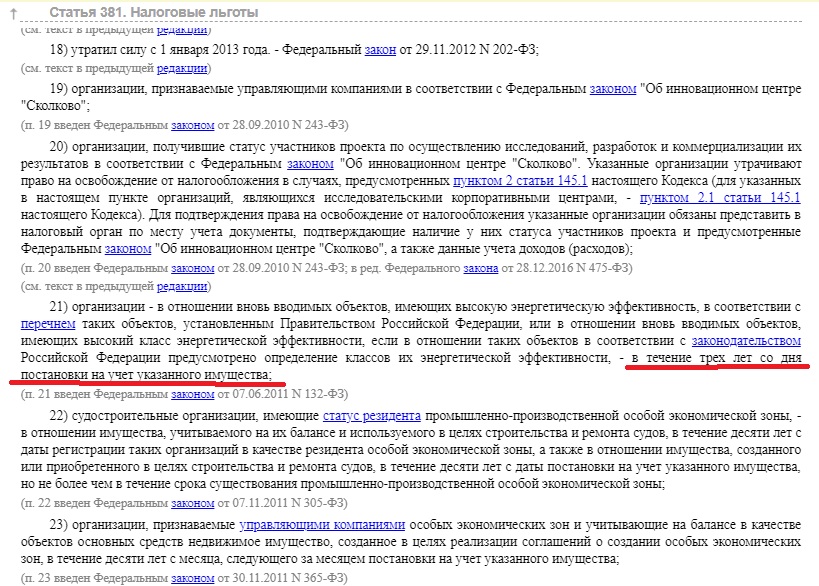
Еще 1 пример срока действия
Как получить общефедеральную или региональную льготу
Региональную льготу в отношении налога на землю, на имущество организаций или физических лиц, можно получить в порядке, который указан в соответствующем региональном (местном) законе.
Порядок получения же федеральных описывается в НК РФ, причем для земельного, налога на автомобили и на имущество физических лиц порядок единый (см., например, ч. 10 стат. 396, ч. 6 стат. 407 и ч. 3 стат. 361.1. НК РФ).
Общий порядок такой:
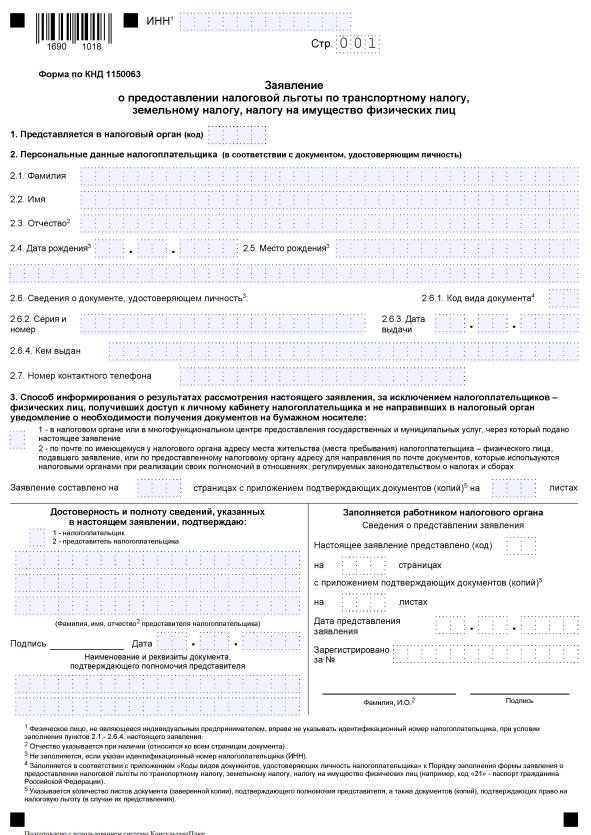
- лицо заполняет заявление по единой форме;
- по своему желанию, предоставляет документы, подтверждающие право на преференцию;
- если лицо не предоставит документы, ФНС их истребует самостоятельно в рамках межведомственного запроса;
- если по результатам запроса в распоряжении государственных или муниципальных органов не окажется документов, подтверждающих льготу, ФНС уведомит плательщика о необходимости самостоятельного предоставления документов.
Важно! Расчет налогового сбора будет производиться с учетом коэффициента (если право на льготу возникло не в начале, а в течение налогового периода – см., например, аб. 4 ч. 10 ст. 396).
Как заполнить заявление
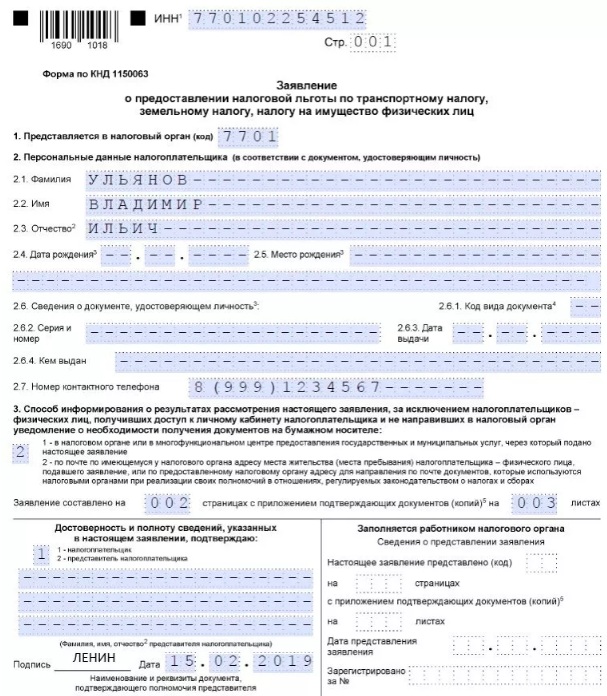
При возникновении затруднений при заполнении, можно воспользоваться образцом.
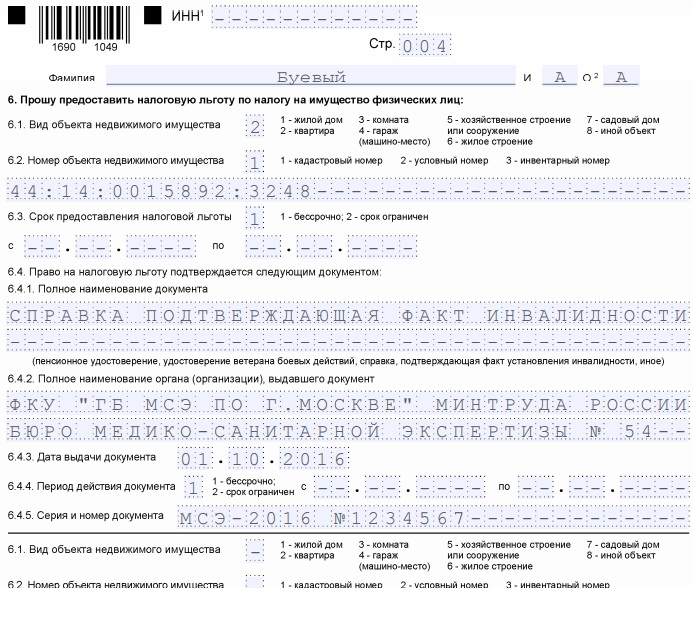
Образец заполнения листа, предусматривающего внесение сведений по налоговому сбору на имущество физлиц
Итак, освобождение от необходимости платить имущественные сборы получают граждане и юридические лица, имеющие право на соответствующую льготу (общефедеральную, региональную, местную). Уточнить наличие региональной или местной преференции, а также ее размер, поможет официальный сервис «Справочная информация о ставках…».
Источник: shtrafsud.ru
Кто может быть освобожден от уплаты налога на имущество физических лиц?
В статье Кто имеет право не платить налог на имущество физических лиц? прописано, что пенсионеры и инвалиды освобождаются от уплаты налога на имущество, мой отец инвалид второй группы с 2013 года и пенсионер (1945 г. рождения), получает пенсию по инвалидности. На наш вопрос по уплате налога на имущество в налоговой инспекции ответили, что от налога освобождаются только физические лица получившие группу до 2002 года, а все остальные оплачивают налоги на общих основаниях. Что Вы можете ответить по этому поводу?
Ответы на вопрос (1):
20.01.2015, 11:25,
Порядок исчисления и уплаты, а также льготы по налогу на имущество физических лиц определены Законом РФ от 09.12.1991 N 2003-1 «О налогах на имущество физических лиц». К имуществу, облагаемому налогом, относятся жилые дома, квартиры, комнаты, дачи, гаражи и иные строения, помещения и сооружения, а также доля в праве собственности на эти объекты недвижимости.
От уплаты налогов на имущество физических лиц освобождаются пенсионеры, Герои Советского Союза, Герои РФ, полные кавалеры ордена Славы, инвалиды I и II групп, инвалиды с детства; участники Гражданской и Великой Отечественной войн; военнослужащие и еще несколько льготных категорий граждан.
Так как налоговая льгота — это право, а не обязанность, то ее использование носит заявительный характер. Для получения льготы нужно обратиться в налоговую инспекцию с заявлением о предоставлении льготы в произвольной форме и подтверждающими право на льготу документами.
Освобождение от уплаты налогов для инвалидов 2 группы
Здраствуйте. Буду ли я платить налог с выигрыша в лотерею если я инвалид 2 группы и при этом не где не работаю? Вот что я нашла по закону РФ. Начальник инспекции федеральной налоговой службы № 3 по НСО Елена Перемитина рассказала, кто полностью освобождён от уплаты налогов, а у кого есть законные льготы. Кто имеет право не платить налоги. Налог на имущество физических лиц Полностью от этого налога освобождены: пенсионеры, а также мужчины и женщины, достигшие возраста 60 и 55 лет; инвалиды I и II групп инвалидности; инвалиды с детства;
Право на льготу налоговой уплаты для инвалидов: продажа акций отца
Мой отец, инвалид 2 группы, трудоспособного возраста в 2012 году продал акции полученные по ваучерам. Имеет ли он право на льготу по уплате налога на доходы физических лиц по инвалидности? Или налог все-таки придется заплатить?
Инвалиды 2 группы освобождаются от уплаты налога на имущество физических лиц?
Освобождаются ли индивидуальные предприниматели от уплаты налога на имущество физических лиц при сдаче нежилого
Надо ли платить налог на имущество физических лиц, если собственник нежилого помещения физическое лицо, а при сдаче этого помещения в аренду выступает в качестве индивидуального предпринимателя с УСН с налогооблагаемой базой доходы. Знаю, что индивидуальные предприниматели освобождаются от уплаты налога на имущество физических лиц. Или для освобождения от уплаты налога имеет значение на кого зарегистрировано нежилое помещение: на физическое лицо или на индивидуального предпринимателя. Физическое лицо-военный пенсионер.
Вопрос о возможности инспекции требовать и взыскивать транспортный налог с физических лиц за 2012 год
За 2012 г. не уплачен транспортный налог с физических лиц. Уведомление о уплате налога присылалось, требования об уплате тоже были. В интернете информация, что срок давности по налогу 3 года, т.е. ИФНС может требовать сейчас только за 2013-2015 гг. Но ведь обязанность оплатить налог возникает у физ. лица после получения уведомления, т.е. в 2013 г. за налог 2012 г.
С учетом вышеизложенного, все-таки может инспекция требовать в 2016 г и подавать в суд на взыскание налога за 2012 г.?
Освобождение от налога на имущество для пенсионеров по выслуге лет: разъяснения статьи 4 Закона РФ № 2003-1
В пункте 2 статьи 4 Закона РФ № 2003-1 О Налогах на имущество физических лиц говорится о том, что пенсионеры, получающие пенсию, освобождаются от уплаты налога на имущество. Относится ли это к тем, кто получает пенсию по выслуге лет?
В какой форме пишется заявление о предоставлении налоговой льготы по налогу на имущество физических лиц?
Являюсь инвалидом 2 группы с октября 2010 года. В силу ст. 4 Закона N 2003-1 от уплаты налога на имущество физических лиц освобождаются, в частности, пенсионеры, получающие пенсии, назначаемые в порядке, установленном пенсионным законодательством Российской Федерации, инвалиды I и II группы, инвалиды с детства.
В какой форме пишется заявление о предоставлении налоговой льготы по налогу на имущество физических лиц? Могу ли я написать это заявление дома и отправить заказным письмом с подтверждающими документами в налоговую? Или обязательно лично посетить налоговую?
Налог на имущество: вопросы освобождения для инвалидов и задержки в уведомлениях
Возможно, ли не уплачивать налог на имущество физических лиц, за 2014 год, если физическое лицо признано инвалидом в 2016 году и требование об уплате налога прислано налоговой службой в 2017 году?
Пересчет налогов за прошедший период: законность действий налоговой инспекции и ССП
Имеет ли право налоговая инспекция пересчитывать налоги за прошедший период? В частности: пришло уведомление об уплате налога на имущество в 2014 году за 2010, 2011, 2012 годы — налог уплачен. В 2015 году снова приходит уведомление с суммой задолженности по этому же налогу за тот же период! Начинаю выяснять, говорят, что у них был пересчет налога, в связи с пересчетом кадастровой стоимости имущества за 2011, 2012 годы!? . и ССП снимают эту сумму у меня с карты! Законны ли действия налоговой инспекции и ССП?
Если мое желание не платить эти налоги законно, то каков порядок моих действий?
Из налоговой инспекции пришло требования об уплате транспортного налога. В требование включены транспортный налог за 2003, 2004, а так же пени за неуплату этих налогов.
Мой вопрос в следующем: могу ли я, основываясь на сроке давности по налогам физических лиц, отказаться от уплаты этих налогов и пеней и потребовать от налоговой инспекции списания этих налогов? Если мое желание не платить эти налоги законно, то каков порядок моих действий?
Источник: www.9111.ru
Россиянам начал приходить транспортный налог. Как он рассчитывается, и кто от него освобожден
Наступили 10-е числа сентября, и Федеральная налоговая служба (ФНС) уже по традиции начала рассылать автовладельцам уведомления о необходимости уплатить транспортный налог. Вместе с ними, как правило, также приходят уведомления о земельном налоге и налоге на имущество.

Как рассчитывается транспортный налог в 2023 году
Прежде всего, напомним, что основные правила расчета транспортного налога в России в практически неизменном виде действуют уже два десятка лет – с 2003 года. Его размер зависит, главным образом, от мощности автомобиля и налоговой ставки, которую власти каждого конкретного региона могут увеличить по своему усмотрению, но не более чем в десять раз.
Согласно Налоговому кодексу РФ, сегодня действуют следующие базовые ставки транспортного налога:
- 2,5 рубля за лошадиную силу при мощности двигателя до 100 л.с.,
- 3,5 рубля за лошадиную силу при мощности двигателя 100-150 л.с.,
- 5 рублей за лошадиную силу при мощности двигателя 150-200 л.с.,
- 7,5 рубля за лошадиную силу при мощности двигателя 200-250 л.с.,
- 15 рублей за лошадиную силу при мощности двигателя свыше 250 л.с.
Налог на роскошь
Также не стоит забывать про «налог на роскошь». Это тот же самый транспортный налог, только с коэффициентом 3, за счет которого сумма базового налога умножается в три раза.
Уплачивать такую пошлину должны те, кто владеет легковыми автомобилями средней стоимостью от 10 до 15 млн рублей включительно, с года выпуска которых прошло не более десяти лет, а также аналогичными машинами не старше 20 лет средней стоимостью от 15 млн рублей.
Исходя из перечня Минпромторга, в 2023 году под «налог на роскошь» подпадают 449 модели автомобиля, причем теперь среди них почти не осталось машин массовых брендов. Единственное исключение — внедорожник Jeep Grand Cherokee, средняя стоимость которого, по данным ведомства, составляет от 10 до 15 млн рублей включительно.
Кто может не платить транспортный налог
Некоторые категории автовладельцев могут не платить транспортный налог либо платить его с дисконтом. Так, например, он не начисляется на автомобили полиции, скорой помощи, МЧС и некоторых дорожных служб. Кроме того, в некоторых регионах от него освобождены пенсионеры, а также владельцы электромобилей, машин на газомоторном топливе и авто с двигателем мощностью до 70 л.с.
Другими «льготными» категориями считаются инвалиды, получившие автомобили через органы соцзащиты, инвалиды первой и второй групп, герои Советского Союза, а также ветераны труда, пострадавшие от радиации и облучения в связи с авариями или ядерными испытаниями.
Наконец, с 2024 года транспортным налогом перестанут облагаться находящиеся в розыске в связи с угоном (хищением) автомобили. Его начисление будет прекращаться с 1-го числа месяца начала розыска машины и до месяца ее возврата владельцу. Главное, что нужно будет сделать последнему – это подать соответствующее заявление в налоговый орган, приложив к нему все необходимые подтверждающие документы.
Источник: avtonovostidnya.ru