
Льготы пенсионерам по налогам — это установленное российским законодательством для лиц названной категории право платить определенные налоги в меньшей сумме или не платить их вообще. Расскажем, какие налоговые льготы для пенсионеров существуют в нашей стране.
РФ является социальным государством, политика в котором предусматривает обеспечение условий для достойного уровня жизни граждан. Граждане пожилого возраста имеют в России особый социальный статус, получая дополнительную господдержку, в том числе в виде льготы по имущественному налогу (для пенсионеров установлены и другие виды льгот, которые рассмотрим далее). Льготы в 2020 году касаются и сборов по транспорту и по земле.
Чем предусмотрены
Законодательством РФ определены как виды мер поддержки, так и категории граждан, которые могут использовать те или иные варианты. Важным фактором является место проживания человека, так как часть мер поддержки регулируется на уровне субъекта.
На уровне Федерации меры поддержки регулируются следующими статьями НК РФ:
Налог на землю. Кто может его не платить.
- ст. 217 (в части НДФЛ);
- ст. 391 (в части земли);
- ст. 407 (в части имущества).
Субъекты Федерации могут закреплять дополнительные положения, например, снижая базу обложения. Узнать особенности регионального налогообложения можно на сайте Федеральной налоговой службы, в разделе «Справочная информация».
Вначале нужно выбрать интересующий налог.
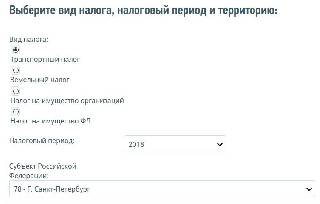
Система выдаст региональный нормативный акт, устанавливающий ставки налога и условия оплаты.

Нажав на кнопку «Подробнее», вы попадете на страницу, где указаны ставки, размеры региональных льгот и т.п.
Кто имеет право
Рассмотрим подробнее, какие категории лиц и на что могут иметь право.
Пенсионеры по старости
- от уплаты налога на имущество, земельного, транспортного сборов;
- от уплаты НДФЛ с пенсий.
- по налогу на имущество, землю, транспорт;
- по уплате НДФЛ с финансов, компенсирующих санаторно-курортное лечение;
- по уплате НДФЛ (освобождение) с пособия от работодателя при сумме не выше 4000 рублей в год;
- по уплате сборов (освобождение) с предусмотренных регионами мер поддержки.
Граждане, продолжающие трудиться
Налоговая льгота для пенсионеров:
- на имущество, землю, транспорт;
- по НДФЛ.
Инвалиды 1, 2, 3 групп
- освобождение от НДФЛ с пенсионных выплат и компенсаций за путевки;
- вычет в сумме 10 000 рублей по оплате земельного сбора;
- освобождение от выплат на машину до 100 л. с. при использовании ее как средства реабилитации;
- льгота по транспортному сбору в виде скидки 50 % при покупке машины.
Таким образом, налоговые льготы пенсионерам на недвижимость, транспорт, по НДФЛ, иные их виды являются помощью значительного размера для рассматриваемой категории лиц.
Нужно ли платить земельный налог за дачные сотки и кто освобождается от уплаты?
Имущественный вычет
Люди пожилого возраста вправе использовать льготу по принадлежащему им имуществу.
Таким имуществом являются:
- квартиры или комнаты, в которых живет человек;
- жилые дома;
- места, предназначенные для творчества, научной, культурной работы (мастерские, библиотеки и т. п.);
- хозпостройки площадью не больше 50 кв. м;
- парковки и гаражи.
Земельный налог
Такой сбор является полномочием властей местного уровня. Но на уровне Федерации установлены механизмы, уменьшающие сумму на размер кадастровой стоимости имеющейся у них земли площадью 600 кв. м. Это означает, что за участки площадью 6 соток и менее платить не нужно.
Полное освобождение от выплаты может устанавливаться властями муниципальных образований субъекта, поэтому информацию подобного рода можно получить в местной администрации.
Статья 395 НК РФ полностью освобождает от сбора по земле лишь жителей Севера, Сибири, Дальнего Востока, если они относятся к категории малочисленных народов.
Транспортный налог
Такой сбор относится к региональным. НК РФ не содержит конкретные правила нормы по освобождению от выплат по транспорту, но особенности все же имеются.
Транспортный сбор не платят за:
- сельхозтехнику;
- водный транспорт мощностью менее 5 л. с.;
- машину и мототехнику мощностью меньше 100 л. с., а также транспорт, служащий средством реабилитации для инвалидов.
Региональные особенности существуют. Так, часть субъектов снижают размер ставки или вовсе упраздняют выплату сумм.
Такой вид поддержки предоставляется не во всех регионах. Подавляющее большинство областей сохраняют сбор на автомобили, вне зависимости от того, использует человек машину в течение всего года или сезонно.
НДФЛ
Этот сбор — основной источник дохода местных бюджетов, поэтому на федеральном уровне льгот не предусмотрено.
Однако пенсионные выплаты в облагаемую базу не включаются, соответственно, не облагаются НДФЛ. Таковыми являются:
- пенсии, соцпособия;
- суммы финансовой помощи работодателя бывшим сотрудникам, ушедшим на отдых, на санаторное лечение, медобслуживание, лекарства, но на сумму не более 4000 рублей в год
Кроме этого, можно, купив недвижимость, получить вычет по НДФЛ. Условиями являются покупка за счет средств пожилого гражданина и переход объекта в его собственность.
Меры поддержки такого вида не относятся к недвижимым объектам стоимостью более 300 млн рублей.
Нужно понимать, что если имущество используется для получения выгоды (например, сдача квартиры в аренду), никаких послаблений человек не получит.
Льготы предпенсионерам
В РФ в предыдущем году шли длительные консультации по вопросу поддержки лиц, чей возраст ухода на пенсию повышен. Как результат, с 2020 г. ФЗ от 30.10.2018 № 378-ФЗ дополнил пункт 5 статьи 391 НК РФ важным положением, которое закрепило льготы по налогам для категории «предпенсионер».
Кто относится к категории
К рассматриваемой группе относятся лишь те, кому остается 5 лет и менее до того периода, когда им будет определена страховая пенсия в связи со старостью. В эту же категорию включены лица, которым страховая пенсия по старости устанавливается на досрочных основаниях. В соответствии с новыми положениями законодательства мужчины выходят на пенсию в 65 лет, женщины — в 60 лет. Это значит, что по окончании реформирования пенсионной системы к предпенсионерам будут относиться мужчины в возрасте от 60 лет и женщины — от 55 лет (при наличии оснований на льготы по выходу на страховую пенсию — ранее обозначенного возраста). Таким образом, люди, которым осталось менее пяти лет до пенсии, имеют право претендовать на новые налоговые преференции.
В ближайший период, пока продолжается переходный этап, возраст предпенсионера будет постоянно изменяться. В период с 01.01.2019 по 31.12.2023 пенсионный порог будет повышаться на один дополнительный год, значит, корректироваться будет и возраст отнесения к группе предпенсионеров и права получить налоговые послабления.
Виды льгот для пенсионеров
Для пенсионеров государство предусмотрело список налогов, по которым человек может подавать заявление и получать льготы.
Льготы по налогу на землю
Пенсионер имеет право на налоговую льготу в виде снижения выплаты на величину кадастровой стоимости 6 соток принадлежащего ему на праве собственности/пожизненного владения участка земли. Это значит, что участок земли в пределах данной площади не подлежит обложению налогом – налоговая выплата не предусматривается. В случае, если площадь превышает 6 соток, налоговая выплата на землю будет посчитана лишь в той части, которая превышает 6 соток.
Пенсионер может претендовать на налоговую льготу лишь по 1-му участку.
Право на участок необходимо оформить непосредственно на пенсионера — только в таком случае он сможет претендовать на налоговую льготу.
Льготы по налогу на имущество
Пенсионер вправе получить освобождение от налоговых выплат за:
- квартиру;
- жилой дом;
- гараж;
- машиноместо;
- хозпостройку площадью не выше 50 кв.м..
Освободиться от налоговой выплаты предпенсионеру можно только по одному объекту недвижимости. Если у пенсионера есть две квартиры и два гаража, освобождение от налога будет установлено только по одной квартире и одному гаражу.
Транспортный налог
Льготы по налогу на транспорт для пенсионера не относятся к федеральному законодательству. Каждый субъект РФ, как г. Москва, так и любой другой вправе решать самостоятельно, предоставлять ли подобную меру поддержки пенсионерам или нет. Только областной законодатель решает, кто, в каких суммах в руб. или процентах и в каком порядке может претендовать на льготу по снижению ставки по транспортному налогу.
В тех регионах, где такая льгота для пенсионеров есть, она чаще всего составляет скидку в 50% от размера необходимого пенсионеру платежа.
Как оформить
Ответ на вопрос, как оформить налоговую льготу пенсионеру, следующий:
- обратиться в местное отделение ФНС лично;
- отправить почтой комплект документов по адресу местной ФНС в виде заказного письма;
- оформить заявку через сайт ФНС;
- через своего нанимателя.
Документы, которые понадобятся:
- паспорт РФ;
- удостоверение, подтверждающее статус;
- ИНН;
- документы о праве собственности на имущество, по которому человек претендует на вычет.
Таким образом, законодатель как на уровне Федерации, так и на местном уровне предусмотрел ряд послаблений в виде налоговых льготы для пенсионеров, усилив при этом степень их социальной защищенности.
Бланк заявления о предоставлении льготы
2021-10-25 12:18:42
Мне 56 лет, в январе 2021 г. назначена пенсия по старости, досрочная (РКС), однако ПФР справку об отнесении к категории предпенсионера до этого момента не дает, а ФНС в свою очередь не признает излишне уплаченные мной налоги за 2019 и 2020 г. — ведь мне оставалось гораздо меньше 5 лет до пенсии. Отписали, что льготная пенсия не подходит, мол нужен возраст 60 лет (?!) В ФЗ-350 этого требования нет! Откуда они это взяли?
Источник: ppt.ru
Земельный налог для юридических лиц
Организации — собственники земельных участков с любым режимом налогообложения обязаны платить земельный налог. Закон от 15.04.2019 № 63-ФЗ отменил составление декларации по земельному налогу с отчетности за 2020 год, но расчет налога организации должны производить самостоятельно. О том, как это сделать, расскажет наша статья.
Ставка земельного налога для юридических лиц
Ставки земельного налога устанавливают местные органы власти, на территории которых расположен участок, а также власти городов федерального значения (Москва, Санкт-Петербург и Севастополь). Если ставки в регионе не установлены, согласно пп. 2 п. 1 ст. 394 НК РФ, применяется общая максимальная ставка по земельному налогу 1,5 процента.
Для некоторых категорий земель, например, сельхозназначения, которые используются для сельхозпроизводства, максимальная ставка — 0,3 процента.
Свою ставку налога можно узнать на сайте ФНС https://www.nalog.ru/rn77/service/tax/.
Срок уплаты земельного налога
Таблица «Сроки уплаты земельного налога юрлицами»
| Период | Срок уплаты | Обоснование |
| Налог за 2019 год и авансовые платежи за 2020 год | В сроки, установленные местными властями (в Москве, Санкт-Петербурге, Севастополе — власти этих регионов). Информация о сроках на сайте ФНС: https://www.nalog.ru/rn77/service/tax/ Срок уплаты земельного налога за год не может быть раньше 1 февраля следующего года; — по авансовым платежам по итогам I, II и III кварталов — не позже последнего числа следующего за отчетным периодом месяца. Для организаций, включенных на 01.03.2020 в реестр субъектов МСП и занятых в пострадавших от пандемии сферах деятельности, сроки оплаты авансовых платежей за I и II кварталы 2020 год продлены. Местные власти и города федерального значения также могут продлить сроки оплаты авансовых платежей в связи с эпидемией. Для указанной категории юрлиц: — авансовые платежи за I квартал 2020 года продлены до 30.10.2020. Если организация — субъект МСП работает в отрасли из дополнительного перечня, указанного в п. 4 Постановления Правительства РФ от 07.11.2020 № 1791, то срок уплаты продлевается до 30.12.2020 (п. 1 Постановления Правительства РФ от 07.11.2020 № 1791); — авансовые платежи за II квартал 2020 года продлены до 30.12.2020. Ряду организаций, согласно п. 10 ч. 1 ст. 2 Закона от 08.06.2020 № 172-ФЗ, предоставлена федеральная льгота в виде освобождения от оплаты авансового платежа за II квартал. Для авансовых платежей, срок уплаты которых продлен, предоставлена годичная рассрочка | Пункт 2 ст. 387, п. 1 ст. 397 НК РФ Пункт 3 ст. 398 НК РФ Подпункты «а», «г» п. 1, п. 1 (1) Постановления Правительства РФ от 02.04.2020 № 409, Постановление Правительства РФ от 07.11.2020 № 1791 |
| Налог за 2020 год и дальнейшие периоды | Не позднее 1 марта года, который следует за истекшим годом. Местные власти (Москвы, Санкт-Петербурга, Севастополя) впредь не будут устанавливать сроки уплаты налога | Подпункты 72, 77 ст. 2, ч. 7, 17 ст. 3 Закона от 29.09.2019 № 325-ФЗ |
| Авансовые платежи за 2021 год и отчетные периоды дальнейших лет | Не позднее последнего числа месяца, следующего за истекшим кварталом. Местные власти (Москвы, Санкт-Петербурга, Севастополя) впредь не будут устанавливать сроки уплаты авансовых платежей | Подпункты 72, 77 ст. 2, ч. 7, 17 ст. 3 Закона от 29.09.2019 № 325-ФЗ |
Кем проводится исчисление земельного налога
Расчет земельного налога вручную
Общий порядок расчета земельного налога установлен в п. 1 ст. 396 НК РФ. Для расчета налога за год необходимо кадастровую стоимость участка умножить на ставку налога. Кадастровую стоимость необходимо брать на 1 января года, за который начисляется налог.
Если в течение года организация перечисляла авансовые платежи, то оставшаяся к уплате по итогам года сумма рассчитывается по правилам п. 5 ст. 396 НК РФ: из величины начисленного за год налога вычитаются перечисленные авансовые платежи за I, II и III кварталы.
- по каждому земельному участку;
- по каждой доле в праве общей собственности на участок, в том числе по тем долям, в отношении которых действуют разные ставки.
Если участок расположен на территориях разных муниципальных образований, налог нужно начислять и уплачивать отдельно по каждому муниципальному образованию (п. 1 ст. 391, п. 1 ст. 396 НК РФ).
Специальный порядок расчета земельного налога действует, если:
- у организации есть льготы;
- срок владения участком составлял не весь год;
- участок предназначен для жилищного строительства.
Порядок уплаты земельного налога юридическим лицом
Земельный налог и авансовые платежи оплачиваются в ИФНС по месту нахождения земельного участка (п. 3 ст. 397 НК РФ).
Необходимость оплаты авансовых платежей по земельному налогу по итогам I, II и III кварталов устанавливают местные власти. Согласно пункту 2 ст. 397 НК РФ авансы по налогу оплачивать не нужно, если местными органами муниципальных образований (региональными законами в Москве, Санкт-Петербурге и Севастополе):
- отчетные периоды по земельному налогу не установлены;
- предусмотрено полное освобождение от оплаты авансовых платежей.
Узнать, следует ли организации оплатить авансовые платежи по земельному участку, можно на сайте ФНС https://www.nalog.ru/rn77/service/tax/.
Что делать в случае переплаты по земельному налогу
Если у организации образовалась переплата по земельному налогу, ее можно зачесть или вернуть (ст. 78 НК РФ).
Причем, по п. 6 ст. 78 НК РФ, если у налогоплательщика есть недоимка по другим налогам, а также долги по пеням и штрафам, возврат возможен только после зачета переплаты в счет погашения указанных обязательств.
Зачет переплаты по налогу производится:
Благодаря Закону от 29.09.2019 № 325-ФЗ, с 01.10.2020 утратил силу абзац 2 п. 1 ст. 78 НК РФ, согласно которому зачет сумм переплаты должен был осуществляться исключительно по соответствующим видам налогов и сборов, то есть федеральные налоги в счет федеральных, региональные — в счет региональных, местные — в счет местных. Земельный налог относится к категории местных налогов.
Таким образом, с 01.10.2020 появилась возможность зачесть переплату по земельному налогу в счет оплаты налога любого вида.
В связи с упразднением с 01.10.2020 абзаца 2 п. 6 ст. 78 НК РФ перед возвратом переплаты необходимо погасить имеющуюся задолженность по любым налогам, а не только по налогам «соответствующего вида», как этого требовало законодательство ранее. Таким образом, перед подачей заявления нужно убедиться в отсутствие задолженности по всем видам налогов.
Если переплата возникла из-за ошибки в декларации, сначала нужно сдать «уточненку» (п. 1 ст. 81 НК РФ) и только после этого подать заявление о возврате или зачете.
Согласно пункту 7 ст. 78 НК РФ, на возврат у налогоплательщика есть три года с момента переплаты.
За несвоевременный возврат на сумму переплаты начисляются проценты за каждый календарный день просрочки. Процентная ставка принимается равной ставке рефинансирования ЦБ РФ, действовавшей в момент нарушения срока возврата (п. 10 ст. 78 НК РФ). Если инспекция откажет в возврате, можно обратиться в суд.
Льготы по налогу для юридических лиц
По земельному налогу установлены две категории льгот: федеральные и местные.
Федеральные льготы прописаны в ст. 395 НК РФ. Они освобождают от налога узкий перечень юридических лиц и действуют на территории всей страны. Они предоставляются в виде:
- освобождения от оплаты налога отдельных юридических лиц. К этой группе налогоплательщиков относятся резиденты ОЭЗ и религиозные организации (п. 1 ст. 395 НК РФ);
- установления пониженных ставок налога для отдельных категорий земель. Например, для земель, находящихся под жилищным фондом, и земель сельскохозяйственного назначения установлена ставка налога в размере 0,3 процента (пп. 1 п. 1 ст. 394 НК РФ).
Власти муниципальных образований и городов федерального значения увеличить «федеральную» ставку не вправе, однако могут уменьшить ее по своему усмотрению.
В 2020 году из-за пандемии коронавируса введена федеральная льгота в виде освобождения от оплаты земельного налога за II квартал 2020 года. Льгота установлена пунктом 10 ч. 1 ст. 2 Закона от 08.06.2020 № 172. Она распространяется на довольно узкий круг плательщиков:
- на организации, включенные в реестр МСП и занятые в наиболее пострадавших от пандемии отраслях по перечню, установленному Постановлением Правительства РФ от 03.04.2020 № 434;
- включенные в реестр социально ориентированные НКО, являющиеся с 2017 года получателями президентских грантов по развитию гражданского общества, грантов и субсидий, предоставляемых в рамках программ, реализуемых исполнительной властью федерального, регионального и местного уровней, а также исполнители общественно полезных услуг и поставщики соцуслуг;
- централизованные религиозные организации и входящие в их структуру религиозные организации, а также учрежденные ими социально ориентированные НКО;
- включенные в реестр НКО, в наибольшей степени пострадавшие от пандемии.
Эта федеральная льгота действует лишь в отношении тех участков, которые используются организациями в предпринимательской или уставной деятельности.
Местные льготы действуют только на территории той местности, для которой они установлены. Льготы предоставляются в виде (п. 2 ст. 387 НК РФ):
- освобождения от уплаты налога;
- пониженных ставок;
- уменьшения суммы уже рассчитанного налога;
- необлагаемой доли площади участка;
- не облагаемой налогом суммы.
Узнать, установлена ли местная льгота для участка, можно на сайте ФНС: https://www.nalog.ru/rn77/service/tax/.
Источник: www.klerk.ru